CONTAS ANUAIS DE GOVERNO DO MUNICIPIO DE CURVELÂNDIA - 2021
18 de Abril de 2022
UNIDADE DE CONTROLE INTERNO
PREFEITURA MUNICIPAL DE CURVELÂNDIA
RELATÓRIO DE AUDITORIA Nº 006/2022
ANÁLISE DA CONTAS DE GOVERNO DA PREFEITURA MUNICIPAL DE CURVELÂNDIA – MT- EXERCÍCIO/2021
ABRIL/2022
PARECER DA UNIDADE DE CONTROLE INTERNO SOBRE AS
CONTAS ANUAIS DE GOVERNO – EXERCÍCIO 2021
PREFEITURA MUNICIPAL DE CURVELÂNDIA-MT.
1 – INTRODUÇÃO
Em atendimento ao disposto nos arts. 31 e 74 da Constituição da República que confere atribuições e competências ao Sistema de Controle Interno, em especial, a atribuição de apoiar o controle externo no exercício de sua missão institucional prevista no art. 74, IV; ao art. 8º e 9º da Lei Complementar 269/2007; aos arts. 161, 162 e 163 da Resolução Normativa TCE/MT 14/2008, Resolução Normativa TCE/MT nº 33/2012, Resolução Normativa TCE/MT nº 26/2014 e Lei Municipal 220/2008, Art. 5º, apresenta-se o Parecer Técnico Conclusivo da Unidade de Controle Interno sobre as Contas Anuais de Governo - exercício 2021, da Prefeitura Municipal de Curvelândia - MT.
As contas do Poder Executivo no exercício em exame estiveram sob o governo do Senhor Jadilson Alves Souza, prefeito municipal, e as do Poder Legislativo do Senhor: Marcos Felipe do Nascimento: Presidente da Câmara, cujos dados pessoais são os seguintes:
2 – RESPONSÁVEIS
| PREFEITO MUNICIPAL | |
| NOME | Jadilson Alves de Souza |
| PERIODO | 01/01/2021 |
| CPF | 396.432.041-20 |
| Endereço | Rua Bahia 2386 |
| Fone | 65-3273-1275 |
| | gabinete@curvelandia.mt.gov.br |
| PRESIDENTE DA CAMARA MUNICIPAL | |
| NOME | Marcos Felipe do Nascimento |
| CPF | 972.506.191-87 |
| ENDEREÇO | Rodovia MT 170 S/N- KM37 Fazenda novo horizonte |
| TELEFONE | 65 98427-6514 |
| | marcosnovohorizonte2@gmail.com |
| RESPONSÁVEL PELA UNIDADE DE CONTROLE INTERNO | |
| NOME: | Rosinei Marques De Azevedo Duarte |
| PERÍODO: | 19/10/2010 |
| RG: | 455341 SSP/MT |
| CPF: | 474.618.291.49 |
| Endereço: | Avenida Rio Branco, S/N, Centro, 78237- – Curvelândia-MT |
| Fone: | (65) 3273-1275 / (65) 984778854 |
| E-mail: | cic@curvelandia.mt.gov.br |
A Controladoria Interna no exercício de 2021, desenvolveu atividades, especialmente voltadas a promover a integração dos atos normativos sobre procedimentos de controle e atividades direcionadas a Controle, Auditoria, fiscalização, orientação e acompanhamento da execução das instruções normativas implantadas, , emitindo comunicações internas, contendo alertas, orientações e recomendações, atividades de consultas e esclarecimentos.
3. RESULTADO DA ANÁLISE DAS AÇÕES DE GOVERNO
3.1. Processo Orçamentário
3.1.1. Plano Plurianual (PPA)
O Plano Plurianual-PPA, conforme determina a Constituição Federal de 1988, no art. 165, § 1º, é instituído por lei a cada quatro anos, para viger no quadriênio subsequente. Este instrumento de planejamento estabelece, de forma regionalizada, as diretrizes, os objetivos e as metas da administração pública municipal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
O Plano Plurianual - PPA vigente em 2021, foi instituído pela LEI Nº 570 de 22 de dezembro 2021, o Controle Interno não identificou nenhuma inconformidade na execução do PPA.
Constatamos em nosso exame as seguintes situações:
1. A Instrução Normativa Municipal nº 01/2011 do Sistema de Planejamento dispõe sobre procedimentos a serem observados na elaboração do PPA, encaminhamento ao Legislativo do projeto e suas alterações. 2. As alterações realizadas no PPA estão de acordo com os preceitos constitucionais estabelecidos para a matéria (art. 165, parag. 1, CF). 3. Houve incentivo à participação popular e realização de audiências públicas durante o processo de elaboração e discussão do plano; 4. Foram estabelecidas as diretrizes, os objetivos e as metas para as despesas de capital e outras delas decorrentes, bem com os programas de duração continuada; 5. As metas foram quantificadas física e financeiramente, ano a ano, para o período de quatro anos, para os exercícios de 2018, 2019, 2020, 2021;O Controle interno acompanhou o processo de discussão e elaboração do PPA com vigência para 2018 a 2021, constatou –se as seguintes evidencias:
Foram realizadas audiências públicas durante os processos de elaboração e de discussão do PPA, conforme determina o art. 48, parágrafo único da LRF. Edital de Convocação nº 003/2017; Publicação do Edital no Jornal Oficial Eletrônico dos Municípios do Estado de Mato Grosso; Ata da Audiência Pública realizada em 30/08/2017; Lista de Presença, e; Fotos referentes à divulgação e realização da Audiência Pública.3.1.2. Lei de Diretrizes Orçamentárias (LDO)
A Lei de Diretrizes Orçamentárias – LDO, conforme determina a Constituição Federal de 1988, no art. 165, § 2º, é uma peça de planejamento que dispõe sobre as metas e prioridades do Poder Público, incluindo as despesas de capital para o exercício seguinte, disciplina a elaboração da Lei Orçamentária Anual – LOA, dispõe sobre as modificações da legislação tributária e estabelece a política de aplicação das agências financeiras oficiais de fomento.
A Lei Complementar nº 101, de 4 de maio de 2000, Lei de Responsabilidade Fiscal - LRF, dispõe no § 1º do artigo 4º, que o Anexo de Metas Fiscais integrará o projeto de Lei de Diretrizes Orçamentárias.
A Lei de Diretrizes Orçamentaria - LDO do município de Curvelândiafoi Instituída através da Lei Municipal nº 535 de25 agosto 2020, para o exercício 2021. Não analisamos a LDO profundamente de forma que não podemos concluir se a mesma se encontra de acordo com os aspectos formais exigidos pela legislação vigente
Em nosso exame constatamos as seguintes situações:
1. A Instrução Normativa Municipal nº 01/2011 do Sistema de Planejamento dispõe sobre procedimentos a serem observados na elaboração do LDO, encaminhamento ao Legislativo do projeto e suas alterações. 2. Houve incentivo à participação popular e realização de audiências públicas durante o processo de elaboração e discussão da LDO; 3. A LDO contém: Metas e prioridades da Administração; Orientações para elaboração da LOA; Alterações da legislação tributária; Disposição sobre o equilíbrio entre receitas e despesas; Critérios e forma de limitação de empenho; Normas relativas ao CONTROLE de custos; Normas relativas à avaliação dos resultados dos programas financiados com recursos dos orçamentos; Condições e exigências para transferências de recursos a entidades públicas e privadas; Forma de utilização e montante da reserva de contingência; Disposições acerca da programação financeira e do cronograma de execução mensal; Disposições acerca da renúncia de receita; Exigências para realização de transferências voluntárias; 4. Anexo de metas fiscais com: Metas (exercício corrente e os dois próximos) em valores correntes e constantes relativas a: Receita; Despesa; Resultado Nominal; Resultado Primário; Montante da Dívida Pública; 5. Demonstrativo das Metas Anuais com:Memória e metodologia de cálculo;
Comparação com as metas dos três exercícios anteriores;
Evidência da consistência das metas com as premissas e os objetivos da política econômica nacional;
Avaliação do cumprimento das metas fiscais relativas ao ano anterior;
Demonstrativo da evolução do patrimônio líquido dos últimos três exercícios, destacando a origem e aplicação dos recursos obtidos com a alienação de ativos;
Avaliação da situação financeira e atuarial referente a:
Regime próprio de previdência social;
Demonstrativo da estimativa e compensação da renúncia de receita; Demonstrativo da margem de expansão das despesas obrigatórias de caráter continuado; 6. Anexo de Riscos Fiscais com: Passivos contingente e outros riscos capazes de afetar as contas públicas; Providências a serem tomadas caso os riscos se concretizem;3.1.3. Lei Orçamentária Anual (LOA)
A Constituição Federal, no art. 165, inciso III e § 5º, determina que lei de iniciativa do Poder Executivo estabeleça o orçamento anual, o qual compreenderá os Orçamentos Fiscal, de Investimento e da Seguridade Social, abrangendo as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
A LOA do Município de CURVELANDIA para o exercício de 2021 foi publicada em conformidade com a Lei Municipal nº 544 , de 29 dezembro de 2020.
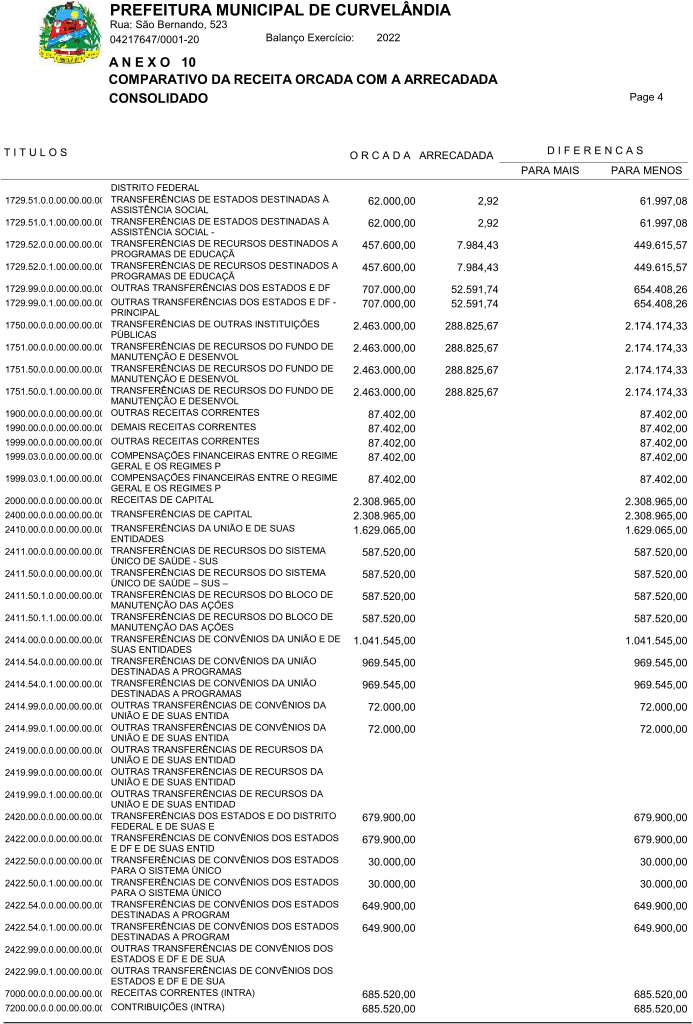
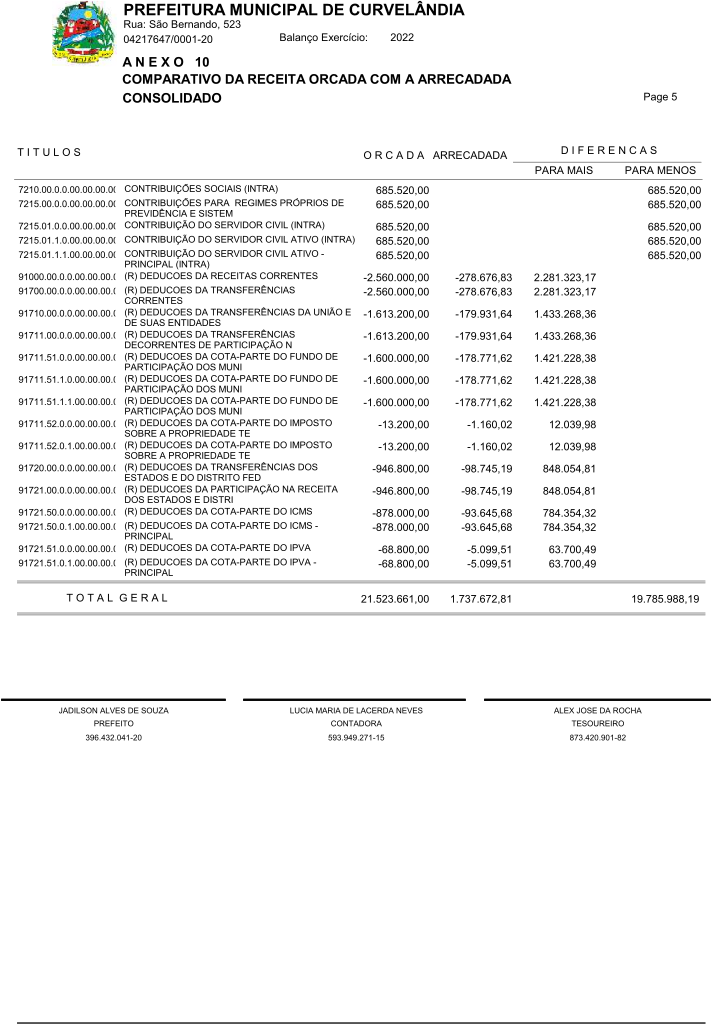
O Orçamento Geral do Município de Curvelândia, Estado de Mato Grosso para o exercício financeiro de 2021, estima a Receita e Fixa a Despesa até a modalidade de aplicação em R$ 20.500.000,00 (Vinte milhões e quinhentos mil reais), sendo R$ 15.138.780,00 (quinze milhões e cento e trinta e oito mil e setecentos e oitenta centavos) do Orçamento Fiscal e R$ 5.361.220,00 (cinco milhões e trezentos e sessenta e um mil e duzentos e vinte reais) do Orçamento da Seguridade Social, e o valor de R$ 0,00 (zero) para Investimentos.
3.1.3.1 – Alterações OrçamentáriasA Lei Municipal n° 544/2020 (LOA/2021) definiu o seguinte parâmetro para as alterações orçamentárias:
"(...) Art. 4º - O Executivo está autorizado, nos termos dos Artigos 7º e 43 da Lei Federal nº 4320/64, a abrir créditos adicionais suplementares, até o limite de 15% (Quinze por cento) da Receita Estimada para o orçamento de cada uma das unidades gestoras, utilizando como fontes de recursos:
I - o excesso ou provável excesso de arrecadação, observada a tendência do exercício.
II – a anulação de saldos de dotações orçamentárias desde que não comprometidas.
III – superávit financeiro do exercício anterior.
Parágrafo Único – Excluem deste limite, os créditos suplementares, decorrentes de leis municipais específicas aprovadas no exercício.
Art. 5º - Durante o exercício de 2021 o Executivo Municipal poderá realizar Operações de Crédito inclusive por antecipação de receita até o limite das despesas de Capital, ressalvadas as autorizadas mediante créditos suplementares ou especiais com finalidade precisa; aprovados pelo Poder Legislativo por maioria absoluta; observados os limites legais de endividamento do município. ”( )
Na tabela abaixo demonstra-se as alterações realizadas no orçamento por meio da abertura de créditos adicionais, nas respectivas unidades orçamentárias do Município e o correspondente orçamento final
| Unidade | Orçamento | Créditos Adicionais | Redução | Orçamento | %entre OF e OI | ||
| Orçamentária | Inicial | Suplementar | Especial | Extraordinários | Final | (OF/OI) | |
| 010101 | 880.000,00 | 125.878,87 | 143.078,87 | 862.800,00 | 98.04 % | ||
| 020201 | 237.160,00 | 87.071,08 | 17.467,19 | 306.763,89 | 129,34 % | ||
| 020202 | 108.500,00 | 4.901,52 | 2.400,00 | 111.001,52 | 102,30 % | ||
| 020203 | 94.850,00 | 0,0 | 14.885,27 | 80.064,73 | 84,41 % | ||
| 020301 | 2.465.900,00 | 789.206,64 | 765.006,60 | 2.490.100,04 | 100,98 % | ||
| 020401 | 51.800,00 | 0,0 | 50.366,35 | 1.433,65 | 2,76 % | ||
| 020402 | 822.500,00 | 179.658,54 | 75.489,12 | 926.669,42 | 112,66% | ||
| 020402 | 2.916.500,00 | 1.373.160,81 | 506.923,56 | 3.782.737,25 | 129,70 % | ||
| 020402 | 2.301.000,00 | 711.469,44 | 219.041,34 | 2.793.428,10 | 121,40 % | ||
| 020405 | 548.220,00 | 13.000,00 | 174.046,26 | 387.173,74 | 70,62 % | ||
| 020406 | 88.000,00 | 0,0 | 86.703,43 | 1.296,57 | 1,47 % | ||
| 020502 | 3.737.320,00 | 4.457.606,24 | 1.606.571,57 | 6.588.354,67 | 176,28% | ||
| 020601 | 3.474.200,00 | 2.703.257,87 | 885.978,14 | 5.291.479,73 | 152,30 % | ||
| 020603 | 444.100,00 | 132.654,00 | 201.702,13 | 375.051,87 | 84,45 % | ||
| 020701 | 158.500,00 | 83.700,00 | 106.986,81 | 135.213,19 | 85,30 % | ||
| 020801 | 789.900,00 | 686.908,93 | 287.242,47 | 1.189.566,46 | 150,59 % | ||
| 020802 | 71.000,00 | 14.257,41 | 11.600,00 | 73.657,41 | 103,74 % | ||
| 020803 | 0,0 | 212.408,92 | 108.370,46 | 104.038,46 | 0,0 | ||
| 020805 | 172.500,00 | 134.969,50 | 22.668,06 | 284.801,44 | 165,10 % | ||
| 020902 | 464.450,00 | 553.760,86 | 55.755,97 | 962.454,89 | 207,22 % | ||
| 031002 | 1.496.000,00 | 330.000,00 | 330.000,00 | 1.496,000,00 | 100 % | ||
| Total | 17.848.080,00 | 11.860.451,23 | 5.672.283,60 | 28.244.087.03 | |||
Créditos Adicionais – por fonte de financiamento
| Recursos/Fonte de Financiamento | Créditos Adicionais | Total | ||
| Suplementar | Especial/Extraordinário | |||
| Superávit Financeiro apurado em balanço patrimonial anterior | ||||
| Excesso de Arrecadação | 2.298.842,20 | 865.000,00 | 3.163.842,20 | |
| Anulação de dotações | 4.690.885.11 | 786.872,25 | 5.477.757,36 | |
| Superávit ou Operações de Crédito | 3.653.575,41 | 3.653.575,41 | ||
| Total | 6.989.727.11 | 5.305.447,66 | ||
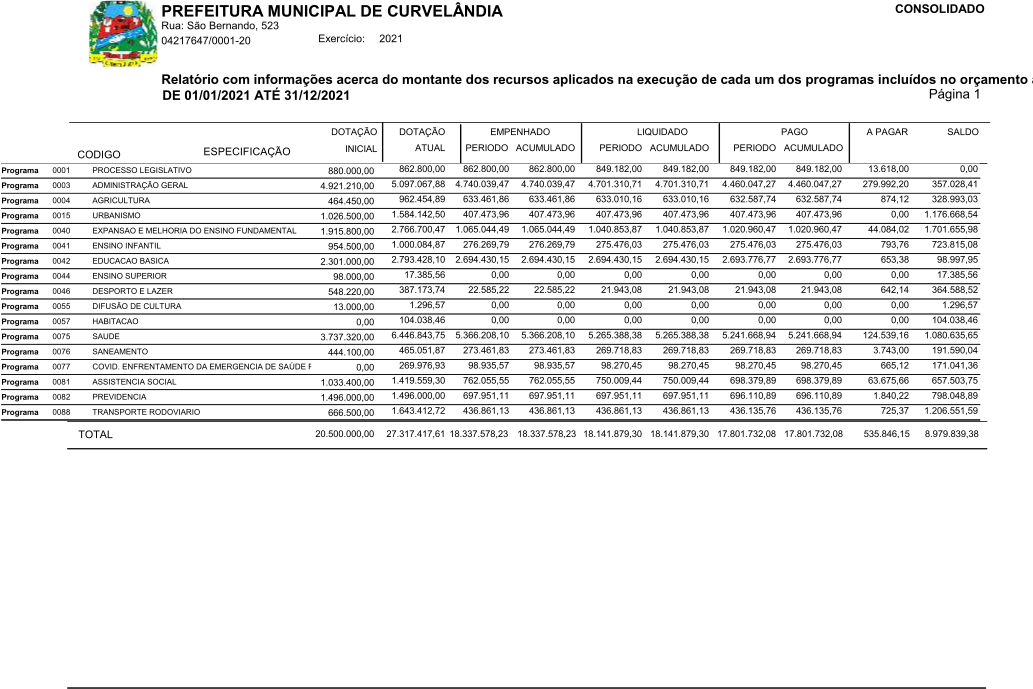
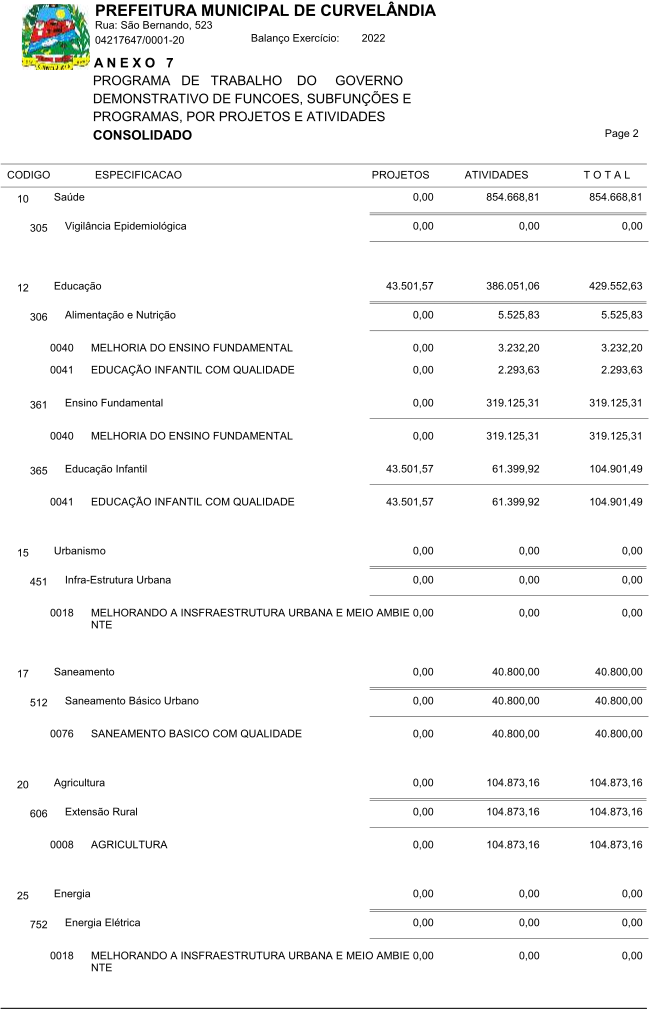
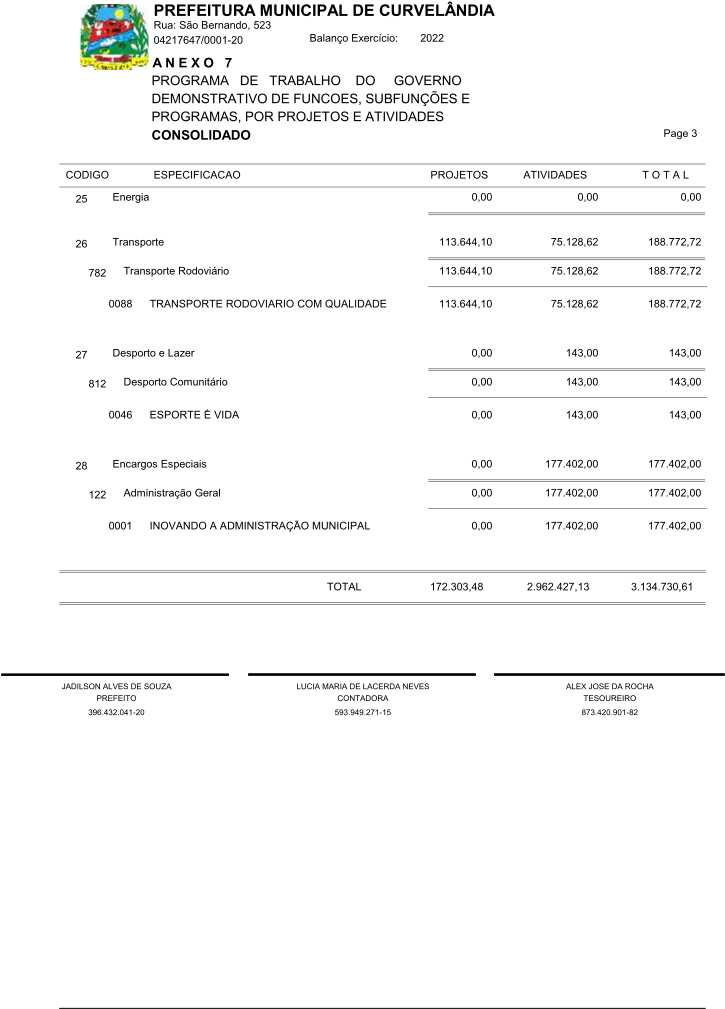
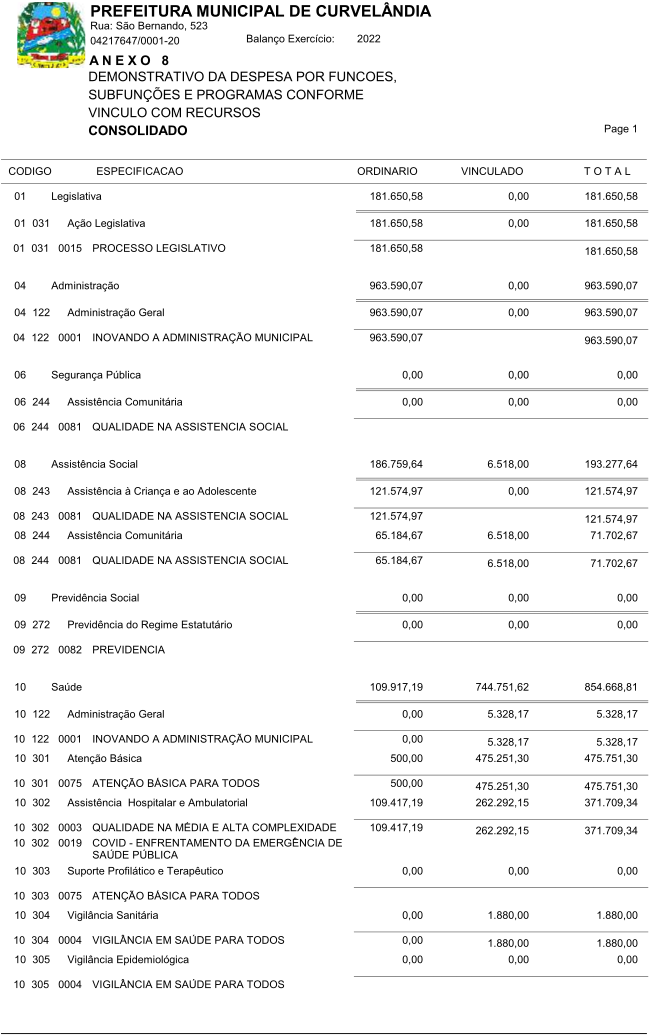
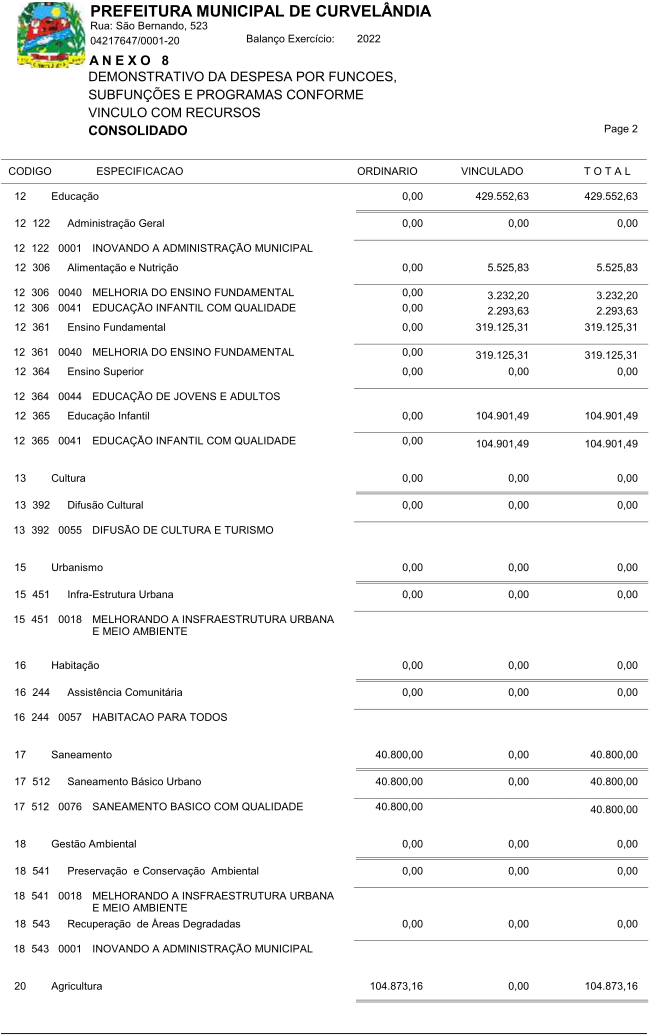
3.1.4. Execução Orçamentária e Física dos Programas de Governo
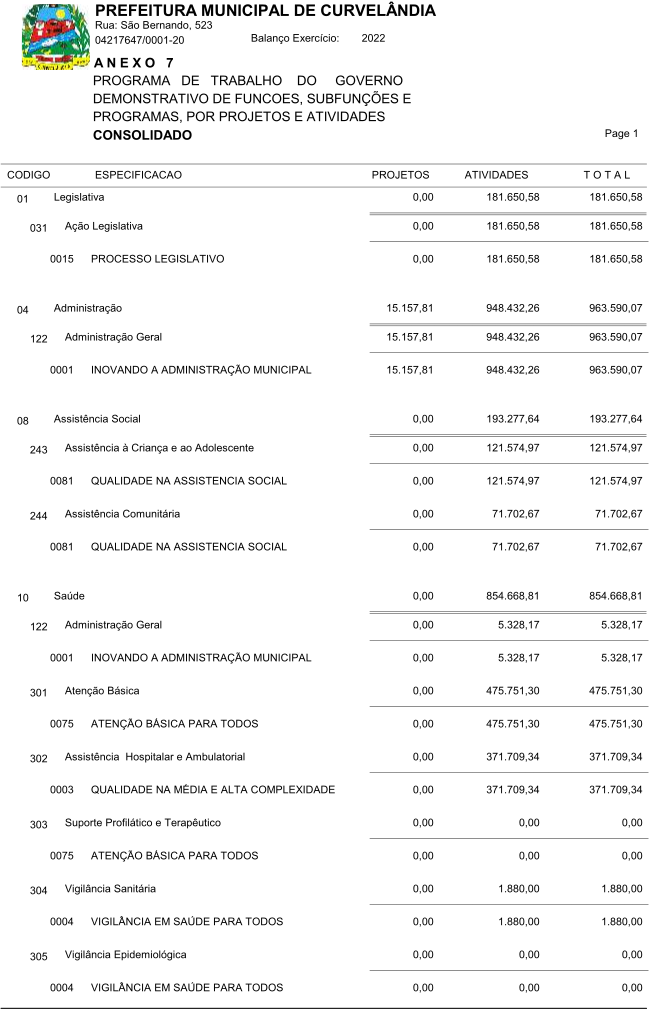
Alguns programas não foram executados em razão da falta de recursos, ou foram substituídos por outros de caráter prioritários, conforme demonstrativo abaixo:
| Unidade Orçamentária | Dotação inicial | Dotação final | Execução | PPD (Execução/ Dotação inicial) | COFD (Exec/Dot. Final) |
| 010101 – Camara Municipal | 880.000,00 | 862.800,00 | 862.800,00 | 98,04 % | 100 % |
| 020201 – Gabinete do Prefeito | 237..160,00 | 306.763,89 | 294.152,65 | 124,03 % | 95,88 % |
| 020202 – Controladoria Interna | 108.500,00 | 111.001,52 | 108.783,00 | 100,26 % | 98 % |
| 020203 – Assessoria Juridica | 94.950,00 | 80.064,73 | 79.035,70 | 83,23 % | 98,71 % |
| 020301 – Sec. Ad. Planej.Fin. | 2.465.900,00 | 2.490.100,04 | 2.315.762,87 | 91,91 % | 92,99 % |
| 020401 - Gabinete Secretário | 51.000,00 | 1.433,65 | 0,0 | 0,0 | 0,0 |
| 020402 – Gerencia de Educação | 2.916.500,00 | 3.782.737,25 | 1.341.314,28 | 45,99 % | 35,45 % |
| 020403 – FUNDEB | 2.301.000,00 | 2.793.428,10 | 2.694.430,15 | 117,09 % | 96,45 % |
| 020405 – Gerencia de Esporte e lazer | 548.220,00 | 387.173,74 | 22.585,22 | 4,11 % | 5,83 % |
| 020406 – Gerencia de Cultura | 88.000,00 | 1.296,57 | 0,0 | 0.0 | 0,0 |
| 020502 – Fundo Mun de Saúde | 3.737.320,00 | 6.588.354,67 | 5.442.391,57 | 145,62 % | 82,60 % |
| 35,45 %020601 – Ger. De Obras serviços Públicos | 3.474.200,00 | 5.291.479,73 | 2.664.954,59 | 76,70 % | 50,36 % |
| 96,45 %020603 – Gerencia Serviços Água e esgoto | 444.100,00 | 375.051,87 | 273.461,83 | 61,57 % | 72,91 % |
| 020701 – Sec. De Turismo e Meio Ambiente | 158.500,00 | 135.213,19 | 121.685,75 | 76,77 % | 89,99 % |
| 020801 – Fundo Municipal de Assistência Social | 789.900,00 | 1.189.566,46 | 551.805,54 | 69,85 % | 46,38 % |
| 020502 – Fundo Municipal da Criança e do Adolescente | 71.000,00 | 73.657,41 | 72.434,95 | 102,02 % | 98,34 % |
| 020803 – Fundo Municipal de Habitação e interesse Social | 0,0 | 104.038,46 | 0,0 | 0,0 | 0,0 |
| 020805 – Gerencia de Promoção Social | 172.500,00 | 284.801,44 | 160.566,16 | 93,08 % | 56,37 % |
| 020902 – Departamento de Agricultura e Pecuária | 464.450,00 | 962.454,89 | 633.461,86 | 136,38 % | 65,81 % |
| 031002 – Fundo Municipal de Previdência Social | 1.496.000,00 | 1.496.000,00 | 697.951,11 | 46,65 % | 46,65 % |
3.2. Avaliação dos Resultados de Políticas Públicas
3.2.1. Educação
3.2.1.1. Limites Legais
No exercício 2021 realizamos Relatório de Monitoramento do Plano de Ação encaminhado pelo Gestor e demais responsáveis pela Alimentação Escolar, o citado relatório foi encaminhado via APLIC ao TCE/MT e protocolado com os demais responsáveis.
Os recursos de convênios e programas destinados ao ensino foram aplicados integralmente na finalidade.
A aplicação em saúde chegou ao percentual de 23,44%, não alcançando os 25
% determinados pela Constituição Federal.
A aplicação no FUNDEB 70%, chegou ao percentual de 66,25%, não alcançando os 70% determinados pela legislação.
3.2.2. Saúde
3.2.2.2. Limites Legais
No exercício 2021 realizamos Relatório de Monitoramento do Plano de Ação encaminhado pelo Gestor e demais responsáveis por Logística em Medicamentos, o citado relatório foi encaminhado via APLIC ao TCE/MT e protocolado com os demais responsáveis.
Os recursos de convênios e programas destinados à saúde foram aplicados integralmente na sua finalidade.
Os gastos com saúde alcançaram 17,69%, superando o limite de 15% estipulados pela Constituição Federal.
3.3. Sistema de Controle Interno
Adotamos postura de trabalho, optando por fazer orientações e correções de acompanhamento contínuo nos setores, nem sempre as atividades são registradas em documento, pois algumas questões são de formalidades e resolvidas de imediato. Quando necessário, encaminhamos documento no intuito de reforçar alertas e orientações anteriores.
No setor contábil, os empenhos são registrados em ordem numérica e não foram detectadas inconsistências formais relevantes. Ao que observamos as despesas foram realizadas a partir de empenhos prévios e o setor contábil demonstrou preocupação com os aspectos contábeis e formais.
No setor de licitações, os processos são numerados separadamente de acordo com a modalidade, ressalte-se o número de pregões utilizados buscando a economicidade nas aquisições. Ainda observamos que houve esforço por parte dos responsáveis pelo envio tempestivo, via sistema APLIC, dos processos licitatórios realizado.
Podemos concluir que ainda os setores tem dificuldades para realizaram o controle interno de cada unidade, mas dentro das limitações de cada setor estão mantendo controle administrativo dentro da possibilidade de cada um.
CONCLUSÃO
Ante o exposto, procedidas as análises e feitas as recomendações ressaltamos que o desenvolvimento de nosso município não depende somente das ações do poder executivo, no entanto, o gestor conduziu o governo municipal de forma a proporcionar um crescimento econômico e social de forma transparente e dentro dos ditames legais.
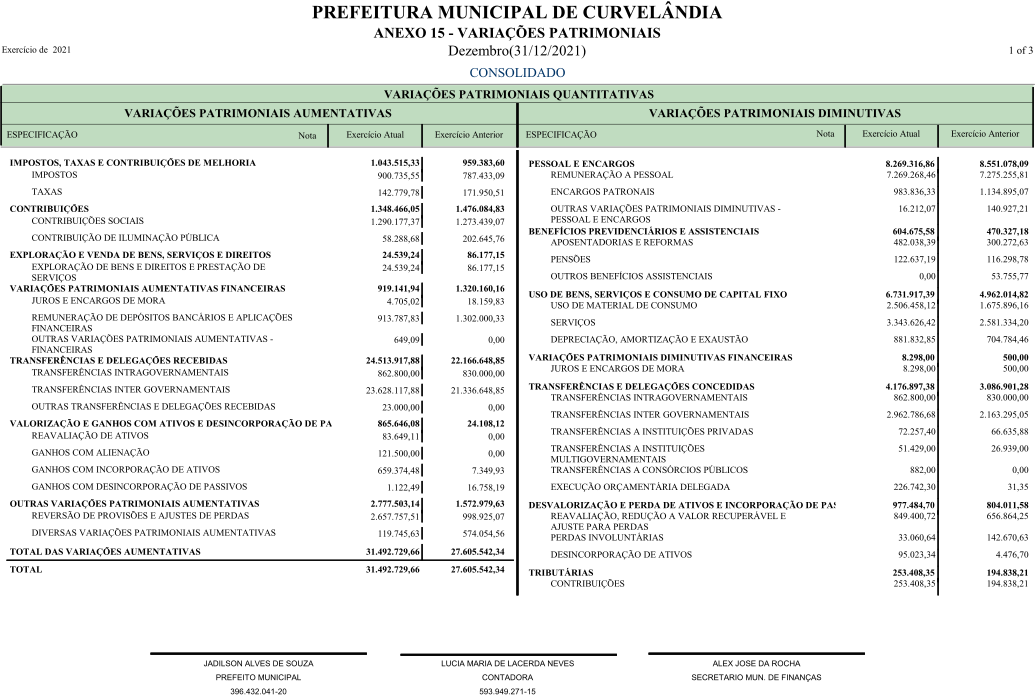
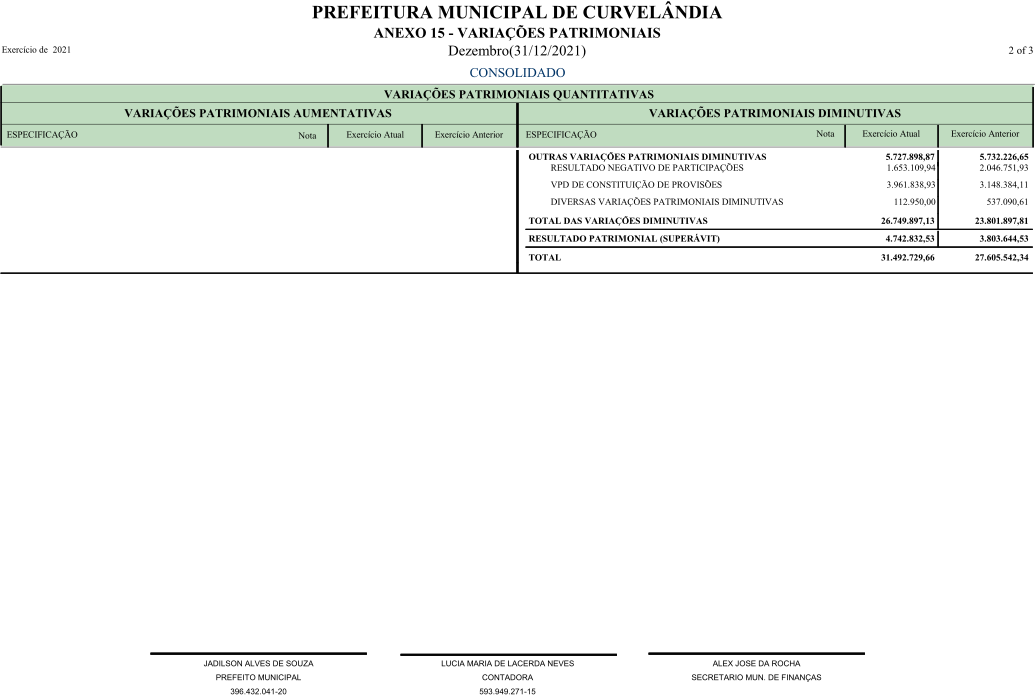
O Poder executivo de Curvelândia respeitou os limites e percentuais de despesas previstos na Constituição Federal, Lei de Responsabilidade Fiscal e,(com exceção dos já elencados), não detectamos até o presente momento nenhuma falha de governo que tenha causado prejuízo ao erário. Considerando o fato de que até a presente data, não recebemos denuncia nem questionamentos sobre a veracidade da documentação e mediante os procedimentos levados a efeito pela Unidade de Controle Interno, a execução orçamentária e contábil, no que diz respeito às contas de governo no exercício econômico e financeiro de 2021 de responsabilidade do Senhor Jadilson Alves de Souza, representam, adequadamente, com a devida relevância de valores, a posição de 31 de dezembro de 2021, de acordo com os demonstrativos orçamentários e demais documentos contábeis levantados, estes disponíveis para consulta por parte da população e dos entes responsáveis pelo controle externo, a saber, TCE/MT e Câmara Municipal de vereadores. Ante o exposto, somos de PARECER FAVORÁVEL A APROVAÇÃO das respectivas contas.
É o que nos coube relatar;
Rosinei Marques de Azevedo Duarte
Analista de Controle Interno
Portaria nº 379/2010
2.0 – GESTORES E DEMAIS RESPONSÁVEIS
| PREFEITO | |
| NOME | Jadilson Alves de Souza |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 396.432.041-20 |
| ENDEREÇO | Rua Bahia nº 2386 – Curvelândia - MT |
| FONE | (65) 3273-1275 |
| | gabinete@curvelandia.mt.gov.br |
| CONTADOR | |
| NOME | Lucia Maria Lacerda Neves |
| PERÍODO | Janeiro a Dezembro 2021 |
| CRC: | 014055/O-3 MT |
| CPF: | 593.949.271 - 15 |
| ENDEREÇO | Rua São Paulo nº 35 - Curvelândia - MT |
| FONE | (65)99697- 5159 |
| | contabilidade@curvelandia.mt.gov.br |
| CONTROLADOR INTERNO | |
| NOME | Rosinei Marques De Azevedo Duarte |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 474.618.291.49 |
| ENDEREÇO | Avenida Rio Branco, S/N, Centro, 78237-000 – Curvelândia - MT |
| FONE | (65) 3273-1275 / (65) 8416-1118 |
| | cic@curvelandia.mt.gov.br |
| ASSESSOR JURÍDICO | |
| NOME | Marcio Reginaldo da Rocha |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 002.024.261-14 |
| ENDEREÇO | Avenida Castelo Branco - Curvelândia - MT |
| FONE | (65) 9960-6173 |
| | juridico@curvelandia.mt.gov.br |
| DIRETOR GERAL DO DEPARTAMENTO DE FINANÇAS E TESOURARIA | |
| NOME | Alex José da Rocha |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 873.420.901 – 82 |
| ENDEREÇO | Rua Bahia 13 - Curvelândia - MT |
| FONE | (65) 98442-3159 |
| | tesouraria@curvelandia.mt.gov.br |
| SECRETÁRIO DE ADMINISTRAÇÃO, PLANEJAMENTO E FINANÇAS | |
| NOME | Delci Caciano Pontes |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 940.396.661-00 |
| ENDEREÇO | Sitio Santa Isabel - Curvelândia - MT |
| FONE | (65) 3273-1275 |
| | administracao@curvelandia.mt.gov.br |
| SECRETÁRIO DE EDUCAÇÃO, CULTURA, ESPORTE E LAZER | |
| NOME | Antônia Aparecida Dantas da Silva |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 458.562.811 - 87 |
| ENDEREÇO | Santa Rita – Zona Rural – Curvelândia - MT |
| FONE | (65) 3273-1301 |
| | sme@curvelandia.mt.gov.br |
| SECRETÁRIO DE SAÚDE | |
| NOME | Roberto Serenini |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 014.057.851 -01 |
| ENDEREÇO | Rua Primavera s/n – Curvelândia - MT |
| FONE | (65) 3273- 1205 |
| | sms@curvelandia.mt.gov.br |
| SECRETÁRIO DE OBRAS E SERVIÇOS PUBLICOS | |
| NOME | Abdias Vieira da Silva |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 340.288.031-87 |
| ENDEREÇO | Sitio C. G. São Saturnino - Zona Rural – Curvelândia - MT |
| FONE | (65) 3273-1172 |
| | smo@curvelandia.mt.gov.br |
| SECRETÁRIO DE AGRICULTURA E PECUÁRIA | |
| NOME | Benedito de Souza Magalhães |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 241.705.261-04 |
| ENDEREÇO | Rua Alagoas – Centro - Curvelândia -MT |
| FONE | (65)3273-1172 |
| | agricultura@curvelandia.mt.gov.br |
| SECRETÁRIA DE ASSISTÊNCIA SOCIAL | |
| NOME | Leia Gomes Miller |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 537.849.361 - 72 |
| ENDEREÇO | Rua Bahia nº 2386 – Curvelândia - MT |
| FONE | (65) 3273-1389 |
| | sas@curvelandia.mt.gov.br |
| SECRETÁRIO DE TURISMO | |
| NOME | Delci Caciano Pontes |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 940.396.661-00 |
| ENDEREÇO | Sitio Santa Isabel Zona Rural - Curvelândia - MT |
| FONE | (65) 3273-1275 |
| | turismo@curvelandia.mt.gov.br |
PRESIDENTE DA CÂMARA MUNICIPAL
| NOME | Marcos Felipe do Nascimento |
| PERÍODO | Janeiro a Dezembro 2021 |
| CPF: | 940.396.661-00 |
| ENDEREÇO | Rodovia MT 170 sn – km 37 Fazenda Novo Horizonte - Curvelândia - MT |
| FONE | (65) 98427-6514 |
| | marcosnovohorizonte2@gmail.com |










DECLARAÇÃO
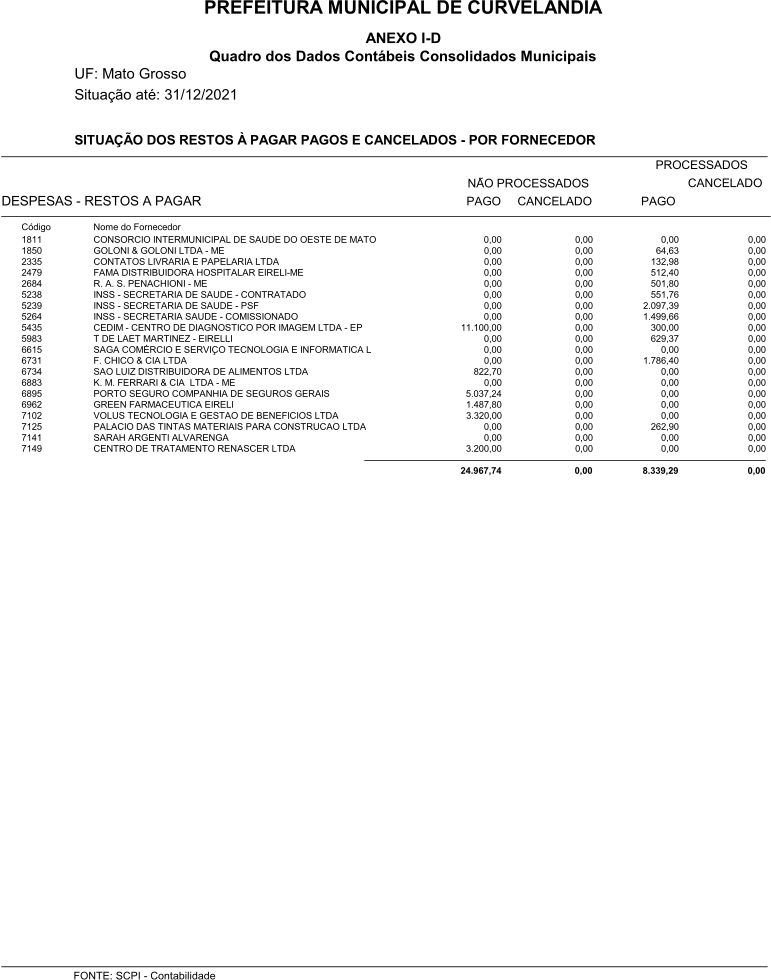
A PREFEITURA MUNICIPAL DE CURVELÂNDIA – MT, inscrita no CNPJ de nº 04.217.647/0001-20. DECLARA que não houve inscrição de Restos a Pagar relativos ao Fundeb 70% no exercício de 2021.
Por ser expressão da verdade, assinamos a presente declaração.
Curvelândia – MT, 15 de Fevereiro de 2022.
__________________________________
JADILSON ALVES DE SOUZA
PREFEITO
396.432.041-20
____________________________________
LUCIA MARIA DE LACERDA NEVES
CONTADORA
593.949.271-15
_____________________________________
ALEX JOSÉ DA ROCHA
TESOUREIRO
873.420.901-82

DECLARAÇÃO
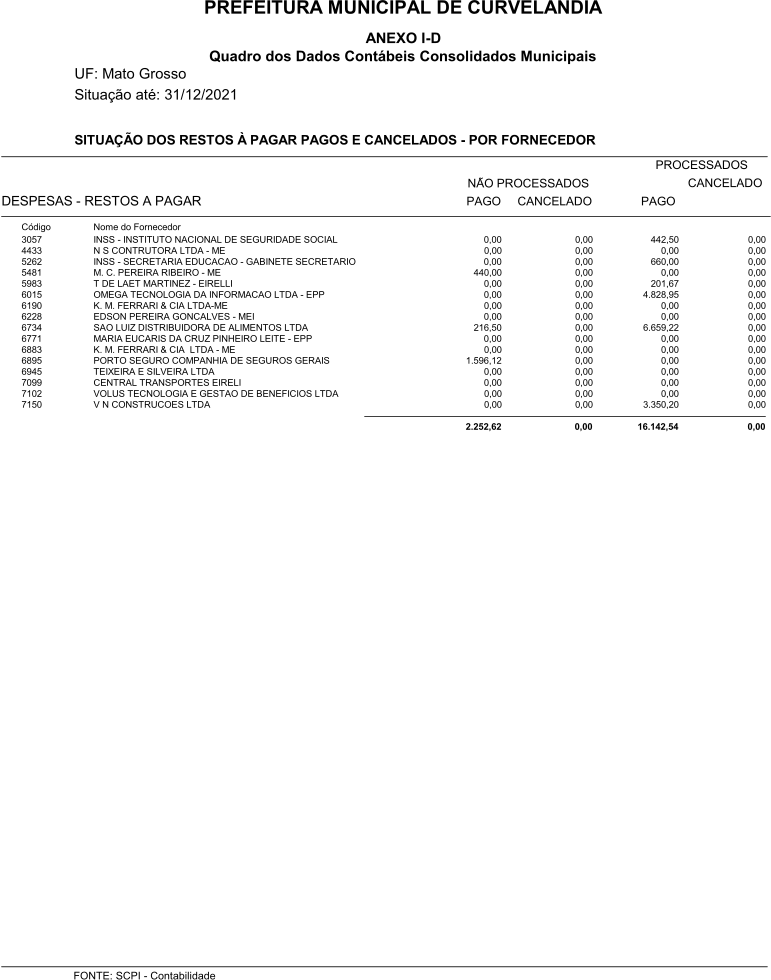
A PREFEITURA MUNICIPAL DE CURVELÂNDIA – MT, inscrita no CNPJ de nº 04.217.647/0001-20. DECLARA que não houve pagamento de Restos a Pagar relativos ao Fundeb 70% no exercício de 2021.
Por ser expressão da verdade, assinamos a presente declaração.
Curvelândia – MT, 15 de Fevereiro de 2022.
__________________________________
JADILSON ALVES DE SOUZA
PREFEITO
396.432.041-20
____________________________________
LUCIA MARIA DE LACERDA NEVES
CONTADORA
593.949.271-15
_____________________________________
ALEX JOSÉ DA ROCHA
TESOUREIRO
873.420.901-82
DECLARAÇÃO
A PREFEITURA MUNICIPAL DE CURVELÂNDIA – MT, inscrita no CNPJ de nº 04.217.647/0001-20. DECLARA que não houve pagamento de Restos a Pagar relativos ao Fundeb 30% no exercício de 2021.
Por ser expressão da verdade, assinamos a presente declaração.
Curvelândia – MT, 15 de Fevereiro de 2022.
__________________________________
JADILSON ALVES DE SOUZA
PREFEITO
396.432.041-20
____________________________________
LUCIA MARIA DE LACERDA NEVES
CONTADORA
593.949.271-15
_____________________________________
ALEX JOSÉ DA ROCHA
TESOUREIRO
873.420.901-82