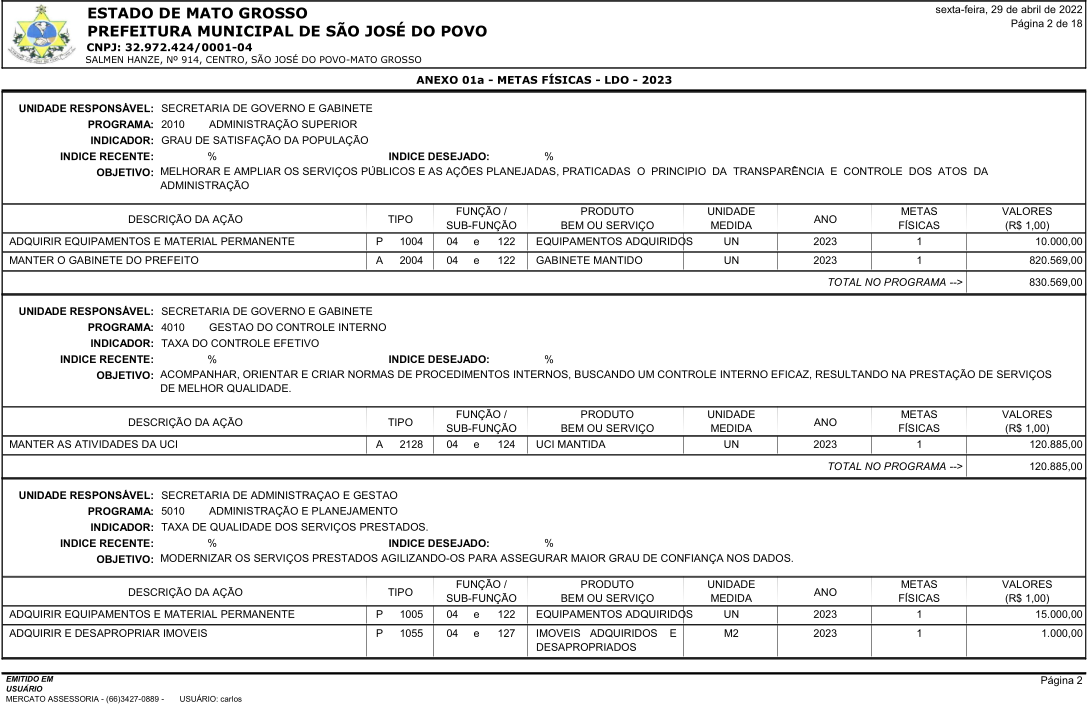
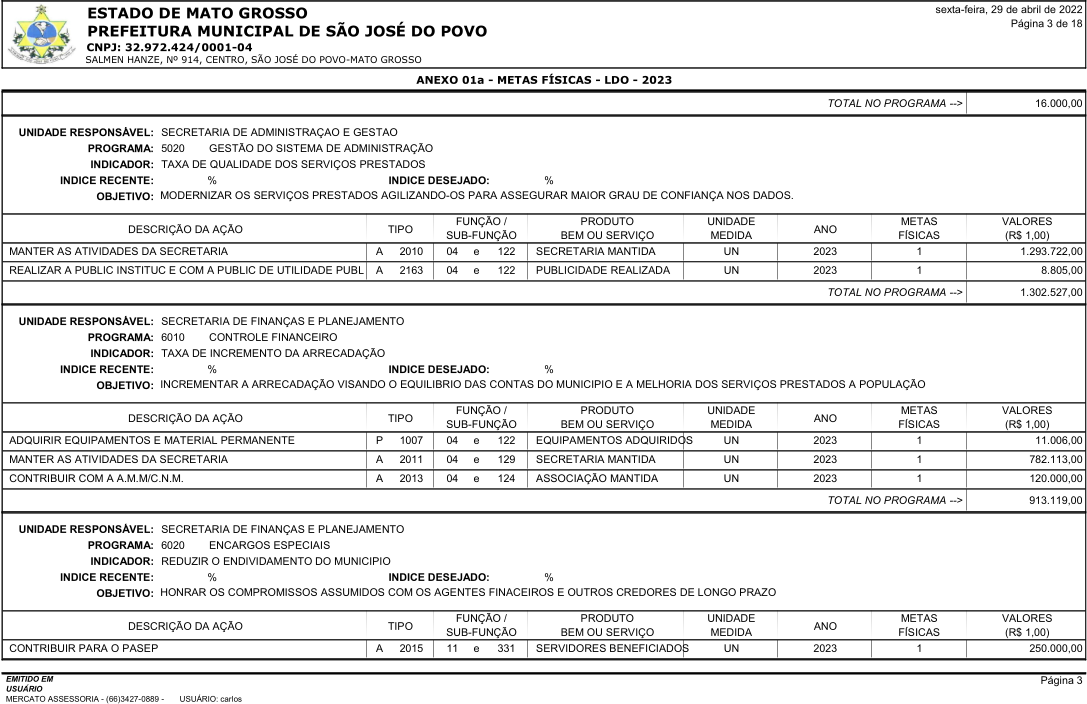
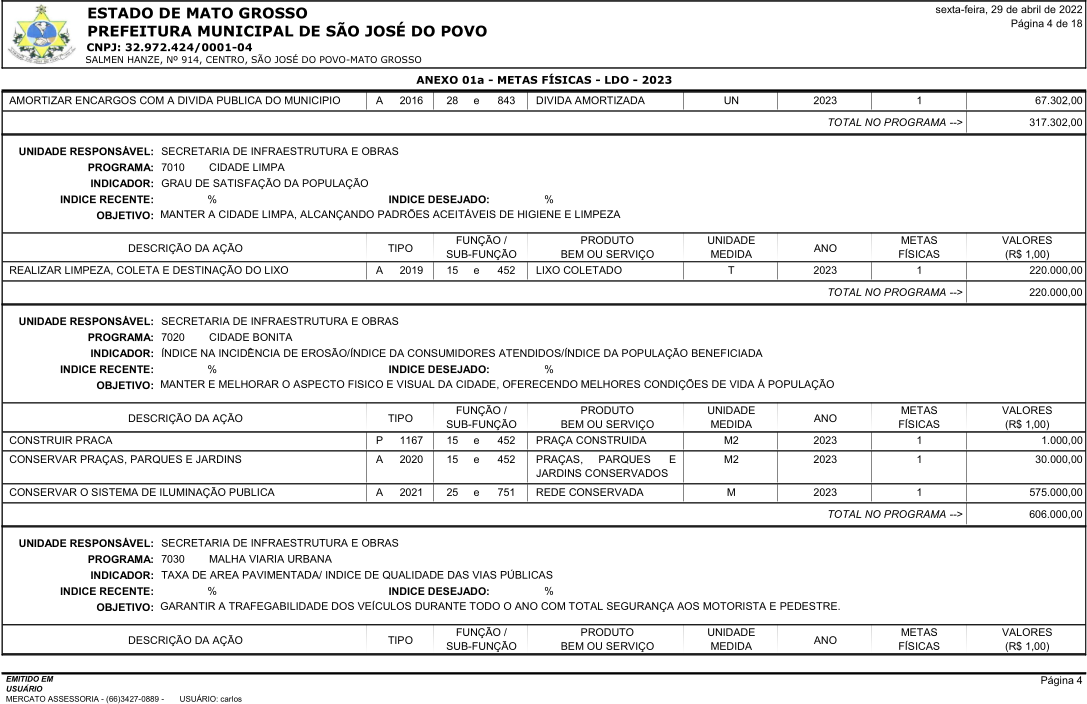
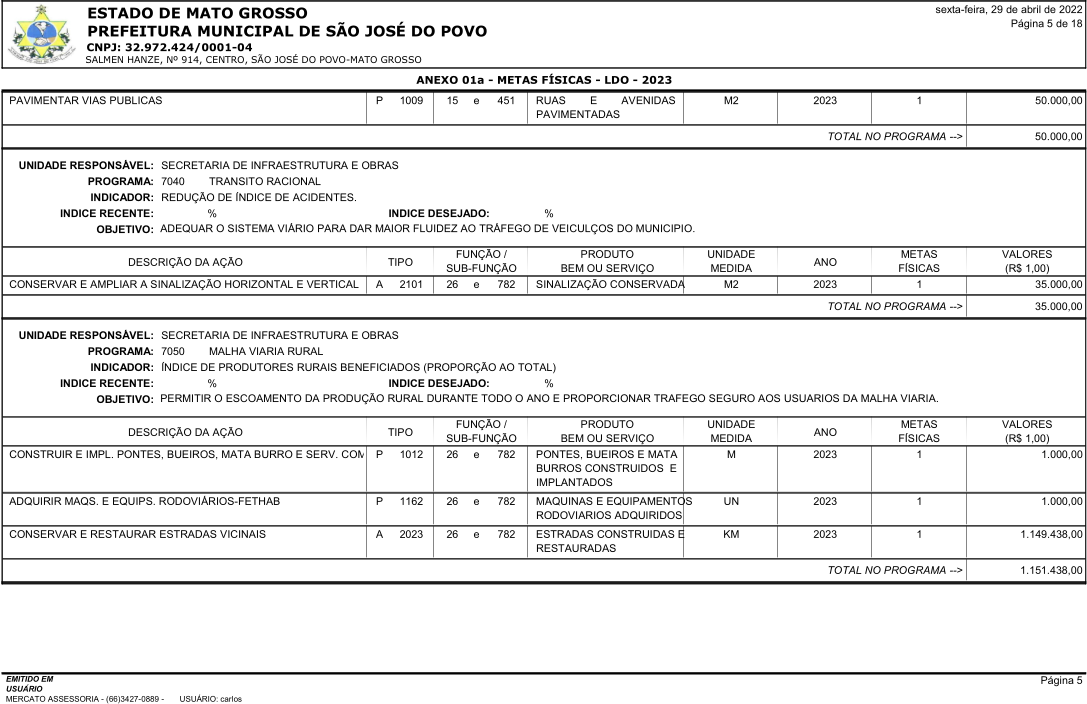
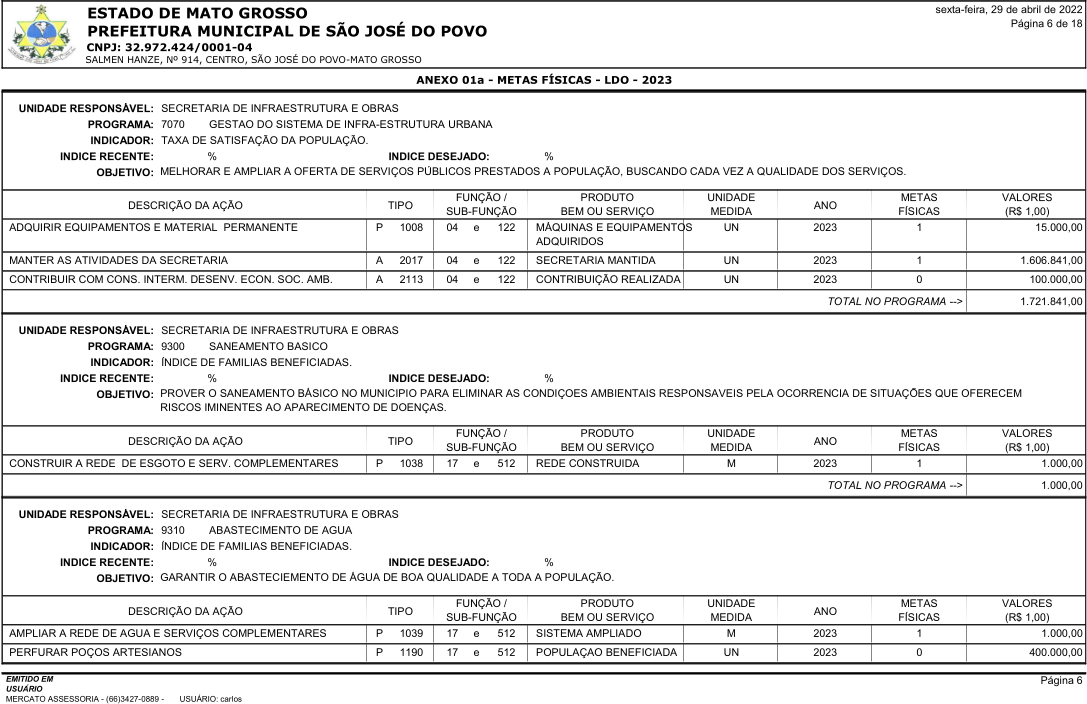
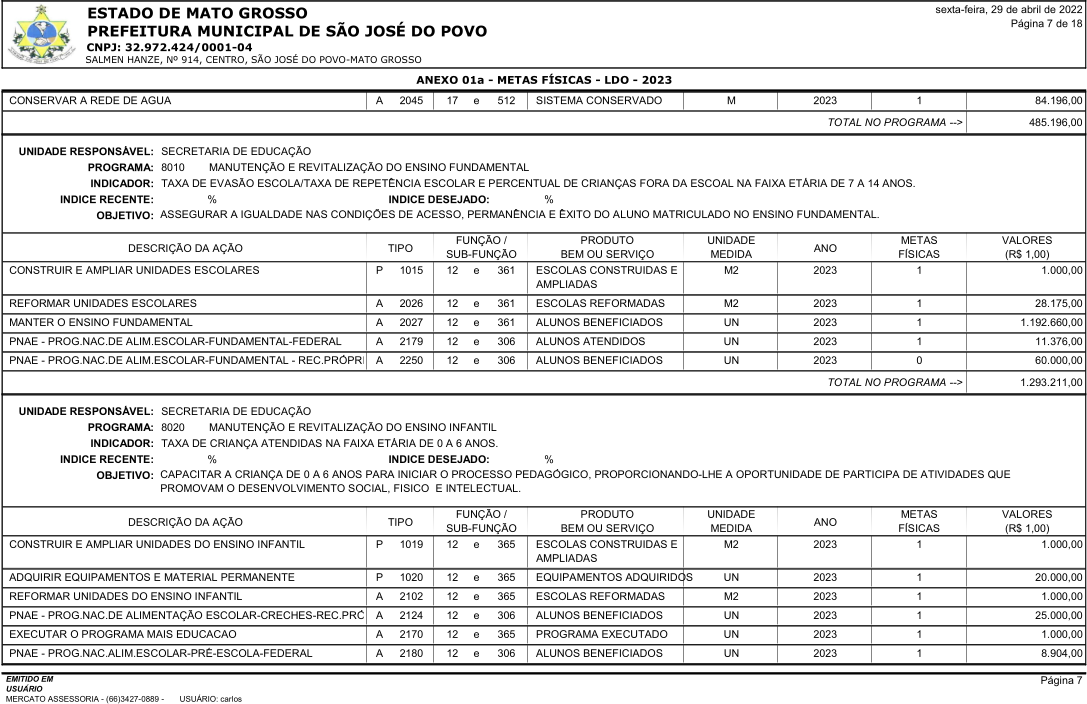
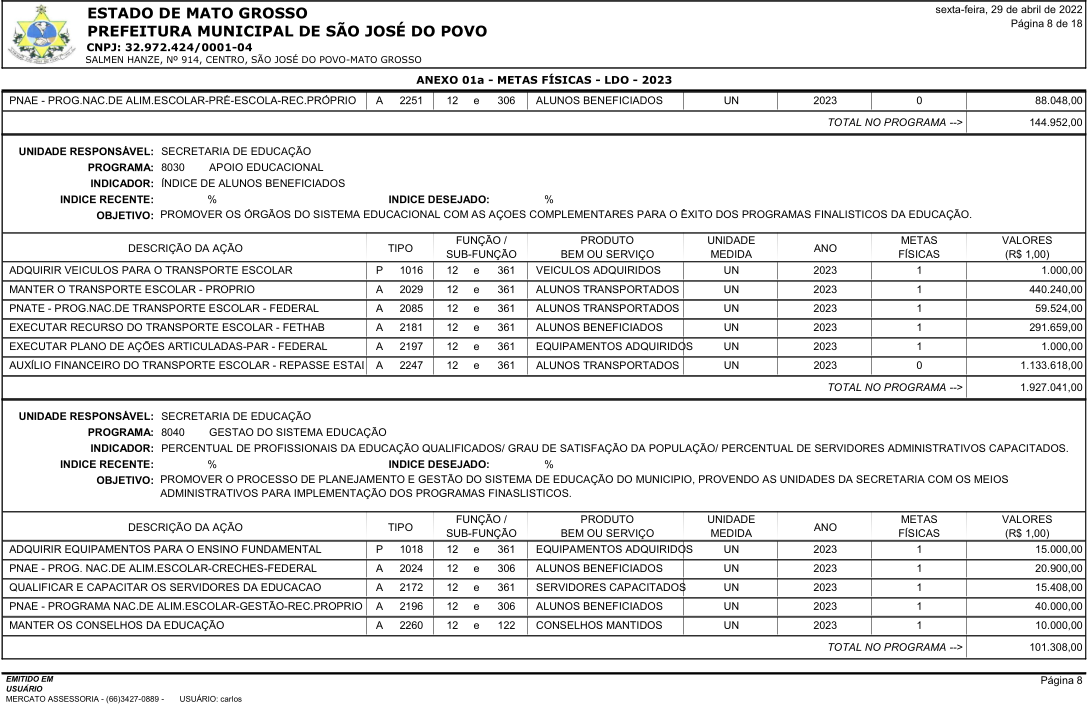
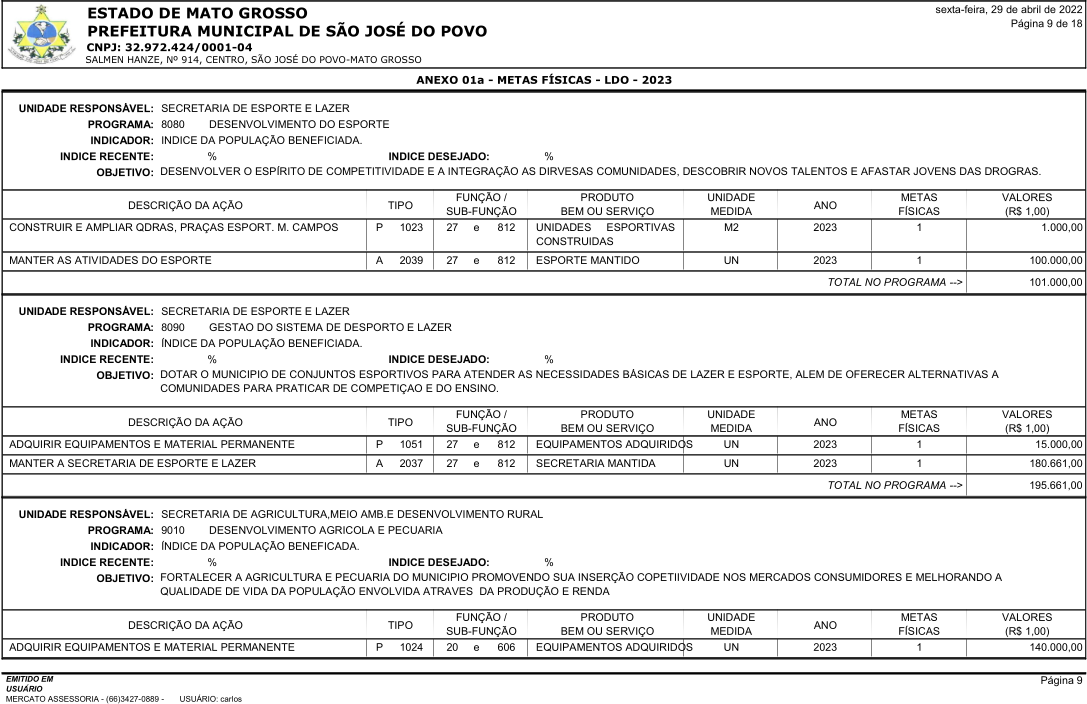
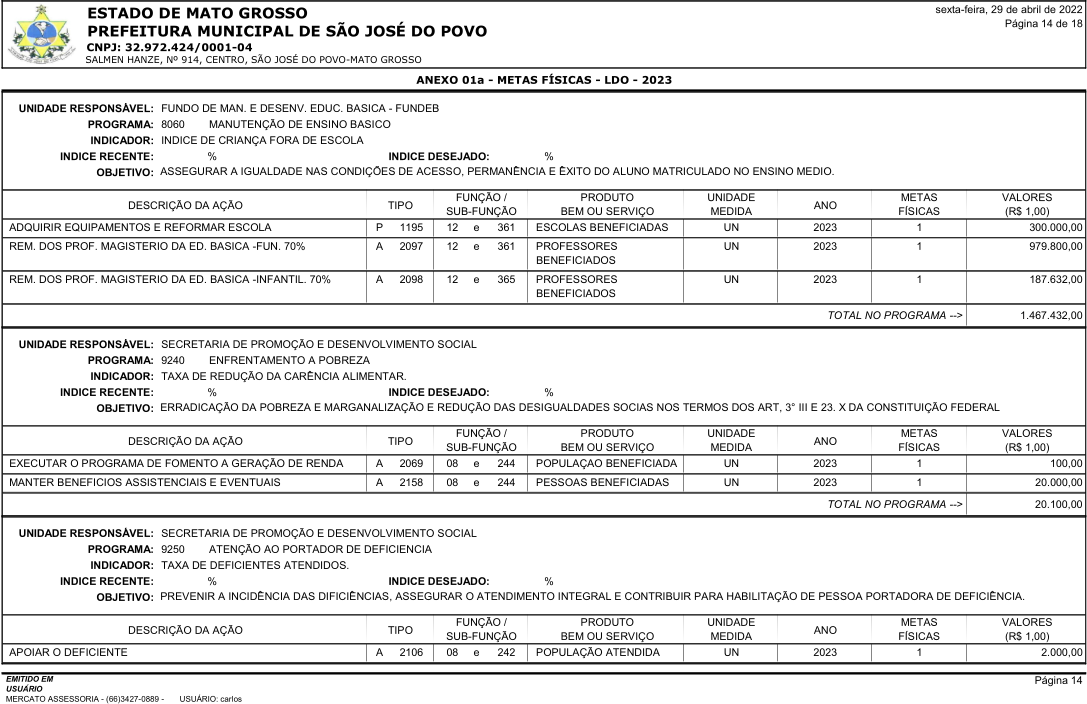
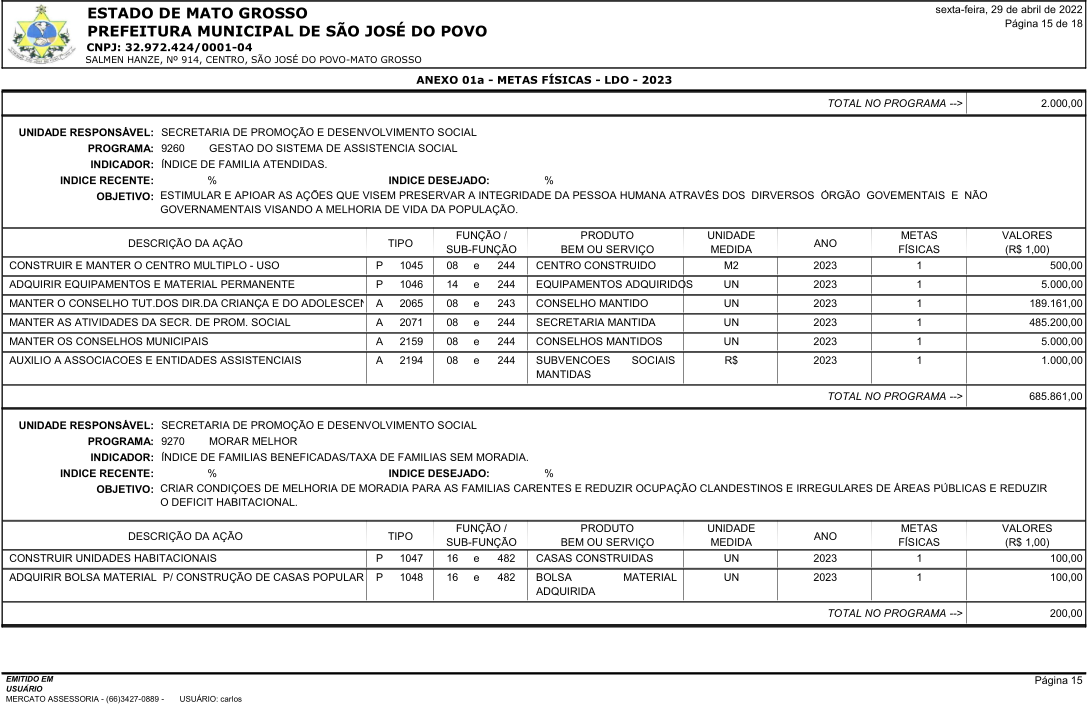
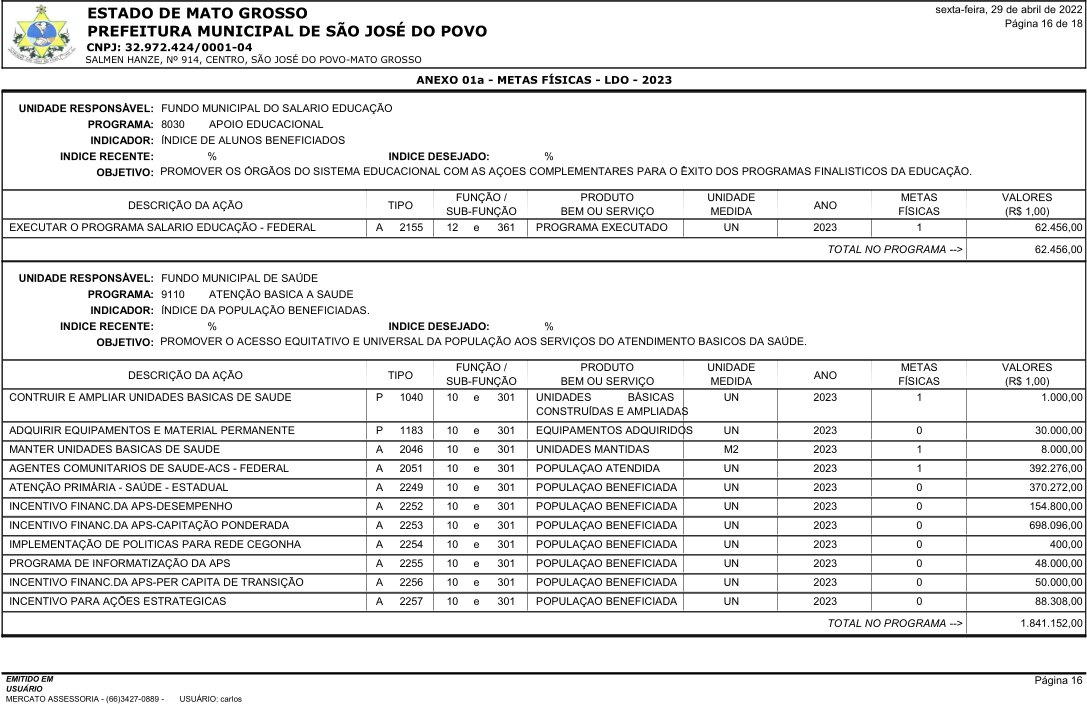
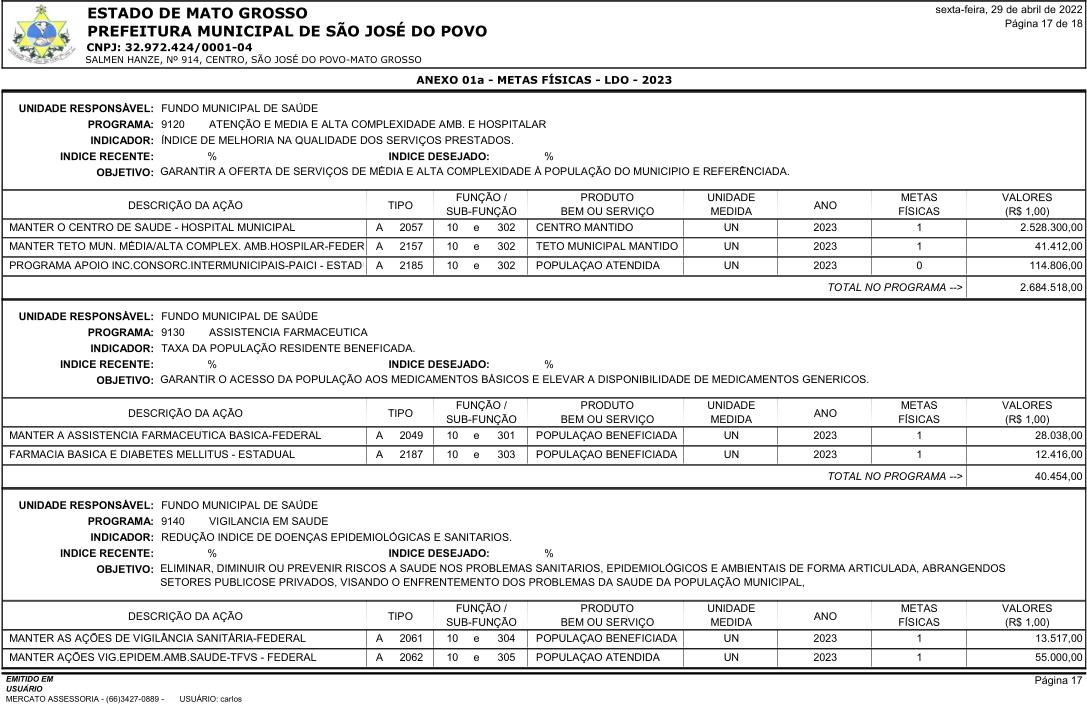
LEI DE Nº876/2022- DE 21 DE JULHO DE 2022 E ANEXOS
28 de Julho de 2022
Dispõe sobre as DIRETRIZES ORÇAMENTÁRIAS para elaboração da Lei Orçamentária para o exercício financeiro de 2.023 e dá outras providências.
O Prefeito Municipal de São José do Povo, Estado de Mato Grosso Sr. IVANILDO VILELA DA SILVA, no uso de suas atribuições legais.
FAZ SABER QUE A CÂMARA MUNICIPAL APROVOU E ELE SANCIONA E PROMULGA A SEGUINTE LEI
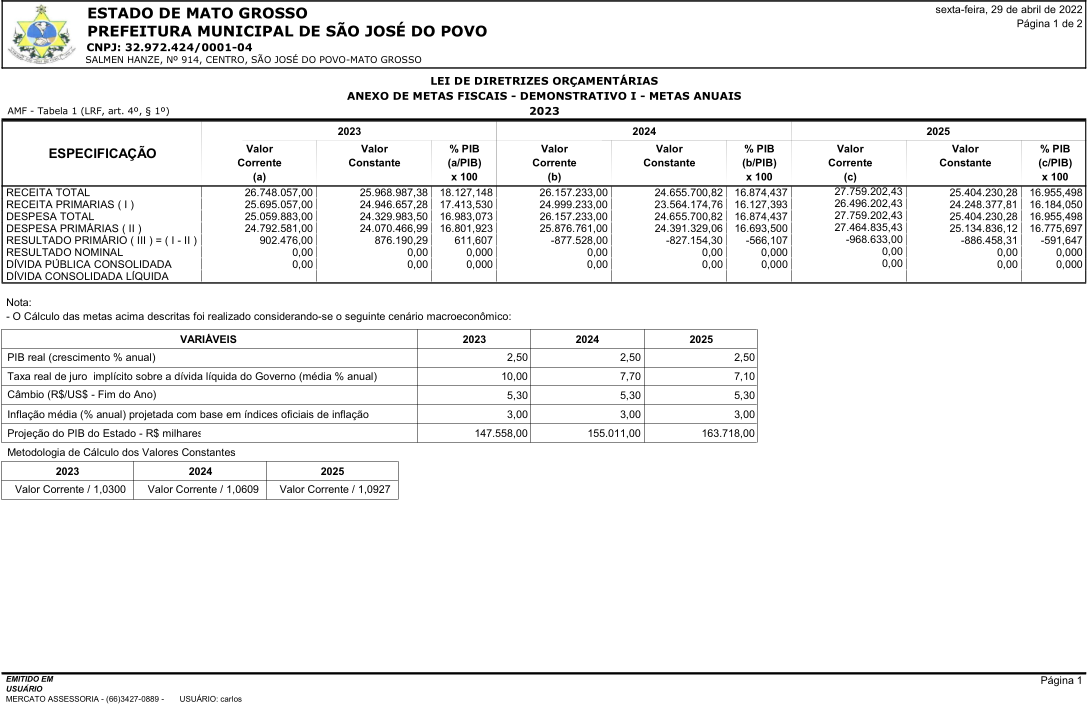
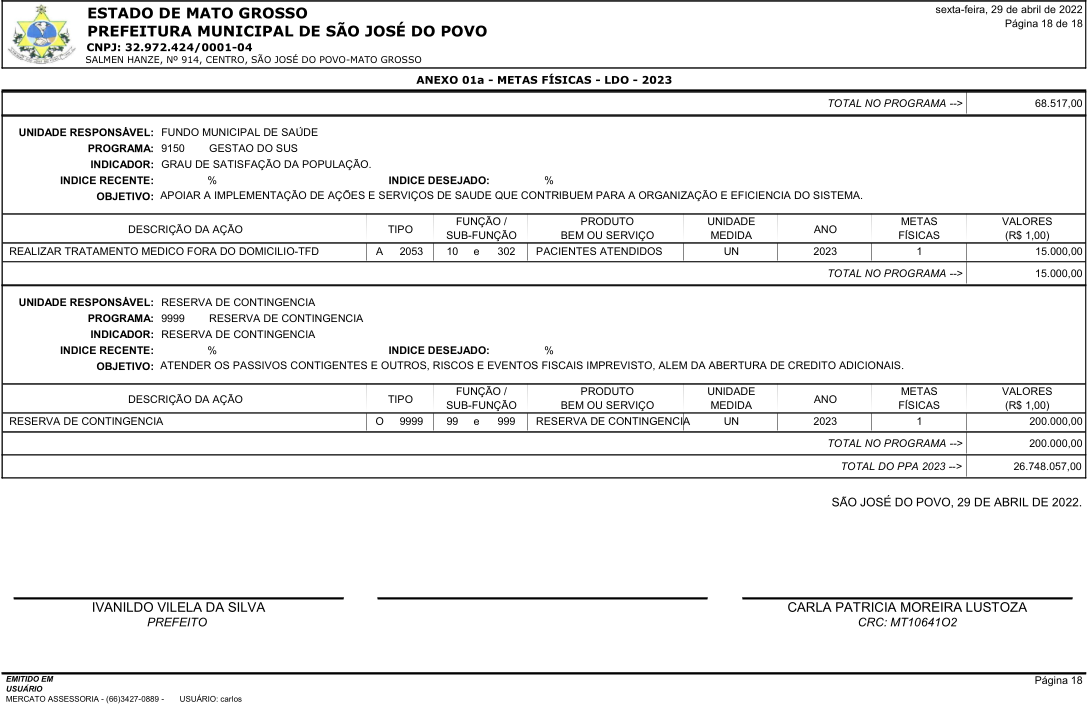
Art. 1º - Esta Lei fixa as Diretrizes Orçamentárias do Município para o exercício de 2023 no valor total de R$.26.748.057,00 (vinte e seis milhões setecentos e quarenta e oito mil cinquenta e sete reais), com estrita observância às diretrizes fixadas nesta Lei, aos princípios estabelecidos na Constituição Federal, na Lei Orgânica do Município de São José do Povo, à legislação vigente, em especial à Lei n.º 4.320/64 e a Lei Complementar 101, de 04 de maio de 2000 – Lei de Responsabilidade Fiscal e as recentes Portarias editadas pela Secretaria do Tesouro Nacional.
Parágrafo Único - A Lei Orçamentária Anual compreenderá:
a) Orçamento Fiscal;
b)Orçamento da Seguridade Social; e,
c)Orçamento de Investimento.
Art. 2º - O orçamento anual do Município abrange o Poder Executivo e Legislativo, seus Fundos, Órgão, Entidades da Administração Direta e Indireta, assim como a execução orçamentária obedecerá às diretrizes aqui estabelecidas.
Art. 3º - A proposta orçamentária do Município para 2023 observará as metas e prioridades da Administração Pública estabelecidas nas diretrizes que integram esta Lei, e nos anexos de metas fiscais, conforme o artigo 4º da Lei Complementar nº 101, de 04 de maio de 2000.
§ 1º – O montante das despesas será igual ao das receitas.
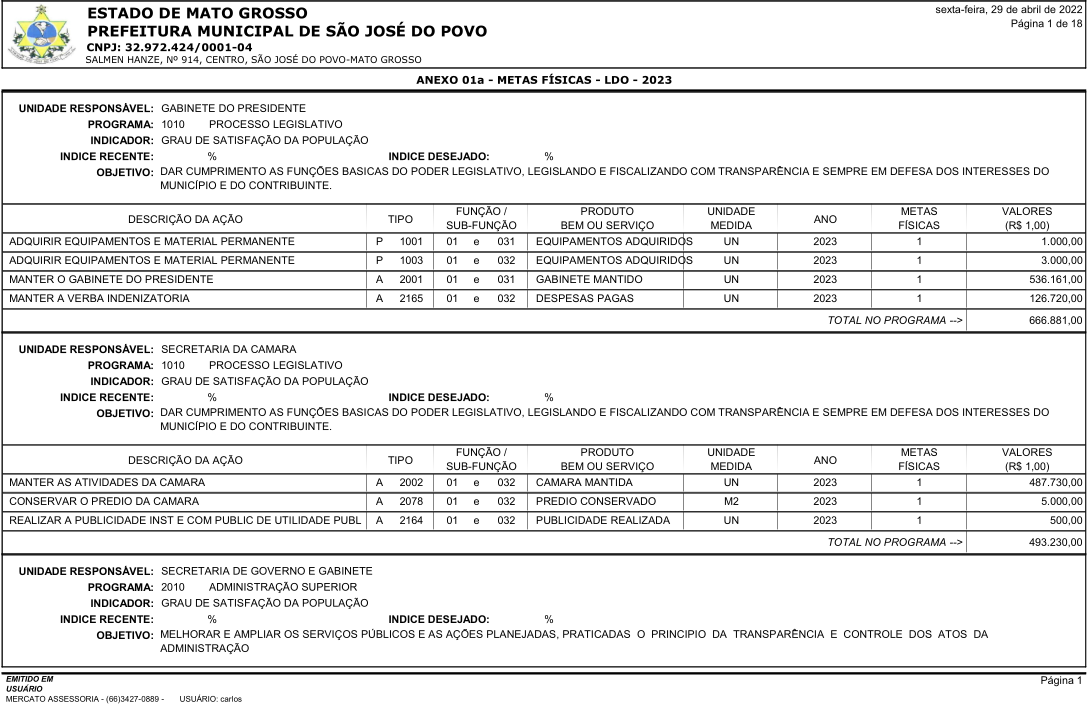
§ 2º – As metas e prioridades fixadas no Anexo de que trata este artigo terão preferência na alocação de recursos na Lei Orçamentária para 2023, não se constituindo, todavia, em limite à programação das despesas.
§ 3º - A execução das ações vinculadas às metas e às prioridades estará condicionada ao equilíbrio das contas públicas que constitui a base que irá assegurar as ações de desenvolvimento visando às melhorias do índice de desenvolvimento humano.
§ 4º – a Estimativa da receita e da despesa será com base na arrecadação de 2019; 2020 e 2021 e atual conjuntura econômica estadual e nacional, e os efeitos das modificações na legislação tributária.
§ 5º – Os pagamentos do serviço da dívida, de pessoal e encargos terão prioridade sobre as ações de expansão.
Art. 4 º - Para efeito desta Lei, entende-se por:
a) - PROGRAMA, o instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no plano plurianual;
b) – AÇÃO, um instrumento de programação para alcançar o objetivo de um programa, denominado por projeto, atividade e operação especial;
c) - ATIVIDADE, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto necessário à manutenção da ação de governo;
d) - PROJETO, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou aperfeiçoamento da ação de governo; e
e) - OPERAÇÃO ESPECIAL, as despesas que não contribuem para a manutenção das ações do governo, das quais não resulta um produto, e não geram contratação direta sob a forma de bens ou serviços;
f) – UNIDADE ORÇAMENTÁRIA, o menor nível de classificação institucional, agrupada em órgãos orçamentários, entendidos estes como os de maior nível da classificação institucional;
g) – EXECUÇÃO ORÇAMENTÁRIA, o empenho e a liquidação da despesa, inclusive sua inscrição em restos a pagar;
h) – EXECUÇÃO FINANCEIRA, o pagamento da despesa, inclusive dos restos a pagar já inscritos.
§ 1º - Cada programa identificará as ações necessárias para atingir os seus objetivos, sob forma de atividades e projetos, bem como as unidades orçamentárias responsáveis pela realização da ação.
§ 2º - Cada atividade, projeto e operação especial identificarão a função e a subfunção às quais se vincula, na forma do anexo que integra a Portaria nº 42, de 14 de abril de 1999, do Ministério do Orçamento e Gestão e alterações posteriores.
§ 3º - As categorias de programação de que trata esta Lei serão identificadas no projeto de lei orçamentária por programas, atividades, projetos ou operações especiais.
§ 4º - As atividades e projetos serão desdobrados exclusivamente para especificar a localização das respectivas ações, não podendo haver, por conseguinte, alteração da finalidade e da denominação da ação.
Art. 5º - O Projeto de Lei Orçamentária para 2023 será encaminhado ao Poder Legislativo até o dia 30 de setembro de 2022 e será composto de:
I – Texto da lei;
II – Consolidação dos quadros orçamentários;
III – Anexo dos orçamentos fiscal e da seguridade social, discriminando a receita e a despesa na forma definida na legislação pertinente e nesta Lei;
IV – Discriminação da Legislação da receita referente aos orçamentos fiscal e da seguridade social;
§ 1º - A Lei Orçamentária evidenciará as Receitas e Despesas de cada uma das Unidades Administrativas, identificadas com código da destinação dos recursos, especificando aquelas vinculadas a seus Fundos e ao Orçamento Fiscal, de Investimento e da Seguridade Social desdobrada às despesas por função, programa, projeto, atividade ou operações especiais e, quanto a sua natureza, por categoria econômica, grupo de natureza de despesa e modalidade de aplicação, tudo em conformidade com a Portaria 42/99 – STN, Portaria Interministerial n º 163/01, Portaria nº 003/08 – STN e alterações posteriores.
§ 2º - Integrarão a consolidação dos quadros orçamentários a que se refere o inciso II deste artigo, incluindo os complementos referenciados no art. 22, incisos III, IV, e parágrafo único da Lei nº 4.320/64, os seguintes demonstrativos:
I – Sumário geral da receita por fontes e das despesas por funções do Governo;
II – Quadro demonstrativo da receita e despesa segundo categorias econômicas, anexo I da Lei nº 4.320,64;
III – Receita segundo as categorias econômicas – Anexo 2 da Lei nº 4.320/64;
IV – Natureza da despesa segundo as categorias econômicas – Consolidação Geral – Anexo 2 da Lei nº 4.320/64;
V – Quadro discriminativo da receita, por fontes e respectiva legislação;
VI – Quadro das dotações por órgãos do Governo: Poder Legislativo e Poder Executivo;
VII – Quadro demonstrativo da despesa por órgãos, por unidade orçamentária, programa de trabalho – anexo 6 da Lei nº 4.320/64;
VIII – Quadro demonstrativo da despesa por programa anual de trabalho do Governo, por função governamental – Anexo 7 da Lei nº 4.320/64;
IX– Quadro demonstrativo da despesa por funções, subfunções e programas conforme o vínculo com os recursos – Anexo 8 da Lei nº 4.320/64;
X– Quadro demonstrativo das despesas por órgão e funções – Anexo 9 da Lei nº 4.320/64;
XI – Quadro demonstrativo da receita e planos de aplicação dos fundos especiais;
XII – Quadro demonstrativo do programa anual de trabalho do Governo em termos de realização de obras e de prestação de serviços;
XIII – Tabela explicativa da evolução da receita e da despesa – art. 22, inciso III da Lei nº 4.320/64;
XIV – Descrição sucinta de cada unidade administrativa e de suas principais finalidades, com a respectiva legislação;
XV – Demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e as metas constantes do anexo de metas fiscais, que integra a LDO;
XVI – Demonstrativo de medidas de compensação às renuncias de receita e ao aumento de despesas obrigatórias de caráter continuado.
Art. 6º - Para o atendimento do equilíbrio entre a receita e a despesa do Poder Executivo, a cada bimestre, avaliará o comportamento da receita real arrecadada, para que em caso negativo, aplicar o limitador de empenho, previsto no artigo 9º da Lei Complementar 101/2.000, tomando-se por base o percentual não realizado em relação à receita realizada no mesmo período do ano anterior.
§ 1º - Excluem do caput deste artigo as despesas que constituem obrigações constitucionais e legais do município e as despesas destinadas ao pagamento dos serviços da dívida.
§ 2º - No caso de limitação de empenho e de movimentação financeira de que trata o caput deste artigo, buscar-se-á preservar as despesas abaixo hierarquizadas:
I – com pessoal e encargos patronais;
II – com a conservação do patrimônio público, conforme prevê o disposto no artigo 45 da Lei Complementar nº 101/2000;
III – com pagamento da dívida pública e encargos.
Art. 7º - O Poder Legislativo encaminhará sua proposta orçamentária para 2.023, observadas as determinações contidas nesta Lei e no artigo 29-A da Constituição Federal, até o dia 31 de julho de 2022, para ser compatibilizada com os demais órgãos da Administração.
Art. 8º - A estimativa da receita que constará do projeto da Lei Orçamentária para o exercício de 2023 contemplará medidas de aperfeiçoamento da administração dos tributos municipais, com vistas à expansão de base de tributação e consequente aumento das receitas próprias.
Art. 9º - A estimativa da receita citada no artigo anterior levará em consideração, adicionalmente, o impacto de alteração na legislação do contribuinte e a justa distribuição de renda.
Art. 10 - Constituem as receitas do Município aquelas provenientes:
I - dos tributos de sua competência;
II - de atividades econômicas, que por sua conveniência possam ser executadas;
III - de transferência por força de mandamento constitucional, ou de convênios firmados com entidades privadas e governamentais em todas as esferas de governo, nacional ou internacional;
IV - de transferências voluntárias definidas pelo Governo Estadual e Federal;
V - de empréstimos tomados por antecipação da receita, autorizados por Lei;
VI - de empréstimos e financiamentos autorizados por Lei específica, vinculada as obras e/ou serviços públicos;
VII - de transferências do FUNDEB, de acordo com o art. 212-A da Constituição Federal, Lei nº14.113, de 2020 e demais legislações pertinentes.
VIII - de doações do setor privado destinado a programa de incentivo cultural e outros.
Parágrafo Único – Os estudos para definição dos Orçamentos da Receita deverão observar os efeitos da alteração da legislação tributária, incentivos fiscais autorizados, a inflação do período, o crescimento econômico, a ampliação da base de cálculo dos tributos e a sua evolução nos últimos três exercícios. (Art. 12 da LRF).
Art. 11 - A proposta orçamentária que o Poder Executivo encaminhará ao Poder Legislativo obedecerá às seguintes diretrizes:
I – a Lei Orçamentária não consignará dotação para investimento com duração superior a um exercício financeiro que não esteja previsto no plano plurianual ou em Lei que autorize a sua inclusão, conforme disposto no § 1º do artigo 167 da Constituição;
II – as obras em execução terão prioridade sobre novos projetos, não podendo ser paralisadas sem autorização Legislativa, salvo por insuficiência de recursos financeiros ou orçamentários;
III – as despesas com o pagamento da Dívida Pública, Encargos Sociais, de salários e Restos a Pagar, terão prioridade sobre as ações de expansão dos serviços públicos.
Art. 12 - As unidades orçamentárias não poderão ter consignado novos projetos se não estiverem adequadamente atendidos os em andamento e a seu cargo.
Parágrafo Único – Entende-se por adequadamente atendidos os projetos cuja realização física esteja conforme o cronograma físico-financeiro pactuado e em vigência.
Art. 13 – A proposta orçamentária anual atenderá às diretrizes gerais e aos princípios de unidade, universalidade e anualidade, não podendo o montante das despesas fixadas excederem a previsão da receita para o exercício.
Art. 14 – É vedada a inclusão, na Lei Orçamentária e em seus créditos adicionais, de quaisquer recursos do Município, para clubes e associações de servidores, permitidas, desde que atendida a legislação pertinente:
I- as subvenções sociais;
II- os auxílios; e,
III- as contribuições.
§ 1º - Para habilitar-se ao recebimento de recursos referidos nesse artigo a entidade privada sem fins lucrativos deverá apresentar requerimento ao Executivo Municipal, devidamente acompanhado de:
a) projeto que contenha as atividades que serão cobertas pelo recursos e que explicite o cronograma da realização das atividades;
b) declaração de funcionamento regular nos dois últimos anos, emitida no exercício de 2023, por, no mínimo, uma autoridade local; e,
c) comprovante de regularidade do mandato de sua diretoria.
§ 2º - As entidades privadas beneficiadas com recursos públicos do Município, a qualquer título, submeter-se-ão à fiscalização do Poder Público com a finalidade de verificar o cumprimento de metas e objetivos para os quais receberam os recursos.
§ 3º- A concessão de subvenções sociais, auxílios ou contribuições, dependerá de autorização legislativa através de lei específica, devendo os documentos elencados no § 1º deste artigo serem encaminhados ao Poder Legislativo juntamente com o respectivo projeto de lei.
§ 4º- As subvenções sociais somente poderão ser concedidas a entidades privadas sem fins lucrativos, de atividades de natureza continuada de atendimento direto ao público nas áreas de Assistência social, saúde ou educação, ou que estejam registradas no Conselho Nacional e Assistência Social.
§ 5º- As transferências de recursos a título de auxílios ou contribuições, previstos no art.12, § 6º da Lei Federal nº4.320, de 1964, somente poderão ser realizadas para entidades privadas sem fins lucrativos, desde que observado o previsto no §1º deste artigo, e também:
I- sejam de atendimento direto e gratuito ao público e voltadas para educação especial ou representativas da comunidade escolar, das escolas públicas estaduais e municipais da educação básica;
II- prestem atendimento direto e gratuito ao público nas áreas de assistência social, saúde, educação, cultura, esporte e lazer;
III- sejam voltadas ao atendimento de pessoas carentes de riscos social ou diretamente alcançadas por programas e ações de combate à pobreza e geração de trabalho e renda, nos casos em que ficar demonstrado que a entidade privada tem melhores condições que o Poder Público local para o desenvolvimento das ações pretendidas, devidamente justificado pelo órgão concedente responsável;
IV- ações não abrangidas nos incisos anteriores, relativas à clara economia do erário ou atendimento aos interesses locais e tradicionais, demonstrados a finalidade e o interesse público.
§ 6º- Não poderá ser concedida subvenção social, auxílio ou contribuição à entidade que não tenha efetuado a prestação de contas dos recursos anteriormente recebidos, nos prazos e condições fixadas, ou esteja em débito cm relação as tais prestações de contas decorrentes de sua responsabilidade.
§ 7º - As transferências efetuadas na forma de artigo deverão ser precedidas da celebração do respectivo termo de convênio, ajuste ou congênere.
Art. 15 - Para os efeitos da ressalva de que trata o artigo 16, § 3º, da Lei Complementar n.º 101/2000, consideram-se irrelevantes as despesas decorrentes da criação, expansão ou aperfeiçoamento de ação governamental cujo valor não ultrapasse, para aquisição de bens e serviços a 0,1% (zero um por cento) e para realização de obras e serviços de engenharia a 0,2% (zero dois por cento), da receita corrente do município de São José do Povo.
Art. 16 – No exercício de 2023, a concessão de qualquer vantagem, a criação de cargos, empregos e funções ou alteração de estrutura de carreiras, bem como a admissão ou contratação de pessoal, a qualquer título, poderá ser efetuados, em ambos os Poderes, desde que:
a) - haja prévia dotação orçamentária suficiente para atender às projeções de despesa de pessoal e aos acréscimos dela decorrentes;
b) - não provoquem desatendimento do limite legal de comprometimento aplicado às despesas com pessoal inativo;
c) - não possibilitem seja ultrapassado aos 95% (noventa e cinco por cento) do limite de gastos com pessoal do respectivo Poder;
d) - não desatendam a restrição imposta pelo artigo 71, da Lei Complementar nº 101/00.
Parágrafo Único. Os Projetosde Lei que versarem sobre a concessão de quaisquer vantagens, a criação de cargos, empregos e funções ou alterações de estrutura de carreiras, observado o disposto do caput deste artigo, somente poderão tramitar na câmara Municipal se estivessem acompanhados de uma declaração assinadas pelo Contador ou pela autoridade máxima do respectivo Poder, conforme o caso, na qual devera constar o percentual da receita líquida comprometido com o pagamento da despesa total com pessoal apurado no quadrimestre imediatamente anterior àquela vigente.
Art. 17 - Atingido o limite de despesa total com pessoal, previstos nos artigos 19 e 20 da Lei Complementar 101/2000, deverão os Poderes Executivo e Legislativo, aplicar o disposto nos artigos 22 e 23 do mesmo instrumento legal.
Art. 18 – A inclusão, na Lei Orçamentária Anual, de transferência de recursos do município para custeio de despesas de competência de outros entes da Federação somente poderá ocorrer em situações que envolvam claramente o atendimento de interesses locais, mediante convênio, acordo ou ajuste, de acordo com o estabelecido no art. 62 da Lei Complementar n.º 101/00.
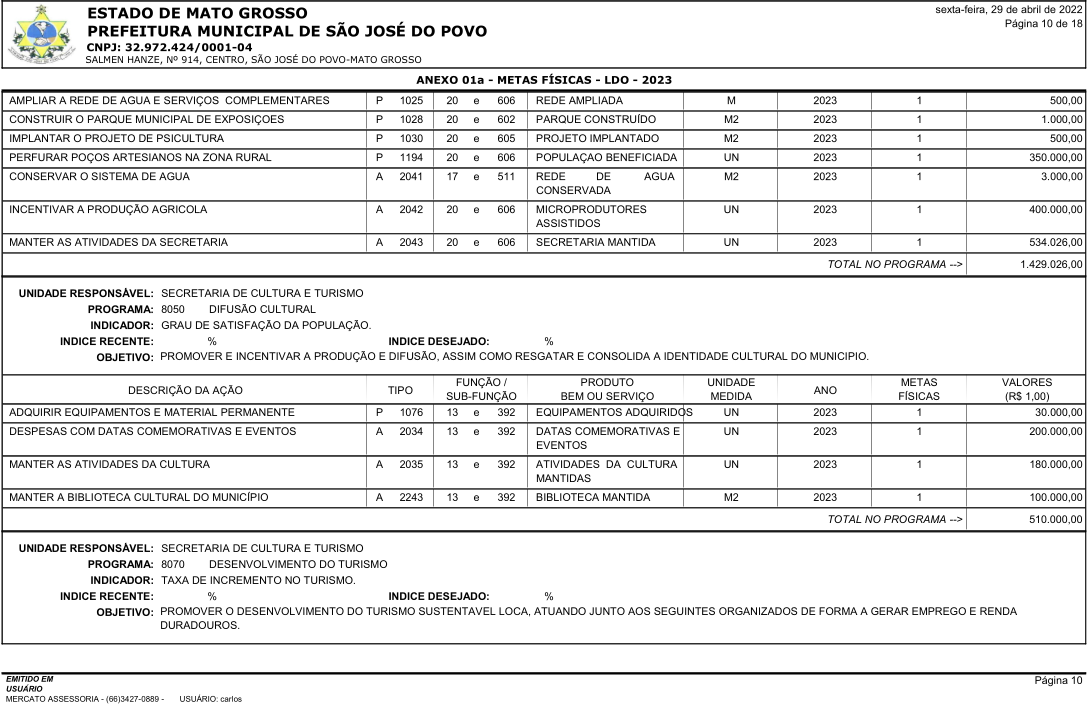
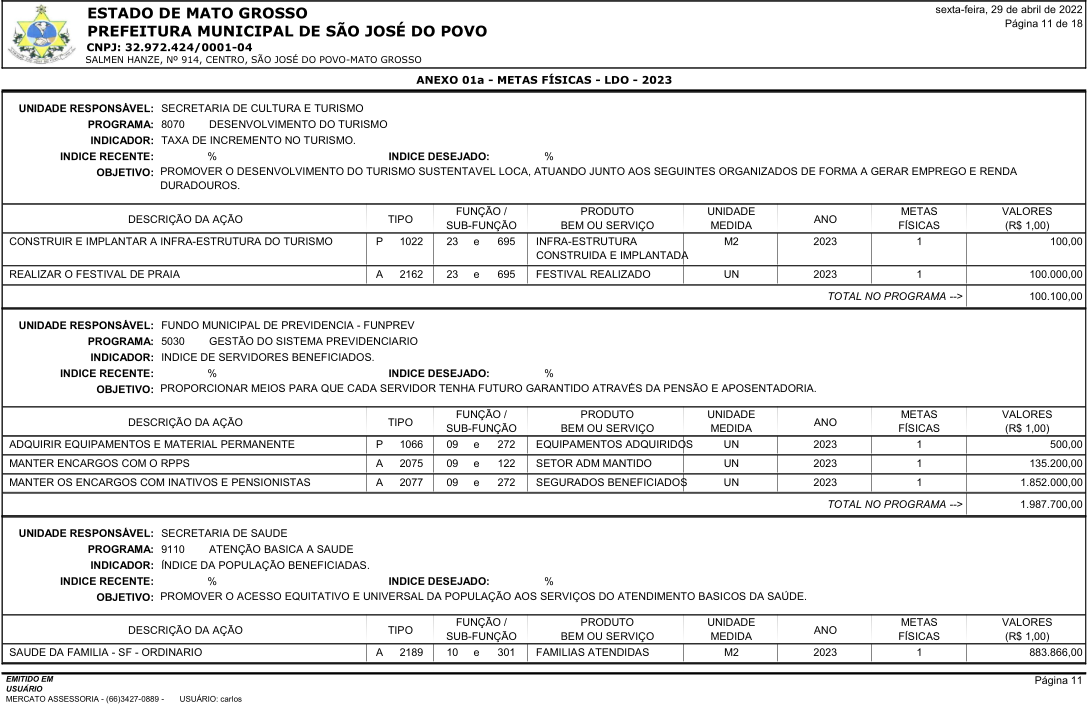
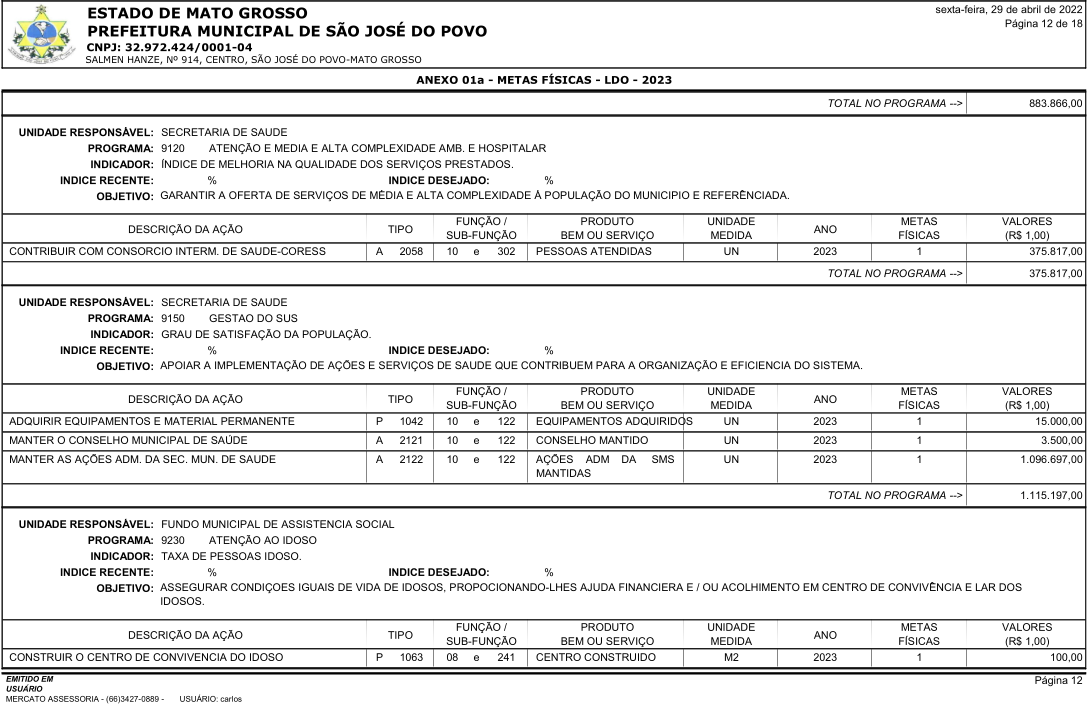
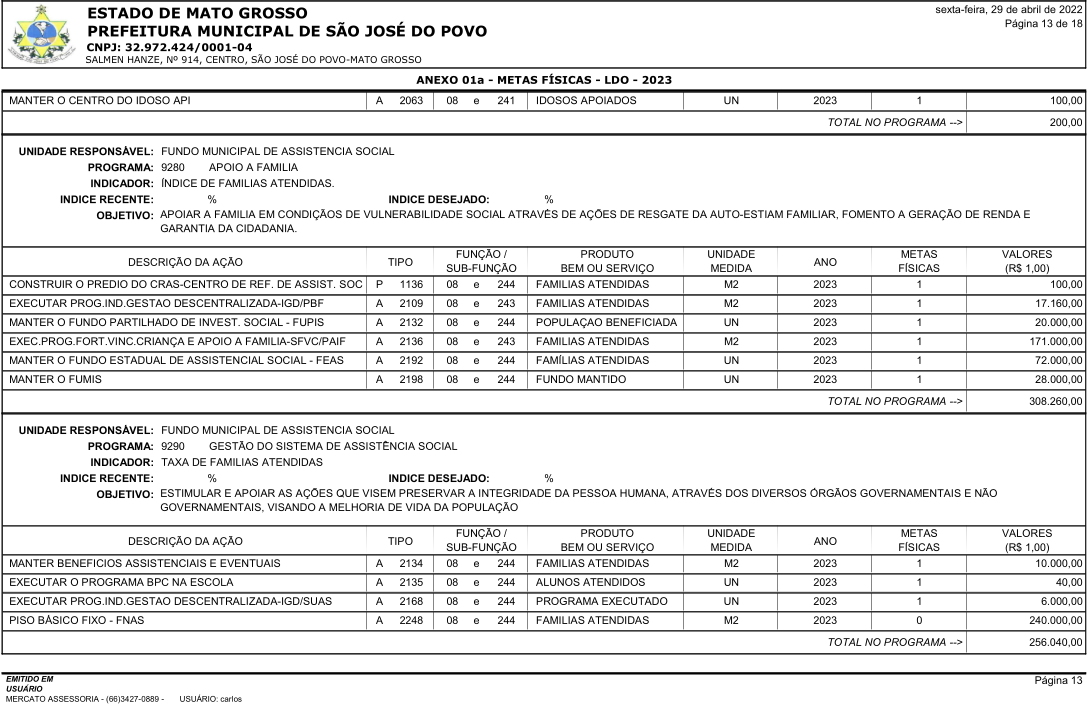
Art. 19 – As prioridades estabelecidas no Anexo I a presente Lei poderão ser ajustadas na proposta orçamentária, encaminhada através do Projeto de Lei Orçamentária Anual ao Poder Legislativo e estejam compatíveis com o Plano Plurianual.
Parágrafo Único – Os programas estabelecidos no Anexo I desta Lei terão prioridade sobre os ajustes verificados na Lei Orçamentária.
Art. 20 – A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de:
a) - estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes;
b) - declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a Lei Orçamentária anual e compatibilidade com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias.
Art. 21 – Se a arrecadação da receita estimada na Lei Orçamentária não observar em cada bimestre, o comportamento estabelecidos na programação financeira, ambos os Poderes determinarão limitação de suas despesas mediante a aplicação de redutor equivalente ao percentual de queda da arrecadação em face do valor programado considerado a receita acumulada do exercício, sobre o total dos créditos aprovados de cada Poder, observado a destinação de recursos, nas seguintes dotações: (Art. 9º da LRF)
I – Contrapartida para projetos ou atividades vinculados a recursos oriundos de fontes extraordinárias como convênios, operações de crédito, alienação de ativos, desde que ainda não comprometidos;
II – Obras em geral, desde que ainda não iniciadas;
III – Dotação para combustíveis destinada à frota de veículos dos setores de transportes, obras, serviços públicos e agricultura;
IV – Dotação para material de consumo e outros serviços de terceiros das diversas atividades.
§ 1º - O Poder Executivo encaminhará ao Legislativo, no prazo estabelecido no caput do art. 9º da Lei Complementar Federal nº 101/2000, as novas estimativas de receitas e despesas, demonstrando a necessidade da limitação de empenho e movimentação financeira nos percentuais e montantes estabelecidos;
§ 2º - O valor obtido será reduzido nas dotações escolhidas no âmbito de cada Poder, observado o disposto nesta Lei e na Lei Complementar Federal nº 101/2000.
§ 3º - Quando a queda na arrecadação se der dentre as receitas oriundas do FUNDEB ou de transferências dos Fundos Federal e Estadual de Saúde, a redução será procedida pelo Executivo, no âmbito exclusivo de seus créditos orçamentários.
§ 4º - Nenhum dos Poderes poderá limitar despesas que constituam obrigações constitucionais e legais do Município, inclusive as destinadas ao pagamento do serviço da dívida.
§ 5º - No caso de restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados dar-se-á de forma proporcional às relações efetivadas, por ato de cada Poder.
Art. 22 – Se a dívida consolidada do Município ultrapassar o respectivo limite ao final de um quadrimestre deverá ser a ele reconduzida até o término dos três subsequentes, na forma do artigo 31 da Lei Complementar nº 101/2000, cabendo a ambos os Poderes limitarem o empenhamento nas respectivas dotações, de maneira proporcional à participação no total orçamentário.
Art. 23 - O Projeto de Lei Orçamentária, para que a Sistemática da Responsabilidade na Gestão Fiscal possa atingir a sua Finalidade, que é o Equilíbrio das Contas Públicas, deve estar voltado para:
§ 1º - Através de Ação Planejada e Transparente, cumprir Metas de Qualidade e de Resultados entre Receitas e Despesas;
§ 2º - Mediante Prevenção de Riscos e Correção de Desvios, Obedecer a Limites e Condições no que tange a:
a) Renúncia de Receita;
b) Geração de Despesas com Pessoal, da Seguridade Social e Outras;
c) Dívidas Consolidada e Mobiliária;
d) Operações de Crédito, inclusive por Antecipação de Receita - ARO;
e) Concessão de Garantia:
f) Inscrição em Restos a Pagar.
Art. 24 – Para possibilitar o atendimento das metas e prioridade fixadas no Anexo I desta Lei ou dos programas incluídos na Lei Orçamentária, nos termos do artigo 7º da Lei nº 4.320, de 1964, fica o Poder Executivo autorizado proceder à abertura de créditos adicionais suplementares, no seu orçamento de 2.023, até o limite de até 15% (quinze por cento) do total da sua despesa orçamentária fixada, considerando-se recursos para fim deste artigo, desde que não comprometidos, os previstos no artigo 43 e seus incisos da referida lei.
§ 1º Todas as propostas de abertura de créditos adicionais a serem enviadas ao Poder Legislativo, durante o exercício de 2023, deverão obrigatoriamente trazer o detalhamento das dotações a serem reforçadas e das dotações a serem anuladas.
§ 2º Sempre que o Presidente da Câmara Municipal solicitar, fica o Poder Executivo Municipal obrigado a proceder a abertura de créditos adicionais suplementares, no orçamento daquele Poder, relativo ao exercício de 2023, até o limite de 15% (quinze por cento) do total da despesa orçamentária fixada para o Poder Legislativo.
§3º Todo e qualquer decreto expedido pelo Executivo Municipal, referente ao orçamento anual, deverá ser enviado à Câmara Municipal, em, no máximo, 5 (cinco) dias úteis, contados da data da expedição.
Art. 25 – O Executivo Municipal, após autorização legislativa, poderá conceder ou ampliar benefício fiscal de natureza tributária com vistas a estimular o crescimento econômico, a geração de emprego e renda, ou beneficiar contribuintes integrantes de classes menos favorecidas ou conceder anistia para estimular a cobrança da dívida ativa, devendo o respectivo projeto de lei estar acompanhado da estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na Lei de Diretrizes Orçamentárias e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da Lei Orçamentária, na forma do artigo 12 da Lei Complementar nº 101, de 2000, e de que não afetará as metas de resultados fiscais previstas no Anexo de Metas Fiscais da Lei de Diretrizes Orçamentárias; e,
II - apresentação de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributos ou contribuição.
§ 1º - A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
§ 2º - Se o ato de concessão ou ampliação do incentivo ou benefício de que trata o caput deste artigo decorrer da condição contida no inciso II, o benefício só entrará em vigor quando implementadas as medidas referidas no mencionado inciso.
§ 3º - O disposto neste artigo não se aplica ao cancelamento de débito cujo montante seja inferior ao dos respectivos custos de cobrança.
Art. 26 – No decorrer da execução orçamentária do exercício de 2023, no âmbito de cada Poder, fica autorizada através de lei, a fixação de um índice de aumento de vencimento dos servidores públicos municipais, caso seja constatado excesso efetivo de arrecadação que eleve a receita corrente líquida, observados os limites estabelecidos no Artigo 20, Inciso II, da Lei Complementar nº 101, 04/05/2000 e desde que compatível com a meta de resultado primário do Anexo de Metas Fiscais.
Art. 27 - O Poder Executivo, tendo em vista a capacidade financeira do Município, procederá à seleção de prioridades estabelecidas no Plano Plurianual e nesta Lei, a serem incluídas na proposta orçamentária, podendo, se necessário, incluir programas e/ou ações não elencados, desde que financiados com recursos de outras esferas de governo.
§ 1º - As prioridades estabelecidas no Anexo I da presente Lei poderão ser ajustadas à proposta orçamentária, desde que plenamente justificadas.
§ 2º – Os programas estabelecidos no Anexo I desta Lei terão prioridade sobre os ajustes verificados na Lei Orçamentária.
§ 3º - Ocorrendo a inclusão de novos programas e/ou ações na elaboração da proposta orçamentária, fica o Poder Executivo autorizado a proceder às adequações necessárias nas respectivas Leis, através da emissão de ato próprio.
Art. 28 - No Orçamento Anual do Município constarão obrigatoriamente:
I - recursos destinados à manutenção do Poder Legislativo;
II - recursos destinados ao pagamento da dívida municipal e seus serviços;
III - recursos destinados à cobertura de Precatória, conforme dispõe o artigo 100 da Constituição Federal;
IV - recursos para pagamento de pessoal e seus encargos;
V - recursos destinados à capacitação, treinamento, desenvolvimento, aperfeiçoamento e reciclagem profissional dos servidores públicos, visando à qualidade e a produtividade dos serviços;
VI - recursos destinados à manutenção e desenvolvimento do ensino, conforme artigo 212 da Constituição Federal;
VII - recursos destinados à manutenção do Fundo de Manutenção e Desenvolvimento da Educação Básica e Valorização dos Profissionais da Educação – FUNDEB, conforme estabelecido no art. 212-A da Constituição Federal, na Lei nº 14.113, de 2020 e demais legislações pertinentes;
VIII - recursos destinados à manutenção dos demais fundos previstos na estrutura administrativa e orçamentária para o exercício de 2023;
IX - recursos destinados a autarquias.
X - recursos destinados a manutenção das ações e serviços públicos de saúde, de acordo com o disposto no art. 198, §2º da Constituição Federal;
Art. 29 – O Orçamento da Seguridade Social compreenderá as dotações destinadas a atender às ações de saúde, previdência e assistência social e conterá, dentre outros, com recursos provenientes de receitas próprias dos órgãos, fundos e entidades que integram exclusivamente este orçamento.
Art. 30 – Ficam vedados quaisquer procedimentos pelos ordenadores de despesas que viabilizem a execução de despesas sem comprovada e suficiente disponibilidade de dotação orçamentária e financeira.
Art. 31 – As alterações orçamentárias relativas à modalidade de aplicação em qualquer grupo de despesas aprovadas na lei orçamentária e em seus créditos adicionais constante nos itens I, II, III, § 1º, art. 43, poderá ser modificados e utilizados pelo poder executivo, mediante a edição de decreto, aprovando a alteração no quadro de detalhamento de despesas.
Art. 32 – As alterações decorrentes da abertura de créditos adicionais integrarão o quadro de detalhamento de despesas.
Art. 33 – Ao projeto de Lei Orçamentária somente não poderão ser apresentadas emendas quando:
I - anulem o valor de dotações orçamentárias com recursos provenientes de:
a) recursos vinculados;
b) recursos próprios de entidades da administração indireta, exceto quando suplementados para a própria entidade;
II. – forem relativas a:
§ dotação para pessoal e encargos sociais;
§ serviços da dívida;
§ contrapartida obrigatória do Tesouro Municipal a recursos de transferências do Estado e da União e de financiamentos.
Art. 34 – Nas emendas relativas à transposição de recursos dentro das unidades orçamentárias e entre elas, as alterações serão iniciadas nos projetos ou atividades com as dotações deduzidas e concluídas nos projetos ou atividades com as dotações acrescidas.
Art. 35 – Durante a execução orçamentária do exercício de 2023, não poderão ser canceladas as dotações previstas para pessoal e encargos sociais e serviços da dívida, visando atender créditos adicionais com outras finalidades, salvo se comprovada a existência de valores excedentes nas respectivas dotações.
Art. 36 – A inclusão de recursos na Lei Orçamentária de 2023, para o pagamento de precatórios será realizada em conformidade com o que preceitua o art. 100 e seus parágrafos, e o disposto no art. 78 do Ato das Disposições Constitucionais Transitórias da Constituição Federal.
Parágrafo Único – Os órgãos e entidades da administração pública submeterão os processos referentes a pagamento de precatórios à apreciação da Assessoria Jurídica do Município, com vistas ao atendimento da requisição judicial.
Art. 37 - O Projeto de Lei Orçamentária deve primar pela Responsabilidade na Gestão Fiscal, atentando para a Ação Planejada e Transparente, direcionada para a Prevenção de Riscos e a Correção de Desvios capazes de afetar o Equilíbrio das Contas Públicas, observando o princípio da publicidade e permitindo-se amplo acesso da sociedade a todas as informações relativas a cada uma dessas etapas, bem como levar em conta a obtenção dos resultados previstos no Anexo de Metas Fiscais.
Art. 38 - A LOA - Lei Orçamentária Anual não conterá dispositivo estranho:
I- À previsão da Receita;
II- À fixação da Despesa.
Parágrafo Único - Não se inclui na proibição a autorização para abertura de Créditos Suplementares e contratação de Operações de Crédito, ainda que por ARO - Antecipação de Receita Orçamentária, nos termos da lei.
Art. 39 - O projeto de LOA - Lei Orçamentária Anual deverá ser elaborado de forma compatível com o PPA - Plano Plurianual, com a LDO - Lei de Diretrizes Orçamentárias e com as normas estabelecidas pela Lei de Responsabilidade na Gestão Fiscal.
Art. 40 - As Emendas ao Projeto de LOA - Lei do Orçamento Anual ou aos Projetos que o modifiquem somente poderão ser aprovadas caso:
I - Sejam Compatíveis com o PPA - Plano Plurianual e com a LDO - Lei de Diretrizes Orçamentárias;
II - Indiquem os recursos necessários, admitidos, apenas, os provenientes, de Anulação de Despesas, excluídas, as que incidam sobre:
a) Dotações, para Pessoal e seus Encargos;
b) Serviço da Dívida;
III - Sejam Relacionadas:
a) Com a correção de erros ou omissões;
b) Com os dispositivos do texto do Projeto de Lei.
Art. 41 – Até 31 de outubro de 2.022 o Executivo poderá submeter ao Legislativo propostas de Alteração da Legislação tributária, que objetivem propiciar condições para o cumprimento de metas bimestrais de arrecadação, a serem implementadas na forma do artigo 13 da Lei Complementar n.º 101/00.
I – revisão das taxas, observando sua adequação aos custos dos serviços prestados;
II– revisão da planta genérica de valores dos imóveis urbanos;
III – imposto sobre Transmissão Inter Vivos e de Bens Imóveis e de Direitos Reais sobre Imóveis;
IV – revisão das alíquotas do Imposto sobre os Serviços de Qualquer Natureza;
V – revisão das alíquotas do IPTU;
VI – instituição de taxas pela utilização efetiva ou potencial de serviços específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição;
VII – revisão das isenções dos tributos municipais, para manter o interesse público e a justiça social.
Parágrafo único. Ocorrendo alterações na legislação tributária, o Poder Executivo procederá aos devidos ajustes orçamentários, incorporando ao orçamento municipal, mediante abertura de créditos adicionas no decorrer do exercício, após autorização legislativa.
Art. 42 - O Poder Executivo realizará estudos visando à definição de sistema de controle de custos e avaliação de resultados das ações de governo, observada a legislação vigente.
§ 1º – A alocação de recursos na Lei Orçamentária Anual será feita diretamente à unidade orçamentária responsável pela sua execução, de modo a evidenciar o custo das ações e propiciar a correta avaliação dos resultados.
§ 2º - O controle e custos das ações desenvolvidas pelo Poder Público Municipal de que trata o artigo 50, § 3º da Lei de Responsabilidade Fiscal, serão desenvolvidos de forma a apurar os gastos dos serviços, tais como: dos programas, das ações, do m² das pavimentações, do aluno/ano do ensino básico, do aluno/ano do transporte escolar, do aluno/ano com merenda escolar, da destinação final da tonelada de lixo, do atendimento nas unidades de saúde, entre outros (Art. 4º, I “e” da LRF).
§ 3º - Os gastos serão apurados através das operações orçamentárias, tomando-se por base as metas físicas previstas nas planilhas das despesas e nas metas físicas realizadas e apuradas ao final do exercício.
Art. 43 – Se a despesa de pessoal atingir o nível de que trata o parágrafo único do art. 22 da Lei Complementar nº 101, de 04 de maio de 2000, a contratação de hora extra; fica restrita a necessidades emergenciais das áreas de educação, saúde e de saneamento.
Parágrafo único – Nos casos de necessidade temporária, de excepcional interesse público, devidamente justificado pela autoridade competente, a Administração Municipal poderá autorizar a realização de horas extras pelos servidores quando as despesas com pessoal excederem a 95% do limite estabelecido no art. 20, III da Lei de Responsabilidade Fiscal. (Art. 22, § único, V da LRF).
Art. 44 – O Executivo Municipal adotará as seguintes medidas para reduzir as despesas com pessoal caso ultrapassem os limites estabelecidos na Lei de Responsabilidade Fiscal. (Art. 19 e 20 da LRF).
I – eliminação de vantagens concedidas a servidores;
II – eliminação das despesas com horas extras;
III – exoneração de servidores ocupantes de cargo em comissão;
IV – demissão de servidores admitidos em caráter temporário.
Art. 45 – Para efeito desta lei e registros contábeis, entende-se com terceirização de mão de obra referente substituição de servidores de que trata o art. 18, § 1º da LRF, a contratação de mão de obra cujas atividades ou funções guardem relação com atividades ou funções previstas no Plano de Cargos da Administração Municipal de São José do Povo, ou ainda, atividades próprias da Administração Pública Municipal, desde que, em ambos os casos, não haja utilização de materiais ou equipamentos de propriedade do contratado ou de terceiros, observando as atualizações da lei federal.
Parágrafo Único – Quando a contratação de mão de obra envolver também fornecimento de materiais ou utilização de equipamentos de propriedade do contratado ou de terceiros, por não caracterizar substituição de servidores, a despesa será classificada em outros elementos de despesa que não o “34 – Outras Despesas de Pessoal decorrentes de Contratos de Terceirização”.
Art. 46 – O Poder Executivo adotará, durante o exercício de 2023, as medidas que se fizerem necessárias, observados os dispositivos legais para dinamizar, operacionalizar e equilibrar a execução da Lei Orçamentária.
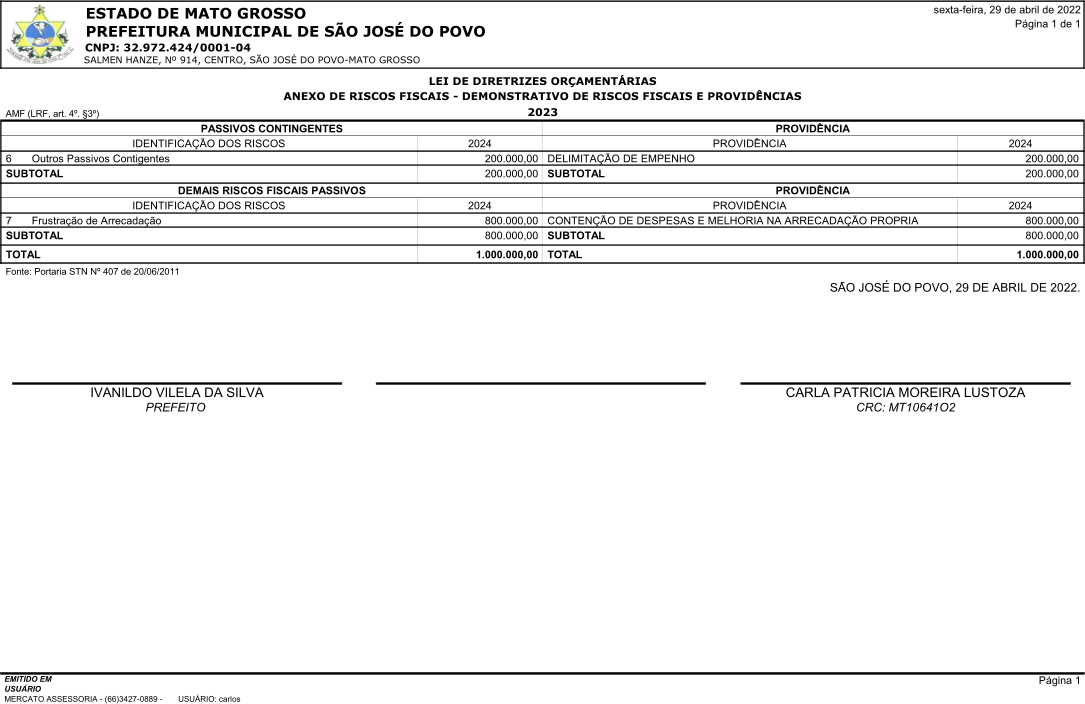
Art. 47 – A Lei Orçamentária conterá dotação para Reserva de Contingência no valor máximo de até 6% (seis por cento) da receita corrente líquida para o exercício de 2023, destinada ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, além de fonte de recursos destinada a abertura de Créditos Adicionais para despesas não orçadas ou orçadas a menor, conforme disposto na Portaria MPO nº 42/99, art. 5º, Portaria STN nº 163/2001, art. 8º e demonstrativo de riscos fiscais anexo a esta lei e legislações posteriores.
Art. 48 – As transferências voluntárias de recursos do Município para outro ente da Federação, mediante contrato, convênio, acordo ou outros instrumentos congêneres, dependerão da comprovação por parte da unidade beneficiada, no ato da assinatura do instrumento original, de que atende aos requisitos estabelecidos no § 1º do art. 25 da Lei Complementar nº 101, de 04 de maio de 2000.
Art. 49 – As alterações e adequações na estrutura administrativa do Executivo Municipal dependerão sempre de autorização legislativa.
Art. 50 – Somente poderão ser incluídas no projeto de Lei Orçamentária, as receitas e a programação de despesas decorrentes de operações de crédito que já tenham sido autorizadas pelo Poder Legislativo, até 31 de agosto de 2022.
Art. 51 - O total da despesa da Câmara Municipal, incluídos os subsídios dos Vereadores e excluídos os gastos com inativos, não poderá ultrapassar o percentual de 7% (sete por cento) relativo ao somatório da Receita Tributária e das transferências previstas no § 5º do art. 153 e nos arts. 158 e 159 efetivamente realizados no exercício financeiro anterior, cujo parâmetro define o montante da previsão orçamentária destinada ao Legislativo relativa ao exercício de 2023.
Art. 52 – O Projeto de Lei Orçamentária Anual deve primar pela Responsabilidade na Gestão Fiscal, atentando para a Ação Planejada e Transparente, direcionada para a Prevenção de Riscos e a Correção de Desvios capazes de afetar o Equilíbrio das Contas Públicas.
Art. 53 – Até trinta (30) dias após a publicação da Lei Orçamentária, o Poder Executivo deverá estabelecer a programação financeira e o cronograma de execução mensal de desembolso, nos termos da Lei Complementar n.º101/00, com vistas ao cumprimento dos resultados estabelecidos no Anexo de Metas Fiscais desta Lei.
§ 1º – É vedada a realização de despesas ou assunção de obrigações que não estejam previstas na programação de desembolso.
§ 2º - O Poder Executivo publicará, até 30 dias após o encerramento do bimestre, o Relatório Resumido da Execução Orçamentária, na forma do Art. 52, da Lei Complementar n.º 101/2000.
§ 3º - O Relatório da Gestão Fiscal será emitido pelo Chefe do Poder Executivo e pelo Presidente da Câmara Municipal, e será publicado até 30 dias após o encerramento de cada semestre, com amplo acesso ao público, inclusive por meio eletrônico.
§ 4º Até o final dos meses de maio e setembro de 2021 e de fevereiro de 2022, o Poder Executivo deverá proceder à apresentação demonstrando e avaliando o cumprimento das metas fiscais de cada quadrimestre, em audiências públicas, na sede da Câmara Municipal, na Comissão de Economia e Finanças, incluindo a prestação de Contas da receita e Despesas efetivamente realizadas no mesmo período, devendo o Chefe do Executivo oficiar o Presidente da Câmara solicitando o agendamento da data e do horário para a realização das audiências públicas.
Art. 54 –Somente mediante autorização legislativa específica o Poder Executivo Municipal poderá realizar desapropriações de imóveis.
Art. 55 – Caso o valor previsto no anexo de metas fiscais se apresentarem defasado na ocasião da elaboração da proposta orçamentária, serão reajustados aos valores reais, compatibilizando a receita orçada com a despesa autorizada.
Art. 56 – O Executivo Municipal, autorizado em lei, poderá conceder ou ampliar benefício fiscal de natureza tributária com vistas a estimular o crescimento econômico, a geração de emprego e renda, ou beneficiar contribuintes integrantes de classes menos favorecidas, conceder anistia para estimular a cobrança da dívida ativa, devendo esses benefícios ser considerados nos cálculos do orçamento da receia e serem objeto de estudos do seu impacto orçamentário e financeiro no exercício em que iniciar vigência e nos dois subsequentes. (Art. 14 da LRF).
Art. 57 – Na hipótese de até 31 de dezembro de 2.022, o autógrafo da Lei Orçamentária para o Exercício de 2.023, não ter sido devolvido ao Poder Executivo, fica este autorizado a executar a programação constante do Projeto de Lei por ele elaborado, em cada mês e até o mês seguinte a sua aprovação e remessa pelo Poder Legislativo, nos seguintes limites:
I – no montante necessário para cobertura das despesas com pessoal e encargos sociais e com o serviço da dívida.
II – 1/12 (um doze avos) das dotações relativas às demais despesas.
Art. 58 – Esta Lei entra em vigor na data da sua publicação.
GABINETE DO GOVERNO MUNICIPAL Em 21 de Julho de 2022.
IVANILDO VILELA DA SILVA
Prefeito Municipal