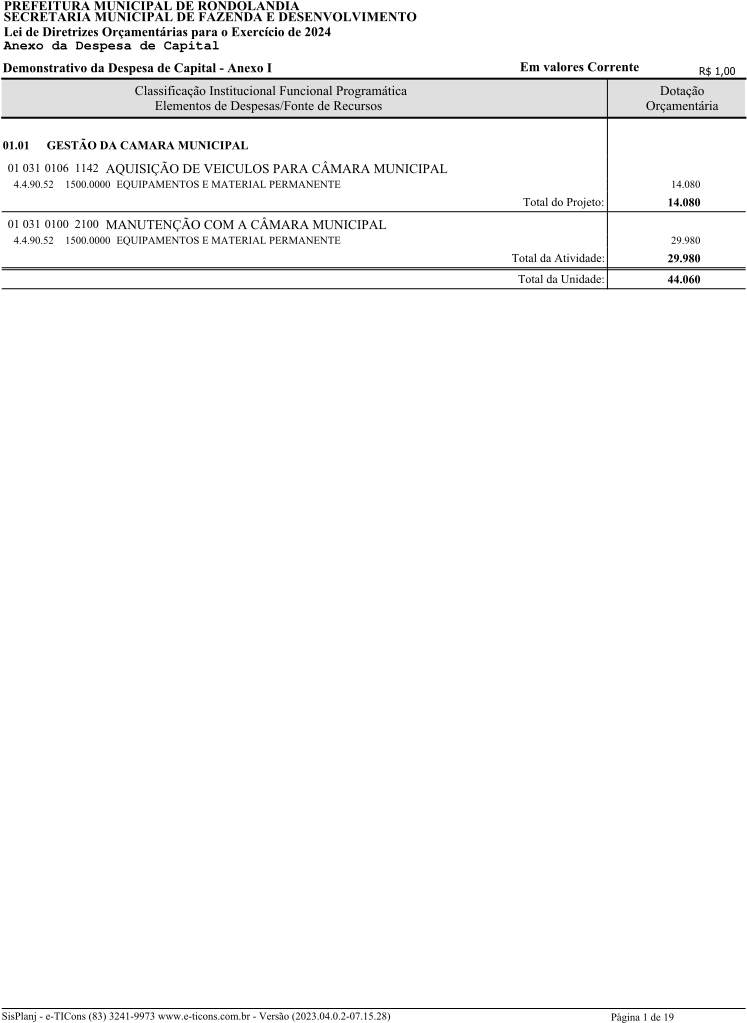
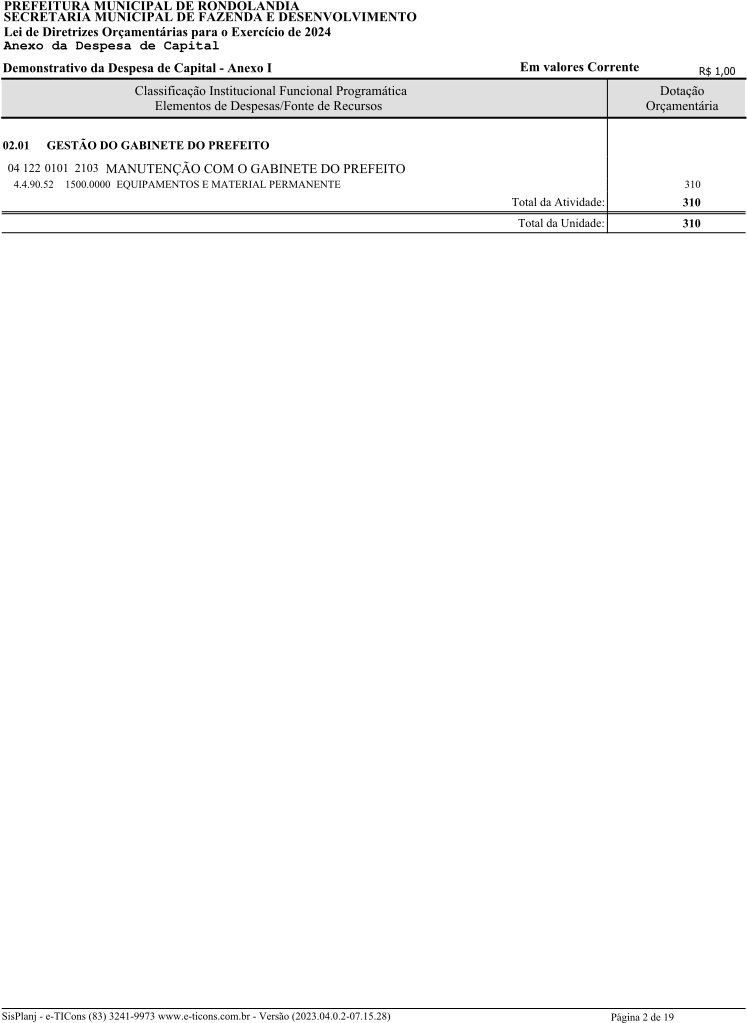
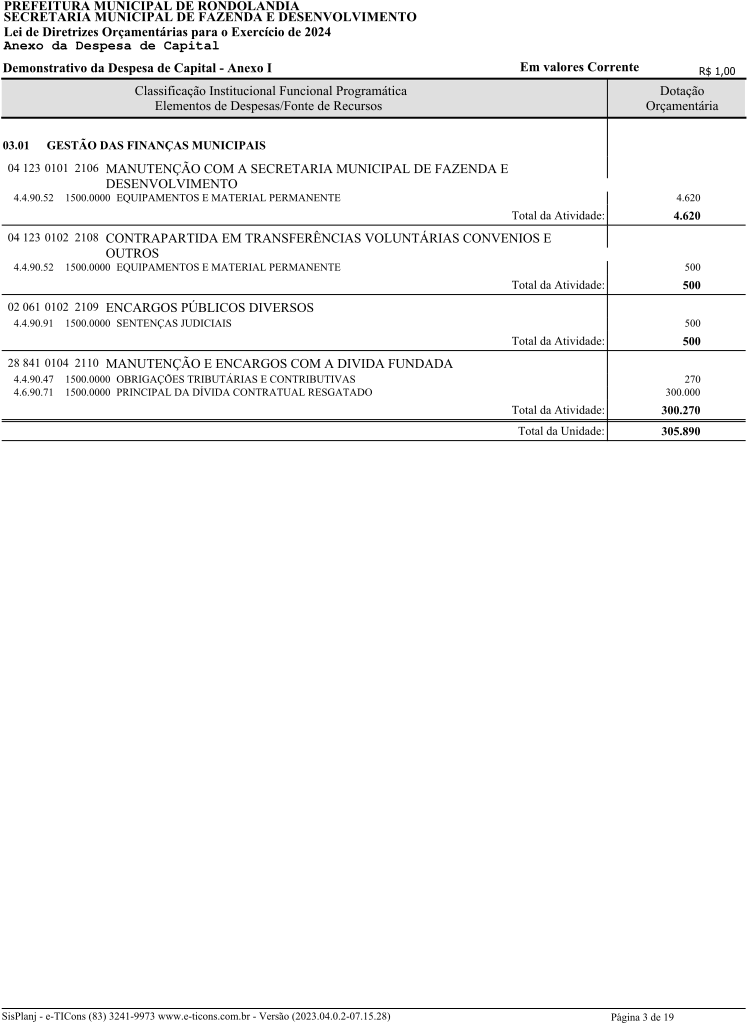
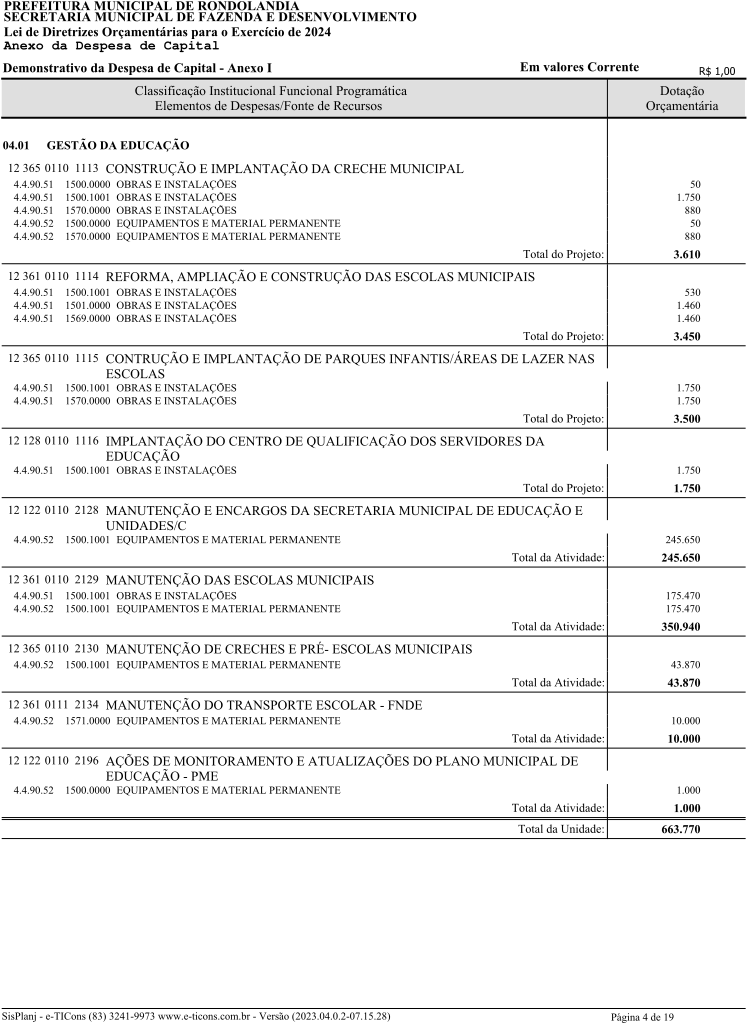
LEI N. 552, 14 DE AGOSTO DE 2.023
15 de Agosto de 2023
AUTORIA DO PODER EXECUTIVO
Dispõe sobre as Diretrizes Orçamentárias para o exercício financeiro de 2024, e dá outras providências.
O PREFEITO DO MUNICÍPIO DE RONDOLÂNDIA, Estado de Mato Grosso, no uso de suas atribuições legais,
FAZ SABER que a Câmara Municipal aprovou e ele sanciona a seguinte Lei:
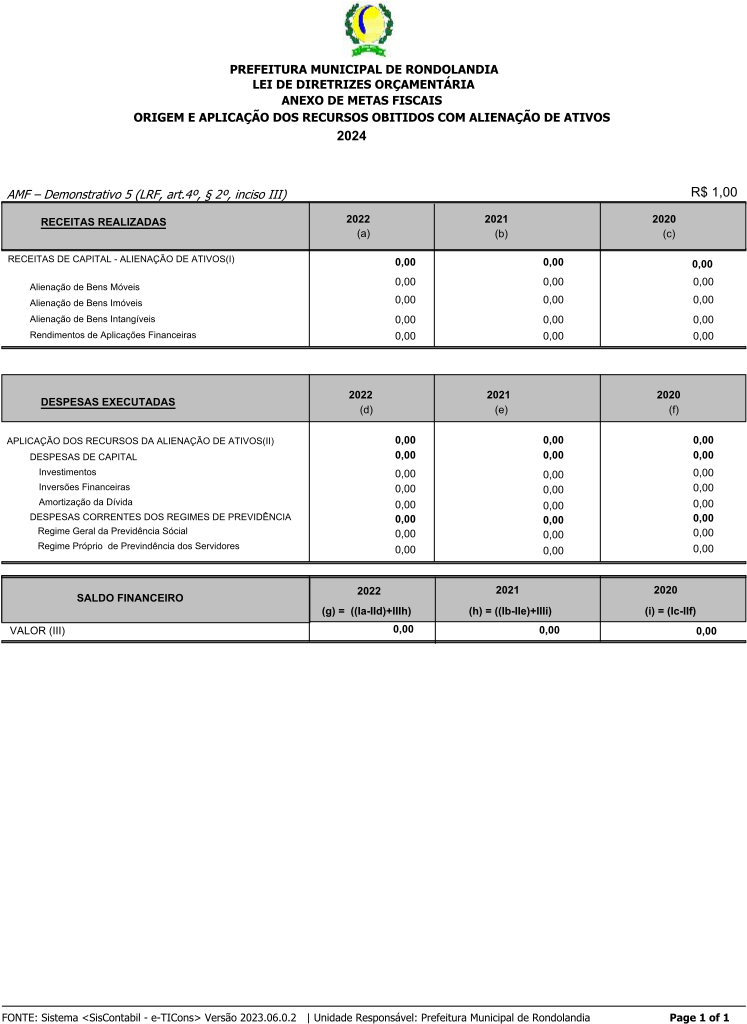
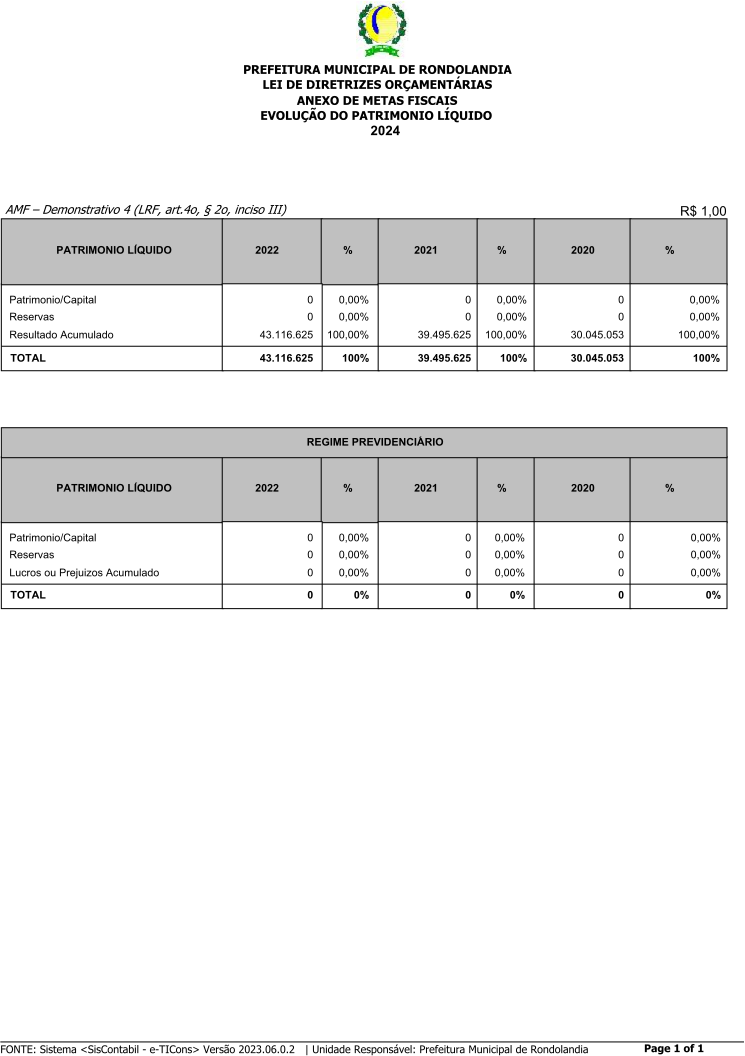
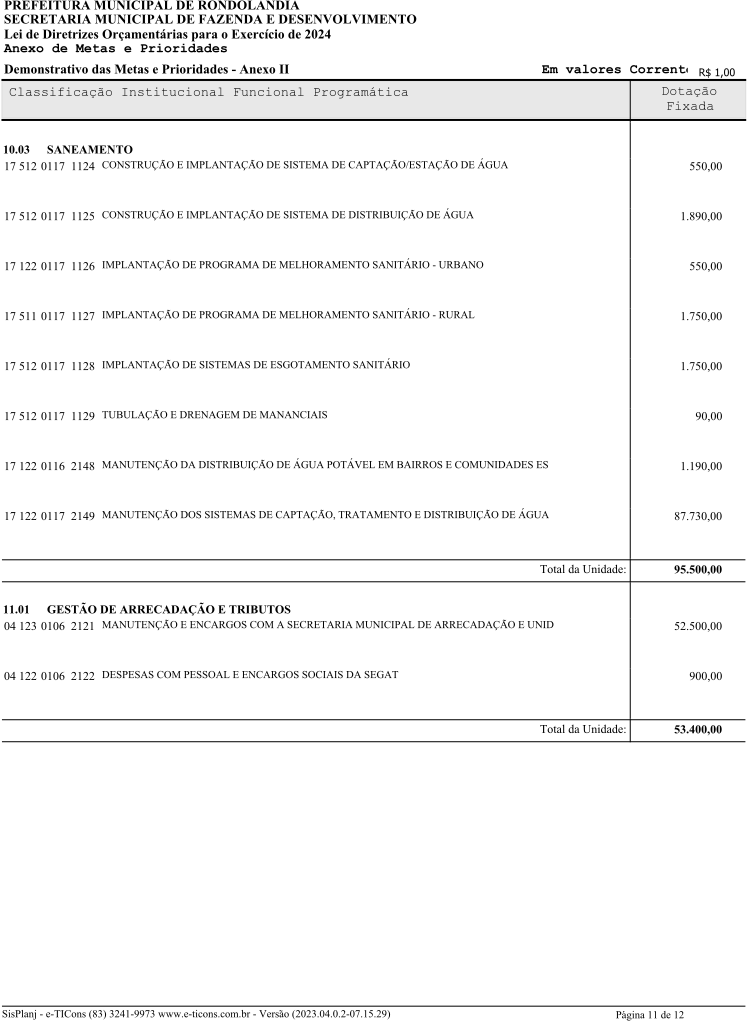
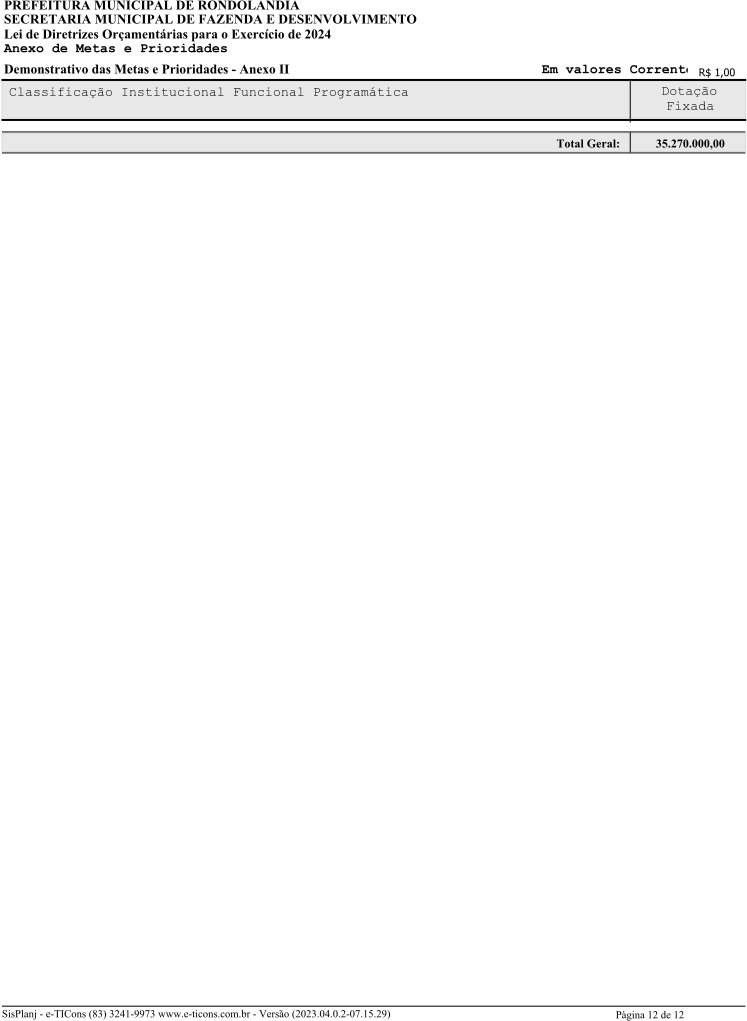
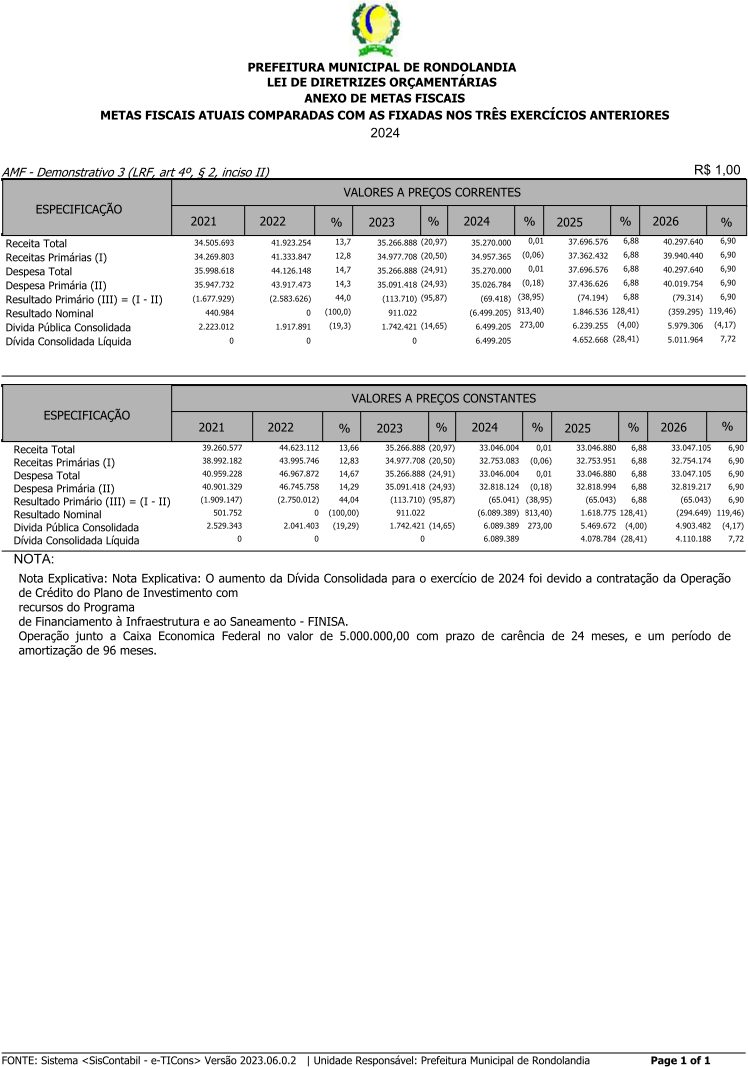
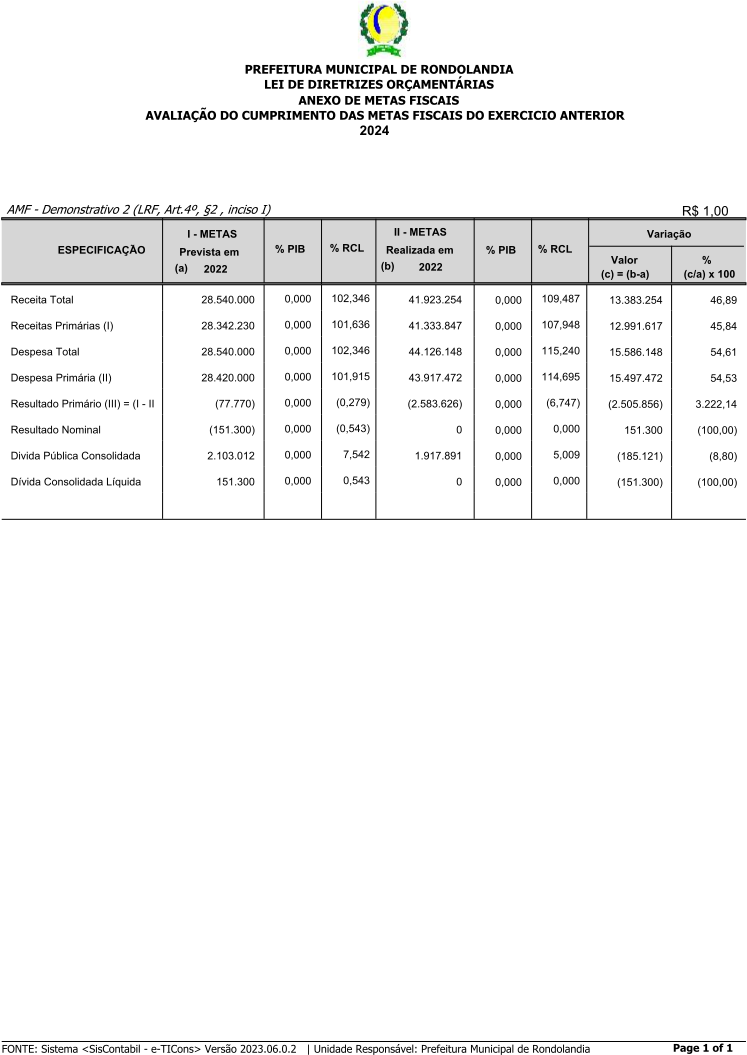
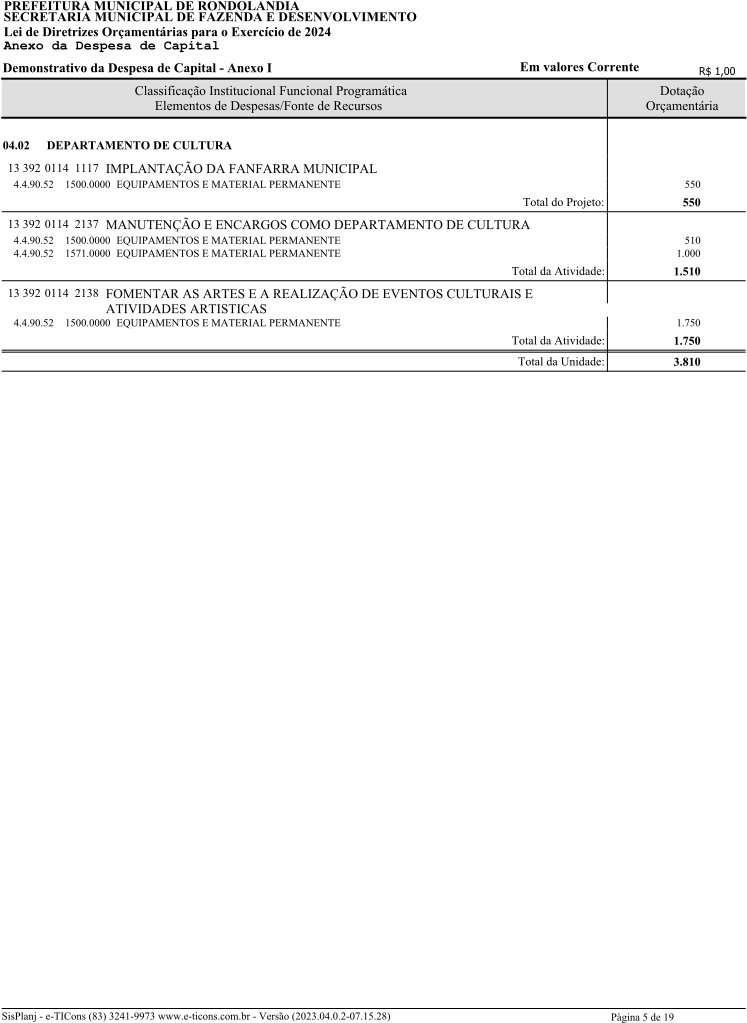
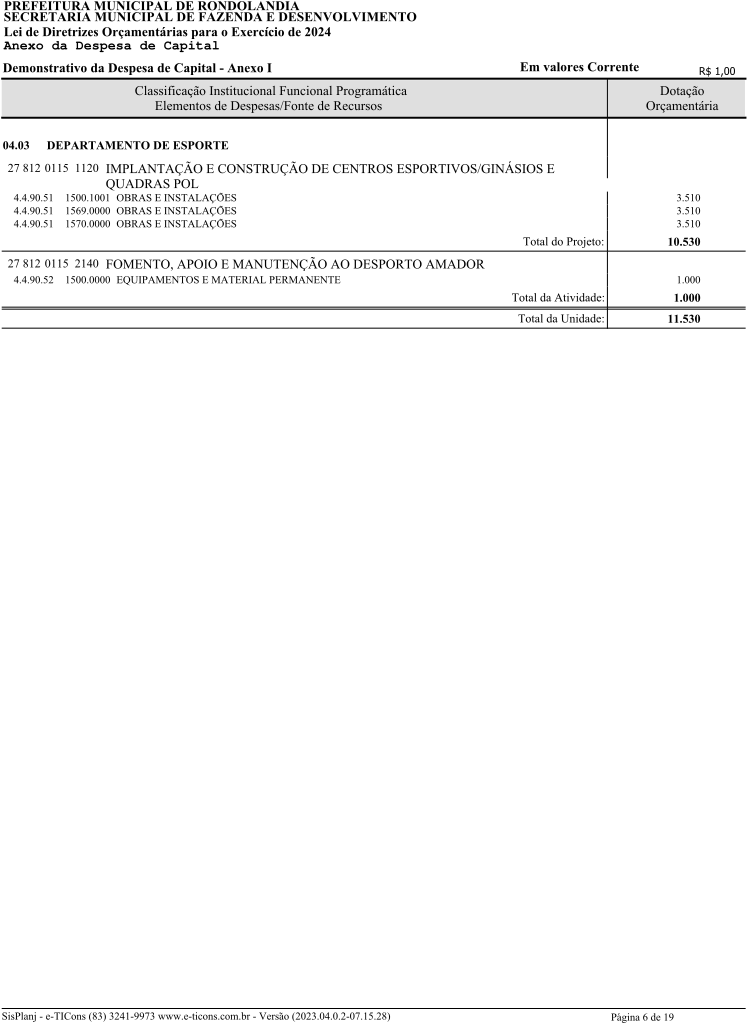
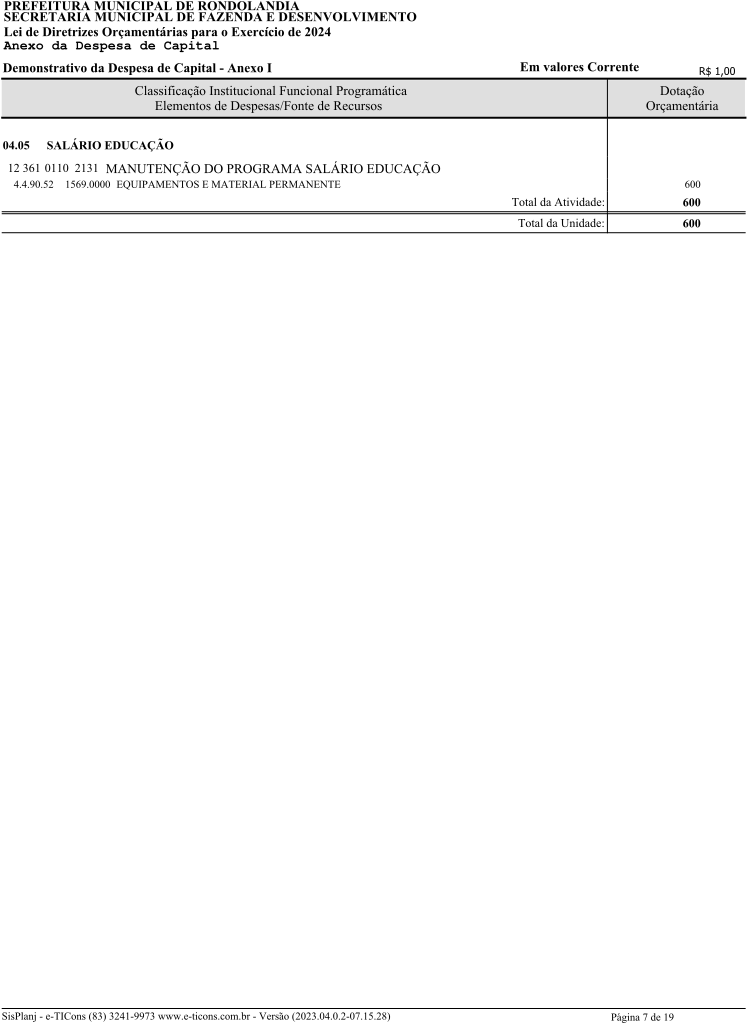
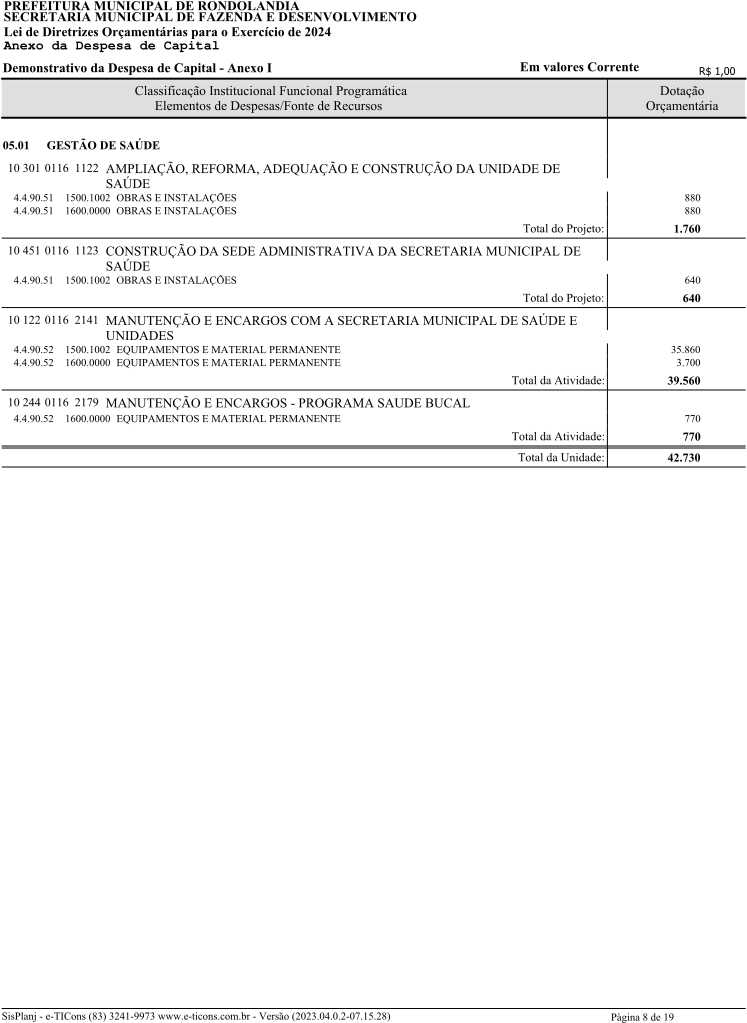
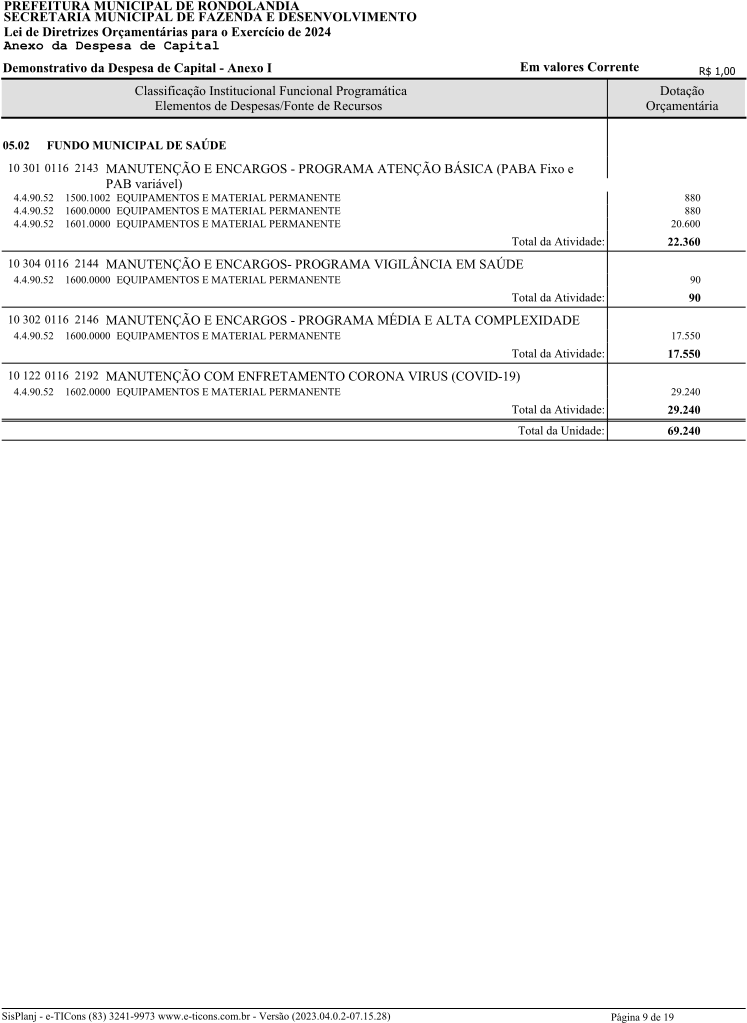
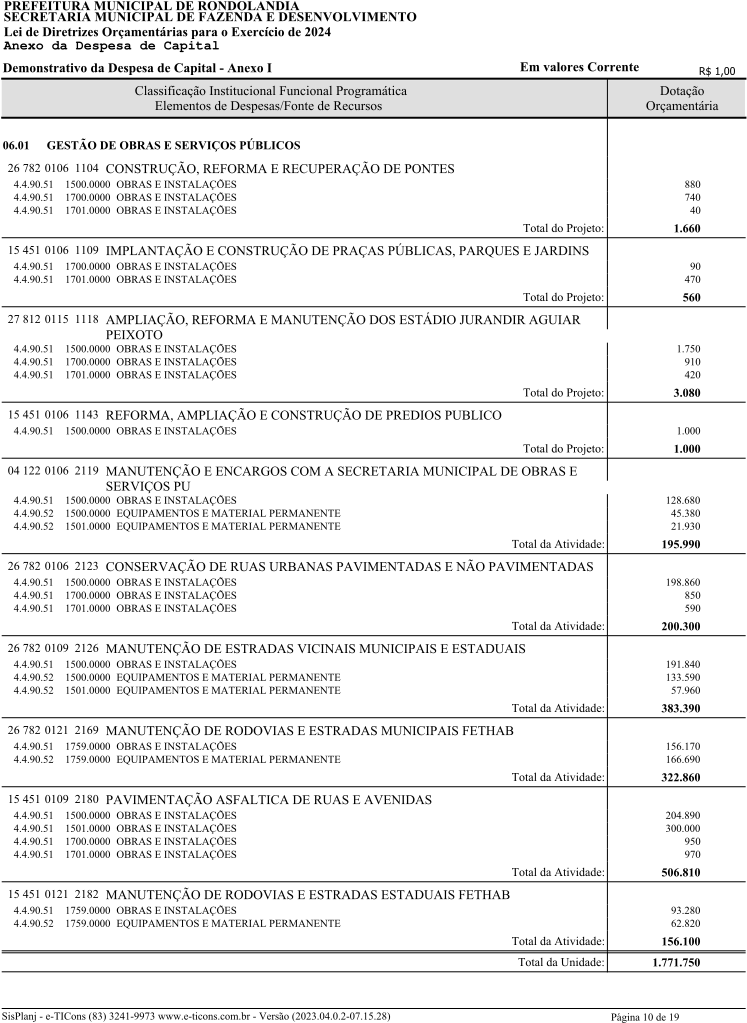
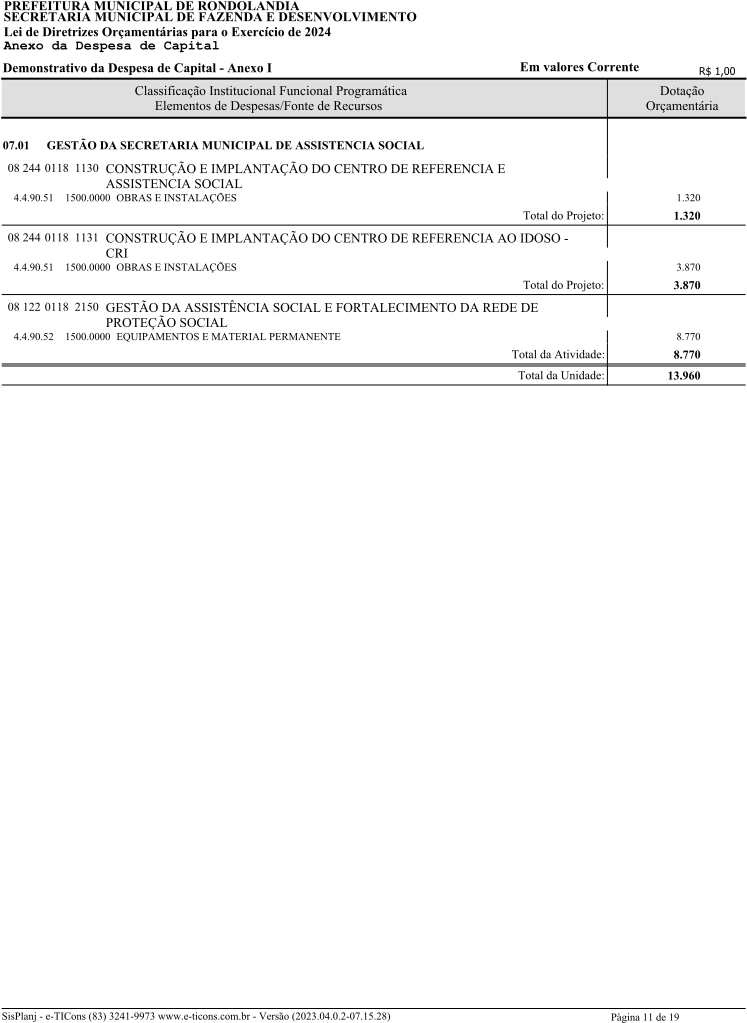
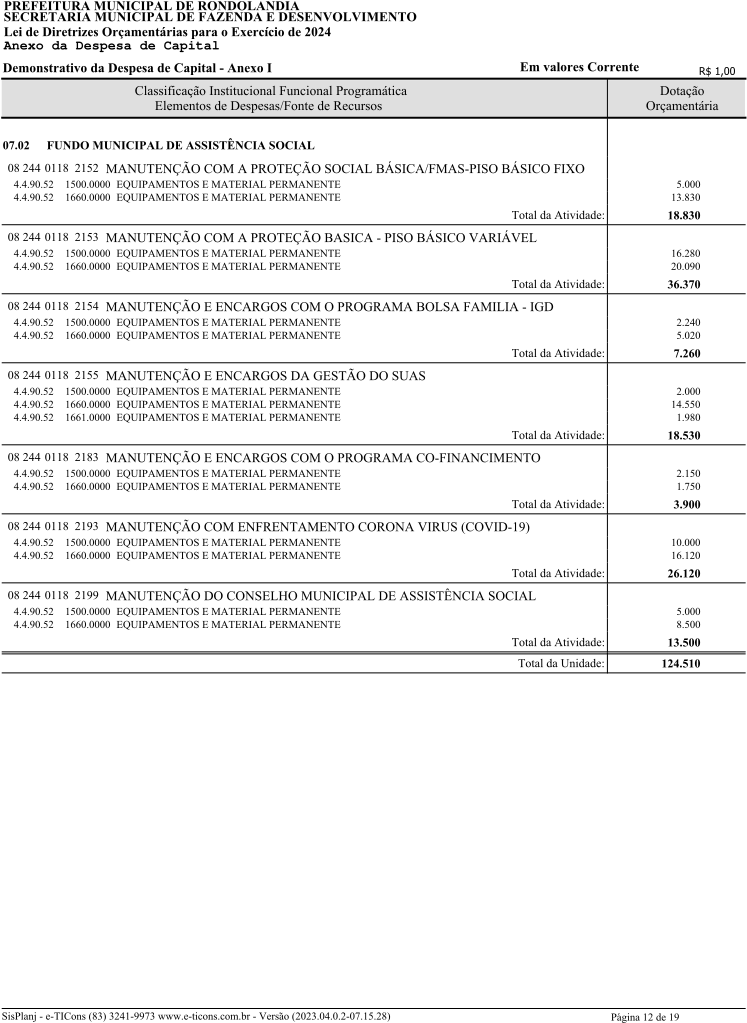
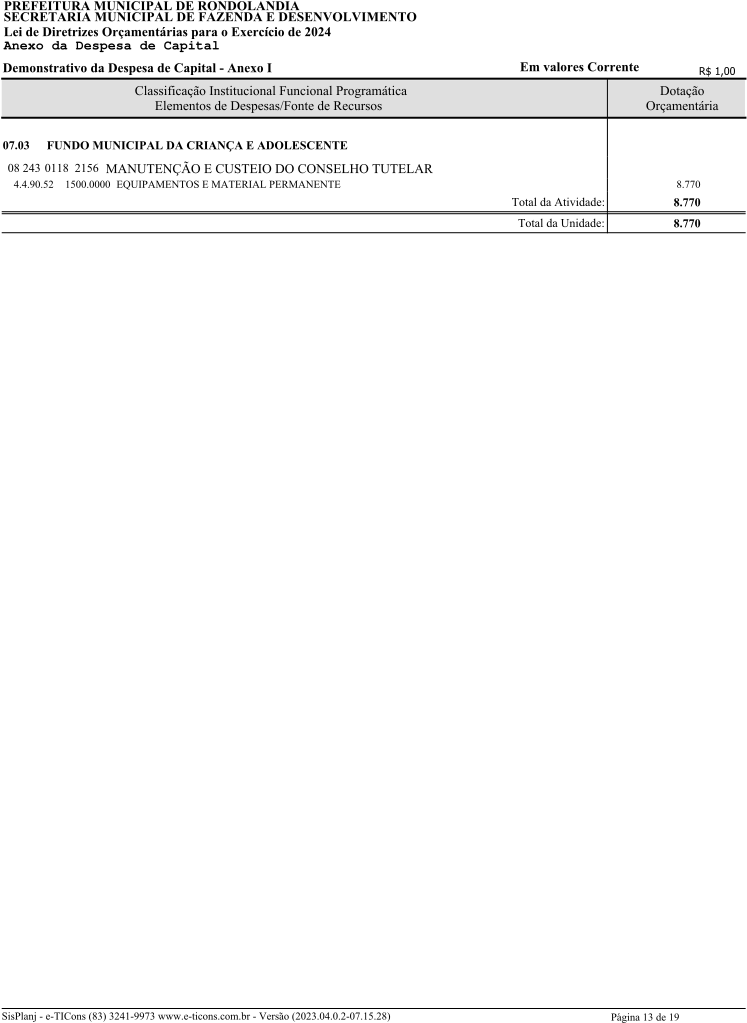
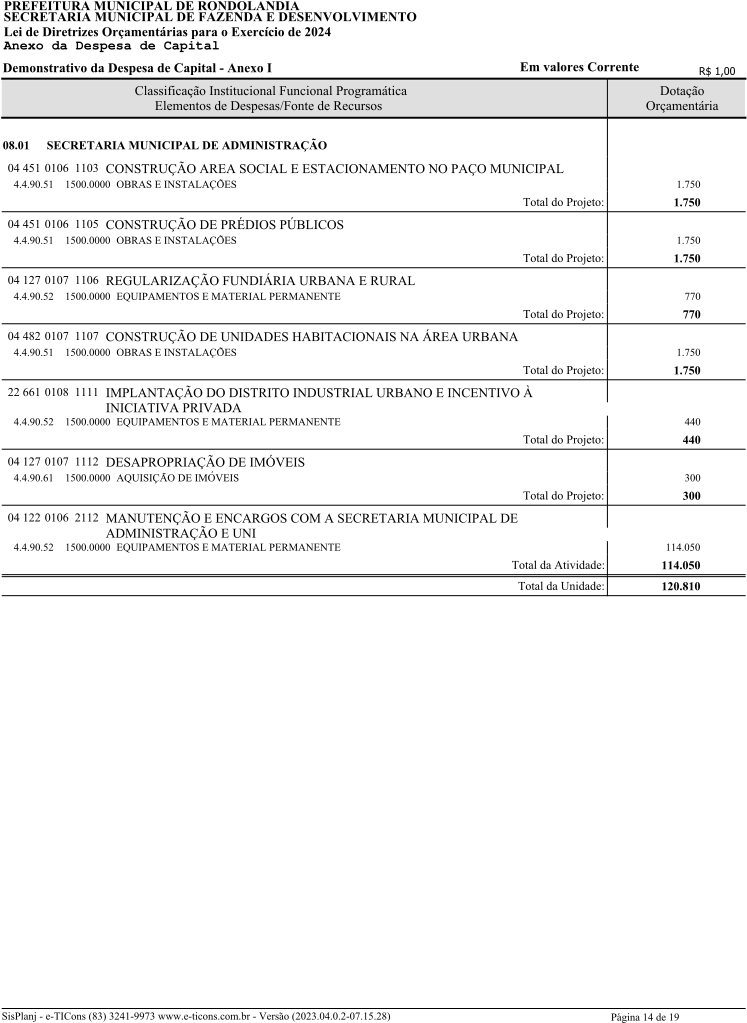
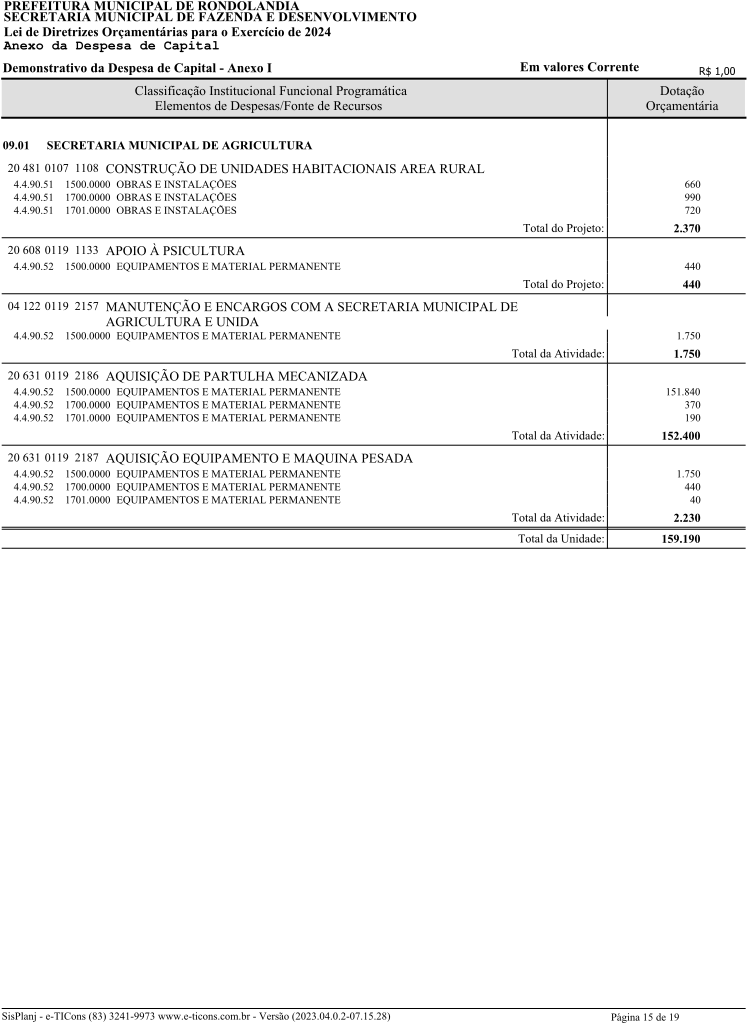
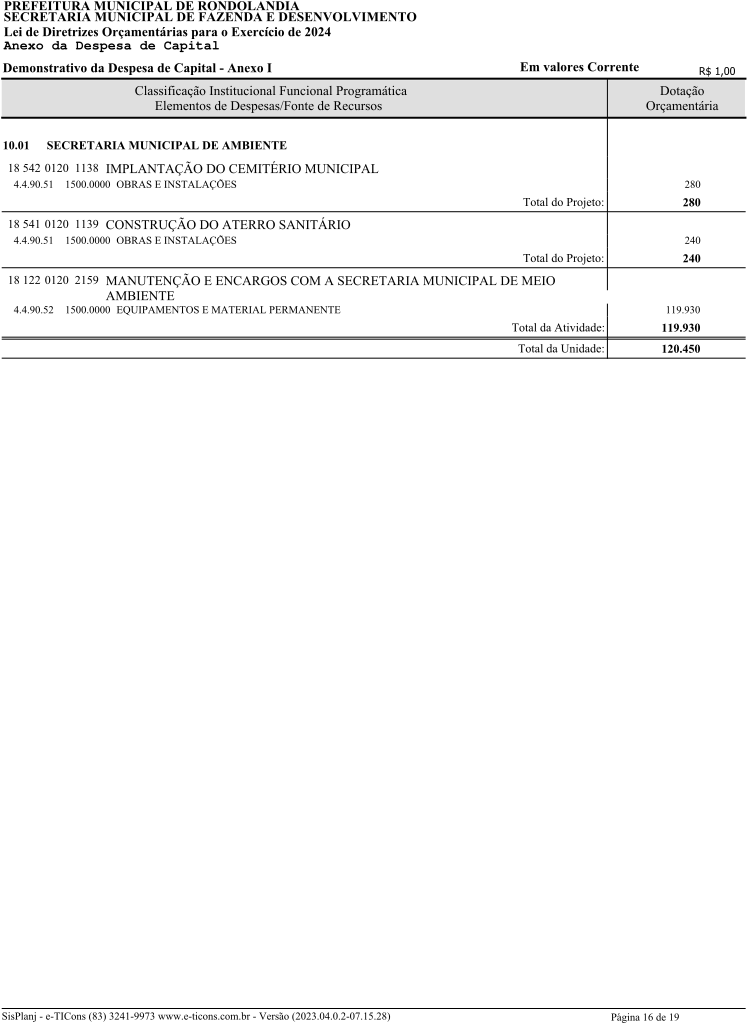
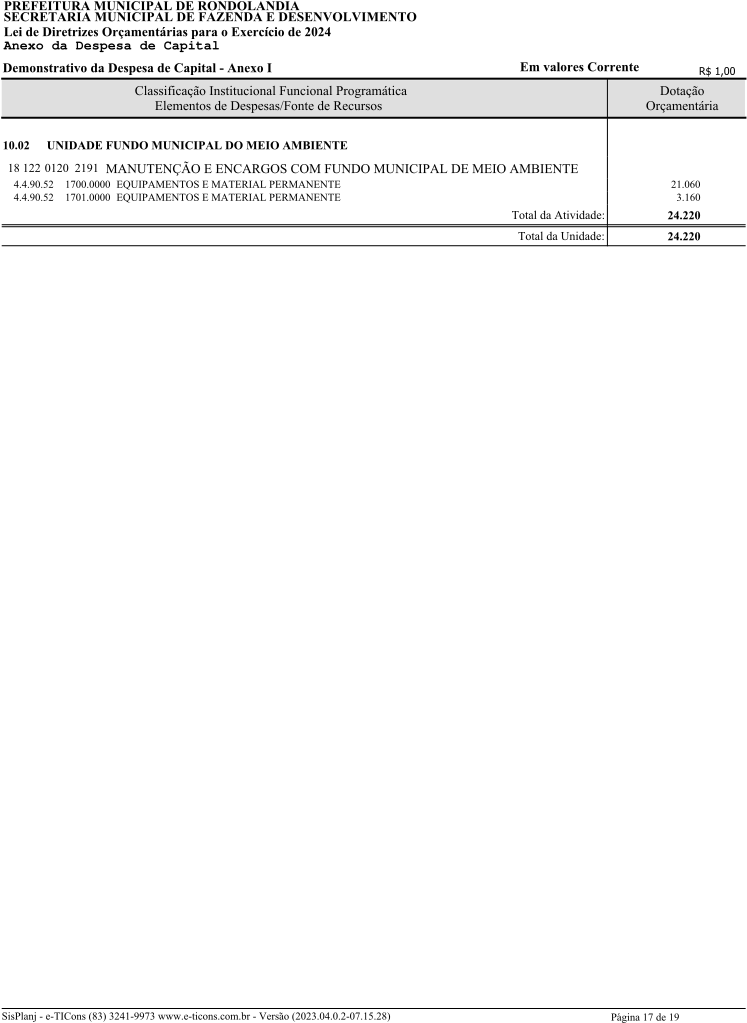
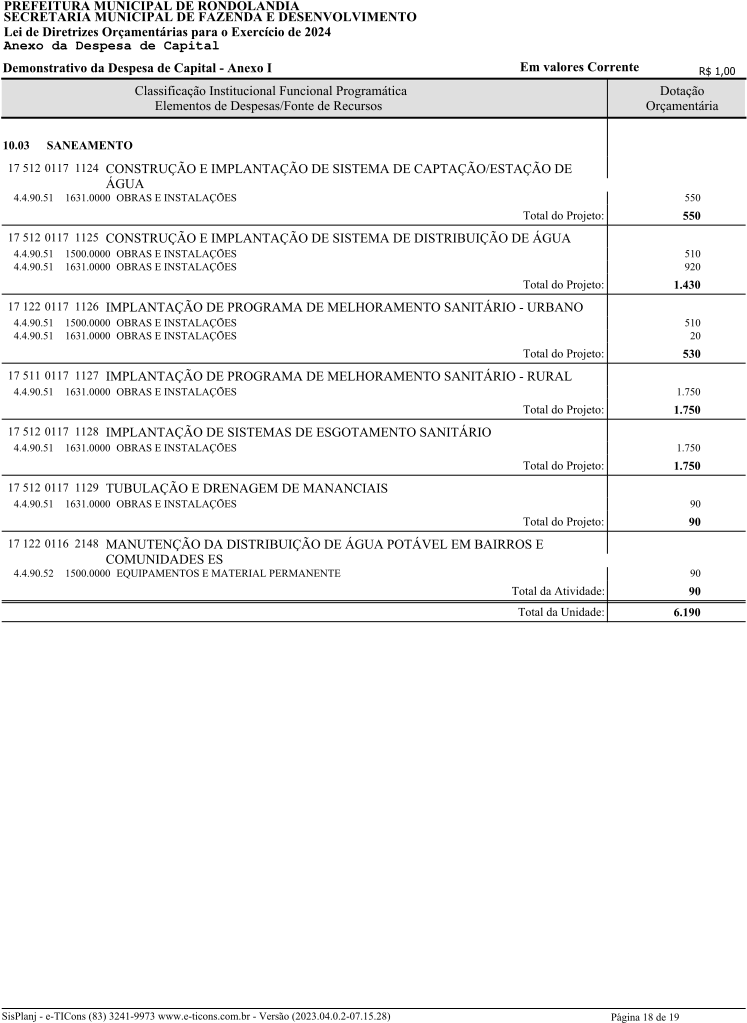
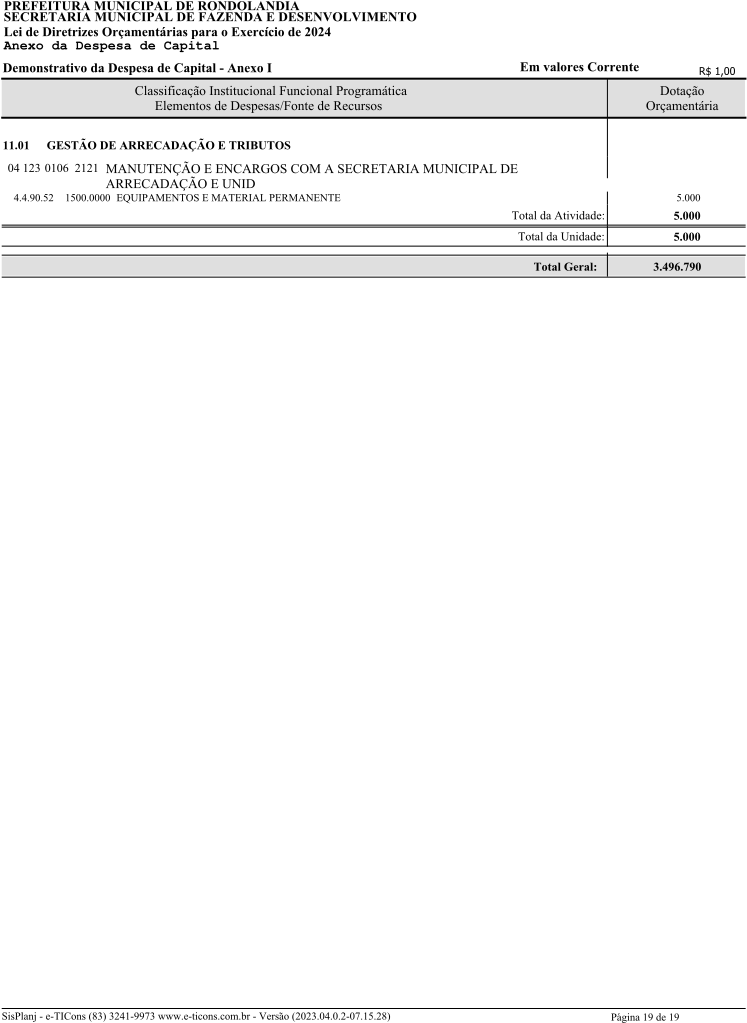
DISPOSIÇÃO PRELIMINARArt. 1º. São estabelecidas, em cumprimento ao disposto no art. 165, § 2o da Constituição Federal, as diretrizes orçamentárias do Município para 2024, fazendo parte integrante desta lei o Anexo I de Prioridades, o Anexo II de Metas Fiscais e Anexo III de Metas Fiscais receitas, compreendendo:
I - as prioridades e metas da administração pública municipal;
II - a estrutura e organização do orçamento;
III - as diretrizes para a elaboração e execução do orçamento do Município e suas alterações;
IV - as disposições relativas às despesas do Município com pessoal e encargos sociais;
V - das disposições sobre alterações na legislação tributária;
VI - as disposições gerais.
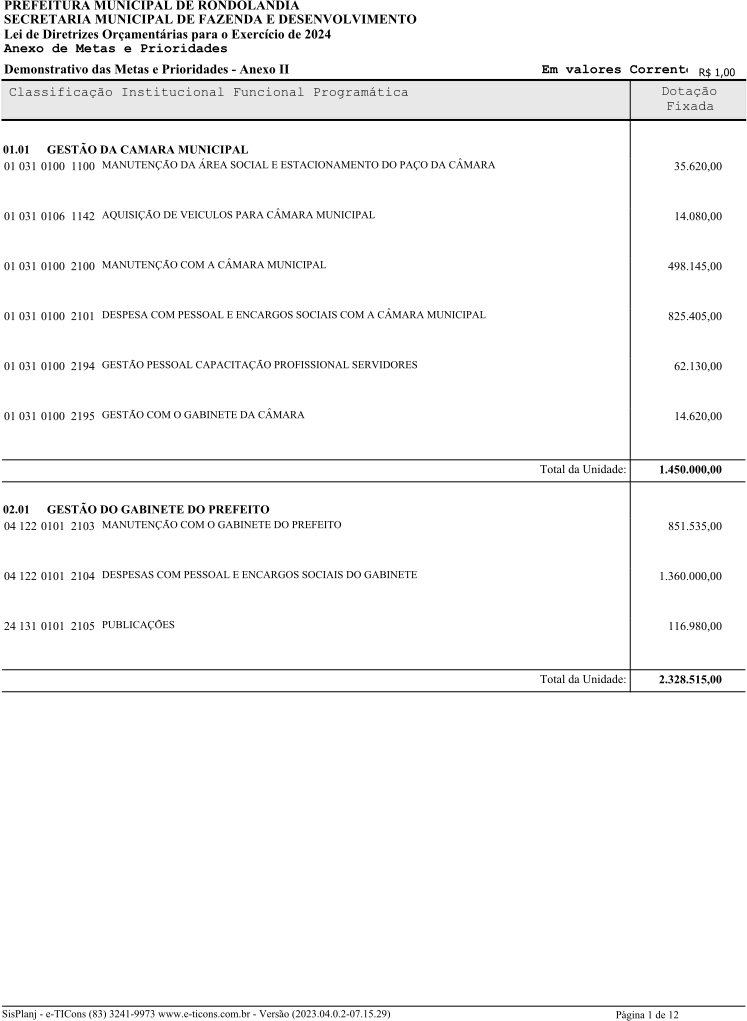
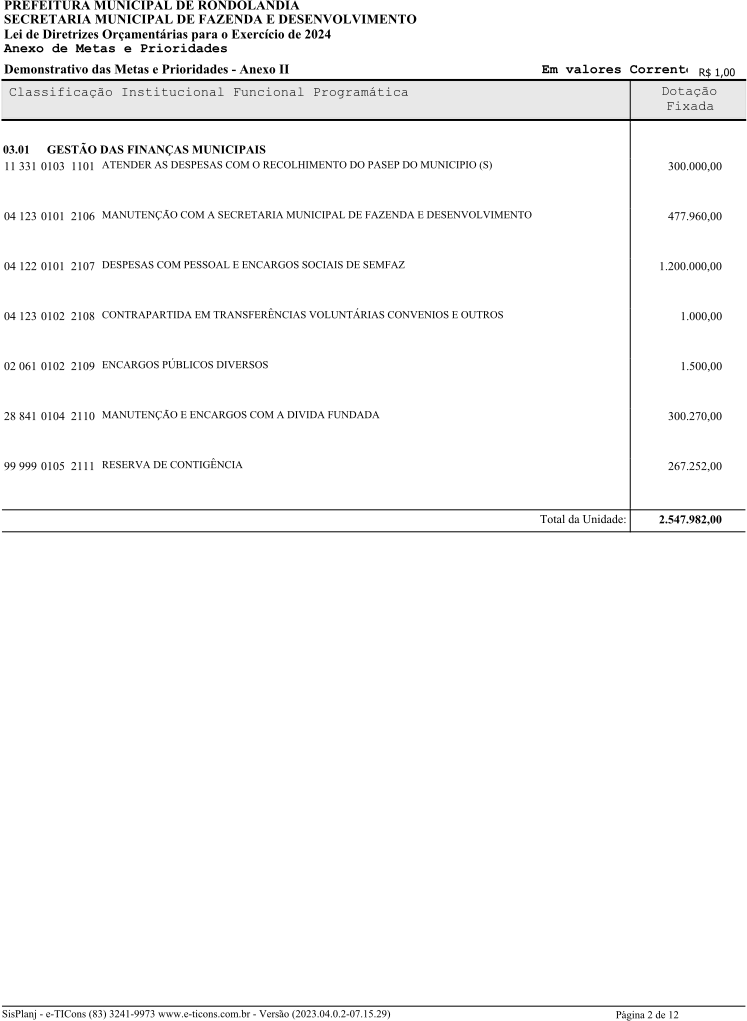
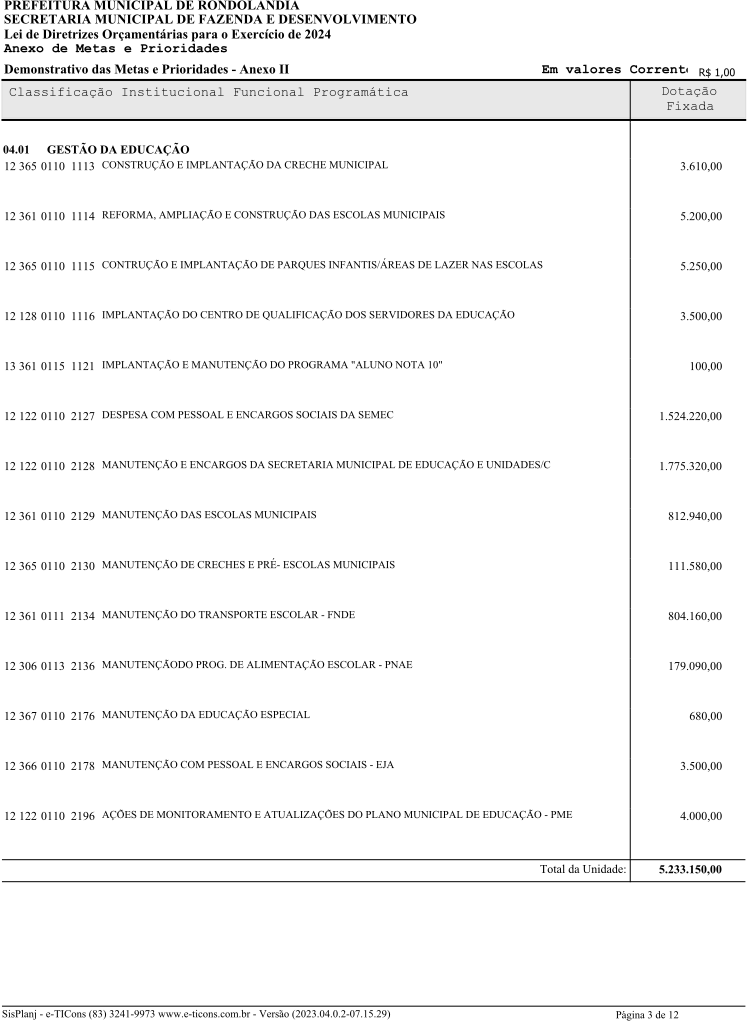
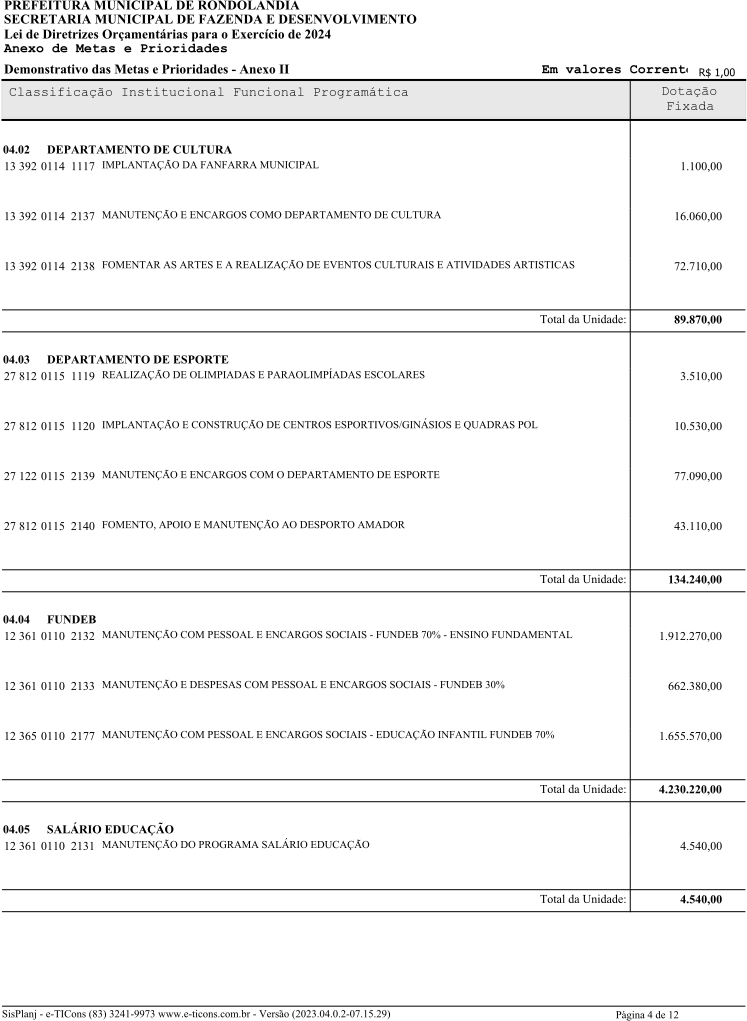
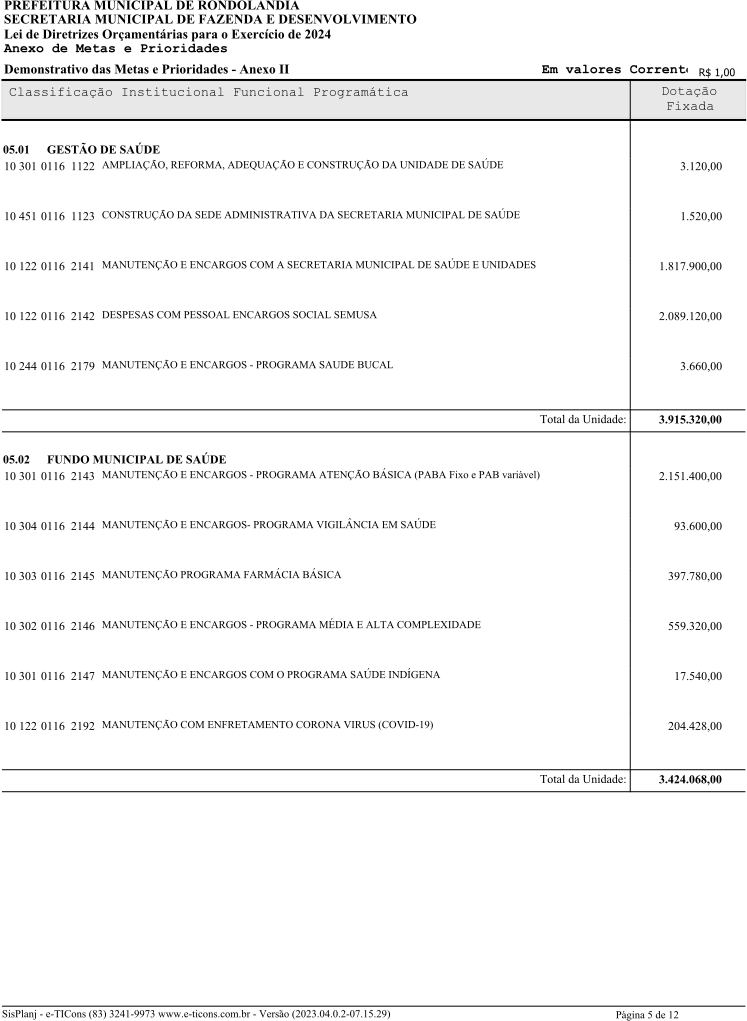
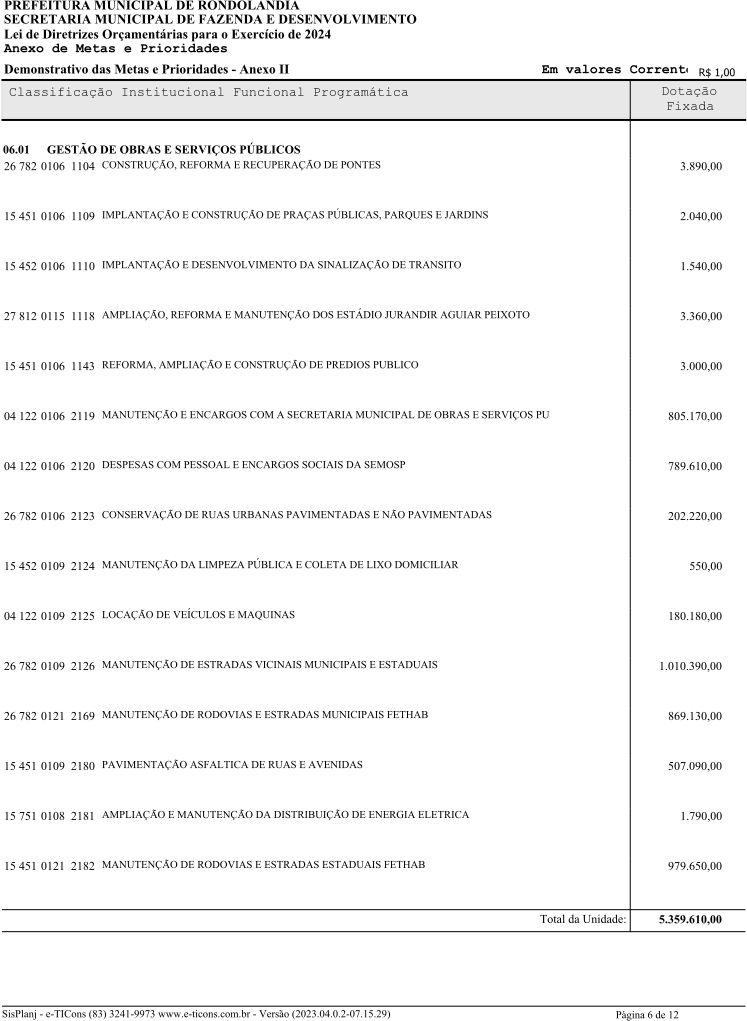
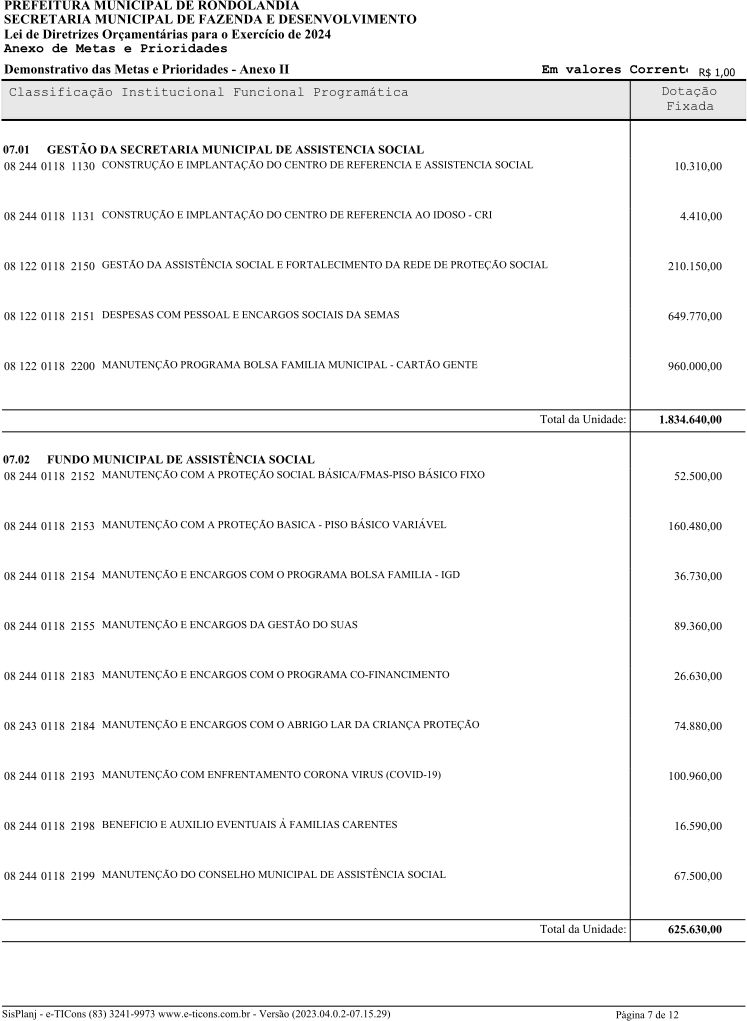
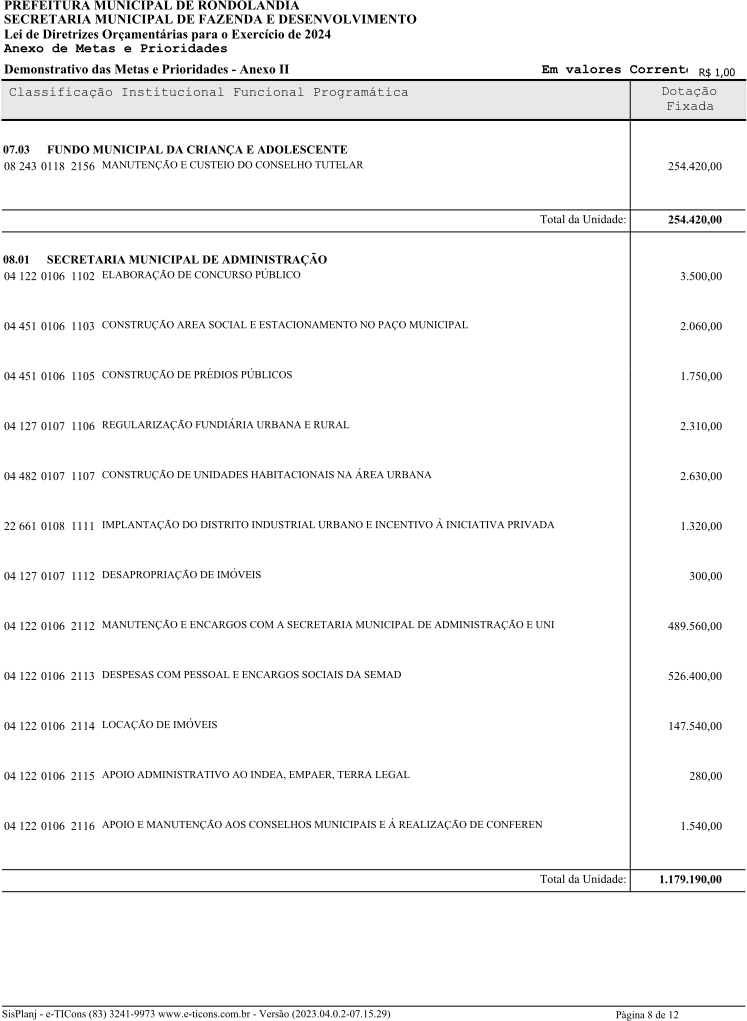
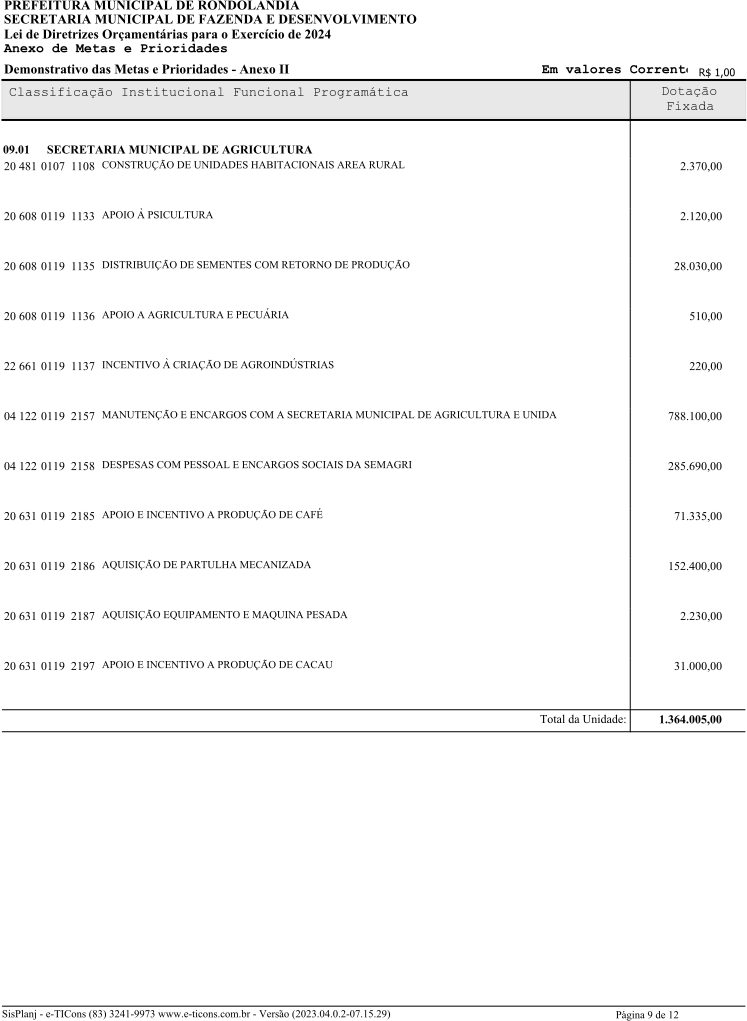
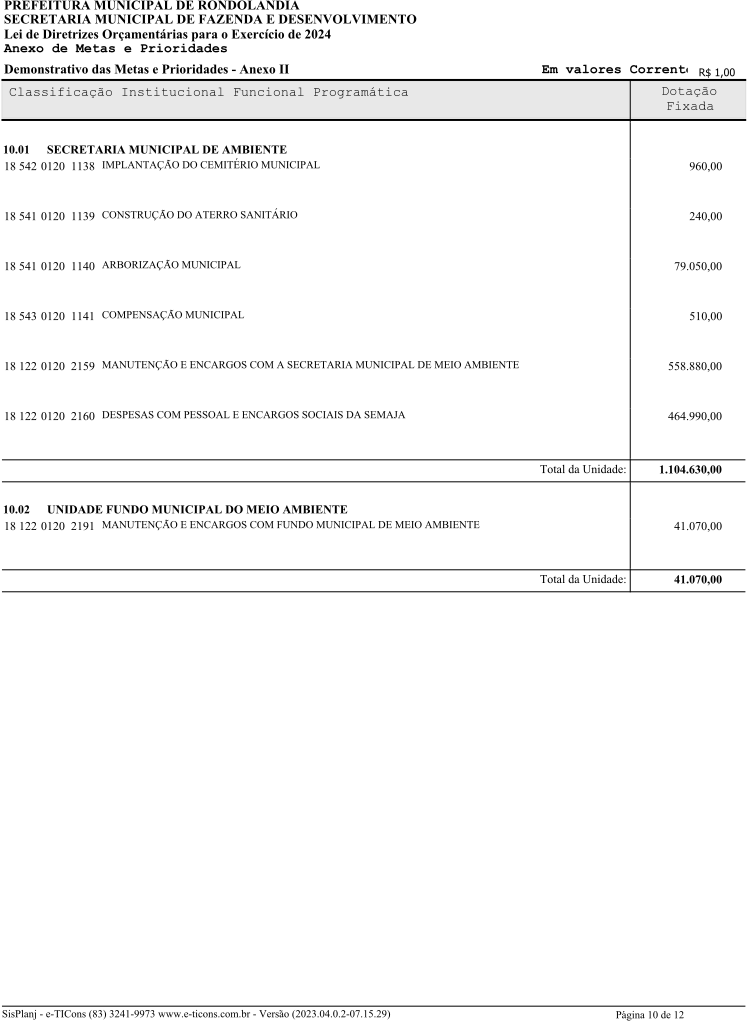
CAPÍTULO I DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PÚBLICA MUNICIPALArt. 2º. Em consonância com o art. 165, § 2º da Constituição Federal, as metas e as prioridades para o exercício financeiro de 2024, são as especificadas no Anexo de Metas e Prioridades que integra esta Lei, as quais terão precedência na alocação de recursos na Lei Orçamentária de 2024, não se constituindo, todavia, em limite à programação das despesas.
§ 1º. Na destinação dos recursos relativos a programas sociais, será conferida prioridade às áreas de menor índice de desenvolvimento humano.
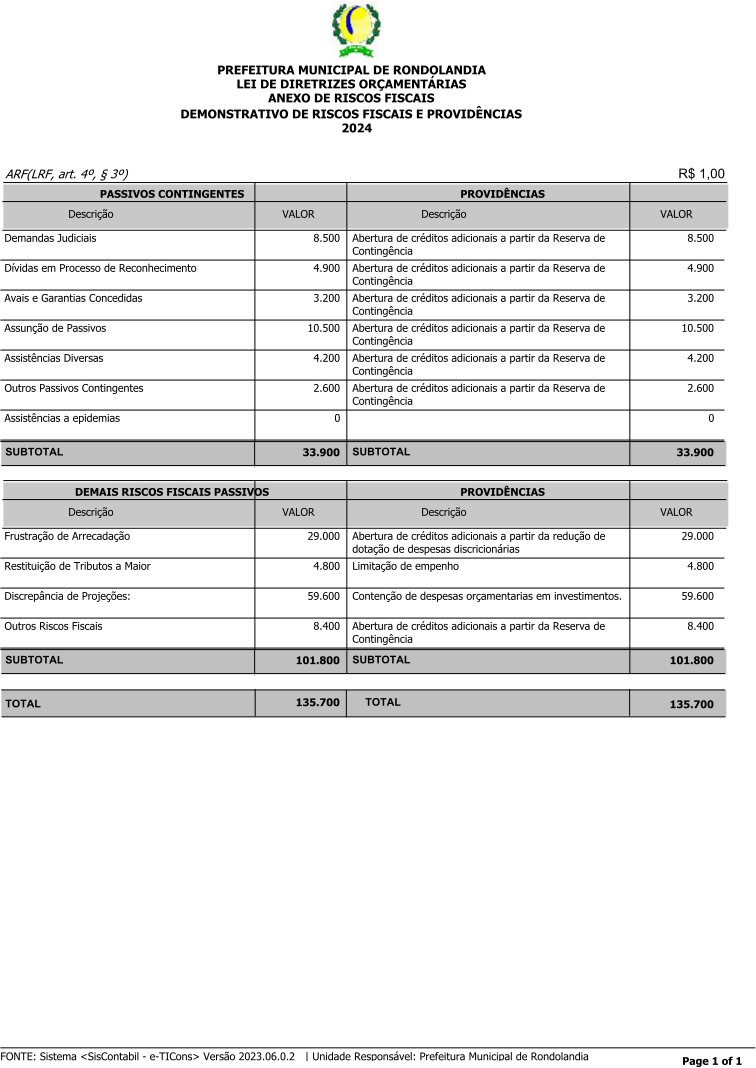
§ 2º. Em caso de se concretizar o disposto no Anexo de Renúncia de Receita referente aos riscos fiscais, a administração fará intensa fiscalização, cobrança parcelada e amigável, em conformidade com as disposições do Código Tributário Municipal e, por último, execução fiscal.
CAPÍTULO II
DA ESTRUTURA E ORGANIZAÇÃO DO ORÇAMENTO
Art. 3º. Para efeito desta Lei, entende-se por:
I - Programa, o instrumento de organização da ação governamental visando a concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no Plano Plurianual;
II - Atividade, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto necessário à manutenção da ação de governo;
III - Projeto, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou aperfeiçoamento da ação de governo; e
IV - Operações Especiais, as despesas que não contribuem para a manutenção das ações de governo, das quais não resulta um produto, e não geram contraprestação direta sob a forma de bens ou serviços.
1º. Cada programa identificará as ações necessárias para atingir os seus objetivos, sob a forma de atividades, projetos e operações especiais, especificando os respectivos valores e metas, bem como as unidades orçamentárias responsáveis pela realização da ação.
§ 2º. As atividades, projetos e operações especiais serão desdobrados em subtítulos, especialmente para especificar sua localização física integral ou parcial, não podendo haver alteração das respectivas finalidades e da denominação das metas estabelecidas.
§ 3º. Cada atividade, projeto e operação especial identificará a função e a subfunção às quais se vinculam.
§ 4o. As categorias de programação de que trata esta Lei serão identificadas no projeto de Lei Orçamentária por programas, atividades, projetos ou operações especiais, e respectivos subtítulos com indicação de suas metas físicas.
Art. 4º. Os orçamentos fiscais e da seguridade social discriminarão a despesa por unidade orçamentária, detalhada por categoria de programação, com suas respectivas dotações, especificando a esfera orçamentária, a modalidade de aplicação, a fonte de recursos, o identificador de uso, e os grupos de despesa conforme a seguir discriminados:
a) pessoal e encargos sociais;
b) juros e encargos da dívida;
c) outras despesas correntes;
d) investimentos;
e) inversões financeiras; e
f) amortização da dívida.
Art. 5º. As metas físicas e financeiras serão indicadas em nível de subtítulo e agregadas segundo os respectivos projetos e atividades e constarão do demonstrativo a que se refere o art. 8º, § 1º, inciso XII, desta Lei.
Art. 6º. Os orçamentos fiscais e da seguridade social compreenderão a programação do Poder Executivo, seus fundos e órgãos, inclusive especiais.
Art. 7º. A Lei Orçamentária discriminará em categorias de programação específicas as dotações destinadas:
I - ao pagamento de benefícios da previdência, para cada categoria de benefício;
II - ao conjunto dos órgãos para o atendimento de ações de alimentação escolar;
III - à concessão de subvenções econômicas e subsídios;
IV - ao pagamento de precatórios judiciários;
V - as despesas com publicidade, propaganda e divulgação oficial.
Art. 8º. Até o dia 30 de setembro o Poder Executivo encaminhará a Câmara Municipal o projeto de Lei Orçamentária que será constituída de:
I - texto da lei;
II - quadros orçamentários consolidados;
III - anexo dos orçamentos fiscal e da seguridade social, discriminando a receita e a despesa na forma definida nesta Lei;
IV - discriminação da legislação da receita e da despesa, referente aos orçamentos fiscais e da seguridade social;
V - autorização para a abertura de créditos adicionais.
§1º Os quadros orçamentários a que se refere o inciso II deste artigo, incluindo os complementos referenciados no art. 22, inciso III, da Lei nº 4.320, de 17 de março de 1964, são os seguintes:
I - evolução da receita do Município, segundo as categorias econômicas e seu desdobramento em fontes, discriminando cada imposto e as contribuições de que trata o art. 195 da Constituição;
II - evolução da despesa do Município, segundo as categorias econômicas e grupos de despesa;
III - resumo das receitas dos orçamentos fiscais e da seguridade social, isolada e conjuntamente, por categoria econômica e origem dos recursos;
IV - receita e despesa, dos orçamentos fiscais e da seguridade social, isolada e conjuntamente, segundo categorias econômicas, conforme o Anexo I da Lei nº 4.320, de 1964, e suas alterações;
V - receitas dos orçamentos fiscais e da seguridade social, isolada e conjuntamente, de acordo com a classificação constante do Anexo III da Lei nº 4.320, de 1964, e suas alterações;
VI - despesas dos orçamentos fiscais e da seguridade social, isolada e conjuntamente, segundo Poder e órgão, por grupo de despesa e fonte de recursos;
VII - despesas dos orçamentos fiscais e da seguridade social, isolada e conjuntamente, segundo a função, subfunção, programa, e grupo de despesa;
VIII - recursos do Município, diretamente arrecadados, nos orçamentos fiscais e da seguridade social, por órgão;
IX - programação referente à manutenção e ao desenvolvimento do ensino fundamental, nos termos do art. 212 da Constituição, em nível de órgão, detalhando fontes e valores por categoria de programação;
X - resumo das fontes de financiamento e da despesa do orçamento de investimento, segundo órgão, função, subfunção e programa;
XI - fontes de recursos por grupos de despesas; e
XII - despesas dos orçamentos fiscais e da seguridade social segundo os programas de governo, com os seus objetivos e indicadores para aferir os resultados esperados, detalhado por atividades, projetos e operações especiais, com a identificação das metas, se for o caso, e unidades orçamentárias executoras.
§2º A mensagem que encaminhar o projeto de Lei Orçamentária conterá:
I - informações da política econômica e social do Município;
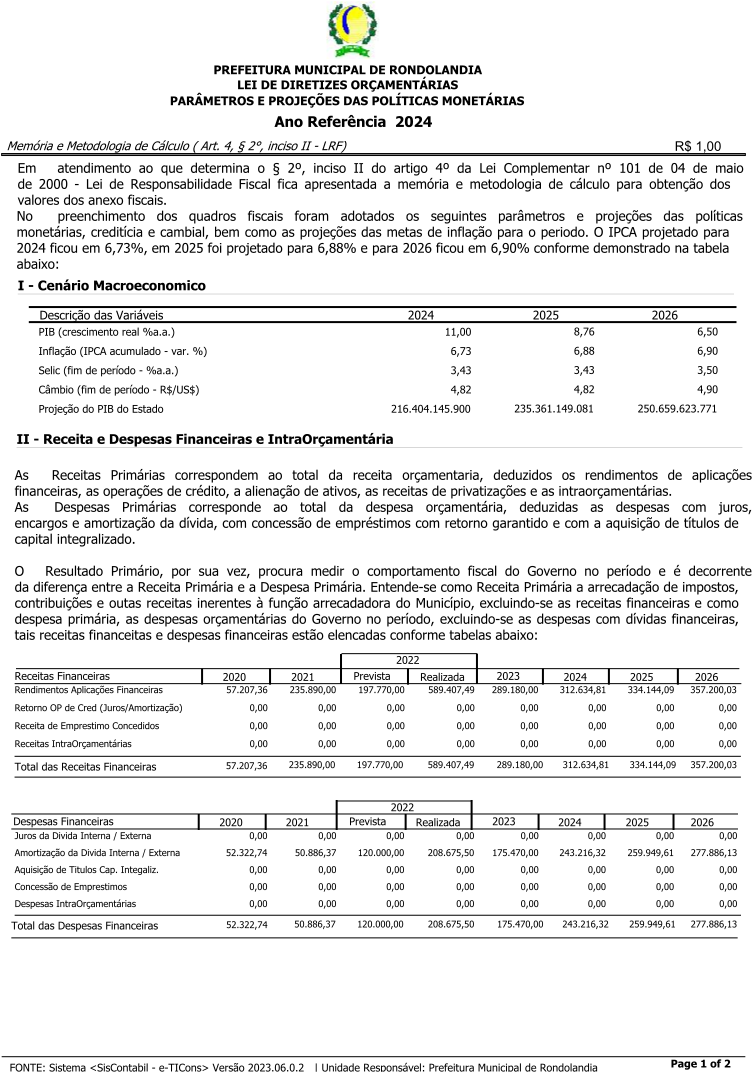
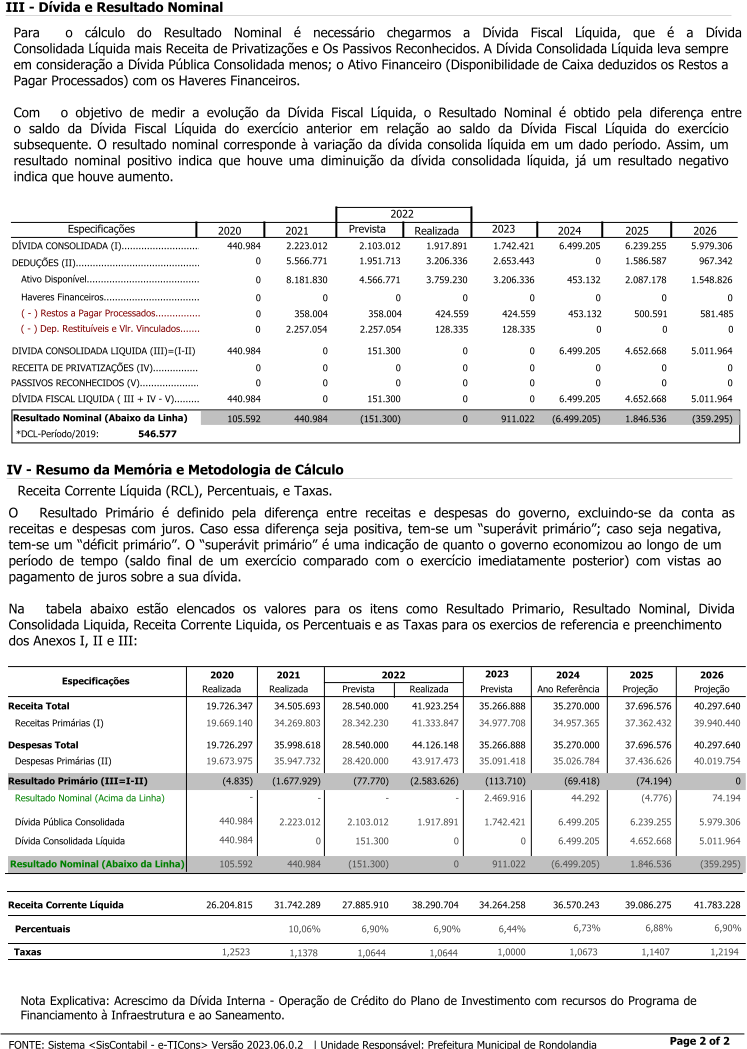
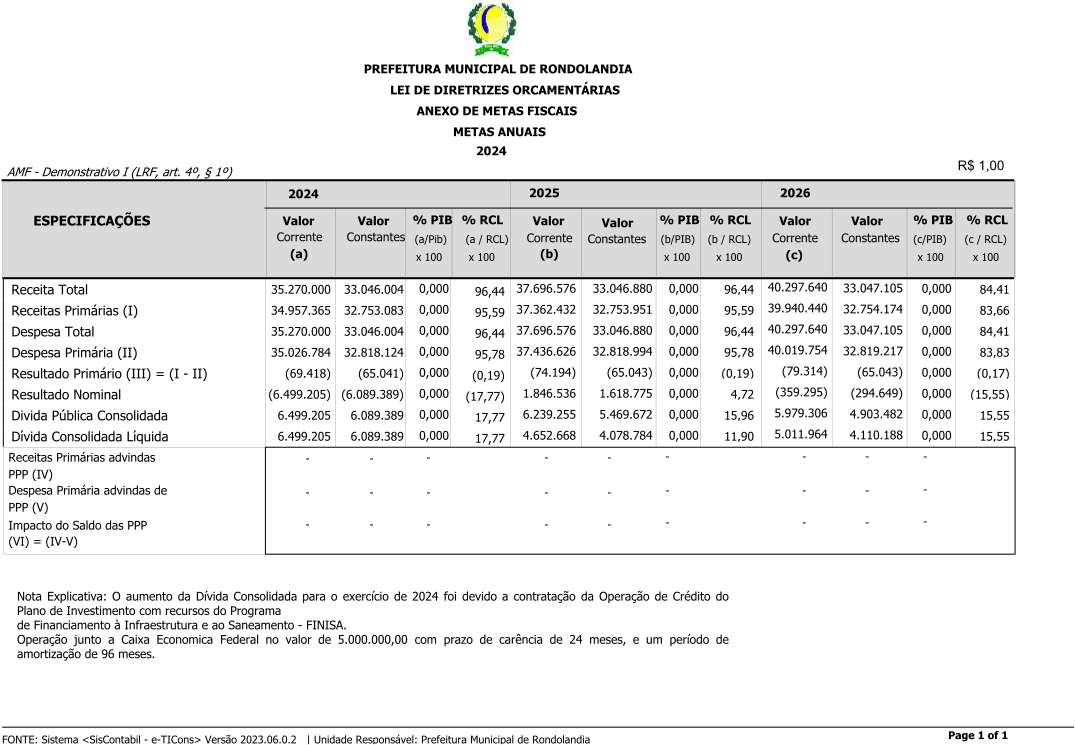
II - avaliação das necessidades de financiamento do Município, explicitando receitas e despesas, bem como indicando os resultados primário e nominal implícitos no projeto de Lei Orçamentária para 2024, evidenciando a metodologia de cálculo dos itens computados nas necessidades de financiamento e os parâmetros utilizados;
III - justificativa da estimativa e da fixação, respectivamente, dos principais agregados da receita e da despesa.
§3º O Poder Executivo disponibilizará, após o encaminhamento do projeto de Lei Orçamentária, podendo ser por meios eletrônicos, demonstrativos contendo as seguintes informações complementares:
I - as categorias de programação constantes da proposta orçamentária consideradas como despesa financeira para fins de cálculo do resultado primário;
II - os resultados correntes dos orçamentos fiscais e da seguridade social;
III - detalhamento dos principais custos unitários médios utilizados na elaboração dos orçamentos, para os principais serviços e investimentos, justificando os valores adotados;
IV - a programação orçamentária, detalhada por operações especiais, relativa à concessão de quaisquer empréstimos, destacando os respectivos subsídios, quando houver, no âmbito dos orçamentos fiscal e da seguridade social;
V - detalhamento, por unidade orçamentária da administração pública municipal que destine recursos para entidades de previdência fechada, do valor de suas contribuições a título de patrocinadores;
VI - os gastos, por unidade, nas áreas de assistência social, educação, desporto, habitação, saúde, saneamento e transportes, conforme informações dos órgãos setoriais, com indicação dos critérios utilizados;
VII - a despesa com pessoal e encargos sociais, por órgão e total, executada nos últimos três anos, a execução provável em 2023 e o programado para 2024, com a indicação da representatividade percentual do total e por Poder em relação à receita corrente líquida, tal como definida na Lei Complementar nº 101, de 2000, demonstrando a memória de cálculo;
VIII - a memória de cálculo das estimativas:
a) do resultado da previdência social geral, especificando receitas e despesas mensais e no exercício, explicitando as hipóteses quanto aos fatores que afetam o crescimento das receitas, o crescimento vegetativo das despesas com benefícios, os índices de reajuste dos benefícios vinculados ao salário mínimo e dos demais;
b) do gasto com pessoal e encargos sociais, por órgão, e no exercício, explicitando as hipóteses quanto ao crescimento vegetativo, concursos públicos, reestruturação e progressões de carreiras, reajustes gerais e específicos e ao aumento ou diminuição do número de servidores;
IX - a memória de cálculo da estimativa das despesas com amortização e com juros e encargos da dívida pública do Município;
X - demonstrativo da receita nos termos do art. 12 da Lei Complementar n.º 101, de 2000, destacando-se os principais itens de:
a) impostos;
b) contribuições sociais;
c) taxas; e
d) concessões e permissões.
XI - a correspondência entre os valores das estimativas de cada item de receita, de acordo com o detalhamento a que se refere o inciso VI do § 1o deste artigo;
XII - a evolução das receitas diretamente arrecadadas nos três últimos anos, por órgão e unidade orçamentária, a execução provável para 2024 e a estimada para 2024, separando-se, para estes dois últimos anos, as de origem financeira das de origem não-financeira, utilizadas no cálculo das necessidades de financiamento do setor público a que se refere o inciso I do § 2º deste artigo;
XIII - a metodologia e a memória de cálculo da receita corrente líquida prevista na proposta orçamentária;
XIV - os pagamentos, por fonte de recursos, relativos aos Grupos de Despesa "juros e encargos da dívida" e "amortização da dívida", realizados nos últimos três anos, sua execução provável em 2023 e o programado para 2024.
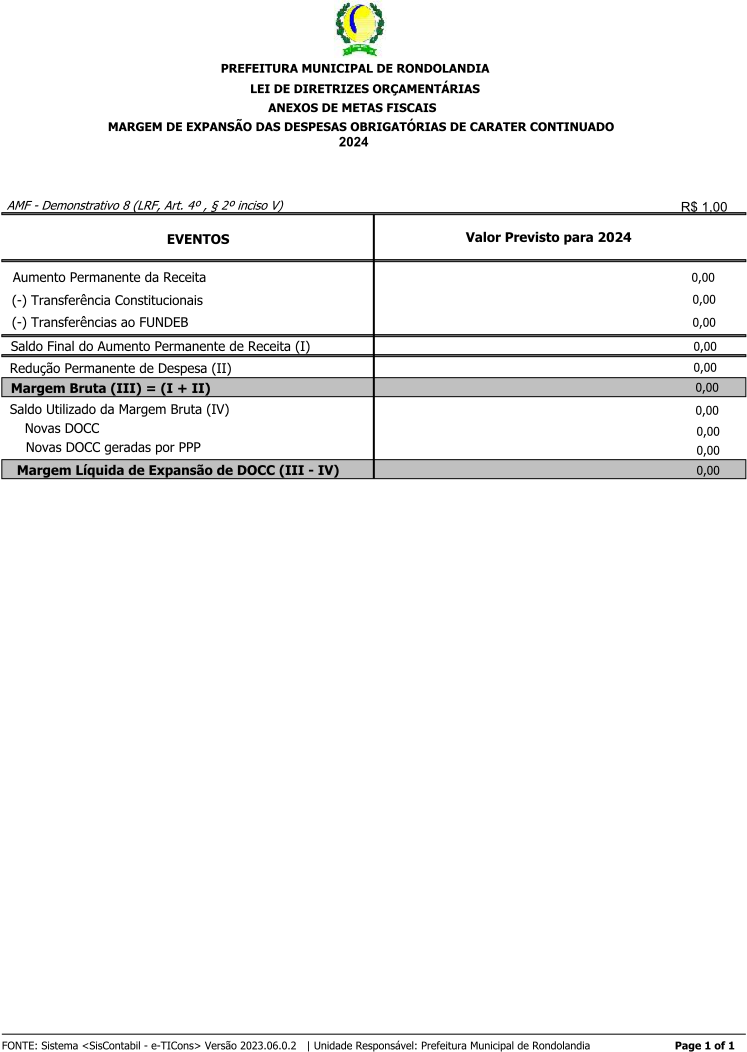
§4o O projeto de Lei Orçamentária demonstrará a estimativa da margem de expansão das despesas obrigatórias de caráter continuado para 2024, em valores correntes e em termos de percentual da receita corrente líquida, destacando-se pelo menos aquela relativa aos gastos com pessoal e encargos sociais.
§5º A lei Orçamentária atenderá, ainda, as diretrizes gerais estabelecidas e os princípios de unidade, universalidade e anualidade.
Art. 9º. Constituem os gastos municipais aqueles destinados à aquisição de bens e serviços para o cumprimento dos objetivos municipais, bem como os compromissos de natureza social e financeira.
§1º Os gastos municipais serão estimados por serviços mantidos pelo município, considerando-se, entretanto:
I – a carga de trabalho estimada para o exercício de 2024;
II – os fatores contratuais que possam afetar a produtividade dos gastos;
III – que os gastos com pessoal serão projetados com base na política estabelecida pelo município para seus servidores.
§2º A Secretaria Municipal de fazenda e Desenvolvimento adotará sistema integrado de Controle de Custos de forma a evidenciar o preço dos serviços públicos municipais, objetivando a melhoria da sua qualidade, demonstrando os seguintes elementos:
I - Plano de contas capaz de oferecer informações no grau de detalhe necessário ao planejamento;
II - Especificação das unidades de custo, para adequada apropriação das despesas realizadas;
III - determinação dos processos por que passa cada um dos serviços desenvolvidos e ofertados.
§3º Para efeito do disposto no art. 8º o Poder Legislativo encaminhará ao Município, Orçamento com suas respectivas propostas orçamentárias, para fins de consolidação do projeto de Lei Orçamentária.
Art. 10 O total da despesa com o Poder Legislativo, incluído os subsídios dos vereadores, não poderá ultrapassar o percentual de 7% (sete por cento) relativo ao somatório das receitas tributárias e das transferências de que trata o §5º, do art. 153 e arts. 158 e 159 da Constituição.
§1º É vedado ao Poder Executivo efetuar repasse ao legislativo em montante que supere os limites definidos neste artigo.
§2º A data limite para se efetuar os repasses ao Poder Legislativo será o dia 20 (vinte) de cada mês.
CAPÍTULO IIIDAS DIRETRIZES PARA ELABORAÇÃO E EXECUÇÃO ORÇAMENTO DO MUNICÍPIO E SUAS ALTERAÇÕES
Seção IDas Diretrizes Gerais
Art. 11 A elaboração do projeto, a aprovação e a execução da Lei Orçamentária de 2024, deverão ser realizadas de modo a evidenciar a transparência da gestão fiscal, observando-se o princípio da publicidade e permitindo-se o amplo acesso da sociedade a todas as informações relativas a cada uma dessas etapas.
§ 1º Serão divulgados na Internet, ao menos:
I - pelo Poder Executivo, informações relativas à elaboração do projeto de Lei Orçamentária:
a) as estimativas das receitas de que trata o art. 12, § 3º da Lei Complementar n.º 101, de 2000;
b) os limites inicial e final fixados para cada Poder e órgão;
c) a proposta de Lei Orçamentária, inclusive em versão simplificada, seus anexos, a programação constante do detalhamento das ações e as informações complementares.
II- pelo Poder Executivo, a Lei Orçamentária anual.
§2º Sem prejuízo no disposto no art. 9o, § 4º da Lei Complementar nº 101, de 2000, o Poder Executivo encaminhará a Câmara Municipal, no prazo de (30) trinta dias após o encerramento de cada quadrimestre, relatórios de avaliação do cumprimento de metas (Gestão Fiscal).
Art. 12 Além de observar as demais diretrizes estabelecidas nesta Lei, a alocação dos recursos na Lei Orçamentária e em seus créditos adicionais será feita de forma a propiciar o controle dos custos das ações e a avaliação dos resultados dos programas de governo.
§1º Conterá, ainda, dotação destinada a investimentos em obras novas não incluídas no Plano Plurianual.
Art. 13 Além de observar as demais diretrizes estabelecidas nesta Lei, a alocação dos recursos na Lei Orçamentária e em seus créditos adicionais será feita de forma a propiciar o controle dos custos das ações e a avaliação dos resultados dos programas de governo.
Art. 14 Na programação da despesa não poderão ser:
I - fixadas despesas sem que estejam definidas as respectivas fontes de recursos e legalmente instituídas as unidades executoras;
II - incluídas despesas a título de Investimentos – Regime de Execução Especial, ressalvados os casos de calamidade pública formalmente reconhecidos, na forma do art. 167, § 3o, da Constituição; e
III - transferidos a outras unidades orçamentárias os recursos recebidos por transferência.
Art. 15 Além da observância das prioridades e metas fixadas nos termos do art. 2o desta Lei, a Lei Orçamentária e seus créditos adicionais, observado o disposto no art. 45 da Lei Complementar nº 101, de 2000, somente incluirão projetos ou subtítulos de projetos novos, se tiverem sido adequadamente contemplados todos os projetos e respectivos subtítulos em andamento.
Parágrafo Único: Fica autorizado a realização de despesas decorrente da pactuação de Termos de Cooperação Mútua e Técnica com os seguintes órgãos:
I – INDEA-MT.
II – EMPAER-MT
III – Secretaria Estadual de Justiça e Cidadania.
IV – Empresa Brasileira de Correios e Telégrafos;
V – Tribunal de Justiça;
VI - Tribunal Regional Eleitoral;
Art. 16 É vedada a inclusão na lei orçamentária e em seus créditos adicionais, de dotações a título de subvenções sociais, ressalvadas, aquelas destinadas a entidades privadas sem fins lucrativos, de atividades de natureza continuada, que preencham uma das seguintes condições:
I - sejam de atendimento direto ao público, de forma gratuita, nas áreas de assistência social, saúde ou educação, e estejam registradas no Conselho Municipal de Assistência Social – CMAS;
II - sejam vinculadas a organismos internacionais de natureza filantrópica, institucional ou assistencial;
III - atendam ao disposto no art. 204 da Constituição, a Lei n. 8.742, de 7 de dezembro de 1993, bem como a Lei Municipal n. 79, de 4 de maio de 2005;
§ 1o Para habilitar-se ao recebimento de subvenções sociais, a entidade privada sem fins lucrativos deverá apresentar, ainda, declaração de funcionamento regular nos últimos (02) dois anos, emitida no exercício de 2023, por três autoridades local e comprovante de regularidade do mandato de sua diretoria.
§2o É vedada, ainda, a inclusão de dotação global a título de subvenções sociais.
Art. 17 É vedada a inclusão de dotações, na lei orçamentária e em seus créditos adicionais, a título de "auxílios" para entidades privadas, ressalvadas, as sem fins lucrativos e desde que sejam:
I - de atendimento direto e gratuito ao público e voltadas para o ensino especial, ou representativas da comunidade escolar das escolas públicas estaduais e municipais do ensino fundamental;
Parágrafo único. Sem prejuízo da observância das condições estabelecidas neste artigo, a inclusão de dotações na lei orçamentária e sua execução, dependerão, ainda, de:
I - publicação, pelo Poder Executivo, de normas a serem observadas na concessão de auxílios, prevendo-se cláusula de reversão no caso de desvio de finalidade; e
II - identificação do beneficiário e do valor transferido no respectivo convênio;
III - autorização legislativa especifica;
Art. 18 A execução das ações de que tratam os art. 15 e 16 fica condicionada à autorização específica exigida pelo caput do art. 26 da Lei Complementar nº 101, de 2000.
Art. 19 A proposta orçamentária conterá reserva de contingência, constituída exclusivamente com recursos do orçamento fiscal, em montante equivalente a no mínimo 1% (um) por cento da receita corrente líquida, apurada na forma do §3º do art. 2º da Lei Complementar nº 101, de 2000, tendo como mês de referencia junho de 2023 e destinada ao atendimento de passivos contingentes e outros riscos e eventos fiscais.
Art. 20 Os projetos de lei relativos a créditos adicionais serão apresentados na forma e com o detalhamento estabelecido na Lei Orçamentária anual.
§1o Acompanharão os projetos de lei relativos a créditos adicionais exposições de motivos circunstanciadas que os justifiquem e que indiquem as consequências dos cancelamentos de dotações propostas sobre a execução das atividades, dos projetos, das operações especiais e dos respectivos subtítulos e metas.
§2o Os decretos de abertura de créditos suplementares autorizados na lei orçamentária serão acompanhados de exposição de motivos que inclua a justificativa e a indicação dos efeitos dos cancelamentos de dotações sobre execução das atividades, dos projetos, das operações especiais e dos respectivos subtítulos e metas.
§3o Cada projeto de lei deverá restringir-se a um único tipo de crédito adicional.
§4o Nos casos de créditos à conta de recursos de excesso de arrecadação, as exposições de motivos de que tratam os §§ 1º e 2º deste artigo conterão a atualização das estimativas de receitas para o exercício, apresentadas de acordo com a classificação de que trata o art. 8º, § 1º, inciso V, desta Lei.
§5o Quando a abertura de créditos adicionais implicar a alteração das metas constantes do demonstrativo referido no art. 8º, § 1º, inciso XII, desta Lei, este deverá ser objeto de atualização.
Art. 21 Na Lei Orçamentária para o exercício de 2024, serão destinados os recursos necessários:
I - a complementação do Fundo de Manutenção e Desenvolvimento da educação Básica da Valorização dos Profissionais da Educação - FUNDEB;
Art. 22 As despesas com serviços de terceiros e encargos no exercício de 2024, não poderá exceder o percentual da receita corrente liquida apurada no exercício de 2023, em relação a despesa efetivamente realizada, nesta dotação, naquele exercício.
Parágrafo Único. A previsão de gastos de que trata o caput será aplicada a cada um dos poderes na mesma proporção verificada no exercício de 2023 em relação à dotação de serviços de terceiros e encargos.
Art. 23. As despesas com o serviço da dívida deverão considerar as operações contratadas e as autorizações concedidas até a data do encaminhamento da proposta de lei orçamentária para 2024 à Câmara Municipal.
CAPÍTULO IVDAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS DO MUNICÍPIO COM PESSOAL E ENCARGOS SOCIAIS
Art. 24. Os Poderes Executivo e Legislativo terão como limites na elaboração de suas propostas orçamentárias, para pessoal e encargos sociais, os limites estabelecidos na Lei Complementar n º 101, de 2000 e suas alterações.
Art. 25. Para fins de atendimento ao disposto no art. 169, §1º, II, da Constituição no exercício de 2023, ficam autorizadas as concessões de quaisquer vantagens, aumentos de remuneração, criação de cargos, empregos e funções, alterações de estrutura de carreiras, bem como admissões ou contratações de pessoal a qualquer título, desde que observadas as disposições da Lei Complementar nº 101, de 2000.
Art. 26. O disposto no §1º do art. 18 da Lei Complementar nº 101, de 2000, aplica-se exclusivamente para fins de cálculo do limite da despesa total com pessoal, independentemente da legalidade ou validade dos contratos.
§1º Não se considera como substituição de servidores e empregados públicos, para efeito do caput, os contratos de terceirização relativos à execução indireta de atividades que, simultaneamente:
I - sejam acessórias, instrumentais ou complementares aos assuntos que constituem área de competência legal do órgão;
II - não sejam inerentes a categorias funcionais abrangidas por plano de cargos do quadro de pessoal do órgão, salvo expressa disposição legal em contrário, ou quando se tratar de cargo ou categoria extinta total ou parcialmente.
Art. 27. No exercício financeiro de 2024, as despesas com pessoal ativo e inativo dos Poderes Executivo e Legislativo observarão os limites estabelecidos no art. 20 da lei Complementar nº 101, de 2000.
§1º Se a despesa com pessoal exceder o limite de que trata o caput deste artigo, o percentual excedente deverá ser reduzido nos dois quadrimestres seguintes, sendo pelo menos em um terço no primeiro, adotando, entre outras, as providencias previstas nos §§ 3º e 4º do art. 169 da Constituição.
§2º Para os efeitos do Art. 22, V, da Lei Complementar nº 101, de 2000, nos casos em que se justifique a prorrogação do horário normal de trabalho as horas suplementares não poderão exceder ao número de duas horas diárias, que será acrescida no mínimo de 50% (cinquenta por cento).
CAPÍTULO V
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA
Art. 28. A lei que conceda incentivo ou benefício de natureza tributária só será aprovada ou editada se atendidas as exigências do art. 14 da Lei Complementar nº 101, de 2000.
§ 1º. Aplicam-se à lei que amplie incentivo ou benefício de natureza financeira as mesmas exigências referidas no caput, podendo a compensação, alternativamente, dar-se mediante o cancelamento, pelo mesmo período, de despesas em valor equivalente.
Art. 29. Até 10 de Dezembro de 2023, o executivo poderá encaminhar ao legislativo o projeto de lei estabelecendo as seguintes alterações na legislação tributária do município:
I - Revisão da planta genérica de valores, de forma a atualizar o valor venal dos imóveis e para cobrança do IPTU;
II - Atualização das alíquotas do ISS/QN;
III - Atualização das taxas municipais;
IV - Contribuição de Melhorias;
V - Outras receitas de competência Municipal.
CAPÍTULO VIDAS DISPOSIÇÕES GERAIS
Art. 30 Caso seja necessária limitação do empenho das dotações orçamentárias e da movimentação financeira para atingir a meta de resultado primário, nos termos do art. 9º da Lei Complementar nº 101, de 2000, será fixado separadamente percentual de limitação para o conjunto de "projetos", "atividades" e "operações especiais" e calculada de forma proporcional à participação dos Poderes, em cada um dos citados conjuntos, excluídas as despesas que constituem obrigação constitucional ou legal de execução.
§1º Na hipótese da ocorrência do disposto no caput deste artigo, o Poder Executivo comunicará aos demais Poderes e ao Ministério Público, acompanhado da memória de cálculo, das Premissas, dos parâmetros e da justificação do ato, o montante que caberá a cada um na limitação do empenho e da movimentação financeira.
§2º Os Poderes, com base na comunicação de que trata o § 1º, publicarão ato estabelecendo os montantes que, calculados na forma do caput, caberão aos respectivos órgãos na limitação do empenho e movimentação financeira.
Art. 31 Para os efeitos do art. 16 da Lei Complementar n. 101, de 2000:
I - as especificações nele contidas integrarão o processo administrativo de que trata o art. 38 da Lei nº 8.666, de 21 de junho de 1993, bem como os procedimentos de desapropriação de imóveis urbanos a que se refere o §3º do art. 182 da Constituição;
II - entende-se como despesas irrelevantes, para fins do §3º do Art. 16 da LRF aquelas cujo valor não ultrapasse, para bens e serviços, os limites dos incisos I e II do art. 24 da Lei n. 8.666, de 1993;
III - Poderá ser aplicada a Lei Federal nº 14.133, de 1º de abril de 2021.
Art. 32 Para efeito do disposto no art. 42 da Lei Complementar nº 101, de 2000, considera-se:
I - contraída a obrigação no momento da formalização do contrato administrativo ou instrumento congênere.
Art. 33 São vedados quaisquer procedimentos pelos ordenadores de despesa que viabilizem a execução de despesas sem comprovada e suficiente disponibilidade de dotação orçamentária.
Parágrafo único. A contabilidade registrará os atos e fatos relativos à gestão orçamentário-financeira efetivamente ocorridos, sem prejuízo das responsabilidades e providências derivadas da inobservância do caput deste artigo.
Art. 34 Para fins de acompanhamento, controle e centralização, os órgãos da Administração pública direta submeterão os processos referentes ao pagamento de precatórios à apreciação da Procuradoria-Geral do Município, antes do atendimento da requisição judicial, observadas as normas e orientações a serem baixadas por aquela unidade.
Art. 35 Esta Lei entra em vigor na data de sua publicação, revogadas as disposições em contrário.
Paço Municipal, 14 de Agosto de 2023.
JOSÉ GUEDES DE SOUZA
Prefeito Municipal