LEI Nº 1417, DE 05 DE DEZEMBRO DE 2023.
7 de Dezembro de 2023
“ALTERA, COMPATIBILIZA E FAZ ADEQUAÇÃO A LEI MUNICIPAL Nº 1381, DE 27 DE JUNHO DE 2023, - LEI DE DIRETRIZES ORÇAMENTÁRIAS PARA O EXERCÍCIO DE 2024 E DÁ OUTRAS PROVIDÊNCIAS”.
BRUNO SANTOS MENA, Prefeito do Município de Matupá - Estado de Mato Grosso, no uso de suas atribuições legais;
FAÇO SABER, que a Câmara Municipal de Vereadores Aprovou e eu Sanciono a seguinte Lei:
Art. 1º. Esta Lei altera, compatibiliza e faz adequação à Lei Municipal nº 1381, de 27 de junho de 2023, que instituiu a Lei de Diretrizes Orçamentárias para o exercício de 2024, na forma da Legislação Federal vigente, art. 165, inciso II e § 2º, da Constituição Federal, Lei Orgânica Municipal, e em obediência aos termos da Lei Complementar nº 101, de 04 de maio de 2000.
Art. 2º. As referidas alterações, compatibilizações e adequações se fazem necessárias devido as alterações realizadas no PPA – Plano Plurianual 2022-2025 e na LOA – Lei Orçamentária Anual para o exercício de 2024.
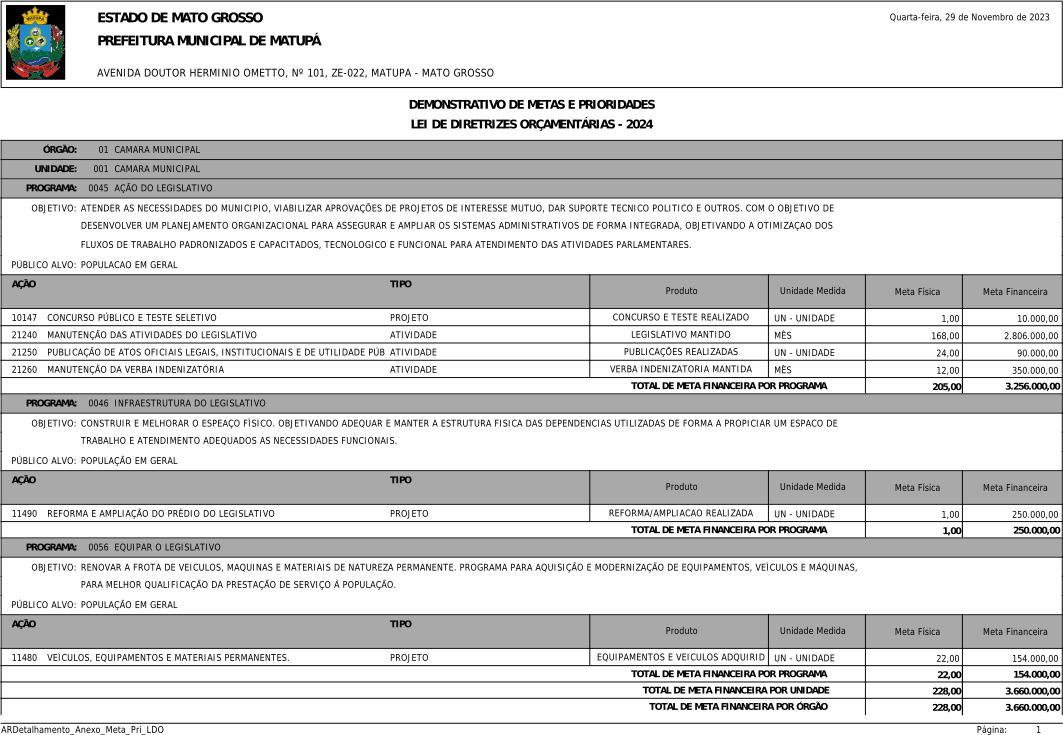
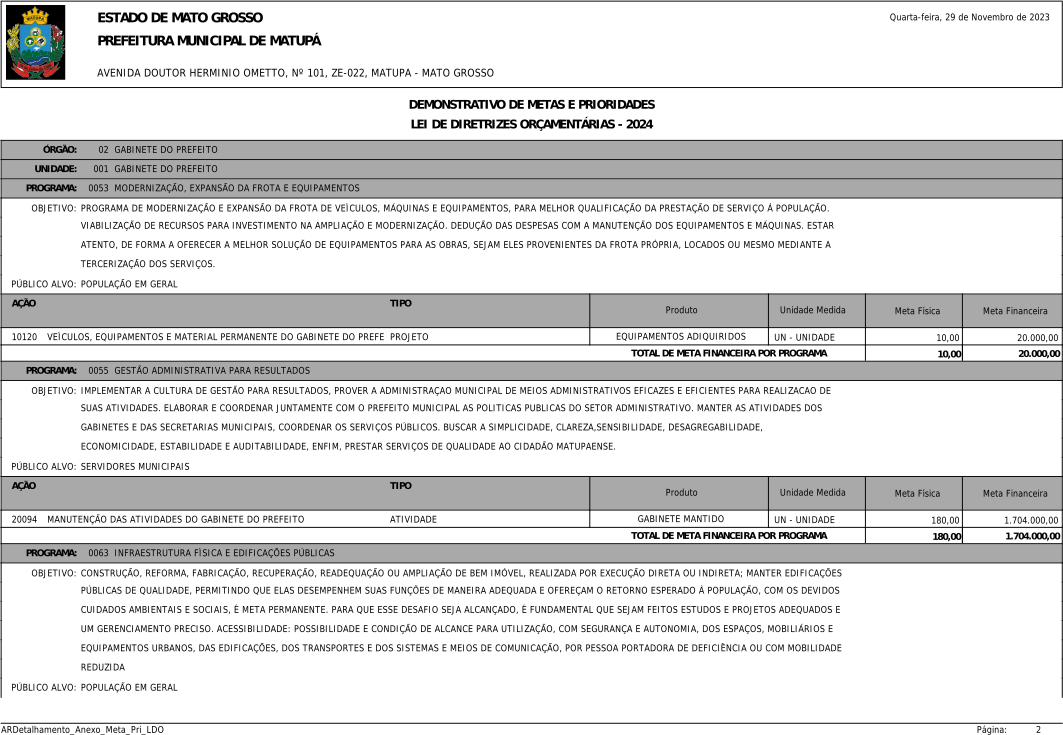
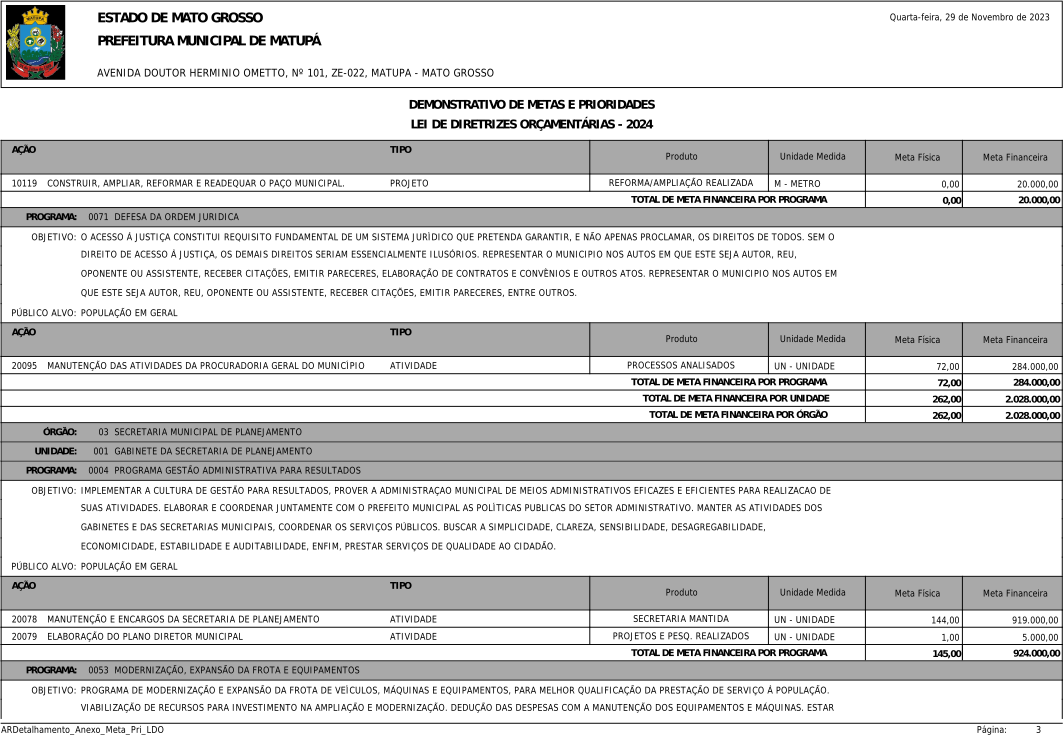
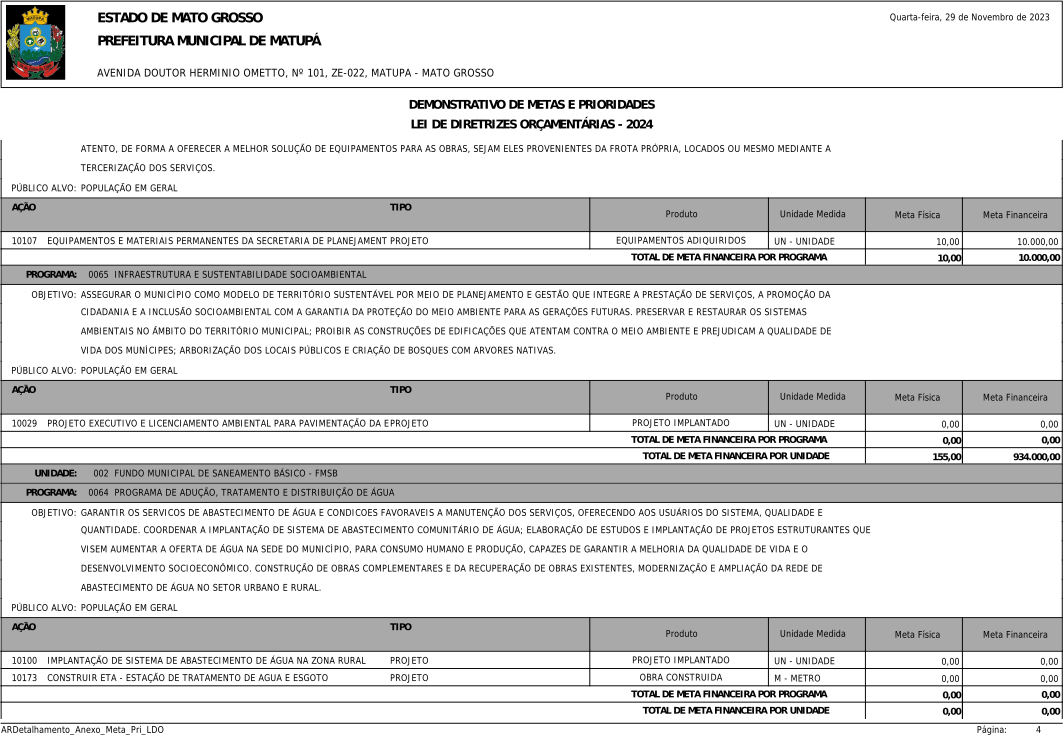
Art. 3º. Os anexos da Lei Municipal nº 1381, de 27 de junho de 2023, passam a viger com a redação dada aos anexos que acompanham esta Lei.
Art. 4º. Esta Lei entra em vigor na data de sua publicação ou afixação em local de costume revogando-se as disposições contrárias.
Gabinete do Prefeito Municipal, aos cinco dias do mês de dezembro do ano de dois mil e vinte e três.
BRUNO SANTOS MENA
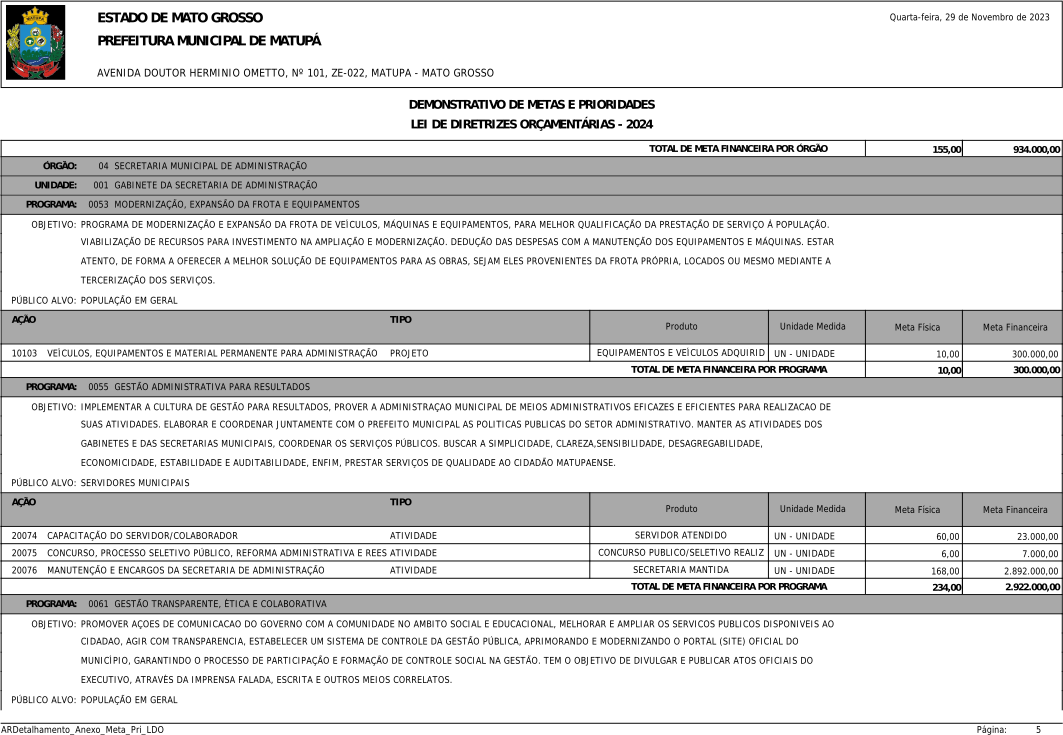
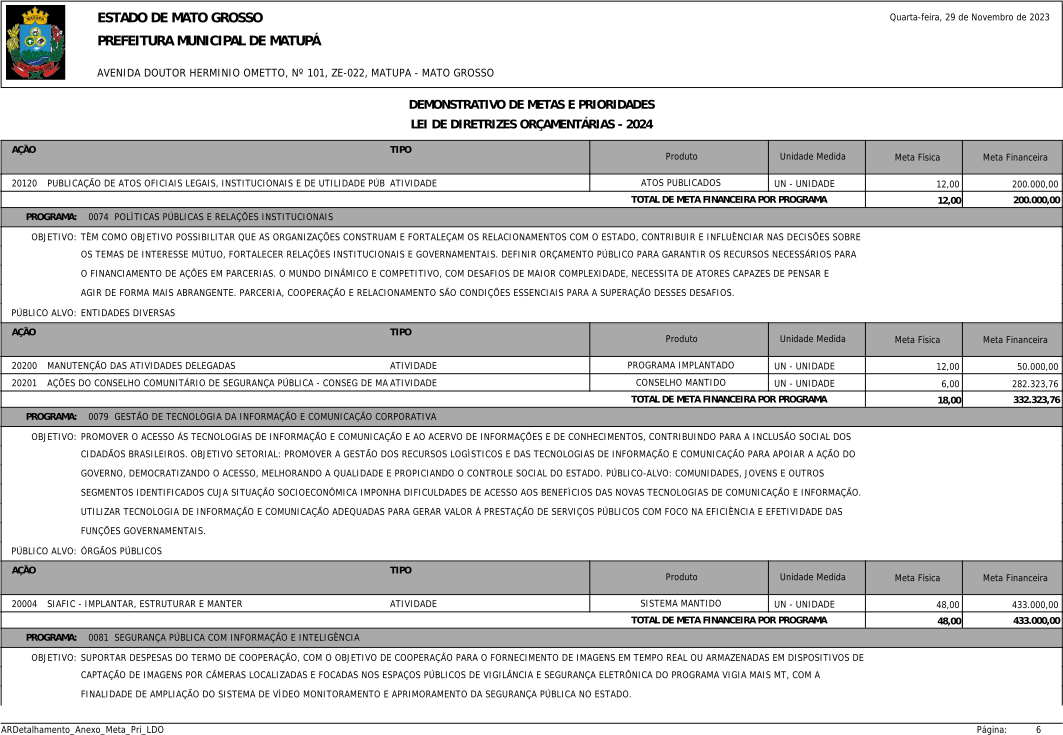
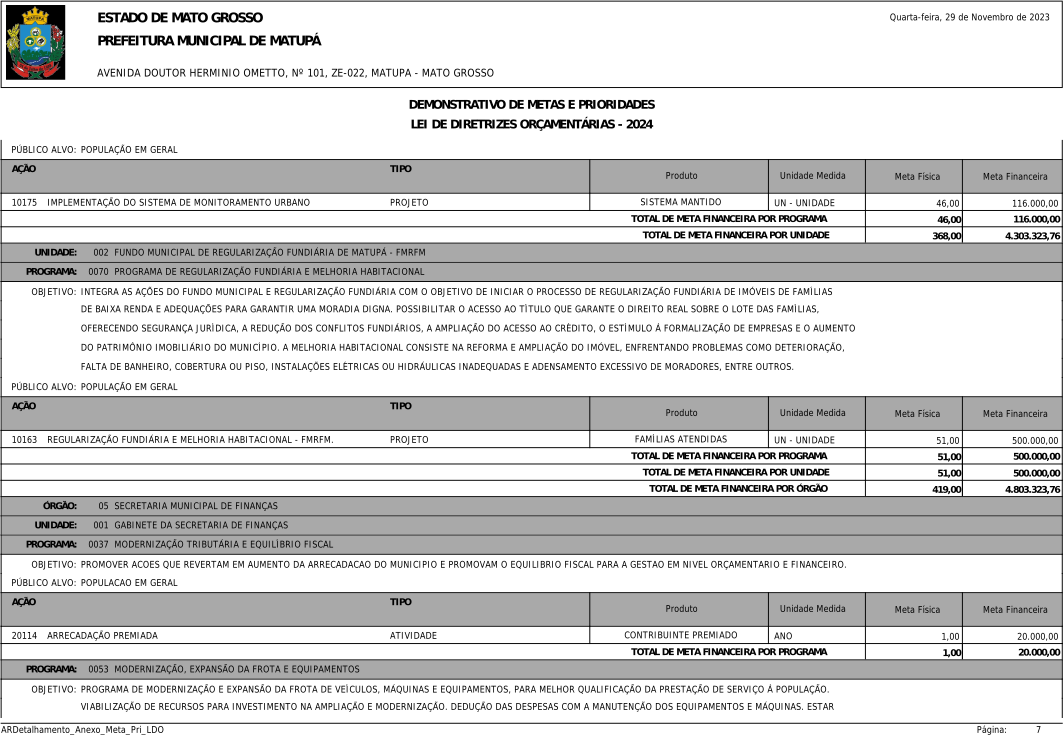
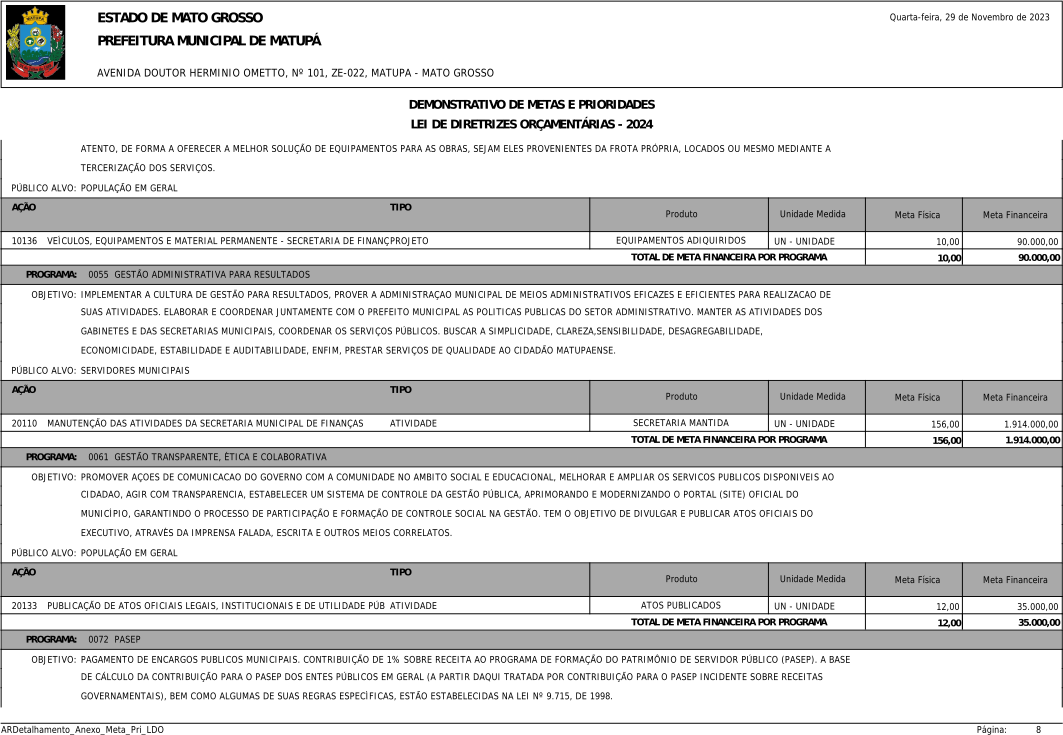
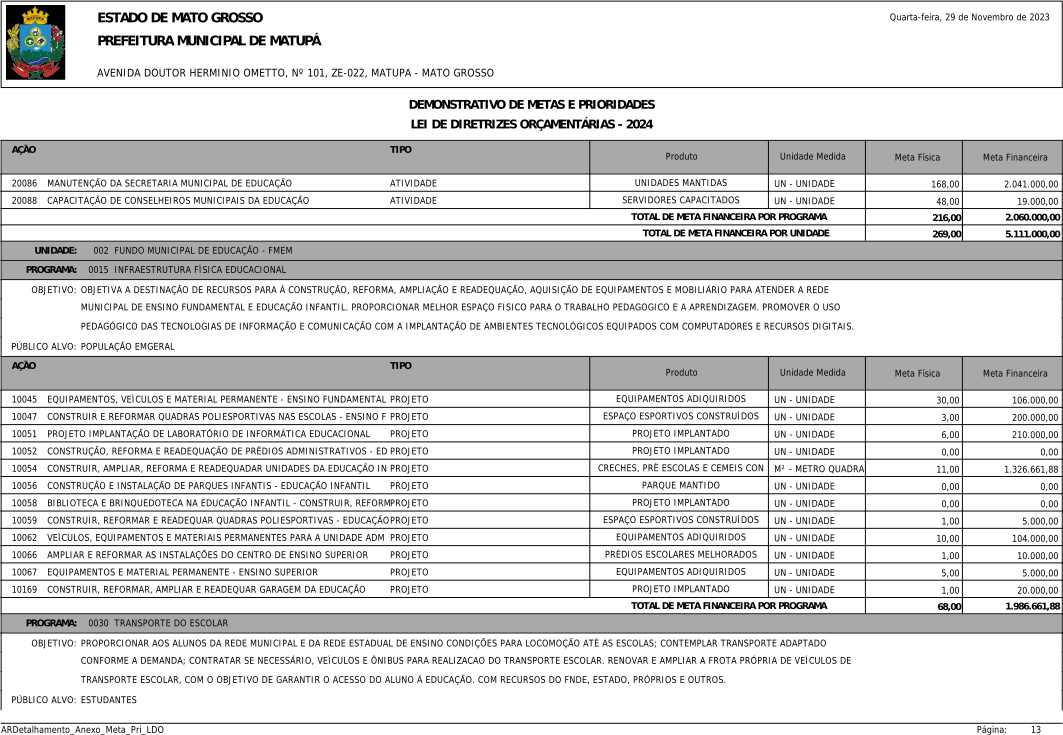
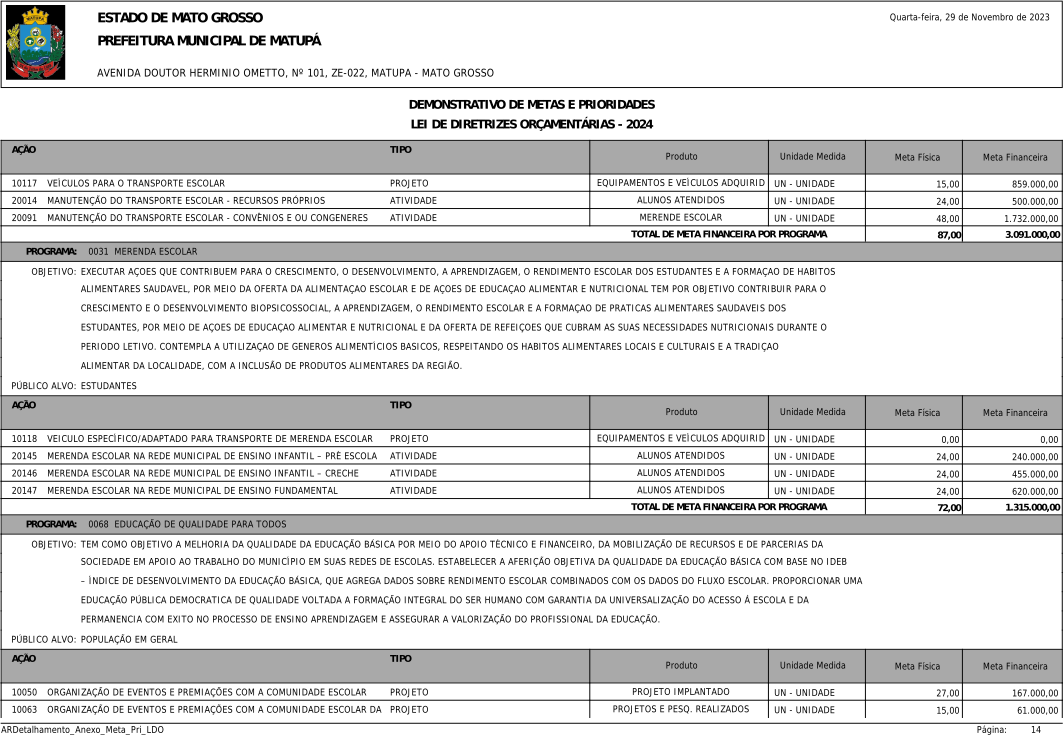
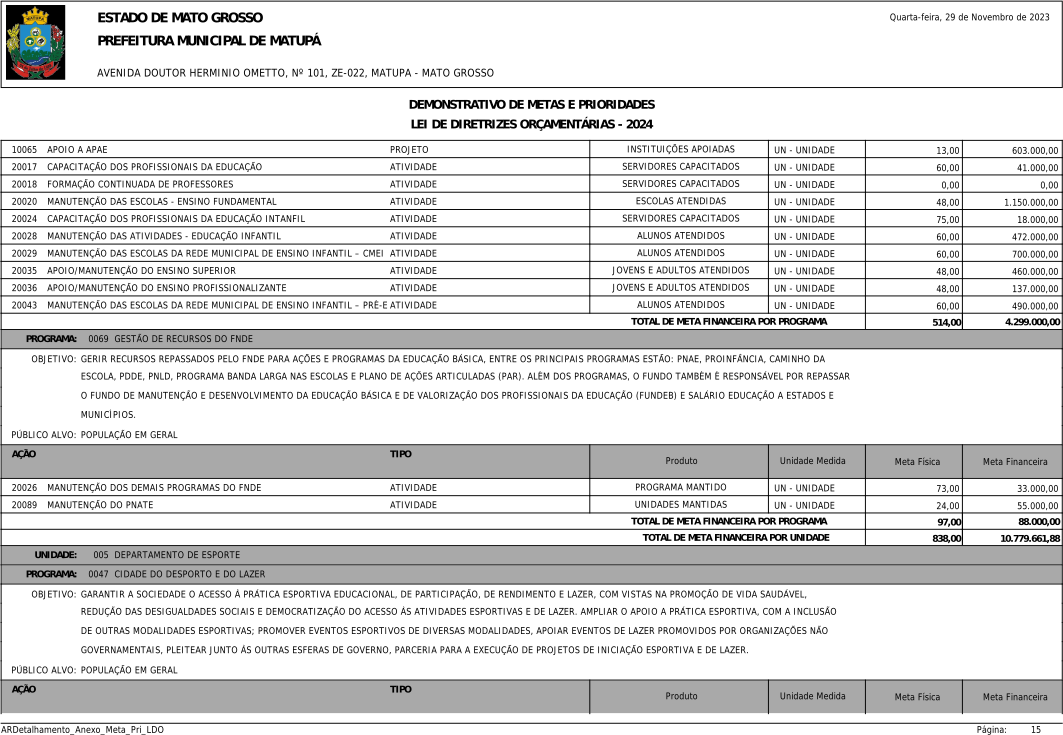
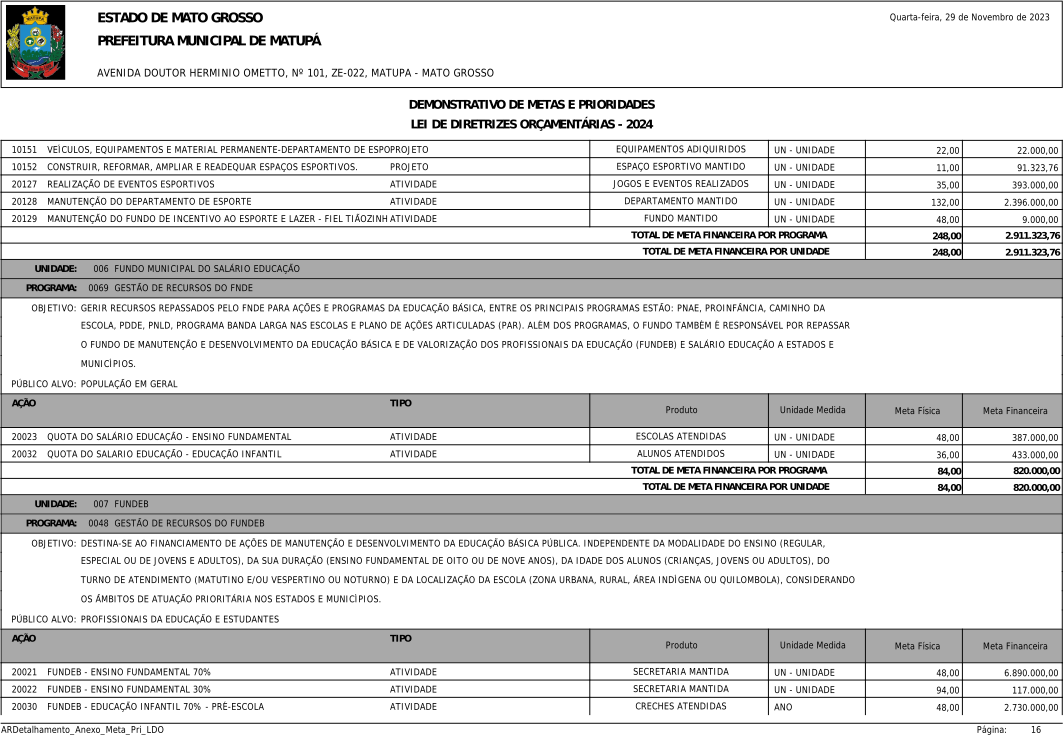
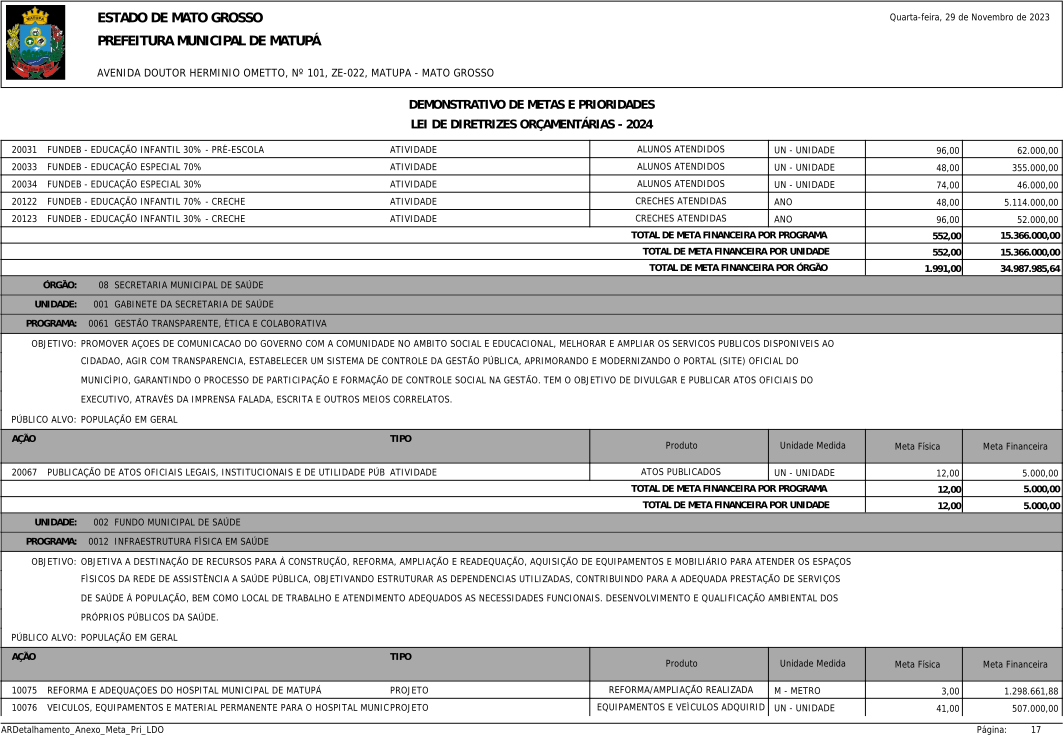
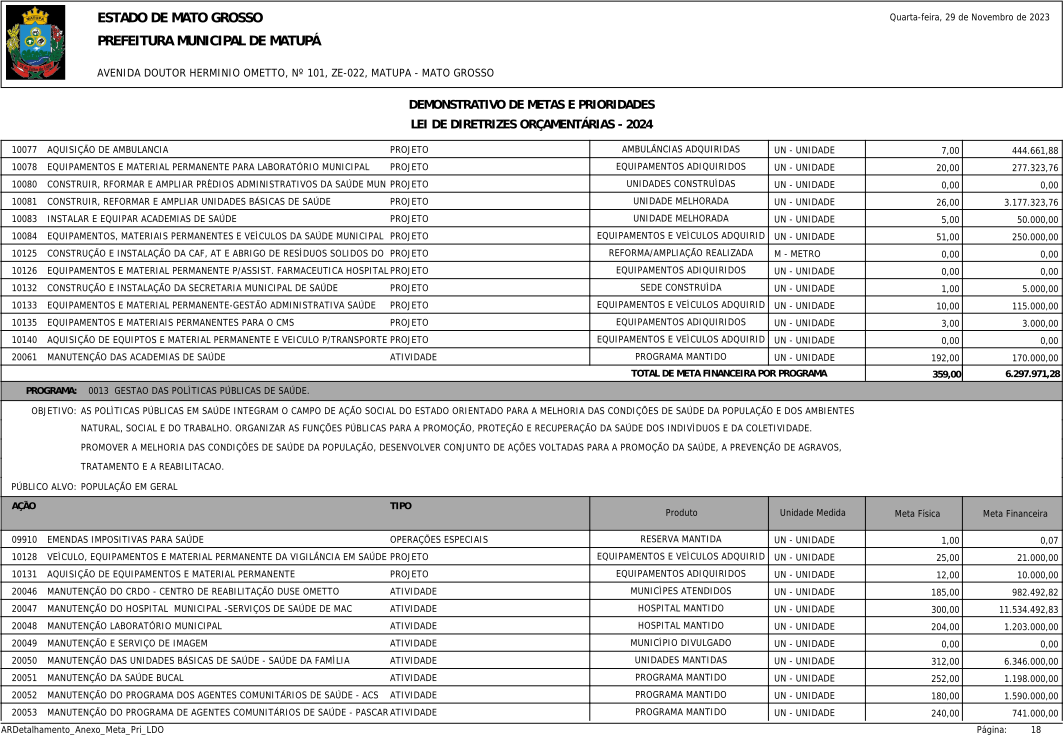
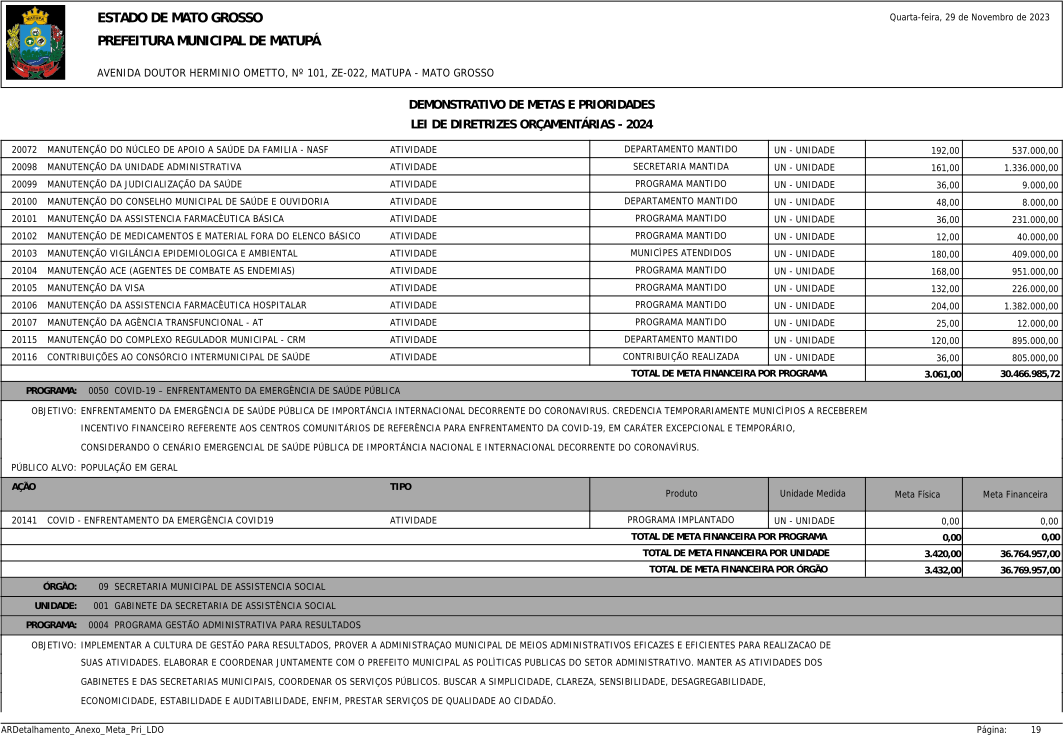
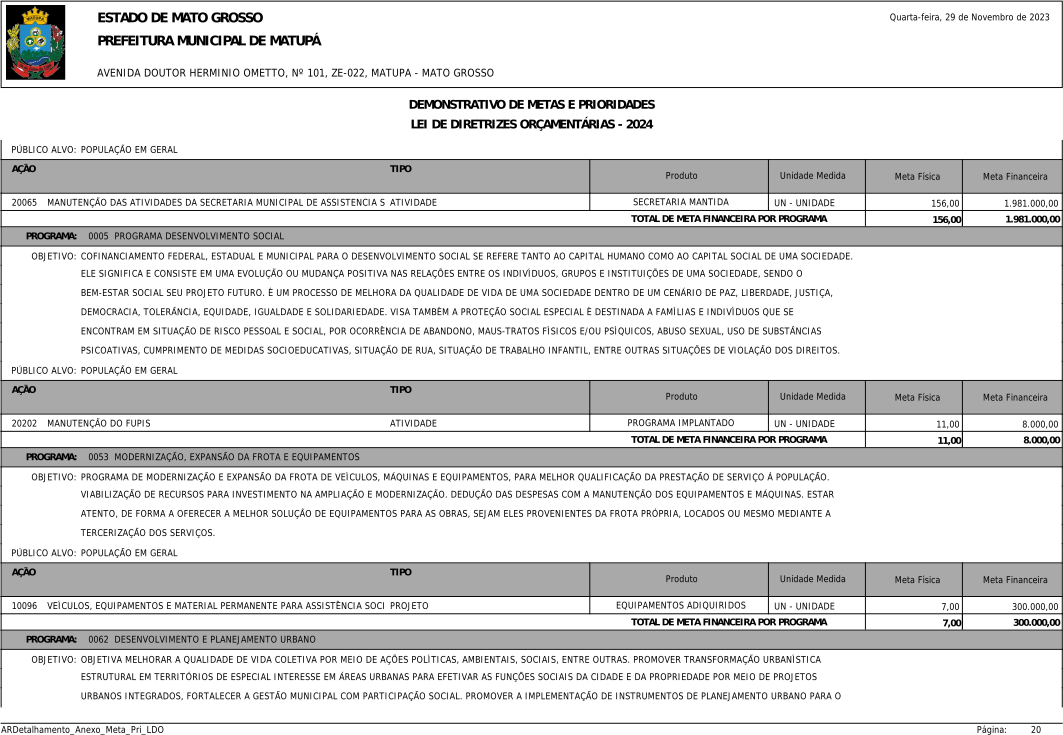
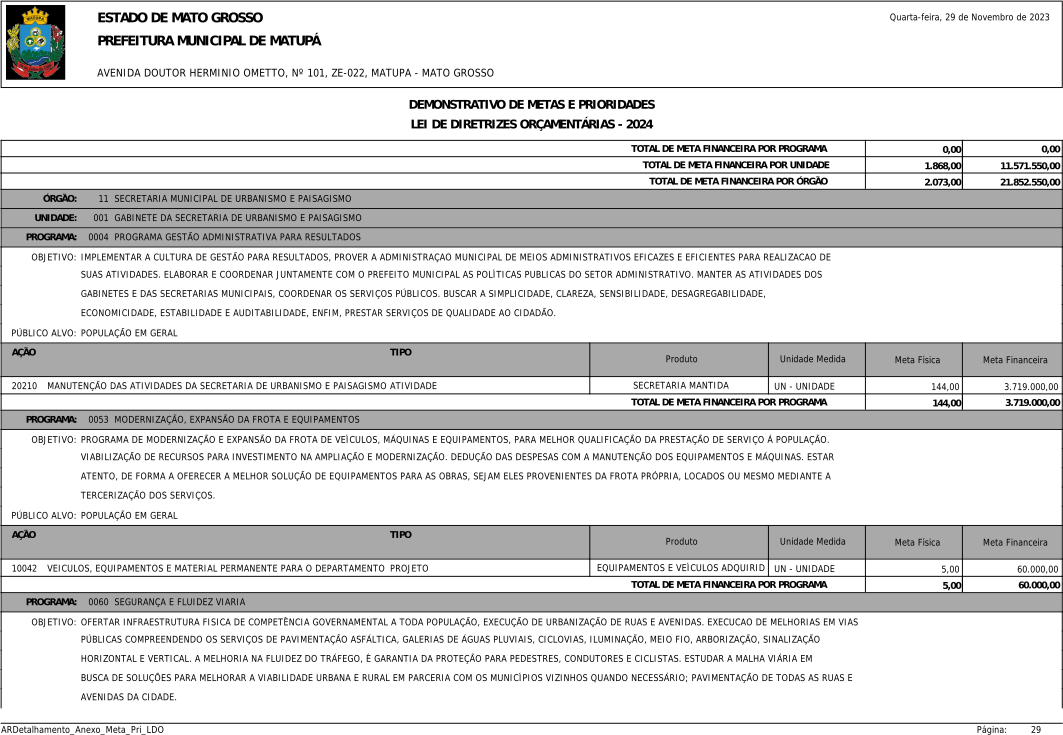
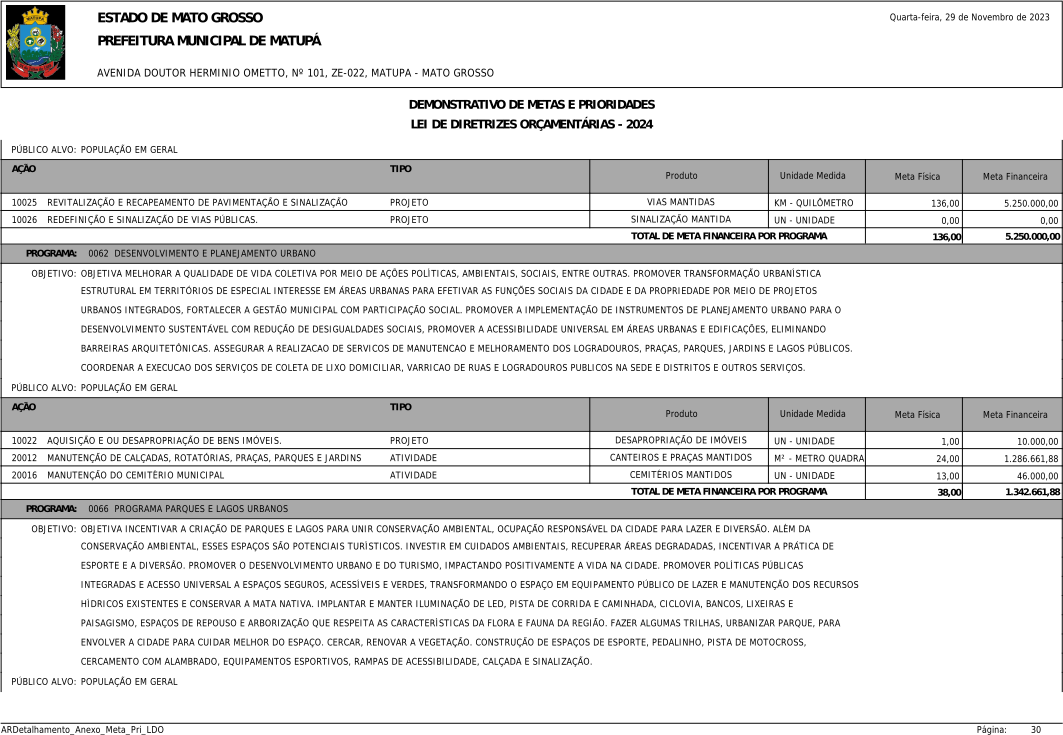
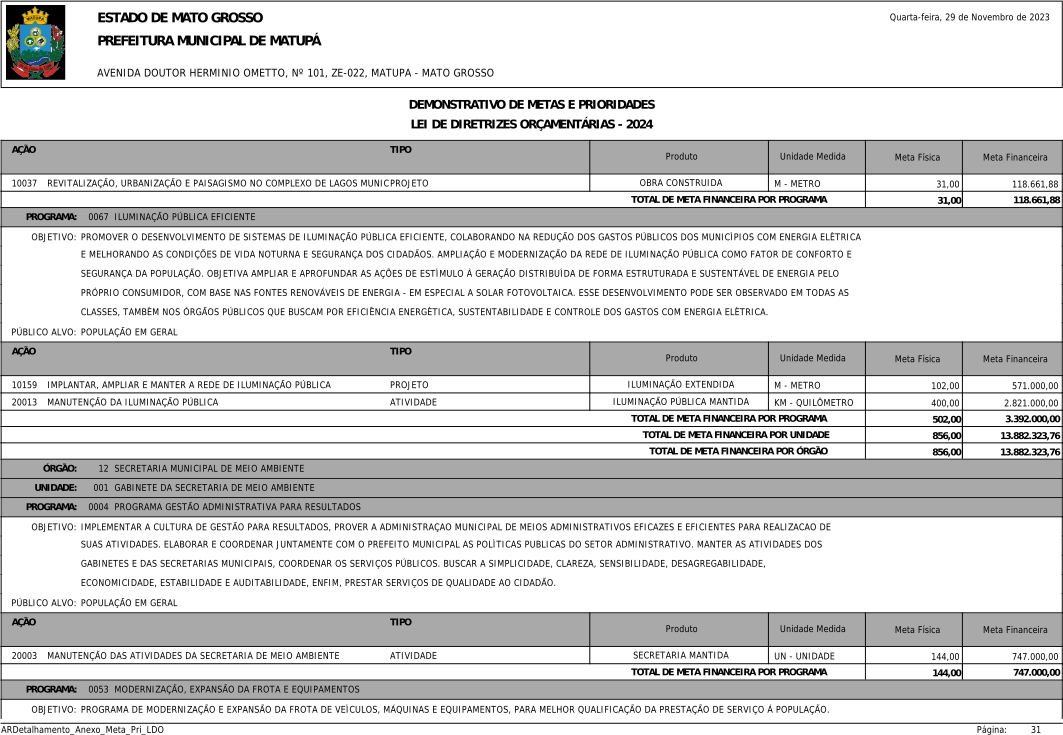
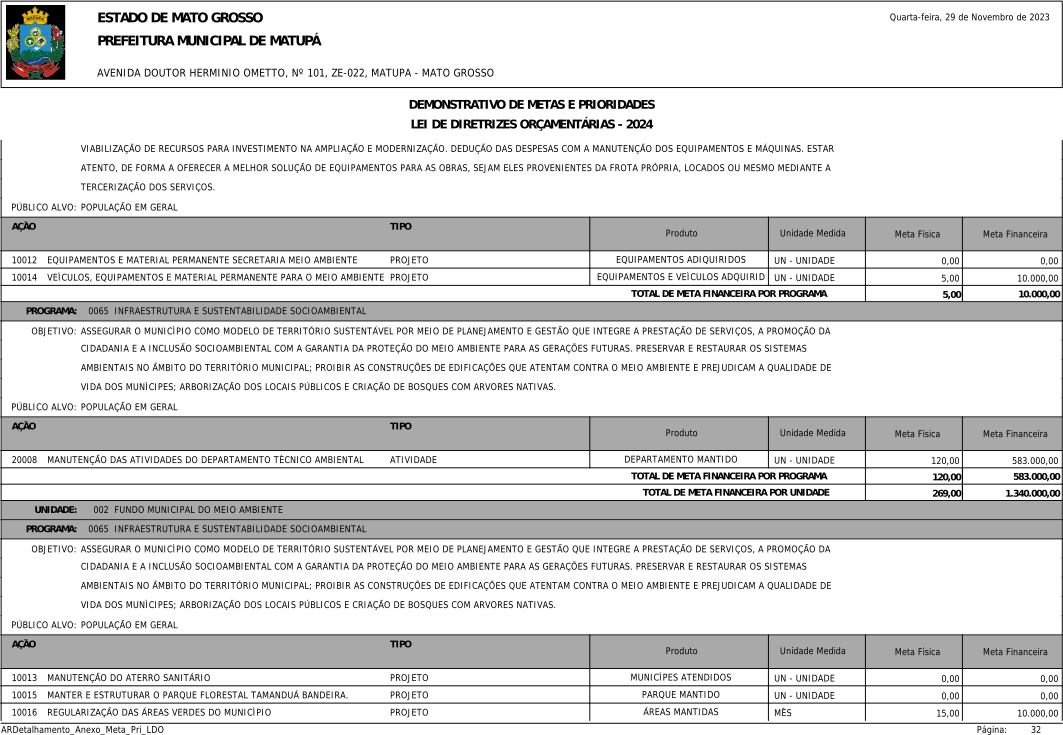
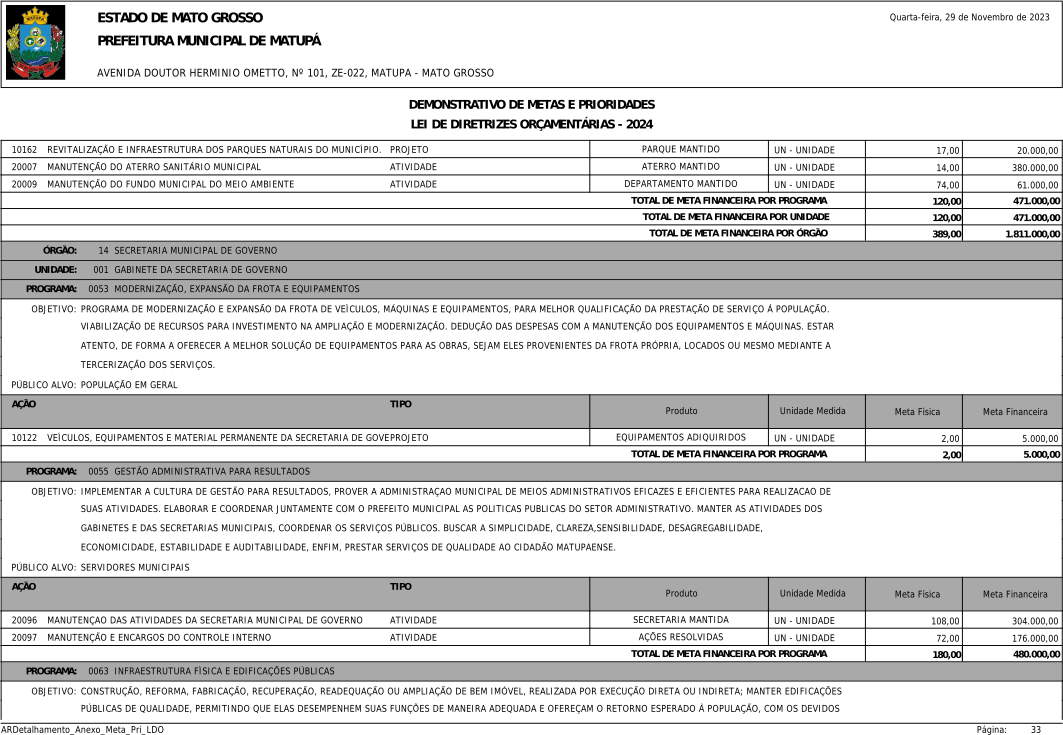
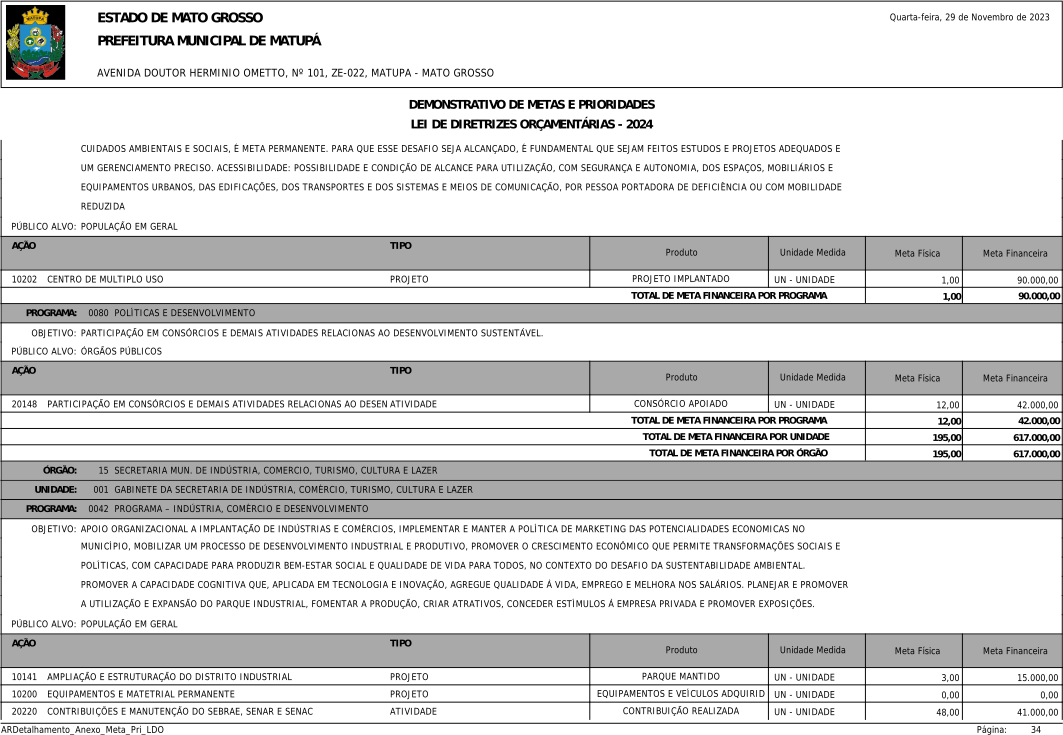
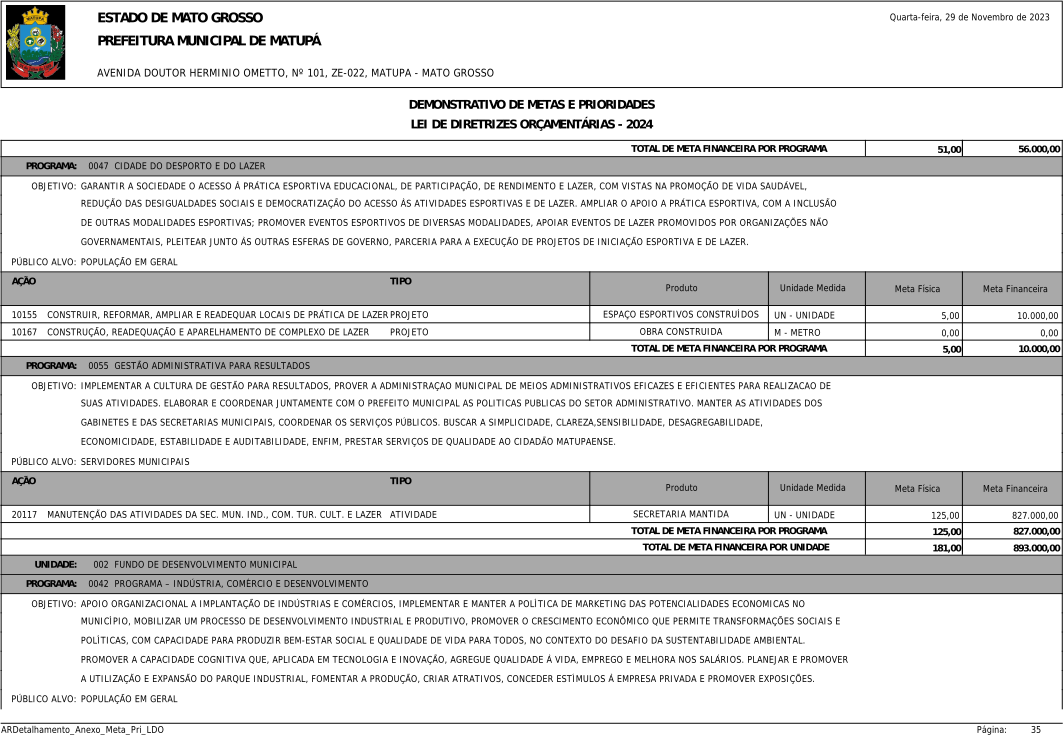
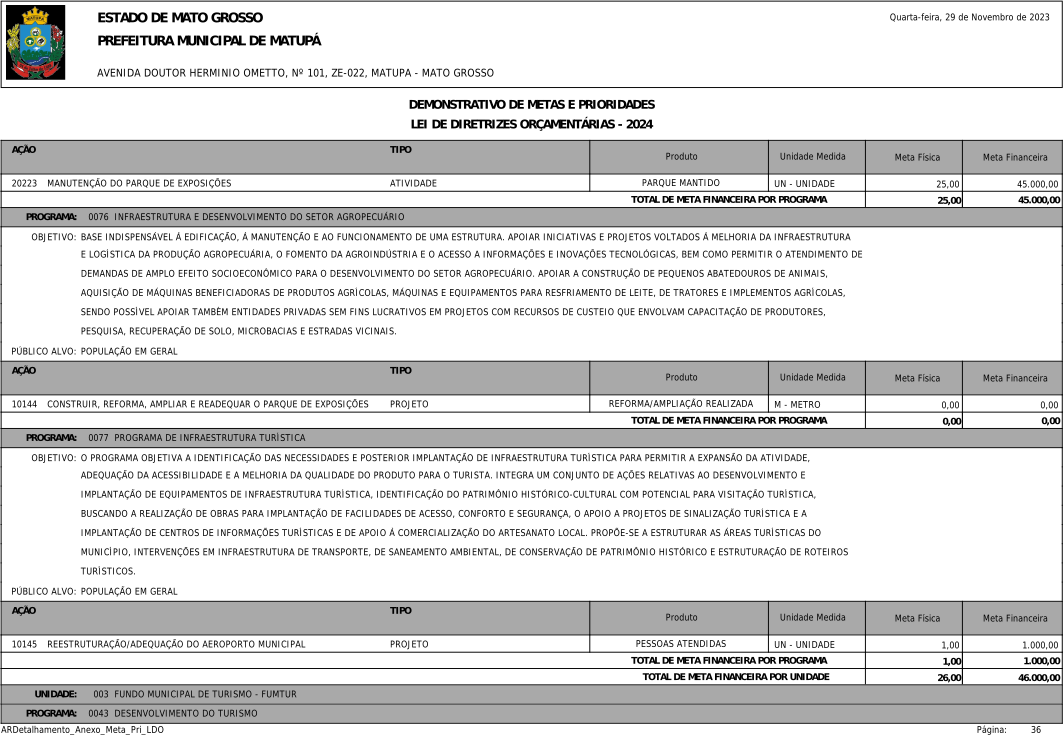
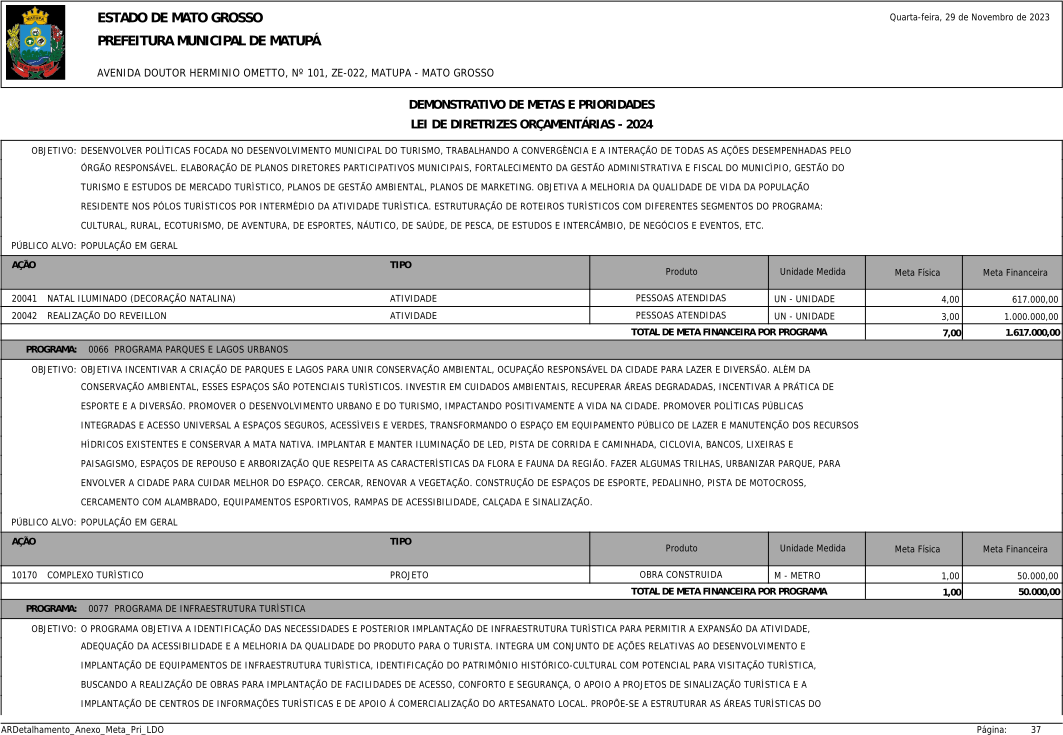
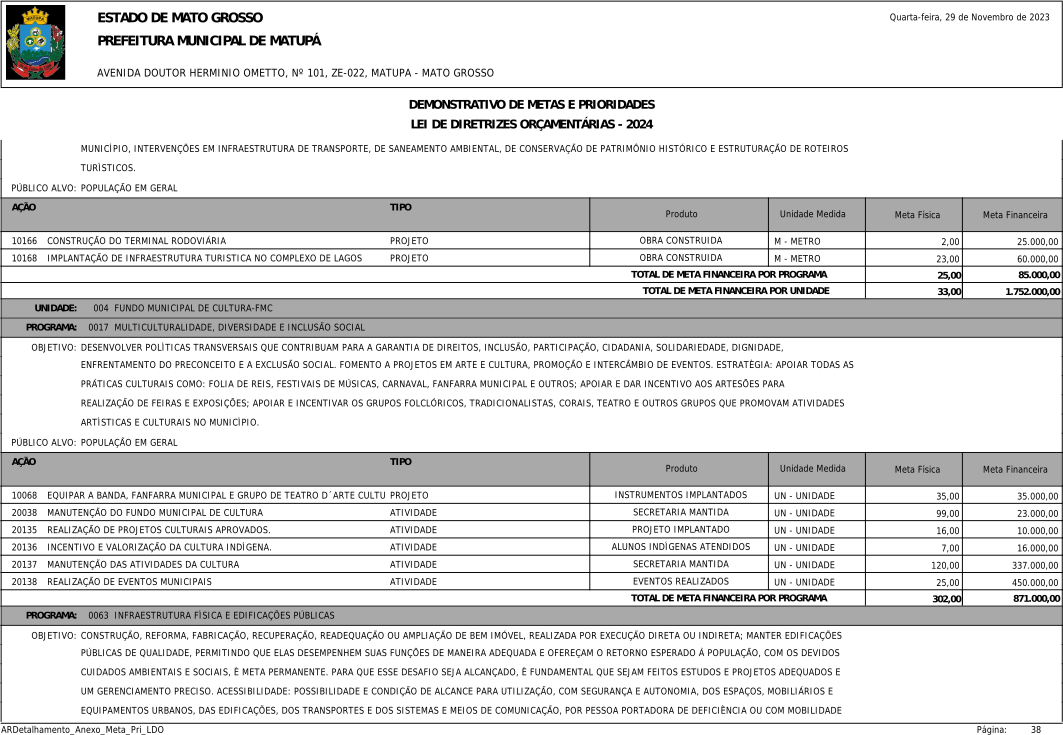
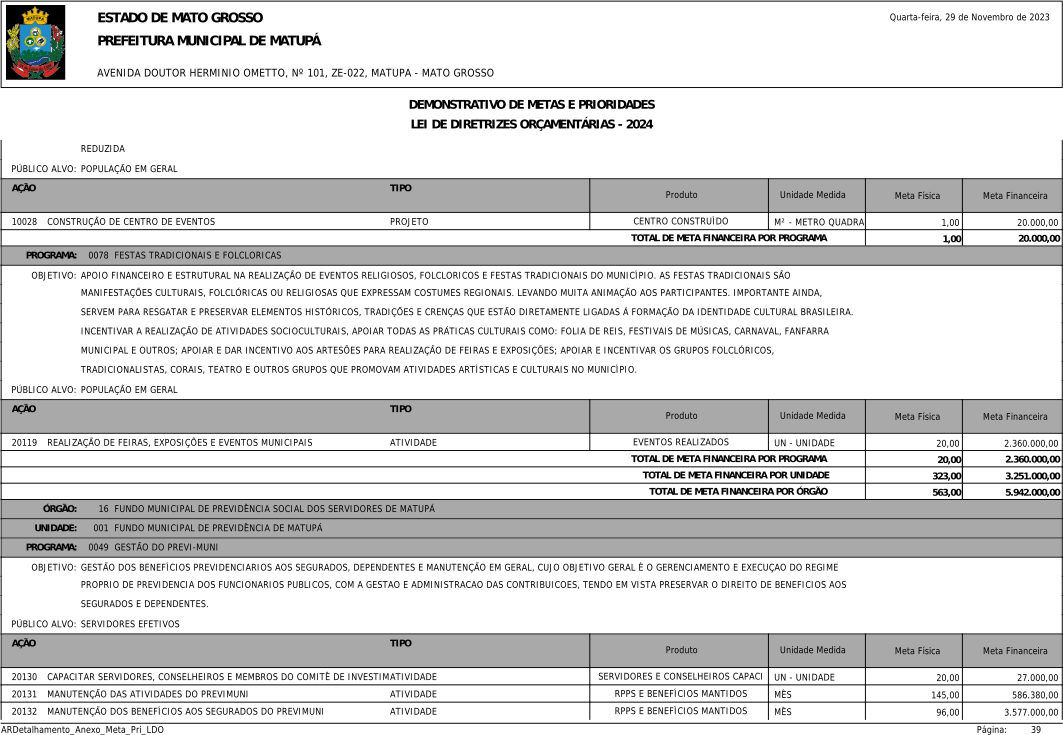
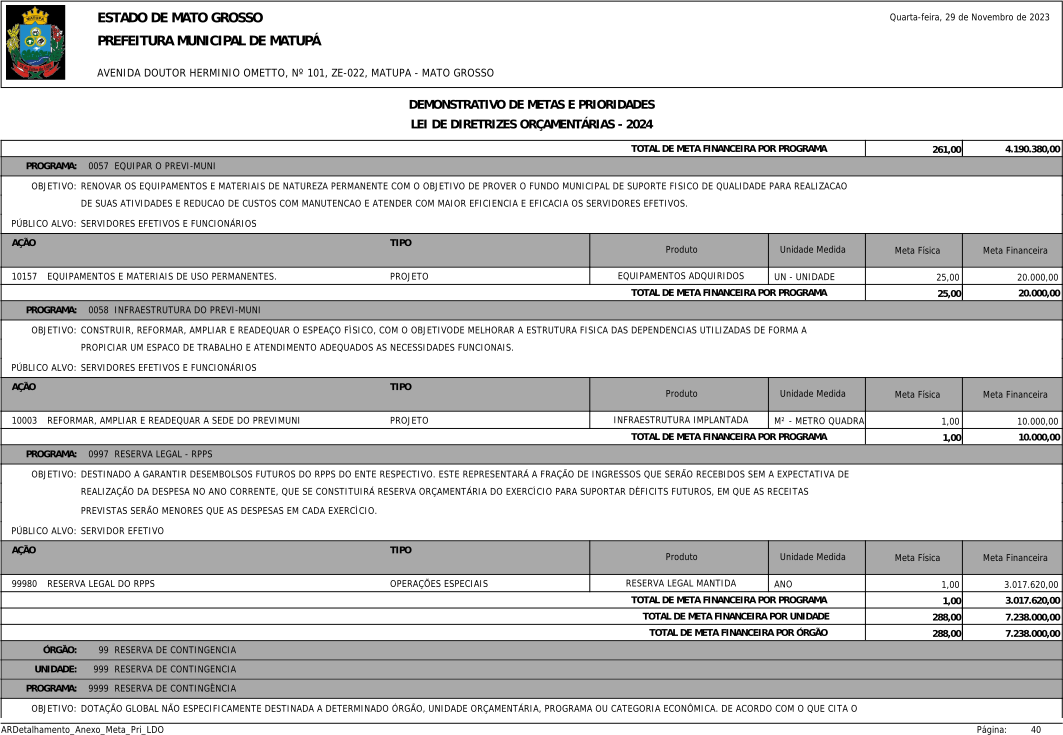
LEI DE DIRETRIZES ORÇAMENTÁRIAS
REVISÃO DA LDO – 2024
Anexo II - das Metas Fiscais
(MATUPÁ-MT)
NOVEMBRO DE 2023
ANEXO DE METAS ANUAIS
A) Introdução
O Anexo de Metas Fiscais integra a Lei de Diretrizes Orçamentárias - LDO, tendo em vista a determinação contida no § 1º do art. 4º da Lei Complementar nº 101, de 4 de maio de 2000, Lei de Responsabilidade Fiscal - LRF. No referido Anexo, são estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
Nesse sentido, são apresentadas as perspectivas econômicas com base no cenário projetado para os exercícios de 2024 a 2026, com a estimativa dos principais parâmetros macroeconômicos necessários à elaboração do cenário fiscal referente a esse período. Com base em tais projeções, são definidos os objetivos e a estratégia de política fiscal para os próximos anos, assim como mencionadas as medidas necessárias para seu atingimento.
Posteriormente, é apresentado o cenário fiscal para os exercícios de 2024 a 2026, contendo as projeções de resultado primário para o setor público não-financeiro consolidado, junto com a estimativa dos principais agregados de receitas e despesas primárias do Governo para aqueles anos. Também são explicitados os resultados nominais obtidos no período em questão, dado o cenário estabelecido, bem como a trajetória da dívida pública.
B) Perspectivas Econômicas
Previsões apontam redução de 3% de 2022 para 1,9% em 2023; inflação global estará em torno de 6,5%; ONU apela aos governos que evitem austeridade fiscal; documento incentiva reestruturação e redução do peso da dívida de economias em desenvolvimento.
A produção mundial pode desacelerar dos cerca de 3% no ano passado para 1,9% em 2023. As Nações Unidas revelaram em relatório que a taxa de crescimento será uma das mais baixas das últimas décadas.
Os vilões do desempenho são choques graves e conjugados, que abalaram a economia mundial em 2022: pandemia, guerra na Ucrânia, crises alimentar e energética, alta na inflação, altos gastos com a dívida e a emergência climática.
Situação Econômica Mundial e Perspectivas
Os dados são do relatório Situação Econômica Mundial e Perspectivas para 2023. A publicação do Departamento de Assuntos Econômicos e Sociais indica que a inflação global deverá permanecer em cerca de 6,5% em 2023, um ano depois de ter atingido 9%.
“O cenário é sombrio. Por isso é necessário que a comunidade internacional, países tanto ricos como pobres, encontrem meios de se entender e cheguem a um consenso sobre como relançar a atividade econômica e o investimento no desenvolvimento econômico e social, especialmente dos países mais pobres.”
Relatório da ONU recomenda a reestruturação e redução do peso da dívida nos países em desenvolvimento, além da ampliação do financiamento para o cumprimento dos Objetivos de Desenvolvimento Sustentável, ODS.
O relatório indica que a economia do Brasil deverá crescer 0,9%. A América Latina e Caribe poderá atingir 2,5%.
Entre nações emergentes, que não estão isentas dos choques globais, destacam fatores adversos como efeitos desvalorização das moedas, aumento de custos de produtos importados e impacto da alta de juros aos credores estrangeiros.
“No caso do Brasil, digamos que há uma certa dificuldade em função da mobilização de recursos fiscais. Há discussões sobre reforma fiscal etc. em curso, mas que não vai ser implementada agora. O Brasil também é um grande exportador de commodities não energéticas, mas principalmente agrícolas, como soja, suco de laranja e carne. O país, por um lado, se beneficia pelos preços relativamente elevados, mas ao mesmo tempo, se confronta com esse arrefecimento do nível da economia e da demanda mundial por essas commodities.”
Vulnerabilidades fiscais e dívida nos países
O documento ressalta que o ímpeto de crescimento nos Estados Unidos, União Europeia e outras economias avançadas abrandaram de forma significativa em 2022. A situação afetou o resto da economia global por várias formas.
Entre as grandes economias, a previsão para os Estados Unidos é que o Produto Interno Bruto, PIB, cresça apenas 0,4% em 2023. Os autores do relatório defendem que não se pode descartar um desempenho nulo.
O crescimento na China poderá melhorar moderadamente. Com o recente ajuste da política de controle da Covid-19 e a flexibilização das políticas monetária e fiscal, a expansão econômica chinesa deve chegar a 4,8% neste ano.
O estreitamento das condições financeiras globais, juntamente com o fortalecimento do dólar, exacerbou as vulnerabilidades fiscais e de dívida nos países em desenvolvimento.
Taxas de juro
Para alcançar a meta de inflação, o Banco Central usa como principal instrumento a taxa básica de juros, a Selic, definida em 13,75% ao ano pelo Comitê de Política Monetária (Copom). A taxa está nesse nível desde agosto do ano passado, e é o maior nível desde janeiro de 2017, quando também estava nesse patamar.
Para o mercado financeiro, a expectativa é de que a Selic encerre o ano em 12,75% ao ano. Para o fim de 2024, a estimativa é de que a taxa básica caia para 10% ao ano. Já para o fim 2025 e 2026, a previsão é de Selic em 9% ao ano e 8,75% ao ano, respectivamente.
Quando o Copom aumenta a taxa básica de juros, a finalidade é conter a demanda aquecida, e isso causa reflexos nos preços porque os juros mais altos encarecem o crédito e estimulam a poupança. Desse modo, taxas mais altas também podem dificultar a expansão da economia. Mas, além da Selic, os bancos consideram outros fatores na hora de definir os juros cobrados dos consumidores, como risco de inadimplência, lucro e despesas administrativas.
Quando o Copom diminui a Selic, a tendência é de que o crédito fique mais barato, com incentivo à produção e ao consumo, reduzindo o controle sobre a inflação e estimulando a atividade econômica.
Mais de 85% dos bancos centrais em todo o mundo apertaram a política monetária e subiram as taxas de juros que estavam em rápida ascensão desde o final de 2021, para lidar com as pressões inflacionárias e evitar uma recessão.
A maioria dos países em desenvolvimento viu uma recuperação mais lenta do emprego em 2022 e continua enfrentando declínios significativos nesse campo.
As perdas desproporcionais ocorridas em postos de trabalho ocupados por mulheres durante a fase inicial da pandemia não foram totalmente revertidas com as melhorias observadas principalmente da recuperação do emprego informal.
A ONU apela aos governos que evitem optar pela austeridade fiscal porque tal sufocaria o crescimento e afetaria de forma desproporcional os grupos mais vulneráveis. A medida afetaria ainda os avanços na igualdade de gênero e as perspectivas de desenvolvimento intergeracional.
Outra recomendação é a realocação de fundos e que os países priorizem os gastos públicos por meio de intervenções políticas diretas que criem empregos e estimulem o crescimento.
O que é inflação
Inflação é o aumento dos preços de bens e serviços. Ela implica diminuição do poder de compra da moeda. A inflação é medida pelos índices de preços. O Brasil tem vários índices de preços. O Índice Nacional de Preços ao Consumidor Amplo (IPCA) é o índice utilizado no sistema de metas para a inflação.
Causas da inflação
A inflação pode ter várias causas, que podem ser agrupadas em:
pressões de demanda pressões de custos inércia inflacionária e expectativas de inflação. Consequências da inflação
A inflação gera incertezas importantes na economia, desestimulando o investimento e, assim, prejudicando o crescimento econômico. Os preços relativos ficam distorcidos, gerando várias ineficiências na economia. As pessoas e as firmas perdem noção dos preços relativos e, assim, fica difícil avaliar se algo está barato ou caro. A inflação afeta particularmente as camadas menos favorecidas da população, pois essas têm menos acesso a instrumentos financeiros para se defender da inflação.
Inflação mais alta também aumenta o custo da dívida pública, pois as taxas de juros da dívida pública têm de compensar não só o efeito da inflação, mas também têm de incluir um prêmio de risco para compensar as incertezas associadas com a inflação mais alta.
Por que a deflação é também indesejável?
O Banco Central trabalha para manter a inflação baixa – não para que os preços declinem. A perspectiva de que os valores cobrados sejam relativamente estáveis ao longo do tempo, com inflação baixa e previsível, é importante para o planejamento de todos. Ao contrário do que possa parecer, preços em queda podem ser prejudiciais para o bom funcionamento da economia. Um comerciante poderá ter prejuízo se ganhar menos amanhã pelo estoque que fez hoje. As famílias e as empresas poderão adiar suas decisões de consumo e investimento se houver a perspectiva de que os preços serão mais baixos amanhã, deprimindo a atividade econômica.
A previsão do mercado financeiro para o Índice Nacional de Preços ao Consumidor Amplo (IPCA), considerada a inflação oficial do país, subiu de 5,9% para 5,96% para 2023. A estimativa consta do Boletim Focus, pesquisa divulgada semanalmente, em Brasília, pelo Banco Central (BC), com a expectativa de instituições financeiras para os principais indicadores econômicos.
Para 2024, a projeção da inflação ficou em 4,02%. Para 2025 e 2026, as previsões são de inflação em 3,8% e 3,79%, respectivamente.
A estimativa para este ano está acima do teto da meta de inflação que deve ser perseguida pelo BC. Definida pelo Conselho Monetário Nacional (CMN), a meta é de 3,25% para este ano, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Ou seja, o limite inferior é de 1,75% e o superior de 4,75%.
Da mesma forma, a projeção do mercado para a inflação de 2024 também está acima do centro da meta prevista, fixada em 3%, mas ainda dentro do intervalo de tolerância de 1,5 ponto percentual.
Histórico das metas para a inflação
O regime de metas para a inflação tem sido bem-sucedido no Brasil. O sistema tem possibilitado que a inflação fique sob controle, em níveis relativamente baixos. Desde a adoção do regime em 1999, a inflação tem se situado dentro do intervalo de tolerância na maioria dos anos-calendário.
Mesmo quando diante de choques significativos que colocaram a inflação temporariamente fora do intervalo de tolerância, a inflação retornou à trajetória das metas. Fundamental para isso tem sido a ancoragem das expectativas de inflação, isto é, as pessoas utilizam a meta da inflação como referência da inflação prospectiva. Isso dá maior previsibilidade para a economia e melhora o planejamento das famílias, empresas e governo.
O sistema também trouxe altos níveis de transparência e responsabilização. Por exemplo, o comunicado e a ata das reuniões do Copom e o Relatório de Inflação trazem a visão do Comitê de Política Monetária (Copom) sobre a economia e as razões das decisões tomadas.
A inflação ficou fora do intervalo de tolerância em sete anos: 2001, 2002, 2003, 2015, 2017, 2021 e 2022. Como manda o sistema, o presidente do Banco Central escreveu carta aberta ao presidente do Conselho Monetário Nacional (CMN), contendo descrição detalhada das causas do descumprimento da meta, as providências para assegurar o retorno da inflação aos limites estabelecidos e o prazo no qual se espera que as providências produzam efeito.
Cartas abertas
Uma carta aberta é escrita quando a inflação do ano-calendário situa-se fora da faixa do intervalo de tolerância da respectiva meta
Metas para a inflação
Inflação baixa, estável e previsível traz vários benefícios para a sociedade. A economia pode crescer mais, pois a incerteza na economia é menor, as pessoas podem planejar melhor seu futuro e as famílias não têm sua renda real corroída. Para alcançar esse objetivo, o Brasil adota o regime de metas para a inflação, que está em vigor desde 1999.
Esse regime tem sido exitoso no Brasil e no amplo conjunto de países que o adotam. Por esse sistema, os bancos centrais atuam para que a inflação efetiva esteja em linha com uma meta pré-estabelecida. Nesse sistema, a meta para a inflação é anunciada publicamente e funciona como uma âncora para as expectativas dos agentes sobre a inflação futura, permitindo que desvios da inflação em relação à meta sejam corrigidos ao longo do tempo.
No Brasil, a meta para a inflação é definida pelo Conselho Monetário Nacional (CMN) e cabe ao Banco Central (BC) adotar as medidas necessárias para alcançá-la. O índice de preços utilizado é o Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo Instituto Brasileiro de Geografia e Estatística (IBGE). A meta se refere à inflação acumulada no ano. Por exemplo, a meta para 2020 foi de uma inflação de 4,00%.
No desenho atual do sistema, o CMN define em junho a meta para a inflação de três anos-calendário à frente. Por exemplo, em junho de 2018, o CMN definiu a meta para 2021. Esse horizonte mais longo reduz incertezas e melhora a capacidade de planejamento das famílias, empresas e governo.
O sistema prevê ainda um intervalo de tolerância, também definido pelo CMN. Nos últimos anos, o CMN tem definido um intervalo de 1,5 ponto percentual (p.p.) para cima e para baixo. Por exemplo, no caso de 2025, a meta é de 3,00% e o intervalo é de 1,50% a 4,50%. Se a inflação ao final do ano se situar fora do intervalo de tolerância, o presidente do BC tem de divulgar publicamente as razões do descumprimento, por meio de carta aberta ao Ministro da Fazenda, presidente do CMN, contendo descrição detalhada das causas do descumprimento, as providências para assegurar o retorno da inflação aos limites estabelecidos e o prazo no qual se espera que as providências produzam efeito.
Em termos gerais, o regime de metas para a inflação envolve os seguintes elementos:
Conhecimento público e prévio da meta para a inflação; Autonomia do banco central na adoção das medidas necessárias para o cumprimento da meta; Comunicação transparente e regular sobre os objetivos e justificativas das decisões da política monetária; e Mecanismos de incentivo e responsabilização/prestação de contas para que a autoridade monetária cumpra a meta.
O gráfico abaixo demonstra a evolução do IPCA nos últimos 10 anos:
Fonte: https://www.economiaemdia.com.br/SiteEconomiaEmDia...
Taxa Selic
A Selic é a taxa básica de juros da economia. É o principal instrumento de política monetária utilizado pelo Banco Central (BC) para controlar a inflação. Ela influencia todas as taxas de juros do país, como as taxas de juros dos empréstimos, dos financiamentos e das aplicações financeiras.
A taxa Selic refere-se à taxa de juros apurada nas operações de empréstimos de um dia entre as instituições financeiras que utilizam títulos públicos federais como garantia. O BC opera no mercado de títulos públicos para que a taxa Selic efetiva esteja em linha com a meta da Selic definida na reunião do Comitê de Política Monetária do BC (Copom).
Origem do nome "Selic"
O nome da taxa Selic vem da sigla do Sistema Especial de Liquidação e de Custódia. Tal sistema é uma infraestrutura do mercado financeiro administrada pelo BC. Nele são transacionados títulos públicos federais. A taxa média ajustada dos financiamentos diários apurados nesse sistema corresponde à taxa Selic.
Mecanismos de transmissão da política monetária
Os mecanismos de transmissão da política monetária são os canais por meio dos quais mudanças na taxa Selic (que é o principal instrumento de política monetária à disposição do Banco Central (BC) afetam o comportamento de outras variáveis econômicas, principalmente preços e produto.
A política monetária afeta os preços da economia por meio: (i) da decisão entre consumo e investimento das famílias e empresas; (ii) da taxa de câmbio; (iii) do preço dos ativos; (iv) do crédito; e (v) das expectativas.
O canal de transmissão das taxas de juros para as decisões de consumo e investimento é o canal mais conhecido da política monetária. Quando a taxa Selic sobe, as taxas de juros reais também tendem a subir. A elevação da taxa real de juros, por sua vez, pode levar à diminuição de investimentos pelas empresas e à diminuição de consumo por parte das famílias – o que, por sua vez, tende a reduzir a demanda por bens e serviços da economia, contribuindo para a redução da inflação.
Outro canal importante de transmissão da política monetária é o da taxa de câmbio, principalmente em economias abertas. Quando a taxa de juros sobe, a moeda doméstica tende a se valorizar (o dólar fica mais barato frente ao Real), diminuindo o nível de preços dos bens comercializáveis internacionalmente quando expressos em moeda nacional. A taxa de câmbio afeta a inflação por dois mecanismos. O primeiro é a diminuição dos preços de bens de consumo importados e de insumos utilizados na produção de bens. O outro efeito ocorre por meio da demanda agregada. O dólar mais barato desincentiva as exportações e estimula as importações. Com isso, a demanda por bens domésticos cai, reduzindo a pressão sobre o nível de preços.
A política monetária atua também por meio de variações na riqueza dos agentes econômicos em virtude de alterações da taxa de juros. Por exemplo, um aumento nas taxas de juros, ao desestimular a atividade econômica e o lucro das empresas, tende a diminuir o preço das ações. Essa redução do valor da riqueza financeira das famílias e empresas pode desestimular o consumo e os planos de investimento.
O quarto canal de transmissão da política monetária é o canal do crédito. Ao aumentar a taxa de juros, o banco central estimula que as taxas cobradas por empréstimos bancários também subam, diminuindo o volume de empréstimos a pessoas e empresas, desestimulando o consumo e o investimento.
Por fim, outro canal importante é o das expectativas. Ao alterar a taxa de juros, a ação do banco central pode mudar as expectativas quanto à evolução da economia. Por exemplo, ao elevar a Selic para conter pressões inflacionárias, o banco central sinaliza um nível de atividade mais contido não apenas no presente, mas também para o futuro. Com isso, famílias e empresas passam a acreditar que a inflação, no futuro, estará mais baixa. Como resultado, os preços definidos hoje já tendem a aumentar menos pois os agentes sabem que as condições econômicas futuras não mais darão suporte a aumentos maiores de preços. Assim, choques de custos na economia tendem a se propagar de forma mais limitada na economia, reduzindo seus efeitos inflacionários. Essa propagação é chamada, na literatura econômica, de efeitos secundários ou de segunda ordem. É fundamental um elevado nível de credibilidade do banco central para que esse canal opere de forma adequada. No caso de baixa credibilidade, ocorre o oposto: choques tendem a se amplificar, gerando uma inflação maior.
Pessoas que se planejam, poupam e investem participam do esforço de reduzir a taxa de juros estrutural da economia. Mais educação financeira permite menor custo do crédito, combate ao superendividamento e menos inadimplência.
A conjuntura, particularmente incerta no âmbito fiscal e com expectativas de inflação se distanciando da meta em horizontes mais longos, demanda maior atenção na condução da política monetária. O Comitê avalia que tal conjuntura eleva o custo da desinflação necessária para atingir as metas estabelecidas pelo Conselho Monetário Nacional. Nesse cenário, o Copom reafirma que conduzirá a política monetária necessária para o cumprimento das metas.
Considerando os cenários avaliados, o balanço de riscos e o amplo conjunto de informações disponíveis, o Copom decidiu manter a taxa básica de juros em 13,75% a.a. O Comitê entende que essa decisão reflete a incerteza ao redor de seus cenários e um balanço de riscos com variância ainda maior do que a usual para a inflação prospectiva, e é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante, que inclui os anos de 2023 e, em grau maior, de 2024. Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.
O Comitê segue vigilante, avaliando se a estratégia de manutenção da taxa básica de juros por período mais prolongado do que no cenário de referência será capaz de assegurar a convergência da inflação. O Comitê reforça que irá perseverar até que se consolide não apenas o processo de desinflação como também a ancoragem das expectativas em torno de suas metas, que têm mostrado deterioração em prazos mais longos desde a última reunião. O Comitê enfatiza que os passos futuros da política monetária poderão ser ajustados e não hesitará em retomar o ciclo de ajuste caso o processo de desinflação não transcorra como esperado.
Produto Interno Bruto - PIB O que é o PIB?
O PIB é a soma de todos os bens e serviços finais produzidos por um país, estado ou cidade, geralmente em um ano. Todos os países calculam o seu PIB nas suas respectivas moedas.
Mais informações sobre o PIB de Matupá - 2020
PIB a preços correntes 1.042.451,66R$ (×1000) [2020]
Impostos, líquidos de subsídios, sobre produtos, a preços correntes 146.224,45R$ (×1000) [2020]
PIB per capita 62.076,56R$ [2020]
Valor adicionado bruto a preços correntes 896.227,21R$ (×1000) [2020]
Agropecuária 196.564,38R$ (×1000) [2020]
Indústria 113.281,25R$ (×1000) [2020]
Serviços - Exclusive Administração, defesa, educação e saúde públicas e seguridade social 471.012,17R$ (×1000) [2020]
Administração, defesa, educação e saúde públicas e seguridade social 115.369,41R$ (×1000) [2020]
Fonte: https://www.ibge.gov.br/explica/pib.php
O PIB do Brasil em 2022, por exemplo, foi de R$ 9,9 trilhões.
O PIB mede apenas os bens e serviços finais para evitar dupla contagem. Se um país produz R$ 100 de trigo, R$ 200 de farinha de trigo e R$ 300 de pão, por exemplo, seu PIB será de R$ 300, pois os valores da farinha e do trigo já estão embutidos no valor do pão.
Os bens e serviços finais que compõem o PIB são medidos no preço em que chegam ao consumidor. Dessa forma, levam em consideração também os impostos sobre os produtos comercializados.
O PIB não é o total da riqueza existente em um país. Esse é um equívoco muito comum, pois dá a sensação de que o PIB seria um estoque de valor que existe na economia, como uma espécie de tesouro nacional.
Na realidade, o PIB é um indicador de fluxo de novos bens e serviços finais produzidos durante um período. Se um país não produzir nada em um ano, o seu PIB será nulo.
A projeção das instituições financeiras para o crescimento da economia brasileira neste ano também subiu de 0,85% para 0,89%.
Para 2024, a expectativa para o Produto Interno Bruto (PIB, a soma de todos os bens e serviços produzidos no país) é de crescimento de 1,5%. Para 2025 e 2026, o mercado financeiro, projeta expansão do PIB em 1,8% e 1,98%, respectivamente.
Cálculo do PIB
Para o cálculo do PIB, são utilizados diversos dados; alguns produzidos pelo IBGE, outros provenientes de fontes externas. Essas são algumas das peças que compõem o quebra-cabeça do PIB:
Balanço de Pagamentos (Banco Central)
Declaração de Informações Econômico-Fiscais da Pessoa Jurídica - DIPJ (Secretaria da Receita Federal)
Índice de Preços ao Produtor Amplo - IPA (FGV)
Índice Nacional de Preços ao Consumidor Amplo - IPCA (IBGE)
Produção Agrícola Municipal - PAM - (IBGE)
Pesquisa Anual de Comércio - PAC (IBGE)
Pesquisa Anual de Serviços - PAS (IBGE)
Pesquisa de Orçamentos Familiares - POF (IBGE)
Pesquisa Industrial Anual - Empresa - PIA-Empresa (IBGE)
Pesquisa Industrial Mensal - Produção Física - PIM-PF (IBGE)
Pesquisa Mensal de Comércio - PMC (IBGE)
Pesquisa Mensal de Serviços - PMS (IBGE)
Análises feitas a partir do PIB
A partir da performance do PIB, pode-se fazer várias análises, tais como:
Traçar a evolução do PIB no tempo, comparando seu desempenho ano a ano;
Fazer comparações internacionais sobre o tamanho das economias dos diversos países;
Analisar o PIB per capita (divisão do PIB pelo número de habitantes), que mede quanto do PIB caberia a cada indivíduo de um país se todos recebessem partes iguais, entre outros estudos.
O PIB é, contudo, apenas um indicador síntese de uma economia. Ele ajuda a compreender um país, mas não expressa importantes fatores, como distribuição de renda, qualidade de vida, educação e saúde. Um país tanto pode ter um PIB pequeno e ostentar um altíssimo padrão de vida, como registrar um PIB alto e apresentar um padrão de vida relativamente baixo.
Câmbio: o que é e como funciona os investimentos cambiais
O câmbio consiste na operação de troca entre duas moedas de países diferentes, como, por exemplo, reais por dólares.
A definição da equivalência de valores entre moedas pode ser realizada através de um mercado específico ou pelo Banco Central. A partir disso, surge a taxa de câmbio.
Provavelmente, você já deve ter ouvido que o câmbio se valorizou ou desvalorizou. Na verdade, foi a taxa de câmbio que oscilou.
O que é câmbio?
Câmbio é um segmento do Sistema Monetário Nacional. Ele consiste em operações regulamentadas de compra ou venda de diferentes moedas.
Como funciona o mercado de câmbio?
As operações de câmbio são realizadas no mercado de balcão, ou seja, diretamente entre os compradores e vendedores.
Perceba que não há um mercado organizado e centralizado, como a Bolsa de valores para as ações.
Porém, as negociações só podem ocorrer através de agentes autorizados pelo Banco Central (Bacen), como bancos, agências de turismos, corretoras de valores e distribuidoras.
O Bacen atua como fiscalizador e regulador desse mercado. Ele também pode aplicar multas, suspensões e sanções em instituições que desrespeitam as regras.
As operações permitidas aos agentes autorizados no mercado de câmbio são:
Compra de moedas;
Venda de moedas;
Recebimento em moeda estrangeira;
Pagamento em moeda estrangeira;
Transferências para o exterior;
Investimentos em outros países.
Como são definidas as taxas de câmbio?
A atuação do Bacen é conhecida como flutuação suja
A taxa de câmbio corresponde a quanto uma moeda vale em relação à outra, como, por exemplo, US$ 1 equivale a cerca de R$ 4,10.
Ela pode ser definida de duas formas: câmbio fixo ou flutuante. No primeiro caso, o Banco Central determina essa equivalência.
No câmbio flutuante, a taxa de câmbio depende da lei da Oferta e Demanda, que, por sua vez, vem das negociações do mercado de câmbio.
Assim, quando há maior procura do que oferta de determinada moeda estrangeira, o seu preço sobe. Então, a moeda nacional fica desvalorizada.
Já diante da grande oferta e poucos compradores de moeda estrangeira, a tendência é que a moeda nacional se fortaleça frente à estrangeira.
Até 1999, o Brasil utilizava a taxa de câmbio fixa. Nessa época, US$ 1 equivalia a R$ 1.
Depois disso, o país adotou o modelo flutuante sujo (o modelo flutuante sujo é caracterizado por intervenções do Bacen quando há distorções fora do comum pelo Bacen, que é um dos participantes do mercado, através das reservas cambiais). Ele pode ser acompanhado através do dólar Ptax.
Ele varia diariamente diante das expectativas do mercado em relação aos cenários interno e externo.
Basicamente, a atuação consiste na compra ou venda de contratos de swap de dólar. Desde 2016, o número de intervenções tem caído substancialmente.
Portanto, a taxa de câmbio atual reflete, em grande parte, as expectativas dos investidores, o que é positivo para o mercado.
A expectativa para a cotação do dólar está em R$ 5,25 para o fim deste ano. Para o final de 2024, a previsão é de que a moeda americana fique em R$ 5,30
Salário Mínimo
O salário-mínimo é o menor salário que uma empresa pode pagar para um funcionário.
Ele é estabelecido por lei e é reavaliado todos os anos com base no custo de vida da população, sua criação foi feita com base no valor mínimo que uma pessoa gasta para garantir sua sobrevivência.
História do Salário-Mínimo
O salário-mínimo foi criado no século XIX na Austrália e na Nova Zelândia. No Brasil o salário-mínimo surgiu no século XX na década de 30, com a promulgação da Lei de nº185 em janeiro de 1936 e decreto de lei em abril de 1938. No dia 1º de Maio o então presidente Getúlio Vargas, fixou os valores do salário-mínimo que começou a vigorar no mesmo ano. Nesta época existiam 14 salários-mínimos diferentes, sendo que na capital do país, o Rio de Janeiro, o salário-mínimo correspondia a quase três vezes o valor do salário-mínimo no Nordeste.
A primeira tabela do salário-mínimo tinha um prazo de vigência de três anos, mas em 1943 foi dado o primeiro reajuste seguido de um outro em dezembro do mesmo ano. Os aumentos eram calculados para recompor o poder de compra do salário-mínimo.
A Medida Provisória nº 1.172, de 1º de maio de 2023, reajustou o valor do salário-mínimo para R$1.320,00 a partir de 1º de maio de 2023.
TABELA 1 – CENÁRIO MACROECONOMICO DE REFERÊNCIA
| LDO – PROJEÇÕES DE PARÂMETROS | ||||
| 2023 | 2024 | 2025 | 2026 | |
| PIB REAL | 2,24 | 1,30 | 1,88 | 1,90 |
| INFLAÇÃO IPCA | 4,95 | 3,92 | 3,55 | 3,50 |
| Dólar (US$) | 5,00 | 5,05 | 5,15 | 5,20 |
| Taxa de Juros (Selic) | 12,00 | 9,50 | 9,00 | 8,75 |
| SALÁRIO MÍNIMO | 1.320,00 | 1.398,00 | 1.455,00 | 1.510,00 |
| PROJEÇÃO PIB DO ESTADO-MT | 235.356.072.377,82 | 239.592.481.680,62 | 243.905.146.350,87 | 246.344.197.814,37 |
| Fonte: PIB, IPCA, Dólar e Selic – Boletim Focus - Banco Central do Brasil do dia 14/07/2023 | ||||
Perspectivas fiscais
Tomando-se como base o cenário macroeconômico projetado, procedeu-se à estimativa dos principais agregados de receitas e despesas primárias, para o período compreendido entre 2024 a 2026.
Nesse sentido, está sendo considerado, para fins de projeção das despesas, apenas o arcabouço legal atualmente vigente.
O Resultado Primário indica se níveis de gastos orçamentários do Estado são compatíveis com sua arrecadação. O seu resultado é obtido pela diferença entre as Receitas Primárias e as Despesas Primárias. Quando o valor das receitas supera o valor das despesas dizemos que houve um Superávit Primário.
A apuração do resultado primário tem por objetivo avaliar a sustentabilidade da política fiscal, ou seja, a capacidade dos governos em gerar receitas em volume suficiente para pagar suas contas usuais (despesas correntes e investimentos), sem que seja comprometida sua capacidade de administrar a dívida existente.
Sob tais hipóteses, a projeção dos agregados fiscais para o Governo apurou, para o período considerado, a variação do resultado primário, em consonância com os efeitos benéficos esperados para o controle das contas públicas e para ancorar o processo de consolidação fiscal de longo prazo. A tabela abaixo demonstrada o resultado obtido em 2020 a 2022 e pretendidos para 2023 a 2026:
| MATUPÁ-MT | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
| Resultado Primário (SEM RPPS) - Acima da Linha | 1.481.021,87 | 19.121.332,20 | 3.738.844,03 | 1.136.000,00 | -742.000,00 | -704.000,00 | -720.000,00 |
Cabe aqui ressaltar que o superávit primário alcançado em determinado exercício, representa a economia de recursos para pagar despesas em exercícios futuros. ANEXO DE METAS FISCAIS ANUAIS
(Art. 4o, § 1o, § 2o, da Lei Complementar no 101, de 4 de maio de 2000)
1 INTRODUÇÃO AO ANEXO DE METAS FISCAIS
O objetivo primordial da política fiscal do governo é promover a gestão equilibrada dos recursos públicos de forma a assegurar o crescimento sustentado, a distribuição da renda, o fortalecimento dos programas sociais, o adequado acesso aos serviços públicos, o financiamento de investimentos em infraestrutura, sem perder de vista que uma gestão fiscal responsável, que é condição necessária para a continuidade das políticas públicas e para tal deve-se garantir a sustentabilidade intertemporal da dívida pública.
Também fortalece a política fiscal o alinhamento às melhores práticas internacionais de ações de aperfeiçoamento da governança pública, tais como, o aprimoramento da eficiência da alocação dos recursos com medidas de racionalização dos gastos públicos, melhoria nas técnicas de gestão e controle, ampliação dos mecanismos de transparência.
A Lei de Responsabilidade Fiscal (Lei Complementar nº 101, de 4 de maio de 2000) faz a correlação entre gestão fiscal responsável e a definição de metas de receitas e despesas:
Art. 1º. [...]
§ 1°A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
De acordo com o § 1o do art. 4º da Lei de Responsabilidade Fiscal (LRF), integrará o Projeto de Lei de Diretrizes Orçamentarias o Anexo de Metas Fiscais (AMF) em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultado nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes. Também comporá́́ o Anexo de Metas Fiscais o Demonstrativo da Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior.
As metas fiscais representam os resultados a serem alcançados para variáveis fiscais (Resultados Primário e Nominal) visando atingir os objetivos desejados quanto à trajetória de endividamento público no médio prazo. Pelo princípio da gestão fiscal responsável, as metas representam a conexão entre o planejamento, a elaboração e a execução do orçamento. Esses parâmetros indicam os rumos da condução da política fiscal para os próximos exercícios e servem de indicadores para a promoção da limitação de empenho e de movimentação financeira.
De maneira geral o resultado primário é apurado com base em:
a) Receitas não financeiras ou primárias – Correspondem ao total da receita arrecadada, deduzidas as seguintes: i. ganhos obtidos em aplicações financeiras; ii. ingressos decorrentes de operações de crédito; iii. recebimentos decorrentes de empréstimos concedidos pelo governo; iv. receitas decorrentes de alienações de bens, como as relativas à privatização de empresas estatais.
Os recursos arrecadados em exercício anterior e que tenham gerado superávit financeiro, quando utilizados como fonte para abertura de créditos orçamentários adicionais são classificados como fonte financeira.
b) Despesas não financeiras ou primárias – Despesa total, deduzidas aquelas com: i. amortização, juros e outros encargos da dívida interna e externa; ii. aquisição de títulos de capital já integralizado; iii. concessão de empréstimos com retorno garantido.
O Manual de Demonstrativos Fiscais (MDF), publicado pela Secretaria do Tesouro Nacional (STN), estabelece orientações emanadas a todos os entes federados, para, entre outros aspectos, padronizar os demonstrativos fiscais nos três níveis de governo. Assim, a estrutura dos demonstrativos segue o modelo e regras estabelecido pela STN no referido Manual. A fim de dar cumprimento ao preceito da LRF, o Anexo de Metas Fiscais deve ser composto pelos seguintes demonstrativos:
Demonstrativo 1 – Metas Anuais; Demonstrativo 2 – Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior; Demonstrativo 3 – Metas Fiscais Atuais Comparadas com as Metas Fiscais Fixadas nos Três Exercícios Anteriores; Demonstrativo 4 – Evolução do Patrimônio Líquido; Demonstrativo 5 – Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos; Demonstrativo 6 – Avaliação da Situação Financeira e Atuarial do RPPS; Demonstrativo 7 – Estimativa e Compensação da Renúncia de Receita; Demonstrativo 8 – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
O cumprimento das metas deve ser acompanhado com base nas informações divulgadas no Relatório Resumido da Execução Orçamentária e no Relatório de Gestão Fiscal. A seguir são apresentados em cumprimento às exigências da LRF os principais parâmetros e a metodologia de cálculo utilizada para as projeções dos fluxos de receitas e despesas, bem como a projeção da do estoque de dívida e disponibilidades.
1 - PROJEÇÕES DAS RECEITAS E DESPESAS (CRITÉRIO ACIMA DA LINHA)
As receitas e despesas realizadas de 2019 a 2022 e estimadas para o triênio 2024 a 2026 levaram em consideração a grade de parâmetros macroeconômicos e os fluxos projetados pela Secretaria Municipal de Planejamento, pela Secretaria do Tesouro Nacional (STN) e Secretaria de Fazenda do Estado. Também foram considerados os esforços que estão sendo realizados pela administração fazendária na modernização da cobrança dos tributos, as diversas ações de combate à inadimplência, além da possibilidade de captação de recursos voluntários vindos da União e do Estado, acrescentando-se, também, nos cálculos, as receitas provenientes dos convênios e das operações de crédito. Vale ressaltar também o esforço da Secretaria de Finanças em criar e consolidar mecanismos para o controle e a gestão da dívida pública, pois sem as informações projetadas dos elementos que influenciam a dinâmica da dívida seria inviável estabelecer metas fiscais consistentes.
1.1 Receitas que impactam os resultados fiscais
O resultado primário é impactado do lado das receitas pela apuração e projeção das receitas primárias. A seguir apresentam-se os critérios utilizados para projeção das principais receitas primárias:
Tabela Demonstrativa da Evolução das Receitas de 2019 a 2026
| 2019 | 2020 | 2021 | 2022 | SOMA | % | 2020/2019 | 2021/2020 | 2022/2021 | 2023 | 2024 | 2025 | 2026 | |
| IPTU | 3.668.176,46 | 4.013.867,12 | 5.718.471,58 | 5.954.109,96 | 19.354.625,12 | 5,30% | 9,42% | 42,47% | 4,12% | 6.531.000,00 | 7.186.000,00 | 7.440.000,00 | 7.704.000,00 |
| ITBI | 1.398.116,87 | 1.617.140,27 | 3.266.830,32 | 2.815.580,67 | 9.097.668,13 | 2,49% | 15,67% | 102,01% | -13,81% | 3.607.200,00 | 3.191.200,00 | 3.304.200,00 | 3.420.200,00 |
| IRRF | 773.535,56 | 971.160,57 | 1.527.297,57 | 2.020.149,66 | 5.292.143,36 | 1,45% | 25,55% | 57,27% | 32,27% | 1.667.500,00 | 3.487.000,00 | 3.608.000,00 | 3.734.000,00 |
| ISS | 2.576.580,11 | 3.369.698,14 | 4.476.045,30 | 5.918.080,76 | 16.340.404,31 | 4,48% | 30,78% | 32,83% | 32,22% | 5.286.000,00 | 7.651.000,00 | 7.924.000,00 | 8.202.000,00 |
| TAXAS | 1.158.078,84 | 1.938.397,76 | 2.147.681,39 | 3.096.348,02 | 8.340.506,01 | 2,28% | 67,38% | 10,80% | 44,17% | 3.802.800,00 | 3.714.800,00 | 3.844.800,00 | 3.978.000,00 |
| TIP | 415.339,97 | 497.588,41 | 1.682.990,37 | 2.056.221,53 | 4.652.140,28 | 1,27% | 19,80% | 238,23% | 22,18% | 2.000.000,00 | 2.300.000,00 | 2.381.000,00 | 2.465.000,00 |
| CONTRIB. SERVIDOR RPPS | 1.456.553,78 | 1.795.062,13 | 2.041.499,45 | 2.464.437,28 | 7.757.552,64 | 2,12% | 23,24% | 13,73% | 20,72% | 2.538.000,00 | 2.718.000,00 | 2.773.000,00 | 2.871.000,00 |
| RENDIMENTOS APLICAÇÃO | 2.047.598,88 | 517.916,20 | 1.228.979,72 | 4.997.176,34 | 8.791.671,14 | 2,41% | -74,71% | 137,29% | 306,61% | 2.437.000,00 | 3.592.000,00 | 3.592.000,00 | 3.710.000,00 |
| FPM (MENOS FUNDEB) | 10.351.603,20 | 9.820.259,40 | 13.072.703,26 | 19.771.916,89 | 53.016.482,75 | 14,52% | -5,13% | 33,12% | 51,25% | 23.000.000,00 | 24.000.000,00 | 24.844.000,00 | 25.726.000,00 |
| ITR (MENOS FUNDEB) | 754.725,22 | 746.731,04 | 917.792,59 | 1.522.421,91 | 3.941.670,76 | 1,08% | -1,06% | 22,91% | 65,88% | 1.240.000,00 | 2.000.000,00 | 2.072.000,00 | 2.146.000,00 |
| ICMS (MENOS FUNDEB) | 14.304.891,10 | 15.884.886,09 | 24.239.215,42 | 25.950.134,85 | 80.379.127,46 | 22,02% | 11,05% | 52,59% | 7,06% | 30.064.000,00 | 32.000.000,00 | 33.120.000,00 | 34.122.000,00 |
| IPVA (MENOS FUNDEB) | 1.926.755,47 | 1.858.273,44 | 2.368.068,73 | 3.238.967,13 | 9.392.064,77 | 2,57% | -3,55% | 27,43% | 36,78% | 4.000.000,00 | 5.200.000,00 | 5.384.000,00 | 5.575.000,00 |
| RECEITAS PRIMARIAS | 64.692.852,83 | 83.049.940,62 | 97.341.717,80 | 120.015.300,05 | 365.099.811,30 |
a) Imposto Predial e Territorial Urbano (IPTU) – Representou, em média, considerando o período de 2019 a 2022 cerca de 5,30% do total das receitas primárias. Ao analisar a variação realizada nos últimos anos constata-se um corrente aumento ano a ano: 2020/2019 (+9,42%), 2021/2020 (+42,47%) e 2022/2021 (+4,12%). Em 2023 e triênio 2024/2026 foi utilizada a projeção da inflação. b) Imposto de Transmissão de Bens Imóveis (ITBI) – Representando em média cerca de 2,49% do total das receitas primárias no período de 2019 a 2022. As variações realizadas de 2020/2019 (+15,67%), 2021/2020 (+102,01%) e 2022/2021 (-13,81%). Para o triênio 2024 a 2026, houve uma majoração para baixo na perspectiva de arrecadação levando se em conta os valores realizados 2022. c) Imposto sobre a Renda Retido na Fonte (IRRF) – De 2019 a 2022 representou, em média, cerca de 1,45% do total das receitas primárias. Esta receita guarda correlação direta com a despesa com pessoal, pois a maior parte dos valores retidos são decorrentes da incidência sobre a folha de pagamento. A variação realizada de: 2020/2019 (+25,55%), 2021/2020 (+57,27%) e 2022/2021 (+32,27%) é explicada em parte pelo reflexo direto da elevação da folha de pagamento do período, não obstante nem todos os salários estarem acima da faixa de isenção. Além disso, houve melhoria nos processos operacionais de retenção e aumento da incidência sobre outras despesas com fornecedores. Para o triênio 2024 a 2026 optou-se por projeção conservadora no sentido de seguir os mesmos percentuais de incremento da despesa com pessoal. d) Imposto sobre Serviços de Qualquer Natureza (ISS) - No período de 2019 a 2022 representou, em média, cerca de 4,48% do total das receitas primárias. A variação realizada de: 2020/2019 (+30,78%), 2021/2020 (+32,83%) e 2022/2021 (+32,22%) mostra a tendência de crescimento contínuo. Nesse sentido, na previsão para o ano corrente houve uma majoração no mesmo patamar da arrecadação do ano anterior. Para o triênio 2024 a 2026, houve uma majoração na previsão aos patamares da inflação do período. e) Taxas - Representaram em média no período de 2019 a 2022 cerca de 2,28% do total das receitas primárias. Considerando a variação realizada de: 2020/2019 (+67,38%), 2021/2020 (+10,80%) e 2022/2021 (+44,17%). Para o triênio 2024 a 2026, houve uma majoração para baixo, levando-se em consideração as realizações no exercício corrente. f) Receitas da Contribuição para Custeio do Serviço de Iluminação Pública - De 2019 a 2022 representou cerca de 1,27% do total das receitas primárias. Ao analisar a série histórica observa-se na variação realizada de: 2020/2019 (+19,80), 2021/2020 (+238,23%) e 2022/2021 (+22,18%). Para o triênio 2024 a 2026, a previsão foi majorada conforme índices de inflação do período.
Tabela 2 – Previsão de Receitas Cobradas pela Fazenda (Em R$ 1,00)
| Exercício | IPTU | ITBI | IRRF | ISS | TAXAS | COSIP |
| 2023 | 6.531.000,00 | 3.607.200,00 | 1.667.500,00 | 5.286.000,00 | 3.802.800,00 | 2.000.000,00 |
| 2024 | 7.186.000,00 | 3.191.200,00 | 3.487.000,00 | 7.651.000,00 | 3.714.800,00 | 2.300.000,00 |
| 2025 | 7.440.000,00 | 3.304.200,00 | 3.608.000,00 | 7.924.000,00 | 3.844.800,00 | 2.381.000,00 |
| 2026 | 7.704.000,00 | 3.420.200,00 | 3.734.000,00 | 8.202.000,00 | 3.978.000,00 | 2.465.000,00 |
Fonte: SF. Na previsão não inclui a contribuição previdenciária.
g) Receitas de Contribuições Previdenciárias - De 2019 a 2022 representou cerca de 2,12% do total das receitas primárias. A contribuição previdenciária tem forte correlação com os valores da folha de pagamento, mas ao analisar a série histórica observa-se uma variação realizada de: 2020/2019 (+23,24%), 2021/2020 (+13,73%) e 2022/2021 (+20,72%). Para essa contribuição projetou-se para os anos seguintes a mesma variação da folha de pagamento. h) Receita de Aplicação Financeira – Tal receita não impacta o resultado primário, mas influencia o resultado nominal. Representa em média (2019 a 2022) 2,41% do total das receitas primárias. O montante arrecadado é influenciado pelo estoque de disponibilidades de caixa ao longo do ano e as taxas de juros. A variação histórica de: 2020/2019 (-74,71), 2021/2020 (+137,29%) e 2022/2021 (+306,61%). Verifica-se uma tendência de fortes variações históricas. Neste sentido, optou-se conservadoramente pela manutenção da previsão ao longo do triênio 2024 a 2026.
i) Cota-Parte FPM – Parcela das receitas federais arrecadadas pela União é repassada aos Estados, ao Distrito Federal e aos Municípios. O rateio da receita proveniente da arrecadação de impostos entre os entes federados representa um mecanismo fundamental para amenizar as desigualdades regionais, na busca incessante de promover o equilíbrio socioeconômico entre Estados e Municípios. Cabe ao Tesouro Nacional, em cumprimento aos dispositivos constitucionais, efetuar as transferências desses recursos aos entes federados, nos prazos legalmente estabelecidos.
O FPM representou em média (2019 a 2022) 14,52% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Da variação histórica realizada de: 2020/2019 (-5,13%), 2021/2020 (+33,12%) e 2022/2021 (+51,25%). Não se pode estabelecer uma tendência, mas considerando que a base de cálculo das transferências são o Imposto de Renda e o Imposto sobre Produtos Industrializados (IPI) projeta-se um cenário futuro incerto. Mesmo assim, baseado em projeção realizada até o dia 31/03 do corrente ano, houve uma majoração para o triênio 2024 a 2026. Mais recentemente a Emenda Constitucional nº 112, de 27 de outubro de 2021, acrescentou a alínea “f” ao art. 159, inciso I, adicionando mais 1% ao percentual do FPM, que passa agora à alíquota total de 25,5%. Essa alíquota, no entanto, será alcançada apenas em 2025, pois a EC nº 112/2021, em seu art. 2º, determina que a União entregará ao FPM: 0,25% em 2022 e 2023, 0,5% em 2024 e, por fim, 1% de 2025 em diante, sendo os valores acumulados de setembro a agosto do ano seguinte, e pagos no primeiro decêndio de setembro.
Gráfico 1 – Evolução das Transferências do Fundo de Participação dos Municípios (FPM) – 2019 a 2026
Fonte: Período 2019 a 2022 Anexo 10 do Balanço Geral - LOA 2023 e valores previstos PLDO 2024. Valores deduzidos do Fundeb.
j) Cota-Parte do ITR - O ITR é previsto constitucionalmente, através do inciso VI do artigo 153 da Constituição Federal. O Imposto sobre a Propriedade Territorial Rural - ITR, de apuração anual, tem como fato gerador a propriedade, o domínio útil ou a posse de imóvel por natureza, localizado fora da zona urbana do município, em 1º de janeiro de cada ano. Considera-se imóvel rural a área contínua, formada de uma ou mais parcelas de terras, localizada na zona rural do município. A legislação que rege o ITR é a Lei 9.393/1996 e alterações subsequentes. O ITR representa em média (2019 a 2022) cerca de 1,08% do total das receitas primárias, já deduzida a contribuição para o FUNDEB (20%). A receita efetivamente realizado ano a ano demonstra a seguinte variação: 2020/2019 (-1,06%), 2021/2020 (+22,91%) e 2022/2021 (+65,88%). Diante da projeção elaborada até a data de 31/03 do corrente ano, optamos por uma majoração na ordem de 60% para o triênio 2024 à 2026, em comparação à 2023. Demonstramos no gráfico abaixo.
Gráfico 2 – Evolução da Cota Parte do ITR 2019 a 2026
Fonte: Período 2019 a 2022 Anexo 10 do Balanço Geral - LOA 2023 e valores previstos PLDO 2024. Valores deduzidos do Fundeb.
k) Cota-Parte ICMS – A transferência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) representa em média (2019 a 2022) cerca de 22,02% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). A variação realizada de: 2020/2019 (+11,05%), 2021/2020 (+52,59%) e 2022/2021 (+7,06%). Para o triênio 2024 a 2026, houve uma diminuição na previsão, levando-se em consideração as realizações da receita em 2022.
Gráfico 3 – Evolução das Transferências da Cota-Parte ICMS – 2019 a 2026
Fonte: Período 2019 a 2022 Anexo 10 do Balanço Geral – LOA 2023 e valores previstos PLDO 2024. Valores deduzidos do Fundeb.
l) Cota-Parte IPVA – No período de 2019 a 2022 a transferência do Imposto sobre Veículos Automotores (IPVA) representou, em média, cerca de 2,57% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Ao observar a variação realizada de: 2020/2019 (-3,55%), 2021/2020 (+27,43%) e 2022/2021 (+36,78%), constata-se um crescimento, porém, houve uma pequena queda em 2020, certamente em função da pandemia. Baseados em projeções do primeiro trimestre de 2023, de forma conservadora, para o triênio de 2024 a 2026, houve uma diminuição nas previsões. Vale ressaltar que até o momento não há projeções divulgadas pelo Estado. Gráfico 4 – Evolução da Cota-Parte do IPVA – 2019 a 2026
Fonte: Período 2019 a 2022 Anexo 10 do Balanço Geral - LOA 2023 e valores previstos PLDO 2024. Valores deduzidos do Fundeb.
Gráfico 5 – Série histórica da Frota de Veículos
| Indicador | 2006 | 2007 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | Unidade |
| Veículo | 3208 | 3767 | 4783 | 5259 | 5925 | 6590 | 7532 | 8412 | 9084 | 9858 | 10424 | 11156 | 12202 | 13244 | 14592 | 15792 | veículos |
| Tipo | veículos | ||||||||||||||||
| Automóvel | 804 | 887 | 1110 | 1223 | 1482 | 1715 | 2059 | 2327 | 2565 | 2800 | 2944 | 3189 | 3513 | 3830 | 4228 | 4498 | veículos |
| Caminhão | 290 | 302 | 316 | 332 | 348 | 357 | 386 | 424 | 429 | 468 | 497 | 515 | 508 | 554 | 612 | 679 | veículos |
| Caminhão trator | 77 | 81 | 95 | 98 | 82 | 94 | 102 | 119 | 124 | 136 | 158 | 185 | 252 | 280 | 365 | 421 | veículos |
| Caminhonete | 327 | 416 | 610 | 657 | 730 | 828 | 964 | 1093 | 1200 | 1363 | 1447 | 1605 | 1764 | 1982 | 2266 | 2480 | veículos |
| Camioneta | 233 | 165 | 74 | 74 | 86 | 104 | 112 | 125 | 135 | 155 | 170 | 193 | 211 | 247 | 276 | 330 | veículos |
| Ciclomotor | 1 | 1 | 6 | 14 | 18 | 23 | 38 | 42 | 43 | 45 | 45 | 45 | 46 | 46 | 45 | 44 | veículos |
| Micro-ônibus | 4 | 4 | 6 | 7 | 7 | 8 | 10 | 10 | 10 | 9 | 10 | 10 | 14 | 15 | 18 | 19 | veículos |
| Motocicleta | 921 | 1232 | 1707 | 1924 | 2167 | 2358 | 2572 | 2791 | 2947 | 3099 | 3199 | 3285 | 3441 | 3592 | 3725 | 3911 | veículos |
| Motoneta | 408 | 517 | 658 | 711 | 775 | 831 | 968 | 1096 | 1212 | 1307 | 1407 | 1500 | 1636 | 1783 | 1913 | 2042 | veículos |
| Ônibus | 20 | 23 | 30 | 29 | 30 | 37 | 44 | 50 | 52 | 54 | 54 | 57 | 59 | 64 | 66 | 81 | veículos |
| Reboque | 35 | 38 | 43 | 53 | 60 | 72 | 93 | 111 | 126 | 148 | 172 | 187 | 224 | 271 | 359 | 441 | veículos |
| Semi-reboque | 85 | 94 | 111 | 118 | 118 | 136 | 155 | 187 | 200 | 225 | 262 | 310 | 448 | 476 | 590 | 701 | veículos |
| Trator de rodas | 0 | 0 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 2 | 2 | 3 | 2 | 3 | veículos |
| Triciclo | 0 | 0 | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 3 | 3 | 3 | 2 | 2 | 2 | veículos |
| Utilitário | 3 | 7 | 15 | 16 | 19 | 24 | 26 | 34 | 38 | 46 | 55 | 70 | 81 | 99 | 125 | 140 | veículos |
Fonte https://cidades.ibge.gov.br/brasil/mt/matupa/pesqu...
Importante enfatizar que nas estimativas da receita já foram consideradas as renúncias previstas no Demonstrativo 7 do AMF, que por sua vez também serão consideradas para a estimativa das receitas administradas, quando da elaboração da lei orçamentária anual, na forma do artigo 12 da LRF, portanto, as metas fiscais previstas no Demonstrativo 1 do AMF já estão impactadas pelas renúncias de receitas primárias previstas no demonstrativo 7.
Despesas primárias
No caso das principais despesas primárias os critérios foram os seguintes:
Tabela explicativa da evolução das despesas:
| DESPESAS PAGAS (INCLUSIVE RP) | 2019 | 2020 | 2021 | 2022 | SOMA | % | 2020/2019 | 2021/2020 | 2022/2021 | 2023 | 2024 | 2025 | 2026 |
| PESSOAL E ENCARGOS SOCIAIS | 25.193.063,38 | 28.126.868,62 | 31.678.394,91 | 40.248.532,47 | 125.246.859,38 | 37,64% | 11,65% | 12,63% | 27,05% | 51.091.000,00 | 57.002.000,00 | 58.868.000,00 | 60.907.000,00 |
| OUTRAS DESPESAS CORRENTES | 24.531.189,69 | 26.883.732,45 | 24.929.584,54 | 39.821.333,06 | 116.165.839,74 | 34,91% | 9,59% | -7,27% | 59,74% | 48.927.390,00 | 60.390.927,53 | 61.598.060,00 | 63.666.630,00 |
| INVESTIMENTOS | 13.198.544,36 | 27.293.392,20 | 18.351.521,23 | 32.465.557,46 | 91.309.015,25 | 27,44% | 106,79% | -32,76% | 76,91% | 44.927.450,00 | 28.497.266,33 | 28.070.000,00 | 29.019.000,00 |
| DESPESAS PRIMARIAS | 62.922.797,43 | 82.303.993,27 | 74.959.500,68 | 112.535.422,99 | 332.721.714,37 |
a) Pessoal e encargos sociais – Esta despesa representou no período de 2019 a 2022 (37,64%) do total das despesas primárias. A despesa com pessoal é em geral impactada por novas contratações, crescimento vegetativo da folha, reposição de servidores aposentados e correções salariais. A variação realizada de: 2020/2019 (+11,65%), 2021/2020 (+12,63%) e 2022/2021 (+27,05%), demonstra um aumento constante no gasto com pessoal. As projeções para o triênio 2024/2026, segue a tendencia.
Gráfico 6 – Evolução das despesas com pessoal e encargos sociais.
Fonte: Balanço Geral de 2019 a 2022, LOA 2023 e LDO 2024 b) Outras Despesas Correntes - Representa em média no período de 2019 a 2022 (34,91%) do total das despesas primárias. A variação histórica realizada no período de: 2020/2019 (+9,59%), 2021/2020 (-7,27%) e 2022/2021 (+59,74%). Para o triênio de 2024 a 2026 haverá aumento em função do crescimento econômico do município e disponibilização de serviços à população.
Gráfico 7 – Evolução de outras despesas correntes.
Fonte: Balanço Geral de 2019 a 2022, LOA 2023 e LDO 2024 c) Investimentos – Representa em média no período de: (2019 a 2022) 27,44% do total das despesas primárias. As variações realizadas ao longo últimos anos estão assim demonstradas: 2020/2019 (+106,79%), 2021/2020 (-32,76%) e 2022/2021 (+76,91%). Em virtude da pandemia houve uma diminuição dos investimentos no município em 2021, havendo uma retomada do crescimento em 2022. No que tange aos investimentos os municípios de pequeno porte são muito dependentes da celebração de convênios e outros instrumentos congêneres com a União e suas Entidades bem como com o Estado. As previsões para investimentos no triênio 2024 a 2026, são em média 36,5 milhões anuais e estarão correlacionados à recuperação fiscal dos entes para a celebração de convênios e emendas parlamentares.
Gráfico 8 – Evolução das despesas com investimentos.
Fonte: Balanço Geral de 2019 a 2022, LOA 2023 e LDO 2024
Ressalta-se, contudo, que as estimativas das receitas administradas pelo município bem como as de transferências podem sofrer influência em sua realização de acordo com o desempenho da economia ao longo do exercício, a evolução dos indicadores financeiros e eventuais mudanças na legislação.
1.2 Projeções de Restos a Pagar Processados
A observância dos requisitos legais para execução da despesa pública muitas vezes exige o cumprimento de cronogramas que consomem vários meses, podendo se estender para exercícios futuros. Assim, ao final de um exercício, se a despesa empenhada ainda não houver sido paga, seu valor será reconhecido como despesa orçamentária, e caso cumpra os requisitos da legislação, será inscrita em restos a pagar.
A Lei nº 4.320/1964, em seu artigo 36, distingue os restos a pagar em duas categorias. Se os bens ou serviços já se encontrarem devidamente entregues e aceitos, restando apenas serem pagos, a obrigação será denominada restos a pagar processados. Caso a execução da despesa se encontre em qualquer outra fase, a obrigação recebe a denominação restos a pagar não processados.
Com a mudança da metodologia de apuração dos resultados fiscais da ótica de liquidação para a ótica de caixa se faz necessário projetar os montantes de restos a pagar para os próximos exercícios, pois a variação dos saldos de restos a pagar processados é um dos itens de ajuste na compatibilização dos resultados apurados acima e abaixo da linha. O Manual dos Demonstrativos Fiscais assim explica a necessidades desse ajuste:
VARIAÇÃO SALDO RPP = (XXXIII) = (XXXa - XXXb)
Identifica a variação do saldo dos Restos a Pagar Processados no período. Este ajuste deve ser realizado tendo em vista que as despesas primárias diminuem as disponibilidades de caixa no momento de seu pagamento. Contudo, no cálculo da DCL, os restos a pagar processados são deduzidos das disponibilidades de caixa, impactando o valor da dívida líquida já no momento de sua inscrição. De forma a harmonizar os resultados primários e nominal acima da linha com a apuração abaixo da linha, é preciso, portanto, expurgar do resultado abaixo da linha o valor das variações no saldo de restos a pagar processados ocorridas durante o período de apuração.
A variação dos restos a pagar informada nessa linha deve ser compatível com os valores do período inicial e do período final que realmente provocaram impacto na DC, ou seja, deve-se observar a limitação do impacto da dedução dos restos a pagar processados até o total da Disponibilidade Bruta.
O quadro a seguir apresenta os valores de restos a pagar processados e não processados nos últimos exercícios: (Em R$ 1,00)
| SALDO INICIAL DE RESTOS A PAGAR PARA O ANO DE: | RESTOS A PAGAR PAGOS NO ANO DE: | |||||||
| ANO | PROCESSADOS | NÃO PROCESSADOS | TOTAL | ANO | PROCESSADOS | NÃO PROCESSADOS | TOTAL | |
| 2018 | 510.476,62 | 2.327.684,57 | 2.838.161,19 | 2018 | 509.603,03 | 1.669.077,58 | 2.178.680,61 | |
| 2019 | 1.129.486,07 | 3.359.958,28 | 4.489.444,35 | 2019 | 962.664,65 | 2.720.062,29 | 3.682.726,94 | |
| 2020 | 262.164,54 | 4.058.155,43 | 4.320.319,97 | 2020 | 259.092,53 | 3.316.206,37 | 3.575.298,90 | |
| 2021 | 697.286,02 | 8.563.307,37 | 9.260.593,39 | 2021 | 694.214,01 | 5.290.797,68 | 5.985.011,69 | |
| 2022 | 517.430,50 | 4.220.663,37 | 4.738.093,87 | 2022 | 502.241,50 | 3.427.262,71 | 3.929.504,21 | |
| 2023 | 18.475,02 | 2.629.271,13 | 2.647.746,15 | 2023 | ||||
| MÉDIA DE INSCRIÇÕES | 4.715.726,49 | |||||||
| RESTOS A PAGAR CANCELADOS EM: | SALDO FINAL DE RESTOS A PAGAR NO ANO DE: | |||||||
| ANO | PROCESSADOS | NÃO PROCESSADOS | TOTAL | ANO | PROCESSADOS | NÃO PROCESSADOS | TOTAL | |
| 2018 | 0,00 | 235.811,22 | 235.811,22 | 2018 | 1.129.486,07 | 3.359.958,28 | 4.489.444,35 | |
| 2019 | 0,00 | 481.068,72 | 481.068,72 | 2019 | 262.164,54 | 4.058.155,43 | 4.320.319,97 | |
| 2020 | 0,00 | 360.253,76 | 360.253,76 | 2020 | 697.286,02 | 8.563.307,37 | 9.260.593,39 | |
| 2021 | 0,00 | 3.013.376,71 | 3.013.376,71 | 2021 | 517.430,50 | 4.220.663,37 | 4.738.093,87 | |
| 2022 | 0,00 | 344.045,08 | 344.045,08 | 2022 | 18.475,02 | 2.629.271,13 | 2.647.746,15 | |
| 2023 | 2023 | |||||||
A projeção dos restos a pagar para os demais exercícios seguintes (2023 a 2026) utilizou-se como parâmetro de projeção as mesmas variações percentuais das despesas primárias totais para o exercício. (Em R$ 1,00)
| Projeção de Inscrição de Restos a Pagar Processados | |||
| 2023 | 2024 | 2025 | 2026 |
| 0,00 | 0,00 | 0,00 | 0,00 |
2. DINÂMICA DA DÍVIDA DA DÍVIDA CONSOLIDADA LÍQUIDA (DCL)
Segundo a Lei de Responsabilidade Fiscal a abrangência da dívida pública a ser controlada por meio das metas fiscais tem relação direta com o conceito de Dívida Consolidada Líquida (DCL), que segundo o Manual dos Demonstrativos Fiscais do Tesouro nacional (MDF) corresponde à Dívida Consolidada ou Fundada menos as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiro, líquidos dos Restos a Pagar Processados.
Segundo a LRF, Dívida Consolidada ou Fundada corresponde ao montante total das obrigações financeiras, apurado sem duplicidade (excluídas obrigações entre órgãos da administração direta e entre estes e as entidades da administração indireta), assumidas:
a) pela emissão de títulos públicos, para amortização em prazo superior a 12 (doze) meses (dívida mobiliária); b) em virtude de leis, contratos (dívida contratual), convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a 12 (doze) meses; c) pela realização de operações de crédito que, embora de prazo inferior a 12 (doze) meses, tenham constado como receitas no orçamento. d) com os precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos; e) pela realização de operações equiparadas a operações de crédito pela LRF, para amortização em prazo superior a 12 (doze) meses.
Não compõem a dívida consolidada para efeito de verificação do cumprimento dos limites, os precatórios judiciais emitidos antes de 5 de maio de 2000, o passivo atuarial dos regimes próprios de previdência e a dívida contratual de PPP. De acordo com o MDF o entendimento sobre a composição dos demais haveres financeiros engloba os valores a receber líquidos e certos (devidamente deduzidos dos respectivos ajustes para perdas prováveis reconhecidas nos balanços), como empréstimos e financiamentos concedidos com retorno garantido. Não são considerados haveres financeiros:
a) Os créditos tributários e não-tributários (exceto os empréstimos e financiamentos concedidos) reconhecidos segundo o princípio da competência, por meio de variações ativas; b) Os valores inscritos em Dívida Ativa; c) Outros valores que não representem créditos a receber, tais como Estoques e contas do Ativo Imobilizado; d) Os adiantamentos concedidos a fornecedores de bens e serviços, a pessoal e a terceiros; e) Depósitos restituíveis e valores vinculados; f) Participações permanentes da unidade em outras entidades em forma de ações ou cotas.
Nas projeções da trajetória da dívida pública consolidada foi tomado como ponto de partida o estoque final da dívida consolidada projetado para 2022, que, por definição, será o estoque inicial de 2023. A partir daí foram projetados os fluxos de que impactam o estoque da dívida:
a) ingressos de operações de crédito; b) juros por competência; c) pagamento do serviço da dívida (juros e amortização).
Para as operações de crédito levou-se em consideração o cronograma de desembolso dos financiamentos em andamento. No caso dos parcelamentos e renegociações de dívidas as projeções consideraram uma média histórica dos fluxos que impactaram os estoques dessas dívidas ao longo dos últimos anos.
Houve a preocupação em compatibilizar os resultados fiscais apurados pelo confronto das receitas e despesas (fluxo – acima da linha) com os calculados a partir da variação da dívida fiscal líquida (variação do estoque – abaixo da linha), conceito de dívida que segundo as estatísticas fiscais é representada pela dívida consolidada líquida ajustada pelos efeitos patrimoniais decorrentes:
a) da variação saldo restos a pagar processados; b) da receita de alienação de investimentos permanentes; c) dos passivos reconhecidos que impactem a dívida consolidada; d) variação cambial; e) pagamento de precatórios integrantes da dívida consolidada.
A previsão dos pagamentos de precatórios leva em conta a proposta feita pela Secretaria de Fazenda para o Tribunal de Justiça.
DEMONSTRATIVO 1 – METAS ANUAIS
De acordo com a Lei de Responsabilidade Fiscal devem ser estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem (2024) e para os dois seguintes (2025 e 2026). Para elaboração das projeções foram considerados:
a) receitas e despesas primárias sob a ótica de caixa (vide tópico 3); b) juros ativos (receitas de aplicações financeiras e Haveres financeiros) e juros passivos (incidentes sobre a DC) por competência; c) estoque da dívida consolidada; d) haveres financeiros (disponibilidades de caixa, aplicações financeiras e demais haveres financeiros).
O demonstrativo a seguir apresenta as metas fiscais para o triênio 2024 a 2026, sendo as metas dos dois últimos anos apenas indicativas da política fiscal do Município. Para obtenção dos valores constantes foi utilizado o IPCA. O Quadro demonstra a geração de déficits primários pelo município gerando um estoque de dívida líquida negativa o que indica que os haveres financeiros continuarão maiores do que o valor projetado para a dívida consolidada.
AMF - Demonstrativo 1 (LRF, art. 4º, § 1º) - R$ 1,00.
| ESPECIFICAÇÃO | <2024> | <2025> | <2026> | |||||||||
| Valor | Valor | % PIB | % RCL | Valor | Valor | % PIB | % RCL | Valor | Valor | % PIB | % RCL | |
| Corrente | Constante | (a/PIB) | (a/RCL) | Corrente | Constante | (b/PIB) | (b/RCL) | Corrente | Constante | (c/PIB) | (c/RCL) | |
| (a) | x 100 | x 100 | (b) | x 100 | x 100 | (c) | x 100 | x 100 | ||||
| Receita Total (EXCETO FONTES RPPS) | 144.945.000,00 | 137.924.636,03 | 0,060% | 105,81% | 149.845.000,00 | 145.058.083,25 | 0,061% | 105,82% | 154.952.000,00 | 150.438.834,95 | 0,063% | 105,82% |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 141.003.000,00 | 134.173.565,52 | 0,059% | 102,93% | 145.891.000,00 | 141.230.396,90 | 0,060% | 103,02% | 150.867.000,00 | 146.472.815,53 | 0,061% | 103,03% |
| Receitas Primárias Correntes | 133.393.000,00 | 126.932.153,39 | 0,056% | 97,38% | 138.018.000,00 | 133.608.906,10 | 0,057% | 97,46% | 142.718.000,00 | 138.561.165,05 | 0,058% | 97,47% |
| Impostos, Taxas e Contribuições de Melhoria | 25.425.000,00 | 24.193.548,39 | 0,011% | 18,56% | 26.317.000,00 | 25.476.282,67 | 0,011% | 18,58% | 27.241.000,00 | 26.447.572,82 | 0,011% | 18,60% |
| Transferências Correntes | 104.934.000,00 | 99.851.555,81 | 0,044% | 76,60% | 108.567.000,00 | 105.098.741,53 | 0,045% | 76,67% | 112.235.000,00 | 108.966.019,42 | 0,046% | 76,65% |
| Demais Receitas Primárias Correntes | 3.034.000,00 | 2.887.049,20 | 0,001% | 2,21% | 3.134.000,00 | 3.033.881,90 | 0,001% | 2,21% | 3.242.000,00 | 3.147.572,82 | 0,001% | 2,21% |
| Receitas Primárias de Capital | 7.610.000,00 | 7.241.412,12 | 0,003% | 5,56% | 7.873.000,00 | 7.621.490,80 | 0,003% | 5,56% | 8.149.000,00 | 7.911.650,49 | 0,003% | 5,57% |
| Despesa Total (EXCETO FONTES RPPS) | 144.945.000,00 | 137.924.636,03 | 0,060% | 105,81% | 149.845.000,00 | 145.058.083,25 | 0,061% | 105,82% | 154.952.000,00 | 150.438.834,95 | 0,063% | 105,82% |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 141.745.000,00 | 134.879.626,99 | 0,059% | 103,47% | 146.595.000,00 | 141.911.907,07 | 0,060% | 103,52% | 151.587.000,00 | 147.171.844,66 | 0,062% | 103,52% |
| Despesas Primárias Correntes | 113.202.547,53 | 107.719.618,93 | 0,047% | 82,64% | 116.177.450,00 | 112.466.069,70 | 0,048% | 82,04% | 120.135.450,00 | 116.636.359,22 | 0,049% | 82,04% |
| Pessoal e Encargos Sociais | 53.288.000,00 | 50.707.013,04 | 0,022% | 38,90% | 55.073.000,00 | 53.313.649,56 | 0,023% | 38,89% | 56.979.000,00 | 55.319.417,48 | 0,023% | 38,91% |
| Outras Despesas Correntes | 59.914.547,53 | 57.012.605,89 | 0,025% | 43,74% | 61.104.450,00 | 59.152.420,14 | 0,025% | 43,15% | 63.156.450,00 | 61.316.941,75 | 0,026% | 43,13% |
| Despesas Primárias de Capital | 28.542.452,47 | 27.160.008,06 | 0,012% | 20,84% | 30.417.550,00 | 29.445.837,37 | 0,012% | 21,48% | 31.451.550,00 | 30.535.485,44 | 0,013% | 21,48% |
| Pagamento de Restos a Pagar de Despesas Primárias | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Receita Total (COM FONTES RPPS) | 152.183.000,00 | 144.812.065,85 | 0,064% | 111,09% | 157.206.000,00 | 152.183.930,30 | 0,064% | 111,01% | 162.570.000,00 | 157.834.951,46 | 0,066% | 111,02% |
| Receita Primárias (COM FONTES RPPS) (III) | 143.726.000,00 | 136.764.677,90 | 0,060% | 104,92% | 148.669.000,00 | 143.919.651,50 | 0,061% | 104,98% | 153.743.000,00 | 149.265.048,54 | 0,062% | 105,00% |
| Despesa Total (COM FONTES RPPS) | 152.183.000,00 | 144.812.065,85 | 0,064% | 111,09% | 157.206.000,00 | 152.183.930,30 | 0,064% | 111,01% | 162.570.000,00 | 157.834.951,46 | 0,066% | 111,02% |
| Despesas Primárias (COM FONTES RPPS) (IV) | 148.983.000,00 | 141.767.056,81 | 0,062% | 108,76% | 153.956.000,00 | 149.037.754,11 | 0,063% | 108,72% | 159.205.000,00 | 154.567.961,17 | 0,065% | 108,73% |
| Resultado Primário (SEM RPPS) - Acima da Linha (V)=(I-II) | -742.000,00 | -706.061,47 | 0,000% | -0,54% | -704.000,00 | -681.510,16 | 0,000% | -0,50% | -720.000,00 | -699.029,13 | 0,000% | -0,49% |
| Resultado Primário (COM RPPS) - Acima da Linha (VI)=(V)+(III-IV) | -5.257.000,00 | -5.002.378,91 | -0,002% | -3,84% | -5.287.000,00 | -5.118.102,61 | -0,002% | -3,73% | -5.462.000,00 | -5.302.912,62 | -0,002% | -3,73% |
| Juros, Encargos e Variações Monetárias Ativos (Exceto RPPS) | 3.587.000,00 | 3.413.264,82 | 0,001% | 2,62% | 3.587.000,00 | 3.472.410,45 | 0,001% | 2,53% | 3.705.000,00 | 3.597.087,38 | 0,002% | 2,53% |
| Juros, Encargos e Variações Monetárias Passivos (Exceto RPPS) | 1.400.000,00 | 1.332.191,45 | 0,001% | 1,02% | 1.450.000,00 | 1.403.678,61 | 0,001% | 1,02% | 1.501.000,00 | 1.457.281,55 | 0,001% | 1,03% |
| Dívida Pública Consolidada (DC) | 8.774.162,38 | 8.349.188,68 | 0,004% | 6,41% | 7.024.162,38 | 6.799.769,97 | 0,003% | 4,96% | 5.274.162,38 | 5.120.546,00 | 0,002% | 3,60% |
| Dívida Consolidada Líquida (DCL) | -1.354.476,83 | -1.288.873,18 | -0,001% | -0,99% | -1.626.057,20 | -1.574.111,52 | -0,001% | -1,15% | -2.077.127,48 | -2.016.628,62 | -0,001% | -1,42% |
| Resultado Nominal (SEM RPPS) - Abaixo da linha | 18.267.740,79 | 17.382.948,70 | 0,008% | 13,34% | -271.580,37 | -262.904,52 | 0,000% | -0,19% | -451.070,28 | -437.932,31 | 0,000% | -0,31% |
| FONTE: LDO 2024 | ||||||||||||
| NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | ||||||||||||
| R$ 1,00 | ||||||||||||
| Parâmetros | 2024 | 2025 | 2026 | |||||||||
| PIB nominal - Estado de Mato Grosso (R$ mil) | 239.592.481,68 | 243.905.146,35 | 246.344.197,81 | |||||||||
| Receita Corrente Líquida - RCL | 136.985.000,00 | 141.610.000,00 | 146.428.000,00 | |||||||||
Fonte: IPCA - BCB-BOLETIM FOCUS DO DIA 10-03-2023
| Valor Corrente: Identificam os valores das metas fiscais para o exercício financeiro a que se referem, utilizando o cenário macroeconômico de forma que os valores apresentados sejam claramente fundamentados. |
| Valor Constante: Identificam os valores constantes que equivalem aos valores correntes abstraídos da variação do poder aquisitivo da moeda, ou seja, expurgando os índices de inflação ou deflação aplicados no cálculo do valor corrente, trazendo os valores das metas anuais para valores praticados no ano anterior ao ano de referência da LDO. |
Dívida Consolidada
Conforme estabelece a LRF, a dívida pública consolidada ou fundada corresponde ao montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas para amortização em prazo superior a doze meses, decorrentes de leis, contratos, convênios ou tratados e da realização de operações de crédito. Também integram a dívida pública consolidada as operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento. A DC é um indicador importante para avaliação dos limites de endividamento público para os entes da Federação definidos na Resolução do Senado. No exercício de 2020 houve uma contratação de dívida no valor de 14.000.000,00 (catorze milhões de reais), representando 19,11% da RCL daquele exercício. A trajetória esperada para o triênio 2024 a 2026 é de diminuição gradativa da Dívida Consolidada, levando-se em consideração a inicialização já em 2022, das amortizações da Operação de Crédito, como pode ser verificado em quadro colacionado abaixo.
Fonte: https://sadipem.tesouro.gov.br/
Vale ressaltar que depois de definidas e aprovadas as metas fiscais (resultados primário e nominal), o monitoramento será realizado por meio de demonstrativo específico que integra o Relatório Resumido da Execução Orçamentária (RREO). Visando à padronização dos demonstrativos, a Secretaria do Tesouro Nacional publica periodicamente o Manual de Demonstrativos Fiscais, que define a estrutura da demonstração para que União, Estados, DF e Municípios evidenciem, bimestralmente, o resultado primário do período. Também é importante registrar que a partir de 2018 a apuração dos resultados fiscais far-se-ão estritamente sob o critério de caixa tanto para as receitas como para as despesas. A apuração bimestral se interliga com a necessidade de acompanhamento da programação financeira e, caso a expectativa de receita reestimada a cada bimestre não comporte o cumprimento da meta de resultado primário, o governante deverá limitar a movimentação de empenho e financeira.
DEMONSTRATIVO 2 AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR
Inciso I do § 2º do artigo 4º da Lei de Responsabilidade Fiscal (LRF)
O Demonstrativo informa as metas (em valores e em percentual da RCL) para receita (total e primária), despesa (total e primária), resultados primário e nominal, dívida pública consolidada e dívida consolidada líquida, para o segundo ano anterior ao ano de referência da LDO (por exemplo, para a LDO feita em 2023 e se referindo ao exercício de 2024, será́́ avaliado o cumprimento das metas relativas ao exercício de 2022, que é o exercício anterior ao da elaboração da LDO). Segundo o Manual dos Demonstrativos Fiscais alguns fatores, tais como o cenário macroeconômico, as taxas de câmbio e de inflação, devem ser motivo de explanação a respeito dos resultados obtidos.
Assim, a principal finalidade é a de estabelecer uma comparação entre as metas fixadas e o resultado obtido no exercício financeiro de 2022, incluindo análise dos fatores determinantes para o alcance ou não dos valores estabelecidos como metas. Para o cálculo do Resultado Primário utiliza-se a metodologia acima da linha, isto é, o confronto das Receitas Primarias (I) menos as Despesas Primarias (II) e indica se os níveis de gastos orçamentários são compatíveis com sua arrecadação, ou seja, se as Receitas Primarias são capazes de suportar as Despesas Primarias.
Vale ressaltar que pela metodologia acima da linha, o resultado nominal é obtido a partir do resultado primário por meio da soma da conta de juros (juros ativos menos juros passivos), que não são apresentados no quadro exigido pela STN, mas está implícito na diferença entre o resultado nominal e o primário.
O valor da Dívida Pública Consolidada corresponde ao total apurado:
a) das obrigações financeiras do ente da Federação, inclusive as decorrentes de emissão de títulos, assumidas em virtude de leis, contratos, convênios ou tratados; b) das obrigações financeiras do ente da Federação, assumidas em virtude da realização de operações de crédito para amortização em prazo superior a doze meses, ou que, embora de prazo inferior a doze meses, tenham constado como receitas no orçamento; c) dos precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos.
Já a dívida Consolidada Líquida (DCL) segundo a LRF corresponde à dívida pública consolidada, deduzidos os valores que compreendem o ativo disponível e os haveres financeiros, líquidos dos Restos a Pagar Processados.
A Lei nº 1230, de 18 de agosto de 2021 (Lei de Diretrizes Orçamentárias – LDO 2022) revisada pela Lei nº 1241 de 12 de novembro de 2021, estabeleceu a meta de R$ 942.185,00 de superávit primário e a Lei nº 1250, de 22 de dezembro de 2021 (Lei Orçamentária Anual - LOA 2022), que estimou a receita e fixou a despesa do Município para o exercício financeiro de 2022, considerou a mesma meta para fins de compatibilizar as ações orçamentárias com o resultado primário que é apurado sob a ótica de caixa.
Encerrado o exercício de 2022, verificou-se que o Município atingiu um superávit primário de R$ 7,479 milhões, ou seja, foi gerado volume suficiente para pagar suas contas usuais, sem que seja comprometida sua capacidade de administrar a dívida existente. Esse superávit foi de 693,89% acima do previsto. A variação se atribui à soma das receitas arrecadadas e a formação de reserva para investimentos nos exercícios seguintes.
| AMF/Tabela 2 - DEMONSTRATIVO 2 – AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR | ||||||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||||||||
| ANEXO DE METAS FISCAIS | ||||||||
| AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR | ||||||||
| AMF - Demonstrativo 2 (LRF, art. 4º, §2º, inciso I) | R$ 1,00 | |||||||
| ESPECIFICAÇÃO | Metas Previstas em 2022 | % PIB | % RCL | Metas Realizadas em 2022 | % PIB | % RCL | Variação | |
| Valor | % | |||||||
| (a) | (b) | (c) = (b-a) | (c/a) x 100 | |||||
| Receita Total (EXCETO FONTES RPPS) | 103.165.000,00 | 0,05% | 134,62% | 123.225.487,30 | 0,06% | 110,72% | 20.060.487,30 | 19,45 |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 101.396.000,00 | 0,05% | 132,31% | 117.550.862,77 | 0,05% | 105,62% | 16.154.862,77 | 15,93 |
| Despesa Total (EXCETO FONTES RPPS) | 103.165.000,00 | 0,05% | 134,62% | 116.167.694,72 | 0,05% | 104,38% | 13.002.694,72 | 12,60 |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 100.365.000,00 | 0,05% | 130,97% | 113.812.018,74 | 0,05% | 102,26% | 13.447.018,74 | 13,40 |
| Receita Total (COM FONTES RPPS) | 110.000.000,00 | 0,05% | 143,54% | 129.729.089,20 | 0,06% | 116,56% | 19.729.089,20 | 17,94 |
| Receitas Primárias (COM FONTES RPPS) (III) | 103.601.000,00 | 0,05% | 135,19% | 120.015.300,05 | 0,06% | 107,83% | 16.414.300,05 | 15,84 |
| Despesa Total (COM FONTES RPPS) | 110.000.000,00 | 0,05% | 143,54% | 118.931.124,37 | 0,05% | 106,86% | 8.931.124,37 | 8,12 |
| Despesas Primárias (COM FONTES RPPS) (IV) | 107.200.000,00 | 0,05% | 139,88% | 116.575.448,39 | 0,05% | 104,74% | 9.375.448,39 | 8,75 |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | 1.031.000,00 | 0,00% | 1,35% | 3.738.844,03 | 0,00% | 3,36% | 2.707.844,03 | 262,64 |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | -2.568.000,00 | 0,00% | -3,35% | 7.178.695,69 | 0,00% | 6,45% | 9.746.695,69 | -379,54 |
| Dívida Pública Consolidada (DC) | 12.687.500,00 | 0,01% | 16,56% | 13.002.846,52 | 0,01% | 11,68% | 315.346,52 | 0,00 |
| Dívida Consolidada Líquida (DCL) | -19.528.189,31 | -0,01% | -25,48% | -33.479.731,39 | -0,02% | -30,08% | -13.951.542,08 | 71,44 |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | 5.915.071,04 | 0,00% | 7,72% | -8.054.946,06 | 0,00% | -7,24% | -13.970.017,10 | -236,18 |
| FONTE: Balanço Geral Consolidado 2022 | ||||||||
| NOTA: MDF 14ª EDIÇÃO - A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | ||||||||
| R$ 1,00 | ||||||||
| Parâmetros | Valor Previsto 2022 | Valor Realizado 2022 | ||||||
| PIB nominal - Estado de Mato Grosso (R$ milhões) | 216.885,00 | 216.885,00 | ||||||
| Receita Corrente Líquida - RCL (R$ 1,00) | 76.634.800,00 | 111.295.713,67 | ||||||
DEMONSTRATIVO 3 METAS FISCAIS ATUAIS COMPARADAS COM AS METAS FISCAIS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES § 2o, inciso II, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O objetivo do Demonstrativo é dar transparência às informações sobre as metas fiscais dos três exercícios anteriores e dos três exercícios seguintes, para uma melhor avaliação da política fiscal do ente federativo, de forma a permitir a análise da política fiscal em uma linha do tempo, combinando execução passada e perspectivas futuras, validando a consistência dessas últimas. A fim de gerar maior consistência e subsídio às análises, os valores devem ser demonstrados a preços correntes e constantes. Vale ressaltar que para avaliação de consistência deve-se levar em consideração que a partir de 2018 a metodologia de projeção considerou os valores sob a ótica de caixa, enquanto nos anos anteriores o critério é o de despesa liquidada.
Os critérios utilizados para as projeções do triênio 2024 a 2026 estão apresentados e detalhados no tópico “Metodologia de Cálculo”, em cumprimento à Lei de Responsabilidade Fiscal que a obrigatoriedade de os demonstrativos de metas serem instruídos com a memória e metodologia de cálculo, objetivando demonstrar como tais valores foram obtidos.
| AMF/Tabela 3 - DEMONSTRATIVO 3 – METAS FISCAIS ATUAIS COMPARADAS COM AS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES | |||||||||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||||||||||
| ANEXO DE METAS FISCAIS | |||||||||||
| METAS FISCAIS ATUAIS COMPARADAS COM AS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES | |||||||||||
| AMF – Demonstrativo 3 (LRF, art.4º, §2º, inciso II) | R$ 1,00 | ||||||||||
| VALORES A PREÇOS CORRENTES | |||||||||||
| ESPECIFICAÇÃO | <2021> | <2022> | % | <2023> | % | 2024> | % | <2025> | % | <2026> | % |
| Receita Total (EXCETO FONTES RPPS) | 99.732.151,47 | 123.225.487,30 | 1,24% | 146.000.000,00 | 1,18% | 144.945.000,00 | 0,99% | 149.845.000,00 | 1,03% | 154.952.000,00 | 1,03% |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 95.300.218,35 | 117.550.862,77 | 1,23% | 143.535.000,00 | 1,22% | 141.003.000,00 | 0,98% | 145.891.000,00 | 1,03% | 150.867.000,00 | 1,03% |
| Despesa Total (EXCETO FONTES RPPS) | 76.912.212,51 | 116.167.694,72 | 1,51% | 146.000.000,00 | 1,26% | 144.945.000,00 | 0,99% | 149.845.000,00 | 1,03% | 154.952.000,00 | 1,03% |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 76.178.886,15 | 113.812.018,74 | 1,49% | 142.399.000,00 | 1,25% | 141.745.000,00 | 1,00% | 146.595.000,00 | 1,03% | 151.587.000,00 | 1,03% |
| Receita Total (COM FONTES RPPS) | 105.202.038,12 | 129.729.089,20 | 1,23% | 153.000.000,00 | 1,18% | 152.183.000,00 | 0,99% | 157.206.000,00 | 1,03% | 162.570.000,00 | 1,03% |
| Receitas Primárias (COM FONTES RPPS) (III) | 97.341.717,80 | 120.015.300,05 | 1,23% | 146.078.000,00 | 1,22% | 143.726.000,00 | 0,98% | 148.669.000,00 | 1,03% | 153.743.000,00 | 1,03% |
| Despesa Total (COM FONTES RPPS) | 78.813.665,58 | 118.931.124,37 | 1,51% | 153.000.000,00 | 1,29% | 152.183.000,00 | 0,99% | 157.206.000,00 | 1,03% | 162.570.000,00 | 1,03% |
| Despesas Primárias (COM FONTES RPPS) (IV) | 78.080.339,22 | 116.575.448,39 | 1,49% | 149.399.000,00 | 1,28% | 148.983.000,00 | 1,00% | 153.956.000,00 | 1,03% | 159.205.000,00 | 1,03% |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | 19.121.332,20 | 3.738.844,03 | 0,20% | 1.136.000,00 | 0,30% | -742.000,00 | -0,65% | -704.000,00 | 0,95% | -720.000,00 | 1,02% |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | 38.382.710,78 | 7.178.695,69 | 0,19% | -2.185.000,00 | -0,30% | -5.257.000,00 | 2,41% | -5.287.000,00 | 1,01% | -5.462.000,00 | 1,03% |
| Dívida Pública Consolidada (DC) | 14.000.000,00 | 13.002.846,52 | 0,00% | 10.524.162,38 | 0,00% | 8.774.162,38 | 0,00% | 7.024.162,38 | 0,00% | 5.274.162,38 | 0,00% |
| Dívida Consolidada Líquida (DCL) | -24.928.901,86 | -33.479.731,39 | 1,34% | -19.622.217,62 | 0,59% | -1.354.476,83 | 0,07% | -1.626.057,20 | 1,20% | -2.077.127,48 | 1,28% |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | -22.819.938,96 | -8.054.946,06 | 0,35% | 14.604.672,93 | -1,81% | 18.267.740,79 | 1,25% | -271.580,37 | -0,01% | -451.070,28 | 1,66% |
| VALORES A PREÇOS CONSTANTES | |||||||||||
| ESPECIFICAÇÃO | <2021> | <2022> | % | <2023> | % | 2024> | % | <2025> | % | <2026> | % |
| Receita Total (EXCETO FONTES RPPS) | 111.799.741,80 | 130.569.726,34 | 1,17% | 146.000.000,00 | 1,12% | 139.477.482,68 | 0,96% | 139.248.211,13 | 1,00% | 139.120.129,29 | 1,00% |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 106.831.544,77 | 124.556.894,19 | 1,17% | 143.535.000,00 | 1,15% | 135.684.180,14 | 0,95% | 135.573.831,43 | 1,00% | 135.452.504,94 | 1,00% |
| Despesa Total (EXCETO FONTES RPPS) | 86.218.590,22 | 123.091.289,33 | 1,43% | 146.000.000,00 | 1,19% | 139.477.482,68 | 0,96% | 139.248.211,13 | 1,00% | 139.120.129,29 | 1,00% |
| Despesas Primárias (EXCETO FONTES RPPS) (III) | 85.396.531,37 | 120.595.215,06 | 1,41% | 142.399.000,00 | 1,18% | 136.398.190,92 | 0,96% | 136.228.045,72 | 1,00% | 136.098.940,56 | 1,00% |
| Receita Total (COM FONTES RPPS) | 117.931.484,73 | 137.460.942,92 | 1,17% | 153.000.000,00 | 1,11% | 146.442.455,74 | 0,96% | 146.088.653,47 | 1,00% | 145.959.777,34 | 1,00% |
| Receitas Primárias (COM FONTES RPPS) (III) | 109.120.065,65 | 127.168.211,93 | 1,17% | 146.078.000,00 | 1,15% | 138.304.464,97 | 0,95% | 138.155.375,89 | 1,00% | 138.034.656,13 | 1,00% |
| Despesa Total (COM FONTES RPPS) | 88.350.119,12 | 126.019.419,38 | 1,43% | 153.000.000,00 | 1,21% | 146.442.455,74 | 0,96% | 146.088.653,47 | 1,00% | 145.959.777,34 | 1,00% |
| Despesas Primárias (COM FONTES RPPS) (IV) | 87.528.060,27 | 123.523.345,11 | 1,41% | 149.399.000,00 | 1,21% | 143.363.163,97 | 0,96% | 143.068.488,06 | 1,00% | 142.938.588,62 | 1,00% |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | 21.435.013,40 | 3.961.679,13 | 0,18% | 1.136.000,00 | 0,29% | -714.010,78 | -0,63% | -654.214,29 | 0,92% | -646.435,63 | 0,99% |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | 43.027.018,78 | 7.606.545,95 | 0,18% | -2.185.000,00 | -0,29% | -5.058.699,00 | 2,32% | -4.913.112,16 | 0,97% | -4.903.932,48 | 1,00% |
| Dívida Pública Consolidada (DC) | 15.694.000,00 | 13.777.816,17 | 0,00% | 10.524.162,38 | 0,00% | 8.443.189,36 | 0,00% | 6.527.425,31 | 0,00% | 4.735.286,75 | 0,00% |
| Dívida Consolidada Líquida (DCL) | -27.945.298,99 | -35.475.123,38 | 1,27% | -19.622.217,62 | 0,55% | -1.303.384,17 | 0,07% | -1.511.065,14 | 1,16% | -1.864.901,67 | 1,23% |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | -25.581.151,57 | -8.535.020,85 | 0,33% | 14.604.672,93 | -1,71% | 17.578.657,42 | 1,20% | -252.374,66 | -0,01% | -404.983,19 | 1,60% |
| FONTE: PLDO 2024 | |||||||||||
| NOTA: MDF 14ª - A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | |||||||||||
| VALOR CORRENTE X | 1,1210 | 1,0596 | 1,0000 | 1,0392 | 1,0761 | 1,1138 | |||||
| ÍNDICES DE INFLAÇÃO | |||||||||||
| ANO | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |||||
| IPCA (IBGE) - % a.a. | 10,06% | 5,79% | 4,95% | 3,92% | 3,55% | 3,50% | |||||
| Fonte: Boletim FOCUS de 14 de julho de 2023 | |||||||||||
DEMONSTRATIVO 4
EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
§ 2o, inciso III, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O Patrimônio Líquido (PL) reflete, em termos monetários, a situação patrimonial líquida do Município, ou seja, representa a diferença entre o “Ativo Real” e o “Passivo Real”. Integram o patrimônio líquido: patrimônio/capital social, reservas, resultados acumulados e outros desdobramentos do saldo patrimonial. Conforme o Manual de Contabilidade Aplicado ao Setor Público (MCASP), as contas que compõem o PL são as seguintes:
a) Patrimônio/Capital Social: Compreende o patrimônio social das autarquias, fundações e fundos e o capital social das demais entidades da administração indireta. b) Reservas: Compreende os valores acrescidos ao patrimônio que não transitaram pelo resultado, as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas e as demais reservas, inclusive aquelas que terão seus saldos realizados por terem sido extintas pela legislação. c) Resultados Acumulados: Compreende o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos. A conta Ajustes de Exercícios Anteriores, que registra os efeitos da mudança de critério contábil ou da retificação de erro imputável a exercício anterior que não possam ser atribuídos a fatos subsequentes, integra a conta Resultados Acumulados.
O Patrimônio Líquido vem apresentando aumento ao longo dos três exercícios em análise, 2020, 2021 e 2022, em razão de alterações significativas que ocorreram devido a mudanças de metodologia previstas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público. Quando comparados os exercícios de 2021 e 2020, o aumento do PL foi de 43,26%. E quando comparados os exercícios de 2022 e 2021, o aumento foi de 31,91% conforme demonstrativo:
ANEXO DE METAS FISCAIS EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
AMF - Demonstrativo 4 (LRF, art.4º, §2º, inciso III) – (R$ 1,00)
| PATRIMÔNIO LÍQUIDO | 2020 | % | 2021 | % | 2022 | % |
| Patrimônio/Capital/AFAC | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Reservas | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Resultado Acumulado | 93.157.044,99 | 100,00% | 133.460.595,55 | 100,00% | 176.048.125,02 | 100,00% |
| TOTAL | 93.157.044,99 | 100,00% | 133.460.595,55 | 100,00% | 176.048.125,02 | 100,00% |
| REGIME PREVIDENCIÁRIO | ||||||
| PATRIMÔNIO LÍQUIDO | 2020 | % | 2021 | % | 2022 | % |
| Patrimônio | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Reservas | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Resultados Acumulados | 4.912.292,15 | 100,00% | -720.015,30 | 100,00% | -3.238.819,05 | 100,00% |
| TOTAL | 4.912.292,15 | 100,00% | -720.015,30 | 100,00% | -3.238.819,05 | 100,00% |
| Fonte: Balanço Patrimonial 2020, 2021 e 2022. | ||||||
DEMONSTRATIVO 5 – ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS; Em continuidade à demonstração da evolução do patrimônio líquido, deve ser destacada, segundo o inciso III do § 2° do art. 4o da Lei de Responsabilidade Fiscal – LRF, a origem e a aplicação dos recursos obtidos com a alienação de ativos. É importante ressaltar o disposto no art. 44 da LRF, segundo o qual é vedada a aplicação de receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei ao Regime Geral de Previdência Social ou aos RPPS. A LRF estabeleceu esse artigo objetivando preservar o patrimônio público, de forma a impedir que os valores provenientes da alienação de bens cubram despesas que deveriam ser suportadas por receitas correntes de forma a evitar que haja a dilapidação do patrimônio público. Todavia, o que se quer é impedir a alienação de bens sem contrapartida de novos investimentos. O Demonstrativo deve conter informações sobre as receitas realizadas por meio da alienação de ativos (discriminando as alienações de bens móveis e imóveis), e as despesas executadas resultantes da aplicação dos recursos obtidos com a alienação de ativos, discriminando as despesas de capital e as despesas correntes dos regimes de previdência. O Demonstrativo Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos deve estar acompanhado de análise dos valores apresentados, de forma a dar maior clareza possível à visualização da situação descrita, destacando as eventuais variações atípicas e tendências de queda ou crescimento dos valores de um exercício financeiro para outro. Objetivo do Demonstrativo - O objetivo do Demonstrativo é assegurar a transparência da forma como o ente utilizou os recursos obtidos com a alienação de ativos, com vistas à preservação do patrimônio público. Como podemos observar no demonstrativo abaixo, houve alienação de ativos no período solicitado.
| AMF/Tabela 5 - DEMONSTRATIVO 5 – ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS | |||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||||
| ANEXO DE METAS FISCAIS | |||||
| ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS | |||||
|
| |||||
| AMF - Demonstrativo 5 (LRF, art.4º, §2º, inciso III) | R$ 1,00 | ||||
| RECEITAS REALIZADAS | <2022> (a) | <2021> (b) | <2020> (c) | ||
| RECEITAS DE CAPITAL - ALIENAÇÃO DE ATIVOS (I) | 417.166,10 | 141.485,81 | 738.481,18 | ||
| Alienação de Bens Imóveis | 397.956,70 | 139.526,64 | 737.574,13 | ||
| Rendimentos de Aplicações Financeiras | 19.209,40 | 1.959,17 | 907,05 | ||
| DESPESAS EXECUTADAS | <2022> (d) | <2021> (e) | <2020> (f) | ||
| APLICAÇÃO DOS RECURSOS DA ALIENAÇÃO DE ATIVOS (II) | 0,00 | 1.959,11 | 738.481,18 | ||
| DESPESAS DE CAPITAL | 0,00 | 1.959,11 | 738.481,18 | ||
| Investimentos | 0,00 | 1.959,11 | 738.481,18 | ||
| SALDO FINANCEIRO | <2022> (g) = ((Ia – IId) + IIIh) | <2021> (h) = ((Ib – IIe) + IIIi) | <2020> (i) = (Ic – IIf) | ||
| VALOR (III) | 556.692,80 | 139.526,70 | 0,00 | ||
| FONTE: Balanço Geral Consolidado 2020, 2021 e 2022 | |||||
DEMONSTRATIVO 6 – AVALIAÇÃO DA SITUAÇÃO FINANCEIRA E ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES
INTRODUÇÃO
As tabelas que compõem este demonstrativo, apresentadas a seguir, visam atender ao estabelecido no art. 4°, § 2°, inciso IV, alínea “a”, da Lei de Responsabilidade Fiscal – LRF, o qual determina que o Anexo de Metas Fiscais conterá a avaliação da situação financeira e atuarial do Regime Próprio de Previdência dos Servidores – RPPS.
Conteúdo do Demonstrativo
O Demonstrativo conterá duas tabelas correspondentes aos demonstrativos publicados no RREO. A avaliação da situação financeira terá como base os Anexos 4 do RREO, tópico 03.04.05.01 do MDF – Demonstrativo das Receitas e Despesas Previdenciárias do Regime Próprio de Previdência dos Servidores, publicados no último bimestre do segundo ao quarto anos anteriores ao ano de referência da LDO. A avaliação atuarial será baseada no Anexo 10 do RREO, tópico 03.10.00 do MDF – Demonstrativo da Projeção Atuarial do Regime de Previdência, publicado no RREO do último bimestre do segundo ano anterior ao ano de referência da LDO. Eventuais mudanças no cenário socioeconômico que ensejem revisão das variáveis consideradas nas projeções atuariais implicam a elaboração de novas projeções.
Cumpre destacar outros dois dispositivos da LRF, que servirão de base para a avaliação financeira e atuarial do RPPS:
a) o art. 24, que estabelece que nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total, nos termos do § 5o do art. 195 da Constituição Federal, atendidas ainda as exigências do art. 17;
b) o § 1º do art. 43, que dispõe que as disponibilidades de caixa do Regime Geral de Previdência Social, e dos RPPS, ainda que vinculadas a fundos específicos a que se referem os arts. 249 e 250 da Constituição Federal, ficarão depositadas em conta separada das demais disponibilidades de cada ente e aplicadas nas condições de mercado, com observância dos limites e condições de proteção e prudência financeira.
Os demonstrativos também deverão estar acompanhados de análise descritiva dos parâmetros utilizados na avaliação atuarial e de valores que possuam maior relevância para o entendimento da situação financeira e atuarial do RPPS. Na análise e nas projeções devem ser atendidas as normas e critérios estabelecidos pelo Ministério da Previdência Social. Variações atípicas observadas, base de dados utilizada e outros elementos considerados relevantes também deverão ser objetos de análise, estabelecendo-se, dessa forma, consistência entre os dados utilizados e os valores apresentados.
Objetivo do Demonstrativo
O objetivo do Demonstrativo é dar transparência à situação financeira e atuarial do RPPS para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA.
| MUNICIPIO DE MATUPÁ - MT | ||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||||
| ANEXO DE METAS FISCAIS | ||||
| AVALIAÇÃO DA SITUAÇÃO FINANCEIRA E ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES | ||||
| 2024 | ||||
| AMF - Demonstrativo 6 (LRF, art. 4º, § 2º, inciso IV, alínea "a") | R$ 1,00 | |||
| RECEITAS E DESPESAS PREVIDENCIÁRIAS DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES - RPPS | ||||
| FUNDO EM CAPITALIZAÇÃO (PLANO PREVIDENCIÁRIO) | ||||
| RECEITAS PREVIDENCIÁRIAS - RPPS (FUNDO EM CAPITALIZAÇÃO) | 2020 | 2021 | 2022 | |
| RECEITAS CORRENTES (I) | 4.566.267,71 | 4.784.658,56 | 5.502.106,63 | |
| Receitas de Contribuições | 4.188.585,49 | 4.478.885,17 | 5.502.106,63 | |
| Receita de Contribuições dos Segurados | 1.795.062,13 | 2.041.499,45 | 2.464.437,28 | |
| Ativo | 1.795.062,13 | 2.040.725,63 | 2.462.640,04 | |
| Inativo | - | 773,82 | 1.797,24 | |
| Pensionista | - | - | - | |
| Receita de Contribuições Patronais | 2.393.523,36 | 2.437.385,72 | 3.037.669,35 | |
| Ativo | 2.393.523,36 | 2.437.385,72 | 3.037.669,35 | |
| Inativo | ||||
| Pensionista | ||||
| Receita Patrimonial | 377.682,22 | 305.773,39 | - | |
| Receitas Imobiliárias | - | - | - | |
| Receitas de Valores Mobiliários | 377.682,22 | 305.773,39 | - | |
| Outras Receitas Patrimoniais | - | |||
| Receita de Serviços | ||||
| Outras Receitas Correntes | - | - | - | |
| Compensação Previdenciária do RGPS para o RPPS | - | - | - | |
| Aportes Periódicos para Amortização de Déficit Atuarial do RPPS (II)1 | ||||
| Demais Receitas Correntes | - | - | - | |
| RECEITAS DE CAPITAL (III) | - | - | - | |
| Alienação de Bens, Direitos e Ativos | ||||
| Amortização de Empréstimos | ||||
| Outras Receitas de Capital | ||||
| TOTAL DAS RECEITAS DO FUNDO EM CAPITALIZAÇÃO - (IV) = (I + III - II) | 4.566.267,71 | 4.784.658,56 | 5.502.106,63 | |
| DESPESAS PREVIDENCIÁRIAS - RPPS (FUNDO EM CAPITALIZAÇÃO) | 2020 | 2021 | 2022 | |
| Benefícios | 1.295.919,95 | 1.566.338,52 | 2.357.485,86 | |
| Aposentadorias | 995.865,31 | 1.251.615,02 | 1.980.278,10 | |
| Pensões por Morte | 300.054,64 | 314.723,50 | 377.207,76 | |
| Outras Despesas Previdenciárias | - | - | - | |
| Compensação Financeira entre os Regimes | ||||
| Demais Despesas Previdenciárias | - | - | - | |
| TOTAL DAS DESPESAS DO FUNDO EM CAPITALIZAÇÃO (V) | 1.295.919,95 | 1.566.338,52 | 2.357.485,86 | |
| RESULTADO PREVIDENCIÁRIO - FUNDO EM CAPITALIZAÇÃO (VI) = (IV – V)2 | 3.270.347,76 | 3.218.320,04 | 3.144.620,77 | |
| RECURSOS RPPS ARRECADADOS EM EXERCÍCIOS ANTERIORES | 2020 | 2021 | 2022 | |
| VALOR | ||||
| RESERVA ORÇAMENTÁRIA DO RPPS | 2020 | 2021 | 2022 | |
| VALOR | 1.765.099,92 | 2.897.550,00 | 4.035.910,00 | |
| APORTES DE RECURSOS PARA O FUNDO EM CAPITALIZAÇÃO DO RPPS | 2020 | 2021 | 2022 | |
| Plano de Amortização - Contribuição Patronal Suplementar | 608.522,94 | 685.228,09 | 1.001.495,27 | |
| Plano de Amortização - Aporte Periódico de Valores Predefinidos | ||||
| Outros Aportes para o RPPS | ||||
| Recursos para Cobertura de Déficit Financeiro | ||||
| BENS E DIREITOS DO RPPS (FUNDO EM CAPITALIZAÇÃO) | 2020 | 2021 | 2022 | |
| Caixa e Equivalentes de Caixa | 1.056.614,85 | 799.275,04 | 889.447,29 | |
| Investimentos e Aplicações | 30.189.960,24 | 33.655.732,35 | 40.508.059,62 | |
| Outro Bens e Direitos | 40.661,54 | 43.873,84 | 47.374,44 | |
| ADMINISTRAÇÃO DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES - RPPS | ||||
| RECEITAS DA ADMINISTRAÇÃO - RPPS | 2020 | 2021 | 2022 | |
| Receitas Correntes | 366.646,66 | 419.499,63 | 539.146,59 | |
| TOTAL DAS RECEITAS DA ADMINISTRAÇÃO RPPS - (XII) | 366.646,66 | 419.499,63 | 539.146,59 | |
| RECEITAS DA ADMINISTRAÇÃO - RPPS | 2020 | 2021 | 2022 | |
| Despesas Correntes (XIII) | 256.191,96 | 331.584,55 | 401.243,79 | |
| Pessoal e Encargos Sociais | 108.130,42 | 166.488,43 | 163.463,16 | |
| Demais Despesas Correntes | 148.061,54 | 165.096,12 | 237.780,63 | |
| Despesas de Capital (XIV) | - | 3.530,00 | 4.700,00 | |
| TOTAL DAS DESPESAS DA ADMINISTRAÇÃO RPPS (XV) = (XIII + XIV) | 256.191,96 | 335.114,55 | 405.943,79 | |
| RESULTADO DA ADMINISTRAÇÃO RPPS (XVI) = (XII – XV)2 | 110.454,70 | 84.385,08 | 133.202,80 | |
Tabela 10 - Demonstrativo da Projeção Atuarial do Regime Próprio de Previdência dos Servidores
RREO – ANEXO 10 (LRF, art. 53, § 1º, inciso II)
| PROJEÇÃO ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES | ||||
| FUNDO EM CAPITALIZAÇÃO (PLANO PREVIDENCIÁRIO) | ||||
| EXERCÍCIO | Receitas Previdenciárias | Despesas Previdenciárias | Resultado Previdenciário | Saldo Financeiro do Exercício |
| (a) | (b) | (c) = (a-b) | (d) = (d Exercício Ant.) + (c) | |
| 2022 | 41.397.506,91 | |||
| 2023 | 8.935.833,92 | 3.822.623,00 | 5.113.210,92 | 46.510.717,83 |
| 2024 | 9.615.012,34 | 4.406.003,73 | 5.209.008,61 | 51.719.726,44 |
| 2025 | 9.697.293,09 | 5.148.227,18 | 4.549.065,91 | 56.268.792,35 |
| 2026 | 9.890.523,20 | 5.511.157,04 | 4.379.366,16 | 60.648.158,51 |
| 2027 | 10.019.238,05 | 6.030.224,29 | 3.989.013,76 | 64.637.172,27 |
| 2028 | 10.199.234,48 | 6.367.130,25 | 3.832.104,23 | 68.469.276,50 |
| 2029 | 10.412.282,83 | 6.600.916,03 | 3.811.366,80 | 72.280.643,30 |
| 2030 | 10.511.733,02 | 7.134.116,87 | 3.377.616,15 | 75.658.259,45 |
| 2031 | 10.650.628,69 | 7.508.335,91 | 3.142.292,78 | 78.800.552,23 |
| 2032 | 10.708.655,89 | 8.064.774,43 | 2.643.881,46 | 81.444.433,69 |
| 2033 | 10.699.570,93 | 8.715.217,89 | 1.984.353,04 | 83.428.786,73 |
| 2034 | 10.863.377,00 | 8.819.703,24 | 2.043.673,76 | 85.472.460,49 |
| 2035 | 10.681.549,17 | 9.864.771,13 | 816.778,04 | 86.289.238,53 |
| 2036 | 10.585.707,23 | 10.497.941,18 | 87.766,05 | 86.377.004,58 |
| 2037 | 10.452.206,09 | 11.165.994,53 | -713.788,44 | 85.663.216,14 |
| 2038 | 10.241.835,76 | 11.900.810,40 | -1.658.974,64 | 84.004.241,50 |
| 2039 | 10.001.337,22 | 12.549.380,90 | -2.548.043,68 | 81.456.197,82 |
| 2040 | 9.581.087,65 | 13.624.117,00 | -4.043.029,35 | 77.413.168,47 |
| 2041 | 8.916.601,51 | 14.988.873,33 | -6.072.271,82 | 71.340.896,65 |
| 2042 | 8.411.146,77 | 15.720.089,10 | -7.308.942,33 | 64.031.954,32 |
| 2043 | 7.738.248,38 | 16.695.636,44 | -8.957.388,06 | 55.074.566,26 |
| 2044 | 6.992.520,85 | 17.616.552,07 | -10.624.031,22 | 44.450.535,04 |
| 2045 | 6.166.497,45 | 18.521.935,39 | -12.355.437,94 | 32.095.097,10 |
| 2046 | 5.102.250,00 | 19.713.686,19 | -14.611.436,19 | 17.483.660,91 |
| 2047 | 4.140.333,28 | 20.018.265,20 | -15.877.931,92 | 1.605.728,99 |
| 2048 | 3.829.107,48 | 20.901.590,31 | -17.072.482,83 | (15.466.753,84) |
| 2049 | 3.719.661,56 | 21.181.839,19 | -17.462.177,63 | (32.928.931,47) |
| 2050 | 3.660.996,93 | 21.328.917,18 | -17.667.920,25 | (50.596.851,72) |
| 2051 | 3.496.864,61 | 21.821.383,33 | -18.324.518,72 | (68.921.370,44) |
| 2052 | 3.365.614,82 | 22.165.911,98 | -18.800.297,16 | (87.721.667,60) |
| 2053 | 3.314.204,54 | 21.666.748,75 | -18.352.544,21 | (106.074.211,81) |
| 2054 | 3.272.168,96 | 22.302.310,90 | -19.030.141,94 | (125.104.353,75) |
| 2055 | 3.285.984,63 | 22.401.864,47 | -19.115.879,84 | (144.220.233,59) |
| 2056 | 352.132,45 | 21.850.854,81 | -21.498.722,36 | (165.718.955,95) |
| 2057 | 303.139,99 | 21.549.344,88 | -21.246.204,89 | (186.965.160,84) |
| 2058 | 40.623,92 | 21.154.363,42 | -21.113.739,50 | (208.078.900,34) |
| 2059 | 41.030,16 | 20.703.657,40 | -20.662.627,24 | (228.741.527,58) |
| 2060 | 14.389,77 | 20.528.017,77 | -20.513.628,00 | (249.255.155,58) |
| 2061 | 0,00 | 19.835.994,93 | -19.835.994,93 | (269.091.150,51) |
| 2062 | 0,00 | 19.208.039,96 | -19.208.039,96 | (288.299.190,47) |
| 2063 | 0,00 | 18.516.858,70 | -18.516.858,70 | (306.816.049,17) |
| 2064 | 0,00 | 17.538.528,80 | -17.538.528,80 | (324.354.577,97) |
| 2065 | 0,00 | 17.226.892,95 | -17.226.892,95 | (341.581.470,92) |
| 2066 | 0,00 | 16.235.562,86 | -16.235.562,86 | (357.817.033,78) |
| 2067 | 0,00 | 15.370.055,45 | -15.370.055,45 | (373.187.089,23) |
| 2068 | 0,00 | 14.310.362,66 | -14.310.362,66 | (387.497.451,89) |
| 2069 | 0,00 | 13.223.958,43 | -13.223.958,43 | (400.721.410,32) |
| 2070 | 0,00 | 12.132.264,80 | -12.132.264,80 | (412.853.675,12) |
| 2071 | 0,00 | 10.806.341,38 | -10.806.341,38 | (423.660.016,50) |
| 2072 | 0,00 | 9.561.924,03 | -9.561.924,03 | (433.221.940,53) |
| 2073 | 0,00 | 8.775.997,04 | -8.775.997,04 | (441.997.937,57) |
| 2074 | 0,00 | 7.592.750,71 | -7.592.750,71 | (449.590.688,28) |
| 2075 | 0,00 | 6.501.946,25 | -6.501.946,25 | (456.092.634,53) |
| 2076 | 0,00 | 5.789.210,44 | -5.789.210,44 | (461.881.844,97) |
| 2077 | 0,00 | 4.808.424,04 | -4.808.424,04 | (466.690.269,01) |
| 2078 | 0,00 | 4.281.291,38 | -4.281.291,38 | (470.971.560,39) |
| 2079 | 0,00 | 3.483.046,86 | -3.483.046,86 | (474.454.607,25) |
| 2080 | 0,00 | 3.001.345,33 | -3.001.345,33 | (477.455.952,58) |
| 2081 | 0,00 | 2.589.417,49 | -2.589.417,49 | (480.045.370,07) |
| 2082 | 0,00 | 1.908.032,54 | -1.908.032,54 | (481.953.402,61) |
| 2083 | 0,00 | 1.189.973,47 | -1.189.973,47 | (483.143.376,08) |
| 2084 | 0,00 | 683.352,11 | -683.352,11 | (483.826.728,19) |
| 2085 | 0,00 | 383.809,34 | -383.809,34 | (484.210.537,53) |
| 2086 | 0,00 | 231.492,44 | -231.492,44 | (484.442.029,97) |
| 2087 | 0,00 | 81.414,59 | -81.414,59 | (484.523.444,56) |
| 2088 | 0,00 | 2.647,74 | -2.647,74 | (484.526.092,30) |
| 2089 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2090 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2091 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2092 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2093 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2094 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2095 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2096 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2097 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2098 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| 2099 | 0,00 | 0,00 | 0,00 | (484.526.092,30) |
| Notas Explicativas: | ||||
| 1 Como a Portaria MPS 746/2011 determina que os recursos provenientes desses aportes devem permanecer aplicados, no mínimo, por 5 (cinco) anos, essa receita não deverá compor o total das receitas previdenciárias do período de apuração. | ||||
| 2 O resultado previdenciário poderá ser apresentada por meio da diferença entre previsão da receita e a dotação da despesa e entre a receita realizada e a despesa liquidada (do 1º ao 5º bimestre) e a despesa empenhada (no 6º bimestre). | ||||
| 3 O Município não possui Plano Financeiro. | ||||
DEMONSTRATIVO 7 ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA
§ 2o, inciso V, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O Demonstrativo tem por objetivo dar transparência às renúncias de receita previstas no projeto de LDO, para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA considerando o montante das renúncias fiscais concedidas. Apesar de esse demonstrativo ter por base legal o art. 4°, § 2°, inciso V, da Lei de Responsabilidade Fiscal (LRF), ele visa a dar transparência também ao cumprimento dos requisitos exigidos para a concessão ou ampliação de benefícios de natureza tributária dispostos no art. 14 da LRF, que estabelece:
A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deve estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na LDO e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas fiscais previstas no anexo próprio da LDO; II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
Para realização das estimativas de renúncia foram realizadas pesquisas no sistema de controle do crédito tributário relativas ao ano base de 2022 e projetado os valores para o triênio 2024 a 2026. Utilizou-se como índice de atualização o IPCA conforme tabela de parâmetros macroeconômicos.
| AMF/Tabela 7 - DEMONSTRATIVO 7 – ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA | |||||||
| AMF - Demonstrativo 7 (LRF, art. 4°, § 2°, inciso V) | |||||||
| TRIBUTO | MODALIDADE | SETORES/ PROGRAMAS/ BENEFICIÁRIO | RENÚNCIA DE RECEITA PREVISTA | ||||
| 2024 | 2025 | 2026 | |||||
| IPTU | Isenção | I - os imóveis cedidos gratuitamente em sua totalidade para uso exclusivo do objetivo social das entidades imunes pela Constituição Federal, quando em regime de comodato devidamente registrado no Cartório competente, dentro da vigência do mesmo, e mediante verificação " in loco " pelo Órgão Municipal competente; (Redação dada pela Lei Complementar nº 93/2014) | 10.000 | 10.000 | 10.000 | ||
| IPTU | Isenção | II - o imóvel residencial, pertencente e utilizado para uso próprio de aposentados, pensionistas ou beneficiários assistenciais permanentes pertencentes a qualquer Instituto Previdenciário Oficial, com sede no território nacional, sujeito entretanto, à análise e concessão pela Secretaria Municipal de Finanças; (Redação dada pela Lei Complementar nº 93/2014) | 110.000 | 115.000 | 120.000 | ||
| IPTU | Isenção | VII - O imóvel que, localizado dentro da zona urbana, seja comprovadamente utilizado em exploração extrativo-vegetal, agrícola, pecuária ou agroindustrial, desde que comprovada à inscrição e pagamento de tais bens perante o Imposto Territorial Rural - ITR". (Redação acrescida pela Lei Complementar nº93/2014) | 5.000 | 5.000 | 5.000 | ||
| IPTU | Imunes | I - a União, os Estados, o Distrito Federal e os Municípios, inclusive suas autarquias e as fundações instituídas e mantidas pelo Poder Público, no que se refere aos imóveis vinculados às suas finalidades essenciais ou delas decorrentes; | 10.000 | 10.000 | 10.000 | ||
| IPTU | Imunes | II - templos de qualquer culto; | 10.000 | 10.000 | 10.000 | ||
| IPTU | Imunes | III - os partidos políticos, inclusive suas fundações, as entidades sindicais dos trabalhadores, as instituições de educação e de assistência social, sem fins lucrativos, observados os requisitos da lei; | 5.000 | 5.000 | 5.000 | ||
| IPTU | Imunes | IV - a transmissão de bens ou direitos incorporados ao patrimônio de pessoas jurídicas em realização de capital e a transmissão de bens ou direitos decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil. | 5.000 | 5.000 | 5.000 | ||
| IPTU | Desconto | I - A vista com no mínimo 20% de desconto, sobre o valor originário da obrigação tributária a ser expresso em números. (Redação dada pela Lei Complementar nº 93/2014) | 1.200.000 | 1.279.000 | 1.346.000 | ||
| IPTU | Remissão | Perdão das Multas e Jutos de Mora da Dívida Ativa do IPTU através de programas REFIS | 250.000 | 260.000 | 270.000 | ||
| IPTU | Isenção | Isenção temporária do IPTU – Imposto Territorial e Predial Urbano – sobre o(s) imóvel(is) onde o empreendimento habitacional será implantado | 20.000 | 20.000 | 20.000 | ||
| IPTU | Isenção | Empresas que venham a instalar-se no município, nos casos específicos em Lei | 1.000.000 | 1.060.000 | 1.120.000 | ||
| ITBI | Isenção | Isenta ITBI de Imóveis objeto de regularização fundiária, referente a primeira transferência do imóvel. | 30.000 | 40.000 | 40.000 | ||
| ITBI | Isenção | Pessoa Jurídica referente a aquisição do imóvel destinado ao empreendimento econômico ou ampliação do empreendimento econômico. | 1.820.000 | 1.930.000 | 2.040.000 | ||
| ITBI | Isenção | Isenção do ITBI – Imposto Sobre a Transmissão de Bens Imóveis – incidente sobre a transmissão do imóvel à vencedora do certame, bem como para a primeira transmissão aos compradores dos imóveis, que fizerem a aquisição na planta ou quando o imóvel estiver pronto; | 210.000 | 214.000 | 218.000 | ||
| ISSQN | Isenção | I - prestados por entidades filantrópicas comunitárias e os clubes de serviços, cuja finalidade essencial, nos termos do respectivo estatuto e tendo em vista os atos efetivamente praticados, esteja voltado para o desenvolvimento da comunidade; | 2.000 | 2.000 | 2.000 | ||
| ISSQN | Isenção | II - prestados por engraxates; | 1.000 | 1.000 | 1.000 | ||
| ISSQN | Isenção | III - de diversão pública com fins beneficentes ou considerados de interesse da comunidade pela Secretaria Municipal de Educação, Cultura e Desporto do Município ou órgão similar. | 3.000 | 3.000 | 3.000 | ||
| ISSQN | Isenção | Concessão de isenção em caráter não geral para ISSQN para Instalação de Empresa no Município. | 5.000 | 5.000 | 5.000 | ||
| ISSQN | Remissão | Perdão das Multas e Jutos de Mora do ISSQN através de programas REFIS | 1.000 | 1.000 | 1.000 | ||
| ISSQN | Remissão | Perdão das Multas e Jutos de Mora da Dívida Ativa do ISSQN através de programas REFIS | 15.000 | 15.000 | 15.000 | ||
| ISSQN | Compensação | § 3º Serão deduzidos da base de cálculo do imposto, os valores recolhidos pelo Notário ou Registrador, calculados com base na sua receita de emolumentos, em cumprimento à determinação legal, para a compensação de atos gratuitos praticados pelos Cartórios de Registro Civil de Pessoas Naturais e para a complementação de receita mínima de serventias deficitárias. (Redação acrescida pela Lei Complementar nº 225/2023) | 6.000 | 6.000 | 6.000 | ||
| ISSQN | Isenção | Isenção temporária do ISSQN – Imposto Sobre Serviços de Qualquer Natureza – incidente sobre a construção de edificações de obras de construção civil, previstos na Lei Complementar Municipal, referente aos serviços prestados no próprio local da obra ou relacionados com ele de forma direta. | 720.000 | 720.000 | 720.000 | ||
| ISSQN | Isenção | Isenção total do ISS – Imposto sobre serviços, durante o primeiro ano de atividade, e postergação a partir do 2º ano, pelo prazo máximo de 04 (quatro) anos, para empresas que venham a se instalar no município de Matupá-MT. | 660.000 | 690.000 | 730.000 | ||
| ISSQN | Isenção | Isenção total de ISS – Imposto sobre serviços às obras de construção civil específico da Lei. | 610.000 | 650.000 | 680.000 | ||
| ALVARÁS | Desconto | § 1º Aos estabelecimentos situados a um raio superior a 50 km de distância da sede do município, será concedido um desconto de 40% no Alvará, a título de incentivo de instalação em lugar de difícil acesso, com exceção de bares e congêneres. | 6.000 | 6.000 | 6.000 | ||
| ALVARÁS | Descontos | Perdão das Multas e Jutos de Mora da Dívida Ativa de Alvarás através de programas REFIS | 1.500 | 1.500 | 1.500 | ||
| TAXAS | Isenção | Alvará de Funcionamento | 190.000 | 200.000 | 210.000 | ||
| TAXAS | Isenção | Isenção de taxas de aprovação de projetos, de auto de conclusão – habite-se e de certidões para o empreendimento habitacional | 2.000 | 2.000 | 2.000 | ||
| TAXAS | Isenção | Taxas de licença para Execução da Obras | 47.000 | 50.000 | 53.000 | ||
| TAXAS | Descontos | Perdão das Multas e Jutos de Mora da Dívida Ativa de TAXAS através de programas REFIS | 15.200 | 15.200 | 15.200 | ||
| Contr. Melhoria | Desconto | § 2º O pagamento feito à vista terá um desconto de 20% (vinte por cento), em parcela única expressa em número de Unidade Padrão Fiscal Municipal (UPFM). | 10.000 | 10.000 | 10.000 | ||
| Alienações | Descontos | Perdão das Multas e Jutos de Mora da Dívida Ativa de Alienações através de programas REFIS | 6.000 | 6.000 | 6.000 | ||
| Alienações | Remissão | Concessão de desconto percentual para contribuintes arrematantes que efetuarem pagamento antecipado ou em cota única de alienações de bens, com determinação em legislação própria. | 10.000 | 10.000 | 10.000 | ||
| Compensação: Renúncia já considerada na estimativa da receita, nos termos do art. 14, inciso I, da LC nº 101, de 04/05/2000, não afetando as metas de resultados fiscais | |||||||
| TOTAL | 6.995.700 | 7.356.700 | 7.695.700 | ||||
| Fonte: Secretaria Municipal de Planejamento | |||||||
DEMONSTRATIVO 8
MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO
§ 2o, inciso V, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O conceito de Despesa Obrigatória de Caráter Continuado (DOCC) foi instituído pela Lei de Responsabilidade Fiscal (LRF) no art. 17, conceituando-a como Despesa Corrente derivada de Lei, Medida Provisória ou Ato Administrativo Normativo que fixem para o Ente a obrigação legal de sua execução por um período superior a dois exercícios. É considerado aumento de despesa, a prorrogação da DOCC criada por prazo determinado.
Numa clara preocupação com o equilíbrio intertemporal, que deve garantir que despesas continuadas sejam financiadas com receitas permanentes, a LRF estabelece que os atos que criarem ou aumentarem as DOCC deverão ser instruídos com a estimativa de impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes, e demonstrar a origem dos recursos para seu custeio. Também deve haver a comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no § 1º do art. 4º da LRF e seus efeitos financeiros nos períodos seguintes devem ser compensados pelo aumento permanente de receita ou pela redução permanente de despesas. As DOCC não serão executadas antes da implementação de tais medidas.
A estimativa da margem de expansão das despesas obrigatórias de caráter continuado é um requisito introduzido pela Lei Complementar no 101, de 4 de maio de 2000, Lei de Responsabilidade Fiscal (LRF). O aumento permanente de receita é definido como aquele proveniente da elevação de alíquotas, ampliação da base de cálculo ou majoração ou criação de tributo ou contribuição (§ 3º do art. 17 da LRF). Além de medidas específicas descritas a seguir, considera-se como ampliação da base de cálculo nesta estimativa a expectativa de crescimento real da atividade econômica, mensurada pela expansão marginal da arrecadação a ser provocada isoladamente pelo efeito quantidade sobre a arrecadação ajustada e devidamente atualizada pelos efeitos legislação.
Desse modo, para estimar o aumento permanente de receita primeiro se identificaram as receitas permanentes e as despesas continuadas para os exercícios de 2023 e 2024. Com base nas projeções de receitas e despesas detalhadas no item 3 deste Anexo de Metas foi calculada a margem de expansão pela diferença entre o aumento permanente de receita e as novas DOCC.
Tabela 3 – Projeções de Receitas Permanentes e Despesas Obrigatórias
| Receitas Permanentes | 2023 | 2024 | Variação |
| Receitas Tributárias | 21.078.500,00 | 25.425.000,00 | 20,62% |
| IPTU | 6.531.000,00 | 7.186.000,00 | 10,03% |
| ITBI | 3.607.200,00 | 3.191.200,00 | -11,53% |
| IRRF | 1.667.500,00 | 3.487.000,00 | 109,12% |
| ISS | 5.286.000,00 | 7.651.000,00 | 44,74% |
| Outras Receitas Tributárias | 3.986.800,00 | 3.909.800,00 | -1,93% |
| Receitas de Contribuições | 4.538.000,00 | 5.018.000,00 | 10,58% |
| Receitas Previdenciárias | 2.538.000,00 | 2.718.000,00 | 7,09% |
| Outras Receitas de Contribuições | 2.000.000,00 | 2.300.000,00 | 15,00% |
| Transferências Correntes | 100.947.500,00 | 104.934.000,00 | 3,95% |
| Cota-Parte do FPM (80%) | 20.000.000,00 | 24.000.000,00 | 20,00% |
| Cota-Parte do ITR (80%) | 1.240.000,00 | 2.000.000,00 | 61,29% |
| Cota-Parte do ICMS (80%) | 30.064.000,00 | 32.000.000,00 | 6,44% |
| Cota-Parte do IPVA (80%) | 4.000.000,00 | 5.200.000,00 | 30,00% |
| Transferências do FUNDEB | 15.632.000,00 | 15.275.000,00 | -2,28% |
| Outras Transferências Correntes | 30.011.500,00 | 26.459.000,00 | -11,84% |
| Total de Receitas Permanentes | 126.564.000,00 | 135.377.000,00 | 6,96% |
| Despesas Continuadas | 2023 | 2024 | Variação |
| Pessoal e Encargos Sociais (Inclui Benefícios Previdenciários) | 51.091.000,00 | 57.002.000,00 | 11,57% |
| Juros e Encargos da Dívida | 1.801.000,00 | 1.400.000,00 | 0,00% |
| Outras Despesas Correntes | 48.927.390,00 | 60.390.927,53 | 23,43% |
| Investimentos | 44.927.450,00 | 28.497.266,33 | -36,57% |
| Amortização da Dívida | 1.800.000,00 | 1.800.000,00 | 0,00% |
| Reserva de Contingência + Reserva do RPPS | 4.453.160,00 | 3.092.806,14 | -30,55% |
| Total Despesas Continuadas | 153.000.000,00 | 152.183.000,00 | -0,53% |
| Fonte: Anexo 2 das Receitas e Anexo 2 das Despesas - LDO 2024 | |||
| AMF/Tabela 8 - DEMONSTRATIVO 8 – MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO | |||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||
| ANEXO DE METAS FISCAIS | |||
| MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO | |||
|
| |||
| AMF - Demonstrativo 8 (LRF, art. 4°, § 2°, inciso V) | R$ 1,00 | ||
| EVENTOS | Valor Previsto para <2024> | ||
| Aumento Permanente da Receita | 0,00 | ||
| (-) Transferências Constitucionais | -460.000,00 | ||
| (-) Transferências ao FUNDEB | -357.000,00 | ||
| Saldo Final do Aumento Permanente de Receita (I) | -817.000,00 | ||
| Redução Permanente de Despesa (II) | 817.000,00 | ||
| Margem Bruta (III) = (I+II) | 0,00 | ||
| Saldo Utilizado da Margem Bruta (IV) | 0,00 | ||
| Novas DOCC | 0,00 | ||
| Novas DOCC geradas por PPP | 0,00 | ||
| Margem Líquida de Expansão de DOCC (V) = (III-IV) | 0,00 | ||
| FONTE: Anexo 2 da Receita e da Despesa LDO 2024 | |||
| Nota: Não houve aumento de receita nem despesa. | |||
| BRUNO SANTOS MENA | LARISSA ZAFONATO | MARIA CELOIR DA SILVA FERREIRA |
| Prefeito Municipal | Secretária de Planejamento | Contadora – CRC MT 016251/O-4 |
LEI MUNICIPAL Nº 1417, de 05 de Dezembro de 2023
LEI DE DIRETRIZES ORÇAMENTÁRIAS
REVISÃO DA LDO – 2024
Anexo II.1 – Memória e Metodologia de Cálculo das Metas Fiscais
(MATUPÁ-MT)
DEZEMBRO DE 2023
MEMÓRIA E METODOLOGIA DE CÁLCULO DAS METAS FISCAIS(LRF Art. 4º, § 2º, II)
Com o propósito de subsidiar tecnicamente as projeções que constam do anexo de metas fiscais para o próximo exercício, passamos a expor a base metodológica, bem como, a memória de cálculo utilizada na composição dos valores informados.
Os parâmetros macroeconômicos utilizados na elaboração das estimativas constantes do Anexo de Metas Fiscais são relacionados adiante. Os números estão apresentados de duas formas. Em moeda corrente e em valores constantes (sem inflação). Estes indicadores foram utilizados na composição da estimativa de receita que considerou, a média de arrecadação, em cada fonte, tomando por base as receitas arrecadadas nos últimos três (03) exercícios e os valores reestimados para o exercício atual, além das premissas consideradas como verdadeiras e relacionadas, por exemplo, ao índice de inflação, crescimento do PIB, políticas de combate à evasão e à sonegação fiscal, crescimento da população de 17.017 para 21.238 habitantes, conforme censo IBGE, e do movimento econômico, dentre outros.
Em relação às despesas correntes foram considerados os parâmetros de inflação e crescimento real, quando cabível, evolução de custeio decorrente de investimentos e um nível de investimentos que viabilize a sua expansão garantida a conclusão dos projetos em andamento demonstrados em documento próprio. Asseguraram-se, ainda, os recursos para pagamento das obrigações decorrentes de juros e amortização da dívida pública.
A tabela abaixo apresenta os percentuais considerado, para cada ano, que foram utilizados para calcular o crescimento nominal dos principais itens de Receitas e Despesas consideradas nas metas fiscais:
TABELA 1 – CENÁRIO MACROECONOMICO DE REFERÊNCIA
| PLDO – PROJEÇÕES DE PARÂMETROS | ||||
| 2023 | 2024 | 2025 | 2026 | |
| PIB REAL | 2,24 | 1,30 | 1,88 | 1,90 |
| INFLAÇÃO IPCA | 4,95 | 3,92 | 3,55 | 3,50 |
| Dólar (US$) | 5,00 | 5,05 | 5,15 | 5,20 |
| Taxa de Juros (Selic) | 12,00 | 9,50 | 9,00 | 8,75 |
| SALÁRIO MÍNIMO | 1.320,00 | 1.398,00 | 1.455,00 | 1.510,00 |
| PROJEÇÃO PIB DO ESTADO-MT | 235.356.072.377,82 | 239.592.481.680,62 | 243.905.146.350,87 | 246.344.197.814,37 |
| Fonte: PIB, IPCA, Dólar e Selic – Boletim Focus - Banco Central do Brasil do dia 14/07/2023 | ||||
Estes percentuais contemplam a expectativa de inflação e a projeção de crescimento real esperado das receitas municipais. As projeções de inflação e de crescimento do PIB seguem as perspectivas mensuradas pelo IPCA/IBGE, conforme consta do Boletim FOCUS do Banco Central do Brasil com Expectativas de Mercado, emitido no dia 14 de julho de 2023.
Outro ponto importante a ser destacado é que a previsão da receita do Município de Matupá para o exercício de 2024, no montante de R$ 152.183.000,00, conforme estabelece o § 3º, art. 1º da Lei Complementar nº 101/00, compreende as receitas da Administração Direta e Indireta, inclusive as do Regime Próprio de Previdência.
Em relação ao cálculo do Resultado Primário e do Resultado Nominal considerou a metodologia estabelecida no MDF – Manual de Demonstrativos Fiscais 14ª Edição, Aplicado à União e aos Estados, Distrito Federal e Municípios, Válido a partir do exercício financeiro de 2024, aprovado pela Portaria STN/MF nº 699 de 07 de julho de 2023. Os resultados primários previstos para os três exercícios considerados, excluindo as receitas e despesas do RPPS, são considerados suficientes para o pagamento dos compromissos da dívida e para a obtenção do equilíbrio nas contas públicas. O resultado nominal reflete a variação do endividamento líquido entre as datas referidas.
No cálculo do montante da dívida consolidada, utilizou-se o Cronograma Financeiro de Desembolso disponibilizado pela Secretaria do Tesouro Nacional no endereço eletrônico: https://sadipem.tesouro.gov.br/sadipem/private/pages/pvl/pvl_list.jsf, parâmetros de inflação e juros na forma dos contratos firmados. Já na apuração do montante da dívida líquida os valores das Disponibilidades Financeiras foram calculados levando-se em consideração a posição em 31/12/2022 e a evolução prevista de receitas e despesas.
Isto posto, podemos elencar, a partir da leitura das projeções estabelecidas, os números mais representativos no contexto das projeções:
1. A receita total estimada para o exercício de 2024, consideradas todas as fontes de recursos é de R$ 152.183.000,00, a preços correntes que, deduzidas das receitas financeiras, representadas pelos Rendimentos das Aplicações Financeiras (R$ 3.587.000,00), Receitas do RPPS (R$ 7.238.000,00) das Alienações de Bens (R$ 355.000,00), resultam numa Receita Fiscal ou Primária de R$ 141.003.000,00.
2. As despesas do município foram programadas segundo o comportamento previsto da receita, sendo que o maior objetivo é manter, ou ainda, ampliar a capacidade própria de investimentos, sem comprometer o equilíbrio financeiro. Assim, consideradas todas as fontes de recursos, a despesa total está prevista em R$ 152.183.000,00. Deduzindo-se as despesas financeiras com a Juros, Encargos e Amortização da Dívida Pública, estimada em R$ 3.200.000,00, as despesas do RPPS (R$ 7.238.000,00), tem se que as despesas fiscais ou primárias para 2024 foram fixadas em R$ 141.745.000,00.
3. Cotejando-se o valor previsto para as receitas e despesas fiscais ou primárias em valores correntes, chega-se a meta de resultado primário, apresentando um déficit (-R$ 742.000,00). A previsão de resultado primário negativo, não afetará o equilíbrio nas contas públicas.
4. Em relação ao estoque da dívida, este corresponde à posição em dezembro de cada exercício, considerando a previsão das amortizações a serem realizadas no respectivo período, ficando assim evidenciadas:
| DEMONSTRATIVO DA DÍVIDA | 2024 | 2025 | 2026 |
| Dívida Consolidada (Exceto RPPS) | 8.774.162,38 | 7.024.162,38 | 5.274.162,38 |
| (-) Disponibilidades Financeiras Líquidas (Exceto RPPS) | 10.128.639,21 | 8.650.219,58 | 7.351.289,86 |
| Dívida Consolidada Líquida | -1.354.476,83 | -1.626.057,20 | -2.077.127,48 |
| Passivos Reconhecidos | 0,00 | 0,00, | 0,00 |
| Resultado Nominal Abaixo da Linha (SEM RPPS) | -18.267.740,79 | 271.580,37 | 451.070,28 |
Fonte: LDO 2024
Cronograma Anual de Operações Realizadas e do Serviço da Dívida
| ANO | CONTRAPARTIDA | LIBERAÇÕES | AMORTIZAÇÃO | JUROS, DEMAIS ENCARGOS E COMISSÕES | TOTAL DE REEMBOLSOS |
| 2020 | 0,00 | 5.600.000,00 | 0,00 | 264.642,16 | 264.642,16 |
| 2021 | 0,00 | 7.000.000,00 | 0,00 | 1.117.690,83 | 1.117.690,83 |
| 2022 | 0,00 | 1.400.000,00 | 1.312.500,00 | 1.407.084,54 | 2.719.584,54 |
| 2023 | 0,00 | 0,00 | 1.750.000,00 | 1.228.017,05 | 2.978.017,05 |
| 2024 | 0,00 | 0,00 | 1.750.000,00 | 1.051.999,51 | 2.801.999,51 |
| 2025 | 0,00 | 0,00 | 1.750.000,00 | 863.312,94 | 2.613.312,94 |
| 2026 | 0,00 | 0,00 | 1.750.000,00 | 686.005,04 | 2.436.005,04 |
| 2027 | 0,00 | 0,00 | 1.750.000,00 | 508.931,75 | 2.258.931,75 |
| 2028 | 0,00 | 0,00 | 1.750.000,00 | 325.113,36 | 2.075.113,36 |
| 2029 | 0,00 | 0,00 | 1.750.000,00 | 143.054,57 | 1.893.054,57 |
| 2030 | 0,00 | 0,00 | 437.500,00 | 7.566,24 | 445.066,24 |
| Total: | 0,00 | 14.000.000,00 | 14.000.000,00 | 7.603.417,99 | 21.603.417,99 |
Fonte: https://sadipem.tesouro.gov.br/sadipem/private/pag...
NOTA: Financiamento de obras de infraestrutura no município e aquisição de equipamentos - PVL02.000536/2020-67.
| BRUNO SANTOS MENA | LARISSA ZAFONATO | MARIA CELOIR DA SILVA FERREIRA |
| Prefeito Municipal | Secretária de Planejamento | Contadora – CRC MT 016251/O-4 |
LEI MUNICIPAL Nº 1417, de 05 de Dezembro de 2023
LEI DE DIRETRIZES ORÇAMENTÁRIAS
REVISÃO DA LDO – 2024
Anexo II.2 – Avaliação do Cumprimento das Metas Fiscais Relativas ao Ano Anterior
(MATUPÁ-MT)
DEZEMBRO DE 2023
Anexo Metas Fiscais – Inciso I, § 2º, art. 4º,
Lei Complementar 101/2000 de 04/05/2000
AVALIAÇÃO DO CUMPRIMENTO DAS METAS RELATIVAS AO EXERCÍCIO DE 2022A Prefeitura Municipal de Matupá, Estado de Mato Grosso, em atenção a determinação legal estabelecida no Art. 4º, § 2º, inciso I da Lei de Responsabilidade Fiscal, definiu na Lei n.º 1230, de 18 de agosto de 2021 (Lei de Diretrizes Orçamentárias – LDO 2022) revisada pela Lei nº 1241 de 12 de novembro de 2021), as metas fiscais para o exercício de 2022.
Para efeito de avaliação serão utilizados dados a preços correntes, pois as informações apresentadas nos Relatórios Resumidos de Execução Orçamentária seguem os mesmos critérios.
Isto posto, inferimos, a partir da leitura e análise dos supramencionados relatórios, as seguintes conclusões:
1 – RECEITA
A receita total estimada no Anexo de Metas Fiscais para 2022 foi de R$ 110.000.000,00. A receita total arrecadada, no exercício financeiro de 2022, conforme o Relatório Resumido da Execução Orçamentária, foi de R$ 129.729.089,20. Assim, temos um resultado favorável de R$ 19.729.089,20, ou seja, 17,94% acima do previsto.
Parte do resultado positivo pode assim ser explicado:
As Receitas de recursos próprios provenientes de Impostos, Taxas e Contribuições de Melhorias, contribuiu significativamente, uma vez que cresceu cerca de 27,90% em relação à previsão inicial. Dentre as receitas próprias é válido destacar o Imposto Sobre a Renda e Proventos de Qualquer Natureza, que superou em 202% ao estimado. Também teve relevância a receita do ISSQN – Imposto Sobre Serviços de Qualquer Natureza, cuja estimativa inicial de R$ 3.495.000,00, foi superada em 66,43%.
Receita Patrimonial R$ 4.683.176,34, acima do estimado, representando 1.541,96% acima, esta superação se deu em virtude de um grande volume de recursos em disponibilidade de caixa;
Transferências Correntes com R$ 14.818.284,27, maior que o estimado, representando 21,31% acima da expectativa inicial, destacando as realizações da receita de FPM que superou as expectativas iniciais em R$ 4.991.916,89, já deduzidas as contribuições ao FUNDEB, bem como o ICMS que foi além do inicial em R$ 5.950.134,85. A Cota-Parte do FPM e ICMS, já deduzidas as contribuições ao FUNDEB, representam juntas 39,93% das receitas correntes realizadas no exercício.
Também, observamos que as receitas de transferências de capital, vinculadas a convênios e instrumentos congêneres, realizaram, em média, 72,07% da expectativa inicial. Este desempenho negativo foi predominantemente influenciado pelo não repasse de recursos em data conveniada, por parte da concedente.
2 – DESPESA
A despesa total inicialmente prevista, no anexo de metas fiscais, foi de R$ 110.000.000,00 e atualizadas para R$ 145.306.785,76, somadas ao superávit verificado em Balanço do Exercício Anterior, sendo que, no exercício, verificou-se a efetiva realização de R$ 117.200.010,73, considerando-se a despesa empenhada. Portanto, a despesa realizada, quando comparada com os valores das dotações atualizadas, apresentou-se 19,34% abaixo dos valores disponíveis.
As despesas com Pessoal e Encargos Sociais, representaram 37,55% do total empenhado;
Já o grupo de Outras Despesas Correntes, correspondem a 33,96% do total; e
Os investimentos que totalizaram R$ 31.042.991,58, representando 26,49% do total geral, com destaque para Obras e Instalações R$ 14.318.529,24 e Equipamentos e Material Permanente R$ 15.273.960,78.
Dentre as obras e instalações, vale destaque para: Construção do centro de educação infantil, implantação e ampliação de sistema de iluminação pública, construção de feira coberta, substituição de pontes de madeira mediante instalação de bueiros celulares de concreto (aduelas), construção de estacionamentos, calçamentos, canteiros, rotatórias e ciclovias, construção de galpão na gleba são josé união para estacionamento da frota de maquinas e ônibus, construção e reforma de escolas do ensino fundamental, pavimentação asfáltica, drenagem de águas pluviais e sinalização viária de diversas ruas e avenidas, urbanização de canteiros centrais.
3 - DÍVIDA
No anexo de metas fiscais, que acompanhou a LDO para 2022, estipulou-se o montante da dívida pública consolidada em R$ 12.687.500,00. Contudo, os resultados efetivamente apurados e especificados no Relatório Resumido de Execução Orçamentária, apontam que o estoque da dívida, atualizado em dezembro de 2022, foi de R$ 12.274.162,38. Este desempenho, contribuiu para a obtenção do Resultado Nominal de R$ 8.783.630,20 que ficou acima da previsão inicial, que era de R$ 5.915.071,04.
| BRUNO SANTOS MENA | LARISSA ZAFONATO | MARIA CELOIR DA SILVA FERREIRA |
| Prefeito Municipal | Secretária de Planejamento | Contadora – CRC MT 016251/O-4 |
LEI MUNICIPAL Nº 1417, de 05 de Dezembro de 2023
LEI DE DIRETRIZES ORÇAMENTÁRIAS
REVISÃO DA LDO - 2024
Anexo III - dos Riscos Fiscais
(MATUPÁ-MT)
DEZEMBRO DE 2023
ANEXO DE RISCOS FISCAIS
INTRODUÇÃO
O Anexo de Riscos Fiscais tem por objetivo, conforme estabelecido pelo § 3º do art. 4º da Lei Complementar nº 101, de 2000 (Lei de Responsabilidade Fiscal - LRF), avaliar os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas caso os riscos se concretizem. Dessa forma, é apresentada uma visão geral sobre os principais eventos mapeados que podem afetar as metas e objetivos fiscais do Governo.
Ao longo deste documento, os riscos fiscais serão agrupados em duas categorias: riscos gerais (macroeconômicos) e riscos específicos. Os riscos gerais estão relacionados à vulnerabilidade fiscal decorrente de desvios de previsão das variáveis econômicas. Nesse sentido, a análise dos riscos gerais busca avaliar os efeitos nas contas públicas resultantes de variações nos parâmetros econômicos utilizados para a produção das previsões fiscais. Nesta categoria de risco, serão examinados os impactos nos agregados fiscais de oscilações em parâmetros como crescimento do PIB, taxa de juros, taxa de câmbio, índices de inflação, etc. As análises desenvolvidas procuram identificar choques ou pressões específicas que possam distanciar as finanças públicas das projeções fiscais divulgadas no Anexo de Metas Fiscais desta Lei.
Os riscos específicos, por sua vez, dizem respeito aos ativos e aos passivos contingentes do governo e se relacionam a eventos que ocorrem de maneira irregular. Os riscos específicos incluem aqueles gerados por demandas judiciais, avais e garantias concedidas. A análise dos riscos específicos envolve avaliação qualitativa das particularidades de cada tema, buscando identificar a materialização do risco no curto prazo, bem como mensurar seu custo.
Riscos Gerais – Demais Riscos Fiscais Passivos.
a) Frustração na arrecadação devido a fatos não previstos à época da elaboração da peça orçamentária;
b) Restituição de tributos realizada a maior que a prevista nas deduções da receita orçamentária;
c) Discrepância entre as projeções de nível de atividade econômica, taxa de inflação e taxa de câmbio quando da elaboração do orçamento e os valores efetivamente observados durante a execução orçamentária, afetando o montante de recursos arrecadados;
d) Outros Riscos Fiscais.
Riscos Específicos – Passivos Contingentes.
a) Demandas judiciais contra a administração;
b) Dívidas em processo de reconhecimento pelo Ente e sob sua responsabilidade;
c) Avais e garantias concedidas pelo Ente;
d) Assunção de Passivos;
e) Assistências Diversas; e
f) Outros Passivos Contingentes.
PRAZOS PARA PUBLICAÇÕES
O Anexo de Riscos Fiscais deverá integrar o projeto de lei de diretrizes orçamentárias de cada ente da federação que orientará a elaboração do projeto de lei orçamentária anual.
Segundo o art. 35, § 2.º do Ato das Disposições Constitucionais Transitórias - ADCT da Constituição Federal de 1988, até a entrada em vigor da lei complementar a que se refere o art. 165, § 9º, I e II, serão obedecidas normas específicas estabelecidas nos seus incisos I, II e III.
Voltando-se para o setor público, importa ressaltar que o demonstrativo preocupa-se prioritariamente com os eventos cuja ocorrência são possíveis. Nesse caso, a perda não é nele necessariamente registrada, mas divulgada no demonstrativo que funciona como instrumento de evidenciação similar às notas explicativas.
| ARF/Tabela 1 - DEMONSTRATIVO DOS RISCOS FISCAIS E PROVIDÊNCIAS | |||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||
| ANEXO DE RISCOS FISCAIS | |||
| DEMONSTRATIVO DE RISCOS FISCAIS E PROVIDÊNCIAS | |||
|
| |||
| ARF (LRF, art 4º, § 3º) | R$ 1,00 | ||
| PASSIVOS CONTINGENTES | PROVIDÊNCIAS | ||
| Descrição | Valor | Descrição | Valor |
| Demandas Judiciais | 11.800,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 11.800,00 |
| Dívidas em Processo de Reconhecimento | 10.000,00 | 10.000,00 | |
| Avais e Garantias Concedidas | 0,00 | 0,00 | |
| Assunção de Passivos | 2.000,00 | 2.000,00 | |
| Assistências Diversas | 16.200,00 | 16.200,00 | |
| Outros Passivos Contingentes | 10.000,00 | 10.000,00 | |
| SUBTOTAL | 50.000,00 | SUBTOTAL | 50.000,00 |
| DEMAIS RISCOS FISCAIS PASSIVOS | PROVIDÊNCIAS | ||
| Descrição | Valor | Descrição | Valor |
| Frustração de Arrecadação | 7.610.000,00 | Limitação de Empenhos na Despesa de Capital (GND 4) | 7.610.000,00 |
| Restituição de Tributos a Maior | 0,00 | 0,00 | |
| Discrepância de Projeções: | 3.000.000,00 | Limitação de Empenhos em Outras Despesa Correntes (GND 3) | 3.000.000,00 |
| Outros Riscos Fiscais | 25.186,14 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 25.186,14 |
| SUBTOTAL | 10.635.186,14 | SUBTOTAL | 10.635.186,14 |
| TOTAL | 10.685.186,14 | TOTAL | 10.685.186,14 |
| FONTE: LDO 2024 | |||
Cumpre destacar que a frustação na arrecadação correlacionada às receitas de transferências de capital, estarão diretamente ligadas ao não cumprimento de valores pactuados ou a serem pactuados, em instrumentos próprios em prol de um interesse recíproco entre o município e outros entes da federação.
As projeções no grupo de receitas correntes foram baseadas em realizações dos exercícios 2020 a 2022. Note-se, no entanto, que as projeções de receitas experimentam variações entre a elaboração da lei orçamentária e o início do exercício fiscal, bem como durante o próprio exercício. Essas variações decorrem de alterações no cenário macroeconômico, que pode ser significativamente diferente entre uma projeção e outra, além de fatores que não são conhecidos no momento das estimativas, como alterações da legislação tributária e eventos econômicos extraordinários.
CONSIDERAÇÕES FINAIS
Com o objetivo de prover maior previsibilidade e transparência no planejamento e apuração dos resultados fiscais e dar cumprimento ao estabelecido no art. 4º, § 3º da Lei Complementar nº 101, de 4 de maio de 2000, o Anexo de Riscos Fiscais do PLDO 2024 elencou as principais fontes de riscos fiscais para consecução do cenário base determinado no Anexo de Metas da mencionada lei.
Este Anexo de Riscos Fiscais, como as edições anteriores, visa promover maior alcance, clareza, funcionalidade e efetividade no mapeamento de riscos fiscais, com a convergência para a adoção de padrões internacionais de publicação de riscos fiscais, considerando as características específicas do ente.
Matupá, em 29 de novembro de 2023.
| BRUNO SANTOS MENA | LARISSA ZAFONATO | MARIA CELOIR DA SILVA FERREIRA |
| Prefeito Municipal | Secretária de Planejamento | Contadora – CRC MT 016251/O-4 |