LEI Nº 693/2023 DE 20 DE DEZEMBRO DE 2023.
28 de Dezembro de 2023
“Dispõe sobre as Diretrizes para a Elaboração do Orçamento do Município de Barão De Melgaço para o Exercício Financeiro de 2024 e dá outras providências.”
Prefeita Municipal de Barão de Melgaço, Estado de Mato Grosso, MARGARETH GONÇALVES DA SILVA, considerando o disposto pelo § 2º, do Art. 167 da Constituição Federal, combinado com o estabelecido no inciso II, Art. 41 da Lei federal nº. 4.320/64 faz saber que a Câmara Municipal, aprova e ela sanciona a seguinte Lei:
CAPÍTULO I
DAS DISPOSIÇÕES PRELIMINARES
Art. 1º - Esta Lei estabelece as Diretrizes Orçamentárias do Município de BARÃO DE MELGAÇO / MT, para o exercício de 2024 e orienta a elaboração da respectiva Lei Orçamentária Anual, cumprindo as determinações do Art. 165 Parágrafo 2º da Constituição Federal, da Lei Complementar Federal n.º 101 de 04 de Maio de 2000, da Lei Federal 4.320/64 de 17 de março de 1.964 e da Lei Orgânica do Município.
Art. 2º - A Proposta Orçamentária Anual será elaborada em consonância com as diretrizes fixadas nesta Lei, tendo seu valor fixado em reais, com base na previsão de receita fornecida pelos órgãos competentes quanto às transferências legais da União e do Estado para o exercício e comparada com a arrecadação verificada no primeiro semestre de 2023 e Projetada, no concernente a tributos e outras receitas arrecadadas diretamente pelo Município, com base em projeções a serem realizadas considerando-se o comportamento da arrecadação no primeiro semestre de 2023, os efeitos das alterações na legislação tributária até 31 de dezembro de 2023, da variação de índices inflacionários correntes e previstos até primeiro semestre de 2023, do crescimento econômico e das ações fiscais oriundas do poder Público municipal, ou quaisquer outros fatores que possam influenciar de maneira relevante no comportamento da arrecadação.
§ 1º - Fazem parte integrante desta Lei os seguintes anexos:
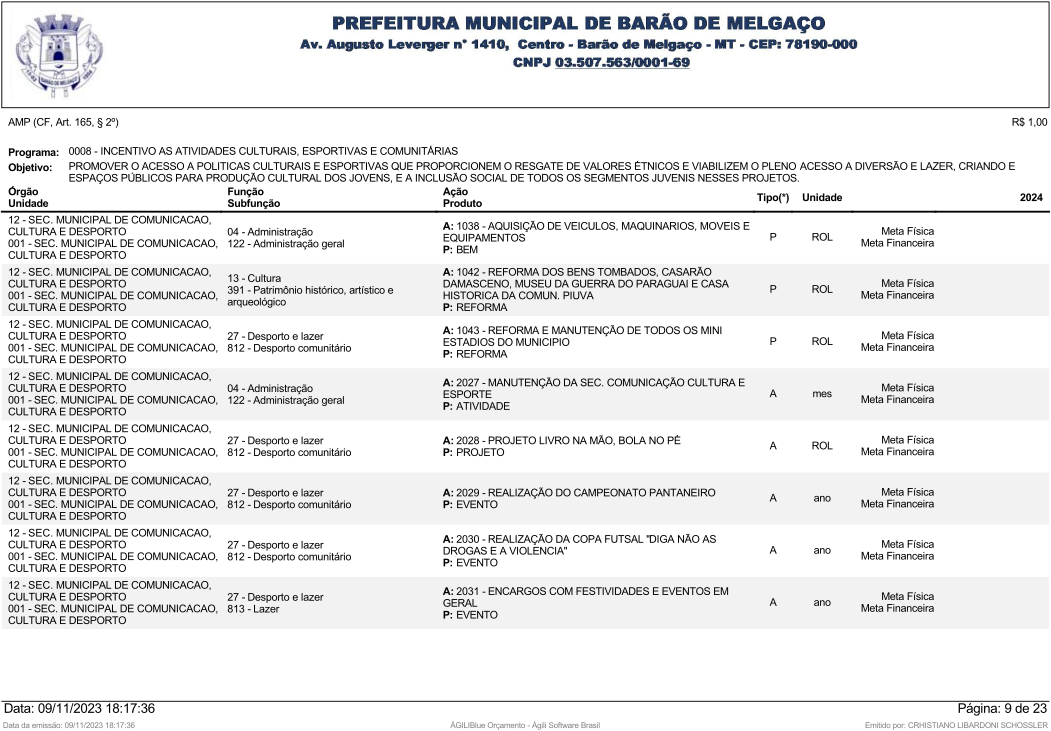
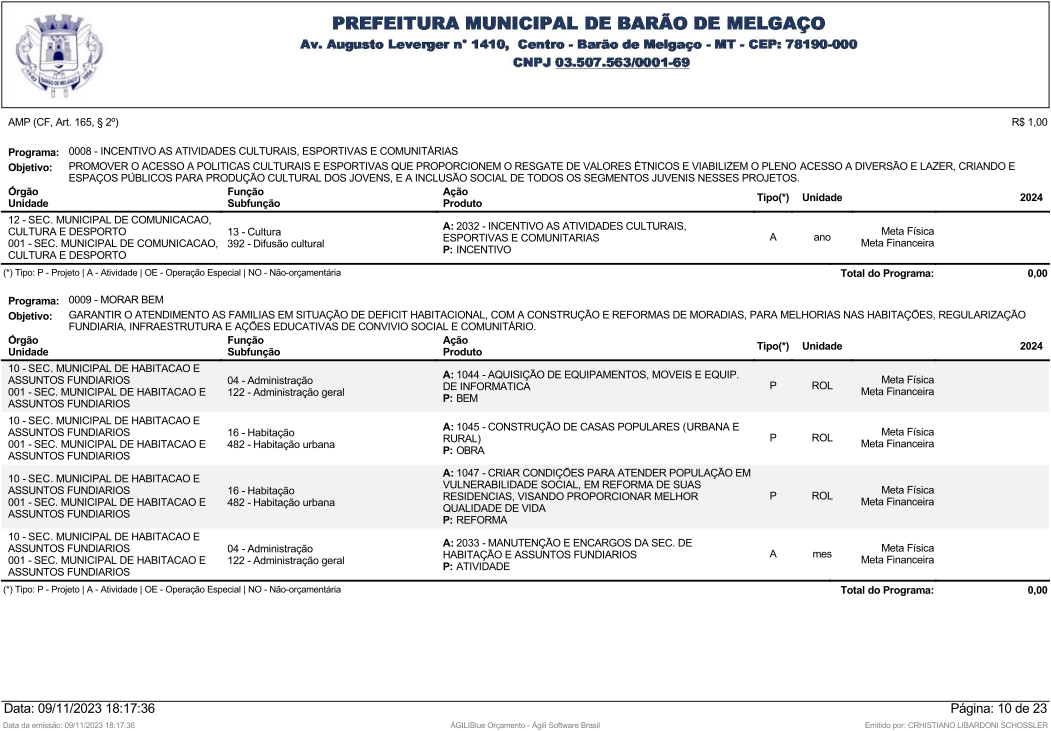
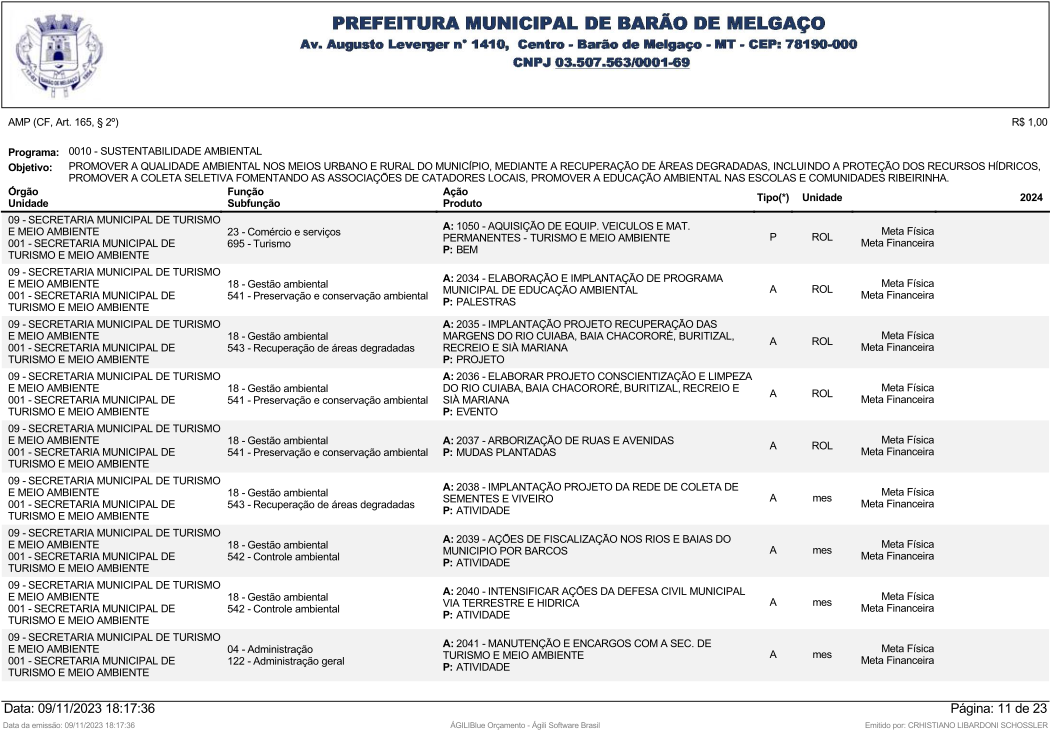
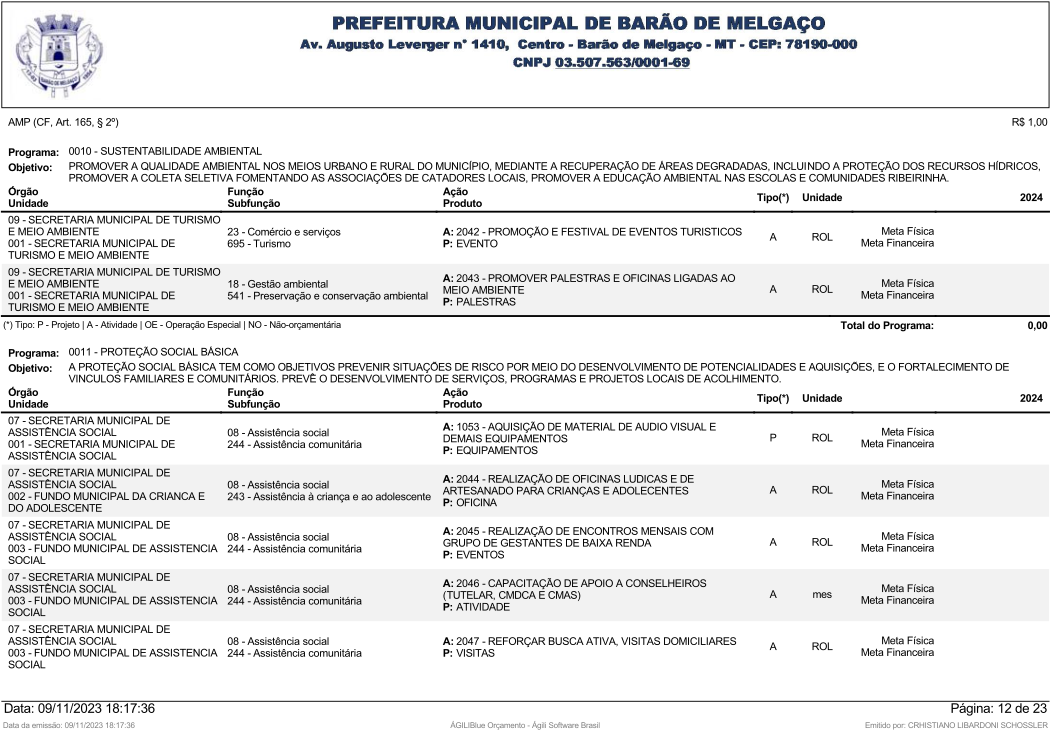
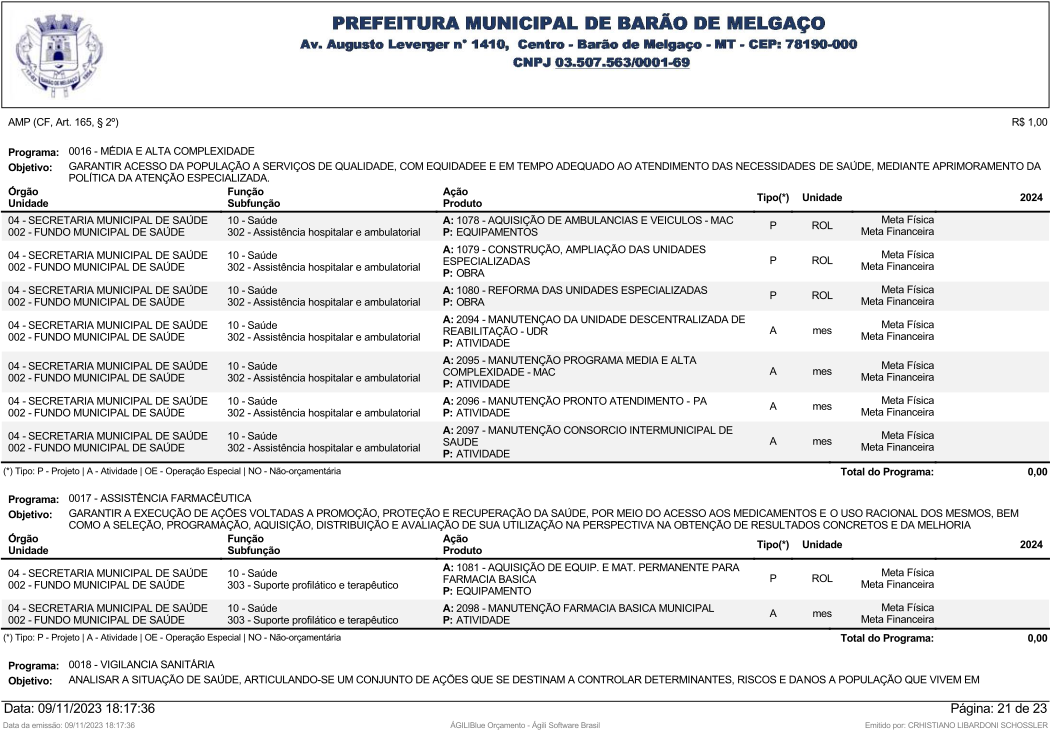
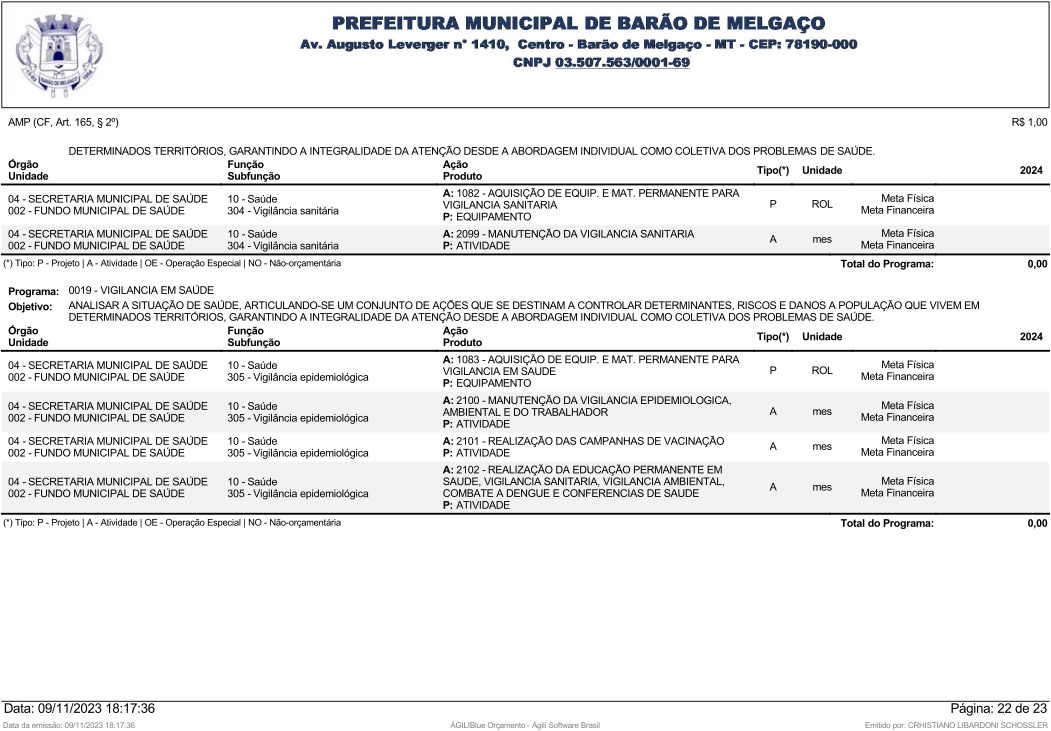
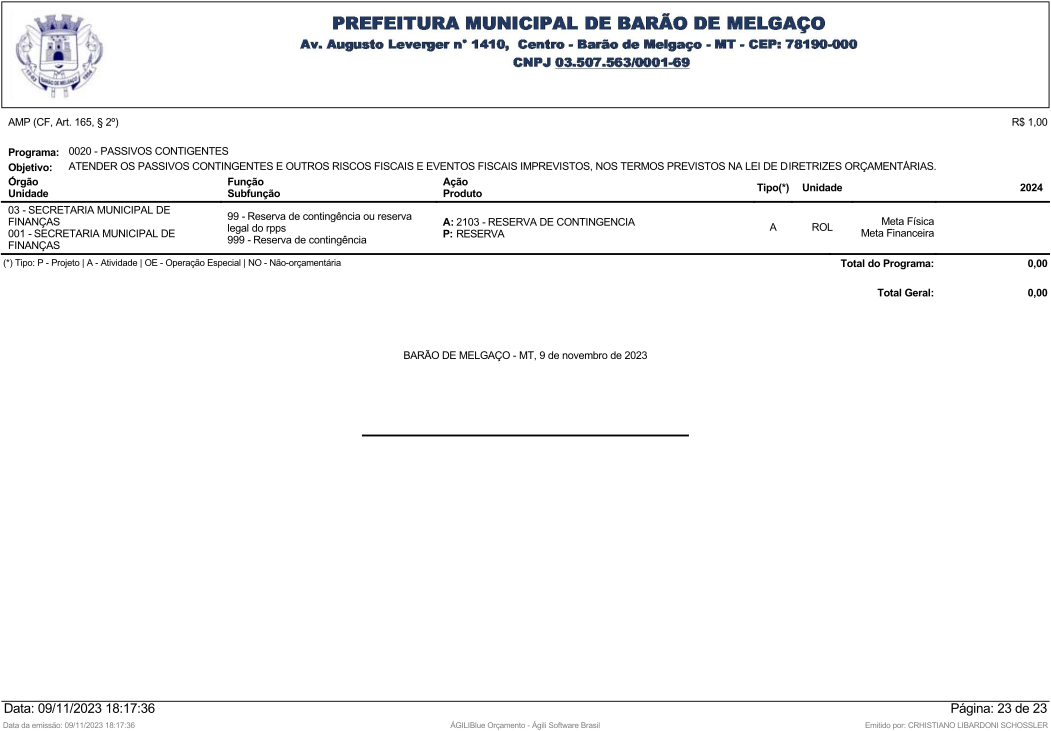
I. - Anexo de Metas e Prioridades para o exercício de 2024; II – Anexo de Metas e Riscos Fiscais;
III – Relatório dos projetos em andamento (art. 45 da LC 101/2000).
Art. 3º - A Lei Orçamentária deverá apresentar equilíbrio entre Receitas e Despesas, e em observância as demais normas de direito financeiro, especialmente os parágrafos 5º, 6º, 7º e 8º do Art. 165 da Constituição Federal, além de obedecer aos princípios da legalidade, legitimidade, impessoalidade, moralidade, publicidade, eficiência, economicidade e probidade administrativa, devendo primar pela Responsabilidade na Gestão Fiscal, atentando para a ação planejada e transparente, direcionada para a prevenção de riscos e a correção de desvios capazes de afetar o equilíbrio das Contas Públicas e estar voltado para:
§ 1º - Através de ação planejada e transparente, cumprir as metas de resultados entre receitas e despesas;
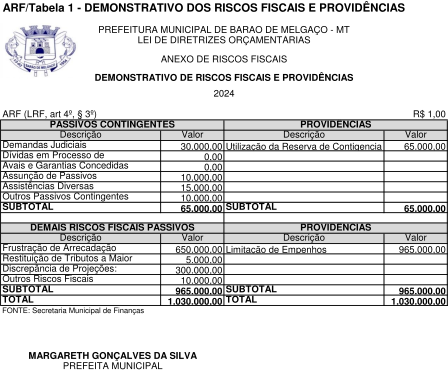
§ 2º - Mediante prevenção de riscos e correção de desvios, obedecer a limites e condições no que tange a renúncia de receita, a geração de despesas com pessoal, a dívida consolidada, às operações de crédito, inclusive por antecipação de receita - ARO, a concessão de garantias e à inscrição em restos a pagar.
CAPÍTULO II
DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PARA 2024
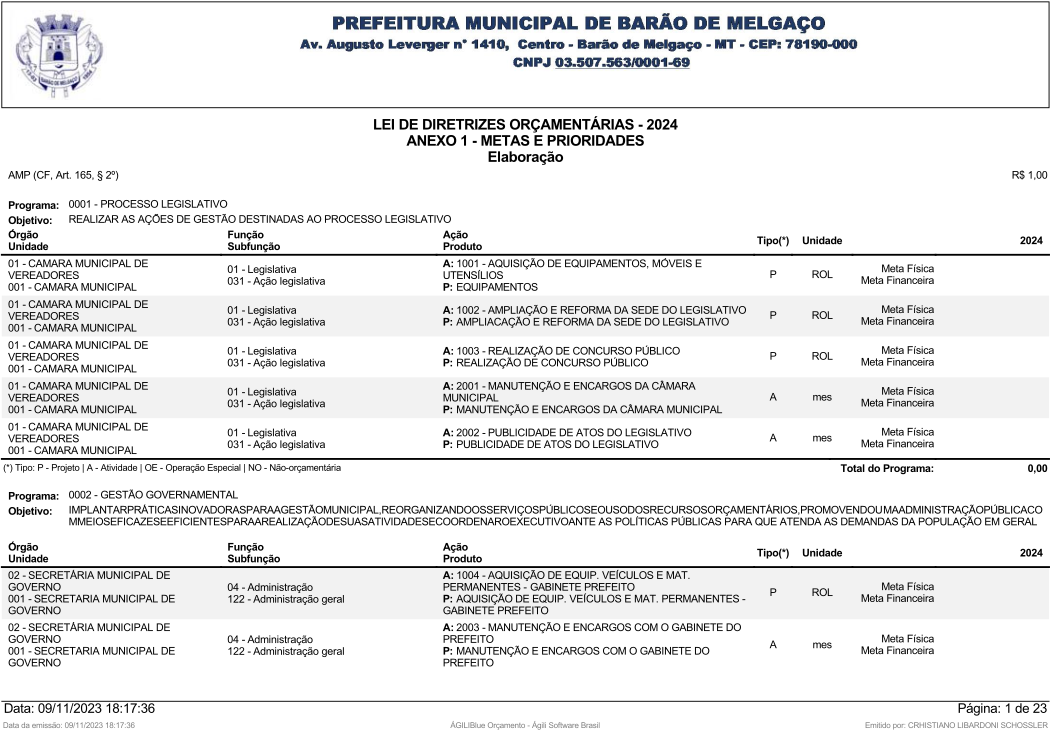
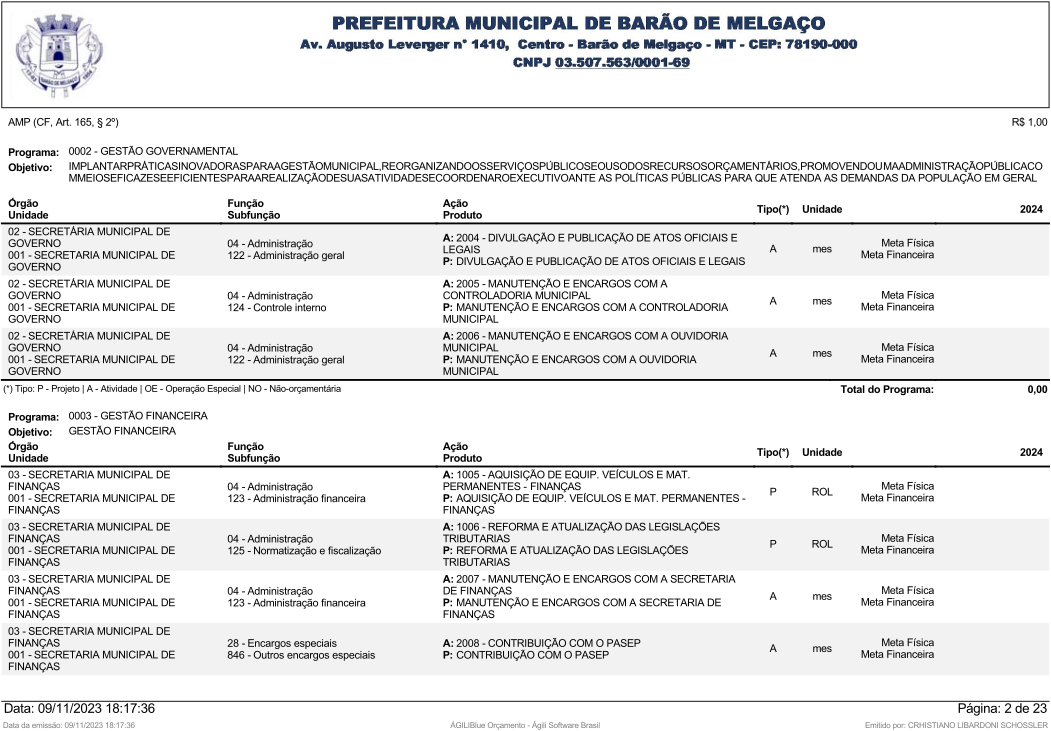
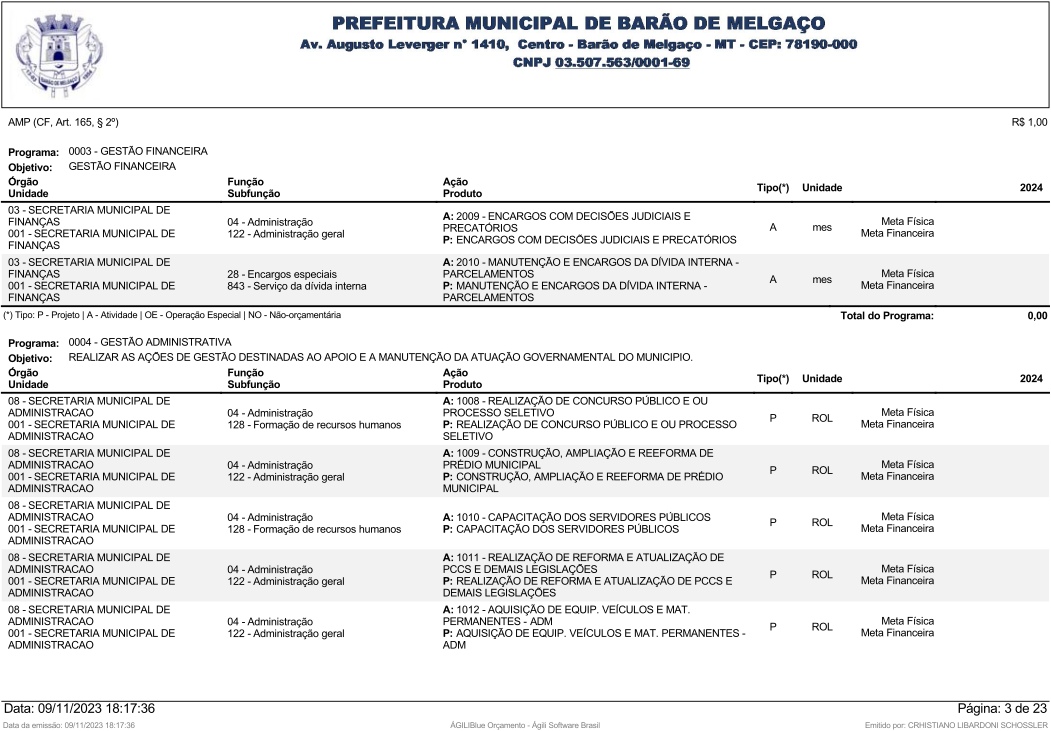
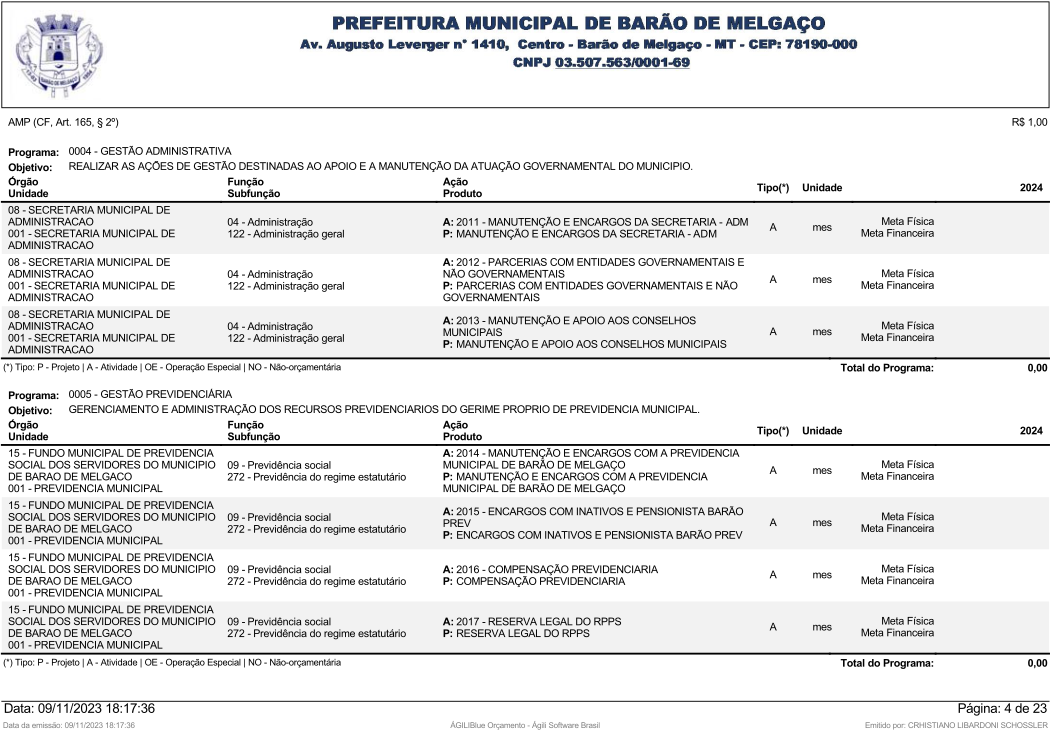
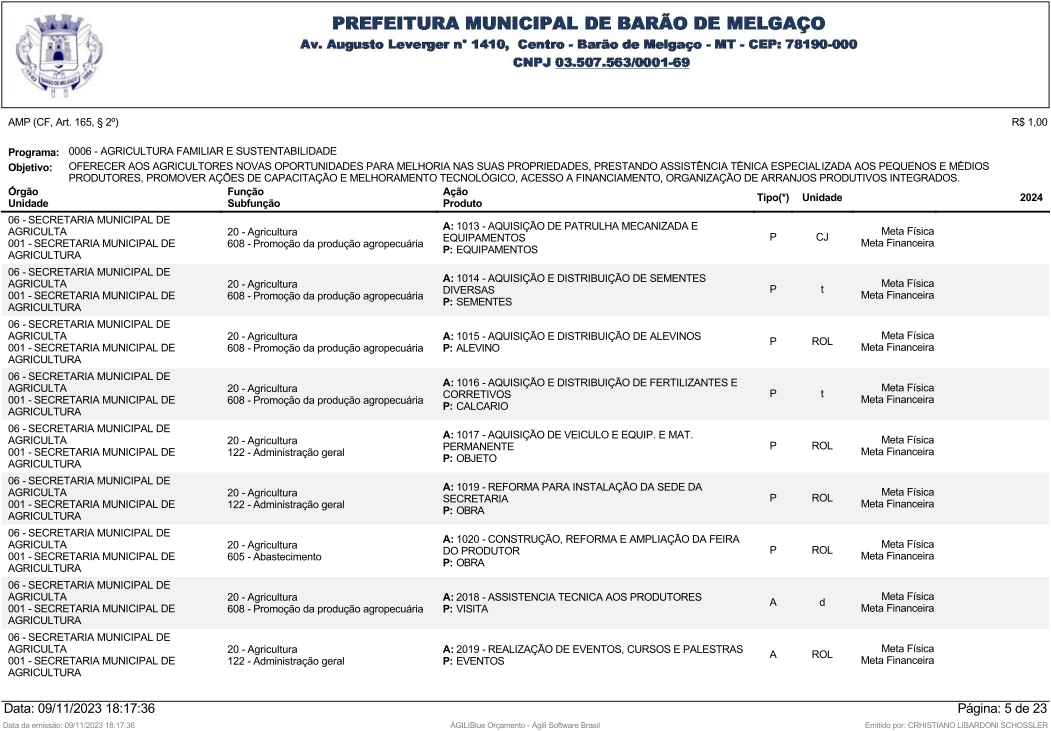
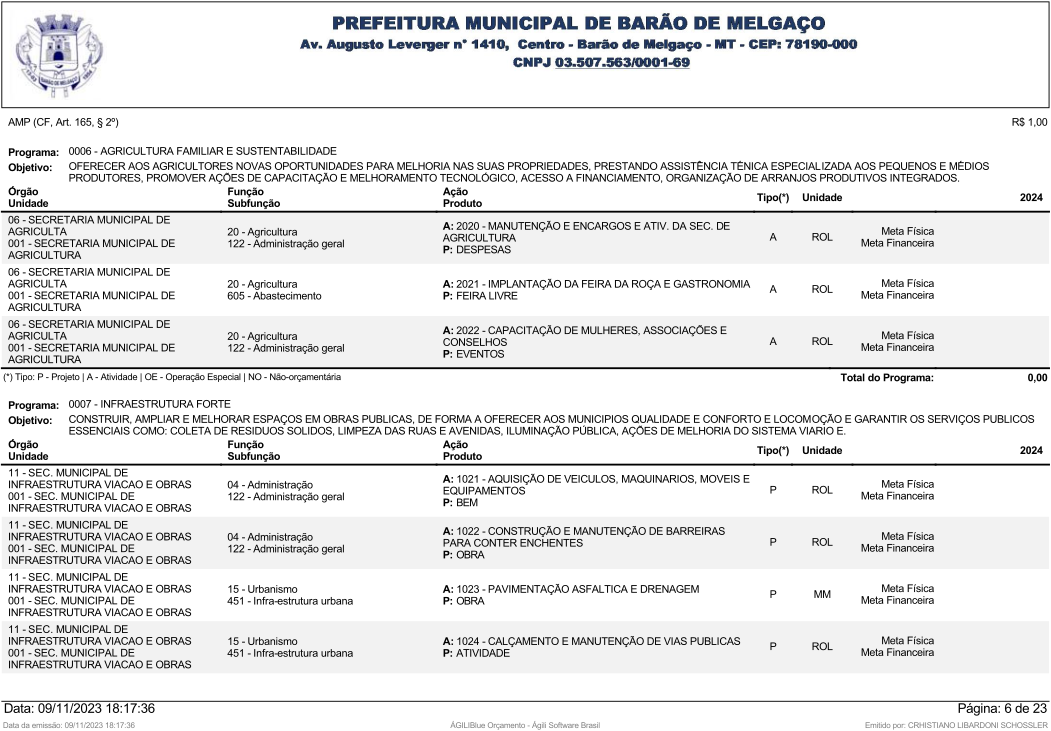
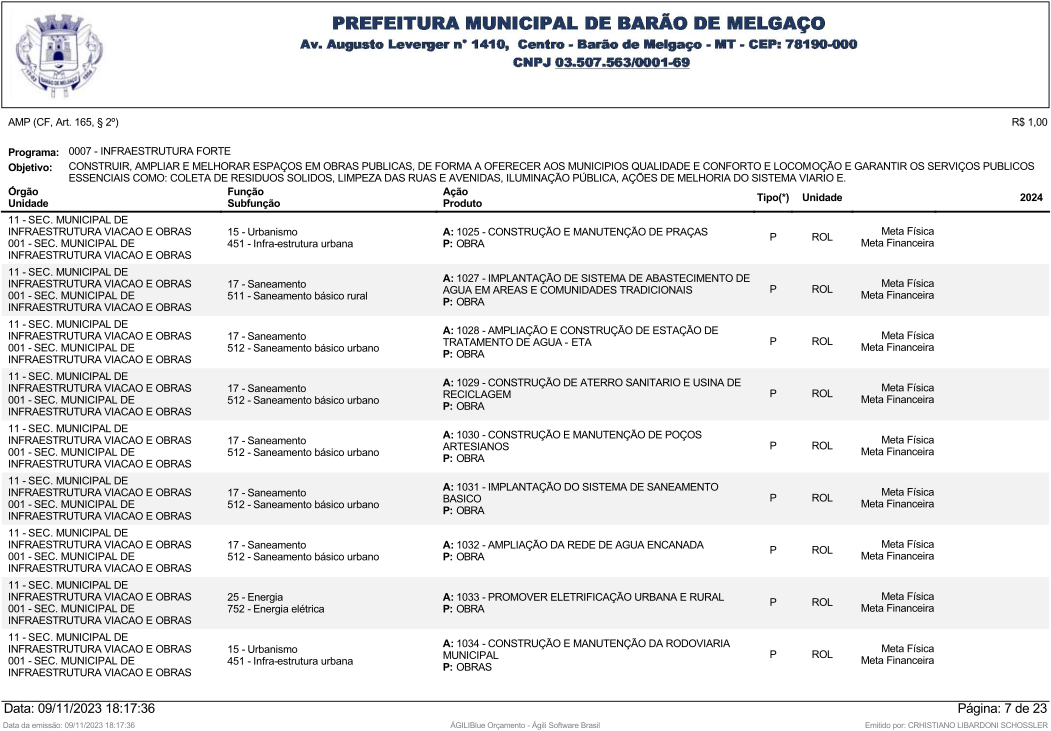
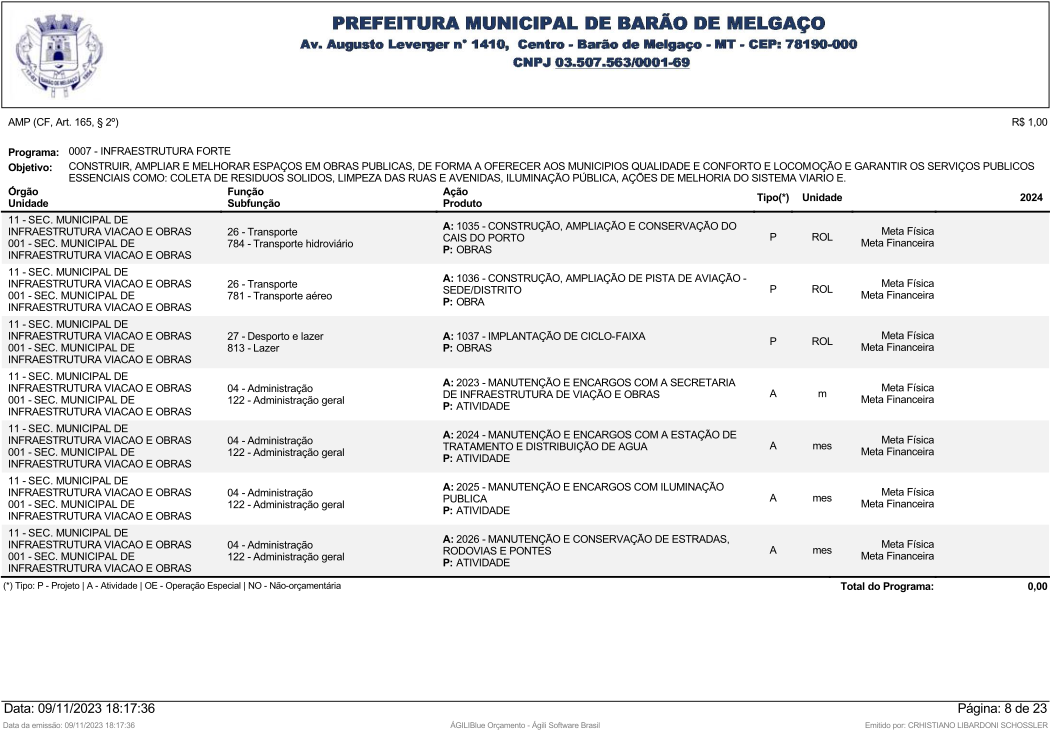
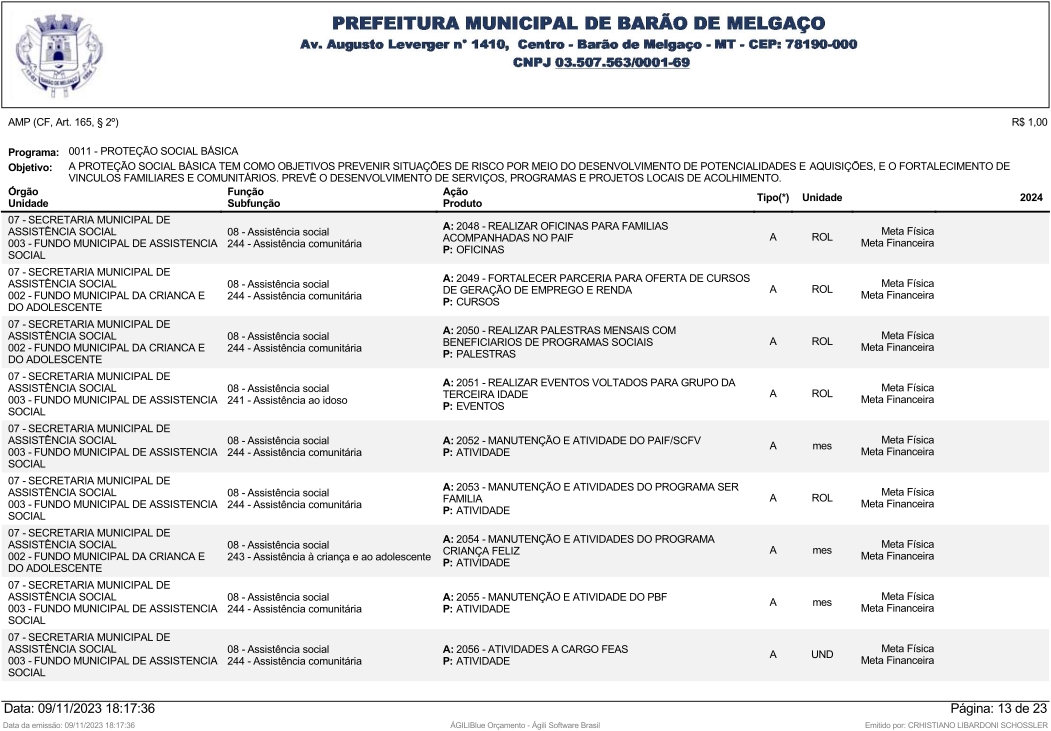
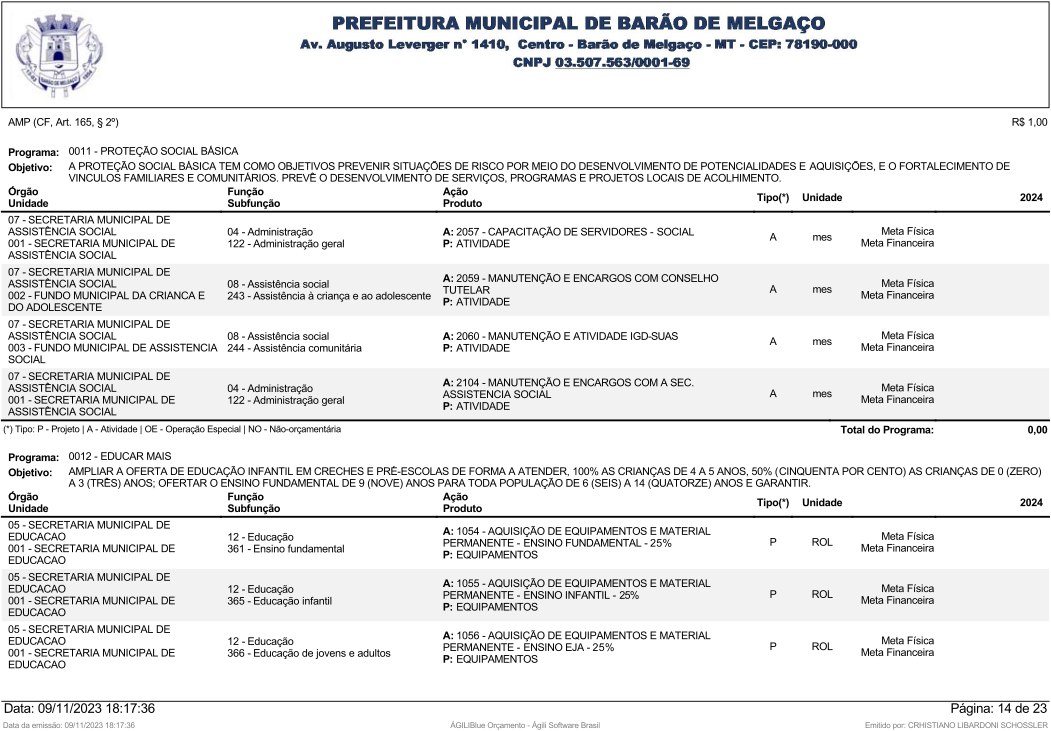
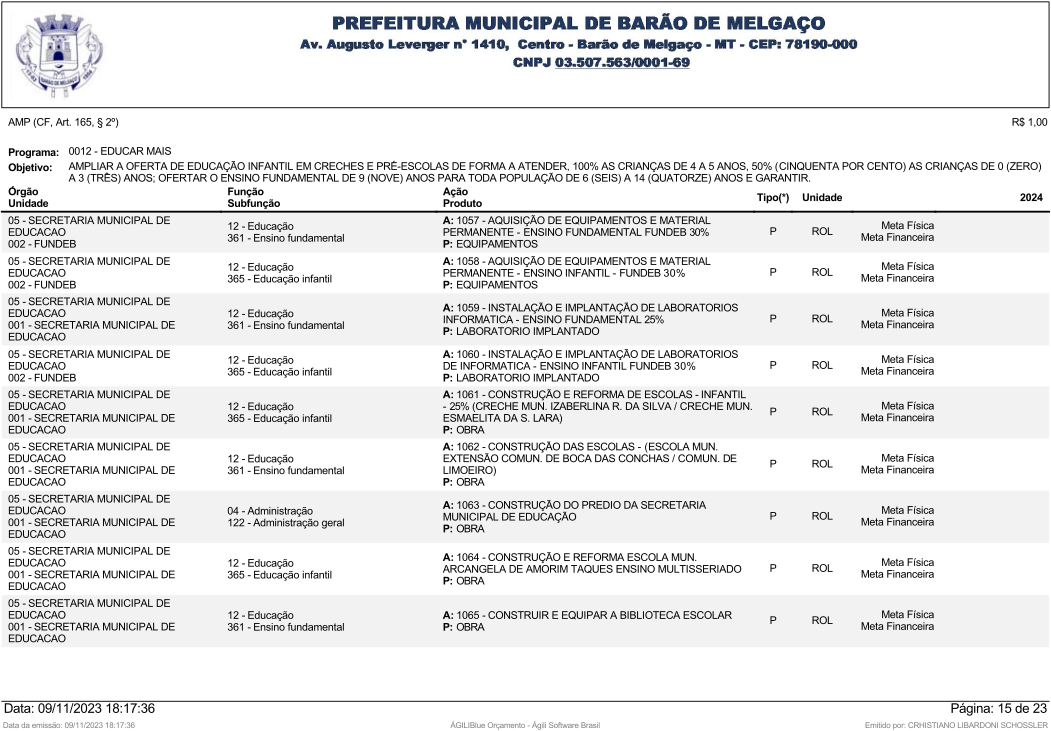
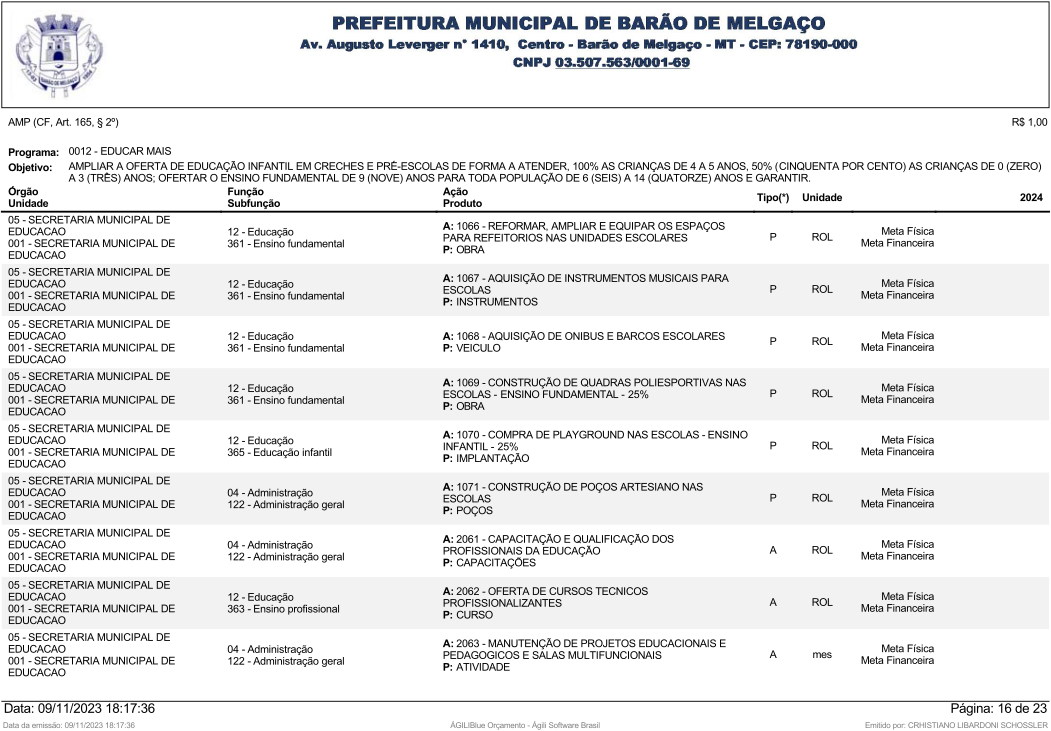
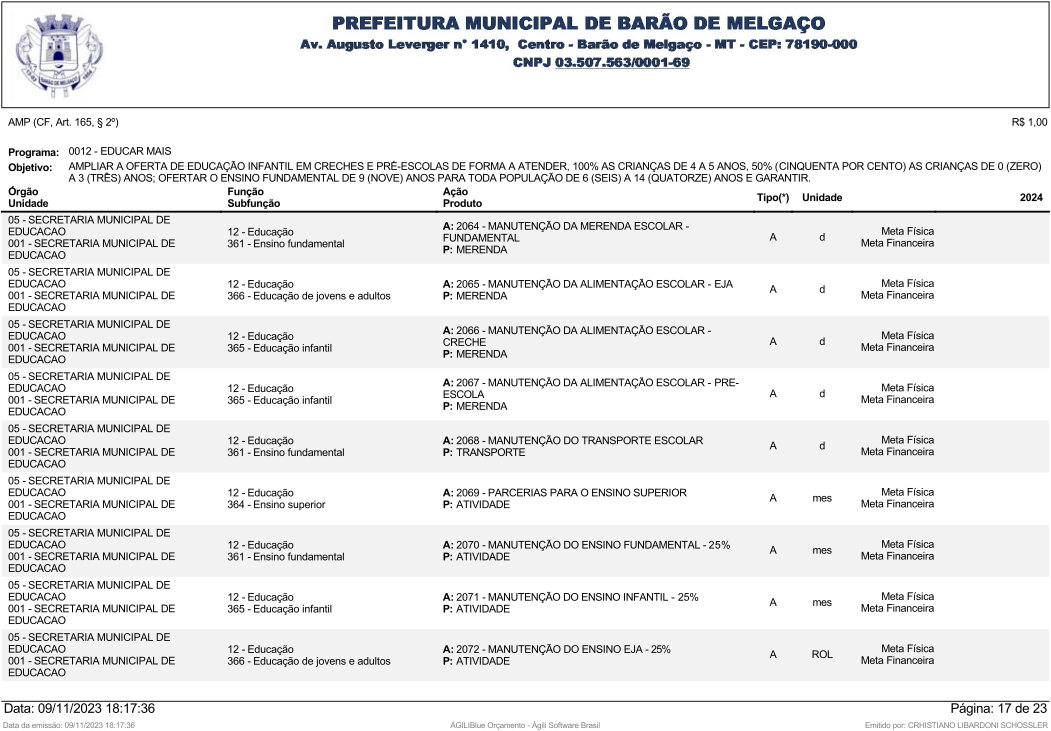
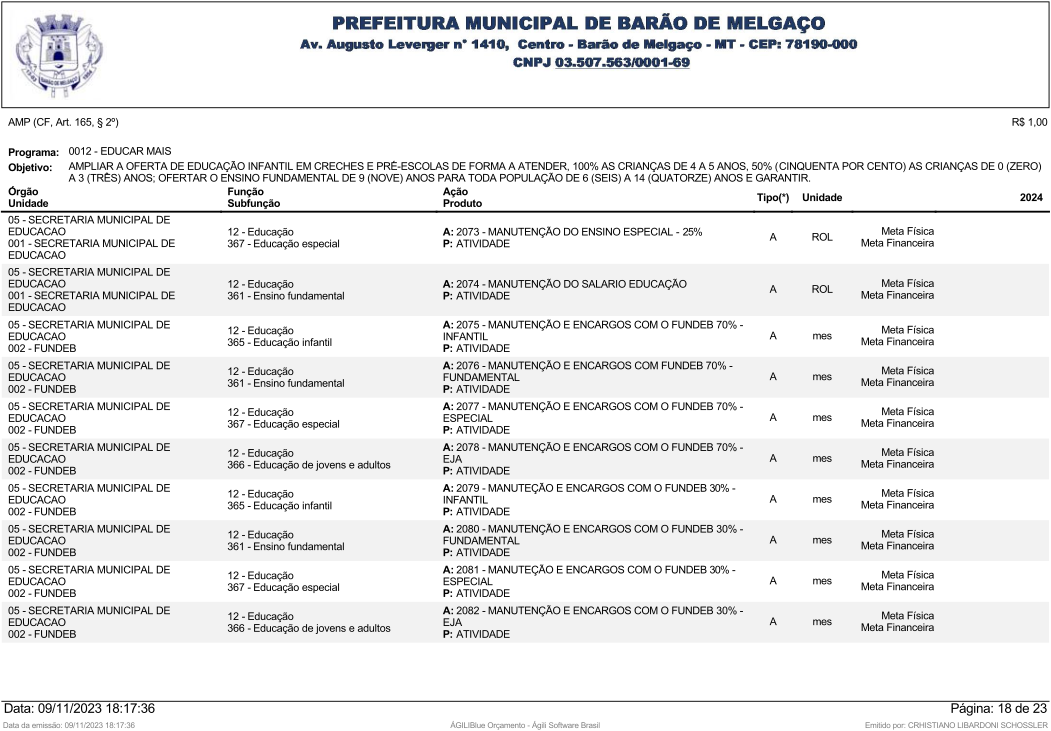
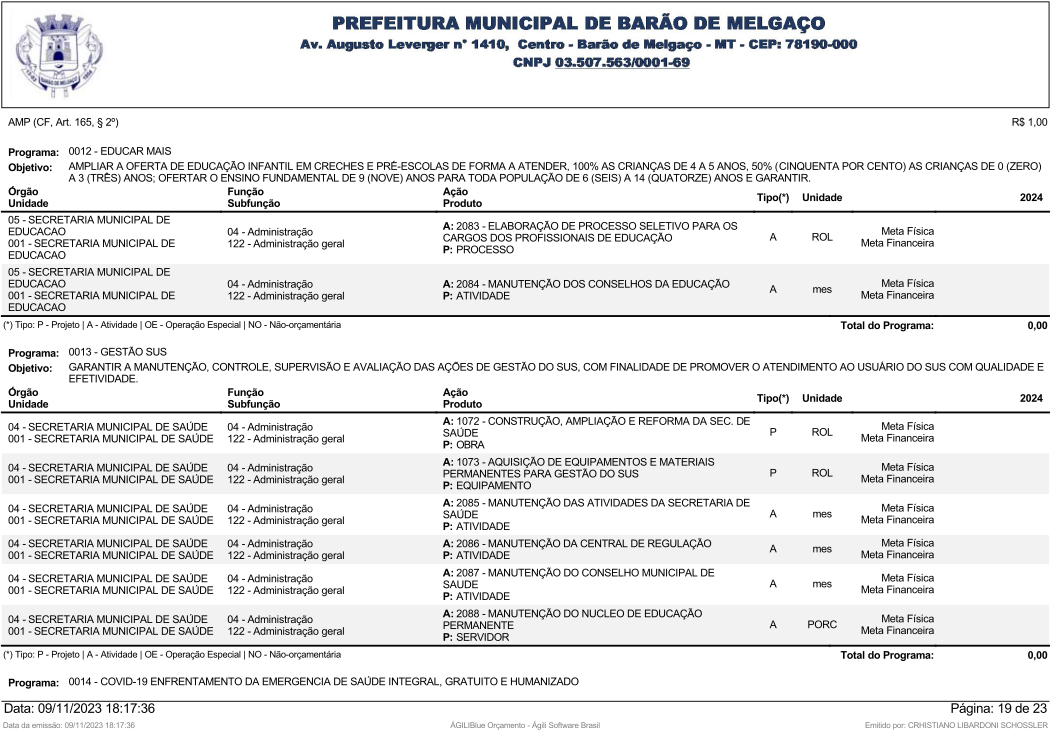
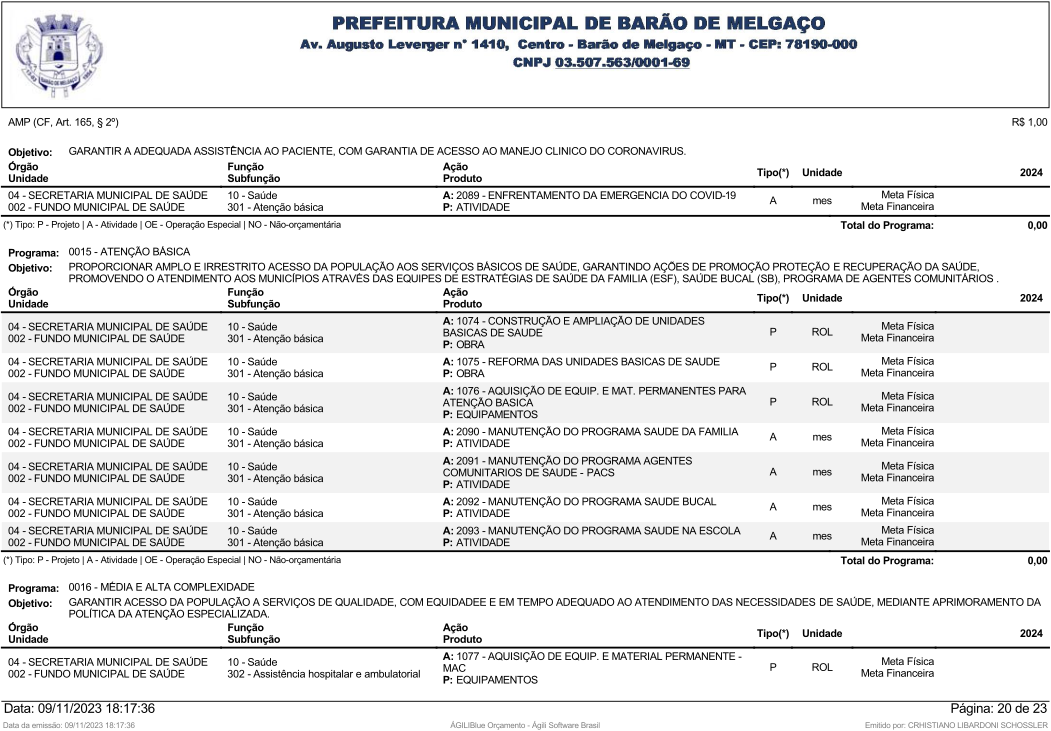
Art. 4º - Em consonância com o art. 165, § 2o, da Constituição, as metas e as prioridades para o exercício financeiro de 2024 são as especificadas no Anexo de Metas e Prioridades – Anexo I que integra esta Lei.
§ 1º - O Poder Executivo Municipal, tendo vista a capacidade financeira do município, por ocasião da lei orçamentária poderá fazer a seleção de metas ou prioridade dentre as relacionadas no Anexo de Metas e Prioridades que integra esta lei.
§ 2º - O valor das Ações Orçamentarias serão fixadas nos anexos da Lei Orçamentaria Anual 2024, conforme estabelecido pelos arts. 8º, 9º e 17º da lei municipal 593/2021 – Plano Plurianual 2022/2025, a fim de compatibilizar a despesa orçada à receita estimada, de forma a preservar o equilíbrio das contas públicas.
§ 3º - Atendidas as metas priorizadas para o exercício 2024, a Lei Orçamentária poderá contemplar o atendimento de outras metas, acrescidas ao orçamento por Créditos Especiais.
§ 4º - Na fixação da despesa deverão constar os recursos e observando os limites, mínimos e máximos previstos na legislação em vigor no que tange ao PASEP, ao FUNDEB, os gastos com pessoal e seus encargos, as despesas com a saúde e a Educação e a Câmara municipal.
§ 5º – Fica compatibilizado as ações do PPA 2022/2025, conforme Ações previstas e aprovadas no Anexo de Metas e Prioridades – ANEXO I, desta Lei.
CAPÍTULO III
A ESTRUTURA, ORGANIZAÇÃO E DIRETRIZES PARA A EXECUÇÃO E ALTERAÇÕES DOS ORÇAMENTOS DO MUNICÍPIO PARA 2024
Seção I
Da Organização dos Orçamentos do Município
Art. 5º - O orçamento fiscal e da seguridade social compreenderão a programação dos Poderes do Município, seus fundos, órgãos, autarquias e fundações instituídas e mantidas pelo Poder Público, bem como das empresas públicas, sociedades de economia mista e demais entidades em que o Município, direta ou indiretamente, detenha a maioria do capital social com direito a voto e que dela recebam recursos da Fazenda Municipal.
Art. 6º - A Lei Orçamentária para 2024 evidenciará as Receitas por rubricas, identificando as fontes de recursos correspondentes e suas respectivas despesas, por função, subfunção, programa, projeto, atividade e operação especial, grupo de natureza de despesa, modalidade de aplicação, identificador de uso e a fonte de recursos, em conformidade com as Portarias SOF/STN 42/1999 e 163/2001, e suas alterações posteriores, e obedecerá ao estabelecido no art. 22 da Lei 4.320/64 e no que couber, ao art. 5º da Lei Complementar nº 101/2000.
§ 1º Fica facultado à utilização de elemento de despesa, sub-elementos e desdobramentos na elaboração dos Orçamentos Fiscal e da Seguridade Social, os quais poderão ser modificados, justificadamente, para atender às necessidades de execução, se autorizados por meio de:
I – portaria ou decreto do Prefeito Municipal, para alterações ou remanejamento entre fontes de recursos de uma mesma natureza de despesa com mesmo elemento dentro no mesmo projeto/atividade, vista as legislações em vigor; II - portaria ou decreto do Prefeito Municipal, para alterações ou remanejamento entre elemento de despesa, subelementos e ou desdobramentos de um mesmo elemento de despesa dentro do mesmo projeto/atividade, vista as legislações pertinentes à organização dos orçamentos em vigência.
§ 2º Os remanejamentos a que se refere este artigo serão lançamentos contábeis internos não caracterizando crédito adicional no orçamento do município.
Art. 7º - A lei orçamentária discriminará em unidades orçamentárias e/ou em categorias de programação específicas as dotações destinadas:
I – a fundos especiais; II - às ações de saúde e assistência social; III - ao pagamento de benefícios da previdência, para cada categoria de benefício; IV – aos créditos orçamentários que se relacionem à Manutenção e Desenvolvimento do Ensino Fundamental; V - à concessão de subvenções econômicas e subsídios; VI - à participação em constituição ou aumento de capital de empresas; VII - ao pagamento de precatórios judiciais, que constarão das unidades orçamentárias responsáveis pelos débitos; VIII - às despesas com publicidade, propaganda e divulgação oficial; e IX - ao cumprimento de sentenças judiciais transitadas em julgado consideradas de pequeno valor.
Art. 8º - O projeto de lei orçamentária será encaminhado pelo executivo ao Legislativo e será constituído de:
I - texto da lei; II - quadros orçamentários consolidados na forma prevista na Lei 4.320/64; III – Quadros exigidos em legislações suplementares.
Art. 9º - A Mesa da Câmara Municipal elaborará sua proposta orçamentária para o exercício de 2024 e a remeterá ao Executivo, observadas as limitações contidas nesta Lei e as limitações da Emenda Constitucional N.º 25, de 14/02/00.
Art. 10 – Não sendo encaminhando ao Poder Executivo o autógrafo da Lei orçamentária até o início do exercício de 2024, ficam os Poderes autorizados a realizarem a proposta orçamentária até a sua aprovação e remessa pelo Poder Legislativo, na base de 1/12 (um doze avos) a cada mês.
Seção II
Do Equilíbrio entre Receitas e Despesas
Art. 11 - A lei orçamentária conterá, no âmbito do orçamento fiscal, dotação consignada à Reserva de Contingência, constituída entre valor equivalente a no mínimo 0,01 (zero virgula, zero um porcento) e no máximo 1,0 % (um por cento) da receita corrente líquida e se destinará ao atendimento de passivos contingentes e de outros riscos e eventos fiscais não previstos, e também para abertura de créditos adicionais suplementares conforme disposto no Art. 8º, da Portaria Interministerial nº 163/2001 e alterações posteriores.
§ 1º - A reserva de contingência será identificada pelo dígito 9 (nove) no que se refere ao grupo natureza da despesa.
§ 2º - Ocorrendo à necessidade de serem atendidos passivos contingentes ou outros riscos eventos fiscais imprevistos, o executivo providenciará a abertura de crédito adicionais suplementares à conta de reserva do caput, na forma do Art. 43 da Lei 4320/64.
§ 3º - A reserva de que trata o caput deste Art., poderá ser utilizada para suporte orçamentário à dotações que se fizerem insuficientes, através de abertura de crédito adicionais autorizados na forma do Art. 43 da Lei 4320/64, caso não utilizada até novembro de 2024.
Art. 12 - Para os efeitos do art. 16 da Lei Complementar no 101, de 2000:
I - Integrará o processo administrativo de que trata o art. 38 da Lei nº 8.666, de 21 de junho de 1993, bem como os procedimentos de desapropriação de imóveis urbanos a que se refere o § 3o do art. 182 da Constituição Federal, o impacto orçamentário e financeiro exigido em decorrência da LC nº 101/2000, art. 16; II - Para fins do disposto no § 3º do art. 16 da Lei Complementar nº 101/2000, são consideradas despesas irrelevantes aquelas cujo valor não ultrapasse os limites previstos nos incisos I e II do art. 75 da Lei Federal nº 14.133/2021, nos casos, respectivamente, de obras e serviços de engenharia e de outros serviços e compras, e relevantes àquelas que ultrapassam o valor máximo da dispensa de licitação, na forma estabelecida pela Lei Federal n° 14.133/2021.
Art. 13 - O Poder Executivo elaborará e publicará, até trinta dias após a publicação da lei orçamentária para 2024, cronograma de desembolso mensal para o exercício, nos termos do art. 8º da Lei Complementar nº 101/2000.
§1º - Para fins de elaboração do cronograma do Poder Executivo, o Poder Legislativo, em até dez dias da publicação da Lei Orçamentária, encaminhará ao Executivo a sua necessidade de repasses financeiros, estabelecidas mensalmente, para o exercício de 2024.
§ 2º - No caso do Poder Executivo, o ato referido no caput e os que o modificarem conterão:
I - metas bimestrais de realização de receitas, conforme disposto no art. 13 da Lei Complementar no 101, incluindo seu desdobramento por origem de recursos; II - demonstrativo da despesa por programas de governo.
Art. 14 - Os instrumentos de Transparência na Gestão Fiscal deverão receber ampla divulgação, através de publicações nos murais da Prefeitura e da Câmara Municipal, e em Órgãos de Imprensa local ou de circulação regional inclusive em meios eletrônicos de acessos públicos.
§ 1º - No decorrer do exercício o Executivo Municipal, publicará até 30 (trinta) dias após o encerramento de cada bimestre, o relatório a que se refere o § 3º do Artigo 165 da Constituição Federal, nos moldes previsto no Artigo 52 da Lei Complementar N.º 101, de 04/05/00, respeitando os padrões estabelecidos no § 4º do Artigo 55 da mesma Lei e nas Instruções Normativas editadas pelo Tribunal de Contas do Estado de Mato Grosso.
§ 2º - O Relatório de Gestão Fiscal, obedecendo aos preceitos do Artigo 54 e do Artigo 55 e da alínea b, inciso II do Artigo 63, todos da Lei Complementar N.º 101, de 04/05/00, serão divulgados até trinta dias após o encerramento do quadrimestre.
§ 3º - Até o final dos meses de maio e setembro de 2024, e de fevereiro de 2025, o Poder Executivo demonstrará e avaliará o cumprimento das metas fiscais de cada quadrimestre, em audiência pública na Câmara Municipal, ou forma equivalente de ampla divulgação, inclusive em meios eletrônicos de acesso público, assegurando ampla transparência aos atos da Administração Pública Municipal, em atendimento à Lei de Responsabilidade Fiscal – LC 101, de 04/05/2000, Art. 9º, § 4º, Art. 48, § 1º, inciso I.
Art. 15 - Se no final de cada bimestre for verificada a ocorrência de desequilíbrio entre as receitas e as despesas que possam comprometer a situação financeira do Município, o Executivo e o Legislativo Municipal promoverão, por ato próprio e nos montantes necessários, nos 30 (trinta) dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios estabelecidos na legislação vigente.
Parágrafo Único - Ocorrendo o restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados dar-se-á de forma proporcional às reduções efetivadas.
Art. 16 - Não serão objeto de limitação as despesas relativas: I - A obrigações Constitucionais e legais do Município;
II - Ao pagamento do serviço da dívida pública fundada, inclusive parcelamento de débitos; III - A despesas fixas com pessoal e encargos sociais, enquanto o Município se mantiver num patamar de até 95% (noventa e cinco por cento) do limite máximo para realização de dispêndios com pessoal, constante do Artigo 20 da Lei Complementar N.º 101, de 04/05/00; IV - Despesas vinculadas a uma determinada fonte de recursos cujos recursos já estejam assegurados ou o respectivo cronograma de ingresso estejam sendo normalmente executado.
Art. 17 - Ocorrendo a necessidade de se efetuar contenção de despesas, para o restabelecimento do equilíbrio financeiro, os cortes serão aplicados na seguinte ordem:
I - Novos investimentos a serem realizados com recursos ordinários do Tesouro Municipal; II - Investimentos em execução à conta de recursos ordinários ou sustentados por fonte de recurso específica, cujo cronograma de liberação não esteja sendo cumprido; III - Despesas de manutenção de atividades não essenciais, desenvolvidas com recursos ordinários; IV - Outras despesas, a critério do Executivo Municipal, até se atingir o equilíbrio entre receitas e despesas.
Seção III
Dos Recursos Correspondentes às Dotações Orçamentárias Compreendidas os Créditos Adicionais Destinados ao Poder Legislativo
Art. 18 - O Poder Legislativo do Município terá como limite de despesas em 2024, para efeito de elaboração de sua respectiva proposta orçamentária, a aplicação do percentual de 7% (sete por cento) sobre a receita tributária e de transferências do Município, auferida em 2023, nos termos do art. 29-A da Constituição da República e Emenda Constitucional nº 58, de 23 de Setembro de 2009.
§1º - Para efeitos do cálculo a que se refere o caput considerar-se-á a receita efetivamente arrecadada até o último mês anterior ao do encerramento do prazo para a entrega da proposta orçamentária no Legislativo, acrescida da tendência de arrecadação até o final do exercício.
§2º - Ao término do exercício será levantada a receita efetivamente arrecadada para fins de repasse ao Legislativo, ficando estabelecidas as seguintes alternativas em relação à base de cálculo utilizada para a elaboração do orçamento:
I – caso a receita efetivamente realizada situe-se em patamares inferiores aos previstos, o Legislativo indicará as dotações a serem contingenciadas ou utilizadas para a abertura de créditos adicionais no Poder Executivo.
Art. 19 - Para os efeitos do art. 168 da Constituição da República os recursos correspondentes às dotações orçamentárias da Câmara Municipal, inclusive os oriundos de créditos adicionais, serão entregues até o dia 20 de cada mês, de acordo com o cronograma de desembolso a ser elaborado pelo Poder Legislativo, observados os limites anuais de 7% (sete por cento) sobre a receita tributária e de transferências de que trata o art. 29-A da Constituição da República e da Emenda Constitucional nº 58, de 23 de Setembro de 2009, efetivamente arrecadada no exercício de 2023, conforme previsto no artigo anterior.
§ 1º - Em caso da não elaboração do referido cronograma, os repasses se darão na forma de duodécimos mensais, iguais e sucessivos, respeitados, igualmente, os limites de que trata o caput.
Art. 20 - O repasse financeiro relativo aos créditos orçamentários e adicionais será feito diretamente em conta bancária indicada pelo Poder Legislativo.
Parágrafo único. Ao final do exercício financeiro o saldo de recursos será devolvido ao Poder Executivo, deduzido:
I – os valores correspondentes ao saldo do passivo financeiro, considerando-se somente as contas do Poder Legislativo; II – os valores necessários para: a) obras e investimentos do Poder Legislativo que ultrapassem um exercício financeiro; b) outros, desde que justificados pelo Presidente do Legislativo.
Seção IV
Das Normas Relativas ao Controle de Custos e avaliação dos Resultados dos programas financiados com recursos dos orçamentos
Art. 21 - Além de observar as demais diretrizes estabelecidas nesta Lei, a escrituração contábil será efetuada de forma a propiciar o controle dos custos das ações e a avaliação dos resultados dos programas de governo.
Art. 22 - Os serviços de contabilidade do Município organização sistema de custos que permita:
a) mensurar o custo dos produtos das ações governamentais; b) mensurar os custos diretos e indiretos dos programas de governo; c) identificar o custo por atividade governamental e órgãos; d) a tomada de decisões gerenciais.
Art. 23 - A avaliação dos resultados dos programas de governo se fará de forma contínua pelo sistema de controle interno do Poder Executivo.
§ 1º. A avaliação dos resultados dos programas de governo consistirá em análise sobre o desempenho da gestão governamental através da movimentação dos indicadores de desempenho, conjugando-os com o custo das ações que integram os programas e a evolução, em termos de realização dos produtos das ações e o atingimento de suas metas físicas, de forma que permita à administração e à fiscalização externa concluir sobre a eficiência das ações governamentais e a qualidade do gasto público.
§ 2º. Anualmente, em audiência pública promovida para fins de propiciar a transparência e a participação popular na lei de diretrizes orçamentárias, o Poder Executivo avaliará, perante a sociedade, a eficácia e a eficiência da gestão, demonstrando o planejamento realizado em comparação com o executado no que se refere aos indicadores de desempenho, aos valores gastos e às metas físicas relacionadas com os produtos das ações.
Seção V
Da Disposição Sobre Novos Projetos
Art. 24 - Além da observância das prioridades e metas de que trata esta Lei, a lei orçamentária e seus créditos adicionais, somente incluirão projetos novos após:
I - tiverem sido adequadamente contemplados todos os projetos e respectivos subtítulos em andamento com recursos necessários ao término do projeto ou a obtenção de uma unidade completa; II – estiverem assegurados os recursos de manutenção do patrimônio público e, efetivamente, o Poder Público estiver adotando as medidas necessárias para tanto.
§ 1º - Não constitui infração a este artigo o início de novo projeto, mesmo possuindo outros projetos em andamento, caso haja suficiente previsão de recursos orçamentários e financeiros para o atendimento dos projetos em andamento e novos.
§ 2º - O sistema de controle interno fiscalizará e demonstrará o cumprimento do parágrafo único do art. 45 da Lei Complementar nº 101/2000.
Seção VI
Das Transferências de Recursos para o Setor Privado Subseção I
Dos Recursos Destinados a Entidades Privadas sem Fins Lucrativos
Art. 25 - É vedada a inclusão, na lei orçamentária e em seus créditos adicionais, de dotações a título de subvenções sociais, ressalvadas, aquelas destinadas a entidades privadas sem fins lucrativos, de atividades de natureza continuada, que preencham uma das seguintes condições:
- sejam de atendimento direto ao público, de forma gratuita, nas áreas de assistência social, saúde, educação, cultura ou desporto, e estejam registradas nas Secretarias Municipais correspondentes;
I - sejam vinculadas a organismos internacionais de natureza filantrópica, institucional ou assistencial; II - atendam ao disposto no art. 204 da Constituição, no art. 61 do ADCT, bem como na Lei no 8.742, de 7 de dezembro de 1993.
Parágrafo único. Para habilitar-se ao recebimento de subvenções sociais, a entidade privada sem fins lucrativos deverá apresentar declaração de funcionamento regular nos últimos dois anos, emitida no exercício de 2023, e comprovante de regularidade do mandato de sua diretoria.
Art. 26 - Fica autorizada a inclusão de dotações, na lei orçamentária e em seus créditos adicionais, a título de “auxílios” para entidades privadas sem fins lucrativos e desde que sejam:
I - de atendimento a atividades educacionais, saúde, assistenciais, culturais, de meio ambiente ou desportivas; II - cadastradas junto às Secretarias Municipais correspondentes; III - signatárias de contrato de gestão com a Administração Pública Municipal; IV - consórcios intermunicipais, constituídos por lei e exclusivamente por entes públicos;
Subseção II
Das Transferências às Pessoas Físicas e Jurídicas
Art. 27 - Fica o Poder Executivo Municipal autorizado a atender necessidades de pessoas físicas, através dos programas instituídos de assistência social, saúde, agricultura, desporto, turismo e educação, desde que aprovada pelo respectivo conselho municipal.
Art. 28 - A transferência de Recursos públicos para cobrir déficits de pessoas jurídicas, além das condições fiscais previstas no art. 14 da Lei de Responsabilidade Fiscal, quando for o caso, deverá ser autorizada por lei específica e, ainda, atender a uma das seguintes condições:
I – a necessidade deve ser momentânea e recair sobre pessoa física ou entidade cuja ausência de atuação do Poder Público possa justificar a sua extinção com repercussão social grave no Município, ou, ainda, representar prejuízo para o município. II – incentivo fiscal para a instalação e manutenção de empresas industriais, comerciais e de serviços, nos termos do que já dispõe a Lei Municipal. III – no que se refere à concessão de empréstimos destinados a pessoas físicas e jurídicas, estes ficam condicionados, além do pagamento dos encargos financeiros de juros não inferiores a 12% ao ano, ou ao custo de captação, nos termos do que dispõe o artigo 27 da Lei Complementar nº 101/2000: a) destinação dos recursos através de fundo rotativo; b) formalização de contrato; c) aprovação de projeto pelo Poder Público; d) acompanhamento da execução; e) prestação de contas.
Parágrafo único. Lei específica poderá, conforme possibilita o parágrafo único do artigo 27 da LC nº 101/2000, estabelecer subsídio para empréstimos de que trata o inciso III deste artigo, hipótese em que a lei orçamentária estabelecerá crédito orçamentário próprio.
Seção VII
Dos Créditos Adicionais
Art. 29 – Ficam os poderes executivo e legislativo autorizados a proceder abertura de créditos adicionais suplementares utilizando como fonte recurso as constantes do art. 43, § 1º - incisos I, II, III e IV da Lei Federal nº 4.320/64 até o limite de 2% (dois por cento) do total da despesa fixada na Lei Orçamentaria Anual 2024, podendo para tanto, realizar a transposição, o remanejamento ou transferência de recursos de uma categoria de programação para outra ou de um órgão para outro, desde que não haja prejuízos à execução orçamentária do projeto/atividade e/ou órgão unidade de origem. (redação dada pela emenda 001 de 2023)
§ 1º - Fica autorizado alterações orçamentárias entre fontes de destinações (Fontes de Recursos) de despesas da mesma dotação e ou projeto atividade não afetando o limite previsto no caput deste artigo;
§ 2º – Fica autorizado até o limite do total apurado no Balanço Patrimonial 2023, para abertura de créditos suplementares à conta de recursos provenientes de superávit financeiro;
CAPÍTULO IV
DAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS DE CARÁTER CONTINUADO
Seção I
Do Aproveitamento da Margem de Expansão das Despesas Obrigatórias de Caráter Continuado
Art. 30 - A compensação de que trata o art. 17, § 2o, da Lei Complementar no 101, de 2000, quando da criação ou aumento de despesas obrigatórias de caráter continuado, no âmbito dos Poderes Executivo e Legislativo, poderá ser realizada a partir do aproveitamento da respectiva margem de expansão.
Parágrafo único. Cada Poder manterá controle sobre os valores já aproveitados da margem de expansão desde a edição da LC nº 101/2000.
Seção II
Das Despesas com Pessoal
Art. 31 - O Poder Executivo e Legislativo publicarão tabela de cargos efetivos e comissionados integrantes do quadro geral de pessoal civil, demonstrando os quantitativos de cargos ocupados por servidores estáveis e não-estáveis e de cargos vagos.
Art. 32 - O Poder Executivo e o Legislativo do Município terão como limites na elaboração de suas propostas orçamentárias para pessoal e encargos sociais:
I – No Poder Legislativo: a) 70% das receitas de impostos e transferências que cabem ao Poder, conforme Art. 29-A da Constituição Federal, excluídos os valores referentes aos inativos e pensionistas e eventuais repasses de cunho extraorçamentários; b) em caso de a despesa com pessoal projetada situar-se abaixo dos 6% sobre a Receita Corrente Líquida – RCL, deverá ser observado o limite de acréscimo desta despesa, previsto no Art. 71 da Lei de Responsabilidade Fiscal. II – No Poder Executivo: a) caso o Poder tenha ultrapassado os 54% (cinquenta e quatro pontos percentuais) sobre a Receita Corrente Líquida no exercício de 2023, o orçamento de 2024 deverá prever o retorno ao percentual limite até o final do exercício, nos termos do art. 70 da Lei Complementar nº 101 de 2000. b) em caso de a despesa com pessoal projetada situar-se abaixo dos 54% sobre a Receita Corrente Líquida, deverá ser observado o limite de acréscimo desta despesa, em percentual da receita base de cálculo, nos termos do art. 71 da Lei Complementar no 101, de 2000.
Art. 33 - Os projetos de lei sobre transformação de cargos, bem como os relacionados a aumento de gastos com pessoal e encargos sociais deverão ser acompanhados de manifestação do Conselho de Política e Remuneração de Pessoal de que trata o art. 39 da Constituição da República.
Art. 34 - Para fins de atendimento ao disposto no art. 169, § 1o, inciso II, da Constituição, ficam autorizados, além das vantagens pessoais já previstas nos planos de cargos e regime jurídico:
I – No Poder Executivo:
a) Reajuste Anual de Remuneração em percentual apurado pelo índice inflacionário e, desde que haja disponibilidade financeira e o limite de pessoal não ultrapasse o Limite Prudencial, art. 22 da Lei Complementar nº 101; b) investiduras por admissão por aprovação para cargo ou emprego público, designação de função de confiança ou cargo em comissão com disponibilidade de vagas; c) criação de empregos públicos para o atendimento de programas da União; d) contratações de pessoal por excepcional interesse público, desde que atendidos os pressupostos que caracterizem como tal, nos termos da Lei Municipal específica e que venham atender a situações cuja investidura por concurso não se revele a mais adequada face às características da necessidade da contratação; e) realização de concurso público e ou teste seletivo; II – No Poder Legislativo: a) Reajuste Anual de Remuneração em percentual apurado pelo índice inflacionário e, desde que haja disponibilidade financeira e o limite de pessoal não ultrapasse o Limite Prudencial, art. 22 da Lei Complementar nº 101; b) contratações de pessoal por excepcional interesse público, desde que atendidos os pressupostos que caracterizem como tal, nos termos da Lei Municipal específica e que venham atender a situações cuja investidura por concurso não se revelem a mais adequada face às características da necessidade da contratação.
§ 1º - As autorizações dos incisos I e II deverão ser precedidas da análise da repercussão sobre o percentual da despesa com pessoal, nos termos do artigo 17 e 71 da Lei Complementar nº 101/2000.
a) realização de concurso público
Art. 35 – O Município poderá manterá o pagamento de horas extras aos servidores, de acordo com as normas especificadas do Estatuto do Servidor Público.
Art. 36 - Na hipótese de ser atingindo o limite prudencial de que trata o art. 22 da Lei Complementar nº 101, a manutenção de horas extras somente poderá ocorrer nos casos de calamidade pública, na execução de programas emergenciais de saúde pública ou em situações de extrema gravidade, devidamente reconhecida por decreto do Chefe do executivo.
CAPÍTULO V
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA DO MUNICÍPIO
Art. 37 - O Poder Executivo poderá encaminhar à Câmara Municipal no corrente exercício, Projeto de Lei dispondo sobre alterações na Legislação Tributária, para vigorarem a partir do exercício de 2024, especialmente no diz respeito a:
I - Revisão das taxas, observando sua adequação às constantes oscilações nos custos reais dos serviços prestados; II - Revisão da planta genérica de valores dos imóveis urbanos; III - Revisão das alíquotas do Imposto Predial e Territorial Urbano (IPTU); IV - Revisão do Imposto Sobre Serviços de Qualquer Natureza (ISS); V - Corrigir quaisquer injustiças tributárias verificadas e constantes da legislação vigente; VI - Ajustar a Legislação Tributária aos novos ditames impostos pela condição econômica do país, bem como sua adequação em função das características próprias do Município; VII - Consolidação de toda a Legislação Tributária do Município.
Art. 38 - O Poder Executivo fica incumbido de instituir e utilizar todos os mecanismos legais a ele atribuídos para arrecadar todos os tributos e contribuições de sua competência.
Parágrafo Único - O Poder Executivo envidará ações no sentido de diminuir o volume da dívida tributária e não tributária do Município.
Art. 39 - O Poder Executivo promoverá a modernização da máquina fazendária no sentido de aumentar a produtividade e diminuir os seus custos.
Art. 40 - A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento de despesa, bem como a concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita, somente poderá ser apreciado caso se revista de elevado alcance social e de interesse público justificado, devendo estar acompanhada de:
I - Estimativa do impacto orçamentário e financeiro no exercício em que deva entrar em vigor e nos dois seguintes; II - Declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a Lei Orçamentária Anual e compatibilidade com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias; III - Medidas de compensação da renúncia por meio do aumento da receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributos ou contribuição.
Art. 41 - Na estimativa das receitas do projeto de lei orçamentária poderão ser considerados os efeitos de propostas de alterações na legislação tributária.
Parágrafo único. Caso as alterações propostas não sejam aprovadas, ou o sejam parcialmente, de forma a não permitir a integralização dos recursos esperados, serão canceladas a previsão da receita e dotações orçamentárias de forma a restabelecer a previsão sem as alterações na legislação.
CAPÍTULO VI
DAS DISPOSIÇÕES FINAIS
Art. 42 - Para fins de cumprimento do art. 62 da Lei Complementar nº 101/2000, fica o Município autorizado a firmar convênio ou congêneres, com a União ou o Estado, com vistas:
I – ao funcionamento de serviços bancários e de segurança pública; II – a possibilitar o assessoramento técnico aos produtores rurais do Município; III – à utilização conjunta, no Município, de máquinas e equipamentos de propriedade do Estado ou União; IV – a cedência de servidores para o funcionamento de órgãos ou entidades no município;
Art. 43 - A Lei Orçamentária Anual não conterá dispositivo estranho à previsão de receita e à fixação de despesa, não se incluindo na proibição a autorização para a abertura de créditos adicionais suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.
§ 1º - As emendas ao Projeto de Lei Orçamentária Anual ou de abertura de créditos adicionais suplementares obedecerão ao princípio da iniciativa constante do Artigo 165 da Constituição Federal e somente poderão ser aprovados quando:
I - Estiverem compatíveis com o Plano Plurianual vigente; II - Indiquem os recursos necessários na forma do Artigo 43 da Lei 4.320/64, excluídos os que incidam sobre: a) O pagamento de pessoal e seus encargos; b) Amortização e serviço da dívida; c) A destinação ao atendimento de precatórios judiciais.
Art. 44 - Esta Lei entra em vigor na data de sua publicação, revogadas as disposições em contrário.
Barão de Melgaço – MT, 20 de Dezembro de 2023.
MARGARETH GONÇALVES DA SILVA
Prefeita Municipal
LEI DE DIRETRIZES ORÇAMENTÁRIAS 2024 ANEXO II METAS FISCAIS
MEMÓRIA E METODOLOGIA DE CÁLCULO DAS METAS ANUAIS
Em atendimento ao que determina o § 2º, inciso II do artigo 4º da Lei Complementar nº 101 de 04 de maio de 2000 – Lei de Responsabilidade Fiscal fica apresentada a memória e metodologia de cálculo para obtenção dos valores dos anexos fiscais.
No preenchimento dos quadros fiscais foram adotados os seguintes parâmetros e projeções das políticas monetárias bem como as metas de inflação:
A classificação orçamentária por natureza da receita é estabelecida pelo § 4º do art. 11 da Lei nº 4.320/1964 e regulamentado pela Portaria Interministerial STN/SOF nº 163, de 04 de maio de 2001, sendo obrigatória para todos os entes da Federação.
No tocante às receitas de Impostos, Taxas e Contribuições de Melhorias, a constante otimização das políticas de fiscalização e cobranças tributárias busca minimizar os efeitos da instabilidade na economia brasileira.
Com relação às Receitas provenientes de Dívida Ativa, as ações propostas pela Procuradoria do Município e pela Secretaria Municipal de Fazenda tendem a resultar num grande incremento nesta receita.
No que tange às transferências, estas têm sofrido as mesmas influências das Receitas de Impostos, Taxas e Contribuições de Melhorias face a instabilidade que a economia brasileira vem sofrendo, contudo, foi considerado o possível incremento provocado pela geração de novos pontos de comércio no Município. A exceção se dá em função das receitas derivadas do SUS, FNDE e FUNDEB, visto que estas não sofrem influência direta do incremento apontado.
As demais receitas não têm comportamento regular e isto ocorre pelo fato de a maioria das receitas ser proveniente de convênios ou empréstimos regulamentados por contratos.
Em respeito ao princípio do equilíbrio orçamentário, tem-se buscado fazer com que as despesas variem na mesma proporção que as receitas. Além disso, vêm sendo adotadas medidas a fim de se reduzir o custeio e, consequentemente, desenvolver novas frentes para investimentos no Município.
Para obtenção dos valores correntes, foram utilizados a arrecadação orçamentária do exercício de 2022, a previsão orçamentária para 2023 e as projeções para os exercícios de 2024 a 2025 considerando nestas projeções os índices de inflação e o PIB nos respectivos períodos.
I – Metodologia e Memória de Cálculo das Metas Anuais para as Receitas e Despesas I.I – Metodologia e Memória de Cálculo das Receitas
A Estimativa da receita para o exercício de 2024 foi calculada pela análise de tendência, utilizando-se um modelo linear, tomando-se por base a arrecadação de cada receita nos exercícios de 2021 e 2022 e o valor previsto para 2023.
Projeção = Base de Cálculo x (índice de preço) x (índice de quantidade) x (efeito legislação), onde:
Projeção - é o valor a ser projetado para uma determinada receita, de forma mensal para atender à execução orçamentária, cuja programação é feita mensalmente.
Base de cálculo - É obtida por meio da série histórica de arrecadação da receita e dependerá do seu comportamento mensal:
• a arrecadação de cada mês (arrecadação mensal) do ano anterior;
• a média de arrecadação mensal do ano anterior (arrecadação anual do ano anterior dividido por doze);
• a média de arrecadação mensal dos últimos doze meses ou média móvel dos últimos doze meses (arrecadação total dos últimos doze meses dividido por doze);
Para 2025 e 2026 as receitas e despesas foram projetadas à uma expectativa inflacionária do IPCA.
I.II – Metodologia e Memória de Cálculo das Principais Despesas As metas anuais de Despesa foram calculadas a partir das despesas Orçamentárias, realizadas, obtendo a média de sua evolução.
III – Metodologia e Memória de Cálculo das Metas Anuais para o Resultado Primário
A finalidade do conceito de Resultado Primário é indicar se os níveis de gastos orçamentários dos entes federativos são compatíveis com sua arrecadação, ou seja, se as Receitas Primárias são capazes de suportar as Despesas Primárias.
Em atendimento ao artigo 4o, § 2o, inciso II da Lei de Responsabilidade Fiscal – LRF, fazemos, a seguir, uma explanação a respeito da memória e metodologia de cálculo das metas de resultado primário, para o exercício financeiro a que se refere a LDO e para os dois exercícios subsequentes.
No entanto, para efeito de fixação da meta na LDO e, consequentemente, para avaliação do cumprimento dessa meta por meio do RREO, será considerado o resultado primário apurado sem o impacto do RPPS.
Barão de Melgaço – MT 14 de novembro de 2023.
MARGARETH GONÇALVES DA SILVA
PREFEITA MUNICIPAL
LEI DE DIRETRIZES ORÇAMENTÁRIAS 2024 ANEXO II
| METAS FISCAIS ANUAIS |
| 2024 |
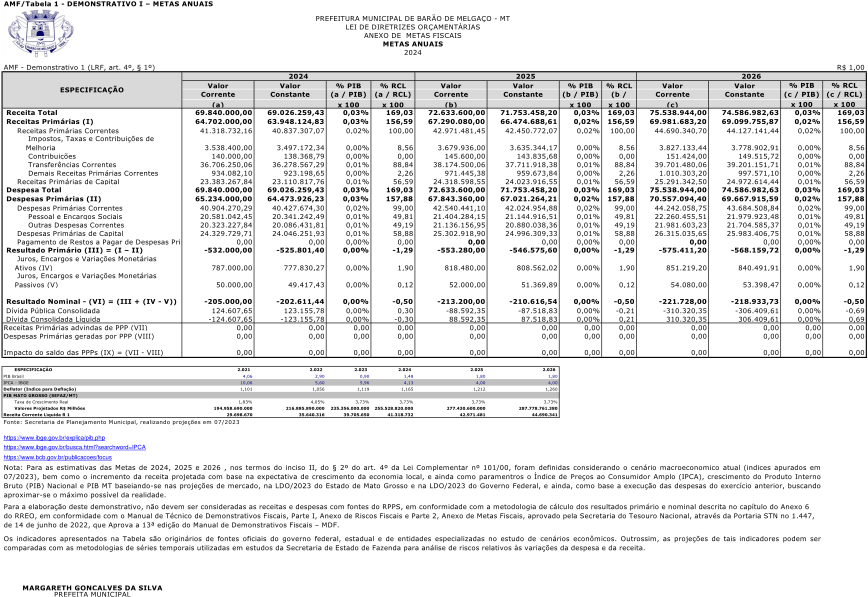
Para fins de cumprimento do art. 4º, § 1º, da Lei Complementar nº 101, de 4 de maio de 2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, são estabelecidas as metas anuais da Administração Municipal, em valores correntes e constantes, para as receitas, as despesas e para o resultado primário para o triênio 2024 – 2026, conforme quadros anexos:
1) Demonstrativo I - Metas Anuais – período 2024-2026;
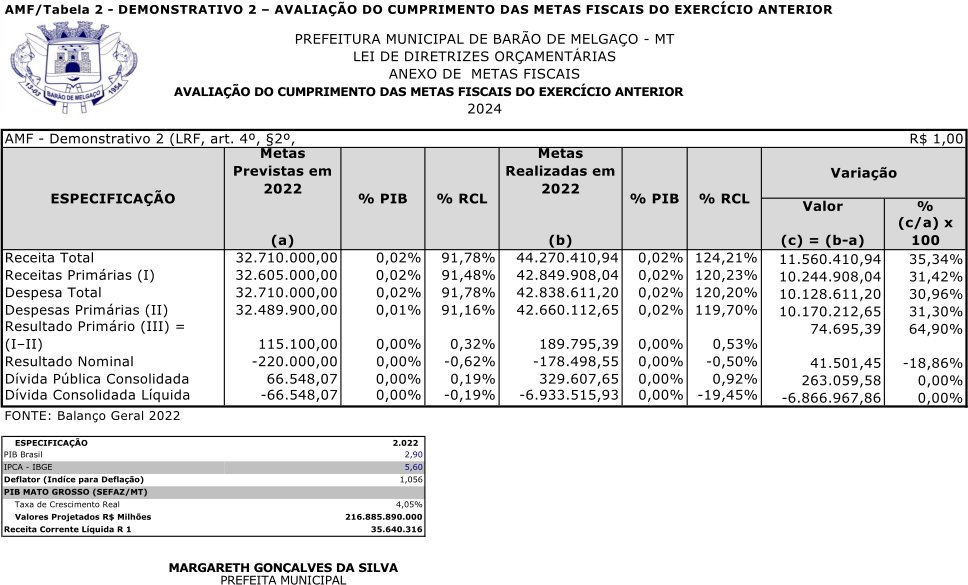
2) Demonstrativo II - Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior - 2022;
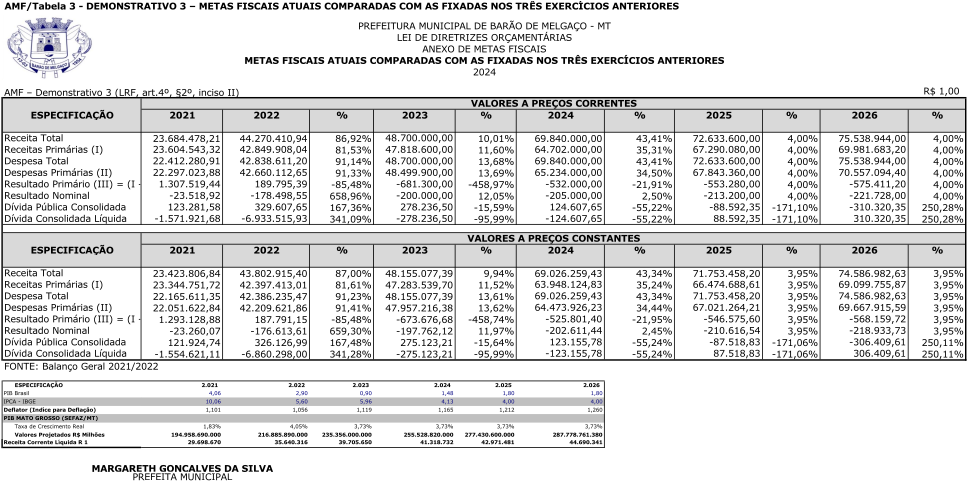
3) Demonstrativo III - Metas Fiscais Atuais comparadas com as Metas dos 3 Exercícios Anteriores;
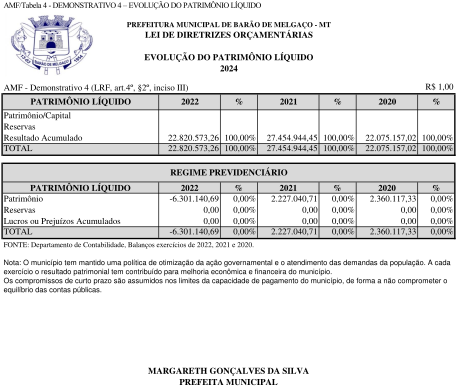
4) Demonstrativo IV - Evolução do Patrimônio Líquido;
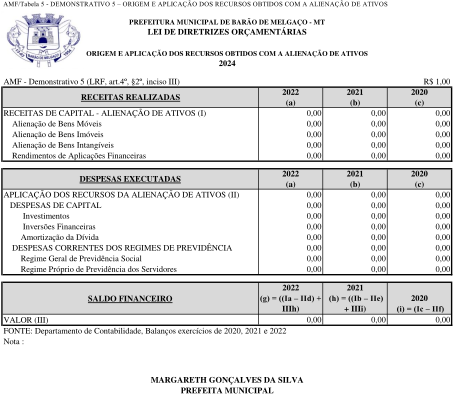
5) Demonstrativo V - Origem e Aplicação de Recursos com Alienação de Ativos;
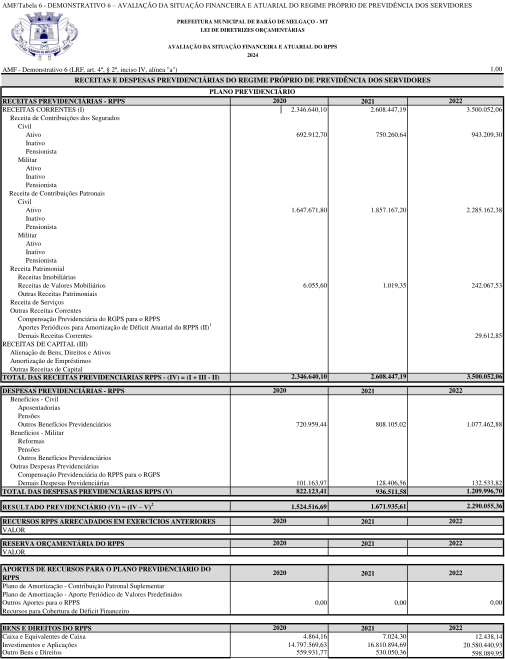
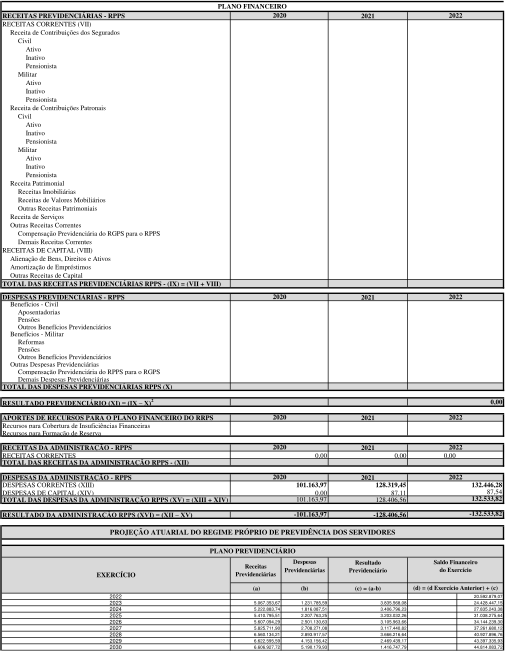
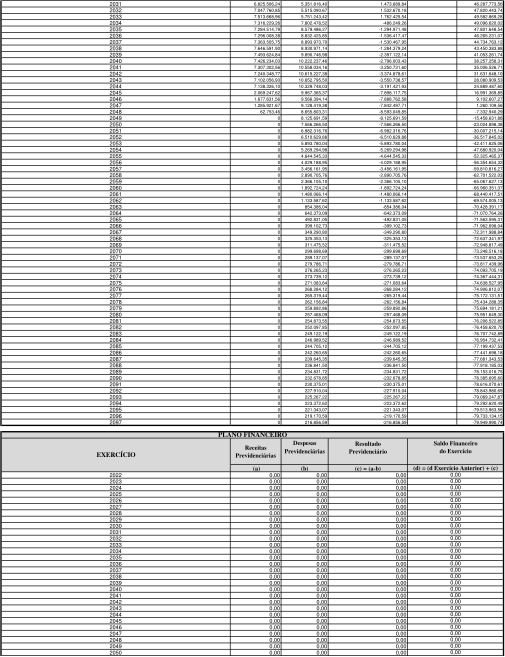
6) Demonstrativo VI – Avaliação da Situação Financeira e Atuarial do RPPS;
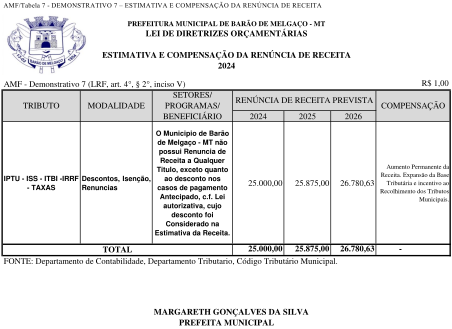
7) Demonstrativo VII – Estimativa e Compensação da Renúncia de Receita;
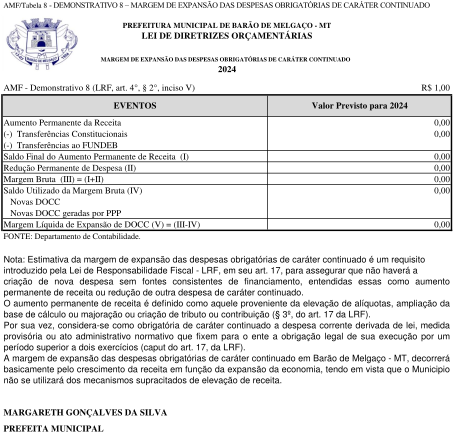
8) Demonstrativo VIII – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
Entende-se por Valores Correntes - os valores estimados com a inflação projetada para o triênio 2024-2026, e como Valores Constantes - os valores estimados com a exclusão da inflação.
Para o cálculo das Metas Fiscais em Valores Correntes (inflacionados) e Valores Constantes, quer dizer, a preços reais sem inflação, foi utilizada a projeção da inflação medida pelo IPCA do IBGE.
As metas foram elaboradas de acordo com a metodologia estabelecida pelo Governo Federal, bem como, conforme critérios e medidas constantes no Manual de Técnico de Demonstrativos Fiscais, Parte I, Anexo de Riscos Fiscais e Parte 2, Anexo de Metas Fiscais, aprovado pela Secretaria do Tesouro Nacional, através da Portaria STN no1.447, de 14 de junho de 2022, que Aprova a 13ª edição do Manual de Demonstrativos Fiscais – MDF[1], tendo sido utilizados os seguintes parâmetros para as estimativas da receita e despesas:
De conformidade com o citado MDF, as Metas Fiscais representam os resultados a serem alcançados para variáveis fiscais visando atingir os objetivos desejados, e refletem a conexão entre o planejamento, a elaboração e a execução do orçamento.
Foi adotada a seguinte memória de cálculo:
Receita Total
Registra as estimativas de receita total para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes. Para a elaboração deste demonstrativo, não devem ser consideradas as receitas com fontes do RPPS, em conformidade com a metodologia de cálculo dos resultados primário e nominal descrita no capítulo do Anexo 6 do RREO.
Receitas Primárias (I)
Registra as estimativas de Receitas Primárias do ente, exceto as receitas com fontes de recursos do RPPS, para o exercício financeiro a que se refere à LDO e para os dois exercícios seguintes. A definição sobre quais receitas orçamentárias integram as receitas primárias encontra-se no item 03.06.00 - Anexo 6 da Parte III - Relatório Resumido da Execução Orçamentária – RREO.
Receitas Primárias Correntes
Registra as estimativas do ente para o exercício financeiro a que se refere à LDO e para os dois exercícios seguintes, das receitas correntes de Impostos, Taxas e Contribuições de Melhoria, Transferências Correntes e Demais Receitas Primárias Correntes (este item inclui as contribuições residuais que não se constituem recursos do RPPS do ente), deduzidas as aplicações financeiras e as outras receitas correntes financeiras, conforme linha RECEITAS PRIMÁRIAS CORRENTES (EXCETO FONTES RPPS) (IV) = [I - (II + III)], no item 03.06.00 - Anexo 6 da Parte III - Relatório Resumido da Execução Orçamentária – RREO.
Impostos, Taxas e Contribuições de Melhoria
Registra as estimativas do ente para o exercício financeiro a que se refere à LDO e para os dois exercícios seguintes, das receitas de impostos, taxas e contribuições de melhoria.
Transferências Correntes
Registra a estimativa para o exercício financeiro a que se refere à LDO e para os dois exercícios seguintes, de ingressos dos recursos de outro ente ou entidade, recebedora ou transferidora (pessoas de direito público ou privado), realizados mediante condições preestabelecidas, ou mesmo sem qualquer exigência, isto é, independentemente de contraprestação direta de bens e serviços, desde que o objetivo seja a aplicação em despesas correntes.
Registra também a estimativa de recursos oriundos de convênios firmados, com ou sem contraprestação de serviços, por entidades públicas de qualquer espécie, ou entre estas e organizações particulares, para realização de objetivos de interesse comum dos partícipes, destinados a custear despesas correntes.
Demais Receitas Primárias Correntes
Registra a estimativa do ente para o exercício financeiro a que se refere à LDO e para os dois exercícios seguintes, das demais receitas correntes, com exceção de receitas recebidas com fontes de recurso do RPPS, não classificáveis nas categorias econômicas anteriores, tais como receita patrimonial (deduzidas das respectivas aplicações financeiras), agropecuária, receita industrial e receita de serviços, que se destinam às unidades gestoras dos respectivos recursos ou têm sua destinação estabelecida por legislação específica, bem como multas administrativas, contratuais e judiciais, indenizações, restituições e ressarcimentos, bens, direitos e valores incorporados ao Patrimônio Público e outras receitas de origens diversas ainda não contempladas nos itens anteriores.
Receitas Primárias de Capital
Registra a estimativa do ente para o exercício financeiro a que se refere à LDO e para os dois exercícios seguintes, das receitas de capital, com exceção de receitas recebidas com fontes de recurso do RPPS, deduzidas as operações de crédito, as amortizações de empréstimos, as receitas de alienação de investimentos temporários e de investimentos permanentes e as outras receitas de capital não primárias.
Despesa Total
Registra os valores estimados para as despesas totais para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes. Não devem ser consideradas as despesas custeadas com fontes de recursos do RPPS. Ressalta-se que, no total dos valores estimados para as despesas, estarão incluídas as projeções para os pagamentos de restos a pagar e, portanto, não se aplica nesse demonstrativo a necessidade de equilíbrio entre receitas e despesas exigido para a Lei Orçamentária Anual.
Despesas Primárias (II)
Registra os valores estimados para as Despesas Primárias para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes. A definição sobre quais despesas orçamentárias integram as despesas primárias encontra-se no item 03.06.00 - Anexo 6 da Parte III - Relatório Resumido da Execução Orçamentária – RREO.
Despesas Primárias Correntes
Registra o total estimado das despesas correntes, com exceção das despesas custeadas com fontes de recursos do RPPS, deduzidos os juros e encargos da dívida, para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes.
Pessoal e Encargos Sociais
Registra os valores estimados, para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes, das despesas orçamentárias com pessoal ativo, inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência, conforme estabelece o caput do art. 18 da Lei Complementar 101, de 2000.
Outras Despesas Correntes
Registra os valores estimados, para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes, das despesas correntes que não se referem às despesas com pessoal e encargos sociais e nem a juros e encargos da dívida.
Despesas Primárias de Capital
Registra os valores estimados, para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes, das despesas de capital, com exceção das despesas custeadas com fontes de recursos do RPPS, deduzidas as concessões de empréstimos e financiamentos, aquisições de títulos de capital já integralizados, aquisições de títulos de crédito e amortizações da dívida, conforme item 03.06.00 - Anexo 6 da Parte III - Relatório Resumido da Execução Orçamentária – RREO.
Pagamento de Restos a Pagar de Despesas Primárias
Registra os valores estimados, para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes, para os pagamentos de restos a pagar de despesas primárias, com exceção dos restos a pagar de despesas custeadas com fontes de recursos do RPPS.
Resultado Primário (SEM RPPS) – Acima da Linha (III) = (I – II)
Registra as expectativas de Resultado Primário para o exercício financeiro a que se refere a LDO e para os dois exercícios seguintes. Essa linha é o resultado das Receitas Primárias (I) menos as Despesas Primárias (II) e indica se os níveis de gastos orçamentários dos entes federativos são compatíveis com a sua arrecadação, ou seja, se as Receitas Primárias são capazes de suportar as Despesas Primárias.
Os cálculos da meta e das projeções do resultado primário devem observar a mesma metodologia utilizada para o cálculo do resultado primário disposto no item 03.06.00 - Anexo 6 da Parte III - Relatório Resumido da Execução Orçamentária – RREO.
Dívida Pública Consolidada (DC)
Registra os valores esperados para a Dívida Pública Consolidada do exercício financeiro a que se refere a LDO e, também, para os dois exercícios seguintes.
Conforme disposto no art. 29 da LRF, a dívida pública consolidada ou fundada constitui-se no montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses. As operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento também integram a dívida pública consolidada. Não inclui as dívidas do RPPS do ente, cujo serviço (juros, encargos e amortização) seja custeado com recursos próprios do RPPS.
A dívida pública contratual é composta de:
a) emissão de títulos públicos (dívida mobiliária);
b) realização de empréstimos e financiamentos (dívida contratual);
c) precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos;
d) realização de operações equiparadas a operações de crédito pela LRF, para amortização em prazo superior a 12 (doze) meses.
As operações de crédito são compromissos financeiros assumidos em razão de mútuo, abertura de crédito, emissão e aceite de título, aquisição financiada de bens, recebimento antecipado de valores provenientes da venda a termo de bens e serviços, arrendamento mercantil e outras operações assemelhadas, inclusive com o uso de derivativos financeiros. Equipara-se à operação de crédito a assunção, o reconhecimento ou a confissão de dívidas pelo ente da Federação.
Conforme o § 7º do art. 30 da LRF, os precatórios judiciais não pagos durante a execução do orçamento em que houverem sido incluídos também integram a dívida consolidada, para fins de aplicação dos limites.
A dívida pública mobiliária consiste na dívida pública representada por títulos emitidos pela União, inclusive os do Banco Central do Brasil, Estados e Municípios.
O refinanciamento da dívida mobiliária refere-se à emissão de títulos para pagamento do principal acrescido da atualização monetária. O refinanciamento do principal da dívida mobiliária não excederá, ao término de cada exercício financeiro, o montante do final do exercício anterior, somado ao das operações de crédito autorizadas no orçamento para este efeito e efetivamente realizadas, acrescido de atualização monetária.
Os cálculos da meta e das projeções da Dívida Consolidada Pública devem observar a mesma metodologia utilizada para o cálculo do Dívida Consolidada, disposta no item 04.02.00 - Anexo 2 do Relatório de Gestão Fiscal - RGF.
Dívida Consolidada Líquida (DCL)
Registra os valores esperados para a Dívida Consolidada Líquida do exercício financeiro a que se refere a LDO e, também, para os dois exercícios seguintes. Corresponde à dívida pública consolidada menos as deduções que compreendem o ativo disponível e os haveres financeiros, líquidos dos Restos a Pagar Processados. Não inclui a disponibilidade de caixa e os demais haveres financeiros do RPPS do ente.
Os cálculos da meta e das projeções da DCL devem observar a mesma metodologia utilizada para o cálculo da DCL, disposta no item 04.02.00 - Anexo 2 do Relatório de Gestão Fiscal - RGF.
Resultado Nominal (SEM RPPS) – Abaixo da Linha
Registra os valores esperados para o Resultado Nominal do exercício financeiro a que se refere a LDO e para os dois exercícios seguintes.
Esclarecemos que os valores projetados são meramente referenciais, com base nos parâmetros que reflete o comportamento da economia no início do ano de 2023.
Por este motivo as projeções poderão ser modificadas, mediante Lei específica, caso venha a ocorrer mudanças nas variáveis utilizadas, quando da elaboração do Orçamento 2024.
Barão de Melgaço – MT 14 de novembro de 2023.
MARGARETH GONÇALVES DA SILVA
PREFEITA MUNICIPAL
[1] Com efeitos aplicados a partir de 1º de janeiro de 2023.
ANEXO III – RELATÓRIO DE PROJETOS EM ANDAMENTO (Art. 45 da LC 101/2000).
LEI DE DIRETRIZES ORÇAMENTÁRIAS PARA O EXERCÍCIO DE 2023.
| CONVÊNIO | OBJETO | CONCEDENTE | SECRETARIA RESPONSÁVEL | VALOR DO REPASSE | VALOR DA CONTRAPARTIDA | VALOR GLOBAL | SITUAÇÃO |
| 946330/2023 | AMPLIAÇÃO E REFORMA DO CRAS | MDS | SOCIAL | R$ 534.800,00 | R$ 5.348,00 | R$ 540.148,00 | EM ELABORAÇÃO |
| 908517/2020 | Implantação de Sistema de Abastecimento de Água em Áreas Rurais e Comunidades Tradicionais no município de Barão de Melgaço. | FUNASA | OBRAS | 1.750.000,00 | 10.000,00 | 1.760.000,00 | AGUARDANDO APROVAR PROJETO |
| 915815/2021 | Implantação de Melhorias Sanitárias Domiciliares no Município de Barão de Melgaço - MT. | FUNASA | OBRAS | R$ 300.000,00 | R$ 14.772,63 | R$ 314.772,63 | AGUARDANDO APROVAR PROJETO |
| 1615-2021 | Conservação de Pavimento com Micro revestimento e Sinalização | SINFRA | SEC. DE OBRAS | R$ 1.479.776,25 | R$ 30.199,52 | R$ 1.509.975,77 | EXECUTANDO |
| 2053/2023 | ENERGIA FOTOVOLTAICO | SEDEC | ADM | R$ 3.775.032,19 | R$ 40.000,00 | R$ 3.815.032,19 | EM ANÁLISE |
| 1947-2023 | CARNAVAL | SECEL | CULTURA | R$ 440.000,00 | R$ 10.000,00 | R$ 450.000,00 | EM ANÁLISE |
| 1945/2023 | CAVALGADA | SECEL | CULTURA | R$ 190.000,00 | R$ 10.000,00 | R$ 200.000,00 | EM ANÁLISE |
| 1942/2023 | REVEILLON | SECEL | CULTURA | R$ 466.240,00 | R$ 5.000,00 | R$ 471.240,00 | EM ANÁLISE |
| 1846/2023 | ANIVERSARIO DE BARÃO | SECEL | CULTURA | R$ 286.000,00 | R$ 3.440,00 | R$ 289.440,00 | EM ANÁLISE |
| EQUIPAMENTO PROPOSTAS: 13945166000123004 , 13945166000123005, 13945166000123006 | FNS | SAÚDE | R$ 820.092,00 | R$ 0,00 | R$ 820.095,00 | AGUARDANDO REPASSE | |
| UBS REFORMA PROPOSTA: 13945166000123002, 13945166000123003 | FNS | SAÚDE | R$ 1.258.612,00 | R$ 0,00 | R$ 1.258.612,00 | AGUARDANDO REPASSE | |
| 00892-22023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 148.500,00 | R$ 1.500,00 | R$ 150.000,00 | AGUARDANDO ANÁLISE |
| 008619/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 178.200,00 | R$ 1.800,00 | R$ 180.000,00 | AGUARDANDO ANÁLISE |
| 008914/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 163.350,00 | R$ 1.650,00 | R$ 165.000,00 | AGUARDANDO ANÁLISE |
| 008915/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 237.600,00 | R$ 2.400,00 | R$ 240.000,00 | AGUARDANDO ANÁLISE |
| 008923/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 891.000,00 | R$ 9.000,00 | R$ 900.000,00 | AGUARDANDO ANÁLISE |
| 008925/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 1.782.000,00 | R$ 18.000,00 | R$ 1.800.000,00 | AGUARDANDO ANÁLISE |
| 008932/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 148.500,00 | R$ 1.500,00 | R$ 150.000,00 | AGUARDANDO ANÁLISE |
| 011818/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 2.970.000,00 | R$ 30.000,00 | R$ 3.000.000,00 | AGUARDANDO ANÁLISE |
| 01196/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 818.903,25 | R$ 8.271,75 | R$ 827.175,00 | AGUARDANDO ANÁLISE |
| 011986/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 1.371.560,00 | R$ 8.500,00 | R$ 1.380.060,00 | AGUARDANDO ANÁLISE |
| 012095/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 619.155,00 | R$ 6.300,00 | R$ 625.455,00 | AGUARDANDO ANÁLISE |
| 012098/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 490.075,00 | R$ 5.000,00 | R$ 495.075,00 | AGUARDANDO ANÁLISE |
| 013365/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 1.040.000,00 | R$ 10.000,00 | R$ 1.050.000,00 | AGUARDANDO ANÁLISE |
| 016110/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 745.000,00 | R$ 5.000,00 | R$ 750.000,00 | AGUARDANDO ANÁLISE |
| 016176/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 1.190.000,00 | R$ 10.000,00 | R$ 1.200.000,00 | AGUARDANDO ANÁLISE |
| 016289/2023 | PAVIMENTAÇÃO DE ESTRATAS NÃO PAVIMENTADAS | MAPA | OBRAS | R$ 495.000,00 | R$ 5.000,00 | R$ 500.000,00 | AGUARDANDO ANÁLISE |
| MARGARETH GONÇALVES DA SILVA |
| PREFEITA MUNICIPAL |