EDITAL DE PUBLICAÇÃO- CONTAS ANUAIS DA PREFEITURA
12 de Fevereiro de 2024
EXERCÍCIO DE 2023
O Prefeito Municipal de Várzea Grande, Estado de Mato Grosso, uso de suas atribuições legais, cumprindo com os dispositivos estabelecidos pelo art.31 § 3º da Constituição Federal de 1988, art. 209 da Constituição do Estado de Mato Grosso e art. 57da Lei Orgânica Municipal de Várzea Grande, COMUNICA, que a partir do dia 09/02/2024, as Contas Anuais da Prefeitura Municipal de Várzea Grande- MT, referente ao exercício de 2023, estarão à disposição para exame e apreciação dos interessados, na Secretaria Municipal de Gestão Fazendária localizada na Avenida Castelo Branco, Paço Municipal, n.2500 na Cidade de Várzea Grande/MT e na Câmara Municipal de Várzea Grande/MT, com endereço na Avenida Alzira Santana, nº 1.741, Bairro Água Limpa, Várzea Grande-MT.
Várzea Grande-MT 09 de fevereiro de 2024.
.
Kalil Sarat Baracat de Arruda
Prefeito Municipal
NOTAS EXPLICATIVAS
Exercício: 2023
SUMÁRIO
1 – IDENTIFICAÇÃO DA PESSOA JURÍDICA ......................................................................... 02
2 – DOS ORÇAMENTOS E EXECUÇÃO ORÇAMENTÁRIA...................................................... 03
3 – DAS PRÁTICAS CONTÁBEIS E BASE DE PREPARAÇÃO DAS DEMONSTRAÇÕES............. 03
4 – DAS DEMONSTRAÇÕES CONTÁBEIS ............................................................................ 04
4.1 – BALANÇO ORÇAMENTÁRIO ..................................................................................... 04
4.2 – BALANÇO FINANCEIRO ............................................................................................ 08
4.3 – BALANÇO PATRIMONIAL ......................................................................................... 10
4.4 – DEMONSTRAÇÕES DAS VARIAÇÕES PATRIMONIAIS ............................................... 15
4.5 – DEMONSTRAÇÃO DO FLUXO DE CAIXA.................................................................... 17
5 – DAS DISPOSIÇÕES FINAIS ............................................................................................. 18
1 - IDENTIFICAÇÃO DA PESSOA JURÍDICA
A Prefeitura Municipal de Várzea Grande é uma pessoa jurídica de direito público interno, representando a entidade máxima de administração pública no município, sendo a sede do poder executivo, tendo autonomia política, administrativa, patrimonial e financeira. Criado oficialmente como município por força da Lei n° 126 de 23 de Setembro de 1948, a Prefeitura Municipal surgiu inscrita sob o CNPJ 03.507.548/0001-10, estando atualmente localizado na Av. Castelo Branco, nº 2.500 – Centro Sul, Várzea Grande - MT, representando entidade máxima na administração pública no referido município, sendo a sede do poder executivo.
Atualmente, segundo dados da prévia do IBGE de 2023, o município de Várzea Grande – MT, conta com uma área de 938,057 Km2 e uma população estimada de 300.078 habitantes, sendo que o censo de 2022 estimava em 299.742 habitantes se limitando ao norte com os municípios de Acorizal, Rosário Oeste e Jangada, ao sul com os municípios de Poconé e Santo Antônio do Leverger ao leste com a capital do Estado de Mato Grosso Cuiabá e a oeste com o município de Nossa Senhora do Livramento. Sua economia está amplamente ligada ao terceiro setor.
Neste cenário a Prefeitura Municipal é responsável por legislar sobre os assuntos de interesse local, suplementando a legislação federal e estadual no que couber, além de instituir e arrecadar os tributos de sua competência.
Mais importante que a função reguladora e disciplinadora em nosso município, a Prefeitura Municipal de Várzea Grande tem a função de criar o bem estar da população, oferecendo a todos sem distinção o acesso a serviços públicos de educação, saúde, assistência social, cultura, cuidar e proteger a infra-estrutura arquitetônica e ambiental do município, mediante ao ordenamento e planejamento territorial.
A estrutura administrativa e operacional da prefeitura é composta por um quadro de 9.996 (nove mil novecentos e noventa e seis) servidores, entre efetivos, contratados e comissionados, através de concursos públicos, processos seletivos e nomeações diretas, estes das mais variadas áreas de formação profissional.
Para divulgação de informações para a sociedade, a Prefeitura Municipal de Várzea Grande utiliza-se do portal www.varzeagrande.mt.gov.br/portal-da-transparencia.
2 - DOS ORÇAMENTOS E EXECUÇÃO ORÇAMENTÁRIA
A Lei Orçamentária Anual da Prefeitura Municipal de Várzea Grande - MT, para o exercício de 2023, foi instituída pela Lei Municipal nº 5.021, de 15 de dezembro de 2022, estimando uma receita total de R$ 1.524.220.952,00 e fixando uma despesa total de R$ 1.524.220.952,00, sendo que R$ 35.765.000,00 refere-se ao valor de repasse de interferência financeira de receita a Câmara Municipal de Várzea Grande no exercício de 2023.
As estimativas de receitas e fixação de despesa foram realizadas em conformidade com o art. 12, §§§, da Lei Complementar n. 101, de 04 de maio de 2000, estipulando um crescimento nas receitas de aproximadamente 37,12% do exercício de 2022 para 2023.
Os Balanços estão apresentados isoladamente, ou seja, refletem apenas a movimentação da Prefeitura Municipal de Várzea Grande - MT, sendo que a Administração Pública do Município ainda conta com o Poder Legislativo representada pela Câmara Municipal de Várzea Grande e entidades da administração indireta, sendo a PREVIVAG - Instituto de Previdência Social dos Servidores Públicos do Município de Várzea Grande – MT (Regime Próprio de Previdência), e o DAE – Departamento de Água e Esgoto do Município, compondo o Orçamento Municipal.
Dessa forma, estão englobados nos Balanços apresentados apenas as Unidades Orçamentárias da Prefeitura e suas respectivas Unidades Executoras.
3 - DAS PRÁTICAS CONTÁBEIS E BASE DE PREPARAÇÃO DAS DEMONSTRAÇÕES
Os serviços técnicos da contabilidade foram executados de acordo com a legislação vigente, permitindo o acompanhamento da execução orçamentária, o reconhecimento patrimonial e o levantamento das demonstrações contábeis no período de Janeiro a Dezembro de 2023, correspondendo ao exercício financeiro conforme disposto no art. 34, da lei n° 4.320/64.
A execução dos trabalhos e estrutura das demonstrações contábeis foi executada em observância ao disposto nas Leis n°. 4.320/1964 n°. 101/2000, nas Portarias MF n° 184/2008 e STN n°.438/2012, 634/2013 e 700/2014 além das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público do Conselho Federal de Contabilidade.
Para a contabilização da execução dos Orçamentos Fiscal e da Seguridade Social foi utilizado o regime de caixa para a arrecadação das receitas e o de competência para execução das despesas, em conformidade com o art. 35 da Lei n.º 4.320/64, de forma integrada com as NBCASP – Normas Brasileiras de Contabilidade Aplicada ao Setor Público e os princípios contábeis estabelecidos pela Resolução nº 750, de 29 de dezembro de 1993, do Conselho Federal de Contabilidade.
4 – DAS DEMONSTRAÇÕES CONTÁBEIS
A preparação das demonstrações financeiras está em conformidade com as práticas contábeis adotadas no Brasil aplicáveis as entidades públicas, de acordo com a Lei n° 4.320/64, Lei n° 101/2000 e elaboradas em observância a estrutura do Manual de Contabilidade Aplicada ao Setor Público – MCASP – Parte V – 9º Edição/2021, instituído pela Secretaria do Tesouro Nacional. As Demonstrações Contábeis da Prefeitura Municipal de Várzea Grande, foram extraídas do Sistema Informatizado da Ábaco Tecnologia de Informação Ltda. ®, que está adequando a nova estrutura do PCASP – Plano de Contas Aplicado ao Setor Público, e compõe a Prestação de Contas da Prefeita Municipal.
As referidas demonstrações são compostas pelo Balanço Orçamentário, Balanço Financeiro, Balanço Patrimonial, Demonstração das Variações Patrimoniais e Demonstração do Fluxo de Caixa. Todas as demonstrações contábeis estão complementadas pelas referidas notas explicativas constantes deste relatório.
4.1 - BALANÇO ORÇAMENTÁRIO
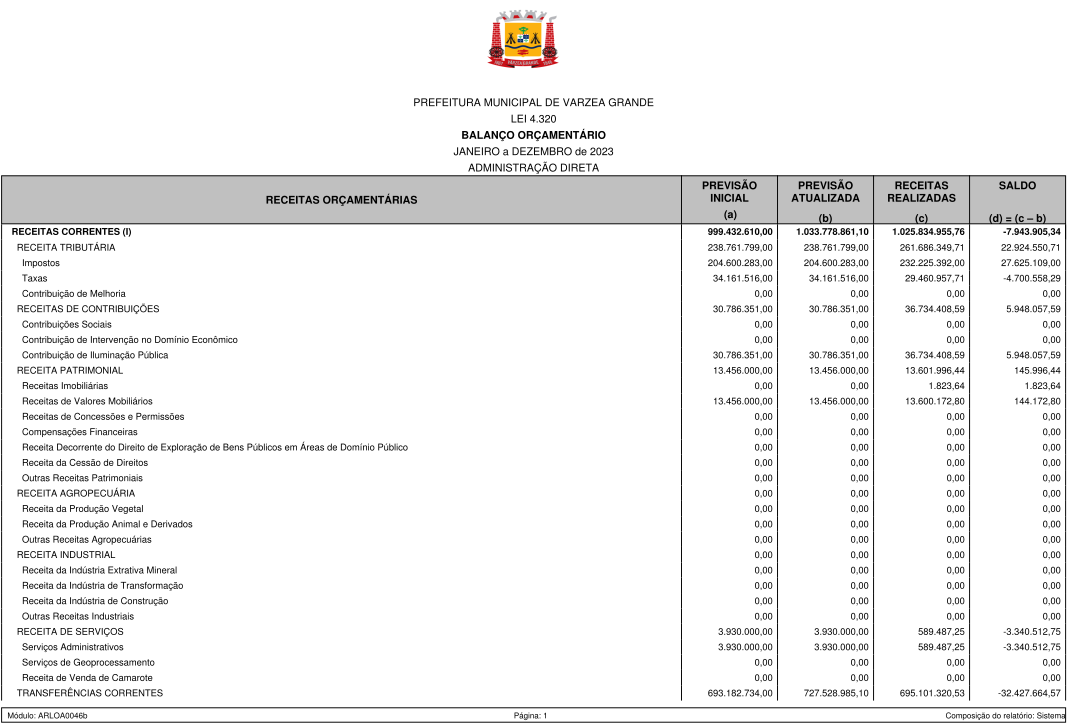
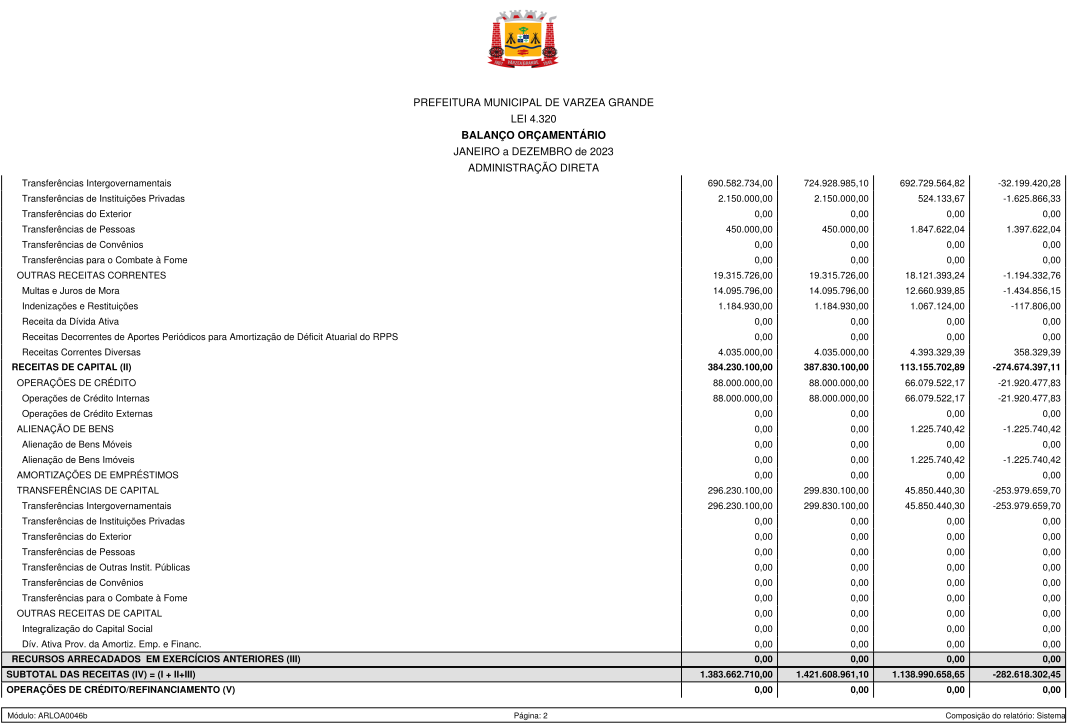
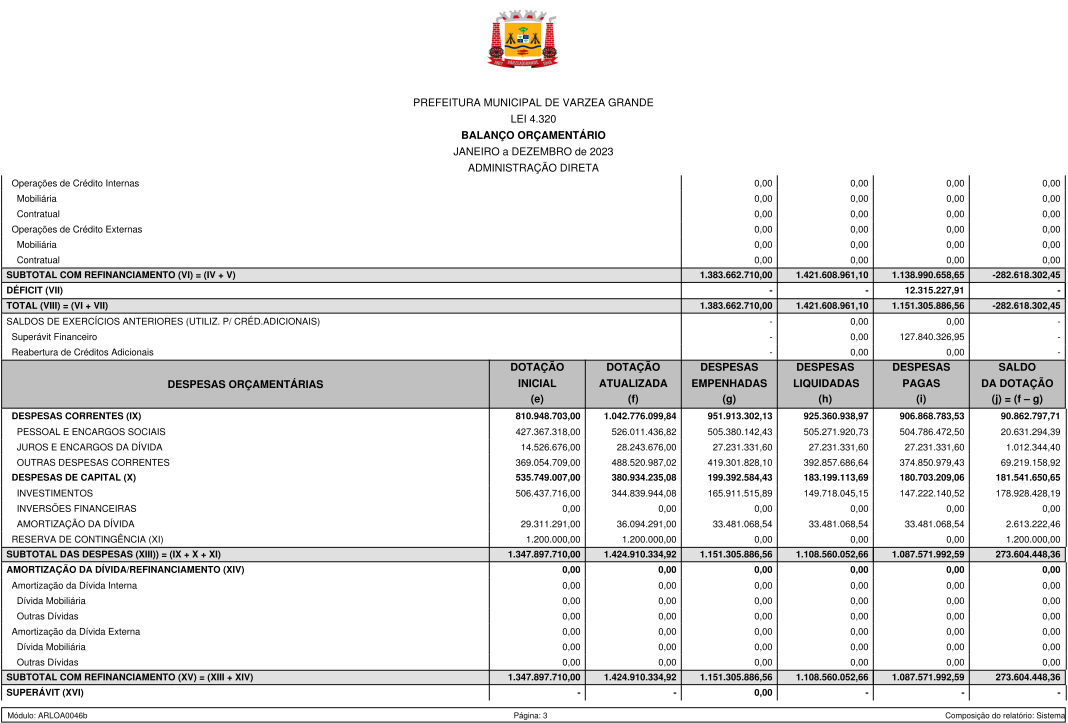
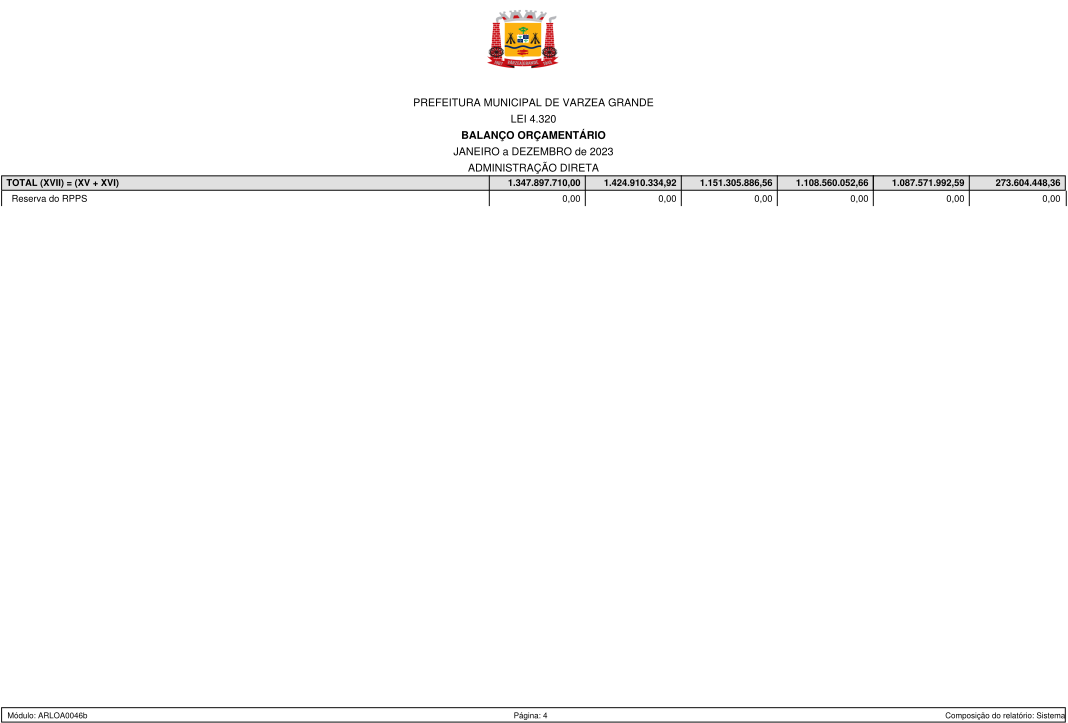
O Balanço Orçamentário demonstra as receitas e despesas previstas em confronto com as realizadas. Em sua estrutura, evidencia as receitas e as despesas orçamentárias por categoria econômica, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário no período. Tem sido elaborado de acordo com a estrutura definida no item 02 da parte 5 do MCASP.
Ø Fontes de Financiamento
A arrecadação de receitas pela Prefeitura Municipal Várzea Grande – MT se referem a:
Impostos de Competência Municipal, tais como:
IPTU - Imposto Predial e Território Urbano;
IRRF - Imposto de Renda Retido na Fonte (incidente na fonte sobre os rendimentos pagos a qualquer título por ela, etc.),
ITBI - Imposto sobre Transmissão de Bens Imóveis (incidente na transferência imobiliária) e
ISSQN - Imposto sobre Serviço de Qualquer Natureza;
Dívida Ativa - cobrança de Impostos Tributários em dívida ativa;
Taxas, tais como: a concessão de licenças e alvarás; habite-se; coleta de lixo; taxas de cemitério, etc.;
Receitas Patrimoniais, que a prefeitura arrecada através da administração e gerenciamento do seu patrimônio mobiliário, imobiliário e financeiro, tais como: juros recebidos e aluguéis;
Receitas de Serviços, arrecadado pelos serviços administrativos e comerciais gerais prestados pela prefeitura de Várzea Grande;
Transferências, recebidos pela Prefeitura de Várzea Grande de outras esferas de governo, como União e Estado, podendo ser obrigatórias, isto é, por determinação constitucional (FPM, ICMS, IPVA, FUNDEB, etc.) ou voluntária, isto é, pela livre vontade do repassador (convênios);
Outras Receitas, arrecadadas pela prefeitura e não classificáveis nos grupos anteriores, tais como: multas previstas em legislação específica, indenizações, restituições, etc.
Ø Receitas Orçamentárias
Os registros de classificação das receitas orçamentárias são efetuados por meio de rotinas específicas no sistema informatizado, sendo registradas no momento de sua efetiva arrecadação, obedecendo ao regime de caixa.
Ø Despesas Orçamentárias
Os registros de classificação das despesas orçamentárias são efetuados por meio de rotinas específicas no sistema informatizado, sendo registradas no momento de seu empenho, obedecendo ao regime de competência.
Ø Créditos Adicionais
Os créditos adicionais abertos no exercício financeiro de 2023 pela entidade foram em sua maioria suplementares, num valor de R$ 377.428.562,02 (trezentos e setenta e sete milhões quatrocentos e vinte e oito mil quinhentos e sessenta e dois reais e dois centavos), realizados através de Decreto, tendo em vista a readequação das despesas previamente fixadas, em complemento a outras dotações (anulação de saldos de dotações orçamentárias), bem como abertos também por Superávit Financeiro e Excesso de Arrecadação. A Lei Orçamentária Anual nº 5.021/2022, autorizou a abertura de créditos adicionais suplementares até o limite de 30% do orçamento vigente.
Ø Restos a Pagar
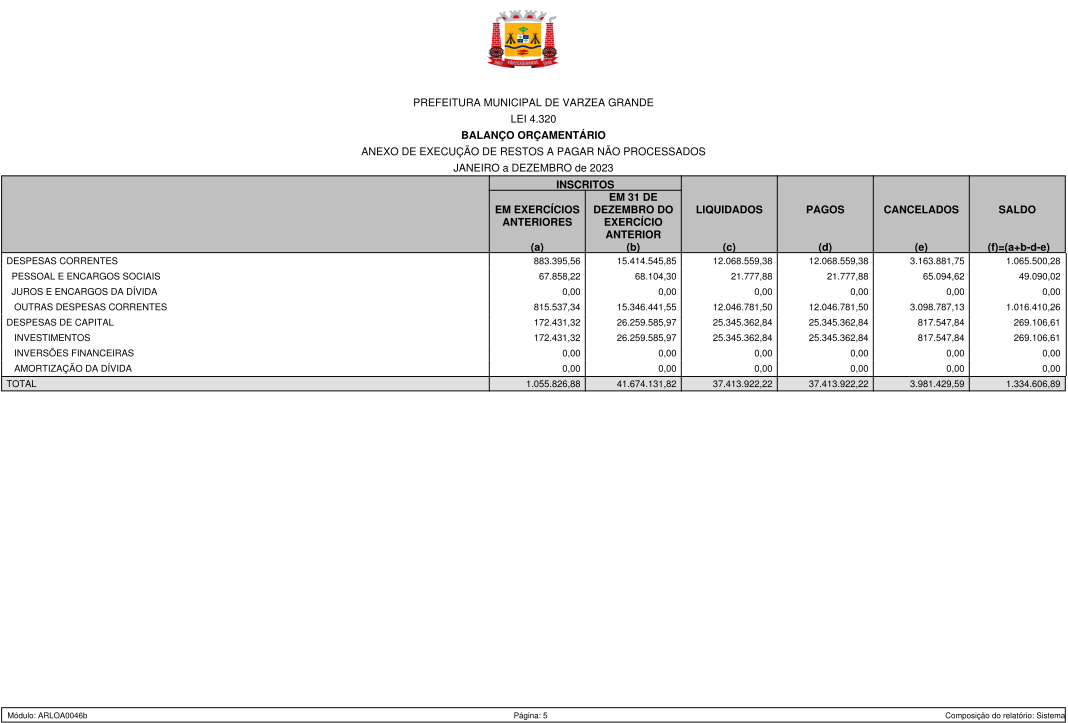
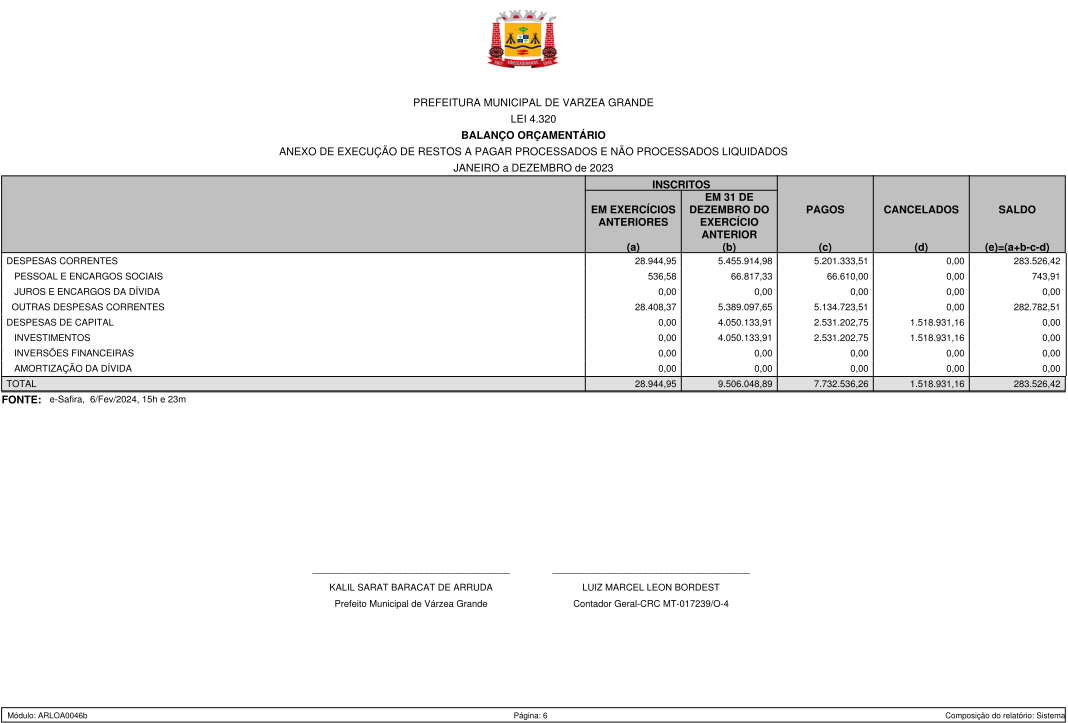
As despesas empenhadas e não pagas até o dia 31 de dezembro de 2023, em atendimento aos artigos 35 e 36 da Lei nº 4.320/1964, foram inscritas em Restos a Pagar, num montante de R$ 63.733.893,97 (sessenta e três milhões setecentos e trinta e três mil oitocentos e noventa e três reais e noventa e sete centavos). Dessas, sendo R$ 42.745.833,90 (quarenta e dois milhões setecentos e quarenta e cinco mil oitocentos e trinta e três reais e noventa centavos), inscritas como Restos a Pagar Não Processados e R$ 20.988.060,07 (vinte milhões novecentos e oitenta e oito mil sessenta reais e sete centavos), inscritas como Restos a Pagar Processados.
Assim sendo, o saldo dos restos a pagar, para o exercício seguinte, apresenta a seguinte composição:
| Demonstrativo de Restos a Pagar | |||
| Tipo | Saldo de Exercícios anteriores | Inscritos no Exercício | Saldo de Restos a Pagar |
| Processados | R$ 28.944,95 | R$ 20.988.060,07 | R$ 21.271.586,49 |
| Não Processados | R$ 1.055.826,88 | R$ 42.745.833,90 | R$ 44.080.440,79 |
| Total | R$ 1.048.771,83 | R$ 63.733.893,97 | R$ 65.352.027,28 |
É importante ressaltar que, no exercício de 2023, foi realizado o cancelamento de R$ 5.550.360,75 (cinco milhões quinhentos e cinquenta mil trezentos e sessenta reais e setenta e cinco centavos), sendo R$ 1.518.931,16 (um milhão quinhentos e dezoito mil novecentos e trinta e um reais e dezesseis centavos), de Restos a Pagar Processados, e R$ 3.981.429,59 (três milhões novecentos e oitenta e um mil quatrocentos e vinte e nove reais e cinquenta e nove centavos) de Restos a Pagar Não Processados, conforme o que estabelece no, §1º e §2º, do Art. 7º do Decreto Municipal nº 70, de 03 de Novembro de 2023.
Ø Resultado da Execução Orçamentária
O Resultado Orçamentário demonstra o valor atingido pela administração pública na gestão orçamentária dos recursos. O resultado orçamentário é obtido através da diferença entre as Receitas Orçamentárias deduzidas das Despesas Orçamentárias. Se o resultado for positivo, temos Superávit. Caso o resultado seja negativo, então se caracteriza o Déficit Orçamentário.
Para apuração do Resultado Orçamentário foram considerados os valores da receita efetivamente arrecadados pela Prefeitura de Várzea Grande, bem como os valores da despesa empenhada até 31 de dezembro de 2023, conforme detalhados na tabela seguinte:
| Resultado da Execução Orçamentária | |
| Receita Arrecada no Exercício | R$ 1.138.990.658,65 |
| Despesa Empenhada no Exercício | R$ 1.151.305.886,56 |
| Déficit / Superávit Orçamentário | R$ 12.315.227,91 |
Esse resultado indica que a receita arrecadada foi menor do que a despesa empenhada – houve um Déficit de R$ 12.315.227,91 (doze milhões trezentos e quinze mil duzentos e vinte e sete reais e noventa e um centavos), na execução orçamentária.
4.1 - BALANÇO FINANCEIRO
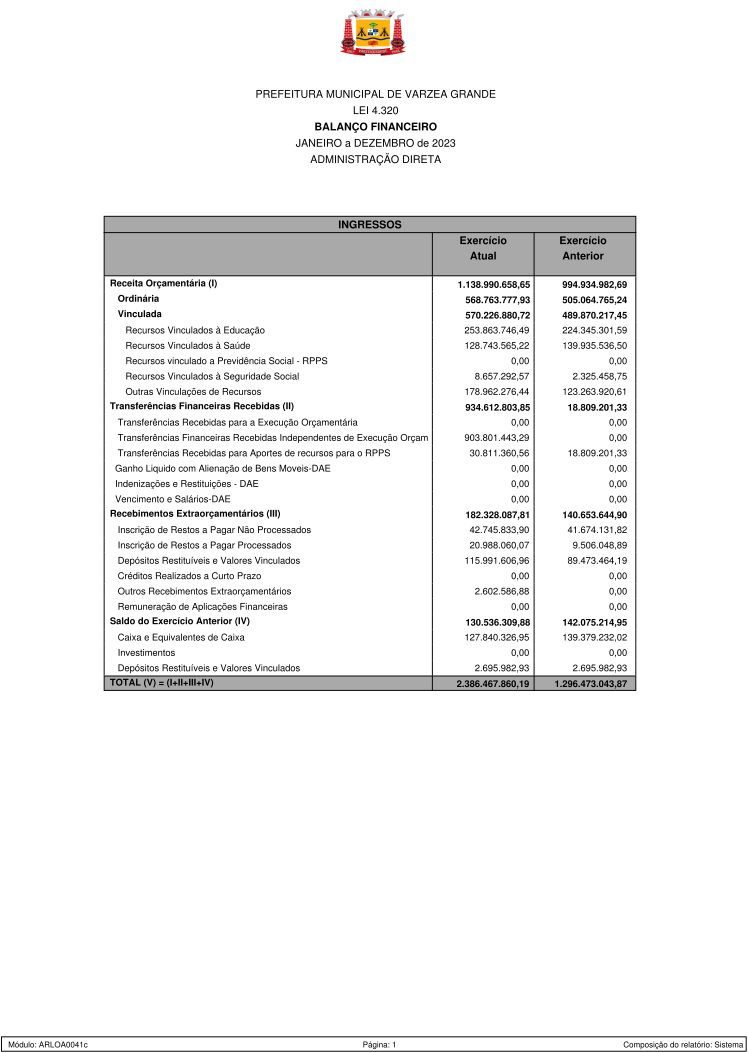
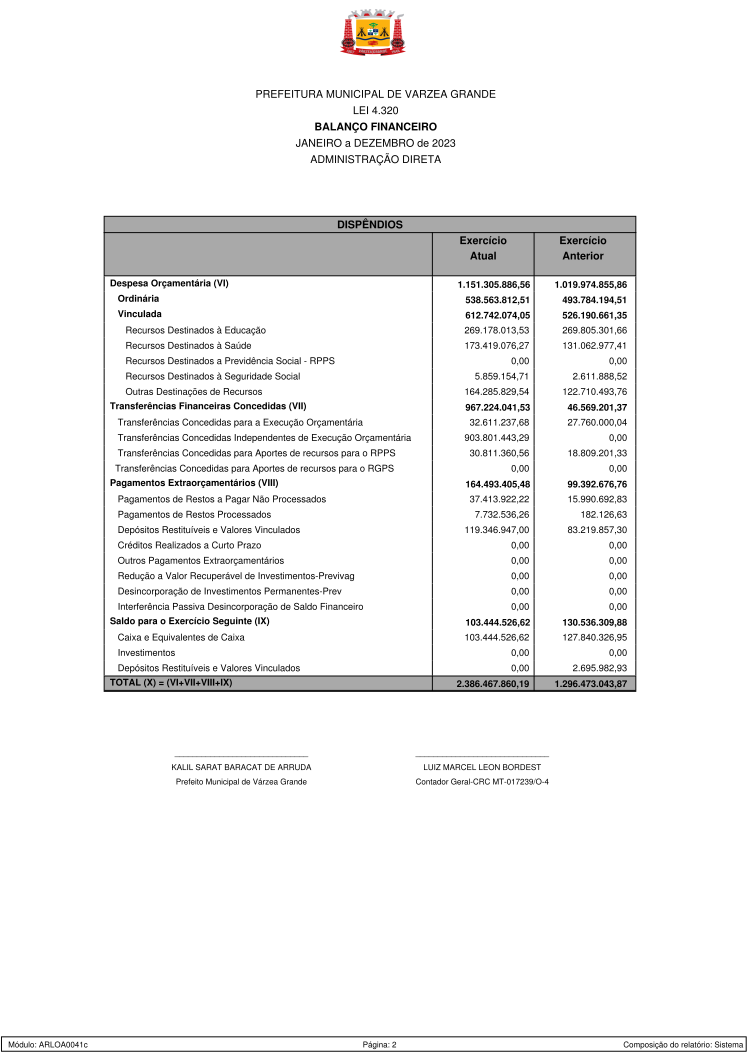
O Balanço Financeiro demonstra a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie proveniente do exercício anterior, e os que se transferem para o exercício seguinte. É um quadro com duas seções: os Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie para o exercício seguinte na coluna dos dispêndios. Foi elaborado de acordo com a estrutura definida no item 03 do MCASP.
As Receitas Orçamentárias têm a seguinte composição:
Observa-se no Balanço Financeiro, que houve uma evolução significativa na Receita da Prefeitura de Várzea Grande, variação essa que se deu pelo esforço da Gestão na arrecadação dos recursos próprios, bem como de recursos federais e estaduais advindos para aplicação em ações emergenciais no município.
Ø Recebimentos Extraorçamentários
Compreendem os ingressos não previstos no orçamento, tais como as inscrições de Restos a Pagar no exercício, bem como, ingressos de recursos relativos a consignações em folha de pagamento, cauções, dentre outros.
As Despesas Orçamentárias tem a seguinte composição:
Ø Transferências Financeiras
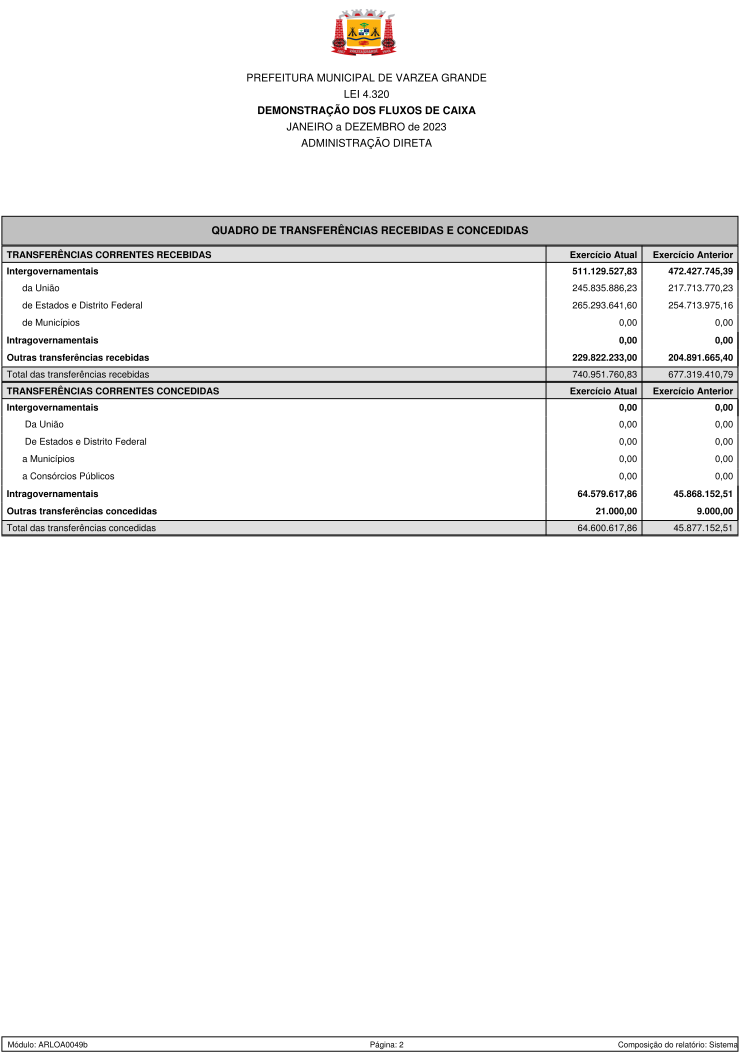
Compreendendo as movimentações de recursos financeiros entre órgãos e entidades da administração direta, as Transferências Financeiras Concedidas foram realizadas entre a Prefeitura Municipal e a Câmara Municipal de Várzea Grande, correspondendo a um total de R$ 32.611.237,68 (trinta e dois milhões seiscentos e onze mil duzentos e trinta e sete reais e sessenta e oito centavos), para cobertura das despesas inerentes a atividades executadas por esta.
Ø Pagamentos Extraorçamentários
Compreendem os pagamentos que não precisam se submeter ao processo de execução orçamentária, ou seja, obrigações que representaram ingressos extraorçamentários. (Exemplo: devolução de depósitos), restos a pagar inscritos em exercícios anteriores e pagos no exercício, bem como, pagamentos relativos a consignações em folha de pagamento, dentre outros.
4.3 - BALANÇO PATRIMONIAL
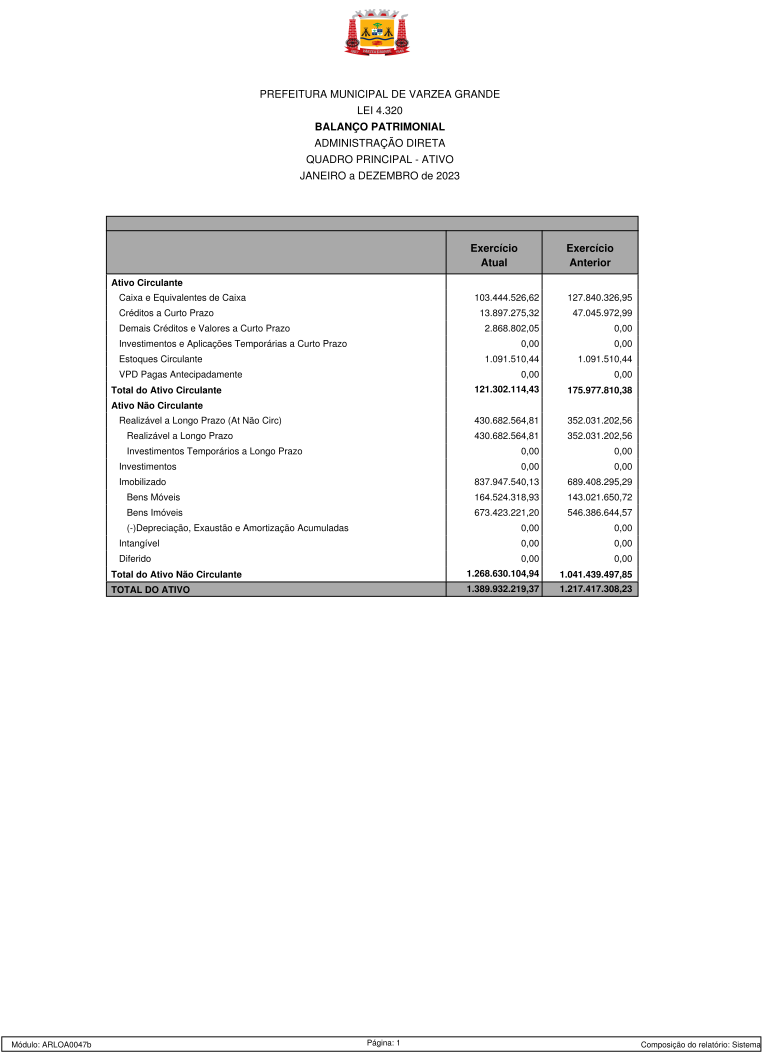
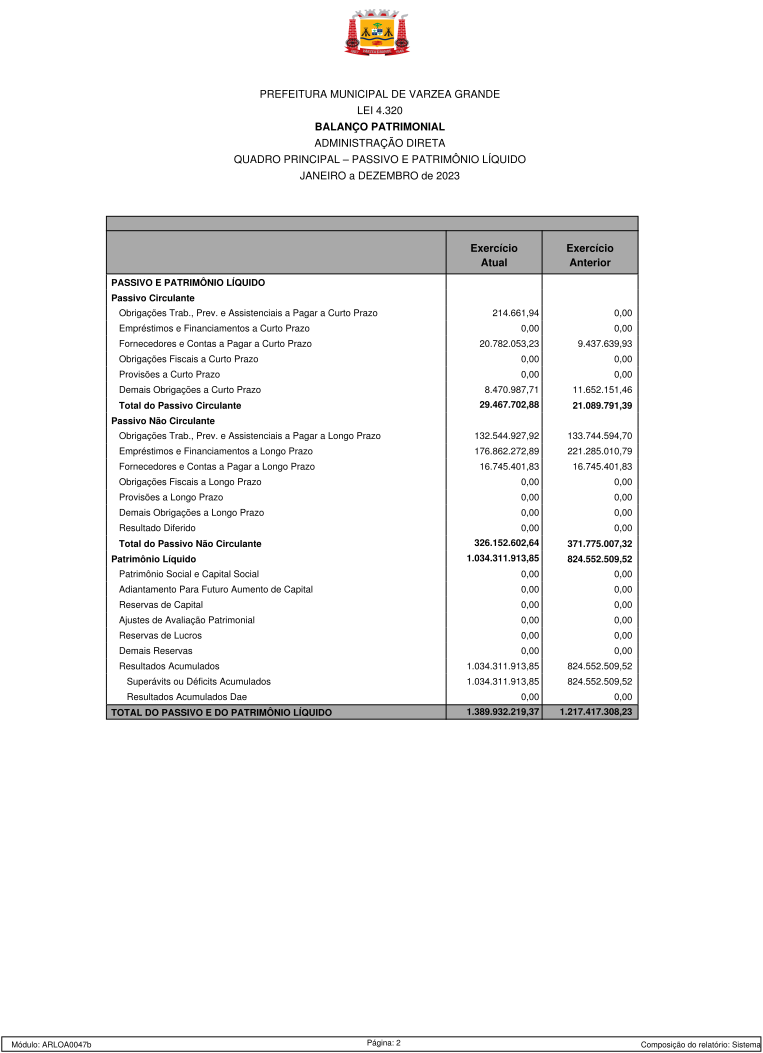
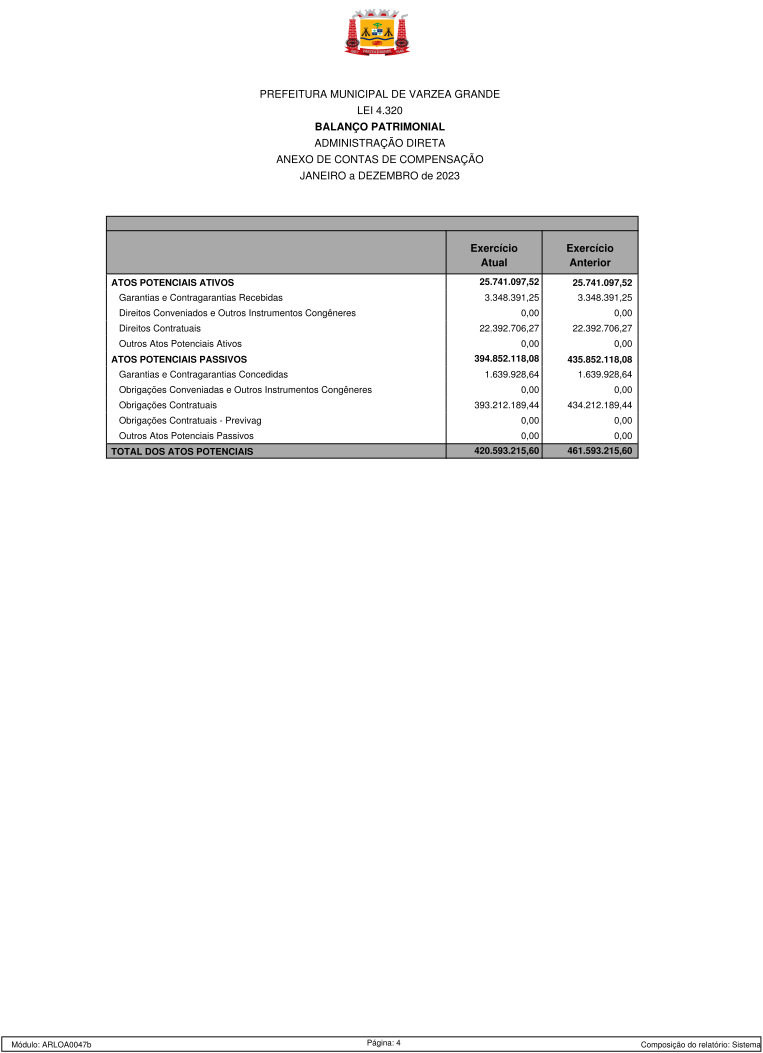
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). Seus ativos e passivos são conceituados e segregados em circulante e não circulante, conforme critérios estabelecidos. Tem sido elaborado de acordo com a estrutura definida no item 4 do MCASP.
Ativo Circulante
Foram inscritos os ativos realizáveis até doze meses após a data das demonstrações contábeis, assim divididos: caixa e equivalentes de caixa, créditos a curto prazo, demais créditos e valores a curto prazo, investimentos e aplicações temporárias a curto prazo, estoques, variações patrimoniais diminutivas pagas antecipadamente.
Ø Caixa e Equivalentes de Caixa
São representados por disponibilidade em moeda nacional, depositadas em instituições financeiras integrantes do sistema bancário brasileiro, na seguinte composição:
| Disponibilidade Financeira por Instituição | ||
| Instituição | Em R$ | Em % |
| Banco do Brasil | R$ 51.115.661,64 | 49,41 |
| Caixa Econômica Federal | R$ 52.264.451,73 | 50,52 |
| Sicoob | R$ 61.966,19 | 0,06 |
| Santander | R$ 2.447,06 | 0,01 |
| Total | R$ 103.444.526,62 | 100% |
Cabe salientar que não existem disponibilidades financeiras depositados em cofres do ente.
Em observância ao art. 164, § 3º, da Constituição Federal da República, as disponibilidades de caixa do município de Várzea Grande, são todas mantidas em instituições oficiais (Banco do Brasil e Caixa Econômica Federal), existindo apenas valores em contas movimentos nos Bancos Santander e Sicoob, cujas contas se encontram respectivamente, em fase de encerramento, ou estão em aplicação, ainda não transferidas às agências oficiais.
Na separação por fonte de recursos, as disponibilidades financeiras têm a seguinte composição:
Ø Créditos a Curto Prazo
Os valores apresentados em Créditos a Curto Prazo, compreendem os saldos líquidos a receber, ou seja, créditos tributários, inscritas em dívida ativa, realizáveis em até 12 meses.
Ativo Não Circulante
Foram inscritos os ativos realizáveis após doze meses seguintes à data de publicação das demonstrações contábeis, sendo composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
Ø Imobilizado
Registrando os bens corpóreos destinados a manutenção das atividades da entidade ou exercidos com essa finalidade, o referido grupo obteve a seguinte movimentação no exercício de 2023:
| Saldo Anterior | Incorporações | Desincorporações | Saldo Atual | |
| Móveis | R$ 143.021.650,72 | R$ 25.760.528,46 | R$ 4.257.860,25 | R$ 164.524.318,93 |
| Imóveis | R$ 546.386.644,57 | R$ 127.107.454,34 | R$70.877,71 | R$ 673.423.221,20 |
| Total | R$ 689.408.295,29 | R$ 152.867.982,80 | R$ 4.328.737,96 | R$ 837.947.540,13 |
No que se refere ao registro saldo de bens móveis e imóveis, tem-se a informar que o sistema contábil faz o registro automático de todas as entradas de bens pelo lançamento ocorrido no registro das notas fiscais no momento da execução da liquidação. Com isso todos os bens móveis adquiridos, foram devidamente registrados pelos lançamentos contábeis realizados, de acordo com seu registro pelo valor original, incorporando um total de R$ 25.760.528,46 (vinte e cinco milhões setecentos e sessenta mil quinhentos e vinte e oito reais e quarenta e seis centavos).
Quanto ao saldo de bens imóveis registrados, tem-se a informar que o total de R$ 127.107.454,34 (cento e vinte e sete milhões cento e sete mil quatrocentos e cinquenta e quatro reais e trinta e quatro centavos), em sua maioria, deve-se ao registro da execução das obras no município, de acordo com o registro das notas fiscais no momento da liquidação, pelo seu valor original de execução.
Vale destacar, que o setor de patrimônio não encaminhou a este setor a composição dos bens patrimoniais registrados independentemente da execução orçamentária, com isso pode haver divergências nos saldos apresentados.
Passivo Circulante
Foram inscritas as obrigações conhecidas e estimadas que atendessem aos seguintes critérios: com prazos estabelecidos ou esperados dentro do ciclo operacional da entidade, com prazos esperados até doze meses após a data das demonstrações contábeis, sendo: obrigações trabalhistas Previdenciárias e Assistenciais a Pagar a Curto Prazo, Empréstimos e Financiamentos a Curto Prazo, Fornecedores e Contas a Pagar a Curto Prazo, Obrigações Fiscais a Curto Prazo, Demais Obrigações a Curto Prazo , Provisões a Curto Prazo.
Passivo Não Circulante
Foram inscritas as obrigações conhecidas e estimadas que não atenderam a nenhum dos critérios para serem classificadas no passivo circulante, sendo: Obrigações Trabalhistas, Previdenciárias e Assistenciais a Pagar a Longo prazo, Empréstimos e Financiamentos a Longo Prazo, Fornecedores a Longo Prazo, Obrigações Fiscais a Longo Prazo, Demais Obrigações a Longo Prazo, Provisões a Longo Prazo, Resultado Diferido.
Patrimônio Líquido
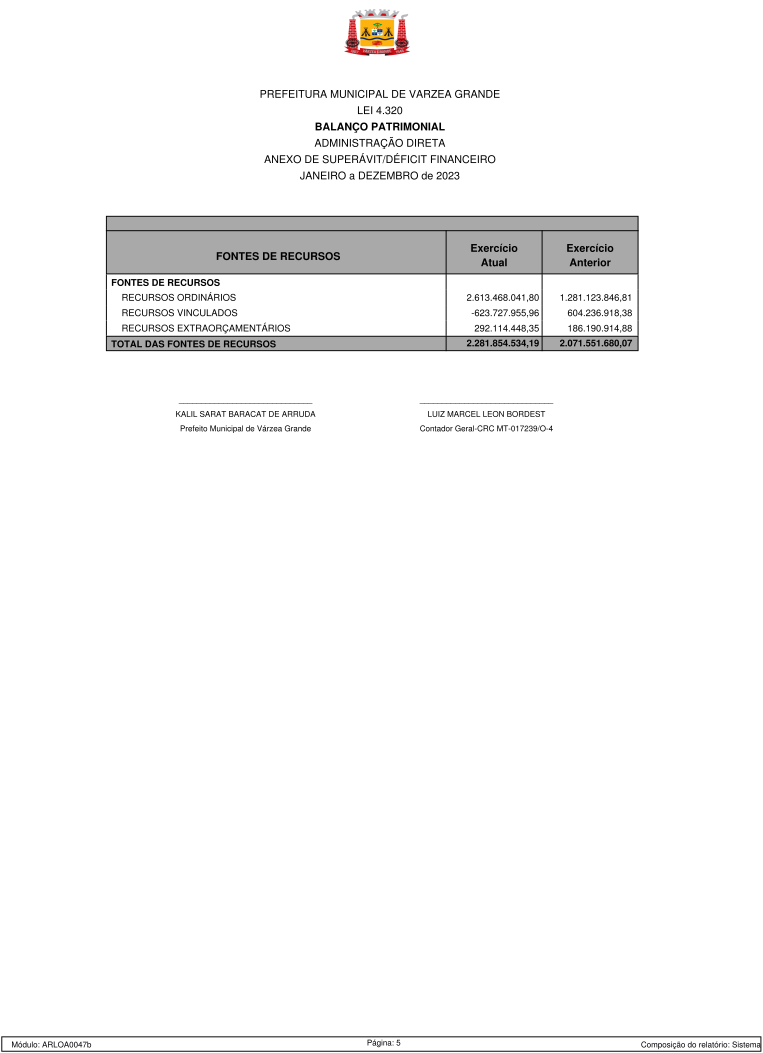
Compreende o valor residual dos ativos depois de deduzidos todos os passivos. Quando o valor do passivo for maior que o valor do ativo, o resultado é denominado Passivo a Descoberto, e quando o valor do ativo for maior que o valor do passivo, o resultado é denominado Ativo Real Líquido.
Em 2023, a Prefeitura Municipal de Várzea Grande apurou um Ativo Real Líquido no valor de R$1.034.311.913,85 (um bilhão trinta e quatro milhões trezentos e onze mil novecentos e treze reais e oitenta e cinco centavos).
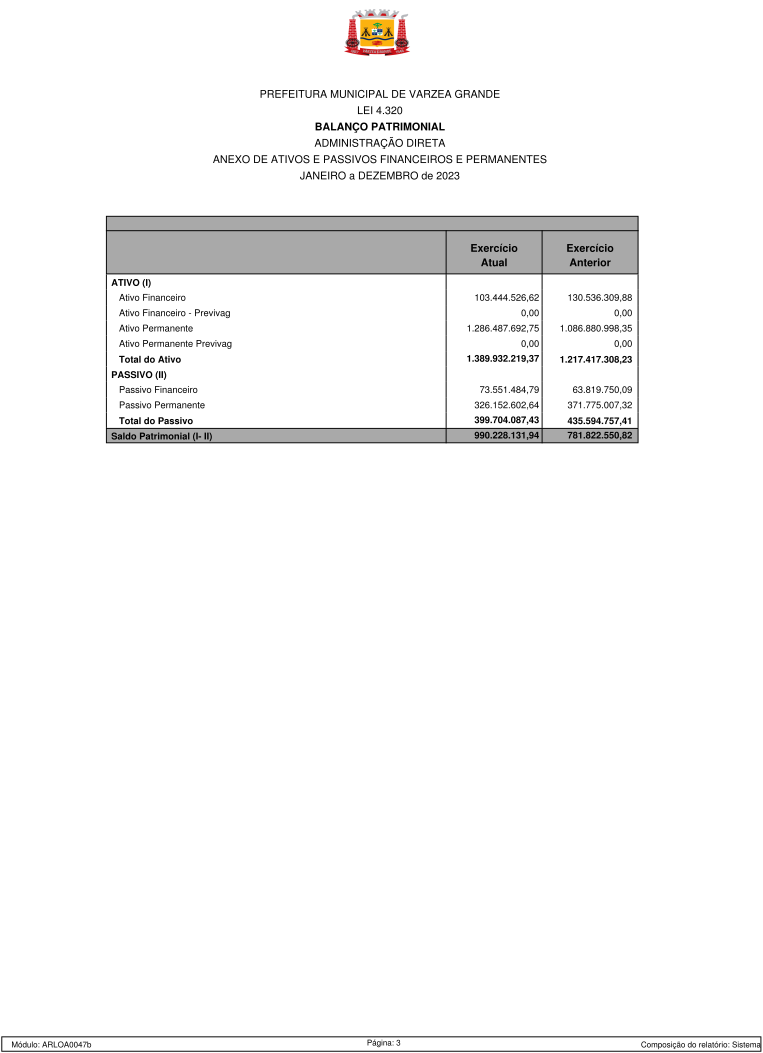
Ativo Financeiro
Compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários, que contenham atributo (F).
Ativo Permanente
Compreende os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa, que contenham atributo (P).
Passivo Financeiro
Compreende as dívidas fundadas e outros compromissos exigíveis cujo pagamento independa de autorização orçamentária, como os restos a pagar, os serviços da dívida a pagar, os depósitos e os débitos de tesouraria (operações de crédito por antecipação de receita), que contenham atributo (F).
Patrimônio Permanente
Compreende as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate, que contenham atributo (P).
O Saldo Patrimonial no exercício de 2023 foi de R$ 990.228.131,94 (novecentos e noventa milhões duzentos e vinte e oito mil cento e trinta e um reais e noventa e quatro centavos).
4.4 – DEMONSTRAÇÕES DAS VARIAÇÕES PATRIMONIAIS
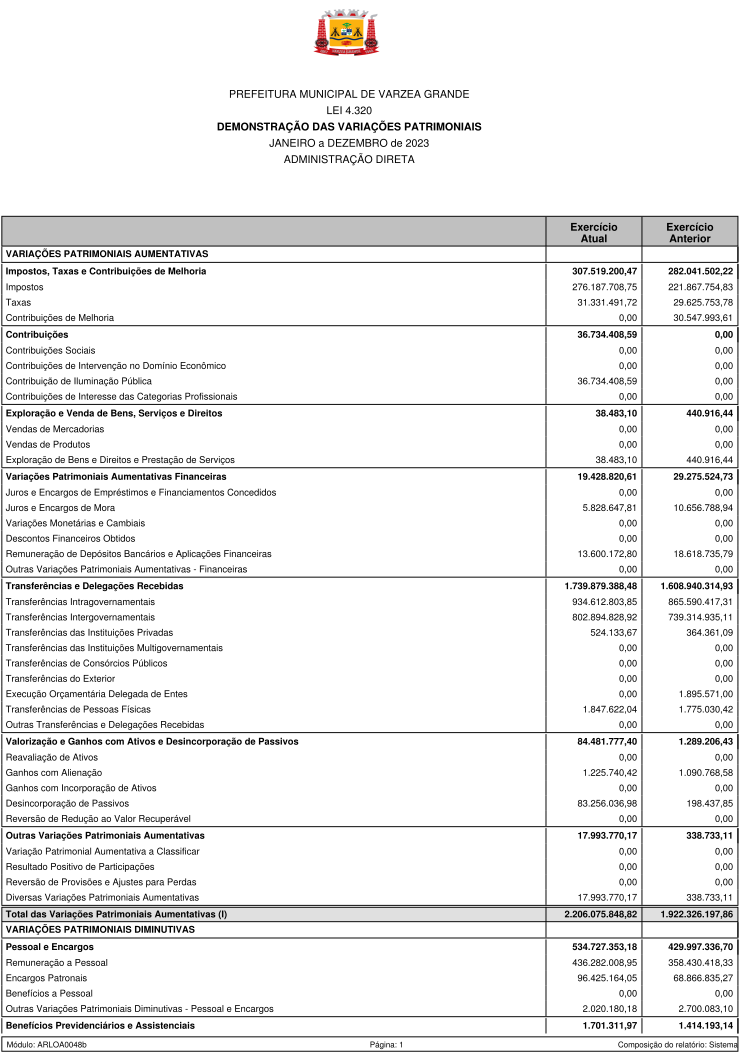
O Demonstrativo evidenciará as alterações verificadas no patrimônio da entidade, resultantes ou independente da execução orçamentária, e indicará o resultado patrimonial do exercício, que será apurado pelo confronto entre as variações patrimoniais aumentativas e diminutivas. Foi elaborado de acordo com a estrutura definida no item 05 do MCASP.
Variações Patrimoniais Quantitativas Aumentativas
A seguir, algumas considerações sobre a composição das Variações Patrimoniais Aumentativas, sendo:
Ø Impostos, Taxas e Contribuições de Melhoria: Compreende toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada;
Ø Exploração e Venda de Bens, Serviços e Direitos: Compreende as variações patrimoniais auferidas com a venda de bens, serviços e direitos, que resultem em aumento do patrimônio líquido, independentemente de ingresso, incluindo-se a venda bruta e deduzindo-se as devoluções, abatimentos e descontos comerciais concedidos.
Ø Variações Patrimoniais Aumentativas Financeiras: Representa o somatório das variações patrimoniais aumentativas com operações financeiras;
Ø Transferências e Delegações Recebidas: Compreende o somatório das variações patrimoniais aumentativas com transferências intergovernamentais, transferências intragovernamentais, transferências de instituições multigovernamentais;
Ø Valorização e Ganhos com Ativos: Compreende a variação patrimonial aumentativa com reavaliação e ganhos de ativos;
Ø Outras Variações Patrimoniais Aumentativas: Compreende o somatório das demais variações patrimoniais aumentativas não incluídas nos grupos anteriores.
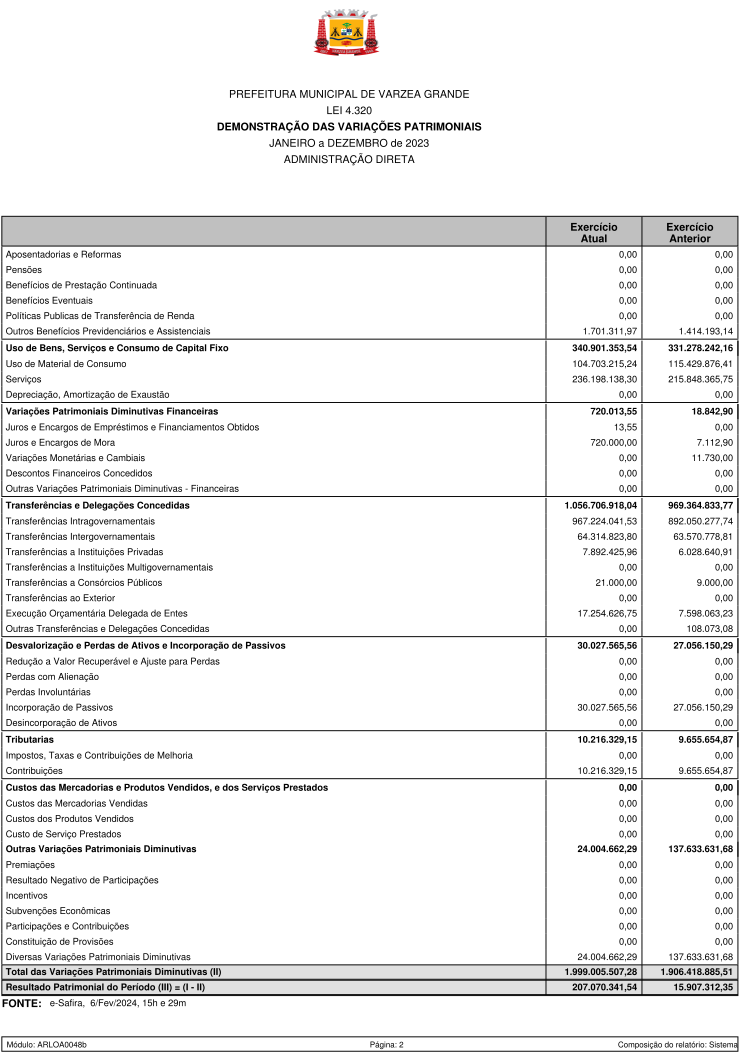
Variações Patrimoniais Quantitativas Diminutivas
A seguir, algumas considerações sobre a composição das Variações Patrimoniais Diminutivas, sendo:
Ø Pessoal e Encargos: além dos registros das despesas executadas com a remuneração do pessoal ativo da entidade e os encargos patronais, neste grupo temos o registro patrimonial das obrigações com provisão de 13° salário e férias, e seus respectivos encargos patronais, que são registrados mensalmente mediante informações encaminhadas pelo setor de pessoal;
Ø Uso de Bens, Serviços e Consumo de Capital Fixo: Representa o somatório das variações patrimoniais diminutivas com manutenção e operação do ente público. Compreende: diárias, material de consumo, depreciação, amortização etc.;
Ø Variações Patrimoniais Diminutivas Financeiras: Compreende as variações patrimoniais diminutivas com operações financeiras, tais como: juros incorridos, descontos concedidos, comissões, despesas bancárias e correções monetárias;
Ø Transferências e Delegações Concedidas: Compreendem o somatório das variações patrimoniais diminutivas com transferências intragovernamentais (câmara municipal), instituições privadas sem fins lucrativos;
Ø Desvalorização e Perdas de Ativos: Compreendem a variação patrimonial diminutiva com desvalorização e perdas de ativos, com redução a valor recuperável, perdas com alienação e perdas involuntárias.
Ø Tributárias: Compreendem as variações patrimoniais diminutivas relativas ao pagamento de despesa com o PASEP;
Ø Outras Variações Patrimoniais Diminutivas: Compreende o somatório das variações patrimoniais diminutivas não incluídas nos grupos anteriores.
O Resultado das Variações Patrimoniais, da Prefeitura de Várzea Grande, apresentou em 2023 um saldo positivo num total de R$ 207.070.341,54 (duzentos e sete milhões setenta mil trezentos e quarenta e um reais e cinquenta e quatro centavos).
4.5 – DEMONSTRAÇÃO DO FLUXO DE CAIXA
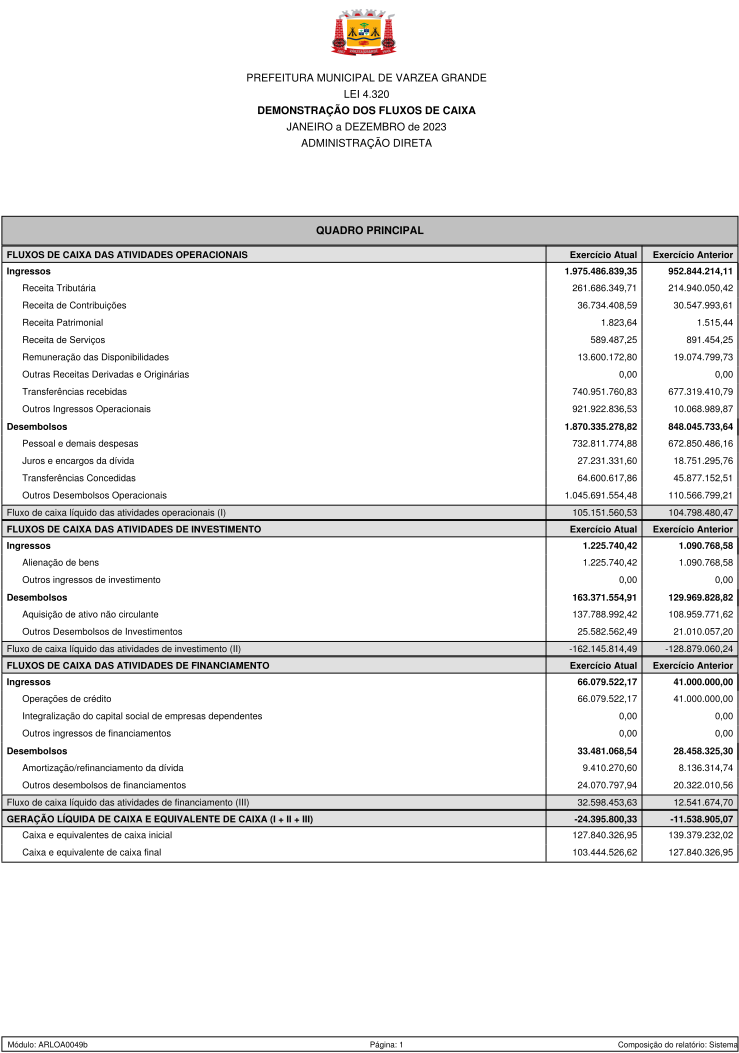
A DFC foi elaborada pelo método direto e evidenciam as alterações de caixa e equivalentes de caixa verificadas no exercício de referência, classificadas nos seguintes fluxos, de acordo com as atividades da entidade: operacionais, de investimento e de financiamento. A soma dos três fluxos deverá corresponder à diferença entre os saldos iniciais e finais de Caixa e Equivalentes de Caixa do exercício de referência. Foi elaborado de acordo com a estrutura definida no item 06 do MCASP.
Fluxo de Caixa das Atividades Operacionais
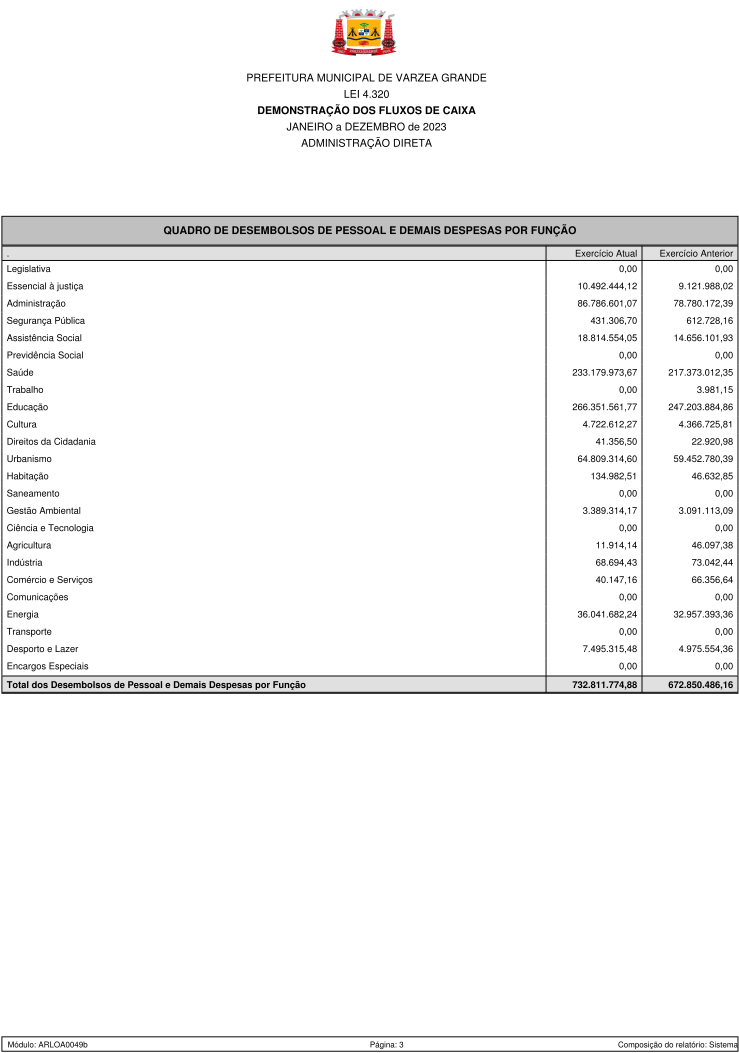
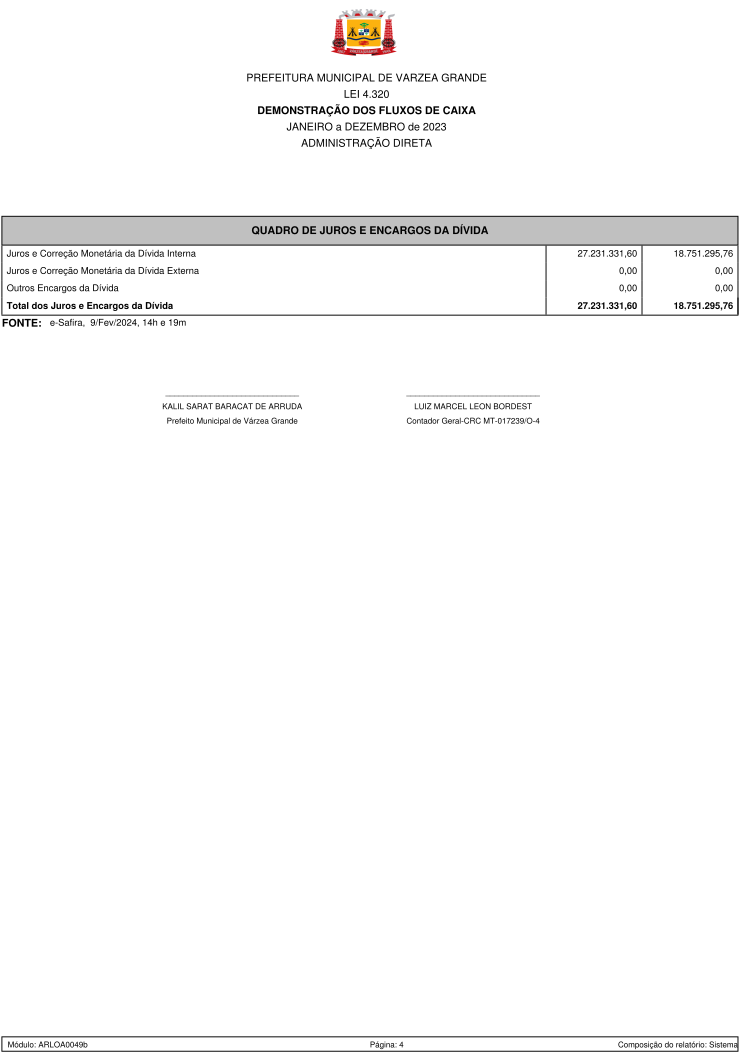
Os Ingressos representam à arrecadação de receitas correntes pela entidade, bem como as transferências de recursos correntes no decorrer do exercício, excluídas as referidas deduções. Os Desembolsos representam as Despesas Orçamentárias pagas no exercício bem como pagamento de restos a pagar de exercícios anteriores. Os repasses de recursos a Câmara Municipal esta incluída na conta de Interferências Financeiras Concedidas. As despesas extra-orçamentárias estão incluídas no item Outros Desembolsos Operacionais;
Fluxo de Caixa das Atividades de Investimento
Compreendem as despesas referentes à aquisição de ativos não circulantes, tais como as Obras e Instalações realizadas, Aquisição de Equipamentos e Material permanente e a Aquisição de terrenos realizados pela entidade;
Fluxo de Caixa das Atividades de Financiamento
As atividades de financiamento compreendem as, Operações de Créditos realizados, as transferências de capital recebidas pela entidade dos governos estadual e federal, bem como o desembolso de despesas com amortização da divida de parcelamentos.
Geração Líquida de Caixa e Equivalentes de Caixa
O resultado da soma das atividades operacionais, de investimento e de financiamento apresentou saldo na ordem de R$ 24.395.800,33 (vinte e quatro milhões trezentos e noventa e cinco mil oitocentos reais e trinta e três centavos), correspondente à diferença entre os saldos iniciais e finais de Caixa e Equivalentes de Caixa do exercício de referência.
5 – DAS DISPOSIÇÕES FINAIS
O presente relatório buscou retratar com clareza e objetividade as informações apresentadas nas demonstrações contábeis, bem como seus resultados do período de Janeiro a Dezembro de 2023, buscando o máximo de transparência aos usuários das informações. A contadoria municipal de Várzea Grande - MT, responsável pela elaboração do presente relatório ficará a disposição, para quaisquer esclarecimentos que se fizerem necessárias.
Várzea Grande – MT, 09 de fevereiro de 2024.
______________________________
Lucinéia dos Santos Ribeiro
Secretária Municipal de Gestão Fazendária
______________________________
Luiz Marcel Leon Bordest
Contador Geral