CONTAS ANUAIS DE GOVERNO 2023
12 de Abril de 2024
E D I T A L D E P U B L I C A Ç Ã O
CONTAS ANUAIS DE GOVERNO – EXERCÍCIO 2023 - BALANÇO CONSOLIDADO
LEVI RIBEIRO, Prefeito Municipal de São José do Rio Claro – MT, no uso das atribuições que lhe são conferidas por Lei e considerando o disposto na Lei Orgânica Municipal, no Art. 209 da Constituição Estadual, no parágrafo 3º do Art. 31 da Constituição Federal e demais Legislações Pertinentes, FAZ SABER, que as Contas Anuais de Governo (Balanço Consolidado), relativo ao Exercício Financeiro de 2023, está à disposição para apreciação dos contribuintes e da população em geral na Sede da Prefeitura e na Câmara Municipal durante o horário de expediente os quais poderão questionar a sua legitimidade na forma da Lei.
São José do Rio Claro – MT, 11 de Abril de 2024.
Levi Ribeiro
Prefeito Municipal
NOTAS EXPLICATIVAS DAS DEMONSTRAÇÕES CONTÁBEIS
CONTAS ANUAIS DE GOVERNO 2023
A Prefeitura Municipal de São José do Rio Claro, pessoa jurídica de direito público inscrita no CNPJ sob nº 15.024.037/0001-37 com sede administrativa na Rua Paraíba nº 55 - São José do Rio Claro – Estado de Mato Grosso, apresenta as notas explicativas às Demonstrações Contábeis elaboradas em consonância com os dispositivos da Lei nº 4.320 de 17 de março de 1964.
A Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os princípios de contabilidade e as normas contábeis direcionadas ao controle patrimonial das entidades do setor público. Tem como objetivo fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público, em apoio ao processo de tomada de decisão, à adequada prestação de contas e ao necessário suporte para a instrumentalização do controle social.
As demonstrações contábeis abrangidas por essas notas explicativas são: Balanço Orçamentário, Balanço Financeiro, Balanço Patrimonial, Demonstrativo das Variações Patrimoniais, Demonstrativo da Dívida Fundada (Anexos 12 ao 16 da Lei 4.320/64) e Demonstrativo do Fluxo de Caixa.
A Prefeitura do Município de São José do Rio Claro vem implementando de forma gradual as novas regras e procedimentos às disposições e alterações da Secretaria do Tesouro Nacional realizando gradualmente o processo de convergência aos padrões internacionais de contabilidade pública por meio da edição dos Manuais de Contabilidade Aplicada ao Setor Público – MCASP.
Os Balanços Públicos foram elaborados a partir da escrituração contábil por meio de Classes de
Contas de natureza patrimonial, orçamentária e de controle/compensação, visando evidenciar os fatos ligados à administração orçamentária, financeira e patrimonial, em conformidade com a Lei Federal nº 4.320/64 e aos Princípios Fundamentais de Contabilidade.
ENTIDADES CONSOLIDADAS
1. Prefeitura Municipal
2. Câmara Municipal
3. Previdência Municipal
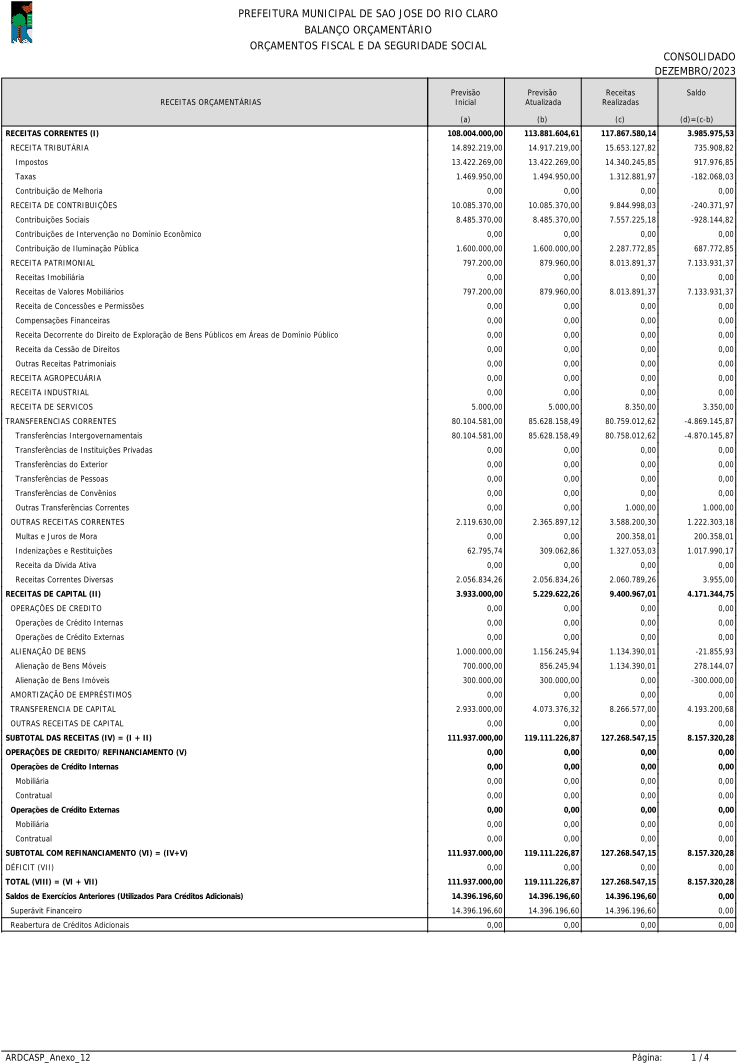
DCASP ORÇAMENTÁRIO – ANEXO 12
O Balanço Orçamentário previsto no art. 102 e no anexo 12 da Lei Federal nº 4.320/64 apresenta as receitas previstas e as despesas fixadas no orçamento em confronto com as receitas arrecadadas e as
Despesas executadas, respectivamente. A partir deste confronto das receitas arrecadadas com as previstas é possível avaliar o desempenho da arrecadação no exercício em questão.
NOTAS EXPLICATIVAS:
1. A Receita Arrecadada consolidada no exercício totalizou o montante de R$ 127.268.547,15 ou seja, 13,69% à maior do montante Estimado para o Exercício (previsto de R$ 111.937.000,00);
a) O resultado da Arrecadação demonstra que houve um Excesso de Arrecadação, no montante de R$ 15.331.547,15;
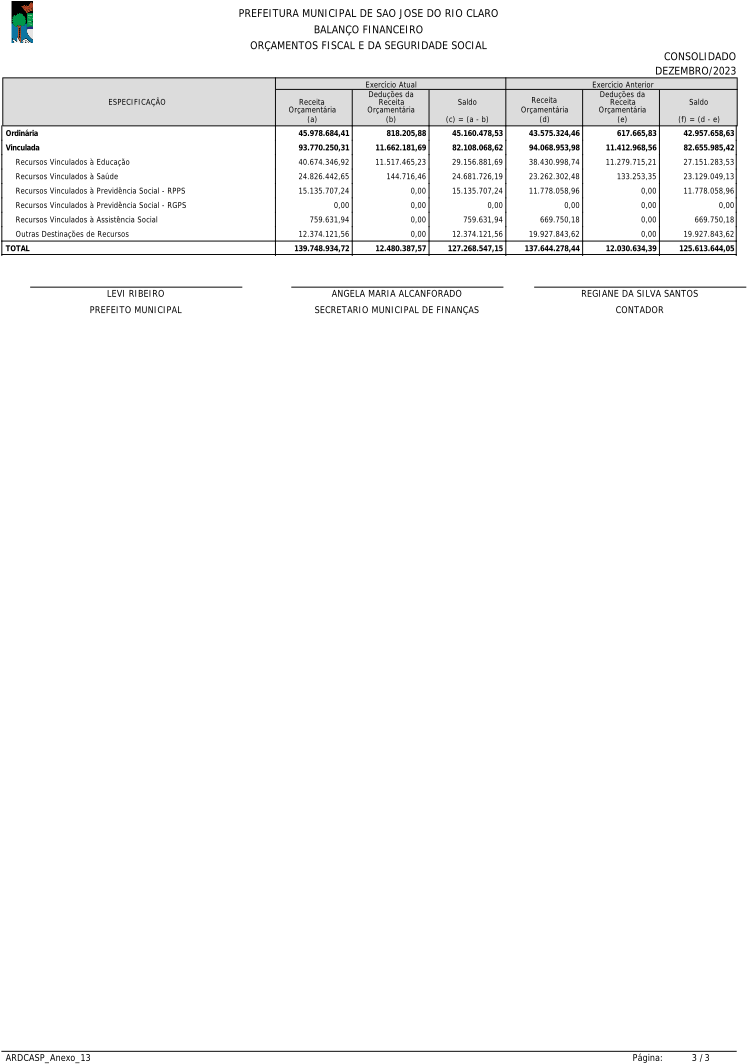
c) As Receitas vinculadas ao RPPS, arrecadadas através da Previdência Municipal totalizaram o montante de R$ 15.135.707,24.
Em conformidade com Anexo 10 da Lei 4.320/64 – Comparativo da Receita Orçada com a Arrecadada.
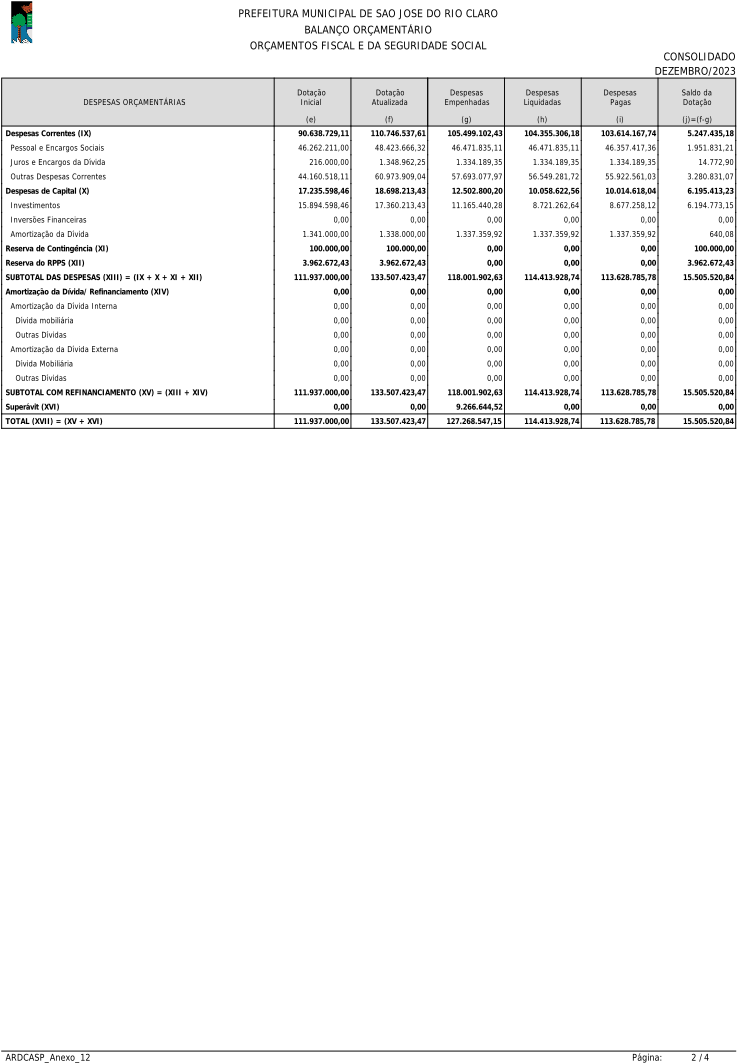
2. A Despesa Consolidada Fixada Inicial foi de R$ 111.937.000,00. A Despesa Atualizada, considerando os Créditos Adicionais Abertos no Exercício, foi de R$ 133.507.423,47, enquanto que a Despesa Empenhada Consolidada foi de R$ 127.268.547,15, considerando um Superávit Orçamentário de R$9.266.644,52, representando uma Economia Orçamentária de R$ 15.505.520,84, CONFORME ANEXO 12.
a)Os empenhos do RPPS, realizados pela PREVIMUNI, totalizaram o montante de R$
6.099.714,75. O Superávit Orçamentário no RPPS foi de R$ 9.035.992,49.
2.1 - Créditos Adicionais: R$ 14.396.196,60 (Superávit Financeiro) + R$ 7.174.226,87 (Excesso de Arrecadação);
3. Resultado Orçamentário consolidado:
O Superávit Orçamentário demonstrado no Balanço Consolidado foi apurado no valor de R$ 9.266.644,52 representa a diferença entre a Receita Arrecadada em 2023 e a Despesa Empenhada no mesmo exercício, considerando despesas empenhadas com superávit do exercício anterior no valor de R$ 28.267.309,12.
Ao considerar a abertura de Créditos Adicionais por Superávit Financeiro de Exercício Anterior, obteve-se um resultado orçamentário ajustado (Superavitário) de R$ 14.396.196,60;
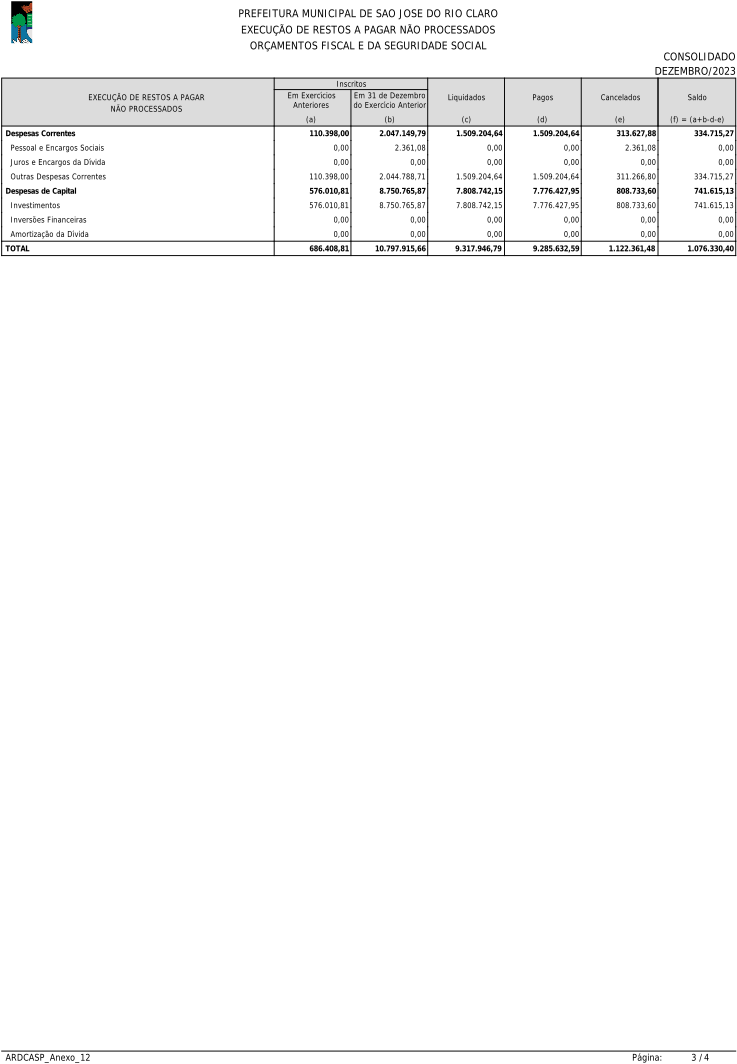
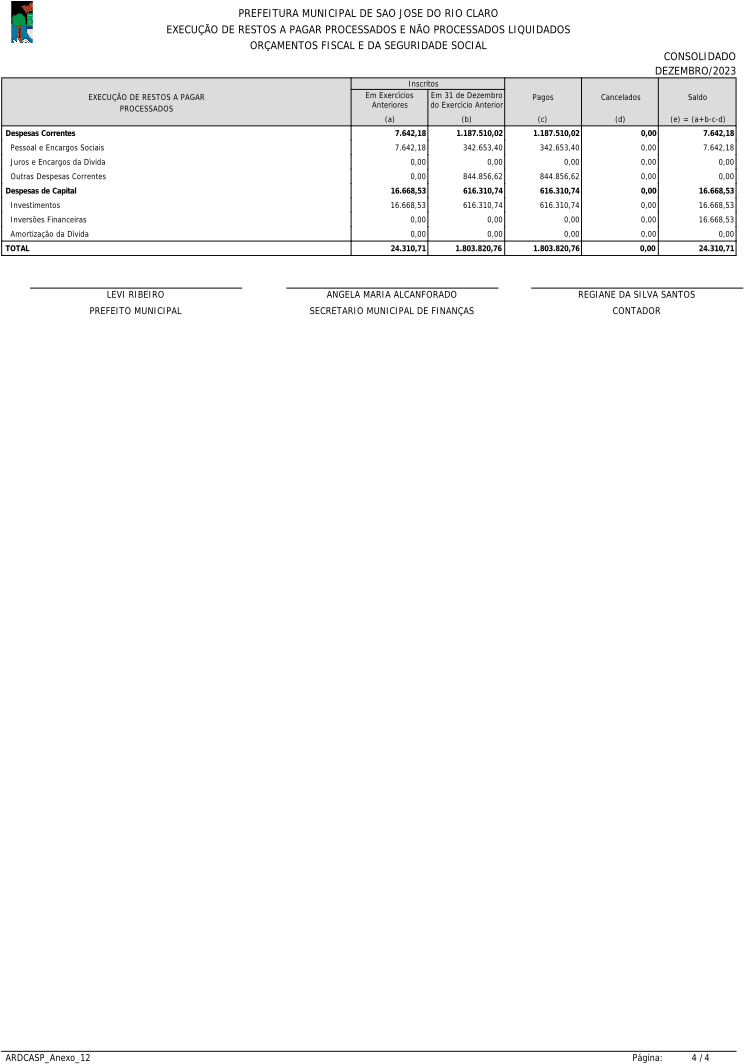
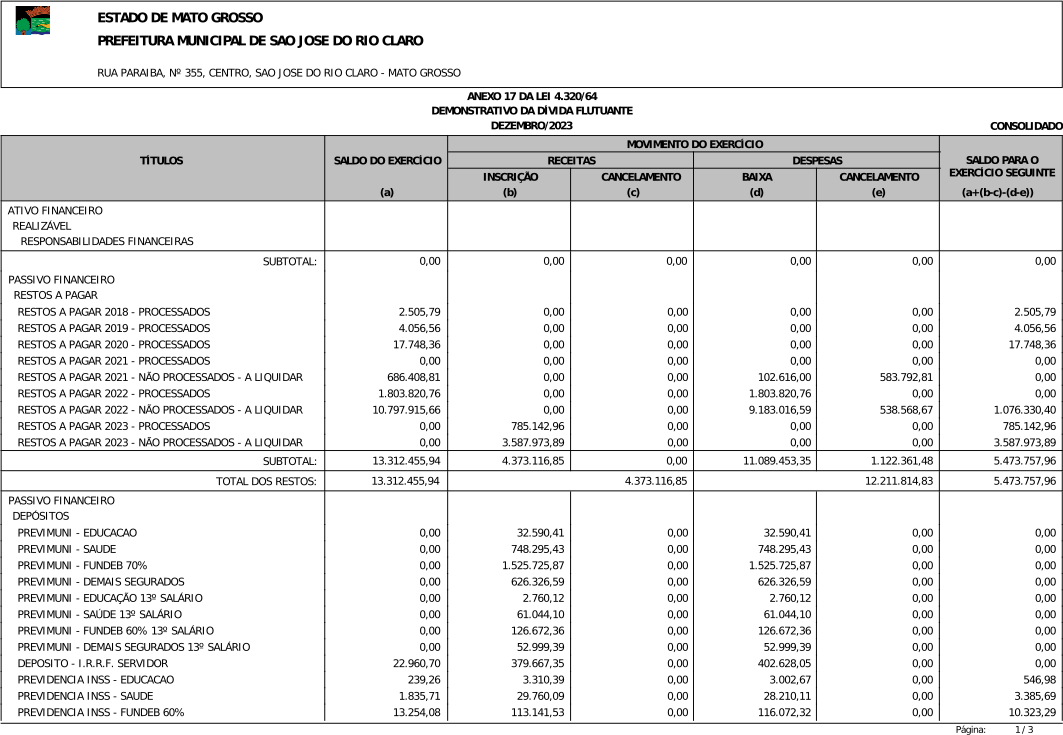
4. Anexo dos Restos a Pagar: demonstra a movimentação dos Restos a Pagar Processados e
Não Processados;
a) Restos a Pagar Não Processados = ao longo do exercício, foram liquidados R$ 9.317.946,79, pagos o montante de R$ 9.285.632,59; sendo que o saldo dos RP Não Processados cancelados foi de R$ 77.608,35, restando ainda um valor à liquidar de R$ 1.076.330,40;
b) Restos a Pagar Processados = ao longo do exercício, foram pagos R$ 1.803.820,76 e o saldo de RP Processados à pagar de Exercícios Anteriores foi de R$ 24.310,71;
Os valores acima apresentados compreendem os dados da Demonstrações Contábeis, no que tange a previsão e execução das despesas orçamentárias e também observados os detalhamentos estabelecidos pelo Tribunal do Estado.
DCASP FINANCEIRO – ANEXO 13
O Balanço Financeiro está previsto no art. 103 e no anexo 13 da Lei Federal nº 4.320/64 e
demonstra as receitas e as despesas orçamentárias, as transferências financeiras recebidas e as concedidas, os recebimentos e os pagamentos de natureza extraorçamentária, os Restos a Pagar inscritos do exercício e os pagos de exercícios anteriores e a consequente movimentação do saldo em espécie, representado pela conta contábil Caixa e Equivalentes de Caixa em Moeda Nacional.
O Balanço Financeiro tem como objetivo predominante preparar os indicadores que servirão de suporte para a avaliação da gestão financeira. Tal demonstrativo parte do saldo final em espécie do exercício anterior e demonstra a entrada e saída de recursos financeiros do exercício atual e suas equivalências, até chegar no saldo final disponível no grupo de contas representado pela conta Caixa e Equivalentes de Caixa no encerramento do exercício de 2023.
NOTAS EXPLICATIVAS:
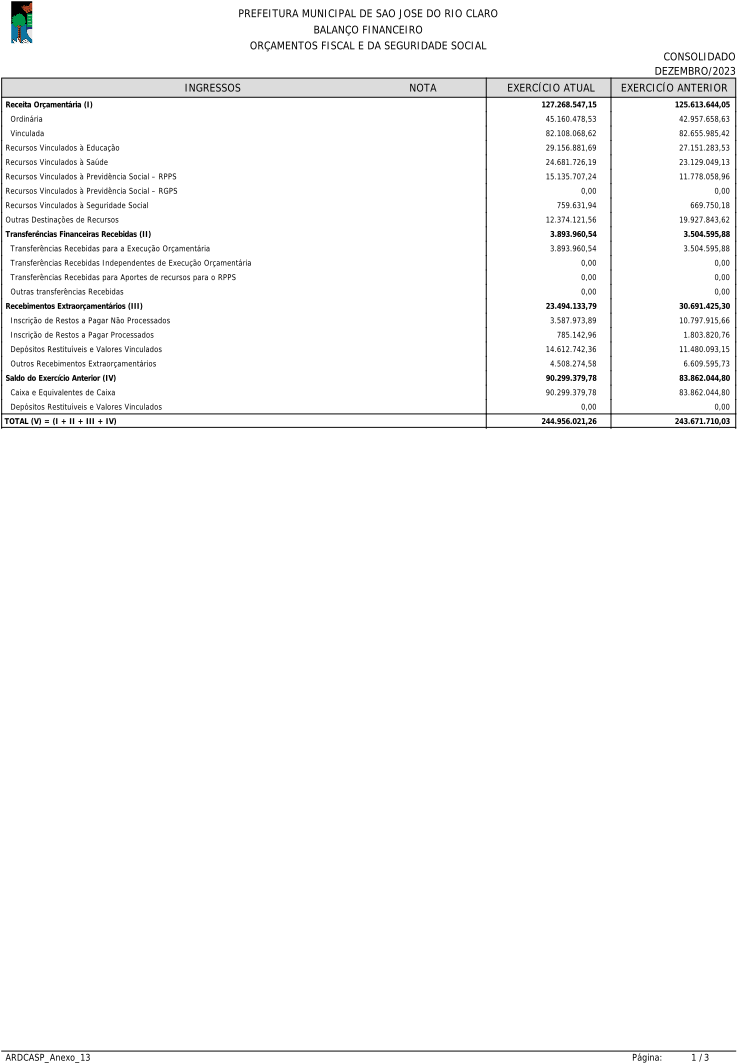
1. INGRESSOS:1.1 Receitas Orçamentárias: representa o montante da Receita Arrecadada no Exercício, totalizando o montante de R$ 127.268.547,15, com detalhamento dos principais grupos de Fontes e Destinação de Recursos;
1.2 Transferências Financeiras Recebidas: representa a somatória de duodécimo recebido pelo legislativo municipal de R$ 3.645.500,00 e as devoluções de duodécimo, totalizando o montante de R$ 248.460,54;
1.3 Recebimentos Extraorçamentários: Recursos Financeiros de caráter Temporário, totalizou em R$ 23.494.133,79, representa os ingressos que independem de orçamento, sendo a Inscrição dos Restos a Pagar processados e não processados do Exercício 2023, R$ 4.373.116,85, as entradas de Retenções, Consignações, Depósitos Restituíveis e Valores Vinculados somam R$ 19.121.016,94;
1.4 Saldo do Exercício Anterior: demonstra as disponibilidades financeiras do exercício anterior, transferidas para o exercício atual; são somadas as disponibilidades financeiras em bancos, os saldos das contas do realizável financeiro e os saldos de Investimentos do RPPS, totalizando o montante de R$ 90.299.379,78;
2.DISPÊNDIOS:
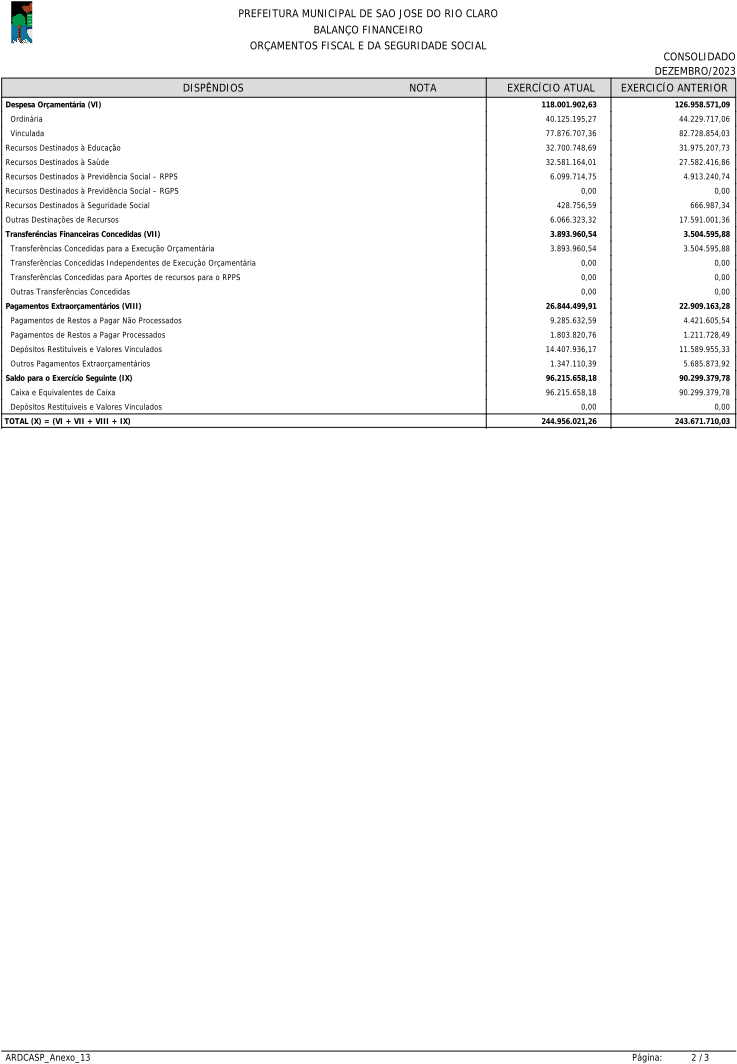
2.1 Despesa Orçamentária: representa o montante da Despesa Empenhada consolidada do exercício, totalizando R$ 118.001.902,63, com detalhamento por Fontes e Destinação de Recursos;
2.2 Transferências Financeiras Concedidas: representa a somatória de duodécimo concedido ao legislativo municipal e devoluções ocorridas, totalizando o montante de R$ 3.645.500,00;
2.3 Pagamentos Extraorçamentários: demonstra os dispêndios financeiros que independem de orçamento, representados pelos Pagamentos de Restos a Pagar Processados e não Processados R$ 11.089.453,35 e recolhimento de Retenções e Consignações somadas as variações de Investimentos do RPPS R$ 15.755.046,56;
2.4 Saldo para o Exercício Seguinte: demonstra os saldos financeiros em 31/12, relativos as Disponibilidades Financeiras em Bancos no valor de R$ 21.999.870,92 e R$74.215.787,26, Valores Vinculados do RPPS (investimentos) e realizável de Depósitos Restituíveis, totalizando um Resultado Financeiro no exercício de R$96.215.658,18.
Resultado/resumo – Balanço Financeiro - Anexo 13
• Saldo (bancos) do exercício anterior ......................................................... 90.299.379,78
Caixa e equivalentes de caixa ..................................................................... 90.299.379,78
• Entradas de Recursos .............................................................................. 154.656.641,48
• Saídas de Recursos .................................................................................. 148.740.363,08
Saldo em (bancos) para o exercício seguinte ............................................... 96.215.658,18
DCASP PATRIMONIAL CONSOLIDADO – ANEXO 14
O Balanço Patrimonial está previsto no artigo 104 e no Anexo 14 da Lei Federal nº 4.320/64. É a
Demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, além das contas de compensação.
Os ativos estão segregados em “circulante” e “não circulante”, com base em seus atributos de
Conversibilidade e Liquidez. De acordo com o art. 105 da Lei nº 4.320/64, estabelece que o Balanço
Patrimonial demonstrará: Ativo Financeiro, Ativo Permanente, Passivo Financeiro, Passivo Permanente Saldo Patrimonial e as Contas de Compensação.
NOTAS EXPLICATIVAS:
1.ATIVO:
1.1Ativo Circulante:
São agrupados de acordo com a ordem decrescente de sua liquidez, isto é, de acordo com a rapidez com que podem ser convertidos em dinheiro, são itens que já são dinheiro (Caixa e bancos) como aqueles que serão transformados em dinheiro, consumidos a curto prazo, ou seja, dentro de um ano: Contas a Receber, Investimentos Temporários Estoques.
Compreende os ativos que satisfazem um dos dois seguintes critérios:
• Estarem disponíveis para realização imediata; ou
• Terem expectativa de realização até doze meses da data das demonstrações contábeis.
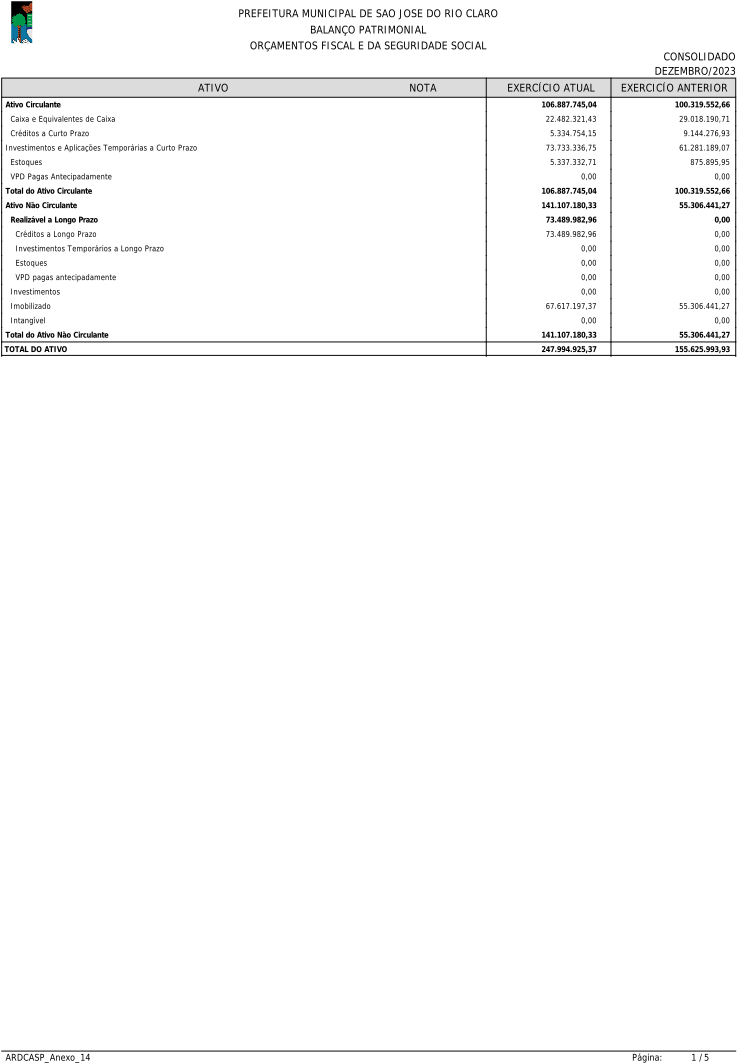
1.1.1 Caixa Equivalente de Caixa: montante de R$ 22.482.321,43, representa os valores do Disponível em Bancos, considerando o valor de R$ 482.450,51 referente ao RPPS; somando-se as disponibilidades financeiras em caixa da Prefeitura e Previmuni.
1.1.2 Créditos a Curto Prazo: montante de R$ 5.334.754,15, representando os Créditos Tributários a Receber; a Dívida Ativa, pois sua inscrição foi realizada mensalmente e Depósitos Restituíveis. Referente as obrigações previdenciárias o Poder Executivo Municipal e Câmara Municipal somou um valor de Obrigação Patronal R$ 514,73, realizando todos os pagamentos das obrigações dentro do exercício financeiro de 2023.
1.1.3 Investimentos e Aplicações Temporárias a Curto Prazo: no valor de R$ 73.733.336,75, representa o montante de Investimentos do RPPS consolidados ao Balanço Geral;
1.1.4 Estoques: representa o saldo apurado de materiais em almoxarifado, no montante de 5.337.332,71; onde considerou-se o estoque em farmácia básica e material hospitalar, no almoxarifado central: material de consumo, gêneros alimentícios, auto peças e material de expediente;
1.2Ativo Não Circulante:
Compreende os ativos que têm expectativa de realização após doze meses da data das demonstrações contábeis.
1.2.1 Imobilizado Consolidado: representa o montante líquido de Bens Móveis e Imóveis em 31/12, totalizando R$ 67.617.197,37, sendo R$ 96.726,13 contabilizados no Previmuni, R$ 219.018,56 da Câmara Municipal e Executivo Municipal R$ 67.301.452,68, sendo Bens Móveis e Imóveis adquiridos no exercício.
2.PASSIVO:
2.1Passivo Circulante:
Compreende os passivos exigíveis até doze meses da data das demonstrações contábeis, ou seja, evidencia os compromissos de curto prazo.
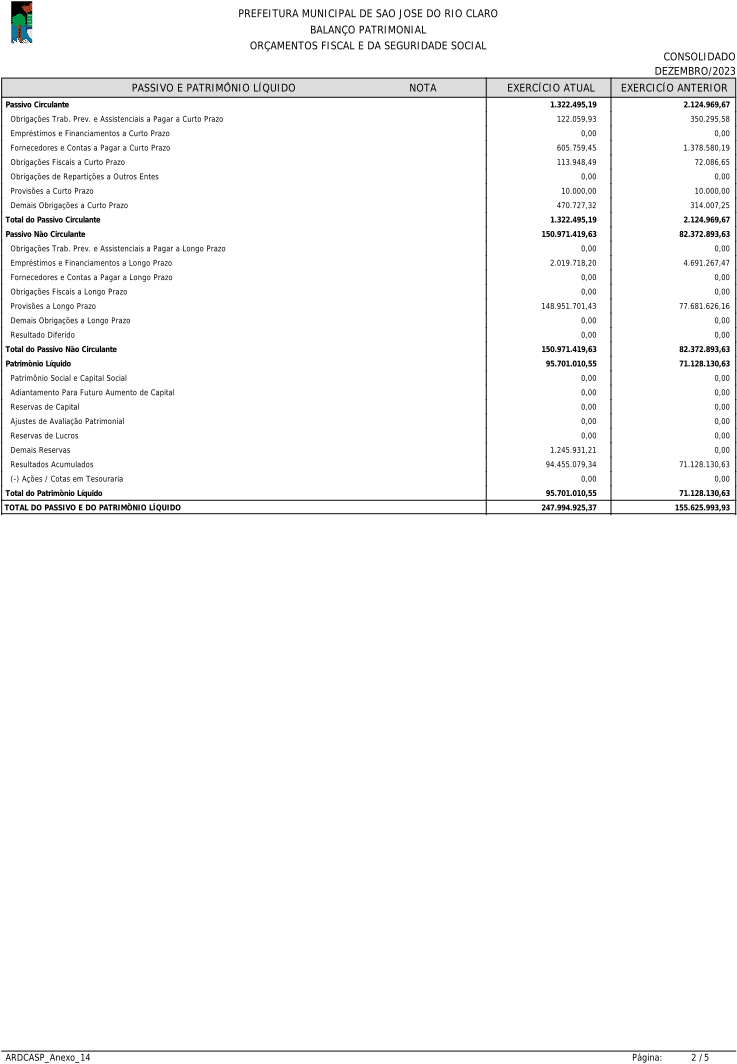
2.1.1 O montante do Passivo Circulante R$ 1.322.495,19 ressaltamos aqui os valores de maior relevância representados por: todos os valores de materiais e bem adquiridos subdivididos em saldos dos Restos a Pagar Processados (despesas liquidados) somando-se as obrigações trabalhistas (INSS E RPPS) em 31/12; Os Restos a Pagar Não Processados não estão inclusos na somatória do Passivo Circulante. Em demais obrigações a curto prazo registrou-se valores retidos em folha de pagamento, fornecedores e contas a pagar de curto prazo, provisões e obrigações fiscais e demais obrigações.
2.2Passivo Não Circulante:
Compreende os passivos exigíveis após doze meses da data das demonstrações contábeis, ou seja, compromissos de longo prazo, incluindo as Provisões Matemáticas Previdenciárias;
2.2.1 O montante do Passivo Não Circulante R$ 150.971.419,63, aqui está representado as Provisões Matemáticas Previdenciárias e Financiamento Junto ao Banco do Brasil;
Provisões a Longo Prazo, no montante de R$ 148.981.701,43 representa o montante das Provisões Matemáticas Previdenciárias, de acordo com o Cálculo Atuarial apresentado pelo RPPS.
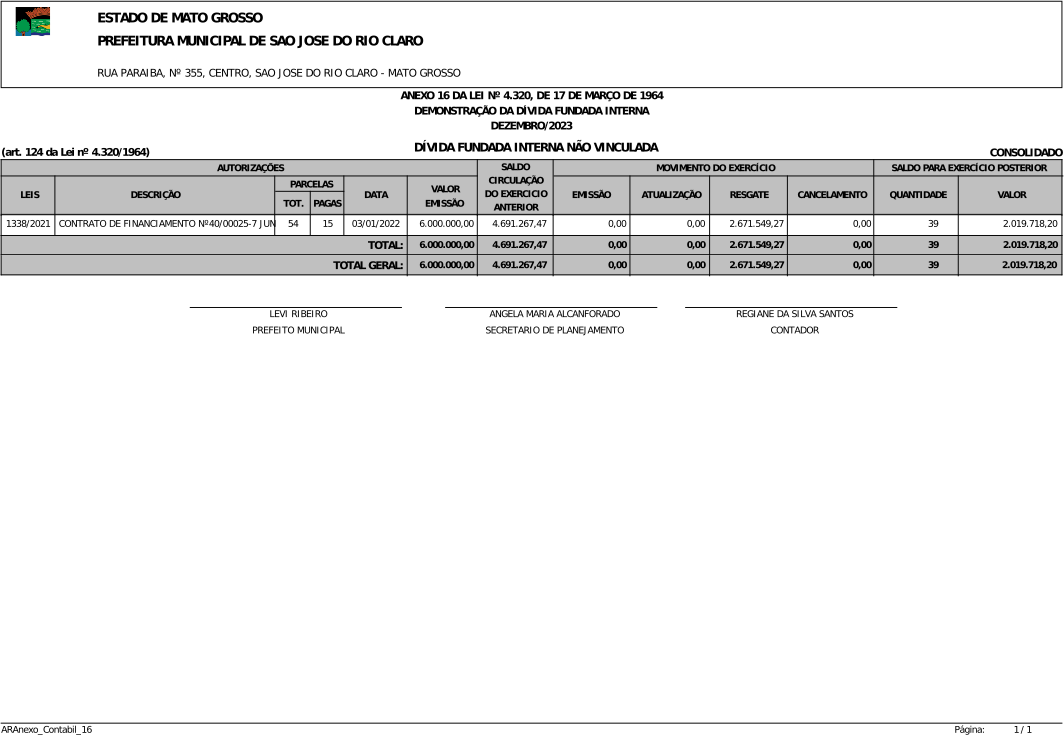
2.2.2 O valor de R$2.019.718,20 referente a Empréstimos e financiamento a longo prazo objetivando a renovação da frota Municipal;
2.3Patrimônio Líquido:
O Saldo do Patrimônio Líquido em 31/12/2023 é de R$ 95.701.010,55, representando um crescimento de R$ 24.572.879,92, ou seja 34,547% em comparação com o PL apurado no Exercício Anterior.
3.ATIVO E PASSIVO:
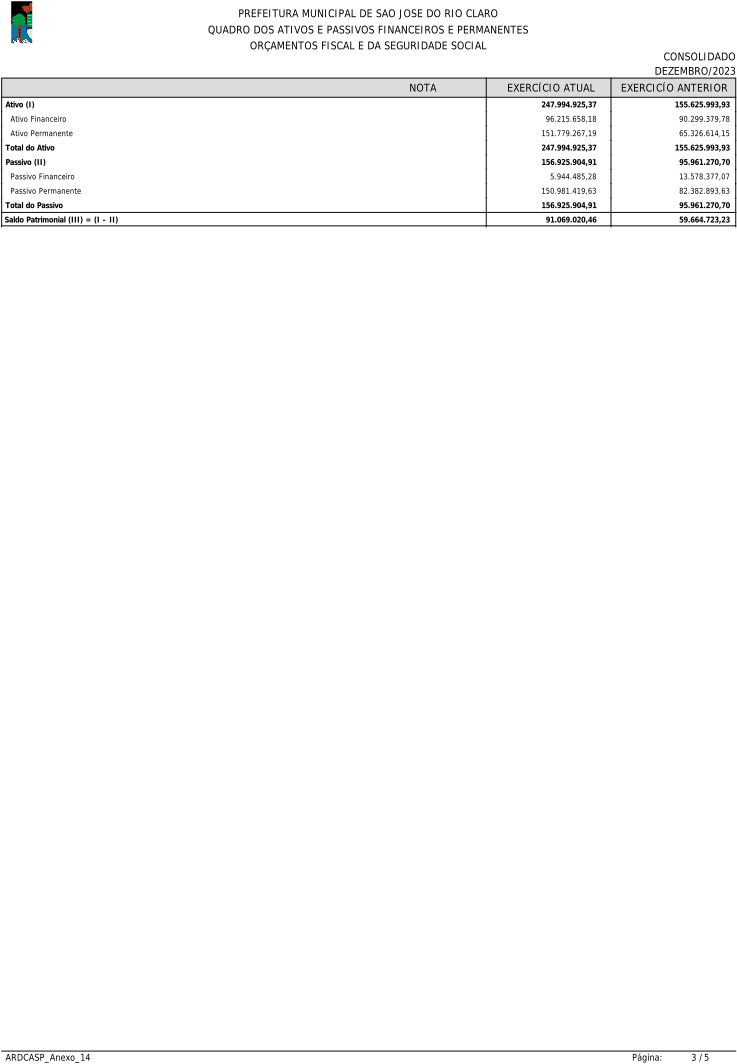
O quadro de apuração do Ativo e Passivo do exercício 2023 apresenta a seguinte situação:
Ativo Financeiro – O ativo financeiro está demonstrado pelo seu valor de realização. Das contas que compõem o ativo financeiro, nenhuma foi atualizada a valor presente e nem monetariamente, constando de seus valores originais.
Ativo Permanente – Os bens do ativo permanente estão demonstrados ao custo de aquisição, sem correção monetária e com dedução da respectiva depreciação.
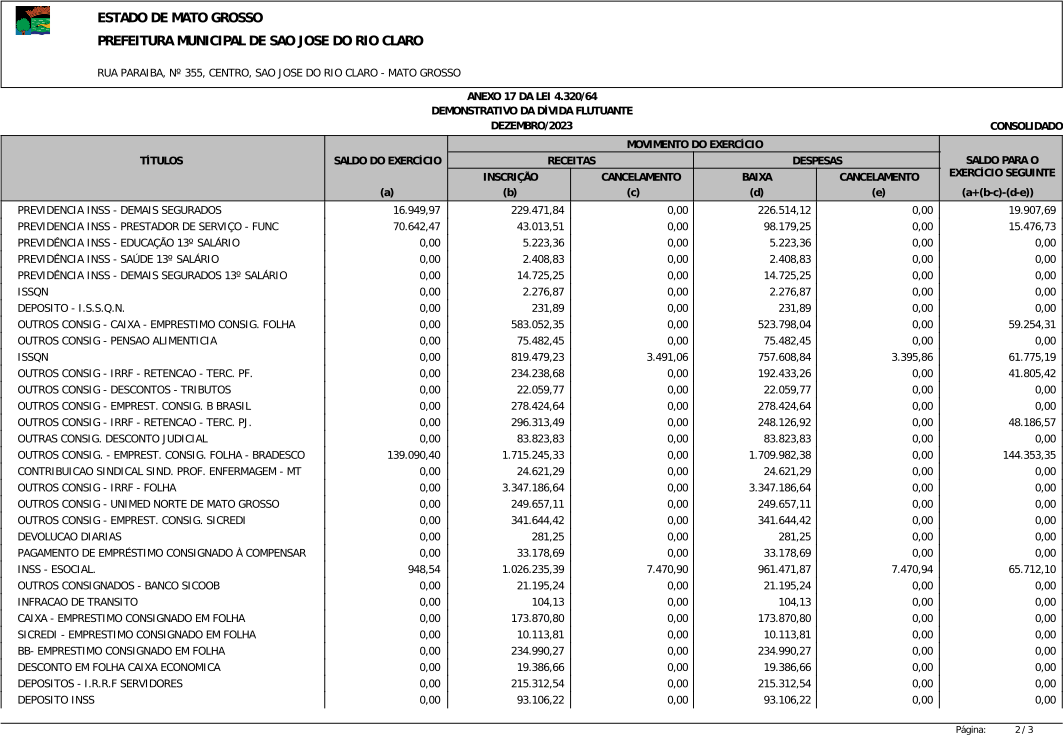
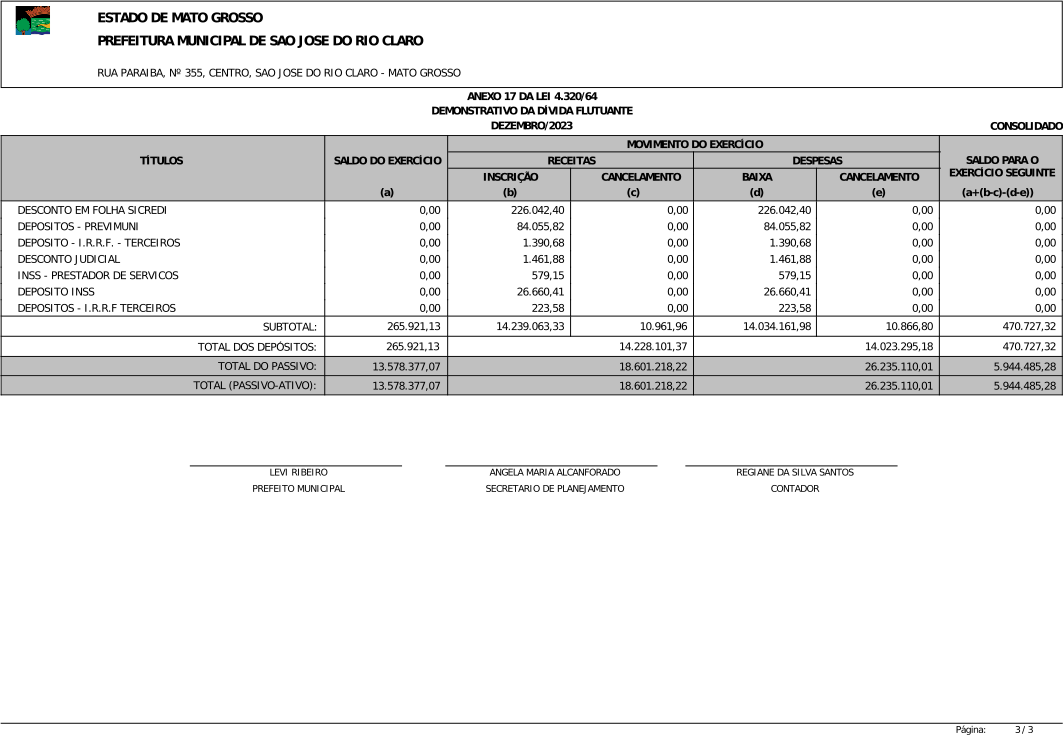
Passivo Financeiro – O passivo financeiro da entidade está demonstrado pelo custo de aquisição ou realização, referem-se aos restos a pagar, aos depósitos e consignações e as dívidas de curto prazo que já transitaram pela execução orçamentária.
Passivo Permanente – O passivo permanente está representado pelas dívidas de longo prazo contraídas pela entidade, bem como pelas dívidas de curto prazo que ainda não transitaram pela execução orçamentária.
3.1Resultado Patrimonial:
3.1.1 – Verifica-se pelos resultados do quadro acima que o Saldo Patrimonial teve um aumento de R% 31.404.297,23 sendo 52,635% em relação ao exercício anterior, demonstrando uma melhora significativa no índice de liquidez, fechando em 1,526 %.
3.1.2 O Imobilizado: Os bens e direitos de natureza permanente que serão utilizados para a manutenção das atividades normais das entidades são registrados como forma tangível e classificados como “bens móveis e imóveis”. Registra e Demonstra o custo de aquisição ou construção. Os bens do imobilizado são depreciados pelo método linear, com base na vida útil estimada dos bens, conforme legislação fiscal e taxas anuais de depreciação fixadas por espécie. O Município está com a reavaliação do imobilizado em andamento, realizado por uma Empresa Específica e Legalmente habilitada. Foi adquirido 1(um) imóvel com objetivo de construir a Estação de Tratamento de Água e Esgoto e também a dispensação de resíduos sólidos.
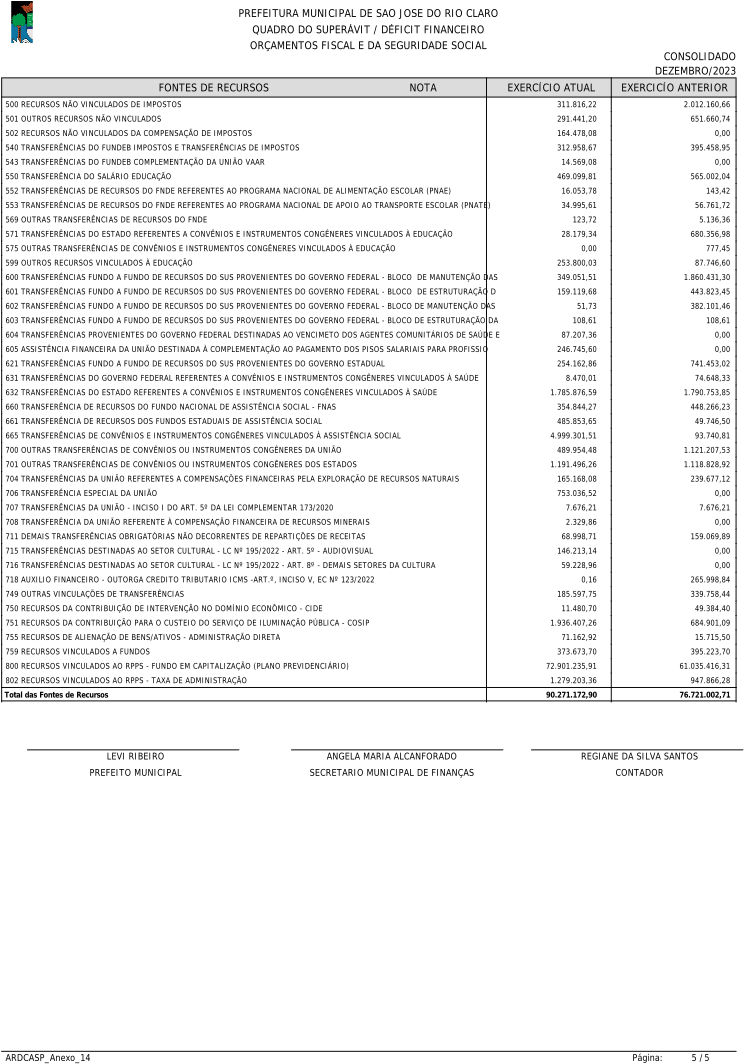
4.QUADRO DO SUPERÁVIT / DÉFICIT FINANCEIRO:
O Quadro tem o objetivo de apresentar os resultados financeiros do exercício, divididos por Fontes de Recursos.
Ao final do exercício 2023, o Resultado de Superávit Financeiro resultou no valor de R$ 21.999.870,92. O superávit está detalhado por Fonte de Recurso, não havendo em 31/12/2023, fontes com resultados negativos ou indisponibilidades financeiras;
a) Junto ao superávit global, tem-se o Superávit Financeiro do RPPS, no montante de R$ 74.215.787,26.DCASP PATRIMONIAL CONSOLIDADO – ANEXO 15
NOTAS EXPLICATIVAS:
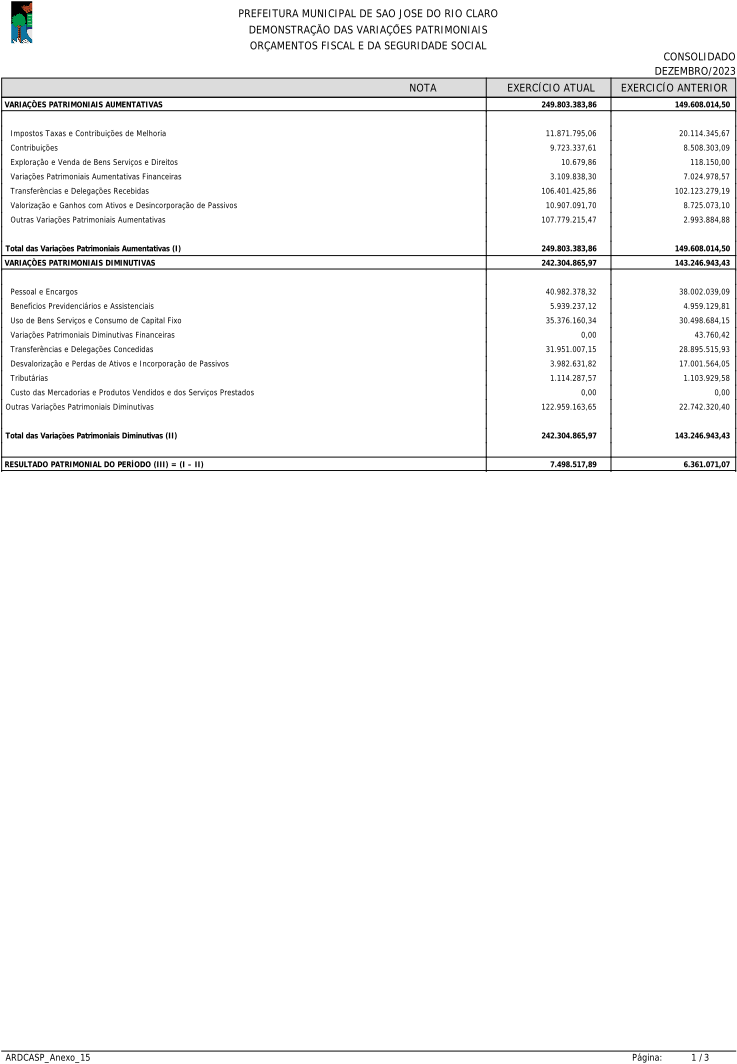
1. DEMONSTRAÇÃO DAS VARIAÇÕES PATRIMONIAISA Demonstração das Variações Patrimoniais (DVP) evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
A DVP permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
1.2 - VARIAÇÕES PATRIMONIAIS AUMENTATIVAS (VPA)
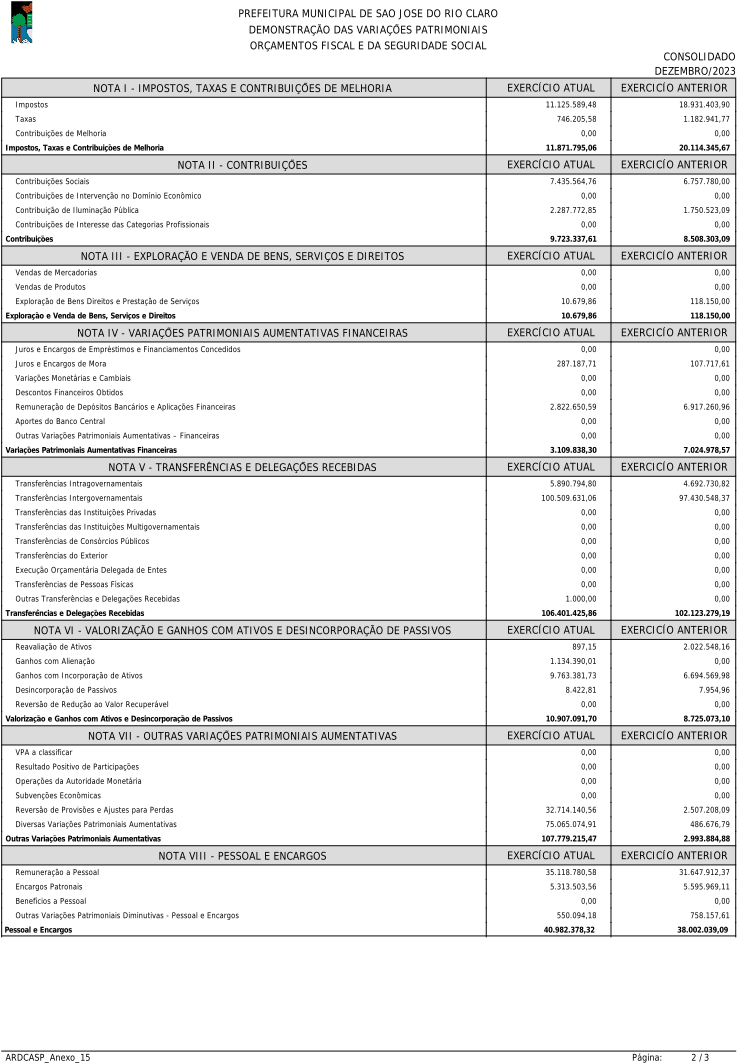
São operações financeiras. Compreende: descontos obtidos, juros auferidos, prêmio de resgate de títulos e debêntures, entre outros. Variações patrimoniais aumentativas ficou assim registradas R$ 249.803.383,86; (I)
1.3 - VARIAÇÕES PATRIMONIAIS DIMINUTIVAS (VPD)
São fatos contábeis que provocam redução do patrimônio líquido da entidade, portanto são fatos modificativos diminutivos.
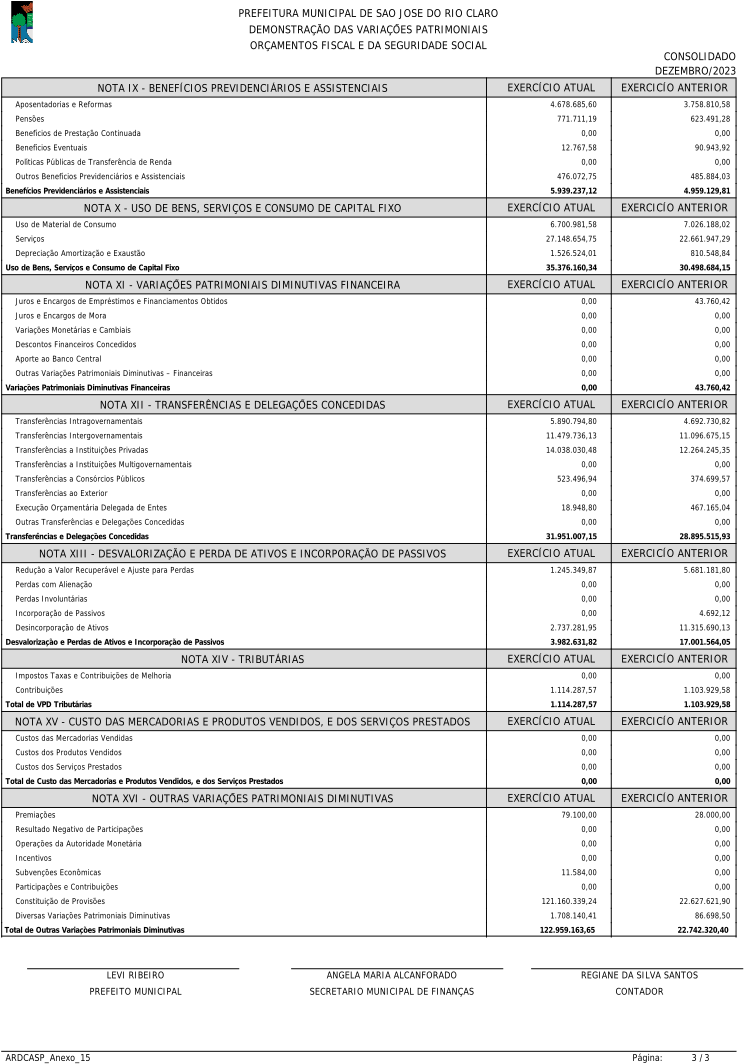
(II) Variações patrimoniais diminutivas ficaram assim registradas R$242.304.865,97;
O resultado apurado pelo confronto entre as variações patrimoniais aumentativas e diminutivas no exercício de 2023 foi um Resultado Patrimonial no valor de (III) = (I – II) R$ 7.498.517,89.
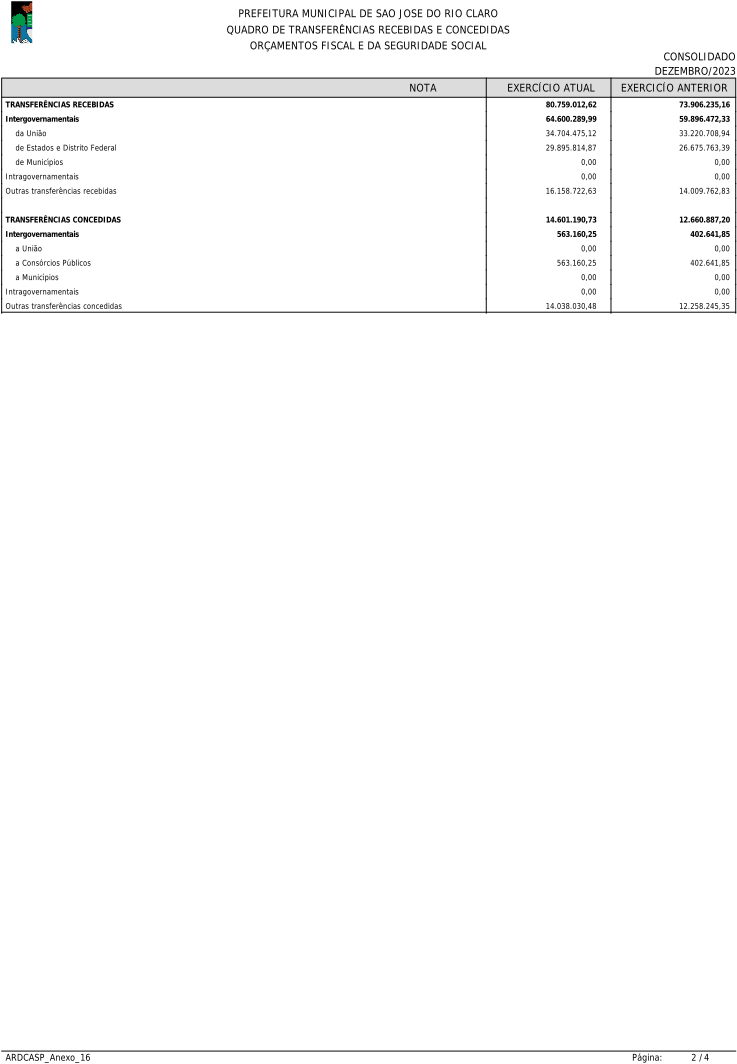
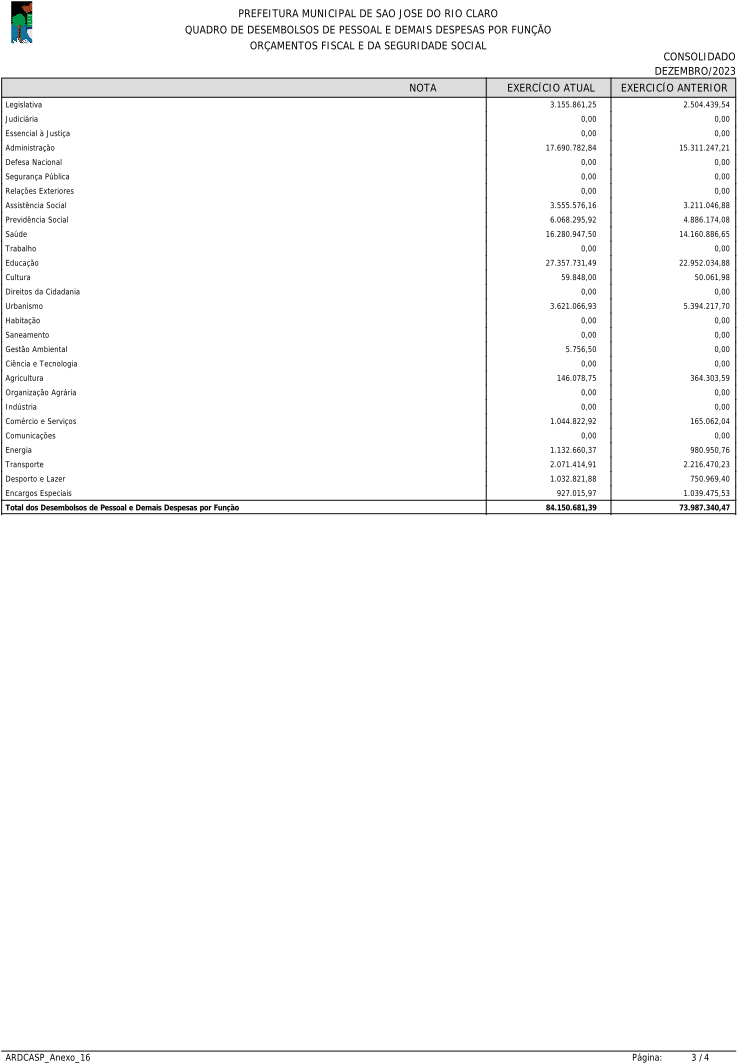
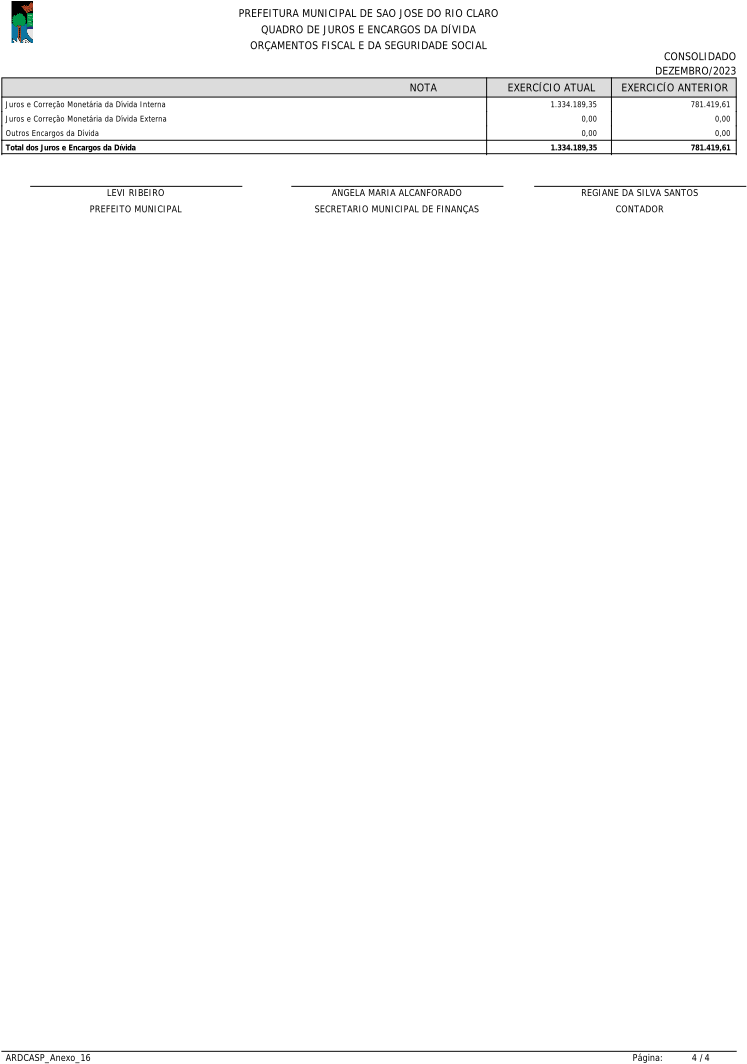
Com a Demonstração Das Variações Patrimoniais e Orçamentos Fiscal e da Seguridade Social, fica demonstrado em NOTAS claramente os valores por tipo de receita e origem da despesas e seus valores registrados no grupo 3 e 4 do Balancete Contábil.
DCASP PATRIMONIAL CONSOLIDADO – ANEXO 16
NOTAS EXPLICATIVAS:
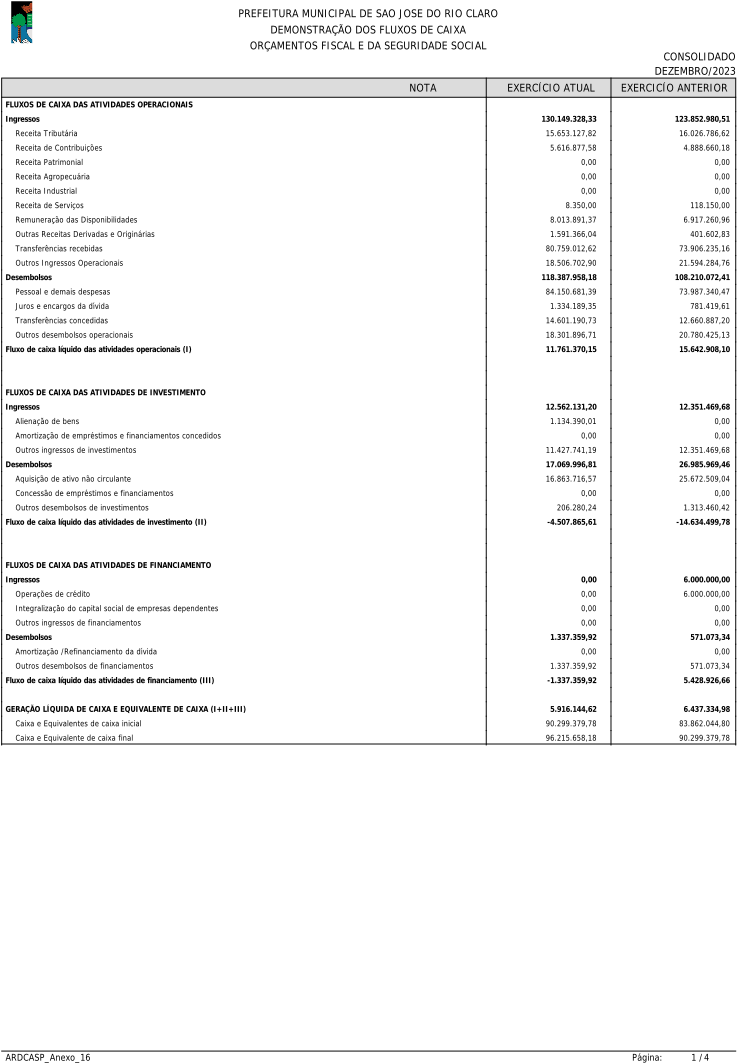
1.1 - A dívida fundada apresentou a seguinte composição no encerramento do exercício de 2023, o movimento em 2022 deu-se respectivo registro autorizado pela Lei nº1338/2021 CONTRATO DE FINANCIAMENTO Nº40/00025-7 Junto ao Banco do Brasil no valor de R$6.000.000,00, com objetivo de renovação da frota municipal junto a Secretaria de Infra Estrutura, onde ficou assim registrado: juros sobre a dívida no valor de R$1.334.189,35 e teve de resgate do valor principal R$2.671.549,27, passando para o exercício seguinte um valor de R$ 2.019.718,20 para liquidação e pagamento. DEMONSTRAÇÃO DO FLUXO DE CAIXA 1.1 – As informações dos fluxos de caixa são úteis para proporcionar aos usuários da informação contábil instrumento para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como suas necessidades de liquidez. Assim, a Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos. 1.2 A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método direto e evidenciar as movimentações havidas no caixa e seus equivalentes, nos seguintes fluxos: (a) das operações, R$ 11.761.370,15 (b) dos investimentos, R$ (4.507.865,61) e (c) dos financiamentos, R$ (1.337.359,92)O fluxo de caixa das operações compreende os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública e os demais fluxos que não se qualificam como de investimento ou financiamento.
O fluxo de caixa dos investimentos inclui os recursos relacionados à aquisição e à alienação de ativo não circulante, bem como recebimentos em dinheiro por liquidação de adiantamentos ou amortização de empréstimos concedidos e outras operações da mesma natureza.
O fluxo de caixa dos financiamentos inclui os recursos relacionados à captação e à amortização de empréstimos e financiamentos.
As demonstrações contábeis assumem papel fundamental, por representarem importantes saídas de informações geradas pela Contabilidade Aplicada ao Setor Público, promovendo transparência dos resultados orçamentário, financeiro, econômico e patrimonial do setor público. Todos os registros contábeis foram lançados em conformidade com o apresentado na contabilidade do exercício de 2023, dos órgãos do Executivo Municipal, foram realizados por meio de sistema informatizado e consolidado com as entidades, Previdência Municipal dos Servidores e Câmara Municipal de São José do Rio Claro de acordo com os documentos fiscais apresentado no departamento de Contabilidade. Tendo como principal objetivo proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa das entidades que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas, as demonstrações contábeis também objetivam apresentar os resultados da atuação da administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhes foram confiados. Por fim, com o objetivo de demonstrar as receitas e despesas previstas em confronto com as realizadas fica aqui registrado AS NOTAS.São José do Rio Claro, MT, 05 de Abril de 2024.
Regiane Da Silva Santos Ângela Maria Alcanforado
CONTADOR (A) SECRETÁRIO MUNICIPAL FINANÇAS
Ciente:
Levi Ribeiro
PREFEITO MUNICIPAL