LEI MUNICIPAL Nº 1.455, DE 26 DE JUNHO DE 2024 - LDO 2025
27 de Junho de 2024
EQUIPE DE GOVERNO DO MUNICÍPIO DE TAPAPORÃ
| Prefeito Sirineu Moleta Vice-Prefeito Valdecir Streg Procurador Geral Geraldino Viana da Silva Controlador Geral Edemar Rosas dos Santos Júnior Secretário de Administração e Planejamento Victor Hugo Bork Barbosa Secretário de Finanças e Orçamento Valdecir Chessa Secretária de Saúde Vania Cassia Magayevski Secretária Municipal de Assistência Social e Cidadania Geisilene Aline Silva de Moura Alves Secretário de Educação e Cultura Denivaldo de Oliveira Souza Secretário Municipal de Obras e Serviços Urbanos Anderson Loga Secretário Municipal de Desenvolvimento Econômico Ovidio Barbosa dos Santos Neto Secretário Municipal de Desporto e Lazer Jonir Correia de Andrade | Vereador Presidente da Câmara Ilso Pereira Vice - Presidente Neri Marcelo Brixner 1º Secretário Joari Nogueira 2º Secretário Cleiton Francisco Alves Vereadores Celso Rogério Machado Claudemiro Teodoro Irineu Musskopf Marco Antônio de Oliveira Thanys Alessandro de Oliveira |
ELABORAÇÃO DO PLANEJAMENTO
Equipe de Governo
ELABORAÇÃO DO DOCUMENTO
Secretaria Municipal de Administração e Planejamento
Secretaria Municipal de Finanças e Orçamento
Comissão Responsável pela Elaboração dos Projetos de Lei de Diretrizes Orçamentárias e de Lei Orçamentária Anual, para o Exercício Financeiro de 2025 do Município de Tabaporã – MT
Portaria Nº 229/2024
Victor Hugo Bork Barbosa - Secretário Municipal de Administração e Planejamento
Valdecir Chessa - Secretário Municipal de Finanças e Orçamento
Alessandra Ferreira da Silva - Contadora
Márcia Regina Baesso Brixner – Coordenadora de Contabilidade
Hanna Paula Ludke – Tesoureira
Queila Frizzera – Agente Administrativo
Valcinei Aparecido Silva – Coordenador de Gestão
Camila de Mello – Ouvidora
LEI MUNICIPAL Nº 1.455, DE 26 DE JUNHO DE 2024.
SÚMULA: “Dispõe sobre as diretrizes para a elaboração e a execução da Lei orçamentária de 2025 e dá outras providências”.
O Sr. SIRINEU MOLETA, PREFEITO MUNICIPAL DE TABAPORÃ, ESTADO DE MATO GROSSO, usando de suas atribuições que lhe são conferidas por Lei, faz saber que a Câmara Municipal de Vereadores aprovou e EU sanciono a seguinte Lei:
CAPÍTULO I
DAS DISPOSIÇÕES PRELIMINARES
Art. 1º - São estabelecidas, em cumprimento ao disposto no § 2º, do art. 165, da Constituição e na Lei Complementar nº 101, de 4 de maio de 2000 - Lei de Responsabilidade Fiscal, na alínea b, do § 6º, do Art. 60, inciso II da Lei Orgânica Municipal, as diretrizes orçamentárias do Município de TABAPORÃ para 2024, compreendendo:
I - as metas e as prioridades da administração pública municipal;
II - a estrutura e a organização dos orçamentos;
III - as diretrizes para a elaboração, execução e alterações dos orçamentos do Município;
IV – as disposições sobre a dívida pública municipal;
V - as disposições relativas às despesas com pessoal;
VI - as disposições sobre as alterações na legislação tributária do Município;
VII - as disposições relativas à transparência; e
VIII - as disposições finais.
CAPÍTULO II
DAS METAS E DAS PRIORIDADES DA ADMINISTRAÇÃO MUNICIPAL -2025
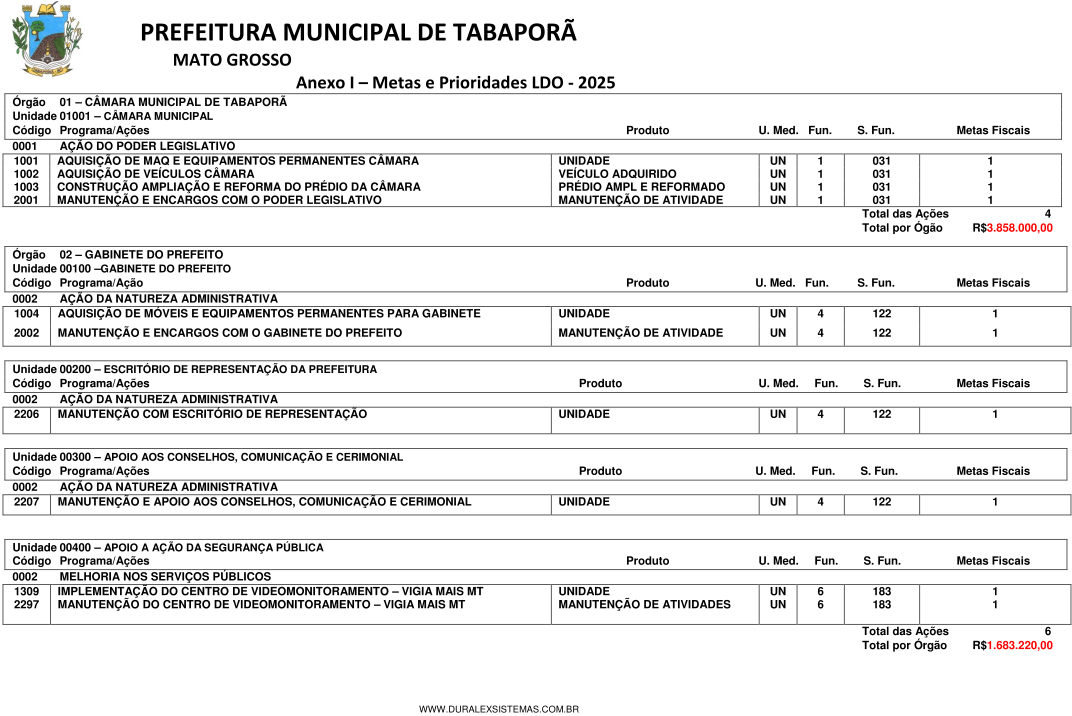
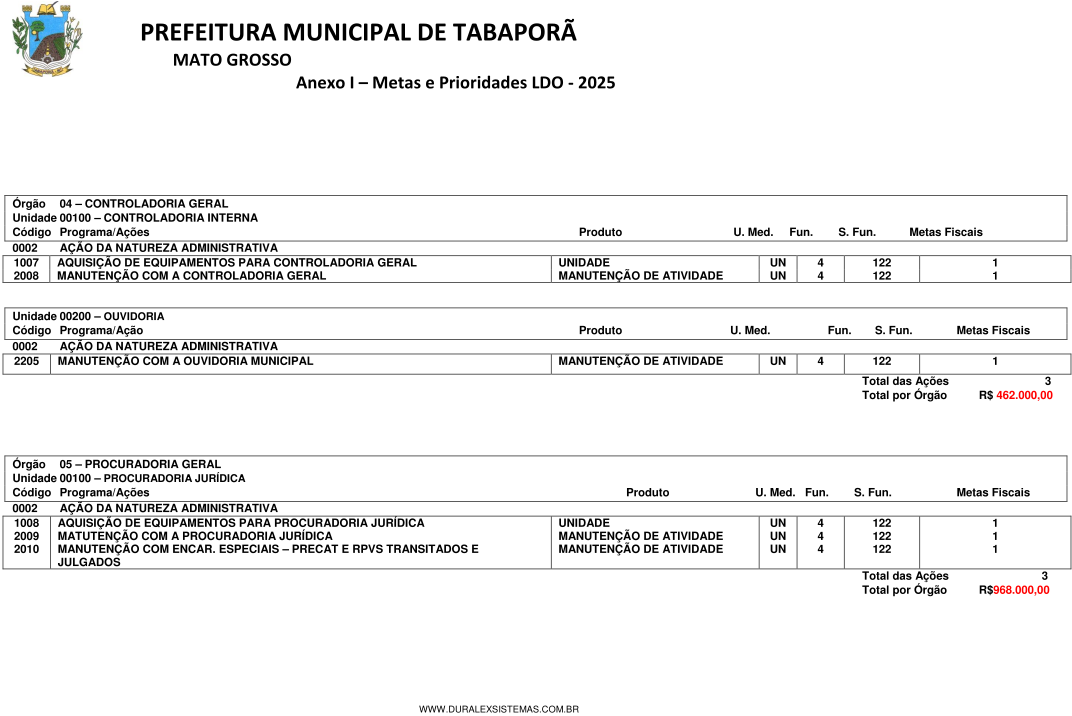
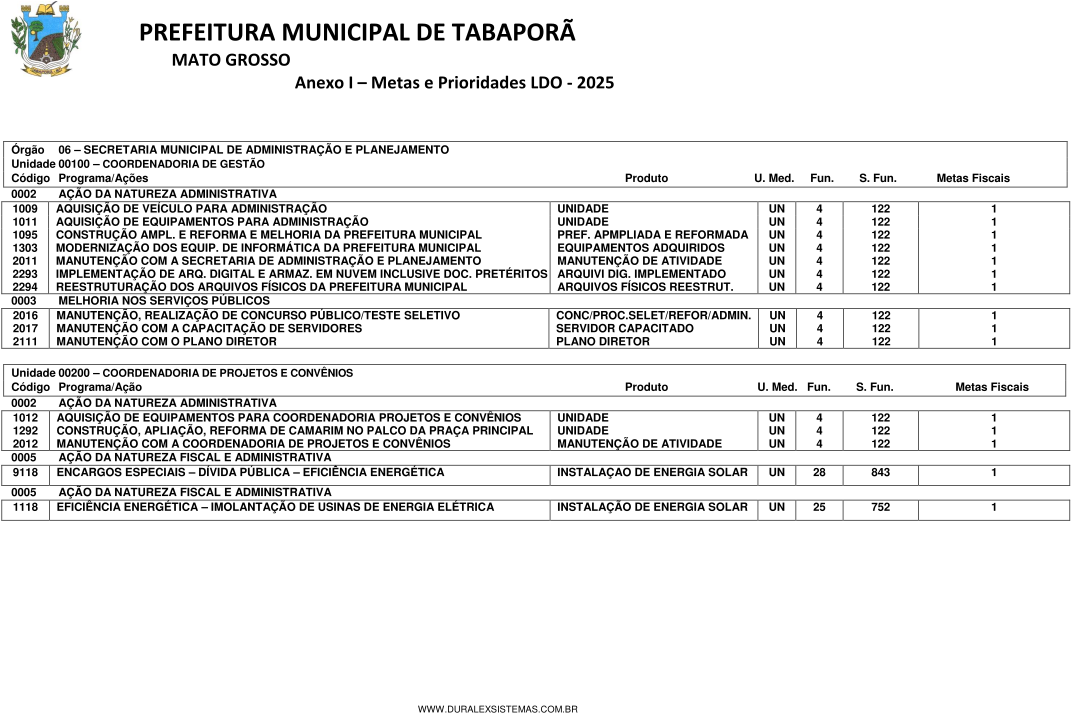
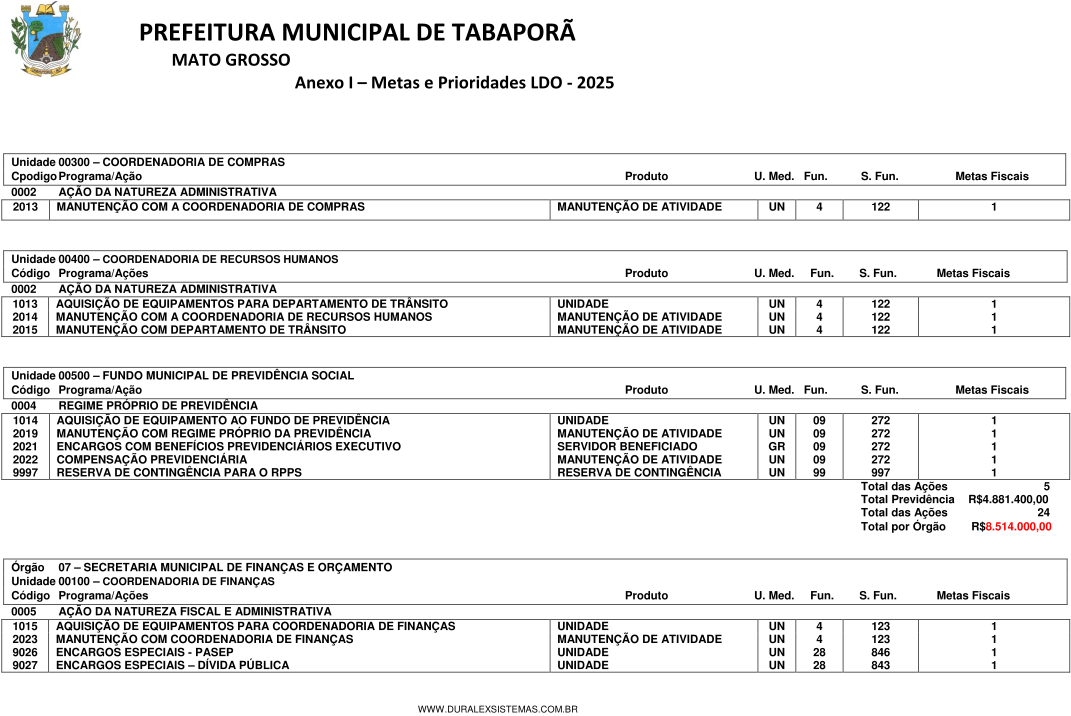
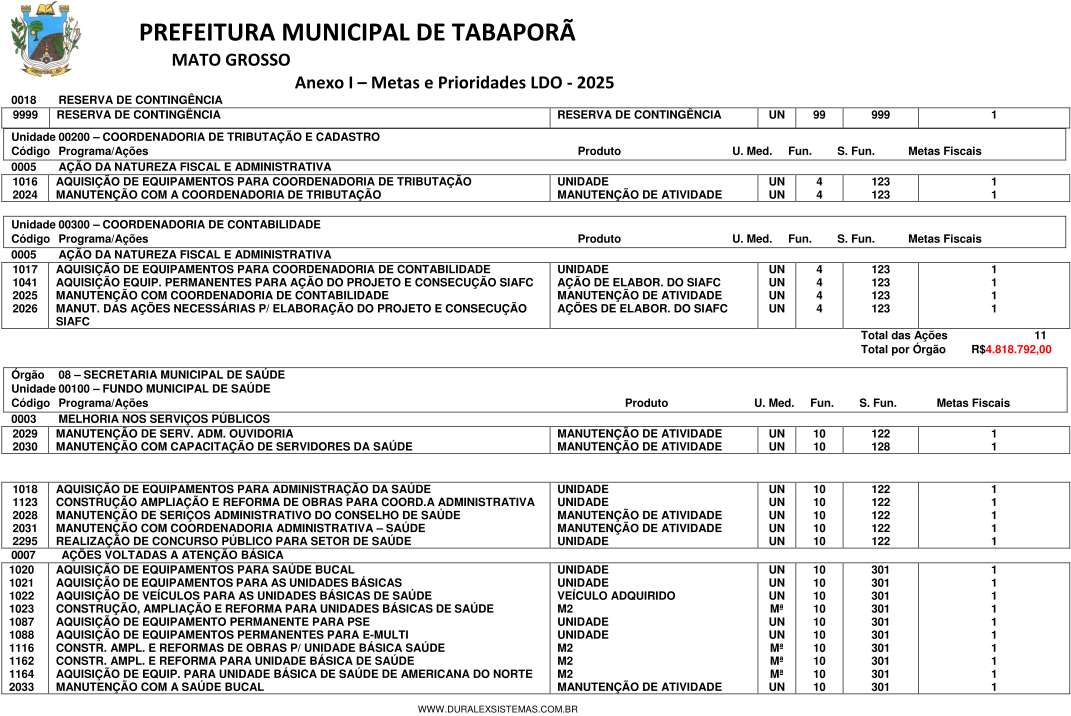
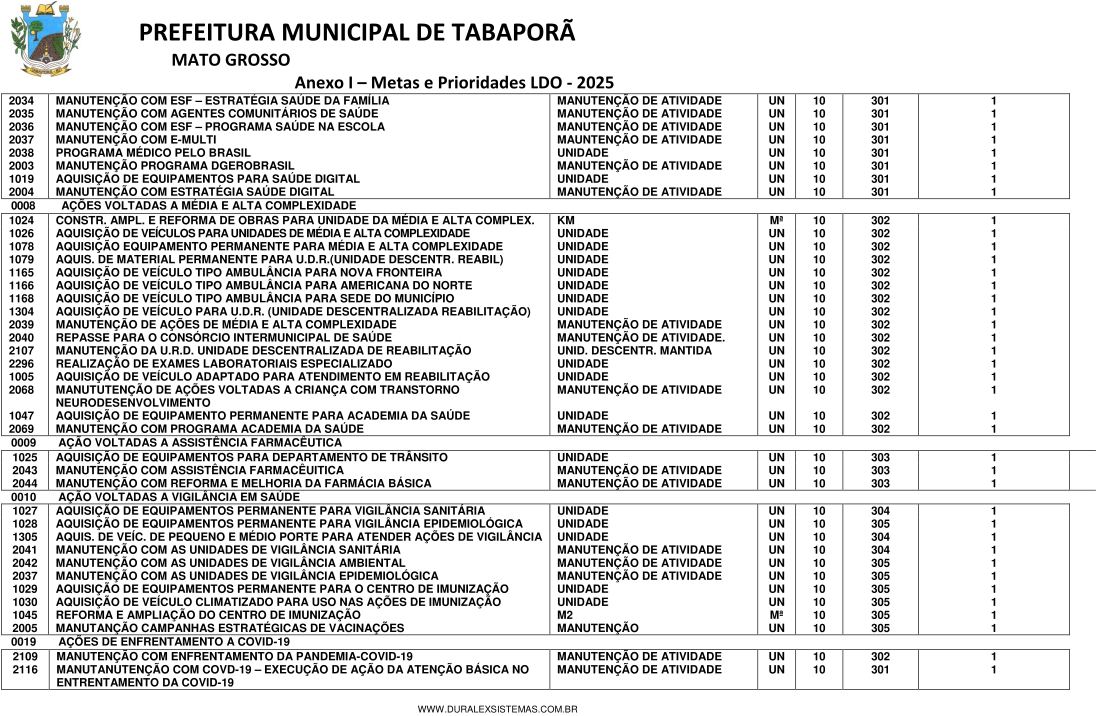
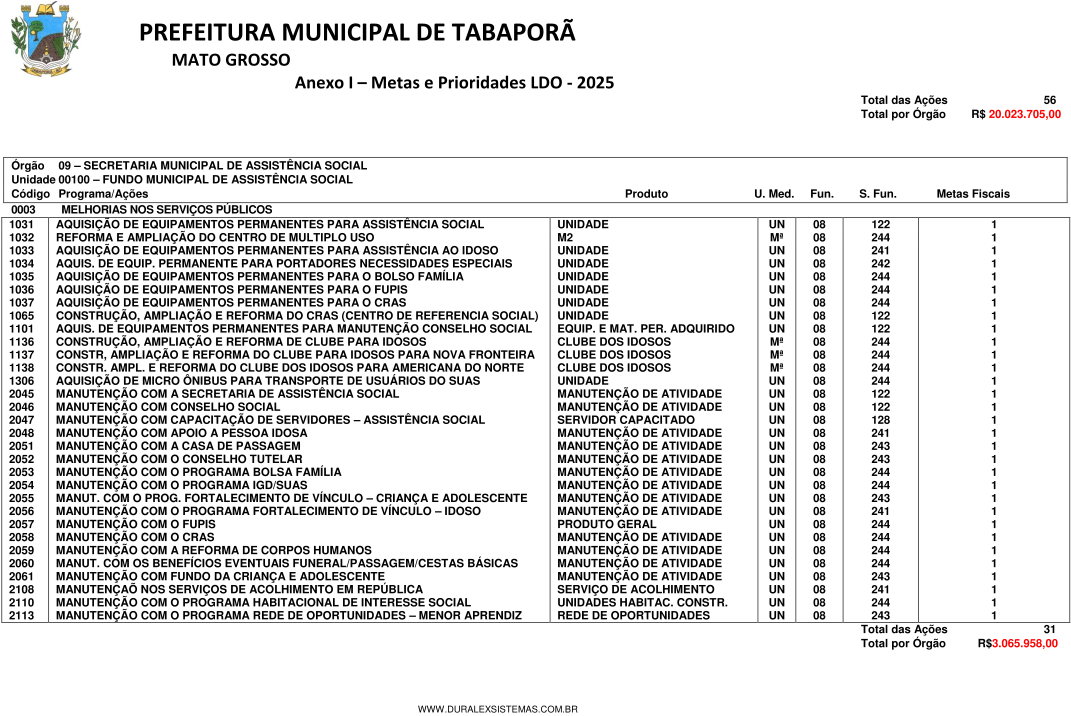
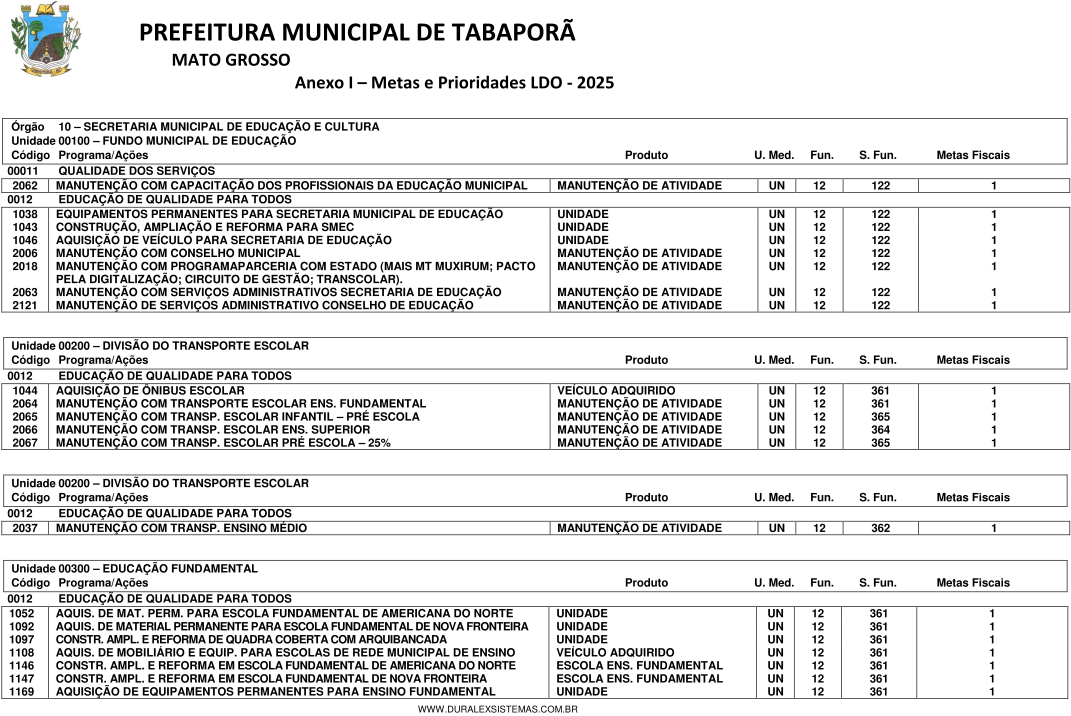
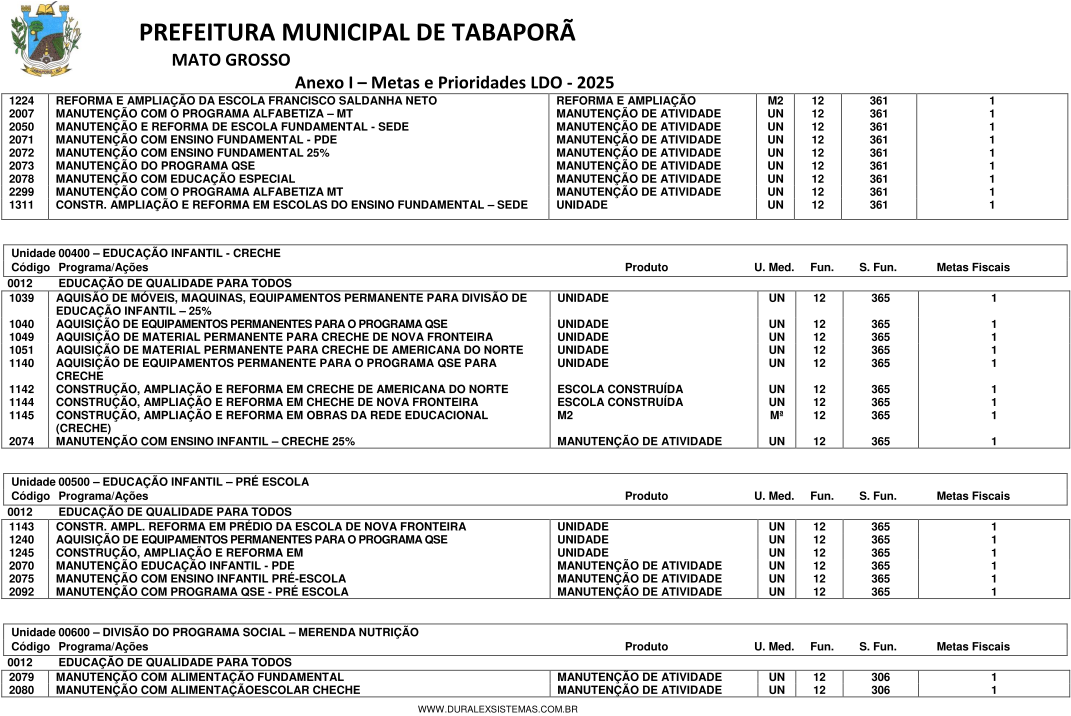
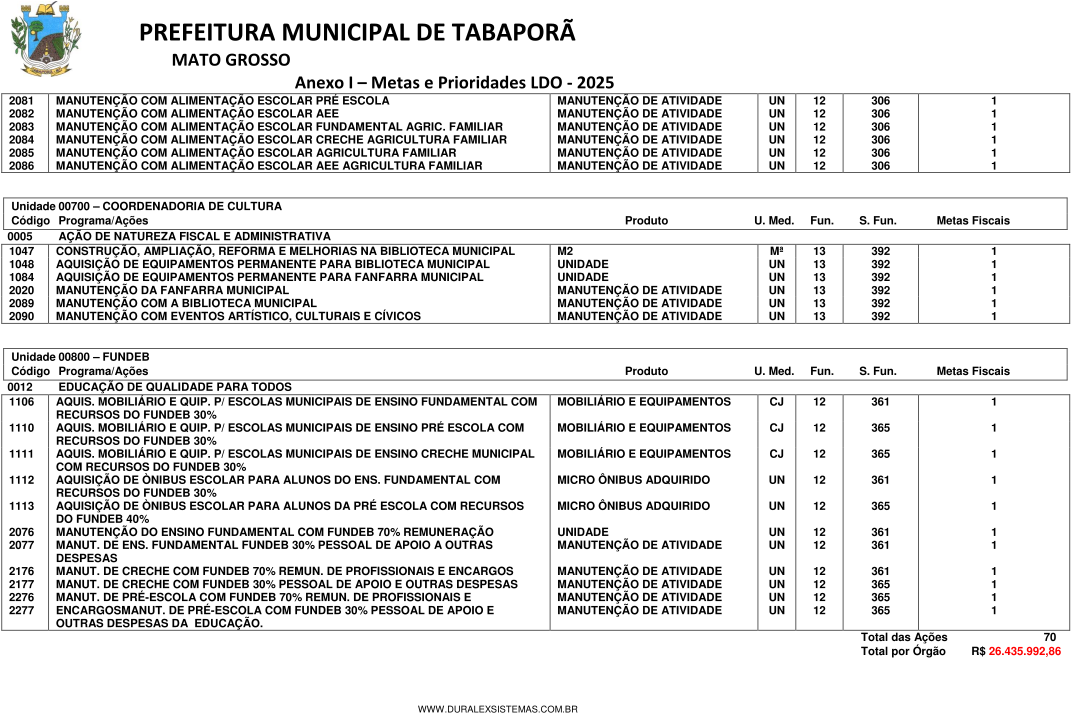
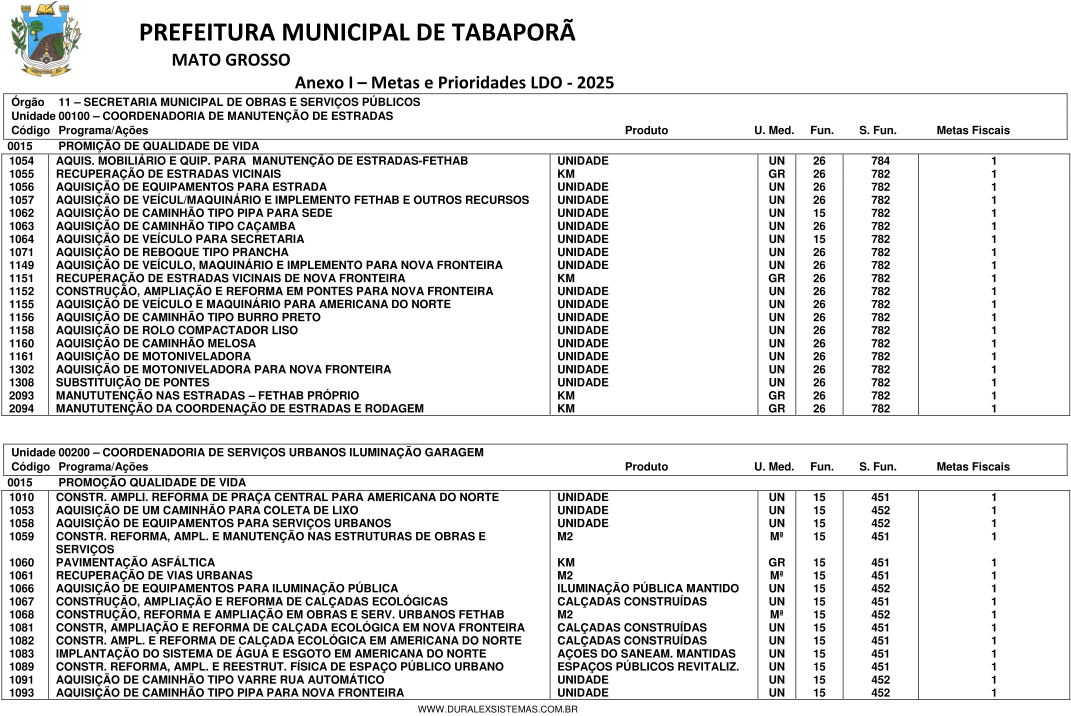
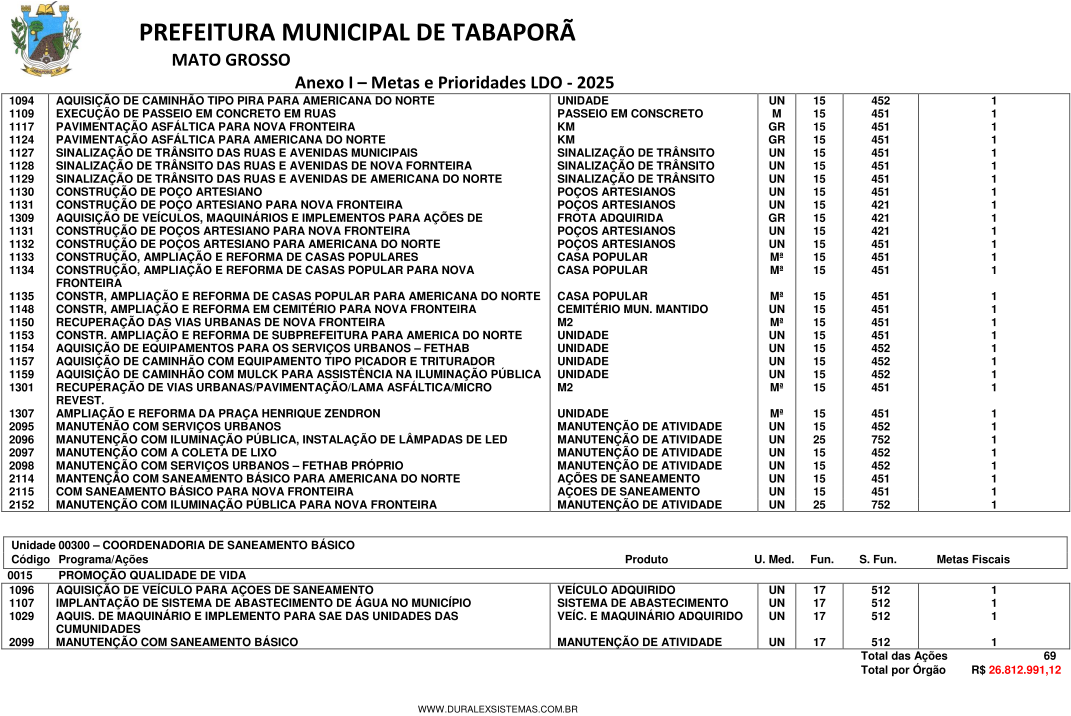
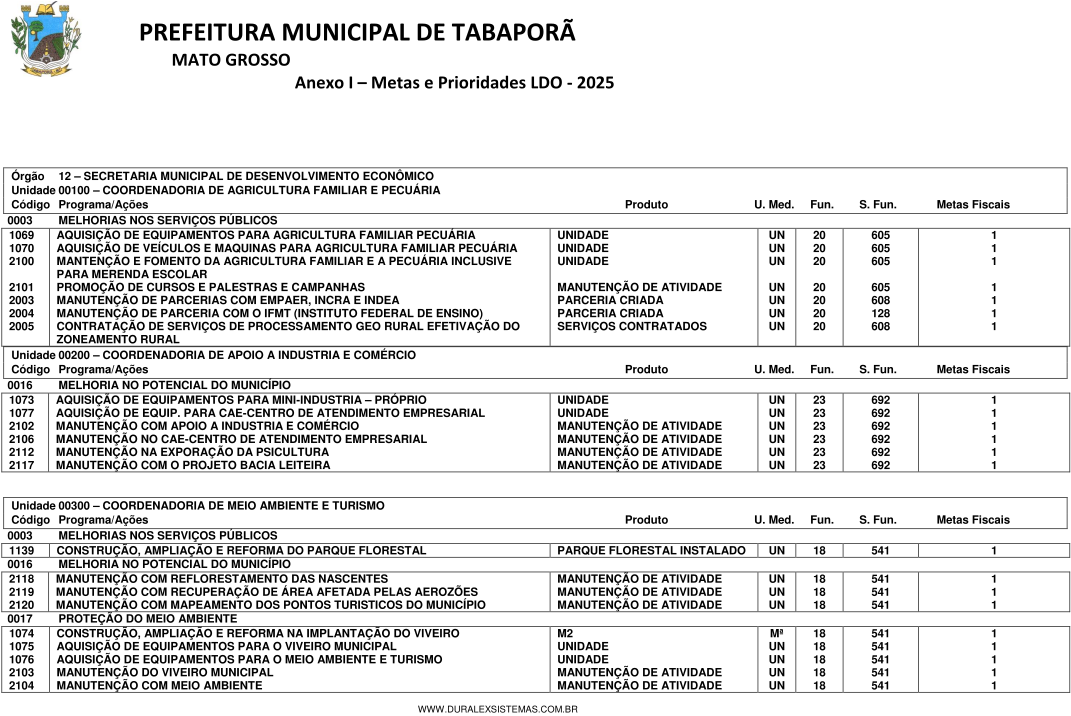
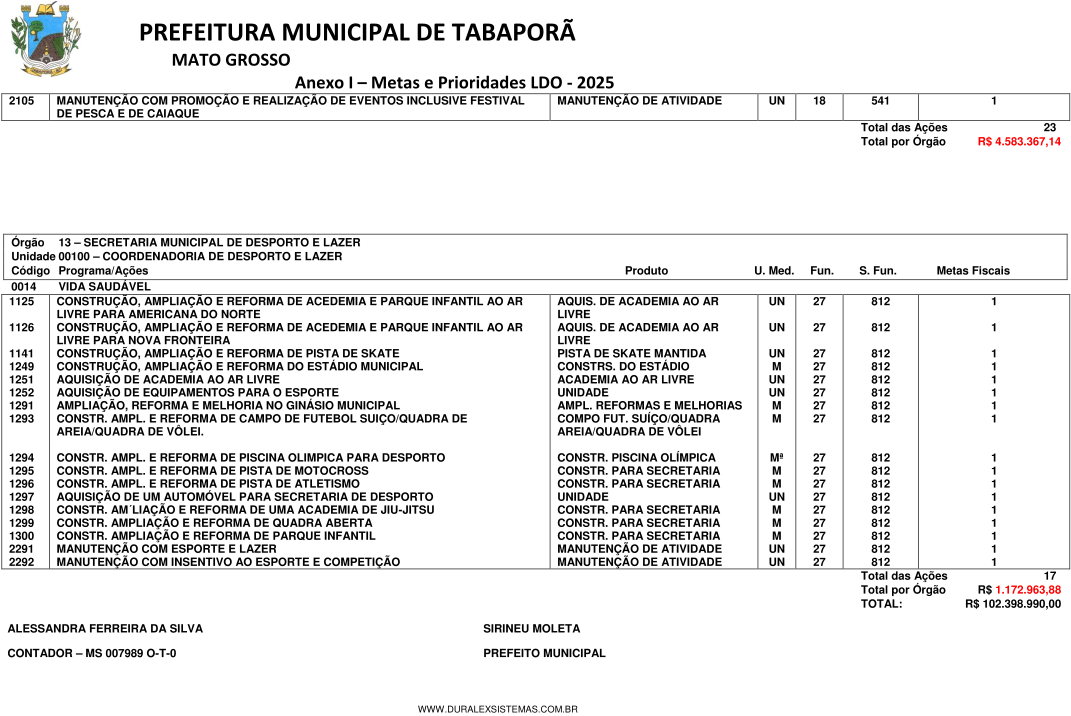
Art. 2º - As metas e prioridades para o exercício financeiro de 2025 foram estabelecidas em compatibilidade com o Plano Plurianual relativo ao período 2022 – 2025, conforme Anexo 1 – Metas e Prioridades, integrante da presente lei.
§ 1º - Os recursos estimados na Lei Orçamentária para 2025 serão destinados, preferencialmente, para as prioridades e metas estabelecidas nos Anexos do Plano Plurianual não se constituindo, todavia, em limite à programação das despesas,
§ 2º - Na elaboração da proposta orçamentaria para o exercício 2025 poderão ser revistos os valores físicos e financeiros das metas estabelecidas nesta Lei, a fim de compatibilizar a despesa orçada à receita estimada, de forma a preservar o equilíbrio das contas públicas.
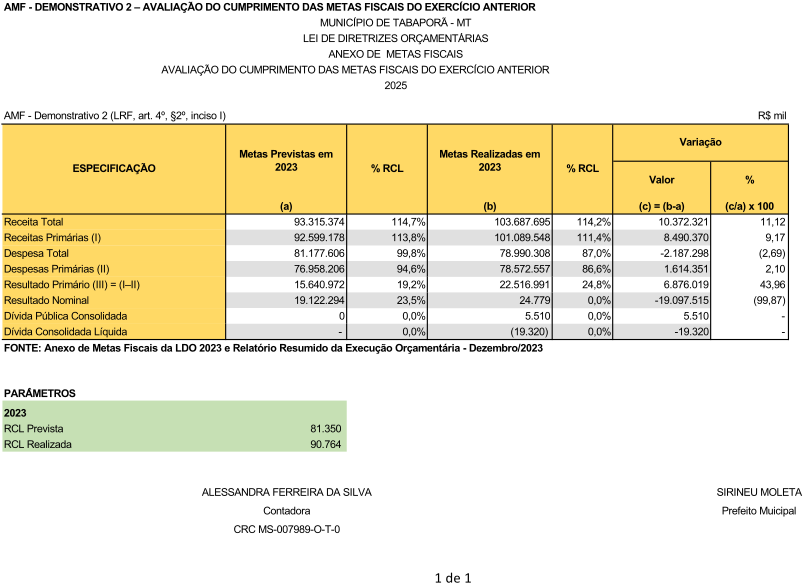
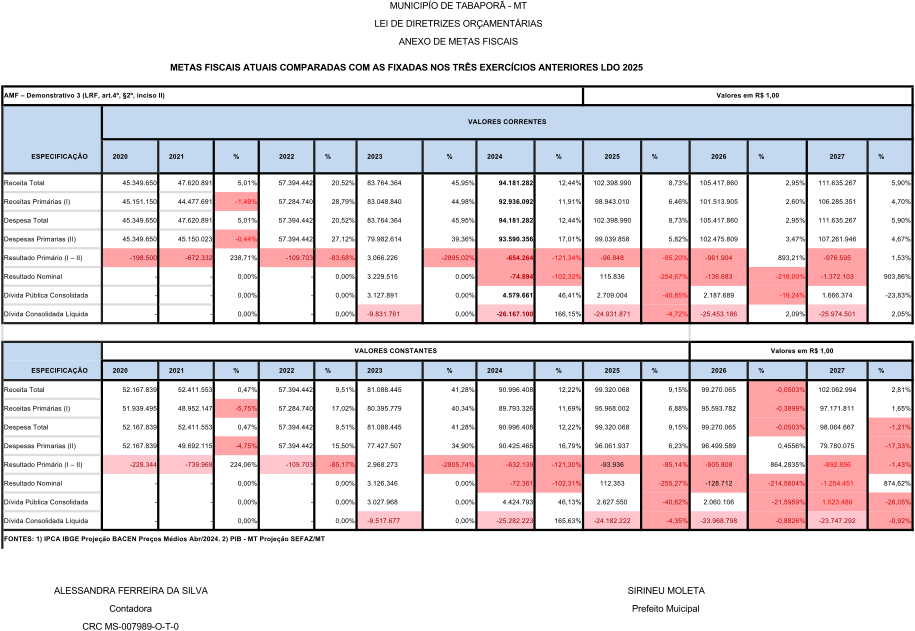
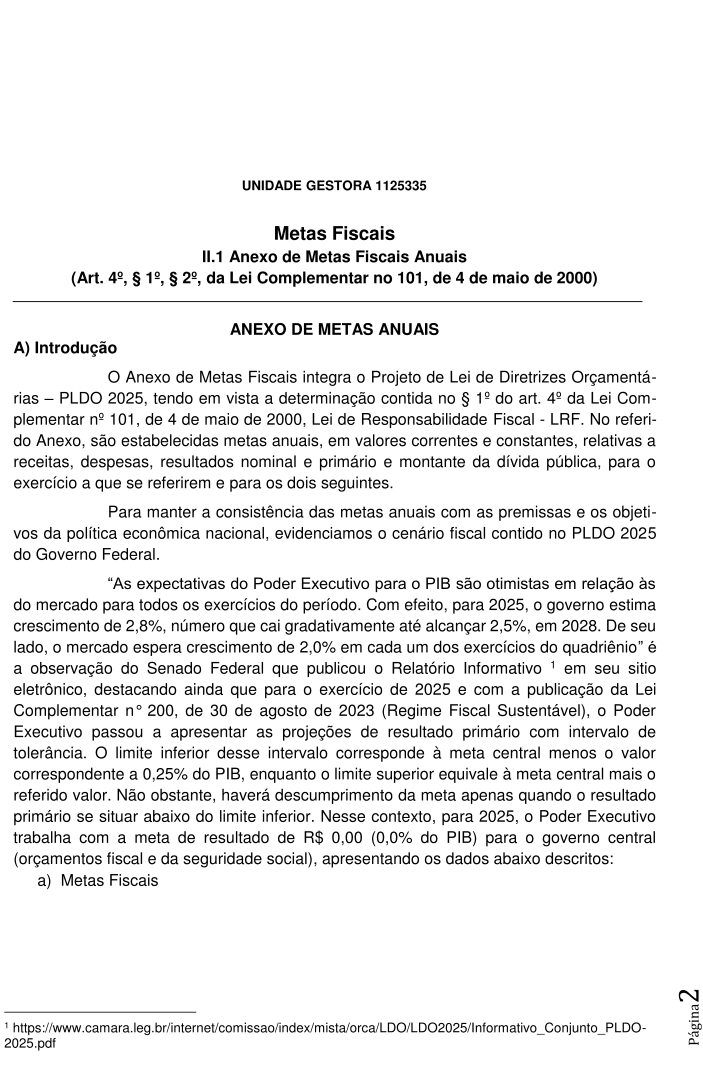
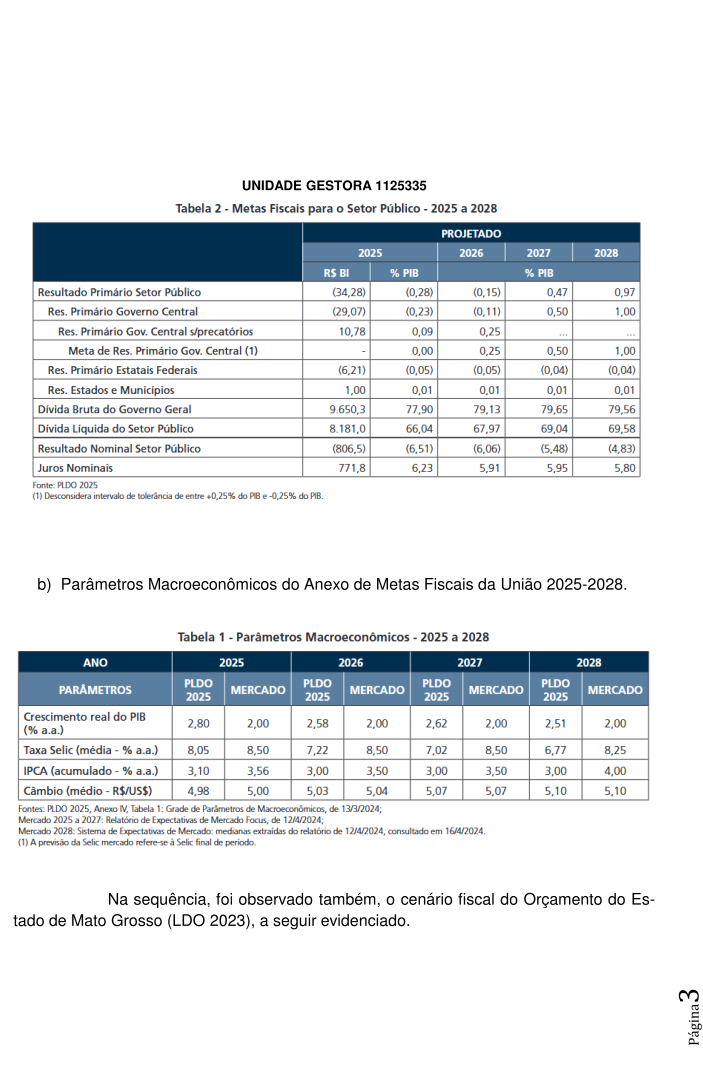
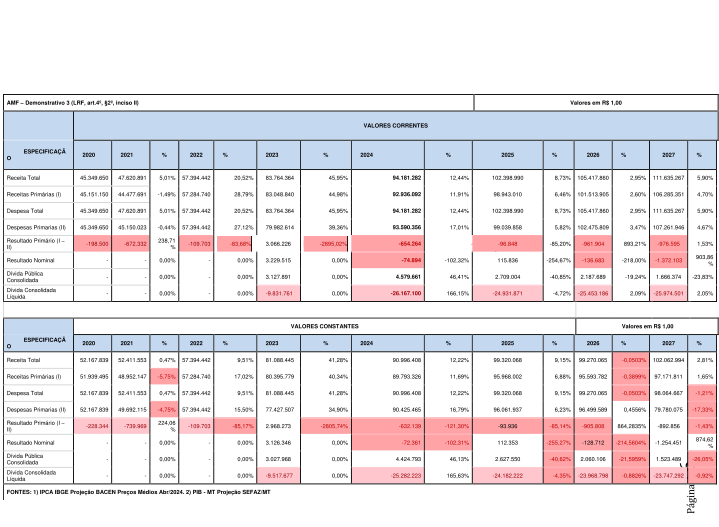
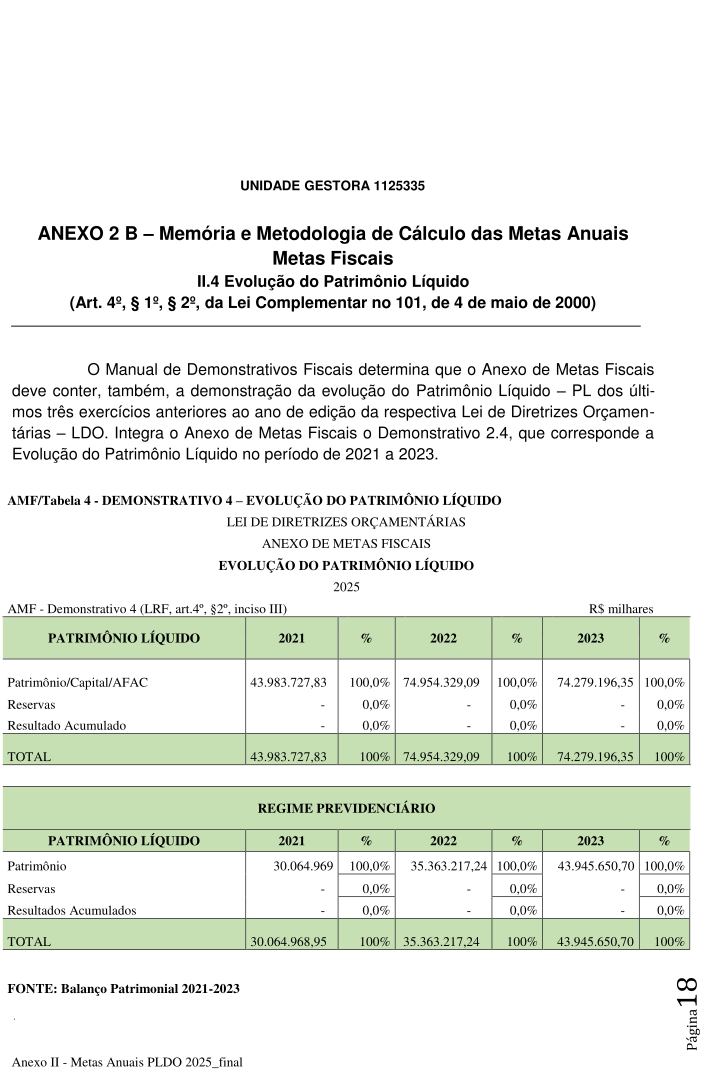
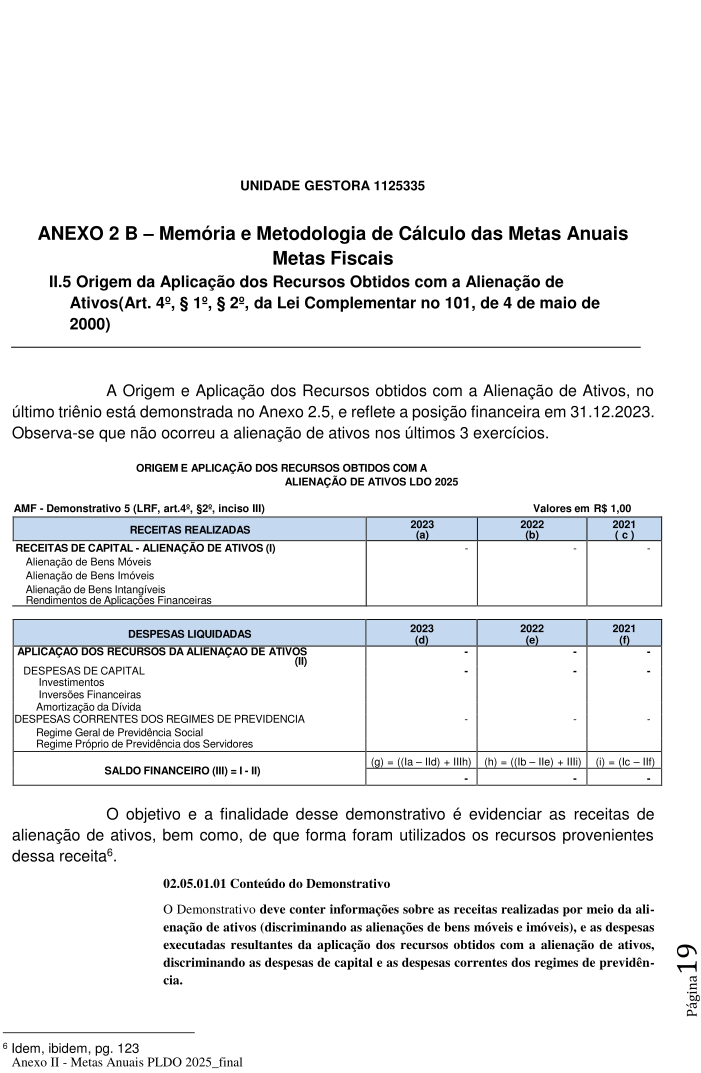
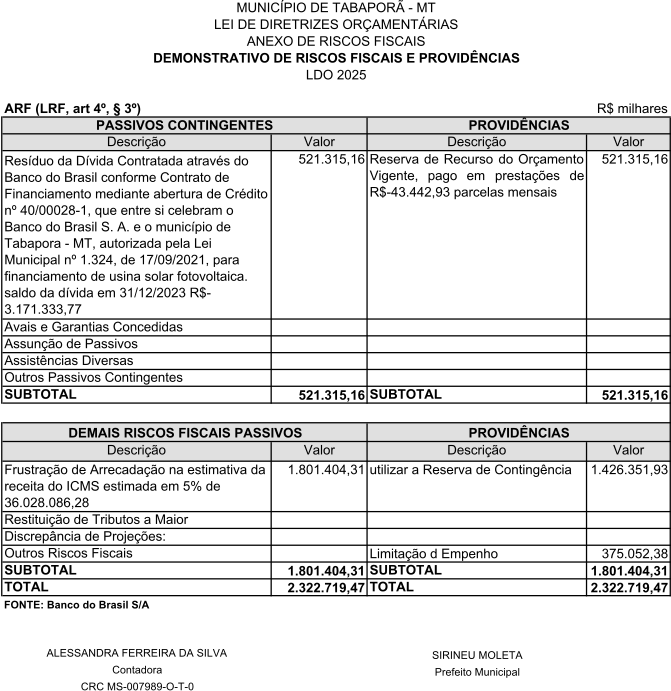
Art. 3º - Integram a presente Lei os Anexos de Metas Fiscais (Anexo 2-A) e de Riscos Fiscais (Anexo 3), elaborados de conformidade com o disposto nos §§ 1º, 2º e 3º do art. 4º da Lei Complementar nº 101, de 4 de maio de 2000, que dispõe sobre a responsabilidade na gestão fiscal, conhecida Como Lei de Responsabilidade Fiscal (LRF) e padronizados pelo Manual de Demonstrativos Fiscais 12ª edição da Secretaria do Tesouro Nacional para Municípios, aprovado pela Portaria nº 924, de 08 de julho de 2021.
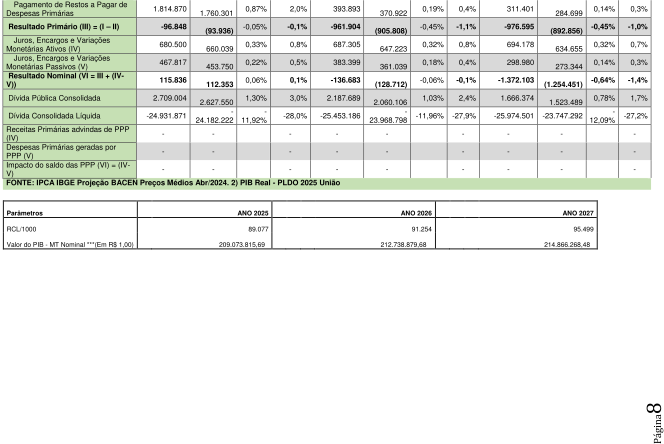
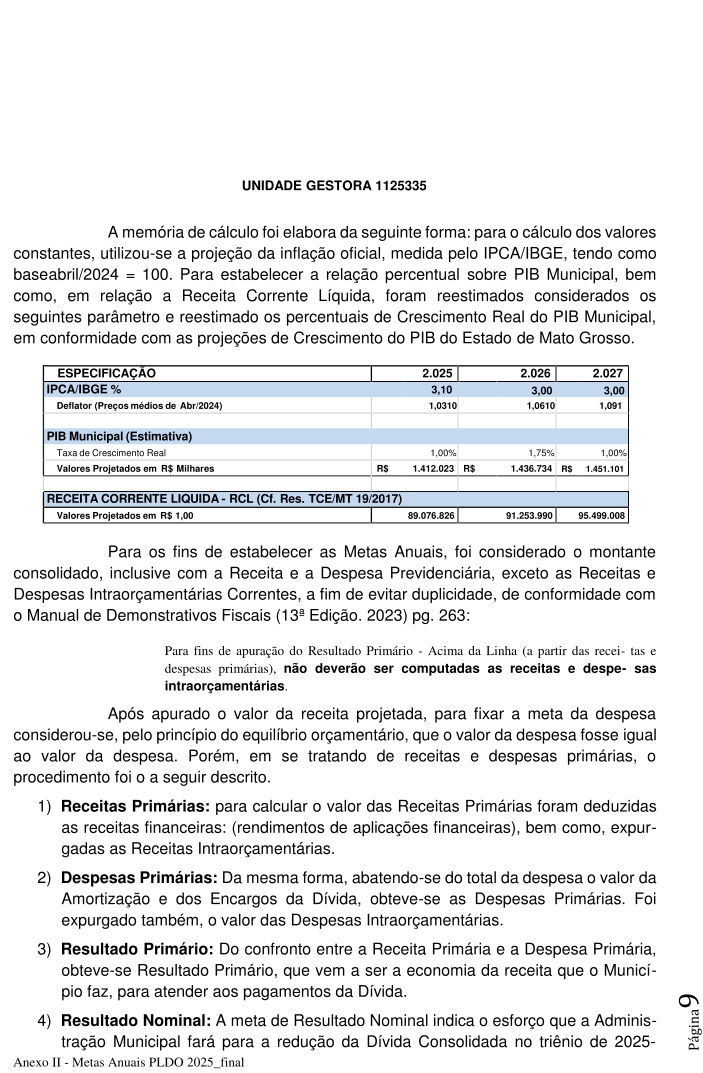
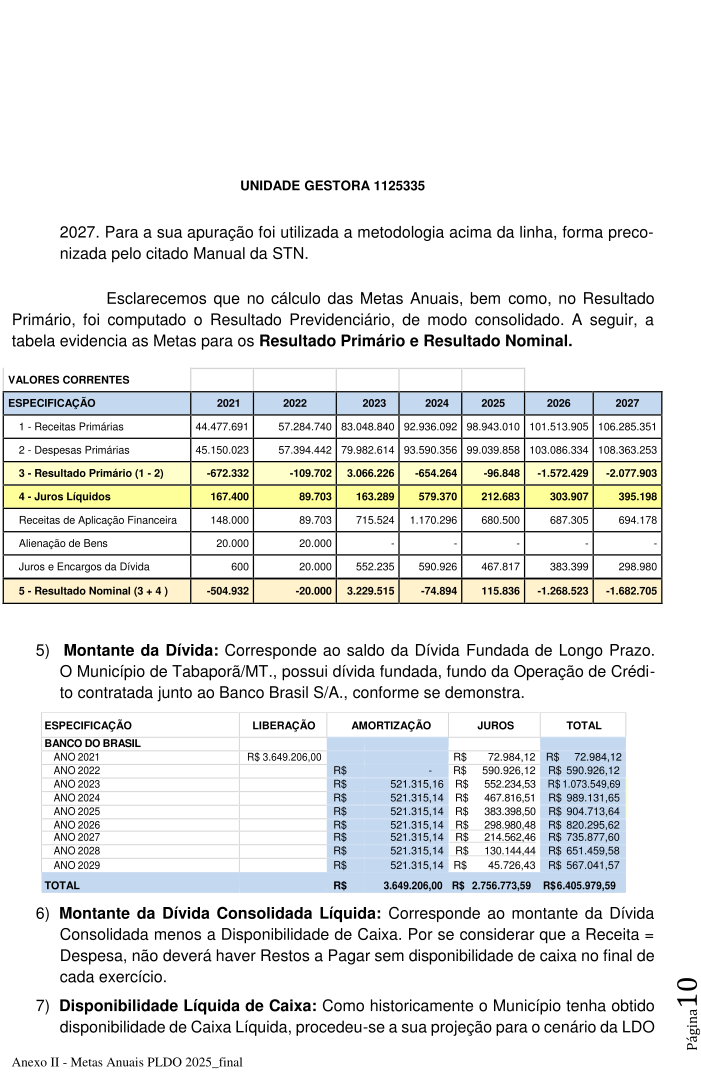
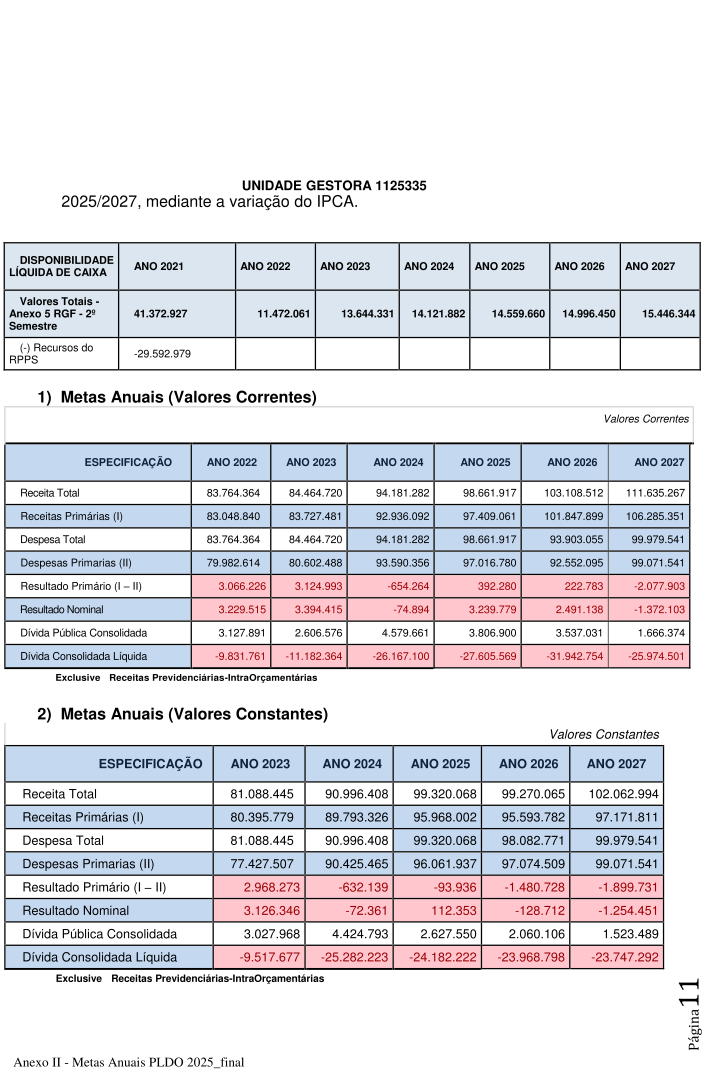
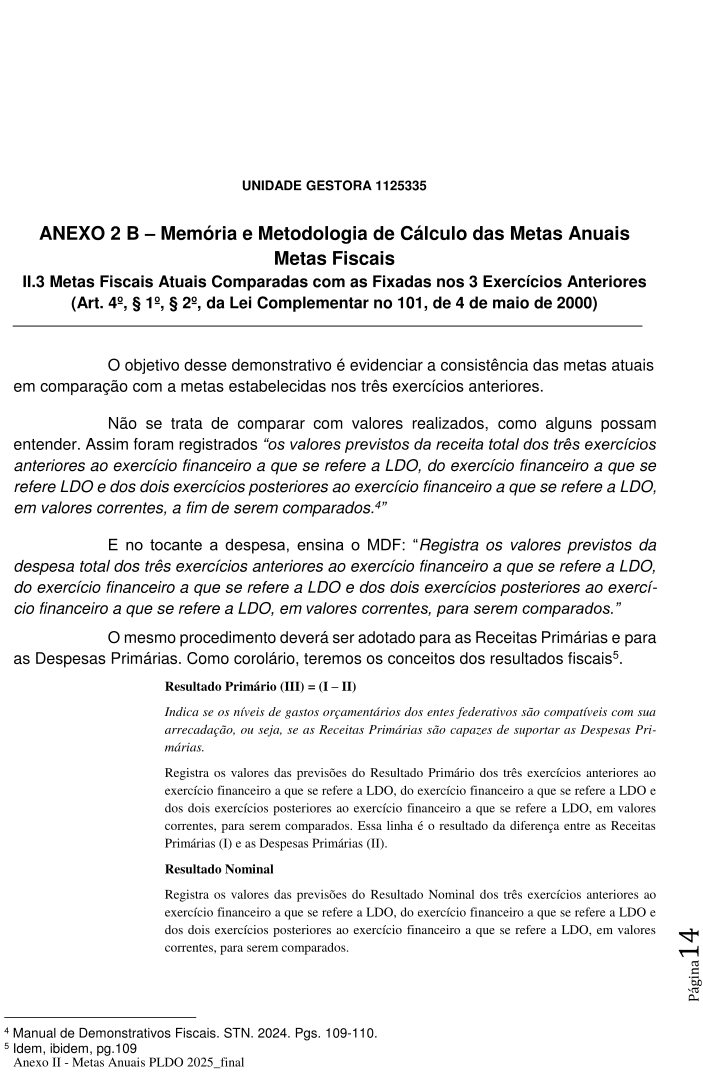
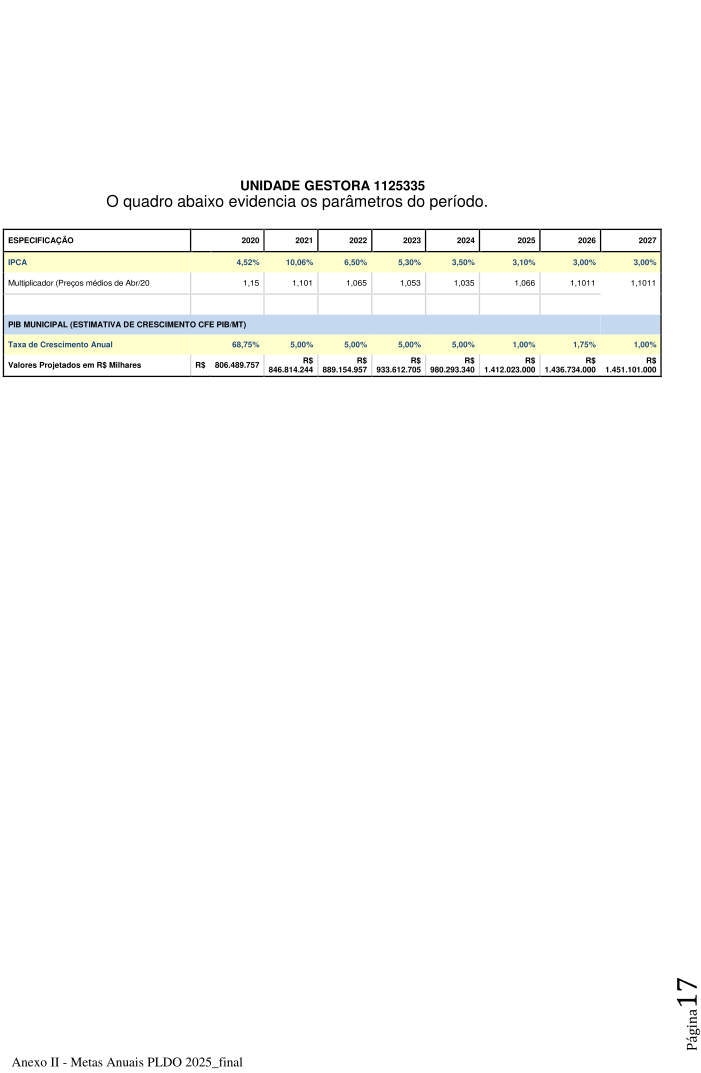
Parágrafo único. O Anexo de Metas Fiscais a que se refere o caput conterá demonstrativo das metas anuais, instruído com memória e metodologia de cálculo (Anexo 2-B), que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, de modo a evidenciar a consistência delas com as premissas e os objetivos da política econômica nacional.
CAPÍTULO III
A ESTRUTURA E A ORGANIZAÇÃO DOS ORÇAMENTOS DO MUNICÍPIO PARA 2025
Seção I
Da Organização dos Orçamentos do Município
Art. 4º - A Lei Orçamentária compor-se-á de:
I - Orçamento Fiscal;
II - Orçamento da Seguridade Social.
Parágrafo único: O orçamento 2025, abrangerá os Poderes: Legislativo, Executivo, autarquias e fundos, que recebam recursos do Tesouro públicos e será estruturado em conformidade com a Estrutura Organizacional estabelecida em cada Entidade da Administração Municipal.
Art. 5º - O Projeto de Lei Orçamentária Anual que o Poder Executivo encaminhará ao Poder Legislativo será constituído de:
I - mensagem;
II – texto da Lei;
III – Demonstrativo da Evolução da Receita e de Despesa referente aos três últimos exercícios e os três seguintes;
IV – Anexos da Lei 4320/64 e LC 101/2000;
§ 1° - Integrarão a Lei Orçamentária Anual os seguintes demonstrativos:
I – sumário geral da Receita por fontes e da Despesa por funções de governo;
II - quadro demonstrativo da receita e despesa segundo categorias econômicas, na formado Anexo 1 da Lei nº 4.320/1964;
III - quadro discriminativo da receita, por fontes, e respectiva legislação;
IV – quadro das dotações por órgãos do governo: Poder legislativo e Poder Executivo;
V - quadro demonstrativo da receita e planos de aplicação dos fundos especiais;
VI - quadro demonstrativo do programa anual de trabalho do governo em termos de realização de obras e de prestação de serviços;
VII - descrição sucinta das principais finalidades de cada unidade administrativa e respectiva legislação.
§ 2° - Acompanharão o Projeto de Lei Orçamentária, além dos definidos no parágrafo 1° deste artigo, demonstrativo contendo as seguintes informações complementares:
I – Programação dos recursos destinados à manutenção e ao desenvolvimento do ensino, de forma a evidenciar o cumprimento do disposto no Artigo 212 da Constituição Federal, da Emenda Constitucional n° 53, de 19 de dezembro de 2006.
II – Programação dos recursos destinados às ações e serviços públicos de saúde, de modo a evidenciar o cumprimento do disposto no Artigo 198, § 2° da Constituição Federal na forma da Emenda Constitucional n° 29, de 13 de setembro de 2000;
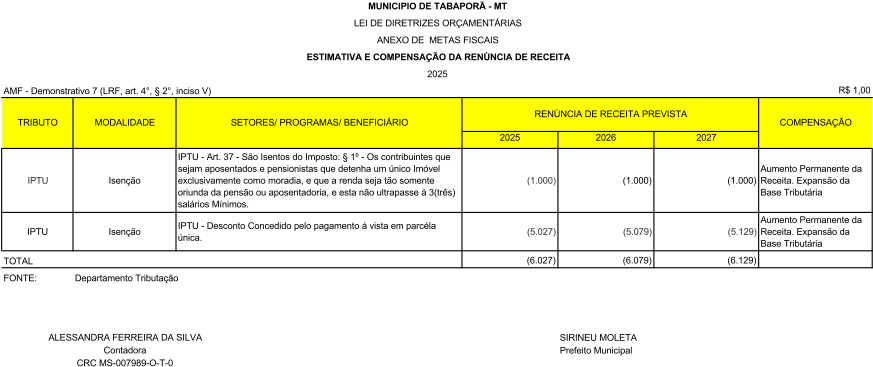
III - Demonstrativo dos efeitos sobre as receitas em razão da concessão de descontos, isenções, anistias, remissões e qualquer benefício de natureza financeira, tributária e creditícia e os decorrentes do aumento das despesas obrigatórias de caráter continuado;
IV - Demonstrativo da compatibilidade da programação do orçamento com as metas previstas no Anexo de Metas Fiscais desta lei, de acordo com o inciso I do art. 5º da Lei Complementar nº101/2000;
V - Relação, em ordem cronológica, das sentenças judiciais a serem pagas no decorrer do exercício de 2025.
Art. 6º - Os Orçamentos, Fiscal e da Seguridade Social, discriminarão a despesa por unidade orçamentária, detalhada por categoria de programação, especificando os grupos de despesa, com suas respectivas dotações, conforme a seguir discriminados, indicando no mínimo, para cada categoria, a esfera orçamentária e a modalidade de aplicação:
1 - pessoal e encargos sociais;
2 - juros e encargos da dívida;
3 - outras despesas correntes;
4 - investimentos;
5 - inversões financeiras;
6 - amortização da dívida;
7 - outras despesas de capital.
Art. 7º - As programações dos Fundos Municipais serão incluídas nas unidades administrativas que estiverem subordinados.
CAPÍTULO IV
DAS diretrizes para ELABORAÇÃO, EXECUÇÃO e alterações
dos orçamentos do Município
Seção I
Das Diretrizes Gerais
Art. 8º - No Projeto de Lei Orçamentária para o exercício de 2025, as receitas e as despesas serão orçadas nos mesmos valores, a preços correntes de 2025.
Art. 9º - As receitas serão estimadas tomando-se por base o comportamento da arrecadação nos 3 últimos exercícios e a tendência para o exercício em curso.
§ 1º - Na estimativa da receita serão consideradas as modificações da legislação tributária e ainda, o seguinte:
I - atualização dos elementos físicos das unidades imobiliárias;
II - atualização de planta genérica de valores;
III - a expansão do número de contribuintes;
IV – as projeções do crescimento econômico.
§ 2º - As taxas pelo exercício do poder de polícia e de prestação de serviços deverão remunerar a atividade municipal de maneira a equilibrar as respectivas despesas.
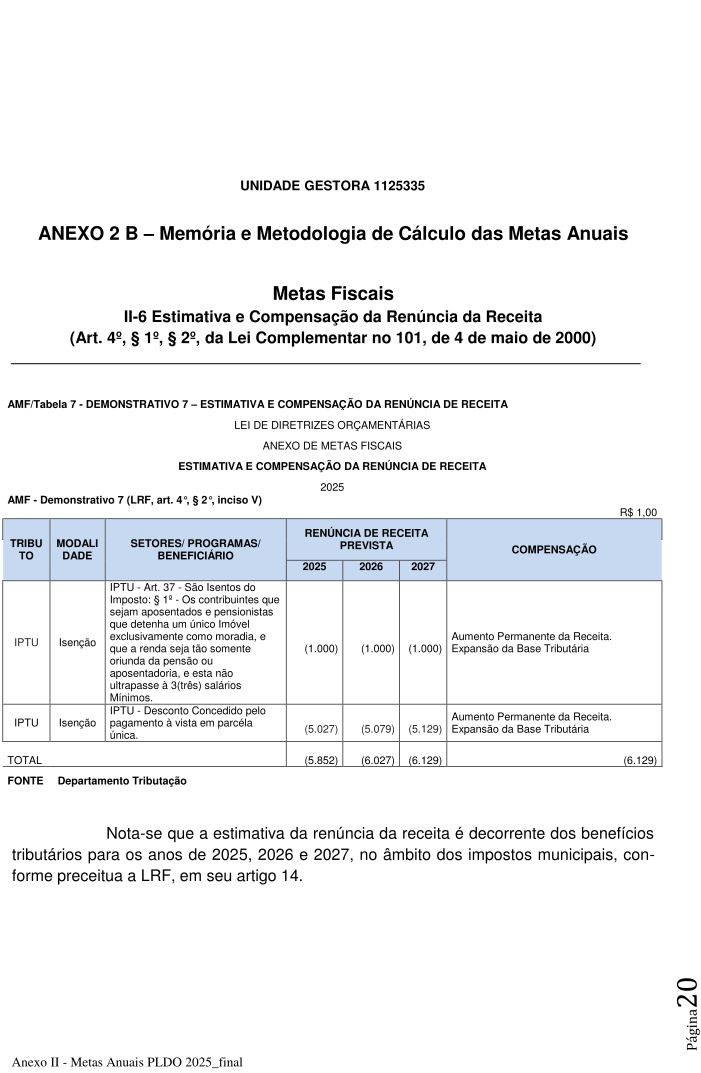
§ 3º - Os casos de renúncia de receita a qualquer título dependerão de lei específica, devendo ser cumprido o disposto no Art. 14, da Lei Complementar nº 101/2000;
§ 4º - Até 30 dias antes do prazo para encaminhamento da Proposta Orçamentária ao Poder Legislativo, o Poder Executivo Municipal colocara à disposição da Câmara Municipal, os estudos e as estimativas de receitas para exercícios subsequentes e as respectivas memórias de cálculo, em cumprimento ao art. 12, § 3º da LRF.
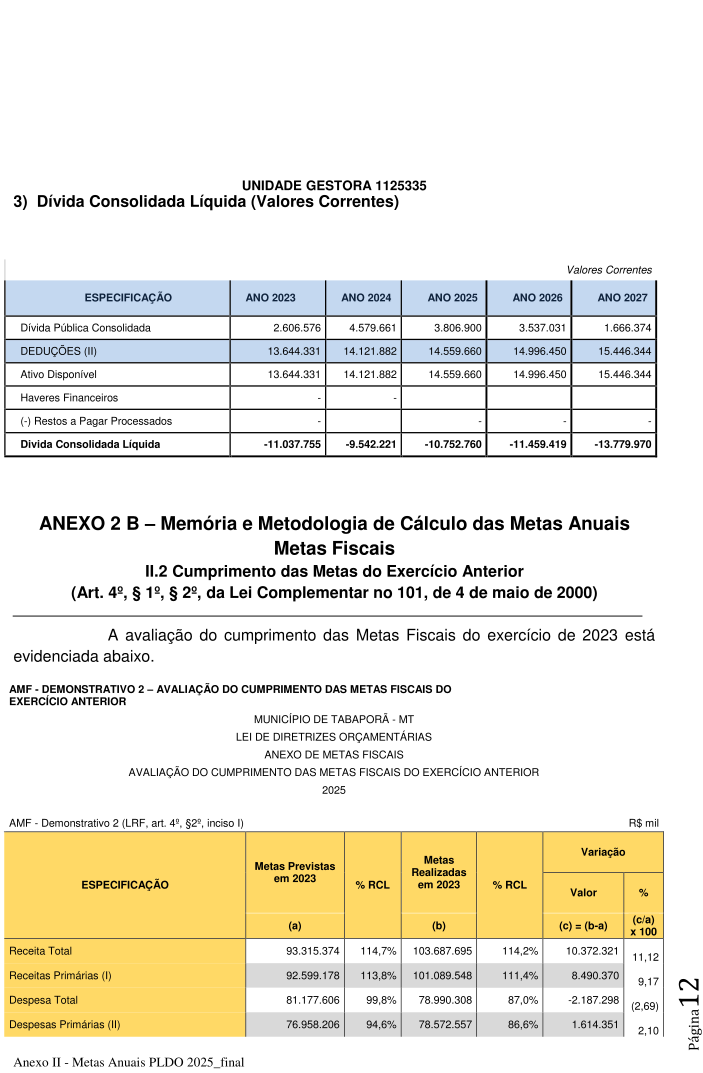
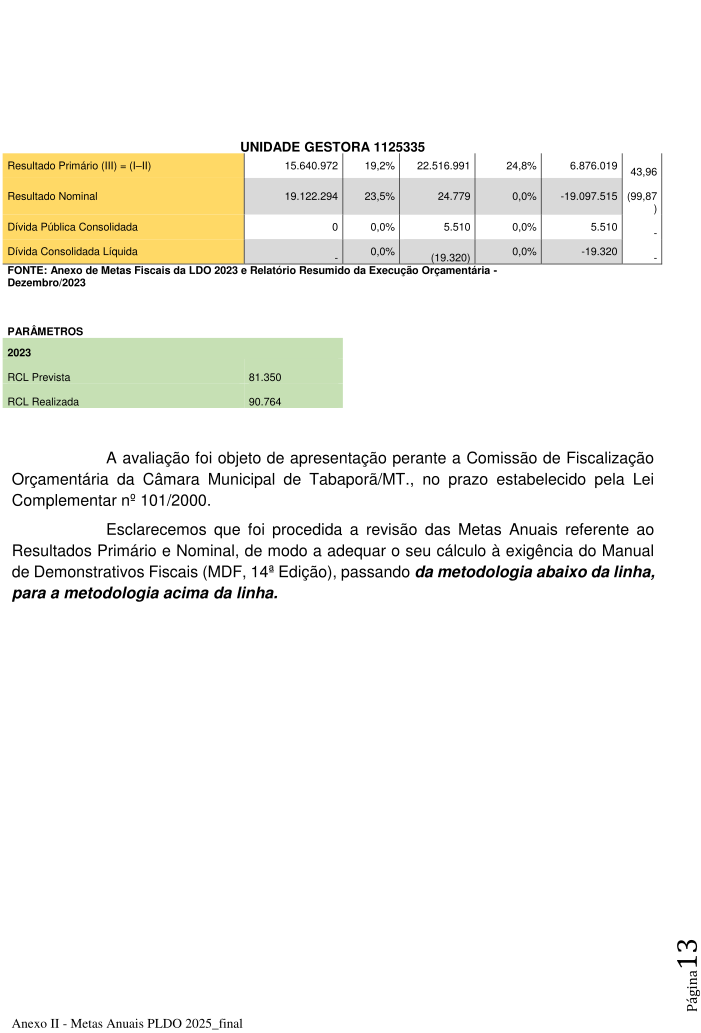
§ 5º - Caso os parâmetros utilizados na estimativa das receitas sofram alterações significativas que impliquem na margem de expansão da despesa, o Anexo de Metas Fiscais será atualizado por ocasião da elaboração da proposta orçamentária, devendo ser garantidas, no mínimo, as metas de resultado primário e nominal fixadas no Anexo II, desta lei.
Seção II
Do Equilíbrio entre Receitas e Despesas
Art. 10 - As despesas serão fixadas de acordo com as metas e prioridades da administração, compatível com o Plano Plurianual e a Lei de Diretrizes Orçamentárias.
§ 1º - Nenhum compromisso será assumido sem que exista dotação orçamentária e recursos financeiros previstos na programação de desembolso;
§ 2º - Na Lei Orçamentária e em seus créditos adicionais só incluirão novos projetos após adequadamente atendidos os em andamento e contempladas as despesas de conservação do patrimônio público;
§ 3º - Considera-se em andamento, para os efeitos desta lei, o projeto cuja execução tenha sido iniciada, ou que o cronograma de sua execução ultrapasse o término do exercício de 2025.
Art. 11 - A Lei Orçamentária conterá, no âmbito do orçamento fiscal, dotação consignada à Reserva de Contingência, constituída de no mínimo 1% (um por cento) da receita corrente líquida e se destinará ao atendimento de passivos contingentes e de outros riscos e eventos fiscais não previstos.
§ 1º - O valor consignado em Reserva de Contingência será classificado no elemento de despesa 9999.99.99.99 - Reserva de Contingência.
§ 2º - O Projeto de Lei Orçamentária de 2025 conterá reservas específicas para atender a: emendas individuais impositivas, no montante equivalente ao da execução obrigatória do exercício de 2025, na forma estabelecida Lei 1150/2018.
§ 3º - Os recursos da Reserva de Contingência destinados a riscos fiscais, caso estes não se concretizem até o dia 31 de outubro de 2025, poderão ser utilizados para abertura de créditos adicionais suplementares de dotações que se tornarem insuficientes.
Art. 12 - O Projeto de Lei do Orçamento para 2025, que deverá assegurar o equilíbrio na gestão dos recursos públicos, atenderá prioritariamente:
I. ao pagamento de precatórios judiciais apresentados até 1º de julho do presente exercício;
II. as despesas com pessoal;
III. a manutenção e desenvolvimento do ensino e da saúde;
IV. a conclusão de projetos em andamento;
V. a contribuição para a formação do Patrimônio do Servidor Público.
Parágrafo Único. Os recursos do Tesouro Municipal somente poderão ser programados para atender despesas de capital após atendidas as despesas relacionadas nos incisos deste artigo.
Art. 13 - O Município aplicará no mínimo, os percentuais constitucionais, na manutenção e no desenvolvimento do ensino art. 212 da Constituição Federal, bem como nas ações e serviços de saúde, nos termos do art. 7° da Emenda Constitucional n° 29, de 13/09/2000.
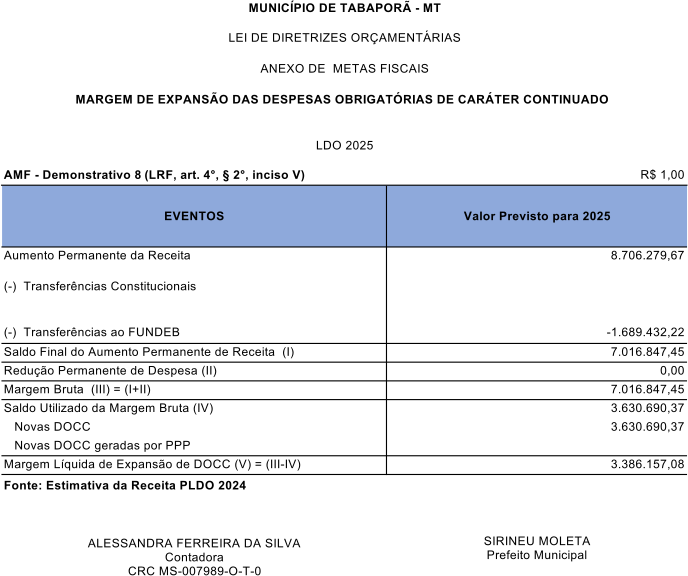
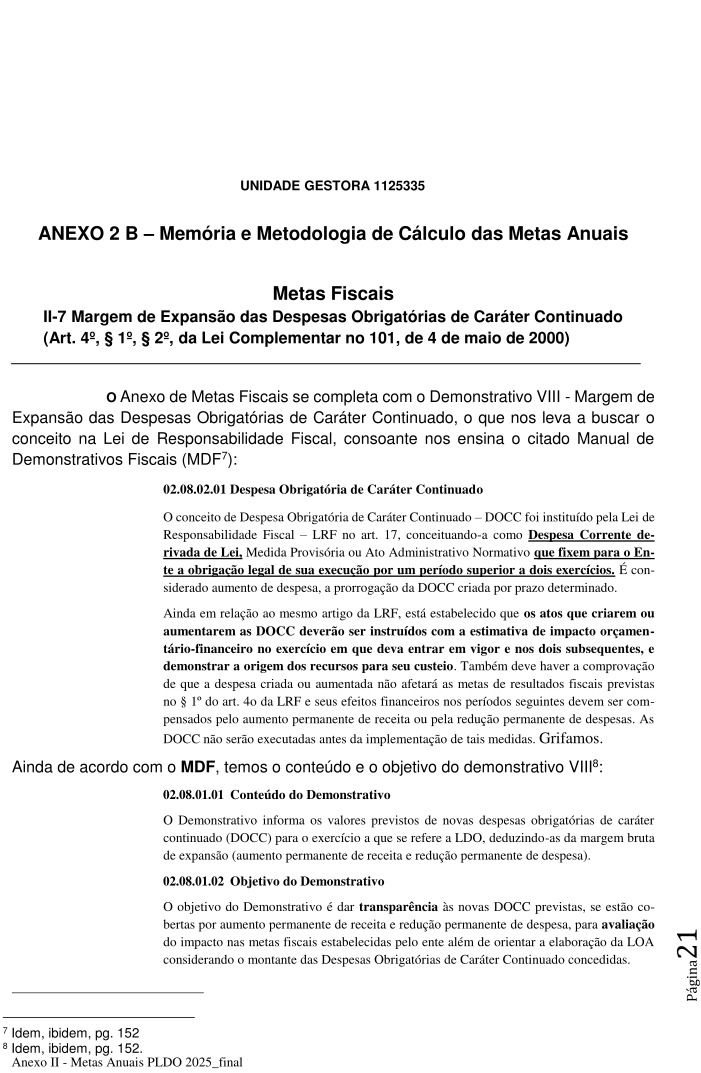
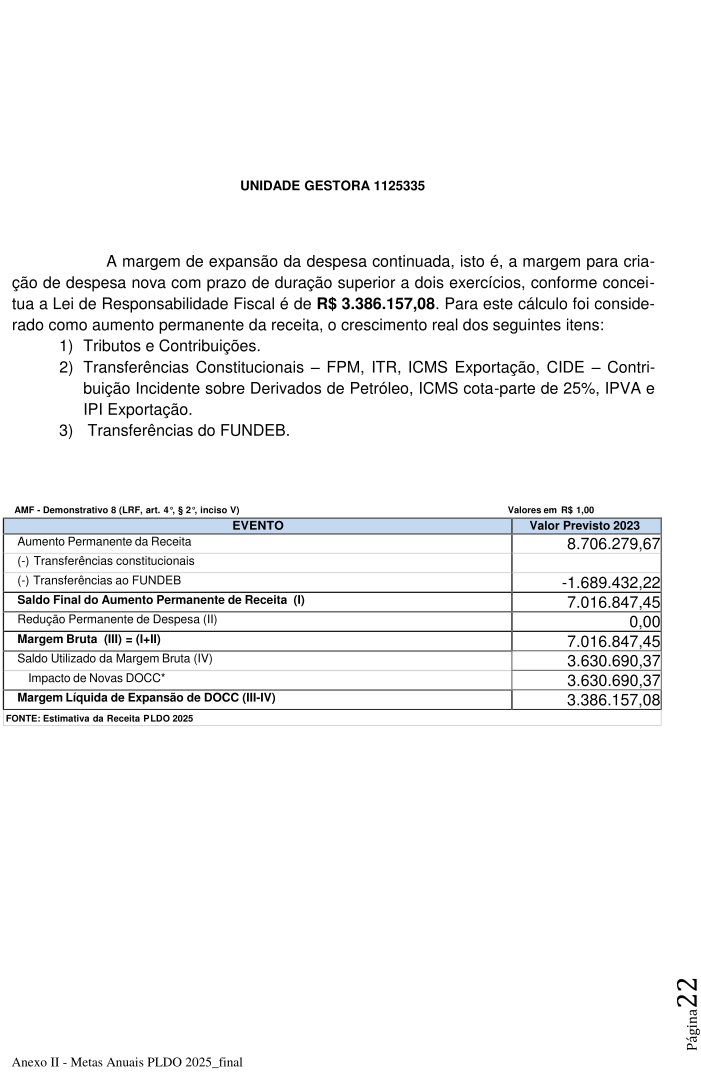
Art. 14 - A compensação de que trata o art. 17, § 2º, da Lei Complementar nº 101, de 2000, quando da criação ou aumento de despesas obrigatórias de caráter continuado, no âmbito dos Poderes Executivo e Legislativo, poderá ser realizada a partir do aproveitamento da respectiva margem de expansão.
Art. 15 - Para os efeitos do art. 16 da Lei Complementar nº 101/ 2000:
I - entende-se como despesas irrelevantes, aquelas cujo valor não ultrapasse o limite setenta por cento do valor que se refere os incisos I e II do artigo 75, da Lei Federal Nº 14.133/2021.
Art. 16 - O Poder Executivo elaborará e publicará, até trinta dias após a publicação da lei orçamentária para 2025, a programação financeira e o cronograma de desembolso mensal para o exercício, nos termos do art. 8º, da Lei Complementar nº 101/2000.
§ 1º - Para fins de elaboração do cronograma do Poder Executivo, o Poder Legislativo, em até dez dias da publicação da Lei Orçamentária, encaminhará ao Executivo a sua necessidade de repasses financeiros, estabelecidas mensalmente, para o exercício de 2025.
§ 2º - No caso do Poder Executivo, o ato referido no caput e os que o modificarem conterão:
I - metas bimestrais de realização de receitas, conforme disposto no art. 13, da Lei Complementar nº 101/2000, incluindo seu desdobramento por origem de recursos;
II - demonstrativo da despesa por programas de governo.
Seção III
Dos Recursos Correspondentes às Dotações Orçamentárias Compreendidas
os Créditos Adicionais Destinados ao Poder Legislativo
Art. 17 -. O Poder Legislativo do Município terá como limite de despesas em 2025, para efeito de elaboração de sua respectiva proposta orçamentária, a aplicação do percentual de até 7% (sete pontos percentuais) sobre a receita tributária e de transferências do Município, auferidas em 2024, nos termos do art. 29-A da Constituição da República.
§ 1º - Para efeitos do cálculo a que se refere o caput considerar-se-á a receita efetivamente arrecadada até o último mês anterior ao do encerramento do prazo para a entrega da proposta orçamentária no Legislativo, acrescida da tendência de arrecadação até o final do exercício.
§ 2º - Ao término do exercício será levantada a receita efetivamente arrecadada para fins de repasse ao Legislativo, ficando estabelecidas as seguintes alternativas em relação à base de cálculo utilizada para a elaboração do orçamento:
I – caso a receita efetivamente realizada situe-se em patamares inferiores aos previstos, o Legislativo indicará as dotações a serem contingenciadas ou utilizadas para a abertura de créditos adicionais no Poder Executivo.
II – caso a receita efetivamente realizada situe-se em patamares superiores aos previstos e comprovada a necessidade para custeio de suas ações finalísticas, o Legislativo poderá indicar os créditos orçamentários a serem suplementados ao Executivo até o limite constitucionalmente previsto.
Art. 18 - Para os efeitos do art. 168 da Constituição da República os recursos correspondentes às dotações orçamentárias da Câmara Municipal, inclusive os oriundos de créditos adicionais, serão entregues até o dia 20 de cada mês, de acordo com o cronograma de desembolso a ser elaborado pelo Poder Legislativo, observados os limites anuais de 7% (sete por cento) sobre a receita tributária e de transferências de que trata o art. 29-A da Constituição da República, efetivamente arrecadada no exercício de 2023, ou, sendo esse valor superior ao orçamento do Legislativo, o limite de seus créditos orçamentários.
§ 1º - Em caso da não elaboração do referido cronograma, os repasses se darão na forma de duodécimos mensais, iguais e sucessivos, respeitados, igualmente, os limites de que trata o caput.
§ 2º - Considera-se receita tributária e de transferências para fins de cálculo do orçamento do Poder Legislativo, desde que efetivamente arrecadadas:
a) os impostos;
b) as taxas;
c) a contribuição de melhoria;
d) a dívida ativa de impostos, taxas e contribuições de melhoria;
e) o Imposto de Renda Retido na Fonte – IRRF;
f) a Cota-parte do Imposto Territorial Rural - ITR;
g) a Cota-parte do Imposto sobre a Propriedade de Veículos Automotores – IPVA;
h) o valor bruto arrecadado da Transferência da cota-parte do Imposto sobre Circulação de Mercadorias e Serviços – ICMS;
i) o valor bruto arrecadado da Transferência da LC nº 87/96 (Icms - Exportação);
j) do valor bruto arrecadado do Fundo de Participação dos Municípios;
l) o valor bruto arrecadado da Cota-parte do IPI/Exportação;
m) o valor arrecadado da Cota-parte da CIDE;
Art. 19 - O repasse financeiro relativo aos créditos orçamentários e adicionais será feito diretamente em conta bancária indicada pelo Poder Legislativo.
Parágrafo único. Ao final do exercício financeiro o saldo de recursos será devolvido ao Poder Executivo, deduzido:
I – os valores correspondentes ao saldo do passivo financeiro, considerando-se somente as contas do Poder Legislativo;
II – os valores necessários para:
a) obras e investimentos do Poder Legislativo que ultrapassem um exercício financeiro;
b) outros, desde que justificados pelo Presidente do Legislativo.
Art. 20 - A Câmara Municipal enviará até o dia 15 de cada mês, a demonstração da execução orçamentária e contábil do mês anterior para fins de integração à contabilidade geral do Município.
Seção IV
Das Normas Relativas ao Controle de Custos e avaliação dos Resultados dos programas financiados com recursos dos orçamentos
Art. 21 - Além de observar as demais diretrizes estabelecidas nesta Lei, a escrituração contábil será efetuada de forma a propiciar o controle dos custos das ações e a avaliação dos resultados dos programas de governo.
Art. 22 - Os serviços de contabilidade do Município organizarão sistema de custos que permita:
a) mensurar o custo dos produtos das ações governamentais;
b) mensurar os custos diretos e indiretos dos programas de governo;
c) identificar o custo por atividade governamental e órgãos;
d) a tomada de decisões gerenciais.
Art. 23 - A avaliação dos resultados dos programas de governo se fará de forma contínua pelo sistema de controle interno do Poder Executivo.
Parágrafo único. A avaliação dos resultados dos programas de governo consistirá em análise sobre o desempenho da gestão governamental através da movimentação dos indicadores de desempenho, conjugando-os com o custo das ações que integram os programas e a evolução, em termos de realização dos produtos das ações e o atingimento de suas metas físicas, de forma que permita à administração e à fiscalização externa concluir sobre a eficiência das ações governamentais e a qualidade do gasto público.
Seção V
Da Transferência de Recursos para as Entidades da Administração
Indireta
Art. 24 - O Orçamento Próprio da Administração Indireta compreende as receitas próprias e as receitas de transferências do Município e suas aplicações.
Art. 25 - O Município poderá efetuar transferências financeiras intragovernamentais, autorizadas em lei específica conforme preconiza a Constituição da República, Art. 167, VIII:
I – a fundos e fundações, inclusive as instituídas e mantidas pela administração pública,
II – a empresas públicas e sociedades de economia mista, cuja maioria do capital pertence ao Município, para suprir déficits financeiros.
Seção VI
Das Transferências de Recursos para o Setor Privado
Subseção I
Dos Recursos Destinados a Entidades Privadas sem Fins Lucrativos
Art. 26 - É vedada a inclusão, na lei orçamentária e em seus créditos adicionais, de dotações a título de subvenções sociais, ressalvadas, aquelas destinadas a entidades privadas sem fins lucrativos, de atividades de natureza continuada, que preencham uma das seguintes condições:
I - sejam de atendimento direto ao público, de forma gratuita, nas áreas de assistência social, saúde, educação, cultura, desporto, de cooperação técnica e voltadas para o fortalecimento do associativismo municipal e estejam registradas nas Secretarias Municipais correspondentes;
II - sejam vinculadas a organismos internacionais de natureza filantrópica, institucional ou assistencial;
III - atendam ao disposto no art. 204 da Constituição, no art. 61 do ADCT, bem como na Lei nº 8.742, de 7 de dezembro de 1993.
Parágrafo único. Para habilitar-se ao recebimento de subvenções sociais, a entidade privada sem fins lucrativos deverá apresentar declaração de funcionamento regular nos últimos dois anos, emitida no exercício de 2025, e comprovante de regularidade do mandato de sua diretoria.
Art. 27 - Fica autorizada a inclusão de dotações, na lei orçamentária e em seus créditos adicionais, a título de auxílios para entidades privadas sem fins lucrativos e desde que sejam:
I - de atendimento a atividades educacionais, saúde, assistenciais, culturais, de meio ambiente ou desportivas;
II - cadastradas junto às Secretarias Municipais correspondentes;
III - signatárias de contrato de gestão com a Administração Pública Municipal;
V - consórcios intermunicipais, constituídos por lei e exclusivamente por entes públicos;
VI - qualificadas como Organização da Sociedade Civil de Interesse Público – OSCIP.
VII – empresas cadastradas em programas de incentivos fiscais e econômicos aprovados por Lei e cadastradas no CAE – Centro de Atendimento Empresarial do Município.
Parágrafo único. Sem prejuízo da observância das condições estabelecidas neste artigo, a inclusão de dotações na lei orçamentária e sua execução, dependerão, ainda da regular aplicação dos recursos, mediante determinação em Lei Complementar que disciplinará as formas de critérios de prestação de contas dos recursos repassados, devendo ocorrer a devolução dos valores no caso de desvio de finalidade.
Subseção II
Das Transferências às Pessoas Físicas e Jurídicas
Art. 28 - Fica o Poder Executivo Municipal autorizado a atender necessidades de pessoas físicas, através dos programas instituídos de assistência social, saúde, agricultura, desporto, turismo e educação, desde que aprovada pelo respectivo conselho municipal.
Art. 29 - A transferência de Recursos públicos para cobrir déficits de pessoas jurídicas, além das condições fiscais previstas no art. 14 da Lei de Responsabilidade Fiscal, quando for o caso, deverá ser autorizada por lei específica e, ainda, atender a uma das seguintes condições:
I – a necessidade deve ser momentânea e recair sobre pessoa física ou entidade cuja ausência de atuação do Poder Público possa justificar a sua extinção com repercussão social grave no Município, ou, ainda, representar prejuízo para o município.
II – incentivo fiscal para a instalação e manutenção de empresas industriais, comerciais e de serviços, nos termos de disporá em lei municipal específica.
III – no que se refere à concessão de empréstimos destinados a pessoas físicas e Jurídicas, estes ficam condicionados, além do pagamento dos encargos financeiros de juros não inferiores a 12% ao ano, ou ao custo de captação, nos termos do que dispõe o artigo 27 da Lei Complementar nº 101/2000:
a) destinação dos recursos através de fundo rotativo;
b) formalização de contrato;
c) aprovação de projeto pelo Poder Público;
d) acompanhamento da execução;
e) prestação de contas.
Parágrafo único. Lei específica poderá, conforme possibilita o parágrafo único do artigo 27, da Lei Complementar nº 101/2000, estabelecer subsídio para empréstimos de que trata o inciso III deste artigo, hipótese em que a lei orçamentária estabelecerá crédito orçamentário próprio.
Seção VII
Dos Créditos Adicionais
Art. 30 - Os projetos de lei relativos a créditos adicionais serão apresentados na forma e com o detalhamento estabelecido na Lei Orçamentária Anual.
Art. 31 - Acompanharão os projetos de lei relativos a créditos adicionais as exposições de motivos que os justifiquem e que indiquem as consequências dos cancelamentos de dotações propostas sobre a execução das atividades, dos projetos ou das operações especiais.
CAPÍTULO V
DAS DISPOSIÇÕES SOBRE A DÍVIDA PÚBLICA MUNICIPAL
Art. 32 - A atualização monetária do principal da dívida mobiliária refinanciada do Município não poderá superar a variação:
I – dos índices pré-estabelecidos em contratos de operações de créditos e contratos de confissão de dívidas formalizados a partir do exercício 2024;
Art. 33 - As despesas com o refinanciamento da dívida pública municipal serão incluídas na Lei Orçamentária de 2025, nos seus anexos e nos créditos adicionais separadamente das demais despesas com o serviço da dívida, constando o refinanciamento da dívida mobiliária em programação específica.
Art. 34 - Será consignada, na Lei Orçamentária de 2025 e nos créditos adicionais, dotações orçamentárias para amortização de despesas da dívida pública municipal;
Art. 35 - Os recursos de operações de crédito contratadas junto aos organismos multilaterais que, por sua natureza, estejam vinculados à execução de projetos com fontes orçamentárias internas deverão ser destinados à cobertura de despesas com amortização ou encargos da dívida pública municipal ou à substituição de receitas de outras operações de crédito externas.
Art. 36 - A Lei Orçamentária de 2025 poderá conter autorização para novas contratação de Operações de Crédito para atendimento à Despesas de Capital, observado o limite de endividamento autorizados em Resolução do Senado Federal e dependerão de autorização em Lei específica.
Art. 37 - Ultrapassado o limite de endividamento definido na legislação pertinente e enquanto perdurar o excesso, o Poder Executivo obterá resultado primário necessário através da limitação de empenho e movimentação financeira.
CAPÍTULO VI
DAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS COM PESSOAL
Seção I
Das Despesas com Pessoal
Art. 38 - As despesas com pessoal e encargos sociais serão fixadas observando-se o disposto nas normas constitucionais aplicáveis: Lei Complementar nº 101/2000, Lei Federal nº 9.717, de 27 de novembro de 1998, e a legislação municipal em vigor.
Art. 39 - O Poder Executivo, por intermédio do órgão central de controle de pessoal civil da Administração Direta e Indireta, publicará anualmente a tabela de cargos efetivos e comissionados integrantes do quadro geral de pessoal civil e demonstrará os quantitativos de cargos ocupados por servidores estáveis e não-estáveis e de cargos vagos, comparando-os com os quantitativos do ano anterior.
§ 1º - O Poder Legislativo observará o cumprimento do disposto neste artigo mediante ato próprio de seu dirigente máximo.
§ 2º - Os cargos transformados em decorrência de processo de racionalização de Planos de Carreiras dos Servidores Municipais, serão incorporados à tabela referida neste artigo.
Art. 40 - Os Poderes Legislativo e Executivo, na elaboração de suas propostas orçamentárias, terão como limites para fixação da despesa com pessoal e encargos sociais a folha de pagamento, considerando os eventuais acréscimos legais, inclusive revisão geral, a serem concedidos aos servidores públicos municipais, alterações de planos de carreira e admissões para preenchimento de cargos, os limites definidos nos artigos 19 e 20 da Lei Complementar nº 101/2000 para fins de cumprimento do disposto nos artigos 18 a 22, da referida Lei.
Art. 41 - Ficam autorizados as concessões de quaisquer vantagens, os aumentos de remuneração e as alterações de estrutura de carreiras, observado o disposto no art. 169, § 1º, da Constituição Federal e as legislações de pessoal do Município de Tabaporã.
Art. 42 - No exercício de 2025, observado o disposto no artigo 169 da Constituição Federal, somente poderão ser admitidos servidores se:
I - Existirem cargos vagos a preencher, demonstrados na tabela a que se refere o artigo desta lei;
II - Houver prévia dotação orçamentária suficiente para o atendimento da despesa;
III - forem observados os limites previstos no artigo 40 desta lei, ressalvado o disposto no artigo 22, inciso IV, parte final, da Lei Complementar nº 101/2000.
Parágrafo único. A criação de cargos, empregos e funções, bem como admissões ou contratações de pessoal somente poderão ocorrer depois de atendido o disposto neste artigo e no artigo 169, § 1º, incisos I e II, da Constituição Federal.
Art. 43 - Fica o Poder Executivo autorizado a realizar Concurso Público desde que seja observado o disposto no artigo 40 desta Lei.
Art. 44 - No exercício de 2025, a realização de serviço extraordinário, quando a despesa houver excedido 95% dos limites referidos no artigo 40 desta Lei, somente poderá ocorrer quando destinada ao atendimento de relevantes interesses públicos que ensejam situações emergenciais de risco ou de prejuízo para a sociedade.
Parágrafo único. A autorização para a realização de serviço extraordinário, no âmbito do Poder Executivo, nas condições estabelecidas no caput deste artigo, é de exclusiva competência do Prefeito Municipal.
Art. 45 - A proposta orçamentária assegurará recursos para a qualificação de pessoal e visará ao aprimoramento e ao treinamento dos servidores municipais, que ficarão agregados a programa de cada órgão.
Art. 46 - O disposto no § 1º do artigo 18, da Lei Complementar nº 101/2000 aplica-se exclusivamente para fins de cálculo do limite da despesa total com pessoal, independentemente da legalidade ou validade dos contratos.
Parágrafo único. Não se consideram substituição de servidores e empregados públicos, para efeito do caput, os contratos de terceirização relativos à execução indireta de atividades que, simultaneamente:
I - Sejam acessórias, instrumentais ou complementares aos assuntos que constituem área de competência legal do órgão ou entidade, na forma de regulamento;
II - Não sejam inerentes a categorias funcionais abrangidas por plano de cargos do quadro de pessoal do órgão ou entidade, salvo expressa disposição legal em contrário ou quando se tratar de cargo ou categoria extinto, total ou parcialmente;
III - Não caracterizem relação direta de emprego.
l CAPÍTULO VII
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA
DO MUNICÍPIO
Art. 47 - Na política de administração tributária do Município ficam definidas as seguintes diretrizes para 2025, devendo, até o final do exercício, legislação específica dispor sobre:
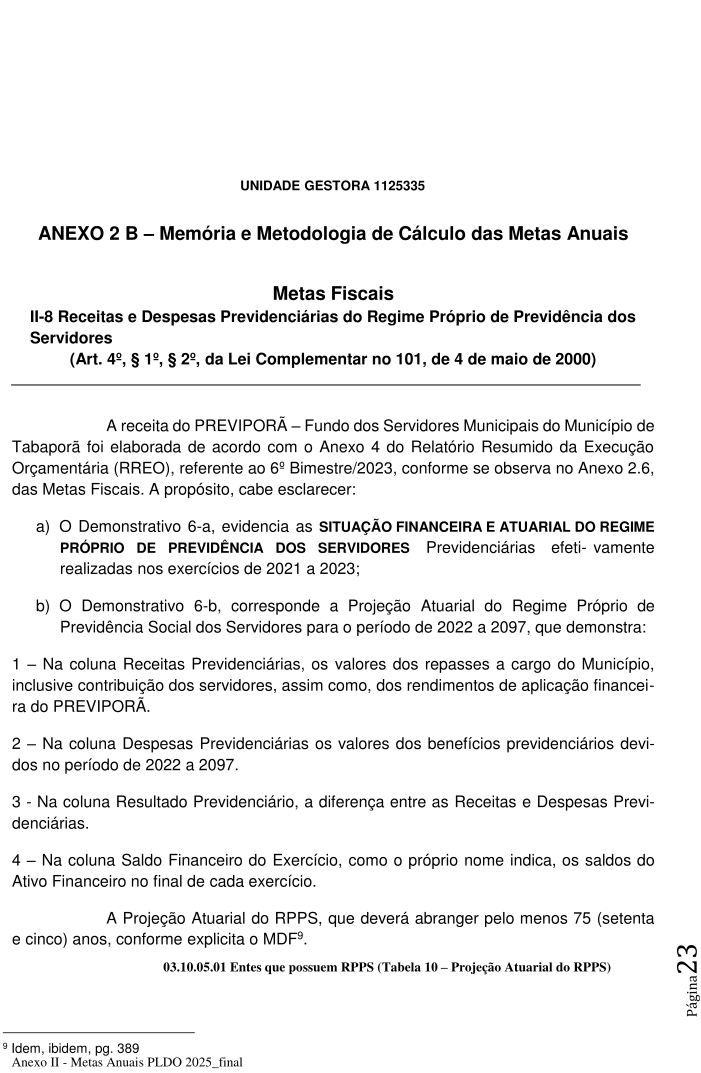
I – a revisão na alíquota da contribuição social cobrada dos servidores para o custeio do Regime Próprio de Previdência Social;
II – revisão no Código Tributário do Município, especialmente sobre:
a) Imposto Predial e Territorial Urbano – IPTU:
1. ser progressivo em razão do valor do imóvel; e
2. ter alíquotas diferentes de acordo com a localização e o uso do imóvel.
b) a alteração na alíquota e na base de cálculo do Imposto Sobre Serviços de Qualquer Natureza.
c) a alteração na alíquota e na base de cálculo sobre o Serviço de Captação, Tratamento e Adução de Água.
Parágrafo único: O Imposto Predial Territorial Urbano - IPTU, do exercício de 2025, terá desconto de até 30% (trinta) por cento do valor lançado para quem efetuar o pagamento até o vencimento.
Art. 48 - Na estimativa das receitas do projeto de Lei Orçamentária poderão ser considerados os efeitos de propostas de alterações na legislação tributária.
Parágrafo único. Caso as alterações propostas não sejam aprovadas, ou o sejam parcialmente, de forma a não permitir a integralização dos recursos esperados, serão canceladas a previsão da receita e dotações orçamentárias de forma a restabelecer a previsão sem as alterações na legislação.
CAPÍTULO VIII
DAS DISPOSIÇÕES GERAIS RELATIVAS À TRANSPARÊNCIA
Seção I
Da publicidade na elaboração, na aprovação e na execução dos Orçamentos
Art. 49 - A elaboração e a aprovação dos Projetos de Lei Orçamentária de 2025 e dos créditos adicionais, e a execução das respectivas leis, deverão ser realizadas de acordo com os princípios da publicidade e da clareza, além de promover a transparência da gestão fiscal e permitir o amplo acesso da sociedade a todas as informações relativas a cada uma dessas etapas.
§ 1º. Serão divulgados nos respectivos sítios eletrônicos:
I - pelo Poder Executivo Municipal:
a) as estimativas das receitas de que trata o art. 12, § 3º, da Lei Complementar nº 101, de 2000 - Lei de Responsabilidade Fiscal;
b) o Projeto de Lei Orçamentária de 2025, inclusive em versão simplificada, os seus anexos e as informações complementares;
c) a Lei Orçamentária de 2025 e os seus anexos;
d) os créditos adicionais e os seus anexos;
e) até o vigésimo quinto dia de cada mês, o relatório com a comparação da receita realizada, mensal e acumulada, com a prevista na Lei Orçamentária de 2025 e no cronograma de arrecadação, e com a discriminação das parcelas primária e financeira;
f) até o trigésimo dia após o encerramento de cada bimestre, os demonstrativos relativos a execução orçamentária resumida, previstos no artigo 52, da Lei Complementar 101/2000;
g) até 30 de junho de cada exercício, o relatório anual, referente ao exercício anterior, de impacto dos programas;
h) a posição atualizada mensalmente dos limites para empenho e movimentação financeira por órgão do Poder Executivo;
i) o demonstrativo bimestral das transferências voluntárias realizadas;
j) o demonstrativo do fluxo financeiro do regime próprio de previdência dos servidores públicos municipais, com a discriminação das despesas por categoria de beneficiário e das receitas por natureza;
II - pelo Poder Legislativo Municipal:
a) até o vigésimo quinto dia após o encerramento de cada bimestre, os demonstrativos relativos à execução orçamentária resumida, previstos no artigo 52, da Lei Complementar 101/2000.
Seção II
Da publicidade do Relatório da Gestão Fiscal e do Cumprimento das Metas Fiscais
§ 2º. O Relatório da Gestão Fiscal será emitido pelo Chefe do Poder Executivo e pelo Presidente da Câmara Municipal, e será publicado até 30 dias após o encerramento de cada quadrimestre, com amplo acesso ao público, inclusive por meio eletrônico.
§ 3º. Até o final dos meses de maio e setembro de 2025, e de fevereiro de 2026, o Poder Executivo demonstrará e avaliará o cumprimento das metas fiscais de cada quadrimestre, em audiência pública na Câmara Municipal.
CAPÍTULO IX
DAS DISPOSIÇÕES GERAIS
Art. 50 - Para fins de cumprimento do art. 62 da Lei Complementar nº 101/2000, fica o Município autorizado a firmar convênio ou congêneres, com a União, Estados ou Municípios, com vistas:
I – ao funcionamento de serviços bancários, de logísticas e de segurança pública;
II – a possibilitar o assessoramento técnico aos produtores rurais do Município;
III – à utilização conjunta, no Município, de máquinas e equipamentos de propriedade do Estado ou da União;
IV – a cedência de servidores para o funcionamento de órgãos ou entidades no município;
Art. 51 - Os orçamentos da Administração Direta, da Administração Indireta, da Fundação e dos Fundos Municipais deverão destinar recursos aos pagamentos dos serviços da dívida municipal e ao cumprimento do que dispõe o artigo 100 e parágrafos da Constituição Federal.
Art. 52 - Os recursos liberados pelo Poder Executivo, para viagem serão a título de diárias em nome do servidor, com posterior prestação de contas ou relatório de viagem.
Art. 53 - Ao Projeto de Lei Orçamentária Anual poderão ser apontadas emendas, desde que:
I - Sejam compatíveis com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias;
II - Não alterem dotações referentes a despesas de custeio e serviços da dívida;
III - Não utilizem recursos provenientes de convênios e operações de créditos vinculados.
Art. 54 - Se o Projeto de Lei Orçamentária Anual não for encaminhado à sanção do Prefeito Municipal em tempo hábil, a programação dele constante poderá ser executada, em cada mês, até o limite de 1/12 (um doze avos) do total de cada dotação, na forma proposta do Orçamento remetido à Câmara Municipal.
Art. 55 - Se verificado que ao final do bimestre o não cumprimento das metas de equilíbrio financeiro, que visa obtenção de resultado primário conforme determinação da Lei Complementar nº 101/2000, o Poder Executivo e Legislativo, efetivar-se-ão a limitação de empenho e movimentação financeira de forma proporcional ao montante dos recursos alocados com base nos seguintes critérios:
I - Limitação de empenhos relativos a investimentos a serem executados com recursos próprios do orçamento;
II - Limitação de empenhos de despesas relativas a viagens e diárias;
III – Limitação de empenhos de despesas gráficas;
IV - Limitação de empenhos de despesas relativas a veiculação institucionais pela mídia, excetuando-se as decorrentes da disponibilização de informações de interesse da coletividade previstas na Lei Complementar nº 101/00;
V - Limitação de despesas com combustíveis e derivados, exceto para a frota que atende os serviços de saúde e educação.
Parágrafo Único. Não serão objeto de limitação as despesas que constituam obrigações constitucionais prevista nas Emendas Constitucionais n.º 14 e 29, inclusive aquelas destinadas ao pagamento do serviço da dívida.
Art. 56 - Esta Lei entra em vigor na data de sua publicação.
Art. 57 - Ficam revogadas as disposições em contrário.
Gabinete do Prefeito Municipal,
Tabaporã – MT, aos 26 dias do mês de Junho de 2024.
SIRINEU MOLETA
PREFEITO MUNICIPAL