LEI MUNICIPAL 1312/2024
4 de Outubro de 2024
LEI Nº 1.312, DE 03 DE OUTUBRO DE 2024
Dispõe sobre as Diretrizes para a Elaboração e Execução da Lei Orçamentária do Município de Nova Monte Verde para o exercício financeiro de 2025, e dá outras providências.
EDEMILSON MARINO DOS SANTOS, prefeito do município de Nova Monte Verde, Estado de Mato Grosso, no uso de suas atribuições legais e ainda com fulcro na Lei Orgânica do Município, faço saber que a Câmara aprova e, sanciono a seguinte Lei;
CAPÍTULO I
DAS DISPOSIÇÕES PRELIMINARES
Art.1º - Ficam estabelecidas as Diretrizes Orçamentárias do Município de Nova Monte Verde para o exercício financeiro de 2025, em cumprimento ao disposto na Lei Orgânica Municipal e na Lei Complementar Federal nº 101, de 4 de maio de 2000, compreendendo:
I– as diretrizes fiscais;
II- as prioridades e metas da Administração Pública Municipal;
III- a estrutura e a organização dos orçamentos;
IV- as diretrizes gerais para a elaboração, a execução e o acompanhamento dos orçamentos do Município e suas alterações;
V- as disposições relativas às despesas do Município com pessoal e encargos sociais;
VI- as disposições sobre a administração da dívida pública municipal e das operações de crédito;
VII– as disposições relativas às transferências;
VIII- as disposições relativas à precatórios judiciais;
IX- as disposições sobre as alterações na legislação tributária e das demais receitas;
X- as disposições finais;
§1º - Dispõe esta Lei, dentre outras matérias, sobre o equilíbrio das finanças públicas, critérios e formas de limitação de empenho, sobre o controle de custo e avaliação dos resultados dos programas, sobre condições e exigências para transferências de recursos para entidades públicas e privadas, sobre a despesa com pessoal para os fins do §10 do art. 169, da Constituição Federal, e compreende os anexos de que tratam os §§ 1º, 2º e 3º do art. 4º da Lei Complementar nº 101, de 2000.
§2º - Os anexos de que tratam os §§ 1º, 2º e 3º do art. 4º da Lei Complementar nº 101, de 2000, obedecerá às determinações do Manual de Demonstrativos Fiscais, aprovado pela Secretaria do Tesouro Nacional do Ministério da Fazenda, compreendendo:
a) Anexo de Metas e Prioridades (Anexo I);
b) Anexo de Metas Fiscais (Anexo II);
c) Anexo de Riscos Fiscais (Anexo III).
CAPÍTULO II
DAS DIRETRIZES FISCAIS
Art.2º - A proposta orçamentária para o exercício de 2025 obedecerá ao equilíbrio entre receita e despesa, conforme alínea “a” do inciso I do art. 4º da Lei Complementar nº 101, de 4 de maio de 2000.
Art.3º - A elaboração do projeto de lei orçamentária de 2025, a aprovação e a execução dos orçamentos fiscal e da seguridade social deverão observar os objetivos e metas da Política Fiscal e serão orientadas para:
I- atingir as metas fiscais relativas às receitas, às despesas, aos resultados primário e nominal e ao montante da dívida pública, estabelecidas no Anexo II desta Lei, conforme previsto nos §§ 1º e 2º do art. 4º da Lei Complementar Federal nº 101, de 4 de maio de 2000;
II- evidenciar a responsabilidade da gestão fiscal, compreendendo uma ação planejada e transparente, mediante o acesso público às informações relativas ao orçamento anual, inclusive por meios eletrônicos e através da realização de audiências ou consultas públicas;
III– aumentar a eficiência na utilização dos recursos públicos disponíveis e elevar a eficácia dos programas por eles financiados;
IV– implementar ações que fortaleçam a governança e a sustentabilidade fiscal do Município;
V– equacionar o desequilíbrio fiscal no Município;
VI– garantir a execução financeira do orçamento público.
§1º - As metas fiscais para o exercício de 2025 são as constantes no Anexo II desta Lei e poderão ser ajustadas, se verificadas alterações das conjunturas nacional e estadual, dos parâmetros macroeconômicos utilizados na estimativa das receitas e despesas e do comportamento da execução orçamentária do exercício em curso, além de modificações na legislação que venham a afetar esses parâmetros.
§2º - O ajuste das metas fiscais de resultados primário e nominal, se necessário, será feito mediante lei específica.
CAPÍTULO III
DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PÚBLICA MUNICIPAL
Art.4º - O projeto de lei orçamentária para o exercício financeiro de 2025 deverá ser compatível com o Plano Plurianual para o quadriênio 2022-2025, conforme estabelece o art. 165, §7º, da Constituição Federal.
Art.5º - A frustração da Receita Ordinária do Tesouro Municipal, divulgada bimestralmente no Relatório Resumido da Execução Orçamentária RREO e publicado pelo ente municipal, justificará o contingenciamento orçamentário das despesas custeadas com recursos ordinários do Tesouro – fonte 500 e 501, em observância ao disposto no art. 32 desta Lei.
Art.6º - As prioridades da Administração Pública Municipal para o exercício de 2025 terão precedência na alocação dos recursos no projeto de lei orçamentária, atendidas as despesas com obrigações constitucionais e legais e as essenciais para a manutenção e o funcionamento dos órgãos e entidades.
Parágrafo Único: Para o Projeto de Lei Orçamentária Anual, a precedência de que trata o caput refere-se exclusivamente às metas e prioridades oriundas do texto original do Projeto de Lei de Diretrizes Orçamentárias.
Art.7º - As metas físicas constantes do Anexo I desta Lei não constituem limite à programação da despesa no Orçamento Municipal, podendo ser ajustadas no projeto de lei orçamentária.
CAPÍTULO IV
DA ESTRUTURA E ORGANIZAÇÃO DOS ORÇAMENTOS
Seção I
Dos Conceitos Gerais
Art.8º - Para efeito desta Lei, entende-se por:
I- estrutura programática: a ação do Governo estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual, com a seguinte composição:
a) programa: o instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos, mensurado por indicadores estabelecidos no Plano Plurianual;
b) atividade: o instrumento de programação para alcançar os objetivos de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um ou mais produto necessário à manutenção da ação de governo;
c) projeto: o instrumento de programação para alcançar os objetivos de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um ou mais produtos que concorrem para a expansão ou aperfeiçoamento da ação de governo;
d) operação especial: as despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto e não gera contraprestação direta sob a forma de bens ou serviços;
II- classificação institucional: estrutura organizacional de alocação dos créditos orçamentários discriminada em órgãos e unidades orçamentárias, desdobrando-se em:
a) órgãos orçamentários: o maior nível da classificação institucional, correspondendo aos agrupamentos de unidades orçamentárias;
b) unidade orçamentária: o menor nível da classificação institucional, agrupada em órgãos orçamentários;
III- classificação funcional: agrega os gastos públicos por área de ação governamental, cuja composição permite indicar a área de ação governamental em que a despesa deverá ser realizada, desdobrando-se em:
a) função: o maior nível de agregação das diversas áreas de despesa que competem ao setor público;
b) subfunção: representa uma partição da função, visando agregar determinado subconjunto de despesa do setor público;
IV– esfera orçamentária: tem por finalidade identificar se o orçamento é Fiscal (F) ou Seguridade Social (S);
V- fonte destinação de recursos: representa o agrupamento de receitas que possuem as mesmas normas de aplicação na despesa;
VI- categoria de programação: a denominação genérica que engloba cada um dos vários níveis da estrutura de classificação, compreendendo a unidade orçamentária, a classificação funcional, a estrutura programática desdobrada em planejamento, a categoria econômica, o grupo de natureza da despesa, a fonte de recursos, o produto, a unidade de medida e a meta física;
VII- classificação da despesa orçamentária por natureza, desdobrando-se em:
a) categoria econômica: subdividida em despesa corrente e despesa de capital;
b) grupo de natureza da despesa: é um agregador de elemento de despesa com as mesmas características quanto ao objeto de gasto, conforme discriminado a seguir:
1– Despesas com Pessoal e Encargos Sociais (GND 1);
2- Juros e Encargos da Dívida (GND 2);
3- Outras Despesas Correntes (GND 3);
4– Investimentos (GND 4);
5- Inversões Financeiras (GND 5);
6- Amortização da Dívida (GND 6);
c) modalidade de aplicação: tem por finalidade indicar se os recursos serão aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades;
d) elemento de despesa: identifica, na execução orçamentária, os objetos de gastos, podendo ter desdobramentos facultativos, dependendo da necessidade da execução orçamentária e da escrituração contábil;
VIII- produto: bem ou serviço que resulta da ação orçamentária;
IX- unidade de medida: utilizada para quantificar e expressar as características do produto;
X- meta física: quantidade estimada para o produto no exercício financeiro;
XI- dotação: o limite de crédito consignado na lei de orçamento ou crédito adicional para atender determinada despesa;
XII– alterações orçamentárias: acréscimos ou realocações orçamentárias que podem ser feitas por:
a) créditos adicionais: autorizações de despesa não computadas ou insuficientemente dotadas na Lei Orçamentária, os quais podem ser suplementares, especiais ou extraordinários;
b) remanejamento: realocações na organização de um ente público, com a destinação de recursos de um órgão para outro;
c) transposição: realocações no âmbito dos programas de trabalho, dentro do mesmo órgão;
d) transferência: realocações de recursos entre as categorias econômicas de despesa, dentro do mesmo órgão e do mesmo programa de trabalho;
XIII- transferências voluntárias: a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional ou legal, ou se destine ao Sistema Único de Saúde;
XIV- concedente: o órgão ou a entidade da Administração Pública Direta ou Indireta responsável pela transferência de recursos financeiros;
XV- convenente: o ente da Federação com o qual a Administração Pública Municipal pactue a execução de um programa com recurso proveniente de transferência voluntária;
XVI- termo de cooperação: instrumento legal que tem por objeto a execução descentralizada, em regime de mútua colaboração, de programas, projetos e/ou atividades de interesse comum que resultem no aprimoramento das ações de Governo, sem que haja transferência de bens ou recursos financeiros;
XVII- poupança pública: resultado obtido quando a despesa corrente, acrescida dos restos a pagar de exercícios anteriores sem a respectiva disponibilidade financeira, for inferior à receita corrente líquida.
§1º Os conceitos da Seção I do Capítulo IV desta Lei estão dispostos na Portaria nº 42, de 14 de abril de 1999, do Ministério do Planejamento, Orçamento e Gestão; na Portaria Interministerial nº 163, de 4 de maio de 2001, e alterações posteriores.
§2º Cada projeto constará somente de uma esfera orçamentária e de um programa.
§3º A lei orçamentária conterá, em nível de categoria de programação, a identificação das fontes de recursos.
Seção II
Da Composição da Lei Orçamentária para o Exercício Financeiro de 2025
Art.9º - A lei orçamentária compor-se-á de:
I- orçamento fiscal e;
II- orçamento da seguridade social.
Art.10 - A lei orçamentária anual apresentará, conjuntamente, a programação do orçamento fiscal e do orçamento da seguridade social, que discriminarão as despesas por unidade orçamentária, classificação funcional que será efetuada por intermédio da relação da ação (projeto, atividade ou operação especial) com a subfunção e a função, estrutura programática, categoria econômica, grupo de natureza de despesa (GND), modalidade de aplicação, elemento de despesa, fonte de recursos, produto, unidade de medida e metas físicas, e respectivas dotações.
Art.11 - O orçamento fiscal e o da seguridade social compreenderão a programação dos Poderes e Órgãos Autônomos, seus fundos, órgãos, autarquias e fundações instituídas e mantidas pelo Poder Público direta ou indiretamente.
Parágrafo único: É obrigatório o registro, em tempo real, da execução orçamentária, financeira, patrimonial e contábil no Sistema Integrado de Planejamento, Contabilidade e Finanças do Município de Nova Monte Verde, por todos os poderes, órgãos e entidades que integram os orçamentos fiscal e da seguridade social do Município.
Art.12 - O orçamento da seguridade social, que compreende as dotações destinadas a atender as ações de saúde, previdência e assistência social, nos termos ao disposto na Constituição Federal, contará, dentre outros, com recursos provenientes de receitas próprias dos órgãos, fundos e entidades que integram exclusivamente o seu orçamento e destacará a alocação dos recursos necessários à aplicação mínima em ações e serviços públicos de saúde, para cumprimento do disposto no art. 198 da Constituição Federal, regulamentada pela Lei Complementar Federal nº 141, de 13 de janeiro de 2012.
Art.13 - O Projeto de Lei Orçamentária de 2025, o qual será encaminhado pelo Poder Executivo ao Legislativo Municipal, será constituído de:
I– mensagem;
II- projeto de lei de orçamento;
III- quadros orçamentários consolidados, incluindo os complementos referenciados nos incisos I, II, III e IV do §1º e incisos I, II e III do §2º do art. 2º e no inciso III do art. 22 da Lei Federal nº 4.320, de 17 de março de 1964, na forma dos seguintes demonstrativos:
a) evolução da receita do Tesouro, com a receita arrecadada nos 03 (três) últimos exercícios, bem como a receita prevista para o exercício a que se refere a proposta e para o exercício em que se elabora a proposta;
b) estimativa da receita dos orçamentos fiscal e da seguridade social, isolada e conjuntamente, por categoria econômica;
c) estimativa da receita dos orçamentos fiscal e da seguridade social, por natureza da receita;
d) estimativa da receita por fonte de recursos;
e) evolução da despesa do Tesouro, com a despesa realizada nos 03 (três) últimos exercícios, fixada para o exercício a que se refere a proposta, e prevista para o exercício em que se elabora a proposta;
f) resumo geral da despesa dos orçamentos fiscal e da seguridade social por categoria econômica;
g) despesa por Poder e órgão dos orçamentos fiscal e da seguridade social;
h) receita e despesa dos orçamentos fiscal e da seguridade social, evidenciando o déficit ou superávit corrente e total de cada um dos orçamentos;
i) despesa por órgão de governo nos orçamentos fiscal e da seguridade social;
j) despesa por função e subfunção dos orçamentos fiscal e da seguridade social;
k) despesa por programa de governo dos orçamentos fiscal e da seguridade social;
l) descrição sucinta de cada unidade administrativa do governo, competência e legislação pertinente;
m) descrição da legislação da receita;
IV - anexos dos orçamentos fiscal e da seguridade social;
V - anexo de informações complementares, contendo os demonstrativos:
a) da receita corrente líquida com base nos §§ 1º e 3º, IV, do art. 2º da Lei Complementar Federal nº 101, de 04 de maio de 2000;
b) do efeito regionalizado sobre receitas e despesas decorrentes de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia;
c) de projeção do serviço da dívida pública;
d) de projeção do estoque da dívida pública;
e) de liberações de operações de crédito contratadas e a contratar;
f) da compatibilidade da programação do orçamento com as metas fiscais da Lei de Diretrizes Orçamentárias;
g) da disponibilidade financeira líquida registrada no balanço patrimonial, por fonte de recursos, de poder, órgão e entidade.
Parágrafo único: O demonstrativo regionalizado do efeito sobre as receitas e despesas decorrentes da concessão de benefícios, anexo ao projeto de lei orçamentária a que se refere a alínea “b” do inciso V do caput, deverá demonstrar, com clareza, a metodologia de cálculo utilizada na estimativa dos valores, de maneira a fornecer consistência aos valores estimados.
Art.14 - A mensagem que encaminhar o projeto de lei orçamentária conterá:
I- a situação econômica e financeira do Município;
II- o demonstrativo da dívida fundada e flutuante, os saldos de créditos especiais, os restos a pagar e a disponibilidade de caixa líquida registrada no balanço patrimonial, por poder, órgão ou entidade, distinguindo-se os processados dos não processados e outros compromissos exigíveis;
III- a exposição da receita e da despesa;
IV- a discriminação da despesa de cada fundo.
Parágrafo Único: Acompanharão o projeto de lei orçamentária, além dos definidos nos incisos I a IV deste artigo, os demonstrativos contendo as seguintes informações complementares:
I– programação dos recursos destinados à manutenção e ao desenvolvimento do ensino, de forma a evidenciar o cumprimento ao disposto no Artigo 212 da Constituição Federal, da Emenda Constitucional nº. 14, de 12 de setembro de 1996, e da Lei 11.494, de 20 de junho de 2007 e 14.113, de 25 de dezembro 2020 do FUNDEB;
II– programação dos recursos destinados às ações e serviços públicos de saúde, de modo a evidenciar o cumprimento do disposto no Artigo 198, §2º da Constituição Federal na forma da Emenda Constitucional nº. 29, de 13 de setembro de 2000.
CAPÍTULO V
DAS DIRETRIZES GERAIS PARA ELABORAÇÃO, EXECUÇÃO E ACOMPANHAMENTO DOS ORÇAMENTOS DO MUNICÍPIO E SUAS ALTERAÇÕES
Seção I
Das Diretrizes Gerais para a Elaboração dos Orçamentos do Município
Art.15 - A elaboração do projeto, a aprovação e a execução da lei orçamentária de 2025 e dos créditos adicionais, e a execução das respectivas leis, deverão ser realizadas de modo a evidenciar a transparência da gestão fiscal, observando-se o princípio da publicidade e da clareza, permitindo-se o amplo acesso da sociedade a todas as informações relativas a cada uma dessas etapas, bem como levarão em conta a obtenção dos resultados previstos no Anexo II, considerando, ainda, os riscos fiscais demonstrados no Anexo III desta Lei.
Parágrafo único: Serão divulgados pelo Poder Executivo na internet:
I- a Lei de Diretrizes Orçamentárias;
II- as estimativas das receitas de que trata o art. 12, §3º, da Lei Complementar Federal nº 101, de 4 de maio de 2000;
III- a proposta da Lei Orçamentária e seus Anexos;
IV- a Lei Orçamentária Anual e seus Anexos;
V– os créditos adicionais e os seus anexos;
VI- o Relatório Resumido da Execução Orçamentária, o Relatório de Gestão Fiscal, bem como as versões simplificadas desses documentos.
Art.16 - A alocação dos recursos na lei orçamentária anual, em seus créditos adicionais, transposições, remanejamentos e transferência de recursos e na respectiva execução, será feita:
I- por programa, projeto, atividade e operação especial, com a identificação das classificações orçamentárias da despesa pública;
II- diretamente à unidade orçamentária responsável pela execução do projeto, atividade ou operação especial correspondente.
Art.17 - Na programação da despesa, está proibida:
I- a fixação de despesas sem que estejam definidas suas respectivas fontes de recursos e sem que estejam legalmente instituídas as unidades executoras;
II- a inclusão de projetos com a mesma finalidade em mais de um órgão, ressalvados os casos das ações com objetivos complementares e interdependentes;
Art.18 - Em cumprimento ao art. 45 da Lei Complementar Federal nº 101, de 4 de maio de 2000, a lei orçamentária e seus créditos adicionais somente incluirão novos investimentos se:
I- os projetos em andamento tiverem sido contemplados com recursos orçamentários;
II- os novos projetos estiverem compatíveis com o Plano Plurianual para o quadriênio 2022-2025 e estiverem com viabilidade técnica, econômica e financeira comprovadas.
Parágrafo único: Entende-se como projeto em andamento, para fins do previsto neste artigo, aquele projeto, inclusive uma de suas unidades de execução ou etapas de investimento programado, cuja realização física, prevista até o final do exercício de 2024, seja de, no mínimo, 25% (vinte e cinco por cento) do total programado, independentemente da execução financeira, excluindo-se dessa regra os projetos, inclusive suas etapas, que sejam atendidos com recursos oriundos de operações de crédito ou convênios.
Art.19 - A proposta orçamentária do Poder Legislativo deverá ser encaminhada ao Poder Executivo até o dia 20 de julho de 2024, para fins de consolidação do projeto de lei orçamentária para o exercício de 2025.
Parágrafo único: Na hipótese de não cumprimento do prazo estabelecido no caput deste artigo, o Poder Executivo considerará, para fins de consolidação da proposta orçamentária anual, os valores aprovados na Lei Orçamentária vigente.
Seção II
Das Diretrizes Gerais para a Execução e Acompanhamento dos Orçamentos do Município e suas Alterações
Art.20 - A lei orçamentária estabelecerá, em percentual, os limites para abertura de créditos adicionais suplementares, nos termos dos arts. 7º e 42 da Lei Federal nº 4.320, de 17 de março de 1964.
Art.21 – Fica o Poder Executivo autorizado, em consonância com inciso VI do art. 167 da Constituição Federal, a fazer transposição, remanejamento e transferência de recursos de uma categoria de programação para outra, ou de um órgão para outro, até o limite de 30% (trinta por cento) da despesa total fixada na lei orçamentária de 2025.
Art.22 – Os créditos adicionais suplementares e as transposições, os remanejamentos e a transferência de recursos, conforme dispõem os arts. 20 e 21 desta Lei, serão abertos por decreto orçamentário do Poder Executivo.
Art.23 – As solicitações de abertura de créditos adicionais suplementares e de transposições, remanejamentos e transferências de recursos, dentro dos limites autorizados, serão submetidas à Secretaria Municipal de Finanças, seguindo os procedimentos e prazos estabelecidos nas normativas e materiais orientativos, juntamente com a indicação dos efeitos, dos acréscimos e da redução das dotações orçamentárias sobre a execução das atividades, dos projetos e das operações especiais.
§1º- As ações orçamentárias que tiverem a dotação alterada por créditos adicionais ou por transposição, remanejamento ou transferências de recursos abertos por iniciativa da Secretaria Municipal de Finanças que se referirem a ajustes orçamentários durante a execução ou no encerramento do exercício, poderão ter as metas físicas ajustadas pela unidade orçamentária sempre que necessário.
§2º- Nas hipóteses de abertura de créditos adicionais que envolva a utilização de superavit financeiro, as exposições de motivos conterão informações relativas a:
I- superavitfinanceiro apurado no balanço patrimonial do exercício anterior, por fonte de recursos, de acordo com a classificação aplicável ao exercício;
II- créditos reabertos no exercício;
Art.24 - As modalidades de aplicação aprovadas na lei orçamentária, em seus créditos adicionais e nas transposições, remanejamentos e transferência de recursos, por se constituírem informações gerenciais, poderão ser alteradas e incluídas diretamente no Sistema Integrado de Planejamento, Contabilidade e Finanças do Município pela unidade orçamentária, para atender às necessidades de execução, desde que sejam mantidos os saldos das dotações da ação e as demais categorias de programação da despesa.
Art.25 - Os decretos orçamentários discriminarão a despesa pelo seguinte detalhamento:
I- órgão
II- unidade orçamentária;
III- função;
IV- subfunção;
V- programa;
VI- ação;
VII- natureza;
VIII– elemento de despesa;
IX- fonte de recurso;
Art.26 - Fica o Poder Executivo autorizado a inserir fonte de recursos e grupo de despesa em projetos, atividades e operações especiais existentes, procedendo à sua abertura através de decreto orçamentário, na forma dos arts. 20 e 21 desta Lei.
Art.27 - Fica o Poder Executivo autorizado, mediante decreto, a transpor, remanejar, transferir ou utilizar, total ou parcialmente, as dotações orçamentárias aprovadas na lei orçamentária de 2025 e em créditos adicionais, em decorrência da extinção, transformação, transferência, incorporação ou do desmembramento de órgãos e entidades, bem como de alterações de suas competências ou atribuições, mantida a categoria de programação, conforme definido no art. 8º desta Lei.
Parágrafo único. A transposição, transferência ou remanejamento de que trata o caput deste artigo não poderá resultar em alteração dos valores das programações aprovadas na lei orçamentária de 2025 ou em seus créditos adicionais, podendo haver, excepcionalmente, ajustes na classificação funcional.
Art.28 - Fica o Poder Executivo autorizado, em se tratando de Ingresso de Recursos, decorrentes de Transferências Voluntárias, a proceder à abertura de crédito adicional por excesso de arrecadação, à conta de recursos provenientes de convênios e instrumentos congêneres, mediante exposição de justificativa prévia, contendo inclusive o plano de aplicação e o cronograma de desembolso financeiro, quando houver.
Parágrafo único: Durante a execução do instrumento de que trata o caput, a comprovação da necessidade de ingresso de recursos poderá ser realizada mediante a apresentação de laudo de medição, em se tratando de obra, ou documento que comprove a execução, tais como nota fiscal de bens ou serviços.
Art.29 - Os créditos orçamentários, autorizados na lei orçamentária anual, poderão ser descentralizados, total ou parcialmente, a outro órgão ou entidade da Administração Pública Municipal.
§1º- A descentralização orçamentária de um órgão ou entidade para outro dependerá de termo de cooperação que estabelecerá as condições da execução e as obrigações das partes.
§2º- A descentralização orçamentária deverá preservar os limites dos créditos autorizados e manter inalterada a categoria de programação.
§3º- A descentralização orçamentária preserva a responsabilidade do órgão ou entidade titular do crédito pelo resultado da programação e transfere a responsabilidade da execução para o órgão ou entidade executora.
§4º- A descentralização orçamentária para a execução de ações pertencentes à unidade orçamentária descentralizadora não caracteriza infringência ao disposto no art. 167, VI, da Constituição Federal.
§5º- A descentralização orçamentária de que trata este artigo será executada no Sistema Integrado de Planejamento, Contabilidade e Finanças do Município.
Art.30 - A reserva de contingência será constituída, exclusivamente, de recursos do orçamento fiscal, equivalendo, na lei orçamentária, ao limite máximo de até 1% (um por cento) da receita corrente líquida, a ser utilizada como fonte de recursos para abertura de créditos adicionais, conforme art. 8º da Portaria Conjunta STN/SOF nº 163, de 4 de maio de 2001, e suas atualizações, para o atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, conforme dispõe o inciso III do caput do art. 5º da Lei Complementar Federal nº 101, de 4 de maio de 2000, bem como de situações de emergência e calamidade pública.
Parágrafo único: Para fins de utilização dos recursos a que se refere o caput, consideram-se eventos fiscais imprevistos, a que se refere a alínea “b” do inciso III do caput do art. 5º da Lei Complementar nº 101, de 4 de maio de 2000, a abertura de créditos adicionais para o atendimento de despesas não previstas ou insuficientemente dotadas na lei orçamentária anual de 2025.
Art.31 - Ficam vedados quaisquer procedimentos, no âmbito do Sistema Integrado de Planejamento, Contabilidade e Finanças do Município que viabilizem o pagamento de despesas sem a devida comprovação da disponibilidade de dotação orçamentária e financeira.
Parágrafo único. A contabilidade registrará os atos e fatos relativos à gestão orçamentária e financeira efetivamente ocorrida, sem prejuízo das responsabilidades e providências derivadas da inobservância do caput deste artigo pelo gestor público que lhe der causa.
Art.32 - Caso seja verificado, ao final de um bimestre, que a realização da receita está aquém do previsto, os Poderes Executivo e Legislativo promoverão, por ato próprio e nos montantes necessários, até o último dia útil do mês subsequente ao fechamento do bimestre, limitação de empenho e movimentação financeira para adequar o cronograma de execução mensal de desembolso ao fluxo da receita realizada, visando atingir as metas fiscais estabelecidas para o exercício, em conformidade com o disposto nos arts. 8º e 9º da Lei Complementar Federal nº 101, de 4 de maio de 2000, observados os seguintes procedimentos:
I- definição do montante de limitação de empenho e movimentação financeira que caberá a cada Poder, calculado de forma proporcional à participação de cada um no total das dotações fixadas para outras despesas correntes e despesas de capital na lei orçamentária de 2025;
II- comunicação, pelo Poder Executivo, até o 20º (vigésimo) dia após o encerramento do bimestre, ao Poder Legislativo do montante que caberá a cada um na limitação de empenho e movimentação financeira, informando os parâmetros utilizados e a reestimativa da receita;
III- limitação de empenho e movimentação financeira, que será efetuada na seguinte ordem de prioridade:
a) os projetos novos que não estiverem sendo executados e os inclusos no Orçamento anterior, mas que tiveram sua execução abaixo do esperado ou sem execução, conforme demonstrado em Relatório;
b) outras despesas correntes;
c) as despesas atendidas com recursos de contrapartida em operações de créditos e convênios.
§1º- No âmbito do Poder Executivo, caberá à Secretaria Municipal de Finanças, em conjunto com o setor de contabilidade e demais unidades administrativas correspondente de cada Unidade Orçamentária, analisar as ações finalísticas, inclusive suas metas, cuja execução poderá ser adiada sem afetar os resultados finais dos programas governamentais contemplados na lei orçamentária.
§2º- Caso ocorra a recuperação da receita prevista, total ou parcialmente, far-se-á a recomposição das dotações limitadas de forma proporcional às reduções realizadas.
§3º- A limitação de empenho, em cumprimento ao disposto neste artigo, será executada e comprovada mediante a utilização, no Sistema Integrado de Planejamento, Contabilidade e Finanças Municipal, da transação denominada “Contingenciamento”.
Art.33 - Em cumprimento ao artigo 4º, inciso I, alínea “e”, da Lei Complementar Federal nº 101, de 4 de maio de 2000, a avaliação dos resultados dos programas financiados com recursos dos orçamentos, serão apresentados pelos Poderes Executivo e Legislativo por meio de Relatório Anual de Gestão.
Parágrafo único: O relatório de avaliação de resultados apresentará, em relação a cada programa:
I- o desempenho de seus indicadores;
II- a previsão e a execução orçamentária do programa;
III- a previsão e a execução física e orçamentária de cada ação que integra o programa;
CAPÍTULO VI
DAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS DO MUNICÍPIO COM PESSOAL E ENCARGOS SOCIAIS
Art.34 - As despesas com pessoal ativo, inativo e pensionista dos Poderes do Município, no exercício de 2025, observarão as normas e os limites legais vigentes no decorrer do exercício a que se refere, em especial os estabelecidos nos arts. 18 a 22 da Lei Complementar Federal nº 101, de 4 de maio de 2000, nos arts. 167-A e 169 da Constituição Federal e no art. 109 do Ato das Disposições Constitucionais Transitórias da Constituição Federal, acrescentados pela Emenda Constitucional Federal nº 109, de 15 de março de 2021.
Art.35 - Para fins de atendimento ao disposto nos incisos I e II do §1º do art. 169 da Constituição Federal, no exercício de 2025, as despesas com pessoal relativas à concessão de quaisquer vantagens, tais como aumento, reajuste ou adequação de remuneração de servidores e empregados públicos civis, criação de cargos, empregos e funções, alterações de estrutura de carreiras, bem como admissões ou contratações a qualquer título, devem observar o disposto nos arts. 18 a 20 da Lei Complementar Federal nº 101, de 4 de maio de 2000.
Parágrafo único. Não constituem despesas com pessoal e encargos sociais, ainda que processadas em folha de pagamento, as relacionadas, dentre outras, ao pagamento de bolsa-auxílio a estagiários, diárias, auxílio para aquisição de uniforme ou fardamento, auxílio-alimentação ou auxílio-refeição, moradia, auxílio-transporte de qualquer natureza, ajuda de custo concernente a despesas de locomoção e instalação decorrentes de mudança de sede, verbas de caráter indenizatório por desempenho de cargo ou função e quaisquer outras indenizações, exceto as de caráter trabalhista previstas em lei.
Art.36 - Se a despesa de pessoal atingir o nível de que trata o parágrafo único do art. 22 da Lei Complementar Federal nº 101, de 4 de maio de 2000, o art. 167-A da Constituição Federal, acrescentado pela Emenda Constitucional Federal nº 109, de 15 de março de 2021, além da exceção disposta no inciso V do referido parágrafo único do art. 22, a contratação de horas-extras fica restrita às necessidades emergenciais de risco ou de prejuízo para a sociedade.
Art.37 - A revisão geral anual da remuneração e do subsídio dos servidores e empregados públicos civis, ativos, inativos e pensionistas do Município de Nova Monte Verde, Estado de Mato Grosso, no exercício de 2025, observará o disposto no inciso X do art. 37 da Constituição Federal, bem como as normas legais municipais vigentes no decorrer do exercício.
Art.38 - Não poderá existir despesa orçamentária destinada ao pagamento de servidor da Administração Pública Municipal pela prestação de serviços de consultoria ou assistência técnica.
Art.39 - Para o exercício de 2025, fica autorizado aos Poderes Executivo e Legislativo, além de realizar Concursos Públicos de Provas e Provas e Títulos, Processos Seletivos Simplificados e/ou Processos Seletivos Públicos, visando o preenchimento de cargos e funções estritamente necessárias ao bom desempenho dos serviços públicos essenciais.
Parágrafo Único – Promover aumento, recomposição ou reajuste salarial para implantação ou adequação do Plano de Cargos e Carreiras – PCCS, respeitado os limites da Lei Complementar 101/00 – Lei de Responsabilidade Fiscal.
I– Poder Executivo: Promover durante o exercício de 2025 a correção das perdas salarias conforme o INPC – Índice Nacional de Preços ao Consumidor.
II– Poder Legislativo: Promover durante o exercício de 2025 a correção das perdas salariais conforme o INPC – Índice Nacional de Preços ao Consumidor.
CAPÍTULO VII
DAS DISPOSIÇÕES SOBRE A ADMINISTRAÇÃO DA DÍVIDA PÚBLICA MUNICIPAL E DAS OPERAÇÕES DE CRÉDITO
Art.40 - A administração da dívida pública municipal interna tem por objetivo principal viabilizar fontes alternativas de recursos para o Tesouro Municipal e administrar os custos e resgate da dívida pública.
Art.41 - Na lei orçamentária anual, as despesas com amortizações, juros e demais encargos da dívida serão fixadas com base nas operações contratadas ou com autorizações concedidas até a data do encaminhamento do projeto de lei orçamentária ao Poder Legislativo.
Art.42 - As operações de créditos internas, reger-se-ão pelo que determinam as resoluções do Senado Federal e em conformidade com dispositivos da Lei Complementar Federal nº 101, de 4 de maio de 2000, pertinentes à matéria, respeitados os limites estabelecidos no inciso III do art. 167 da Constituição Federal e as condições e limites fixados pelas Resoluções nºs 40/2001, 43/2001 e 48/2007 do Senado Federal.
Art.43 - Somente poderão ser incluídas no projeto de lei orçamentária as receitas e a programação de despesas decorrentes de operações de créditos aprovadas pelo Poder Legislativo.
Parágrafo único: As operações de crédito que forem autorizadas após a aprovação do projeto de lei orçamentária serão incorporadas ao orçamento por meio de créditos adicionais.
CAPÍTULO VIII
DAS DISPOSIÇÕES SOBRE AS TRANSFERÊNCIAS VOLUNTÁRIAS
Art.44 - As transferências voluntárias de recursos do Município para outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional ou legal ou se destine ao Sistema Único de Saúde, consignados na lei orçamentária, serão realizadas mediante convênio, contrato de repasse, acordos ou congêneres, observados os requisitos estabelecidos nos arts. 11 e 25 da Lei Complementar Federal nº 101, de 4 de maio de 2000, e na legislação vigente.
Art.45 - O disposto no art. 44 desta Lei aplica-se também aos consórcios públicos legalmente instituídos.
Art.46 - As transferências previstas neste Capítulo serão classificadas, obrigatoriamente, nos elementos de despesa “41 - Contribuições”, “42 - Auxílio”, “43 - Subvenções Sociais” ou “70 – Rateio Pela Participação em Consórcio Público”.
Art.47 - A entrega de recursos aos consórcios públicos em decorrência de delegação para a execução de ações de responsabilidade exclusiva do Município, especialmente quando resulte na preservação ou acréscimo no valor de bens públicos municipais, não se configura como transferência voluntária e observará as modalidades de aplicação específicas.
CAPÍTULO IX
DAS TRANSFERÊNCIAS AO SETOR PRIVADO
Seção I
Das Subvenções Sociais
Art.48 - A transferência de recursos a título de subvenções sociais, nos termos do art. 16 da Lei Federal nº 4.320, de 17 de março de 1964, atenderá as entidades privadas sem fins lucrativos que exerçam atividades de natureza continuada nas áreas de assistência social, saúde e educação, que prestem atendimento direto ao público e tenham certificação de entidade beneficente, de acordo com a área de atuação, nos termos da legislação vigente.
Parágrafo único: Fica vedada a destinação de recursos a título de subvenções sociais, auxílios e doações, inclusive de bens móveis e imóveis, às entidades privadas ou quaisquer outras entidades congêneres, ressalvadas as sem fins lucrativos.
Seção II
Dos Auxílios
Art.49 - A transferência de recursos a título de auxílios, prevista no art. 12, §6º, da Lei Federal nº 4.320, de 17 de março de 1964, somente poderá ser realizada para entidades privadas sem fins lucrativos, definidas em Instrução Normativa do Controle Interno Municipal e desde que:
I- sejam de atendimento direto e gratuito ao público e voltadas para a educação especial ou sejam representativas da comunidade escolar das escolas públicas estaduais e municipais da educação básica;
II- prestem atendimento direto e gratuito ao público na área de saúde;
III- prestem atendimento direto e gratuito ao público na área de assistência social;
IV- prestem atendimento a pessoas carentes em situação de risco social ou diretamente alcançadas por programas de combate ao tráfico de drogas e à pobreza, ou de tratamento de dependentes químicos, ou de geração de trabalho e renda, nos casos em que ficar demonstrado que a OSC tem melhores condições que o Poder Público local para o desenvolvimento das ações pretendidas, devidamente justificados pelo órgão concedente responsável;
V- sejam consórcios públicos legalmente instituídos.
VI- voltadas ao atendimento de pessoas idosas e em situação de vulnerabilidade social;
VII- sejam qualificadas para o desenvolvimento de atividades culturais.
§1º- O Poder Executivo, por intermédio de suas respectivas Secretarias responsáveis, tornará disponível em seu site oficial, a relação completa das entidades sem fins lucrativos beneficiadas com recursos públicos.
§2º- A transferência de que trata o caput deste artigo deverá ser autorizada por lei específica, nos termos do art. 26 da Lei Complementar Federal nº 101, de 4 de maio de 2000.
Seção III
Das Contribuições Correntes e de Capital
Art.50 - A transferência de recursos a título de contribuição corrente somente será destinada a Organizações da Sociedade Civil que não atuem nas áreas de que trata o caput do art. 48 desta Lei e que preencham uma das seguintes condições:
I- sejam selecionadas para execução, em parceria com a Administração Pública Municipal, de programas e ações que contribuam diretamente para o alcance de diretrizes, objetivos e metas previstas no Plano Plurianual;
II- estejam autorizadas em lei que identifique expressamente a entidade beneficiária;
III– nos termos da Lei Federal 13.019, de 31 de julho de 2014, que “Estabelece o regime jurídico das parcerias entre a administração pública e as organizações da sociedade civil, em regime de mútua cooperação, para a consecução de finalidades de interesse público e recíproco, mediante a execução de atividades ou de projetos previamente estabelecidos em planos de trabalho inseridos em termos de colaboração, em termos de fomento ou em acordos de cooperação; define diretrizes para a política de fomento, de colaboração e de cooperação com organizações da sociedade civil”.
Art.51 - A alocação de recursos para Organizações da Sociedade Civil, a título de contribuições de capital, fica condicionada à autorização em lei específica anterior, nos termos do art. 12, §6º, da Lei Federal nº 4.320, de 17 de março de 1964.
Seção IV
Das Disposições Gerais
Art.52 - A transferência de recursos a título de subvenções sociais, auxílios ou contribuições correntes será permitida a entidades que atendam as disposições contidas na Instrução Normativa do Controle Interno Municipal, ou outra normativa que vier a substitui-la.
Art.53 - Os recursos de capital transferidos pelo Município para Organizações da Sociedade Civil, desde que estas demonstrem capacidade técnica e operacional para desenvolver as atividades, serão aplicados exclusivamente para:
I- Aquisição e instalação de equipamentos e obras de adequação física necessárias à instalação dos referidos equipamentos;
II- aquisição de material permanente.
Art.54 - Os recursos destinados para as associações de entes federativos somente poderão ser aplicados para a capacitação, assistência técnica ou aos serviços sociais autônomos destinatários de contribuições de empregados incidentes sobre a folha de pagamento.
Art.55 - Em atendimento ao disposto nos arts. 18 e 19 da Lei Federal nº 4.320, de 17 de março de 1964, e no art. 26 da Lei Complementar Federal nº 101, de 4 de maio de 2000, não poderão ser destinados recursos a título de subvenção econômica sem lei específica que a autorize e previsão na Lei Orçamentária Anual ou em seus créditos adicionais.
Parágrafo único. A despesa de que trata o caput deste artigo será executada obrigatoriamente na modalidade de aplicação “60 - Transferências para entidades com fins lucrativos” e no elemento de despesa “45 - Subvenções econômicas”.
CAPÍTULO X
DAS DISPOSIÇÕES SOBRE OS PRECATÓRIOS JUDICIAIS
Art.56 – A Lei Orçamentária de 2025 e seus créditos adicionais, somente incluirá dotações para o pagamento de precatórios cujos processos contenham certidão de trânsito em julgado da decisão exequenda, conforme determina o §5º do Artigo 100 da Constituição Federal.
§1º- As informações previstas neste artigo serão encaminhadas até 30 de abril, na forma do caput deste artigo, ao setor de planejamento e orçamento, ou equivalentes.
§2º- Caso seja celebrado, após o encaminhamento da relação de que trata o §1º, acordo direto perante Juízos Auxiliares de Conciliação de Pagamento de Condenações Judiciais contra a Fazenda Municipal, na forma prevista no §20 do art. 100 da Constituição ou do §3º do art. 107-A do Ato das Disposições Constitucionais Transitórias, para pagamento em 2025, o Tribunal competente, por intermédio do seu órgão setorial de orçamento, deverá solicitar à Secretaria Municipal de Finanças os recursos necessários ao seu adimplemento, com indicação do valor a ser pago, discriminado por órgão da administração pública municipal direta e autarquia por GND, conforme detalhamento constante do art. 8º e com as especificações a que se referem o caput deste artigo, sem qualquer dado que possibilite a identificação dos respectivos beneficiários.
§3º- Havendo disponibilidade orçamentária, os recursos referidos no §2º serão descentralizados após a abertura do respectivo crédito adicional.
§4º- No âmbito do Poder Executivo, as dotações orçamentárias tratadas neste artigo deverão ser alocadas nas unidades orçamentárias referentes aos Encargos Financeiros do Município, com exceção das que forem destinadas ao pagamento dos precatórios de responsabilidade da Assistência Social, da Secretaria de Saúde e da Educação, que poderão ser alocadas nas respectivas unidades orçamentárias.
Art.57 - A lei orçamentária discriminará a dotação destinada ao pagamento de débitos judiciais transitados em julgado considerados de pequeno valor.
§1º- Os precatórios serão classificados conforme critérios estabelecidos no §8º do art. 107-A do Ato das Disposições Constitucionais Transitórias.
CAPÍTULO XI
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA E DAS DEMAIS RECEITAS
Art.58 - As alterações relativas à legislação tributária municipal, que cuida da instituição de tributos, bem como das respectivas desonerações, isenções e benefícios fiscais, serão encaminhadas ao Poder Legislativo pelo Poder Executivo.
§1º- Cabe ao Poder Executivo apresentar justificativas, esclarecimentos e demonstrativos pertinentes, relativos:
I– à adequação e ajustes da legislação tributária decorrentes de alterações da legislação federal e demais recomendações oriundas da União;
II– ao aperfeiçoamento dos instrumentos de proteção do crédito tributário;
III– à instituição e à regulamentação de contribuição de melhoria, que serão acompanhadas de demonstração devidamente justificada de sua necessidade.
§2º- Os recursos eventualmente decorrentes das alterações previstas neste artigo serão incorporados aos Orçamentos do Município mediante a abertura de créditos adicionais no decorrer do exercício, e quando decorrentes de projeto de lei, somente após a devida aprovação legislativa.
§3º- Os projetos de leis que acarretem renúncia de receita e resultem em redução das receitas arrecadadas pelo Município, serão acompanhados de estimativa de impacto orçamentário-financeiro, nos termos referidos no art. 14 da Lei Complementar nº 101, de 2000 - Lei de Responsabilidade Fiscal;
Art.59 - Fica o Poder Executivo autorizado a ajustar o valor previsto no Demonstrativo da Compensação da Renúncia de Receita constante no Anexo II - Metas Fiscais em montante limitado à variação percentual positiva observada na arrecadação do correspondente tributo quando comparada com a previsão orçamentária inicial para o exercício.
CAPÍTULO XII
DAS DISPOSIÇÕES FINAIS
Art.60 - O Poder Executivo, até 30 (trinta) dias após a publicação da lei orçamentária de 2025, estabelecerá a programação financeira e o cronograma de execução mensal de desembolso por órgão, nos termos do art. 8º da Lei Complementar Federal nº 101, de 4 de maio de 2000, com vistas ao cumprimento da meta de resultado primário estabelecida nesta lei, e nas metas bimestrais de realização de receitas, desdobradas por categoria econômica.
Art.61 - O Poder Executivo adotará, durante o exercício de 2025, as medidas que se fizerem necessárias, observados os dispositivos legais, para dinamizar, operacionalizar e equilibrar a execução da lei orçamentária.
Art.62 - Para efeito do §3º do art. 16 da Lei Complementar Federal nº 101, de 4 de maio de 2000, entendem-se como despesas irrelevantes aquelas cujo valor não ultrapasse, para bens e serviços, os limites previstos nos incisos I e II do caput do art. 75 da Lei nº 14.133, de 1º de abril de 2021.
Art.63 - O Poder Executivo encaminhará ao Poder Legislativo, até 31 de agosto, em atendimento ao parágrafo único do art. 45 da Lei de Responsabilidade Fiscal, o relatório de obras em andamento.
Art.64 - As ações prioritárias finalísticas do exercício de 2025 serão objeto de processos específicos de monitoramento, conforme disposto neste artigo.
§1º- Serão consideradas ações prioritárias finalísticas:
I- as ações constantes do Anexo de Metas e Prioridades da Administração Pública Municipal que integrem programas finalísticos;
II- as ações que integrem programas finalísticos das áreas de educação, saúde, infraestrutura e logística.
§2º- São classificados como finalísticos os programas cujas ações resultam em bens e serviços ofertados diretamente à sociedade, conforme estabelecido no PPA 2022-2025.
Art.65 - A execução da Lei Orçamentária de 2025 e dos créditos adicionais obedecerá aos princípios constitucionais da legalidade, da impessoalidade, da moralidade, da publicidade e da eficiência na administração pública, e não poderá ser utilizada para influenciar na apreciação de proposições legislativas em tramitação.
Art.66 - Em atendimento ao disposto no art. 105 da Lei nº 14.133, de 1º de abril de 2021, para demonstrar a compatibilidade com as metas estabelecidas no Plano Plurianual, poderá ser considerada a adequação dos objetos das contratações aos objetivos expressos no referido Plano.
Art.67 - A despesa não poderá ser realizada se não houver comprovada e suficiente disponibilidade de dotação orçamentária para atendê-la, vedada a adoção de qualquer procedimento que viabilize a sua realização sem observar a referida disponibilidade.
§1º- A realização de atos de gestão orçamentária, financeira e patrimonial, após 31 de dezembro, relativos ao exercício encerrado, não será permitida, exceto quanto aos procedimentos relacionados à inscrição dos restos a pagar e aos ajustes de registros contábeis patrimoniais para fins de elaboração das demonstrações contábeis, os quais deverão ser efetuados até o trigésimo dia de seu encerramento, na forma estabelecida pelo órgão do Sistema de Contabilidade.
§2º- Com vistas a atender o prazo máximo estabelecido no § 1º, o órgão do Sistema de Contabilidade poderá definir prazos menores para ajustes a serem efetuados por órgãos e entidades da administração pública municipal.
§3º- Para assegurar o conhecimento da composição patrimonial a que se refere o art. 85 da Lei nº 4.320, de 1964, a contabilidade:
I- reconhecerá o ativo referente aos créditos tributários e não tributários a receber; e
II- segregará os restos a pagar não processados em exigíveis e não exigíveis.
Art.68 - Para fins do previsto no §4º do art. 9º da Lei Complementar nº 101, de 2000 - Lei de Responsabilidade Fiscal, o Poder Executivo realizará audiência pública até o último dia dos meses de maio, setembro e fevereiro, demonstrando os relatórios de avaliação do cumprimento da meta de resultado primário, com as justificativas de eventuais desvios e a indicação das medidas corretivas adotadas.
Art.69 - Além de observar as demais diretrizes estabelecidas nesta Lei, a alocação dos recursos na Lei Orçamentária de 2025 e nos créditos adicionais e a sua execução deverão:
I- atender ao disposto no art. 167 da Constituição;
II- propiciar o controle dos valores transferidos e dos custos das ações; e
III- considerar, quando for o caso, informações sobre a execução física das ações orçamentárias, e os resultados de avaliações e monitoramento de políticas públicas e programas de governo, em observância ao disposto no §16 do art. 165 da Constituição.
Parágrafo Único: O controle de custos de que trata o inciso II do caput será orientado para o estabelecimento da relação entre a despesa pública e o resultado obtido, de forma a priorizar a análise da eficiência na alocação dos recursos e permitir o acompanhamento das gestões orçamentária, financeira e patrimonial.
Art.70 - O projeto de lei orçamentária para 2025, aprovado pelo Poder Legislativo, será encaminhado à sanção, conforme estabelecido na Lei Orgânica Municipal.
Art.71 - Na hipótese de, até 31 de dezembro de 2024, o autógrafo da Lei Orçamentária de 2025 não for sancionado, a programação dele constante poderá ser executada para o atendimento das seguintes despesas:
I- pessoal e encargos sociais;
II- serviço da dívida pública;
III- PIS/PASEP;
IV- sentenças judiciais, inclusive relativas a precatórios ou consideradas de pequeno valor;
V- despesas relativas às áreas de atuação das Secretarias de Saúde e de Educação, destinadas à aplicação mínima constitucional;
VI– despesas custeadas com receitas próprias, de convênios e de doações;
VII- as ações elencadas no Anexo de Metas e Prioridades; e
VIII- demais despesas, à razão de 1/12 (um doze avos) em cada mês.
Parágrafo único: Considerar-se-á antecipação de crédito à conta da Lei Orçamentária de 2025 a utilização dos recursos autorizados no caput deste artigo.
Art.72 - Esta Lei entra em vigor na data de sua publicação.
Nova Monte Verde - MT, em 03 de outubro de 2024.
EDEMILSON MARINO DOS SANTOS
Prefeito Municipal
LEI MUNICIPAL Nº 1.312, DE 03 DE OUTUBRO DE 2024
LEI DE DIRETRIZES ORÇAMENTÁRIAS
LDO – 2025
Anexo II - das Metas Fiscais
(NOVA MONTE VERDE-MT)
OUTUBRO DE 2024
ANEXO DE METAS ANUAIS
INTRODUÇÃO
O Anexo de Metas Fiscais integra a Lei de Diretrizes Orçamentárias - LDO, tendo em vista a determinação contida no § 1º do art. 4º da Lei Complementar nº 101, de 4 de maio de 2000, Lei de Responsabilidade Fiscal - LRF. No referido Anexo, são estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
Nesse sentido, são apresentadas as perspectivas econômicas com base no cenário projetado para os exercícios de 2025 a 2027, com a estimativa dos principais parâmetros macroeconômicos necessários à elaboração do cenário fiscal referente a esse período. Com base em tais projeções, são definidos os objetivos e a estratégia de política fiscal para os próximos anos, assim como mencionadas as medidas necessárias para seu atingimento.
Posteriormente, é apresentado o cenário fiscal para os exercícios de 2025 a 2027, contendo as projeções de resultado primário para o setor público não-financeiro consolidado, junto com a estimativa dos principais agregados de receitas e despesas primárias do Governo para aqueles anos. Também são explicitados os resultados nominais obtidos no período em questão, dado o cenário estabelecido, bem como a trajetória da dívida pública.
CONJUNTURA ECONÔMICA
A) Atualização da conjuntura econômica e do cenário do Copom
1. O ambiente externo segue volátil, marcado pelos debates sobre o início do processo de flexibilização da política monetária nas principais economias e a velocidade com que se observará a queda de inflação de forma sustentada em diversos países.
2. Os bancos centrais das principais economias permanecem determinados em promover a convergência das taxas de inflação para suas metas em um ambiente marcado por pressões nos mercados de trabalho. O Comitê avalia que o cenário segue exigindo cautela por parte de países emergentes.
3. No âmbito doméstico, o conjunto de indicadores recentes de atividade econômica segue consistente com o cenário de desaceleração da economia esperado pelo Comitê. Observa-se alguma moderação no crescimento econômico, mas com maior dinamismo em alguns indicadores na margem, enquanto o mercado de trabalho segue aquecido e com aceleração nos rendimentos reais.
4. A inflação ao consumidor prossegue sua trajetória de desinflação. Os indicadores que agregam os componentes mais sensíveis ao ciclo econômico e à política monetária se situaram acima da meta para a inflação nas divulgações mais recentes. As expectativas de inflação para 2024 e 2025 apuradas pela pesquisa Focus encontram-se em torno de 3,8% e 3,5%, respectivamente.
B) Cenários e análise de riscos
5. No cenário de referência, a trajetória para a taxa de juros é extraída da pesquisa Focus e a taxa de câmbio parte de USD/BRL 4,952, evoluindo segundo a paridade do poder de compra (PPC). O preço do petróleo segue aproximadamente a curva futura pelos próximos seis meses e passa a aumentar 2% ao ano posteriormente. Além disso, adota-se a hipótese de bandeira tarifária “verde” em dezembro de 2024 e de 2025. Nesse cenário, as projeções de inflação do Copom situam-se em 3,5% para 2024 e 3,2% para 2025. As projeções para a inflação de preços administrados são de 4,4% para 2024 e 3,9% para 2025.
6. A redução de volatilidade nos preços dos ativos de países emergentes contrasta com a conjuntura internacional que segue volátil. O cenário marcado por uma economia norte-americana sólida e uma inflação resiliente permeia o debate sobre as fontes, desafios e incertezas para o processo desinflacionário futuro naquele país. Com relação às fontes, o Comitê discutiu o papel da normalização das cadeias produtivas e a consequente recomposição benigna de preços relativos de bens e serviços, o arrefecimento do preço de commodities, a desinflação chinesa e se deteve, em maior grau, no papel da política monetária nos Estados Unidos para reduzir a inflação de forma sustentada. Lembrou-se que, tal como no caso brasileiro, o estágio final da desinflação é mais custoso e requer cautela na condução da política monetária. Ainda no tema, o Comitê reiterou que não há relação mecânica entre a condução da política monetária norte-americana e a determinação da taxa básica de juros doméstica e que, como usual, o Comitê focará nos mecanismos de transmissão da conjuntura externa sobre a dinâmica inflacionária interna.
7. Com relação aos desafios no cenário externo, além dos conflitos geopolíticos, mencionaram-se alguns temas. Em primeiro lugar, a velocidade da desinflação em um cenário de atividade forte e mercado de trabalho resiliente voltou a ser tema de grande debate. Além disso, em um horizonte mais longo, o papel dos impactos fiscais sobre a demanda agregada e sobre o provimento de liquidez e canalização de recursos de crédito para a economia. Por fim, com relação às incertezas para o processo desinflacionário futuro, o Comitê discutiu, sob uma perspectiva global, as funções de reação de política monetária das principais economias, o papel dos preços relativos entre bens e serviços, a relação entre o mercado de trabalho e a inflação, a interação entre política monetária e fiscal e, por fim, o ciclo financeiro global e aversão a risco. O Comitê manteve a avaliação de que é apropriado adotar uma postura de cautela, principalmente em países emergentes. Além disso, o Comitê continuará acompanhando os diversos dados da economia global e seus respectivos canais de transmissão para a economia doméstica.
8. No que se refere à atividade econômica doméstica, o Comitê debateu, inicialmente, a divulgação do PIB referente ao quarto trimestre de 2023, com especial ênfase à composição de crescimento entre os componentes da demanda. Notou-se uma redução de ímpeto no crescimento do consumo das famílias em relação aos trimestres anteriores e a pesquisas mensais auxiliares. Ao fazer o balanço do consumo ao longo dos últimos anos, prevaleceu, ainda assim, a visão de que a sustentação do consumo se deu por um mercado de trabalho dinâmico, tanto no nível de emprego quanto de salários, pela expansão de benefícios sociais, pela lenta desalavancagem das famílias e, por fim, pelo processo desinflacionário, que contribuiu para aumento da renda real disponível.
9. Para o cenário à frente, permanece a visão de que, em função dos elementos acima citados, assim como da elevação do salário-mínimo, da redução do impacto da contração monetária ao longo do tempo, de transferências fiscais e do ciclo de crédito em fase de retomada, devemos observar um consumo resiliente. Mencionou-se, ademais, que alguns indicadores de alta frequência permitiriam uma leitura que corroboraria esse argumento, inclusive com alguma surpresa nas divulgações mais recentes das pesquisas de serviços e comércio, elevando a projeção de crescimento para o trimestre. O Comitê discutiu também as razões da queda de dinamismo do investimento ao longo de 2023, tendo destacado a elevação da incerteza e as condições financeiras restritivas. O Comitê notou que o maior apetite na oferta de crédito assim como a redução das taxas de juros e o relaxamento das condições financeiras sugerem um cenário mais auspicioso para o investimento ao longo de 2024, tal como já observado no último trimestre de 2023. Em suma, os dados de atividade divulgados reforçam a percepção de um cenário marcado por resiliência na atividade econômica, mas não houve alteração substancial sobre o cenário de crescimento.
10. O Comitê reforçou a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade.
11. O Comitê se deteve em profundidade na discussão do mercado de trabalho e avalia que os aumentos salariais no período corrente podem estar ligados, em alguma medida, a pressões no mercado de trabalho. Alguns membros relembraram que, ao longo das últimas reuniões, o Comitê enfatizou os dados referentes a rendimentos, uma vez que permanece grande debate sobre o nível de aperto do mercado de trabalho em função de questões metodológicas das pesquisas de emprego, dos impactos da pandemia e da reforma trabalhista. Alguns membros observaram que a recuperação da produtividade observada em 2023 ocorreu primordialmente no setor agropecuário, enquanto rendimentos se mostraram pressionados de maneira disseminada, sugerindo que os rendimentos pressionados não devem ser explicados majoritariamente por ganhos de produtividade, mas por um fechamento do hiato do produto. Assim, em sua análise, o Comitê demonstrou maior preocupação com possíveis efeitos da ampliação de ganhos reais no período mais recente e da aceleração de crescimento observada nos dados referentes à massa salarial sobre a dinâmica prospectiva da inflação de serviços. O Comitê prosseguiu em sua discussão sobre a relação entre o mercado de trabalho e os preços na economia. Destacou-se a causalidade recíproca entre os preços e a dinâmica de rendimentos, suas respectivas defasagens e as elasticidades de impacto de um sobre outro. Ressaltou, ademais, que continuará incorporando os dados do mercado de trabalho em sua análise sem uma visão mecânica ou definitiva sobre quaisquer impactos ou relações. O Comitê seguirá atento à dinâmica dos rendimentos nas diversas pesquisas para melhor avaliar o grau de ociosidade no mercado de trabalho e seus potenciais impactos sobre a inflação de serviços.
12. Em que pesem as condições monetárias restritivas, enfatizou-se que já se observa a transmissão do ciclo de afrouxamento monetário para o mercado de crédito. Observam-se sinais de maior concessão de crédito e redução das taxas de juros correntes de novas concessões, auxiliados também por incipiente aumento do apetite na oferta de crédito por parte das instituições financeiras. Nota-se também um maior dinamismo no mercado de capitais desde a última reunião.
13. Com relação ao cenário fiscal, tendo em conta a importância da execução das metas fiscais já estabelecidas para a ancoragem das expectativas de inflação e, consequentemente, para a condução da política monetária, o Comitê reafirma a importância da firme persecução dessas metas.
14. O Comitê julgou que a dinâmica desinflacionária não divergiu significativamente do que era esperado, mas avalia que o cenário de inflação se mostra mais incerto. Por um lado, há algum arrefecimento nas projeções de alimentação para o curto prazo, revertendo os aumentos recentes, e bens industriais mantêm trajetória benigna. Por outro lado, a recorrência de surpresas inflacionárias na inflação de serviços, em particular em seus componentes subjacentes e itens intensivos em trabalho, suscita dúvidas sobre a velocidade da desinflação prospectiva. O Comitê avalia que parte relevante da desinflação de serviços se deu pelo transbordamento das desinflações verificadas em alimentos e bens industriais e o fortalecimento do processo desinflacionário, agora em seu segundo estágio, estará mais relacionado ao cenário do mercado de trabalho e da demanda agregada. A evolução prospectiva do hiato do produto e o comportamento do mercado de trabalho foram considerados, novamente, muito relevantes para determinar a velocidade com que a inflação atingirá a meta. Notou-se que um mercado de trabalho mais apertado, com reajustes salariais acima da meta de inflação e sem ganhos de produtividade correspondentes, pode potencialmente retardar a convergência da inflação, impactando notadamente a inflação de serviços e de setores mais intensivos em mão de obra. Em contraposição, uma recomposição favorável de preços relativos, uma dinâmica benigna de commodities ou uma menor inflação de serviços poderiam potencialmente contribuir para um processo desinflacionário mais célere. Em sua conclusão, o Comitê avalia que o cenário prospectivo de inflação não se alterou substancialmente, mas se mostra mais incerto. Ao fim, concluiu-se unanimemente pela necessidade de uma política monetária contracionista e cautelosa, de modo a reforçar a dinâmica desinflacionária.
15. As expectativas de inflação seguem desancoradas e são um fator de preocupação. Mencionou-se que o cenário de expectativas acima da meta por um período prolongado requer um acompanhamento mais próximo para garantir, ainda que nesse cenário, o atingimento da meta de inflação. O Comitê avalia que a redução das expectativas requer uma atuação firme da autoridade monetária, bem como o contínuo fortalecimento da credibilidade e da reputação tanto das instituições como dos arcabouços fiscal e monetário que compõem a política econômica brasileira.
16. O Comitê ressalta que, em seus cenários para a inflação, permanecem fatores de risco em ambas as direções. Entre os riscos de alta para o cenário inflacionário e as expectativas de inflação, destacam-se (i) uma maior persistência das pressões inflacionárias globais; e (ii) uma maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto mais apertado. Entre os riscos de baixa, ressaltam-se (i) uma desaceleração da atividade econômica global mais acentuada do que a projetada; e (ii) os impactos do aperto monetário sincronizado sobre a desinflação global se mostrarem mais fortes do que o esperado. O Comitê avalia que as conjunturas doméstica e internacional estão mais incertas, exigindo cautela na condução da política monetária.
C) Discussão sobre a condução da política monetária
17. O Copom passou então à discussão da condução da política monetária, considerando o conjunto de projeções analisado, assim como o balanço de riscos para a inflação prospectiva.
18. O cenário-base de inflação e atividade econômica não divergiu substancialmente do que se previa. Nota-se resiliência na atividade com dinamismo no mercado de trabalho. Tanto a renda quanto o crédito têm se comportado de forma a atenuar a desaceleração da atividade no período recente, sustentando a visão de que o cenário segue sendo de desaceleração gradual. Já no mercado de trabalho, a ênfase se deu na aceleração de rendimentos e da massa salarial, reforçando o diagnóstico de um mercado de trabalho dinâmico. Dada a dificuldade de uma conclusão assertiva sobre as defasagens entre o mercado de trabalho e a atividade econômica, o Comitê seguirá acompanhando os dados em profundidade. Com relação à inflação, tal como esperado no segundo estágio da desinflação, a velocidade de desinflação se reduz, exigindo serenidade e moderação na condução da política monetária.
19. O Comitê avalia que há maior incerteza nas conjunturas doméstica e internacional. Na conjuntura internacional, o cenário desinflacionário se mostra mais incerto, em função de um contexto de atividade resiliente nos Estados Unidos e seu impacto nas condições financeiras globais. Além disso, os impactos da política monetária sobre a atividade e a inflação também geram incerteza na velocidade da desinflação em diversos países. Com relação à dinâmica inflacionária doméstica, se, por um lado, observamos um comportamento benigno de alimentos e bens industriais, por outro, em função da atividade resiliente e das últimas divulgações, surgem dúvidas na velocidade de desinflação de serviços. O Comitê notou que um processo desinflacionário mais lento, tanto domesticamente quanto globalmente, não constitui o cenário-base, mas foi incorporado como fonte de incerteza. Esse aumento de incerteza prescreve cautela na condução da política monetária. O Comitê relembrou que a incorporação de cenários e variáveis exógenas, como a dinâmica fiscal ou o cenário externo, se dá por meio de seus impactos na dinâmica prospectiva de inflação, sem relação mecânica com a determinação da taxa de juros.
20. Após a análise do cenário, todos os membros concordaram que era apropriado reduzir a taxa Selic em 0,50 ponto percentual, de forma a ajustar o grau de aperto monetário prospectivo.
21. O Comitê então iniciou seu debate sobre a sinalização futura da condução da política monetária. O Comitê fez um balanço positivo sobre o uso de uma indicação condicional para as reuniões subsequentes ao longo das últimas reuniões, reforçando que cumpriu seu papel de coordenar as expectativas, aumentar a potência de política monetária e reduzir a volatilidade. Notou-se que, até então, os benefícios da sinalização com horizonte alargado superaram os custos tanto na avaliação ex-ante quanto na avaliação ex-post.
22. O debate então se deu sobre a comunicação em um cenário que se requer maior flexibilidade para conduzir a política monetária apropriada para o atingimento da meta de inflação. Avaliou-se a conveniência de alguma indicação para a decisão de junho, para a qual o Comitê ainda não havia feito qualquer comunicação. O cenário-base não se alterou substancialmente, mas, com as incertezas do cenário, julgou-se apropriado ter maior flexibilidade de política monetária. Ainda que a comunicação já contivesse uma condicionalidade embutida, avaliou-se que não trazia a flexibilidade requerida. Além disso, argumentou-se que uma retirada tardia, possivelmente vista como uma promessa não cumprida, deveria ser evitada porque poderia ter impacto sobre a credibilidade futura da comunicação e provocar volatilidade excessiva. Após todos os argumentos, o Comitê unanimemente concluiu que o cenário mais incerto reduzia o benefício da sinalização futura e elevava seus custos. Tal avaliação levou o Comitê a comunicar que antecipava uma redução de mesma magnitude na próxima reunião, reforçando que a alteração na comunicação se dava por uma mudança na incerteza e não no cenário-base. Tal alteração reflete tão somente uma análise de custo-benefício da utilização desse instrumento adicional de política monetária. Por fim, reforçou-se que seria um equívoco interpretar a mudança na sinalização futura como uma indicação de alteração do ciclo de política monetária compatível com o cenário-base.
23. O Comitê avalia que as informações trazidas por atualizações dos conjuntos de dados analisados serão particularmente importantes para definir o ritmo e a taxa terminal de juros. Alguns membros argumentaram ainda que, se a incerteza prospectiva permanecer elevada no futuro, um ritmo mais lento de distensão monetária pode revelar-se apropriado, para qualquer taxa terminal que se deseje atingir. O Comitê manteve, unanimemente, que a taxa de juros e sua respectiva trajetória serão aquelas necessárias para a convergência da inflação para a meta no horizonte relevante de política monetária.
24. Por fim, o Comitê debateu a extensão do ciclo de ajustes na política monetária. O Comitê percebe a necessidade de se manter uma política monetária ainda contracionista pelo horizonte relevante para que se consolide a convergência da inflação para a meta e a ancoragem das expectativas. Enfatizou-se novamente que a extensão do ciclo ao longo do tempo dependerá da evolução da dinâmica inflacionária, em especial dos componentes mais sensíveis à política monetária e à atividade econômica, das expectativas de inflação, em particular as de maior prazo, de suas projeções de inflação, do hiato do produto e do balanço de riscos. O Comitê mantém seu firme compromisso com a convergência da inflação para a meta no horizonte relevante e reforça que a extensão do ciclo refletirá o mandato legal do Banco Central.
D)Decisão de política monetária
25. Considerando a evolução do processo de desinflação, os cenários avaliados, o balanço de riscos e o amplo conjunto de informações disponíveis, o Copom decidiu reduzir a taxa básica de juros em 0,50 ponto percentual, para 10,75% a.a., e entende que essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante, que inclui o ano de 2024 e, em grau maior, o de 2025. Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.
26. A conjuntura atual, caracterizada por um estágio do processo desinflacionário que tende a ser mais lento, expectativas de inflação com reancoragem apenas parcial e um cenário global desafiador, demanda serenidade e moderação na condução da política monetária. O Comitê reforça a necessidade de perseverar com uma política monetária contracionista até que se consolide não apenas o processo de desinflação como também a ancoragem das expectativas em torno de suas metas.
27. O Comitê avalia que o cenário-base não se alterou substancialmente. Em função da elevação da incerteza e da consequente necessidade de maior flexibilidade na condução da política monetária, os membros do Comitê, unanimemente, optaram por comunicar que anteveem, em se confirmando o cenário esperado, redução de mesma magnitude na próxima reunião. O Comitê avalia que essa é a condução apropriada para manter a política monetária contracionista necessária para o processo desinflacionário.
28. O Comitê enfatiza que a magnitude total do ciclo de flexibilização ao longo do tempo dependerá da evolução da dinâmica inflacionária, em especial dos componentes mais sensíveis à política monetária e à atividade econômica, das expectativas de inflação, em particular daquelas de maior prazo, de suas projeções de inflação, do hiato do produto e do balanço de riscos.
Fonte: https://www.bcb.gov.br/publicacoes/atascopom
TEMAS ECONÔMICOS E DE EDUCAÇÃO FINANCEIRA.
A Educação Financeira é uma forma de buscar conhecimentos sobre como lidar com o dinheiro, realizando a tarefa de gerenciar de forma inteligente os recursos que uma pessoa tem disponível. A grosso modo, pode-se dizer que a atividade está ligada a busca pelo equilíbrio da sua vida financeira.
Atitude de Consumo - O que é isso?
Você já parou para pensar no que passa pela sua cabeça ao tomar uma decisão que envolve o uso do dinheiro? A maioria das pessoas não faz esse raciocínio e desconhece fatores importantes nesse processo. A Psicologia Econômica estuda como tomamos essas decisões.
Pense rápido – Qual sua opção?
Milhares de pessoas já responderam esse teste e a maioria delas diz que andaria 15 minutos para ganhar o desconto na compra da bola, mas que não andaria esses mesmos 15 minutos para conseguir o desconto no celular. O raciocínio comum é: “no caso da bola eu ganho um desconto de 20% e no caso do celular, um desconto de apenas 1,42%”. Se você pensou assim, você é como a maioria das pessoas. Porém, na realidade, o desconto em termos absolutos é o mesmo nas duas situações! Se andasse os 15 minutos nas duas compras, o resultado seria o mesmo: 10 reais de economia no seu bolso!
Isso acontece porque nosso cérebro está programado para pensar de forma relativa, mesmo quando isso não é tão vantajoso! É por esse motivo que parece mais fácil fazer “pequenos” acréscimos em uma compra/gasto grande, como gastar mais R$1000,00 em uma reforma de R$10.000,00, pois o raciocínio comum é: são só 10% a mais! A mesma disposição para gastar não ocorre quando a situação é a de gastar R$1000,00 em uma compra isolada, como para fazer um curso ou trocar de geladeira.
Agora que você já aqueceu seu cérebro, veja outro truque do nosso cérebro na trilha a seguir:
Essa trilha traz o efeito de atração, o qual acontece quando um ou mais produtos são ofertados de modo a induzir o consumidor a adquirir a opção mais vantajosa para o vendedor.
No caso do combo do lanche, existem duas situações. Se você estiver com muita fome ou realmente com vontade de comer o sanduíche, o refrigerante e a batata frita, o combo vale mesmo a pena. Porém, quando você nem está com tanta fome assim e o sanduíche e o refrigerante são suficientes para saciar sua vontade, levar o combo não é tão vantajoso assim, pois, na realidade, você está gastando R$1,00 a mais do que gastaria se comprasse apenas os dois produtos. Esse efeito ocorre sempre que compramos uma quantidade maior do que a necessária ou desejável atraídos pelo preço aparentemente mais vantajoso.
Antes de adquirirmos um produto, deveríamos passar estas etapas:
Perceber + Avaliar + Escolher = Decidir
A linha acima mostra as etapas pelas quais deveríamos passar antes de tomar uma decisão que envolve dinheiro. No entanto, em uma sociedade com forte apelo por consumo como a nossa, somos levados a negligenciar a fase da avaliação. Essa sociedade de consumo vende a imagem de que seremos mais bonitos, completos e felizes se adquirirmos determinados produtos, causando uma sensação de urgência em nós. Atraídos por essa visão, muitas vezes não avaliamos qual será a real utilidade do produto no nosso dia a dia.
Além disso, somos levados a consumir sem avaliar se o preço cabe no nosso bolso, sem pesquisar outras opções e sem pensar se vale a pena esperar um pouco. É daí que ocorre a compra por impulso e o arrependimento posterior que frequentemente acompanha essa atitude de consumo. Veja agora como o comércio se utiliza dessa fragilidade no nosso mecanismo de tomada de decisão para incentivar determinados comportamentos de consumo:
Qual é o truque?
A todo momento estamos expostos a influências externas como a propaganda e o marketing que podem nos levar a decisões não produtivas. Por outro lado, o próprio funcionamento do cérebro também nos prega algumas peças, levando-nos a acreditar que estamos ganhando em situações em que, na verdade, estamos perdendo.
Por tudo isso é muito importante que você pare para pensar antes de tomar uma decisão econômica, especialmente quando se trata de escolhas que envolvem uma grande soma de dinheiro, pois, nesse caso, as consequências podem ser difíceis de se reverter. Mas não pense que você está livre de pensar antes das pequenas escolhas, pois pequenos gastos podem trazer consequências ainda maiores quando repetidos muitas vezes ao longo do tempo.
Para finalizar, leia a trilha a seguir.
Razão e emoção?
Pare para pensar e acumule boas decisões econômicas!
O conteúdo apresentado nesta página faz parte a exposição “Você já parou para pensar?”, do Museu de Valores do Banco Central do Brasil. Para mais informações sobre horários de visitação, acesse a página do Museu de Valores
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadan...
Custos e qualidade do gasto público.
Imagine que o cenário econômico do Brasil atual fosse o do início dos anos 70, quando a economia nacional apresentava altas taxas de crescimento econômico, pleno emprego, inflação tolerável, contas públicas saudáveis (superavit fiscal estrutural e baixo nível de dívida pública) e equilíbrio nas contas externas. Nesse período, conhecido como milagre econômico, não havia crise do Estado nem crise da economia. Era compreensível, naquele contexto, que não houvesse grande incentivo para discutir o tema custos no serviço público. A partir dos anos 80, com a intensificação da crise fiscal do Estado e a maior exposição da economia nacional à competição internacional, o Estado foi forçado a reorientar a política econômica e, em particular, conter suas despesas. Dada a dificuldade política de aumentar a carga tributária, especialmente a tributação direta, a palavra de ordem passou a ser cortar gastos. A política de corte de gastos atravessou a década de 80 e entrou na década atual alcançando o limite de suas possibilidades. Esta percepção não se restringiu aos economistas acadêmicos, mas passou a integrar o discurso do Banco Mundial e do próprio Fundo Monetário Internacional (FMI). Estes organismos internacionais vêm enfatizando a qualidade do gasto público, e não simplesmente o corte do gasto público. Ambos têm se empenhado em introduzir o tema “qualidade do gasto público” na agenda de reforma do Estado de diversos países, entre eles o Brasil.
O conhecimento do custo dos serviços públicos é fundamental para se atingir uma alocação eficiente de recursos. O desconhecimento dos custos é o maior indicador de ineficiência no provimento dos serviços públicos.
Todo gasto que o governo faz com o dinheiro arrecado por meio de impostos ou outras fontes é categorizado. Há despesas em habitação, educação, saúde, segurança, etc. Há despesas que aumentam o patrimônio público e outras que pagam por manutenção. Essa estruturação ajuda a compreender os diferentes aspectos e a acompanhar como o governo utiliza o dinheiro público.
Para atender a diferentes objetos, existem diferentes formas de categorizar a despesa ou gasto público. As diferentes categorizações permitem a você saber, por exemplo, quem gastou o dinheiro, em qual área, o que foi contratado ou comprado e a classificação financeira do gasto.
O Portal da Transparência possibilita que você consulte as despesas executadas a partir de três diferentes visões: área de atuação do governo (função), ações e programas (estrutura programática) e a visão econômica (natureza da despesa).
Situação Econômica Mundial e Perspectivas para 2024
O crescimento econômico global deve desacelerar de uma estimativa de 2,7% em 2023 para 2,4% em 2024. O desempenho estará abaixo da taxa de crescimento pré-pandemia de 3,0%, de acordo com o relatório Situação Econômica Mundial e Perspectivas para 2024, publicado pelas Nações Unidas.
O principal relatório econômico da ONU apresenta uma perspectiva econômica negativa para o curto prazo. A previsão surge após o desempenho econômico global ter superado as expectativas em 2023.
No entanto, o crescimento do PIB mais forte do que o esperado no ano passado mascarou riscos de curto prazo e vulnerabilidades estruturais. Taxas de juros persistentemente altas, escalada de conflitos, comércio internacional lento e desastres climáticos crescentes representam desafios significativos para o crescimento global.
As perspectivas de um período prolongado de condições de crédito mais rígidas e custos de empréstimos mais altos dificultam o avanço da economia mundial. Nessa realidade será necessário fazer mais investimentos para estimular o crescimento, combater a mudança climática e acelerar o progresso em direção aos 17 Objetivos de Desenvolvimento Sustentável.
Os Objetivos de Desenvolvimento Sustentável no Brasil
Os Objetivos de Desenvolvimento Sustentável são um apelo global à ação para acabar com a pobreza, proteger o meio ambiente e o clima e garantir que as pessoas, em todos os lugares, possam desfrutar de paz e de prosperidade. Estes são os objetivos para os quais as Nações Unidas estão contribuindo a fim de que possamos atingir a Agenda 2030 no Brasil.
Objetivo 1. Acabar com a pobreza em todas as suas formas, em todos os lugares
Objetivo 2. Acabar com a fome, alcançar a segurança alimentar e melhoria da nutrição e promover a agricultura sustentável
Objetivo 3. Assegurar uma vida saudável e promover o bem-estar para todas e todos, em todas as idades
Objetivo 4. Assegurar a educação inclusiva e equitativa e de qualidade, e promover oportunidades de aprendizagem ao longo da vida para todas e todos
Objetivo 5. Alcançar a igualdade de gênero e empoderar todas as mulheres e meninas
Objetivo 6. Assegurar a disponibilidade e gestão sustentável da água e saneamento para todas e todos
Objetivo 7. Assegurar o acesso confiável, sustentável, moderno e a preço acessível à energia para todas e todos
Objetivo 8. Promover o crescimento econômico sustentado, inclusivo e sustentável, emprego pleno e produtivo e trabalho decente para todas e todos
Objetivo 9. Construir infraestruturas resilientes, promover a industrialização inclusiva e sustentável e fomentar a inovação
Objetivo 10. Reduzir a desigualdade dentro dos países e entre eles
Objetivo 11. Tornar as cidades e os assentamentos humanos inclusivos, seguros, resilientes e sustentáveis
Objetivo 12. Assegurar padrões de produção e de consumo sustentáveis
Objetivo 13. Tomar medidas urgentes para combater a mudança climática e seus impactos
Objetivo 14. Conservação e uso sustentável dos oceanos, dos mares e dos recursos marinhos para o desenvolvimento sustentável
Objetivo 15. Proteger, recuperar e promover o uso sustentável dos ecossistemas terrestres, gerir de forma sustentável as florestas, combater a desertificação, deter e reverter a degradação da terra e deter a perda de biodiversidade
Objetivo 16. Promover sociedades pacíficas e inclusivas para o desenvolvimento sustentável, proporcionar o acesso à justiça para todos e construir instituições eficazes, responsáveis e inclusivas em todos os níveis
Objetivo 17. Fortalecer os meios de implementação e revitalizar a parceria global para o desenvolvimento sustentável
Perspectivas de baixo crescimento para a América Latina e o Caribe
As perspectivas de crescimento na América Latina e no Caribe estão se deteriorando. Em 2024, a projeção é de que o PIB regional cresça apenas 1,6%, depois de atingir um crescimento estimado de 2,2% em 2023.
Embora a inflação esteja recuando em várias economias, o espaço fiscal limitado e o fraco investimento continuarão a prejudicar a capacidade da região de enfrentar os desafios sociais e a mudança climática.
Projeta-se que o crescimento do PIB no Brasil desacelere de 3,1% em 2023 para 1,6% em 2024, devido aos impactos prolongados das taxas de juros mais altas e da desaceleração da demanda externa.
No México, a projeção é de que o PIB cresça 2,3% em 2024, após uma expansão de 3,5% em 2024. A Argentina continua em crise, em meio à alta inflação.
A região precisará redobrar esforços para reduzir a evasão e fiscal e aumentar a progressividade dos sistemas tributários para atender às suas necessidades de financiamento.
A América Latina continua enfrentando o desafio crucial de implementar políticas macroeconômicas e industriais contracíclicas ativas para impulsionar o crescimento e o investimento, expandir o bem-estar social e criar resiliência.
Perspectivas Econômicas Globais Crescimento Contido, Desafios Múltiplos
O crescimento global se desacelerará ainda mais este ano em meio a um cenário de políticas monetárias e condições financeiras restritivas e baixos níveis de investimentos e comércio globais. Os fatores de risco incluem a escalada do recente conflito no Oriente Médio, as tensões financeiras, inflação persistente, a fragmentação do comércio e os desastres climáticos. A cooperação global é necessária para proporcionar alívio da dívida, facilitar a integração comercial, enfrentar as mudanças climáticas e reduzir a insegurança alimentar. Entre os mercados emergentes e economias em desenvolvimento (EMDEs), os exportadores de commodities continuam lutando contra a volatilidade e a pro-ciclicidade da política fiscal. Em todos os EMDEs, políticas macroeconômicas e estruturais apropriadas, e instituições que funcionam adequadamente, são fundamentais para ajudar a impulsionar os investimentos e as perspectivas em longo prazo.
Perspectiva global
Em 2024, a expectativa é de que o crescimento global recue para 2,4%, marcando o terceiro ano consecutivo de desaceleração. As previsões indicam que as políticas monetárias e condições de crédito restritivas e os baixos níveis de comércio e investimento globais impactarão o crescimento. O recente conflito no Oriente Médio aumentou os riscos geopolíticos. A cooperação global é fundamental para abordar as questões de aumento da dívida, mudanças climáticas, fragmentação do comércio e insegurança alimentar e conflitos. Entre os mercados emergentes e economias em desenvolvimento (EMDEs), a limitação do espaço fiscal destaca a necessidade de melhorar a eficiência dos gastos. Ações políticas decisivas também são necessárias para incentivar uma aceleração sustentada do investimento.
Previsões regionais
As perspectivas de crescimento para as regiões de mercados emergentes e economias em desenvolvimento variam frente a uma série de fatores globais e domésticos. As projeções para este ano são de desaceleração do crescimento no Leste Asiático e Pacífico (principalmente devido ao menor crescimento na China), Europa e Ásia Central e Sul da Ásia, e recuperação em diferentes níveis em outras regiões. Para o próximo ano, é esperado que o crescimento se fortaleça na maioria das regiões à medida que a recuperação global se consolida. Os fatores de risco para as perspectivas de todas as regiões incluem escalada de conflitos, maior volatilidade dos preços de energia e alimentos, redução da demanda externa, condições financeiras mais difíceis e desastres naturais relacionados às mudanças climáticas.
Leste Asiático e Pacífico: Espera-se que o crescimento desacelere para 4,5% em 2024 e 4,4% em 2025.
Europa e Ásia Central: Espera-se que o crescimento fique moderado em 2,4% em 2024 antes de aumentar para 2,7% em 2025.
América Latina e Caribe: Projeta-se que o crescimento aumente para 2,3% em 2024 e 2,5% em 2025.
Oriente Médio e África Setentrional: Espera-se que o crescimento aumente para 3,5% em 2024 e permaneça assim em 2025.
Sul da Ásia: Projeta-se um declínio do crescimento para 5,6% em 2024 antes do aumento para 5,9% em 2025.
África Sub-Subsaariana: Espera-se um aumento de 3,8% no crescimento em 2024 e um aumento ainda maior para 4,1% em 2025.
Fonte: https://www.worldbank.org/pt/publication/global-economic-prospects.
Fatos Fiscais.
Com a finalidade de dar transparência e visibilidade à sociedade sobre o modo como o governo federal tem feito a gestão e a aplicação dos recursos públicos, apresentamos o panorama dos gastos do governo, no ano de 2022, em áreas relevantes do país, como saúde, educação, assistência e previdência social, dívida pública, entre outras.
SAÚDE
Em 2022, as despesas na área da saúde diminuíram em relação aos dois anos anteriores devido à redução nos custos dos efeitos da pandemia. Dos R$ 155 bilhões aplicados na pasta, R$ 12 bilhões foram direcionados ao combate da Covid-19, R$ 73 bilhões aos municípios brasileiros e R$ 23 bilhões aos estados e ao Distrito Federal. O gasto “mínimo da saúde” foi alcançado e superado. O valor total gasto foi o equivalente a 6,6% do total de despesas empenhadas e 1,6% do Produto Interno Bruto (PIB).
EDUCAÇÃO
Foram R$ 128 bilhões de gastos na área da educação em 2022, destinados a despesas de manutenção e desenvolvimento do ensino. O mínimo constitucional para a pasta foi respeitado e superado em R$ 21 bilhões. O total empenhado foi o equivalente a 5,4% de despesas públicas e 1,3% do PIB. A União complementou o Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb) em R$ 34 bilhões em 2022. Em 2020, esse valor foi de R$ 15 bilhões.
ASSISTÊNCIA SOCIAL
Em 2022, os gastos continuaram elevados, impactados pela criação do programa de transferência de renda Auxílio Brasil. Do total de R$ 198,33 bilhões destinados à pasta, R$ 113,03 bilhões (56,99%) foram empenhados no programa. Outras duas ações importantes que receberam valores significativos foram os Benefícios de Prestação Continuada (BPC) a pessoas com deficiência ou invalidez (R$ 43 bilhões) e a pessoas idosas (R$ 34,46 bilhões). O valor empenhado em assistência social contabilizou 8,4% da despesa total e 2,0% do PIB.
DÉFICIT DA PREVIDÊNCIA SOCIAL
Foi de R$ 375,3 bilhões o déficit da previdência social no ano de 2022. Desse valor, R$ 270,2 bilhões (72%) foram concentrados no Regime Geral de Previdência Social (RGPS), sendo R$ 154,1 bilhões apenas na previdência rural. A outra parte do déficit (R$ 105,1 bilhões) foi destinada aos benefícios previdenciários do setor público a cargo na União, sendo 48% aos Regimes Próprios de Previdência Social (RPPS) civil federal e à previdência dos territórios extintos do Amapá e Roraima; 46% ao Sistema de Proteção Social dos Militares das Forças Armadas (SPSMFA); e 6% ao Fundo Constitucional do Distrito Federal (FCDF). O montante total do déficit equivale a 3,8% do PIB.
INVESTIMENTOS E INVERSÕES FINANCEIRAS
Em 2022, o valor empenhado com investimentos e inversões financeiras foi de R$ 125 bilhões e representou 1,3% do PIB. O empenho refere-se às despesas de capital, exceto as destinadas à amortização da dívida pública. Entre as ações orçamentárias aplicadas, encontram-se financiamentos a diversos setores e programas, transferências especiais, conservação e recuperação de ativos de infraestrutura da União, concessão de financiamento estudantil (Fies), apoio a projetos de desenvolvimento sustentável local integrado e outras ações.
ARRECADAÇÃO
O valor estimado para as receitas primárias líquidas em 2022 foi de R$ 1.644 bilhão. Contudo, a arrecadação líquida efetiva foi de R$ 1.856 bilhão. Entre outros motivos, o excesso de R$ 212 bilhões foi devido ao desempenho das receitas oriundas do imposto de renda e da contribuição sobre o lucro líquido, dos dividendos e participações e das concessões e permissões. O total da arrecadação foi equivalente a 18,7% do PIB.
RENÚNCIA FISCAL
Em 2022, ocorreu um aumento significativo em relação a 2021. Foram R$ 581,5 bilhões, sendo R$ 461,1 bilhões de benefícios tributários e R$ 120,4 bilhões de benefícios financeiros e creditícios. O total registrado corresponde a 31,3% da receita primária líquida e 5,9% do PIB. Considerando o cenário de restrição fiscal combatido pela União nos anos anteriores, os valores associados a esses benefícios devem receber maior atenção devido ao impacto nas contas públicas.
RESULTADO FISCAL
Após oito anos de déficit primário, o resultado totalizou o superávit de R$ 54,9 bilhões (0,6% do PIB) em 2022. Esse resultado comprova que a meta foi realizada com uma margem significativa, considerando que a meta constante da Lei de Diretrizes Orçamentárias (LDO) autorizava ao governo central um resultado de déficit primário de até R$ 170,5 bilhões. Já o resultado nominal, que inclui os gastos com a dívida, apresentou déficit de R$ 448,3 bilhões (4,5% do PIB).
DÍVIDA PÚBLICA
Em 2022, foi de R$ 7,2 trilhões o valor total da Dívida Bruta do Governo Geral (DBGG), que abrange os governos federal, estadual e municipal. Esse valor corresponde a 73,5% do PIB e foi menor em relação a 2021, que totalizou 78,3% do PIB. O motivo dessa diminuição foi o efeito do crescimento do PIB (nominal e real) e os resgates líquidos da dívida, mesmo diante dos resultados contrários da apropriação de juros nominais (alcançaram R$ 503 bilhões ou 5,1% do PIB) e da desvalorização cambial.
As necessidades de financiamento do Tesouro diminuíram de aproximadamente R$ 1,4 trilhão, em 2021, para R$ 1,2 trilhão em 2022. Isso por causa do resultado primário positivo, da devolução dos empréstimos às instituições financeiras oficiais ao Tesouro Nacional e da desvinculação de recursos dos fundos. A sustentabilidade da dívida pública é uma exigência constitucional e assegura o equilíbrio fiscal do país.
Fonte: https://portal.tcu.gov.br/imprensa/noticias/exposi...
Estatísticas fiscais
1. Resultados fiscais
O setor público consolidado registrou em 2023 déficit primário de R$249,1 bilhões (2,29% do PIB), ante superávit de R$126,0 bilhões (1,25% do PIB) em 2022. No mês de dezembro, o setor público consolidado teve déficit primário de R$129,6 bilhões, ante déficit de R$11,8 bilhões em dezembro de 2022, ressaltando-se o impacto do pagamento de precatórios (R$92,4 bilhões). No mês, o Governo Central e os governos regionais foram deficitários, na ordem, em R$127,6 bilhões e R$2,9 bilhões, enquanto as empresas estatais tiveram superávit de R$942 milhões.
Em 2023, os juros nominais do setor público consolidado, apropriados pelo critério de competência, alcançaram R$718,3 bilhões (6,61% do PIB), ante R$586,4 bilhões (5,82% do PIB) em 2022. Em dezembro, os juros nominais atingiram R$63,9 bilhões, ante R$59,0 bilhões em dezembro de 2022.
O resultado nominal do setor público consolidado, que inclui o resultado primário e os juros nominais apropriados, foi deficitário em R$967,4 bilhões (8,90% do PIB) em 2023, ante R$460,4 bilhões (4,57% do PIB) em 2022. Em dezembro, o déficit nominal atingiu R$193,4 bilhões, comparativamente a R$70,8 bilhões em dezembro do ano anterior.
O déficit primário do setor público consolidado em 2023, 2,29% do PIB, foi o primeiro resultado deficitário desde 2020 (9,24% do PIB). Os juros nominais do setor público consolidado em 2023, 6,61% do PIB, elevaram-se pelo terceiro ano seguido, e alcançaram o maior percentual desde 2015 (8,37% do PIB).
2. Dívida Líquida do Setor Público (DLSP) e Dívida Bruta do Governo Geral (DBGG)
Em 2023, a DLSP atingiu 60,8% do PIB (R$6,6 trilhões), com elevação anual de 4,7 p.p. do PIB. Esse aumento decorreu, sobretudo, dos juros nominais apropriados (+6,6 p.p.), do déficit primário (+2,3 p.p.), do efeito da valorização cambial de 7,2% no ano (+0,8 p.p.), da variação da paridade da cesta de moedas que integram a dívida externa líquida (-0,6 p.p.), e do crescimento do PIB nominal (-4,1 p.p.).
Em dezembro, a relação DLSP/PIB elevou-se 1,4 p.p. do PIB, em função dos impactos do déficit primário (+1,2 p.p.), dos juros nominais apropriados (+0,6 p.p.), da valorização cambial de 1,9% no mês (+0,2 p.p.), do ajuste da cesta de moedas que integram a dívida externa líquida (-0,3 p.p.), e do crescimento do PIB nominal (-0,4 p.p.).
A DBGG – que compreende governo federal, INSS e governos estaduais e municipais – atingiu 74,3% do PIB (R$8,1 trilhões) em 2023. No ano, a relação DBGG/PIB elevou-se 2,7 p.p., resultado sobretudo da incorporação de juros nominais (+ 7,5 p.p.), das emissões líquidas (+0,6 p.p.), do efeito da valorização cambial acumulada no ano (-0,3 p.p.) e do crescimento do PIB nominal (-5,2 p.p.). Em dezembro, a relação DBGG/PIB elevou-se 0,5 p.p. do PIB, em função basicamente dos juros nominais incorporados (+0,7 p.p.), das emissões líquidas de dívida (+0,4 p.p.), e do crescimento do PIB nominal (-0,4 p.p.).
3. Elasticidades da DLSP e da DBGG
A tabela a seguir atualiza as elasticidades da DLSP e da DBGG a variações na taxa de câmbio, na taxa de juros e nos índices de preços para o mês de dezembro de 2023.
4. Impacto em dezembro de 2023 da compensação de ICMS pela União
A Lei Complementar nº 194, de 23 de junho de 2022, estabeleceu política de redução de alíquotas de ICMS cobradas pelos estados sobre produtos e serviços específicos, ao mesmo tempo que previu a compensação, pela União, das perdas incorridas com a redução das alíquotas, inclusive por meio da dedução de dívidas dos governos regionais com a União. Ainda em 2022, após a publicação da Lei, diversos estados obtiveram liminares judiciais para não efetuarem o pagamento de sua dívida com a União, como forma de compensação pela redução de arrecadação, o que ocasionou, em diversos casos, a interrupção dos fluxos de pagamentos entre os estados e a União, de dívidas refinanciadas ou honradas.
Em junho de 2023, nos autos da Ação Direta de Inconstitucionalidade nº 7.191, foi homologado acordo de compensação entre os estados e a União. Parte dessa compensação seria feita mediante o cancelamento de parcelas das dívidas dos estados com a União. Quando esse estoque não fosse suficiente, deveria haver transferência direta de recursos. Posteriormente, a Lei Complementar nº 201, de 31 de outubro de 2023, dispôs sobre a compensação e a dedução de parcelas dos contratos de dívida e as transferências diretas, fixando os valores envolvidos.
As estatísticas macroeconômicas do setor fiscal, compiladas pelo Banco Central do Brasil (BCB), utilizam o critério de caixa para o registro das transações econômicas e para a compilação dos ativos e passivos financeiros incluídos na Dívida Líquida do Setor Público (DLSP), base para o cálculo das Necessidades de Financiamento do Setor Público (NFSP), que incluem o resultado primário. Pelo critério de caixa, a partir dos efeitos da Lei Complementar nº 194, de 2022, não havia lançamentos estatísticos a serem realizados, uma vez que menor arrecadação de ICMS dos estados não gera lançamento compensatório, o mesmo acontecendo com o menor pagamento de dívida ou com o seu não pagamento a partir de decisões judiciais liminares.
A partir da ADI nº 7.191, que homologou os acordos, foi iniciada, em junho de 2023, a compensação das perdas de ICMS dos estados, tendo ocorrido a partir de então o abatimento de dívidas estaduais e transferências diretas. Esses abatimentos das dívidas foram regularmente registrados nas estatísticas fiscais nesse período, com impacto primário deficitário na União e superavitário nos estados, e impacto neutro no setor público consolidado, em linha com o critério de caixa seguido pela metodologia de compilação estatística. As transferências diretas envolvendo compensação de perdas do ICMS também apresentaram o mesmo impacto deficitário na União e superavitário nos estados.
Em dezembro de 2023 ocorreu a baixa de dívidas estaduais com a União referentes a prestações de 2022 e do primeiro semestre de 2023, que não haviam sido pagas em decorrência de liminares judiciais obtidas pelos estados. Essa compensação resultou na baixa de R$8,7 bilhões de ativos da União, mesmo montante da baixa de passivos dos estados, com impacto deficitário na União e superavitário nos estados no próprio mês de dezembro.
O registro, em dezembro, dos impactos referentes à baixa de dívidas estaduais com a União envolvendo prestações de 2022 e do primeiro semestre de 2023, além de seguir a metodologia de apuração das estatísticas macroeconômicas do setor fiscal, compiladas pelo BCB, que prevê o impacto fiscal quando da efetiva baixa dos valores envolvidos, também está de acordo com a Política de Revisão das Estatísticas Econômicas Oficiais compiladas pelo Departamento de Estatísticas (DSTAT) do BCB, que estabelece que as estatísticas de NFSP e de DLSP não são sujeitas a revisão, sendo consideradas finais na primeira divulgação. Fonte: Banco Central do Brasil.
Introdução – Boletim FOCUS
O Relatório Focus resume as estatísticas calculadas considerando as expectativas de mercado coletadas até a sexta-feira anterior à sua divulgação. Ele é divulgado toda segunda-feira. O relatório traz a evolução gráfica e o comportamento semanal das projeções para índices de preços, atividade econômica, câmbio, taxa Selic, entre outros indicadores. As projeções são do mercado, não do BC.
Expectativas de mercado
As famílias e as empresas tomam suas decisões com base na situação atual e no que acreditam que pode acontecer. Quanto será cobrado pelo aluguel em sua renovação? Nos próximos meses, o preço dos alimentos cairá ou não? A mensalidade da escola particular será reajustada? O custo dos financiamentos irá diminuir ou aumentar?
Para responder a essas dúvidas, é importante que a sociedade tenha conhecimento do que se espera na economia. Grandes agentes de mercado, como bancos, consultorias, corretoras e distribuidoras possuem em suas instituições áreas dedicadas à pesquisa macroeconômica, que dentre outras coisas elaboram projeções sobre o cenário que esperam para a economia. A essas projeções chamamos expectativas econômicas.
É a partir das expectativas que as famílias tomam decisões de gastar ou poupar, que as empresas resolvem investir ou não e que os mercados, de uma forma geral, definem seus preços.
O monitoramento sistemático das expectativas que o mercado tem sobre preços e atividade econômica é de grande relevância para as decisões de política monetária. Para tanto, o BC coleta diariamente projeções de cerca de 160 bancos, gestores de recursos e outras instituições (empresas do setor real, distribuidoras, corretoras, consultorias etc.) e publica semanalmente o Relatório Focus, um resumo das estatísticas calculadas com base nas informações prestadas nos 30 dias anteriores à data a que se refere.
Além de serem utilizadas pelo Banco Central para as decisões de política monetária, as expectativas econômicas da Pesquisa Focus são úteis para que empresas e cidadãos possam planejar suas ações de curto, médio e longo prazos.
| PLDO – PROJEÇÕES DE PARÂMETROS | |||||
| 2023 | 2024 | 2025 | 2026 | 2027 | |
| PIB REAL | 2,95 | 2,15 | 1,93 | 2,00 | 2,00 |
| INFLAÇÃO IPCA | 4,62 | 4,05 | 3,90 | 3,60 | 3,50 |
| Dólar (US$) | 5,00 | 5,30 | 5,23 | 5,23 | 5,21 |
| Taxa de Juros (Selic) | 13,04 | 10,50 | 9,50 | 9,00 | 9,00 |
| SALÁRIO MÍNIMO | 1.320,00 | 1.412,00 | 1.465,00 | 1.516,00 | 1.570,00 |
| PROJEÇÃO PIB DO ESTADO-MT | 285.081.000.000,00 | 292.785.392.851,00 | 300.235.096.668,47 | 315.673.721.652,10 | 332.641.776.381,56 |
| Fonte: PIB, IPCA, Dólar e Selic – Boletim Focus - Banco Central do Brasil do dia 19/07/2024 - PIB MT LDO 2024 MT | |||||
Perspectivas fiscais
Tomando-se como base o cenário macroeconômico projetado, procedeu-se à estimativa dos principais agregados de receitas e despesas primárias, para o período compreendido entre 2025 a 2027.
Nesse sentido, está sendo considerado, para fins de projeção das despesas, apenas o arcabouço legal atualmente vigente.
O Resultado Primário indica se níveis de gastos orçamentários do Estado são compatíveis com sua arrecadação. O seu resultado é obtido pela diferença entre as Receitas Primárias e as Despesas Primárias. Quando o valor das receitas supera o valor das despesas dizemos que houve um Superávit Primário.
A apuração do resultado primário tem por objetivo avaliar a sustentabilidade da política fiscal, ou seja, a capacidade dos governos em gerar receitas em volume suficiente para pagar suas contas usuais (despesas correntes e investimentos), sem que seja comprometida sua capacidade de administrar a dívida existente.
Sob tais hipóteses, a projeção dos agregados fiscais para o Governo apurou, para o período considerado, a variação do resultado primário, em consonância com os efeitos benéficos esperados para o controle das contas públicas e para ancorar o processo de consolidação fiscal de longo prazo. A tabela abaixo demonstrada o resultado obtido em 2021 a 2023 e pretendidos para 2024 a 2027:
| NOVA MONTE VERDE/MT | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 |
| Resultado Primário (SEM RPPS) - Acima da Linha | 8.127.813,28 | 2.728.236,09 | 1.038.071,99 | 424.000,00 | 381.000,00 | 419.000,00 | 451.000,00 |
Cabe aqui ressaltar que o superávit primário alcançado em determinado exercício, representa a economia de recursos para pagar despesas em exercícios futuros.
ANEXO DE METAS FISCAIS ANUAIS
(Art. 4o, § 1o, § 2o, da Lei Complementar no 101, de 4 de maio de 2000)
1 INTRODUÇÃO AO ANEXO DE METAS FISCAIS
O objetivo primordial da política fiscal do governo é promover a gestão equilibrada dos recursos públicos de forma a assegurar o crescimento sustentado, a distribuição da renda, o fortalecimento dos programas sociais, o adequado acesso aos serviços públicos, o financiamento de investimentos em infraestrutura, sem perder de vista que uma gestão fiscal responsável, que é condição necessária para a continuidade das políticas públicas e para tal deve-se garantir a sustentabilidade intertemporal da dívida pública.
Também fortalece a política fiscal o alinhamento às melhores práticas internacionais de ações de aperfeiçoamento da governança pública, tais como, o aprimoramento da eficiência da alocação dos recursos com medidas de racionalização dos gastos públicos, melhoria nas técnicas de gestão e controle, ampliação dos mecanismos de transparência.
A Lei de Responsabilidade Fiscal (Lei Complementar nº 101, de 4 de maio de 2000) faz a correlação entre gestão fiscal responsável e a definição de metas de receitas e despesas:
Art. 1º. [...]
§ 1°A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
De acordo com o § 1o do art. 4º da Lei de Responsabilidade Fiscal (LRF), integrará o Projeto de Lei de Diretrizes Orçamentarias o Anexo de Metas Fiscais (AMF) em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultado nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes. Também comporá́́ o Anexo de Metas Fiscais o Demonstrativo da Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior.
As metas fiscais representam os resultados a serem alcançados para variáveis fiscais (Resultados Primário e Nominal) visando atingir os objetivos desejados quanto à trajetória de endividamento público no médio prazo. Pelo princípio da gestão fiscal responsável, as metas representam a conexão entre o planejamento, a elaboração e a execução do orçamento. Esses parâmetros indicam os rumos da condução da política fiscal para os próximos exercícios e servem de indicadores para a promoção da limitação de empenho e de movimentação financeira.
De maneira geral o resultado primário é apurado com base em:
a) Receitas não financeiras ou primárias – Correspondem ao total da receita arrecadada, deduzidas as seguintes: i. ganhos obtidos em aplicações financeiras; ii. ingressos decorrentes de operações de crédito; iii. recebimentos decorrentes de empréstimos concedidos pelo governo; iv. receitas decorrentes de alienações de bens, como as relativas à privatização de empresas estatais.
Os recursos arrecadados em exercício anterior e que tenham gerado superávit financeiro, quando utilizados como fonte para abertura de créditos orçamentários adicionais são classificados como fonte financeira.
b) Despesas não financeiras ou primárias – Despesa total, deduzidas aquelas com: i. amortização, juros e outros encargos da dívida interna e externa; ii. aquisição de títulos de capital já integralizado; iii. concessão de empréstimos com retorno garantido.
O Manual de Demonstrativos Fiscais (MDF), publicado pela Secretaria do Tesouro Nacional (STN), estabelece orientações emanadas a todos os entes federados, para, entre outros aspectos, padronizar os demonstrativos fiscais nos três níveis de governo. Assim, a estrutura dos demonstrativos segue o modelo e regras estabelecido pela STN no referido Manual. A fim de dar cumprimento ao preceito da LRF, o Anexo de Metas Fiscais deve ser composto pelos seguintes demonstrativos:
Demonstrativo 1 – Metas Anuais; Demonstrativo 2 – Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior; Demonstrativo 3 – Metas Fiscais Atuais Comparadas com as Metas Fiscais Fixadas nos Três Exercícios Anteriores; Demonstrativo 4 – Evolução do Patrimônio Líquido; Demonstrativo 5 – Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos; Demonstrativo 6 – Avaliação da Situação Financeira e Atuarial do RPPS; Demonstrativo 7 – Estimativa e Compensação da Renúncia de Receita; Demonstrativo 8 – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
O cumprimento das metas deve ser acompanhado com base nas informações divulgadas no Relatório Resumido da Execução Orçamentária e no Relatório de Gestão Fiscal. A seguir são apresentados em cumprimento às exigências da LRF os principais parâmetros e a metodologia de cálculo utilizada para as projeções dos fluxos de receitas e despesas, bem como a projeção da do estoque de dívida e disponibilidades.
1 - PROJEÇÕES DAS RECEITAS E DESPESAS (CRITÉRIO ACIMA DA LINHA)
As receitas e despesas realizadas de 2020 a 2023, estimadas 2024 e peojeções para o triênio 2025 a 2027 levaram em consideração a grade de parâmetros macroeconômicos e os fluxos projetados pela Secretaria Municipal de Planejamento, pela Secretaria do Tesouro Nacional (STN) e Secretaria de Fazenda do Estado. Também foram considerados os esforços que estão sendo realizados pela administração fazendária na modernização da cobrança dos tributos, as diversas ações de combate à inadimplência, além da possibilidade de captação de recursos voluntários vindos da União e do Estado, acrescentando-se, também, nos cálculos, as receitas provenientes dos convênios e das operações de crédito. Vale ressaltar também o esforço da Secretaria de Finanças em criar e consolidar mecanismos para o controle e a gestão da dívida pública, pois sem as informações projetadas dos elementos que influenciam a dinâmica da dívida seria inviável estabelecer metas fiscais consistentes.
1.1 Receitas que impactam os resultados fiscais
O resultado primário é impactado do lado das receitas pela apuração e projeção das receitas primárias. A seguir apresentam-se os critérios utilizados para projeção das principais receitas primárias:
Tabela Demonstrativa da Evolução das Receitas de 2020 a 2027
| 2020 | 2021 | 2022 | 2023 | SOMA | % | 2021/2020 | 2022/2021 | 2023/2023 | 2024 | 2025 | 2026 | 2027 | |
| IRRF | 556.900,85 | 614.244,65 | 844.731,08 | 1.022.054,97 | 3.037.931,55 | 1,50% | 10,30% | 37,52% | 20,99% | 1.200.000,00 | 1.300.000,00 | 1.345.000,00 | 1.390.000,00 |
| IPTU | 690.614,54 | 740.776,50 | 833.674,40 | 770.967,42 | 3.036.032,86 | 1,50% | 7,26% | 12,54% | -7,52% | 1.030.000,00 | 916.000,00 | 926.000,00 | 951.000,00 |
| ITBI | 893.822,40 | 2.540.062,40 | 1.914.716,12 | 1.902.054,87 | 7.250.655,79 | 3,58% | 184,18% | -24,62% | -0,66% | 2.403.000,00 | 2.007.000,00 | 2.007.000,00 | 2.077.000,00 |
| ISS | 932.866,87 | 1.159.935,60 | 1.998.467,01 | 3.265.317,55 | 7.356.587,03 | 3,63% | 24,34% | 72,29% | 63,39% | 2.598.000,00 | 2.944.000,00 | 3.045.000,00 | 3.145.000,00 |
| TAXAS | 668.842,38 | 807.370,26 | 929.849,21 | 896.353,58 | 3.302.415,43 | 1,63% | 20,71% | 15,17% | -3,60% | 676.000,00 | 1.024.000,00 | 1.044.000,00 | 1.079.000,00 |
| TIP | 452.437,21 | 474.260,65 | 807.583,08 | 1.358.674,80 | 3.092.955,74 | 1,53% | 4,82% | 70,28% | 68,24% | 1.300.000,00 | 1.500.000,00 | 1.560.000,00 | 1.600.000,00 |
| CPSS/SERVIDOR | 1.078.463,08 | 1.407.423,44 | 1.459.504,16 | 1.529.422,01 | 5.474.812,69 | 2,70% | 30,50% | 3,70% | 4,79% | 1.560.000,00 | 1.815.000,00 | 1.885.000,00 | 1.945.000,00 |
| RENDIMENTOS APLICAÇÃO | 10.203,40 | 169.029,29 | 1.057.295,40 | 2.645.776,15 | 3.882.304,24 | 1,92% | 1556,60% | 525,51% | 150,24% | 651.000,00 | 574.000,00 | 574.000,00 | 579.000,00 |
| FPM (MENOS FUNDEB) | 5.996.924,07 | 7.843.622,10 | 9.885.958,92 | 10.108.087,43 | 33.834.592,52 | 16,71% | 30,79% | 26,04% | 2,25% | 11.500.000,00 | 13.180.000,00 | 13.680.000,00 | 14.040.000,00 |
| ITR (MENOS FUNDEB) | 842.796,82 | 1.016.902,49 | 2.273.095,01 | 2.613.082,74 | 6.745.877,06 | 3,33% | 20,66% | 123,53% | 14,96% | 2.320.000,00 | 2.800.000,00 | 2.912.000,00 | 3.040.000,00 |
| ICMS (MENOS FUNDEB) | 6.417.716,30 | 9.777.648,08 | 10.015.043,32 | 10.502.684,92 | 36.713.092,62 | 18,13% | 52,35% | 2,43% | 4,87% | 11.200.000,00 | 16.000.000,00 | 16.640.000,00 | 16.800.000,00 |
| IPVA (MENOS FUNDEB) | 548.159,06 | 651.785,71 | 970.557,96 | 1.343.180,23 | 3.513.682,96 | 1,73% | 18,90% | 48,91% | 38,39% | 1.200.000,00 | 1.360.000,00 | 1.400.000,00 | 1.440.000,00 |
| RECEITAS PRIMARIAS | 34.717.942,23 | 43.441.345,62 | 60.219.675,82 | 64.151.577,23 | 202.530.540,90 |
a) Imposto Predial e Territorial Urbano (IPTU) – Representou, em média, considerando o período de 2020 a 2023 cerca de 1,5% do total das receitas primárias. Ao analisar a variação realizada nos anos de 2020 à 2023, constata-se um crescimento médio de 4,09% a.a. b) Imposto de Transmissão de Bens Imóveis (ITBI) – Representando em média cerca de 3,58% do total das receitas primárias no período de 2020 a 2023. A variação média dos últimos 4 exercícios é na ordem de 52,97% a.a. c) Imposto sobre a Renda Retido na Fonte (IRRF) – De 2020 a 2023 representou, em média, cerca de 1,5% do total das receitas primárias. Esta receita guarda correlação direta com a despesa com pessoal, pois a maior parte dos valores retidos são decorrentes da incidência sobre a folha de pagamento. A variação média de 2020 à 2023 é na ordem de 22,94% a.a. É explicada em parte pelo reflexo direto da elevação da folha de pagamento do período, não obstante nem todos os salários estarem acima da faixa de isenção. Além disso, houve melhoria nos processos operacionais de retenção e aumento da incidência sobre outras despesas com fornecedores. d) Imposto sobre Serviços de Qualquer Natureza (ISS) - No período de 2020 a 2023 representou, em média, cerca de 3,63% do total das receitas primárias. A variação média de 2020 à 2023 é de 53,34% a.a. e) Taxas - Representaram em média no período de 2020 a 2023 cerca de 1,63% do total das receitas primárias. Verifica-se um crescimento médio anual na ordem de 10,76%. f) Receitas da Contribuição para Custeio do Serviço de Iluminação Pública - De 2020 a 2023 representou cerca de 1,53% do total das receitas primárias. Ao analisar a série histórica observa-se uma variação média anual nos últimos 4 exercícios na ordem de 47,78%.
Tabela 2 – Previsão de Receitas Cobradas pela Fazenda (Em R$ 1,00)
| Exercício | IRRF | IPTU | ITBI | ISS | Taxas | Cosip |
| 2024 | 1.200.000,00 | 1.030.000,00 | 2.403.000,00 | 2.598.000,00 | 676.000,00 | 1.300.000,00 |
| 2025 | 1.300.000,00 | 916.000,00 | 2.007.000,00 | 2.944.000,00 | 1.024.000,00 | 1.500.000,00 |
| 2026 | 1.345.000,00 | 926.000,00 | 2.007.000,00 | 3.045.000,00 | 1.044.000,00 | 1.560.000,00 |
| 2027 | 1.390.000,00 | 951.000,00 | 2.077.000,00 | 3.145.000,00 | 1.079.000,00 | 1.600.000,00 |
g) Receitas de Contribuições Previdenciárias - De 2020 a 2023 representou cerca de 2,70% do total das receitas primárias. A contribuição previdenciária tem forte correlação com os valores da folha de pagamento, mas ao analisar a série histórica observa-se uma variação realizada de: 2021/2020 (+30,50%), 2022/2021 (+3,70%) e 2023/2022 (+4,79%), com m´deia de crescimento de 13,00% a.a. Para essa contribuição projetou-se para os anos seguintes a mesma variação da folha de pagamento. h) Receita de Aplicação Financeira – Tal receita não impacta o resultado primário, mas influencia o resultado nominal. Representa em média (2020 a 2023) 1,92% do total das receitas primárias. O montante arrecadado é influenciado pelo estoque de disponibilidades de caixa ao longo do ano e as taxas de juros. A variação média está na casa dos 744,12%.
i) Cota-Parte FPM – Parcela das receitas federais arrecadadas pela União é repassada aos Estados, ao Distrito Federal e aos Municípios. O rateio da receita proveniente da arrecadação de impostos entre os entes federados representa um mecanismo fundamental para amenizar as desigualdades regionais, na busca incessante de promover o equilíbrio socioeconômico entre Estados e Municípios. Cabe ao Tesouro Nacional, em cumprimento aos dispositivos constitucionais, efetuar as transferências desses recursos aos entes federados, nos prazos legalmente estabelecidos.
O FPM representou em média (2020 a 2023) 16,71% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Da variação histórica realizada de: 2021/2020 (+30,79%), 2022/2021 (+26,04%) e 2023/2022 (+2,25%). Obtêm se aqui uma média de crescimento na ordem de 19,69% a.a.
Gráfico 1 – Evolução das Transferências do Fundo de Participação dos Municípios (FPM) – 2020 a 2027
Fonte: Período 2020 a 2023 Anexo 10 do Balanço Geral - LOA 2024 e valores previstos LDO 2025. Valores deduzidos do Fundeb.
j) Cota-Parte do ITR - O ITR é previsto constitucionalmente, através do inciso VI do artigo 153 da Constituição Federal. O Imposto sobre a Propriedade Territorial Rural - ITR, de apuração anual, tem como fato gerador a propriedade, o domínio útil ou a posse de imóvel por natureza, localizado fora da zona urbana do município, em 1º de janeiro de cada ano. Considera-se imóvel rural a área contínua, formada de uma ou mais parcelas de terras, localizada na zona rural do município. A legislação que rege o ITR é a Lei 9.393/1996 e alterações subsequentes. O ITR representa em média (2020 a 2023) cerca de 3,33% do total das receitas primárias, já deduzida a contribuição para o FUNDEB (20%). A receita efetivamente realizado ano a ano demonstra a seguinte variação: 2021/2020 (+20,661%), 2022/2021 (+123,53%), 2023/2022 (+14,96%). Crescimento médio anual de 53,05%.
Gráfico 2 – Evolução da Cota Parte do ITR 2020 a 2027
Fonte: Período 2020 a 2023 Anexo 10 do Balanço Geral - LOA 2024 e valores previstos LDO 2025. Valores deduzidos do Fundeb.
k) Cota-Parte ICMS – A transferência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) representa em média (2020 a 2023) cerca de 18,13% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). A variação realizada de: 2021/2020 (+52,35%), 2022/2021 (+2,43%) e 2023/2022 (+4,87%). Crescimento médio anual de 19,88% a.a. Projeta-se um crescimento ainda maior em virtude de o munícipio estrar se transformando numa nova fronteira agrícola no cenário estadual.
Gráfico 3 – Evolução das Transferências da Cota-Parte ICMS – 2020 a 2027
Fonte: Período 2020 a 2023 Anexo 10 do Balanço Geral – LOA 2024 e valores previstos LDO 2025. Valores deduzidos do Fundeb.
l) Cota-Parte IPVA – No período de 2020 a 2023 a transferência do Imposto sobre Veículos Automotores (IPVA) representou, em média, cerca de 1,73% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Observa-se uma variação anual na ordem 35,4% a.a.
Gráfico 4 – Evolução da Cota-Parte do IPVA – 2020 a 2027
Fonte: Período 2020 a 2023 Anexo 10 do Balanço Geral - LOA 2024 e valores previstos LDO 2025. Valores deduzidos do Fundeb.
Importante enfatizar que nas estimativas da receita já foram consideradas as renúncias previstas no Demonstrativo 7 do AMF, que por sua vez também serão consideradas para a estimativa das receitas administradas, quando da elaboração da lei orçamentária anual, na forma do artigo 12 da LRF, portanto, as metas fiscais previstas no Demonstrativo 1 do AMF já estão impactadas pelas renúncias de receitas primárias previstas no demonstrativo 7.
Despesas primárias
No caso das principais despesas primárias os critérios foram os seguintes:
Tabela explicativa da evolução das despesas:
| DESPESAS PAGAS MAIS RP PAGOS | 2020 | 2021 | 2022 | 2023 | SOMA | % | 2021/2020 | 2022/2021 | 2023/2022 | 2024/2023 | 2024 | 2025 | 2026 | 2027 |
| PESSOAL E ENCARGOS SOCIAIS | 17.790.618,01 | 19.283.648,65 | 22.959.176,00 | 26.391.443,59 | 86.424.886,25 | 46,55% | 8,39% | 19,06% | 14,95% | 7,08% | 28.261.000,00 | 33.008.000,00 | 34.377.000,00 | 35.669.000,00 |
| OUTRAS DESPESAS CORRENTES | 14.329.469,61 | 15.047.494,43 | 24.340.257,40 | 25.765.426,30 | 79.482.647,74 | 42,81% | 5,01% | 61,76% | 5,86% | -8,02% | 23.698.000,00 | 31.544.600,00 | 32.784.000,00 | 33.919.000,00 |
| INVESTIMENTOS | 2.443.416,00 | 3.251.034,04 | 11.936.932,01 | 15.731.609,91 | 33.362.991,96 | 17,97% | 33,05% | 267,17% | 31,79% | -62,15% | 5.954.000,00 | 26.397.930,00 | 6.467.000,00 | 6.028.000,00 |
| RESERVA DE CONTINGÊNGIA | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 1.717.000,00 | 1.262.470,00 | 1.335.000,00 | 1.350.000,00 | |||||
| DESPESAS PRIMARIAS | 32.641.083,76 | 36.288.324,52 | 57.491.439,73 | 59.242.557,99 | 185.663.406,00 |
a) Pessoal e encargos sociais – Esta despesa representou no período de 2020 a 2023 (46,55%) do total das despesas primárias. A despesa com pessoal é em geral impactada por novas contratações, crescimento vegetativo da folha, reposição de servidores aposentados e correções salariais. A variação realizada de: 2021/2020 (+8,39%), 2022/2021 (+19,06%) e 2023/2022 (+7,08%), demonstra um aumento constante no gasto com pessoal, com uma viariação média de 14,13% a.a.
Gráfico 6 – Evolução das despesas com pessoal e encargos sociais.
Fonte: Balanço Geral de 2020 a 2023, LOA 2024 e LDO 2025
b) Outras Despesas Correntes - Representa em média no período de 2020 a 2023 (42,81%) do total das despesas primárias. A variação histórica realizada no período de: 2021/2020 (+5,01%), 2022/2021 (+61,76%) e 2023/2022 (+5,86%). Nota-se um crescimento médio na ordem de 24,21% a.a. nesse grupo de despesas.
Gráfico 7 – Evolução de outras despesas correntes.
Fonte: Balanço Geral de 2020 a 2023, LOA 2024 e LDO 2025
c) Investimentos – Representa em média no período de: (2020 a 2023) 17,97% do total das despesas primárias. As variações realizadas ao longo últimos anos estão assim demonstradas: 2021/2020 (+33,05%), 2022/2021 (+267,17%) e 2023/2022 (+31,79%), nos últimos 3 exercícios houve uma variação média na ordem de 110,67% a.a. No que tange aos investimentos os municípios de pequeno porte são muito dependentes da celebração de convênios e outros instrumentos congêneres com a União e suas Entidades bem como com o Estado. As previsões para investimentos em 2025 na ordem 26,3 milhões, são baseadas em convênios e congeneres já assinados com outras esferas de governo.
Gráfico 8 – Evolução das despesas com investimentos.
Fonte: Balanço Geral de 2020 a 2023, LOA 2024 e LDO 2025
Ressalta-se, contudo, que as estimativas das receitas administradas pelo município bem como as de transferências podem sofrer influência em sua realização de acordo com o desempenho da economia ao longo do exercício, a evolução dos indicadores financeiros e eventuais mudanças na legislação.
1.2 Projeções de Restos a Pagar Processados
A observância dos requisitos legais para execução da despesa pública muitas vezes exige o cumprimento de cronogramas que consomem vários meses, podendo se estender para exercícios futuros. Assim, ao final de um exercício, se a despesa empenhada ainda não houver sido paga, seu valor será reconhecido como despesa orçamentária, e caso cumpra os requisitos da legislação, será inscrita em restos a pagar.
A Lei nº 4.320/1964, em seu artigo 36, distingue os restos a pagar em duas categorias. Se os bens ou serviços já se encontrarem devidamente entregues e aceitos, restando apenas serem pagos, a obrigação será denominada restos a pagar processados. Caso a execução da despesa se encontre em qualquer outra fase, a obrigação recebe a denominação restos a pagar não processados.
Com a mudança da metodologia de apuração dos resultados fiscais da ótica de liquidação para a ótica de caixa se faz necessário projetar os montantes de restos a pagar para os próximos exercícios, pois a variação dos saldos de restos a pagar processados é um dos itens de ajuste na compatibilização dos resultados apurados acima e abaixo da linha. O Manual dos Demonstrativos Fiscais assim explica a necessidades desse ajuste:
VARIAÇÃO SALDO RPP = (XXXIII) = (XXXa - XXXb)
Identifica a variação do saldo dos Restos a Pagar Processados no período. Este ajuste deve ser realizado tendo em vista que as despesas primárias diminuem as disponibilidades de caixa no momento de seu pagamento. Contudo, no cálculo da DCL, os restos a pagar processados são deduzidos das disponibilidades de caixa, impactando o valor da dívida líquida já no momento de sua inscrição. De forma a harmonizar os resultados primários e nominal acima da linha com a apuração abaixo da linha, é preciso, portanto, expurgar do resultado abaixo da linha o valor das variações no saldo de restos a pagar processados ocorridas durante o período de apuração.
A variação dos restos a pagar informada nessa linha deve ser compatível com os valores do período inicial e do período final que realmente provocaram impacto na DC, ou seja, deve-se observar a limitação do impacto da dedução dos restos a pagar processados até o total da Disponibilidade Bruta.
O quadro a seguir apresenta os valores de restos a pagar processados e não processados nos últimos exercícios: (Em R$ 1,00)
| RESTOS A PAGAR INSCRITOS | RESTOS A PAGAR PAGOS | |||||||
| ANO | PROCESSADOS | NÃO PROCESSADOS | TOTAL | ANO | PROCESSADOS | NÃO PROCESSADOS | TOTAL | |
| 2018 | 374.310,97 | 1.010.744,79 | 1.385.055,76 | 2018 | 312.565,34 | 45.788,14 | 358.353,48 | |
| 2019 | 1.444.729,31 | 1.599.817,98 | 3.044.547,29 | 2019 | 1.380.711,23 | 1.557.947,15 | 2.938.658,38 | |
| 2020 | 1.828.962,60 | 49.907,81 | 1.878.870,41 | 2020 | 1.770.483,47 | 10.036,47 | 1.780.519,94 | |
| 2021 | 508.936,90 | 1.041.574,56 | 1.550.511,46 | 2021 | 504.117,39 | 604.283,51 | 1.108.400,90 | |
| 2022 | 175.343,56 | 368.739,11 | 544.082,67 | 2022 | 175.198,96 | 360.382,35 | 535.581,31 | |
| 2023 | 0,00 | 292.919,47 | 292.919,47 | 2023 | 0,00 | 267.044,47 | 267.044,47 | |
A projeção dos restos a pagar para os demais exercícios seguintes (2024 a 2027) utilizou-se como parâmetro de projeção as mesmas variações percentuais das despesas primárias totais para o exercício. (Em R$ 1,00)
| Projeção de Inscrição de Restos a Pagar Processados | |||
| 2024 | 2025 | 2026 | 2027 |
| 0,00 | 0,00 | 0,00 | 0,00 |
2. DINÂMICA DA DÍVIDA DA DÍVIDA CONSOLIDADA LÍQUIDA (DCL)
Segundo a Lei de Responsabilidade Fiscal a abrangência da dívida pública a ser controlada por meio das metas fiscais tem relação direta com o conceito de Dívida Consolidada Líquida (DCL), que segundo o Manual dos Demonstrativos Fiscais do Tesouro nacional (MDF) corresponde à Dívida Consolidada ou Fundada menos as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiro, líquidos dos Restos a Pagar Processados.
Segundo a LRF, Dívida Consolidada ou Fundada corresponde ao montante total das obrigações financeiras, apurado sem duplicidade (excluídas obrigações entre órgãos da administração direta e entre estes e as entidades da administração indireta), assumidas:
a) pela emissão de títulos públicos, para amortização em prazo superior a 12 (doze) meses (dívida mobiliária); b) em virtude de leis, contratos (dívida contratual), convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a 12 (doze) meses; c) pela realização de operações de crédito que, embora de prazo inferior a 12 (doze) meses, tenham constado como receitas no orçamento. d) com os precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos; e) pela realização de operações equiparadas a operações de crédito pela LRF, para amortização em prazo superior a 12 (doze) meses.
Não compõem a dívida consolidada para efeito de verificação do cumprimento dos limites, os precatórios judiciais emitidos antes de 5 de maio de 2000, o passivo atuarial dos regimes próprios de previdência e a dívida contratual de PPP. De acordo com o MDF o entendimento sobre a composição dos demais haveres financeiros engloba os valores a receber líquidos e certos (devidamente deduzidos dos respectivos ajustes para perdas prováveis reconhecidas nos balanços), como empréstimos e financiamentos concedidos com retorno garantido. Não são considerados haveres financeiros:
a) Os créditos tributários e não-tributários (exceto os empréstimos e financiamentos concedidos) reconhecidos segundo o princípio da competência, por meio de variações ativas; b) Os valores inscritos em Dívida Ativa; c) Outros valores que não representem créditos a receber, tais como Estoques e contas do Ativo Imobilizado; d) Os adiantamentos concedidos a fornecedores de bens e serviços, a pessoal e a terceiros; e) Depósitos restituíveis e valores vinculados; f) Participações permanentes da unidade em outras entidades em forma de ações ou cotas.
Nas projeções da trajetória da dívida pública consolidada foi tomado como ponto de partida o estoque final da dívida consolidada projetado para 2022, que, por definição, será o estoque inicial de 2023. A partir daí foram projetados os fluxos de que impactam o estoque da dívida:
a) ingressos de operações de crédito; b) juros por competência; c) pagamento do serviço da dívida (juros e amortização).
Para as operações de crédito levou-se em consideração o cronograma de desembolso dos financiamentos em andamento. No caso dos parcelamentos e renegociações de dívidas as projeções consideraram uma média histórica dos fluxos que impactaram os estoques dessas dívidas ao longo dos últimos anos.
Houve a preocupação em compatibilizar os resultados fiscais apurados pelo confronto das receitas e despesas (fluxo – acima da linha) com os calculados a partir da variação da dívida fiscal líquida (variação do estoque – abaixo da linha), conceito de dívida que segundo as estatísticas fiscais é representada pela dívida consolidada líquida ajustada pelos efeitos patrimoniais decorrentes:
a) da variação saldo restos a pagar processados; b) da receita de alienação de investimentos permanentes; c) dos passivos reconhecidos que impactem a dívida consolidada; d) variação cambial; e) pagamento de precatórios integrantes da dívida consolidada.
A previsão dos pagamentos de precatórios leva em conta a proposta feita pela Secretaria de Fazenda para o Tribunal de Justiça.
DEMONSTRATIVO 1 – METAS ANUAIS
De acordo com a Lei de Responsabilidade Fiscal devem ser estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem (2025) e para os dois seguintes (2026 e 2027). Para elaboração das projeções foram considerados:
a) receitas e despesas primárias sob a ótica de caixa (vide tópico 3); b) juros ativos (receitas de aplicações financeiras e Haveres financeiros) e juros passivos (incidentes sobre a DC) por competência; c) estoque da dívida consolidada; d) haveres financeiros (disponibilidades de caixa, aplicações financeiras e demais haveres financeiros).
O demonstrativo a seguir apresenta as metas fiscais para o triênio 2025 a 2027, sendo as metas dos dois últimos anos apenas indicativas da política fiscal do Município. Para obtenção dos valores constantes foi utilizado o IPCA. O Quadro demonstra a geração de superávits primários pelo município gerando um estoque de dívida líquida negativa o que indica que os haveres financeiros continuarão maiores do que o valor projetado para a dívida consolidada.
AMF - Demonstrativo 1 (LRF, art. 4º, § 1º) - R$ 1,00.
| ESPECIFICAÇÃO | <2025> | <2026> | <2027> | |||||||||
| Valor | Valor | % PIB | % RCL | Valor | Valor | % PIB | % RCL | Valor | Valor | % PIB | % RCL | |
| Corrente | Constante | (a/PIB) | (a/RCL) | Corrente | Constante | (b/PIB) | (b/RCL) | Corrente | Constante | (c/PIB) | (c/RCL) | |
| (a) | x 100 | x 100 | (b) | x 100 | x 100 | (c) | x 100 | x 100 | ||||
| Receita Total (EXCETO FONTES RPPS) | 88.163.000,00 | 83.892.853,74 | 0,029% | 133,51% | 70.651.000,00 | 68.393.998,06 | 0,022% | 103,38% | 72.491.000,00 | 70.379.611,65 | 0,022% | 103,34% |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 87.594.000,00 | 83.351.413,07 | 0,029% | 132,65% | 70.082.000,00 | 67.843.175,22 | 0,022% | 102,55% | 71.917.000,00 | 69.822.330,10 | 0,022% | 102,52% |
| Receitas Primárias Correntes | 66.244.000,00 | 63.035.493,39 | 0,022% | 100,32% | 68.582.000,00 | 66.391.093,90 | 0,022% | 100,35% | 70.417.000,00 | 68.366.019,42 | 0,021% | 100,38% |
| Impostos, Taxas e Contribuições de Melhoria | 8.191.000,00 | 7.794.271,58 | 0,003% | 12,40% | 8.367.000,00 | 8.099.709,58 | 0,003% | 12,24% | 8.642.000,00 | 8.390.291,26 | 0,003% | 12,32% |
| Transferências Correntes | 56.455.000,00 | 53.720.620,42 | 0,019% | 85,50% | 58.557.000,00 | 56.686.350,44 | 0,019% | 85,68% | 60.077.000,00 | 58.327.184,47 | 0,018% | 85,64% |
| Demais Receitas Primárias Correntes | 1.598.000,00 | 1.520.601,39 | 0,001% | 2,42% | 1.658.000,00 | 1.605.033,88 | 0,001% | 2,43% | 1.698.000,00 | 1.648.543,69 | 0,001% | 2,42% |
| Receitas Primárias de Capital | 21.350.000,00 | 20.315.919,69 | 0,007% | 32,33% | 1.500.000,00 | 1.452.081,32 | 0,000% | 2,19% | 1.500.000,00 | 1.456.310,68 | 0,000% | 2,14% |
| Despesa Total (EXCETO FONTES RPPS) | 88.163.000,00 | 83.892.853,74 | 0,029% | 133,51% | 70.651.000,00 | 68.393.998,06 | 0,022% | 103,38% | 72.491.000,00 | 70.379.611,65 | 0,022% | 103,34% |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 87.213.000,00 | 82.988.866,69 | 0,029% | 132,07% | 69.663.000,00 | 67.437.560,50 | 0,022% | 101,93% | 71.466.000,00 | 69.384.466,02 | 0,021% | 101,87% |
| Despesas Primárias Correntes | 60.825.600,00 | 57.879.531,83 | 0,020% | 92,11% | 63.208.000,00 | 61.188.770,57 | 0,020% | 92,49% | 65.409.000,00 | 63.503.883,50 | 0,020% | 93,24% |
| Pessoal e Encargos Sociais | 29.526.000,00 | 28.095.917,78 | 0,010% | 44,71% | 30.675.000,00 | 29.695.062,92 | 0,010% | 44,89% | 31.747.000,00 | 30.822.330,10 | 0,010% | 45,26% |
| Outras Despesas Correntes | 31.299.600,00 | 29.783.614,05 | 0,010% | 47,40% | 32.533.000,00 | 31.493.707,65 | 0,010% | 47,60% | 33.662.000,00 | 32.681.553,40 | 0,010% | 47,99% |
| Despesas Primárias de Capital | 26.387.400,00 | 25.109.334,86 | 0,009% | 39,96% | 6.455.000,00 | 6.248.789,93 | 0,002% | 9,45% | 6.057.000,00 | 5.880.582,52 | 0,002% | 8,63% |
| Pagamento de Restos a Pagar de Despesas Primárias | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Receita Total (COM FONTES RPPS) | 93.163.000,00 | 88.650.680,37 | 0,031% | 141,09% | 75.951.000,00 | 73.524.685,38 | 0,024% | 111,14% | 77.991.000,00 | 75.719.417,48 | 0,023% | 111,18% |
| Receita Primárias (COM FONTES RPPS) (III) | 92.579.000,00 | 88.094.966,22 | 0,031% | 140,20% | 75.367.000,00 | 72.959.341,72 | 0,024% | 110,28% | 77.402.000,00 | 75.147.572,82 | 0,023% | 110,34% |
| Despesa Total (COM FONTES RPPS) | 93.163.000,00 | 88.650.680,37 | 0,031% | 141,09% | 75.951.000,00 | 73.524.685,38 | 0,024% | 111,14% | 77.991.000,00 | 75.719.417,48 | 0,023% | 111,18% |
| Despesas Primárias (COM FONTES RPPS) (IV) | 92.213.000,00 | 87.746.693,31 | 0,031% | 139,65% | 74.963.000,00 | 72.568.247,82 | 0,024% | 109,69% | 76.966.000,00 | 74.724.271,84 | 0,023% | 109,71% |
| Resultado Primário (SEM RPPS) - Acima da Linha (V)=(I-II) | 381.000,00 | 362.546,39 | 0,000% | 0,58% | 419.000,00 | 405.614,71 | 0,000% | 0,61% | 451.000,00 | 437.864,08 | 0,000% | 0,64% |
| Resultado Primário (COM RPPS) - Acima da Linha (VI)=(V)+(III-IV) | 366.000,00 | 348.272,91 | 0,000% | 0,55% | 404.000,00 | 391.093,90 | 0,000% | 0,59% | 436.000,00 | 423.300,97 | 0,000% | 0,62% |
| Juros, Encargos e Variações Monetárias Ativos (Exceto RPPS) | 569.000,00 | 541.440,67 | 0,000% | 0,86% | 569.000,00 | 550.822,85 | 0,000% | 0,83% | 574.000,00 | 557.281,55 | 0,000% | 0,82% |
| Juros, Encargos e Variações Monetárias Passivos (Exceto RPPS) | 450.000,00 | 428.204,40 | 0,000% | 0,68% | 468.000,00 | 453.049,37 | 0,000% | 0,68% | 485.000,00 | 470.873,79 | 0,000% | 0,69% |
| Dívida Pública Consolidada (DC) | 2.281.250,00 | 2.170.758,40 | 0,001% | 3,45% | 1.906.250,00 | 1.845.353,34 | 0,001% | 2,79% | 1.531.250,00 | 1.486.650,49 | 0,000% | 2,18% |
| Dívida Consolidada Líquida (DCL) | -977.731,56 | -930.375,45 | 0,000% | -1,48% | -1.074.709,26 | -1.040.376,82 | 0,000% | -1,57% | -1.533.928,25 | -1.489.250,73 | 0,000% | -2,19% |
| Resultado Nominal (SEM RPPS) - Abaixo da linha | 237.618,05 | 226.109,10 | 0,000% | 0,36% | -96.977,70 | -93.879,67 | 0,000% | -0,14% | -459.218,99 | -445.843,68 | 0,000% | -0,65% |
| FONTE: PLDO 2024 | ||||||||||||
| NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | ||||||||||||
| R$ 1,00 | ||||||||||||
| Parâmetros | 2025 | 2026 | 2027 | |||||||||
| PIB nominal - Estado de Mato Grosso (R$ mil) | 300.235.096,67 | 315.673.721,65 | 332.641.776,38 | |||||||||
| Receita Corrente Líquida - RCL | 66.033.000,00 | 68.341.000,00 | 70.151.000,00 | |||||||||
| Fonte: PIB MT PLDO 2025 MT | ||||||||||||
Dívida Consolidada
Conforme estabelece a LRF, a dívida pública consolidada ou fundada corresponde ao montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas para amortização em prazo superior a doze meses, decorrentes de leis, contratos, convênios ou tratados e da realização de operações de crédito. Também integram a dívida pública consolidada as operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento. A DC é um indicador importante para avaliação dos limites de endividamento público para os entes da Federação definidos na Resolução do Senado. No exercício de 2022 houve uma contratação de dívida no valor de 3.000.000,00 (três milhões de reais), representando 6,26% da RCL daquele exercício. A trajetória esperada para o triênio 2025 a 2027 é de diminuição gradativa da Dívida Consolidada, levando-se em consideração a inicialização já em 2024, das amortizações da Operação de Crédito, como pode ser verificado em quadro colacionado abaixo.
| ANO | CONTRAPARTIDA | LIBERAÇÕES | AMORTIZAÇÃO | JUROS, DEMAIS ENCARGOS E COMISSÕES | TOTAL DE REEMBOLSOS |
| 2022 | 0,00 | 2.000.000,00 | 0,00 | 147.633,89 | 147.633,89 |
| 2023 | 0,00 | 1.000.000,00 | 0,00 | 394.056,25 | 394.056,25 |
| 2024 | 0,00 | 0,00 | 343.750,00 | 404.603,98 | 748.353,98 |
| 2025 | 0,00 | 0,00 | 375.000,00 | 349.035,46 | 724.035,46 |
| 2026 | 0,00 | 0,00 | 375.000,00 | 297.565,98 | 672.565,98 |
| 2027 | 0,00 | 0,00 | 375.000,00 | 246.542,42 | 621.542,42 |
| 2028 | 0,00 | 0,00 | 375.000,00 | 192.414,56 | 567.414,56 |
| 2029 | 0,00 | 0,00 | 375.000,00 | 138.801,24 | 513.801,24 |
| 2030 | 0,00 | 0,00 | 375.000,00 | 85.976,84 | 460.976,84 |
| 2031 | 0,00 | 0,00 | 375.000,00 | 32.912,34 | 407.912,34 |
| 2032 | 0,00 | 0,00 | 31.250,00 | 394,47 | 31.644,47 |
| Total: | 0,00 | 3.000.000,00 | 3.000.000,00 | 2.289.937,43 | 5.289.937,43 |
Fonte: https://sadipem.tesouro.gov.br/
Vale ressaltar que depois de definidas e aprovadas as metas fiscais (resultados primário e nominal), o monitoramento será realizado por meio de demonstrativo específico que integra o Relatório Resumido da Execução Orçamentária (RREO). Visando à padronização dos demonstrativos, a Secretaria do Tesouro Nacional publica periodicamente o Manual de Demonstrativos Fiscais, que define a estrutura da demonstração para que União, Estados, DF e Municípios evidenciem, bimestralmente, o resultado primário do período. Também é importante registrar que a partir de 2018 a apuração dos resultados fiscais far-se-ão estritamente sob o critério de caixa tanto para as receitas como para as despesas. A apuração bimestral se interliga com a necessidade de acompanhamento da programação financeira e, caso a expectativa de receita reestimada a cada bimestre não comporte o cumprimento da meta de resultado primário, o governante deverá limitar a movimentação de empenho e financeira.
DEMONSTRATIVO 2 AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR
Inciso I do § 2º do artigo 4º da Lei de Responsabilidade Fiscal (LRF)
O Demonstrativo informa as metas (em valores e em percentual da RCL) para receita (total e primária), despesa (total e primária), resultados primário e nominal, dívida pública consolidada e dívida consolidada líquida, para o segundo ano anterior ao ano de referência da LDO (por exemplo, para a LDO feita em 2024 e se referindo ao exercício de 2025, será́́ avaliado o cumprimento das metas relativas ao exercício de 2023, que é o exercício anterior ao da elaboração da LDO). Segundo o Manual dos Demonstrativos Fiscais alguns fatores, tais como o cenário macroeconômico, as taxas de câmbio e de inflação, devem ser motivo de explanação a respeito dos resultados obtidos.
Assim, a principal finalidade é a de estabelecer uma comparação entre as metas fixadas e o resultado obtido no exercício financeiro de 2023, incluindo análise dos fatores determinantes para o alcance ou não dos valores estabelecidos como metas. Para o cálculo do Resultado Primário utiliza-se a metodologia acima da linha, isto é, o confronto das Receitas Primarias (I) menos as Despesas Primarias (II) e indica se os níveis de gastos orçamentários são compatíveis com sua arrecadação, ou seja, se as Receitas Primarias são capazes de suportar as Despesas Primarias.
Vale ressaltar que pela metodologia acima da linha, o resultado nominal é obtido a partir do resultado primário por meio da soma da conta de juros (juros ativos menos juros passivos), que não são apresentados no quadro exigido pela STN, mas está implícito na diferença entre o resultado nominal e o primário.
O valor da Dívida Pública Consolidada corresponde ao total apurado:
a) das obrigações financeiras do ente da Federação, inclusive as decorrentes de emissão de títulos, assumidas em virtude de leis, contratos, convênios ou tratados; b) das obrigações financeiras do ente da Federação, assumidas em virtude da realização de operações de crédito para amortização em prazo superior a doze meses, ou que, embora de prazo inferior a doze meses, tenham constado como receitas no orçamento; c) dos precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos.
Já a dívida Consolidada Líquida (DCL) segundo a LRF corresponde à dívida pública consolidada, deduzidos os valores que compreendem o ativo disponível e os haveres financeiros, líquidos dos Restos a Pagar Processados.
A Lei nº 1.226, de 21 de novembro de 2022 (Lei de Diretrizes Orçamentárias – LDO 2023), estabeleceu a meta de -R$ 1.326.000,00 de déficit primário e a Lei nº 1.234, de 14 de dezembro de 2022 (Lei Orçamentária Anual - LOA 2023), que estimou a receita e fixou a despesa do Município para o exercício financeiro de 2023, considerou a mesma meta para fins de compatibilizar as ações orçamentárias com o resultado primário que é apurado sob a ótica de caixa.
Encerrado o exercício de 2023, verificou-se que o Município atingiu um superavit primário de R$ 1,03 milhões, representando uma variação pisitiva na ordem 178%.
| AMF/Tabela 2 - DEMONSTRATIVO 2 – AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR | ||||||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||||||||
| ANEXO DE METAS FISCAIS | ||||||||
| AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR | ||||||||
| AMF - Demonstrativo 2 (LRF, art. 4º, §2º, inciso I) | R$ 1,00 | |||||||
| ESPECIFICAÇÃO | Metas Previstas em 2023 (a) | % PIB | % RCL | Metas Realizadas em 2023 (b) | % PIB | % RCL | Variação | |
| Valor | % | |||||||
| (c) = (b-a) | (c/a) x 100 | |||||||
| Receita Total (EXCETO FONTES RPPS) | 54.370.000,00 | 0,02% | 114,12% | 69.565.164,02 | 0,02% | 130,43% | 15.195.164,02 | 27,95 |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 52.695.000,00 | 0,02% | 110,61% | 66.700.054,37 | 0,02% | 125,06% | 14.005.054,37 | 26,58 |
| Despesa Total (EXCETO FONTES RPPS) | 54.370.000,00 | 0,02% | 114,12% | 65.974.172,62 | 0,02% | 123,70% | 11.604.172,62 | 21,34 |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 54.020.000,00 | 0,02% | 113,39% | 65.661.982,38 | 0,02% | 123,11% | 11.641.982,38 | 21,55 |
| Receita Total (COM FONTES RPPS) | 58.470.000,00 | 0,02% | 122,73% | 75.093.915,25 | 0,03% | 140,80% | 16.623.915,25 | 28,43 |
| Receitas Primárias (COM FONTES RPPS) (III) | 57.786.000,00 | 0,02% | 121,29% | 70.941.067,68 | 0,02% | 133,01% | 13.155.067,68 | 22,77 |
| Despesa Total (COM FONTES RPPS) | 58.470.000,00 | 0,02% | 122,73% | 68.200.670,04 | 0,02% | 127,87% | 9.730.670,04 | 16,64 |
| Despesas Primárias (COM FONTES RPPS) (IV) | 58.120.000,00 | 0,02% | 121,99% | 67.888.479,80 | 0,02% | 127,29% | 9.768.479,80 | 16,81 |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | -1.325.000,00 | 0,00% | -2,78% | 1.038.071,99 | 0,00% | 1,95% | 2.363.071,99 | -178,35 |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | -334.000,00 | 0,00% | -0,70% | 3.052.587,88 | 0,00% | 5,72% | 3.386.587,88 | -1.013,95 |
| Dívida Pública Consolidada (DC) | 3.381.843,10 | 0,00% | 7,10% | 3.328.920,94 | 0,00% | 6,24% | -52.922,16 | -1,56 |
| Dívida Consolidada Líquida (DCL) | -1.275.005,10 | 0,00% | -2,68% | -12.752.918,76 | 0,00% | -23,91% | -11.477.913,66 | 900,22 |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | -2.660.936,14 | 0,00% | -5,59% | 2.299.120,12 | 0,00% | 4,31% | 4.960.056,26 | -186,40 |
| FONTE: Balanço Geral Consolidado 2023 | ||||||||
| NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | ||||||||
| R$ 1,00 | ||||||||
| Parâmetros | Valor Previsto 2023 | Valor Realizado 2023 | ||||||
| PIB nominal - Estado de Mato Grosso (R$ milhões) | 235.356,07 | 285.081,00 | ||||||
| Receita Corrente Líquida - RCL | 47.642.000,00 | 53.334.442,80 | ||||||
| Fonte: PIB MT PLDO 2025 MT | ||||||||
DEMONSTRATIVO 3 METAS FISCAIS ATUAIS COMPARADAS COM AS METAS FISCAIS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES § 2o, inciso II, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O objetivo do Demonstrativo é dar transparência às informações sobre as metas fiscais dos três exercícios anteriores e dos três exercícios seguintes, para uma melhor avaliação da política fiscal do ente federativo, de forma a permitir a análise da política fiscal em uma linha do tempo, combinando execução passada e perspectivas futuras, validando a consistência dessas últimas. A fim de gerar maior consistência e subsídio às análises, os valores devem ser demonstrados a preços correntes e constantes. Vale ressaltar que para avaliação de consistência deve-se levar em consideração que a partir de 2018 a metodologia de projeção considerou os valores sob a ótica de caixa, enquanto nos anos anteriores o critério é o de despesa liquidada.
Os critérios utilizados para as projeções do triênio 2025 a 2027 estão apresentados e detalhados no tópico “Metodologia de Cálculo”, em cumprimento à Lei de Responsabilidade Fiscal que a obrigatoriedade de os demonstrativos de metas serem instruídos com a memória e metodologia de cálculo, objetivando demonstrar como tais valores foram obtidos.
| AMF/Tabela 3 - DEMONSTRATIVO 3 – METAS FISCAIS ATUAIS COMPARADAS COM AS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES | |||||||||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||||||||||
| ANEXO DE METAS FISCAIS | |||||||||||
| METAS FISCAIS ATUAIS COMPARADAS COM AS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES | |||||||||||
| AMF – Demonstrativo 3 (LRF, art.4º, §2º, inciso II) | R$ 1,00 | ||||||||||
| VALORES A PREÇOS CORRENTES | |||||||||||
| ESPECIFICAÇÃO | <2022> | <2023> | % | <2024> | % | 2025> | % | <2026> | % | <2027> | % |
| Receita Total (EXCETO FONTES RPPS) | 62.776.971,22 | 69.565.164,02 | 1,11% | 56.620.000,00 | 0,81% | 88.163.000,00 | 1,56% | 70.651.000,00 | 0,80% | 72.491.000,00 | 1,03% |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 60.219.675,82 | 66.700.054,37 | 1,11% | 55.974.000,00 | 0,84% | 87.594.000,00 | 1,56% | 67.843.175,22 | 0,77% | 71.917.000,00 | 1,06% |
| Despesa Total (EXCETO FONTES RPPS) | 57.808.749,16 | 65.974.172,62 | 1,14% | 56.620.000,00 | 0,86% | 88.163.000,00 | 1,56% | 70.651.000,00 | 0,80% | 72.491.000,00 | 1,03% |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 57.491.439,73 | 65.661.982,38 | 1,14% | 55.550.000,00 | 0,85% | 87.213.000,00 | 1,57% | 69.663.000,00 | 0,80% | 71.466.000,00 | 1,03% |
| Receita Total (COM FONTES RPPS) | 66.715.551,74 | 75.093.915,25 | 1,13% | 60.700.000,00 | 0,81% | 93.163.000,00 | 1,53% | 75.951.000,00 | 0,82% | 77.991.000,00 | 1,03% |
| Receitas Primárias (COM FONTES RPPS) (III) | 64.151.577,23 | 70.941.067,68 | 1,11% | 60.042.000,00 | 0,85% | 92.579.000,00 | 1,54% | 75.367.000,00 | 0,81% | 77.402.000,00 | 1,03% |
| Despesa Total (COM FONTES RPPS) | 59.559.867,42 | 68.200.670,04 | 1,15% | 60.700.000,00 | 0,89% | 93.163.000,00 | 1,53% | 75.951.000,00 | 0,82% | 77.991.000,00 | 1,03% |
| Despesas Primárias (COM FONTES RPPS) (IV) | 59.617.834,46 | 67.888.479,80 | 1,14% | 59.630.000,00 | 0,88% | 92.213.000,00 | 1,55% | 74.963.000,00 | 0,81% | 76.966.000,00 | 1,03% |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | 2.728.236,09 | 1.038.071,99 | 0,38% | 424.000,00 | 0,41% | 381.000,00 | 0,90% | 419.000,00 | 1,10% | 451.000,00 | 1,08% |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | 4.533.742,77 | 3.052.587,88 | 0,67% | 836.000,00 | 0,27% | 366.000,00 | 0,44% | 404.000,00 | 1,10% | 436.000,00 | 1,08% |
| Dívida Pública Consolidada (DC) | 2.037.049,66 | 3.328.920,94 | 1,63% | 2.703.502,55 | 0,81% | 2.281.250,00 | 0,84% | 1.906.250,00 | 0,84% | 1.531.250,00 | 0,80% |
| Dívida Consolidada Líquida (DCL) | -10.479.673,64 | -12.752.918,76 | 1,22% | -1.215.349,61 | 0,10% | -977.731,56 | 0,80% | -1.074.709,26 | 1,10% | -1.489.250,73 | 1,39% |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | -3.474.045,06 | 2.299.120,12 | -0,66% | 328.493,90 | 0,14% | 237.618,05 | 0,72% | -96.977,70 | -0,41% | -459.218,99 | 4,74% |
| VALORES A PREÇOS CONSTANTES | |||||||||||
| ESPECIFICAÇÃO | <2022> | <2023> | % | <2024> | % | 2025> | % | <2026> | % | <2027> | % |
| Receita Total (EXCETO FONTES RPPS) | 69.312.053,92 | 72.779.074,60 | 1,05% | 56.620.000,00 | 0,78% | 84.853.705,49 | 1,50% | 65.721.860,47 | 0,77% | 65.307.207,21 | 0,99% |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 66.488.544,07 | 69.781.596,88 | 1,05% | 55.974.000,00 | 0,80% | 84.306.063,52 | 1,51% | 63.109.930,44 | 0,75% | 64.790.090,09 | 1,03% |
| Despesa Total (EXCETO FONTES RPPS) | 63.826.639,95 | 69.022.179,40 | 1,08% | 56.620.000,00 | 0,82% | 84.853.705,49 | 1,50% | 65.721.860,47 | 0,77% | 65.307.207,21 | 0,99% |
| Despesas Primárias (EXCETO FONTES RPPS) (III) | 63.476.298,61 | 68.695.565,97 | 1,08% | 55.550.000,00 | 0,81% | 83.939.364,77 | 1,51% | 64.802.790,70 | 0,77% | 64.383.783,78 | 0,99% |
| Receita Total (COM FONTES RPPS) | 73.660.640,68 | 78.563.254,13 | 1,07% | 60.700.000,00 | 0,77% | 89.666.025,02 | 1,48% | 70.652.093,02 | 0,79% | 70.262.162,16 | 0,99% |
| Receitas Primárias (COM FONTES RPPS) (III) | 70.829.756,42 | 74.218.545,01 | 1,05% | 60.042.000,00 | 0,81% | 89.103.946,10 | 1,48% | 70.108.837,21 | 0,79% | 69.731.531,53 | 0,99% |
| Despesa Total (COM FONTES RPPS) | 65.760.049,62 | 71.351.541,00 | 1,09% | 60.700.000,00 | 0,85% | 89.666.025,02 | 1,48% | 70.652.093,02 | 0,79% | 70.262.162,16 | 0,99% |
| Despesas Primárias (COM FONTES RPPS) (IV) | 65.824.051,03 | 71.024.927,57 | 1,08% | 59.630.000,00 | 0,84% | 88.751.684,31 | 1,49% | 69.733.023,26 | 0,79% | 69.338.738,74 | 0,99% |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | 3.012.245,47 | 1.086.030,92 | 0,36% | 424.000,00 | 0,39% | 366.698,75 | 0,86% | 389.767,44 | 1,06% | 406.306,31 | 1,04% |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | 5.005.705,39 | 3.193.617,44 | 0,64% | 836.000,00 | 0,26% | 352.261,79 | 0,42% | 375.813,95 | 1,07% | 392.792,79 | 1,05% |
| Dívida Pública Consolidada (DC) | 2.249.106,53 | 3.482.717,09 | 1,55% | 2.703.502,55 | 0,78% | 2.195.620,79 | 0,81% | 1.773.255,81 | 0,81% | 1.379.504,50 | 0,78% |
| Dívida Consolidada Líquida (DCL) | -11.570.607,67 | -13.342.103,61 | 1,15% | -1.215.349,61 | 0,09% | -941.031,34 | 0,77% | -999.729,54 | 1,06% | -1.341.667,32 | 1,34% |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | -3.835.693,15 | 2.405.339,47 | -0,63% | 328.493,90 | 0,14% | 228.698,80 | 0,70% | -90.211,81 | -0,39% | -413.710,80 | 4,59% |
| FONTE: PLDO 2024 | |||||||||||
| NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | |||||||||||
| VALOR CORRENTE X | 1,1041 | 1,0462 | 1,0000 | 1,0390 | 1,0750 | 1,1100 | |||||
| ÍNDICES DE INFLAÇÃO | |||||||||||
| ANO | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | |||||
| IPCA (IBGE) - % a.a. | 5,79% | 4,62% | 4,05% | 3,90% | 3,60% | 3,50% | |||||
| Fonte: Boletim FOCUS de 19 de julho de 2024 | |||||||||||
DEMONSTRATIVO 4
EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
§ 2o, inciso III, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O Patrimônio Líquido (PL) reflete, em termos monetários, a situação patrimonial líquida do Município, ou seja, representa a diferença entre o “Ativo Real” e o “Passivo Real”. Integram o patrimônio líquido: patrimônio/capital social, reservas, resultados acumulados e outros desdobramentos do saldo patrimonial. Conforme o Manual de Contabilidade Aplicado ao Setor Público (MCASP), as contas que compõem o PL são as seguintes:
a) Patrimônio/Capital Social: Compreende o patrimônio social das autarquias, fundações e fundos e o capital social das demais entidades da administração indireta. b) Reservas: Compreende os valores acrescidos ao patrimônio que não transitaram pelo resultado, as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas e as demais reservas, inclusive aquelas que terão seus saldos realizados por terem sido extintas pela legislação. c) Resultados Acumulados: Compreende o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos. A conta Ajustes de Exercícios Anteriores, que registra os efeitos da mudança de critério contábil ou da retificação de erro imputável a exercício anterior que não possam ser atribuídos a fatos subsequentes, integra a conta Resultados Acumulados.
O Patrimônio Líquido vem apresentando aumento ao longo dos três exercícios em análise, 2021, 2022 e 2023, em razão de alterações significativas que ocorreram devido a mudanças de metodologia previstas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público. Quando comparados os exercícios de 2022 e 2021, o aumento do PL foi de 23,51%, já 2023 comparado à 2022, houve um decrescimento -21,48%, conforme demonstrativo:
ANEXO DE METAS FISCAIS EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
AMF - Demonstrativo 4 (LRF, art.4º, §2º, inciso III) – (R$ 1,00)
| PATRIMÔNIO LÍQUIDO | 2021 | % | 2022 | % | 2023 | % |
| Resultado Acumulado | 27.521.428,82 | 99,35% | 41.934.209,04 | 122,57% | 27.238.038,09 | 101,39% |
| TOTAL | 27.521.428,82 | 99,35% | 41.934.209,04 | 122,57% | 27.238.038,09 | 101,39% |
| REGIME PREVIDENCIÁRIO | ||||||
| PATRIMÔNIO LÍQUIDO | 2021 | % | 2022 | % | 2023 | % |
| Resultados Acumulados | 180.334,68 | 0,65% | -7.721.057,76 | -22,57% | -373.343,80 | -1,39% |
| TOTAL | 180.334,68 | 0,65% | -7.721.057,76 | -22,57% | -373.343,80 | -1,39% |
| TOTAL GERAL | 27.701.763,50 | 100,00% | 34.213.151,28 | 100,00% | 26.864.694,29 | 100,00% |
| Fonte: Balanço Patrimonial 2021, 2022 e 2023. | ||||||
| VARIAÇÃO ANUAL | VALOR | % | ||||
| 2021/2020 | 12.514.006,72 | 82,40% | ||||
| 2022/2021 | 6.511.387,78 | 23,51% | ||||
| 2023/2022 | -7.348.456,99 | -21,48% | ||||
DEMONSTRATIVO 5 – ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS; Em continuidade à demonstração da evolução do patrimônio líquido, deve ser destacada, segundo o inciso III do § 2° do art. 4o da Lei de Responsabilidade Fiscal – LRF, a origem e a aplicação dos recursos obtidos com a alienação de ativos. É importante ressaltar o disposto no art. 44 da LRF, segundo o qual é vedada a aplicação de receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei ao Regime Geral de Previdência Social ou aos RPPS. A LRF estabeleceu esse artigo objetivando preservar o patrimônio público, de forma a impedir que os valores provenientes da alienação de bens cubram despesas que deveriam ser suportadas por receitas correntes de forma a evitar que haja a dilapidação do patrimônio público. Todavia, o que se quer é impedir a alienação de bens sem contrapartida de novos investimentos. O Demonstrativo deve conter informações sobre as receitas realizadas por meio da alienação de ativos (discriminando as alienações de bens móveis e imóveis), e as despesas executadas resultantes da aplicação dos recursos obtidos com a alienação de ativos, discriminando as despesas de capital e as despesas correntes dos regimes de previdência. O Demonstrativo Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos deve estar acompanhado de análise dos valores apresentados, de forma a dar maior clareza possível à visualização da situação descrita, destacando as eventuais variações atípicas e tendências de queda ou crescimento dos valores de um exercício financeiro para outro. Objetivo do Demonstrativo - O objetivo do Demonstrativo é assegurar a transparência da forma como o ente utilizou os recursos obtidos com a alienação de ativos, com vistas à preservação do patrimônio público. Como podemos observar no demonstrativo abaixo, não houve alienação de ativos no período solicitado.
| AMF/Tabela 5 - DEMONSTRATIVO 5 – ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS | ||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||||
| ANEXO DE METAS FISCAIS | ||||
| ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS | ||||
|
| ||||
| AMF - Demonstrativo 5 (LRF, art.4º, §2º, inciso III) | R$ 1,00 | |||
| RECEITAS REALIZADAS | <2023> (a) | <2022> (b) | <2021> (c) | |
| RECEITAS DE CAPITAL - ALIENAÇÃO DE ATIVOS (I) | 0,00 | 0,00 | 0,00 | |
| Alienação de Bens Móveis | 0,00 | 0,00 | 0,00 | |
| Alienação de Bens Imóveis | 0,00 | 0,00 | 0,00 | |
| Alienação de Bens Intangíveis | 0,00 | 0,00 | 0,00 | |
| Rendimentos de Aplicações Financeiras | 0,00 | 0,00 | 0,00 | |
| DESPESAS EXECUTADAS | <2023> (d) | <2022> (e) | <2021> (f) | |
| APLICAÇÃO DOS RECURSOS DA ALIENAÇÃO DE ATIVOS (II) | 0,00 | 0,00 | 0,00 | |
| DESPESAS DE CAPITAL | 0,00 | 0,00 | 0,00 | |
| Investimentos | 0,00 | 0,00 | 0,00 | |
| Inversões Financeiras | 0,00 | 0,00 | 0,00 | |
| Amortização da Dívida | 0,00 | 0,00 | 0,00 | |
| DESPESAS CORRENTES DOS REGIMES DE PREVIDÊNCIA | 0,00 | 0,00 | 0,00 | |
| Regime Geral de Previdência Social | 0,00 | 0,00 | 0,00 | |
| Regime Próprio de Previdência dos Servidores | 0,00 | 0,00 | 0,00 | |
| SALDO FINANCEIRO | <2023> (g) = ((Ia – IId) + IIIh) | <2022> (h) = ((Ib – IIe) + IIIi) | <2021> (i) = (Ic – IIf) | |
| VALOR (III) | 0,00 | 0,00 | 0,00 | |
| FONTE: Balanço Geral Consolidado 2021, 2022 e 2023 | ||||
| Nota : Não houve alienações no período | ||||
DEMONSTRATIVO 6 – AVALIAÇÃO DA SITUAÇÃO FINANCEIRA E ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES
INTRODUÇÃO
As tabelas que compõem este demonstrativo, apresentadas a seguir, visam atender ao estabelecido no art. 4°, § 2°, inciso IV, alínea “a”, da Lei de Responsabilidade Fiscal – LRF, o qual determina que o Anexo de Metas Fiscais conterá a avaliação da situação financeira e atuarial do Regime Próprio de Previdência dos Servidores – RPPS.
Conteúdo do Demonstrativo
O Demonstrativo conterá duas tabelas correspondentes aos demonstrativos publicados no RREO. A avaliação da situação financeira terá como base os Anexos 4 do RREO, tópico 03.04.05.01 do MDF – Demonstrativo das Receitas e Despesas Previdenciárias do Regime Próprio de Previdência dos Servidores, publicados no último bimestre do segundo ao quarto anos anteriores ao ano de referência da LDO. A avaliação atuarial será baseada no Anexo 10 do RREO, tópico 03.10.00 do MDF – Demonstrativo da Projeção Atuarial do Regime de Previdência, publicado no RREO do último bimestre do segundo ano anterior ao ano de referência da LDO. Eventuais mudanças no cenário socioeconômico que ensejem revisão das variáveis consideradas nas projeções atuariais implicam a elaboração de novas projeções.
Cumpre destacar outros dois dispositivos da LRF, que servirão de base para a avaliação financeira e atuarial do RPPS:
a) o art. 24, que estabelece que nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total, nos termos do § 5o do art. 195 da Constituição Federal, atendidas ainda as exigências do art. 17;
b) o § 1º do art. 43, que dispõe que as disponibilidades de caixa do Regime Geral de Previdência Social, e dos RPPS, ainda que vinculadas a fundos específicos a que se referem os arts. 249 e 250 da Constituição Federal, ficarão depositadas em conta separada das demais disponibilidades de cada ente e aplicadas nas condições de mercado, com observância dos limites e condições de proteção e prudência financeira.
Os demonstrativos também deverão estar acompanhados de análise descritiva dos parâmetros utilizados na avaliação atuarial e de valores que possuam maior relevância para o entendimento da situação financeira e atuarial do RPPS. Na análise e nas projeções devem ser atendidas as normas e critérios estabelecidos pelo Ministério da Previdência Social. Variações atípicas observadas, base de dados utilizada e outros elementos considerados relevantes também deverão ser objetos de análise, estabelecendo-se, dessa forma, consistência entre os dados utilizados e os valores apresentados.
Objetivo do Demonstrativo
O objetivo do Demonstrativo é dar transparência à situação financeira e atuarial do RPPS para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA.
| MUNICIPIO DE NOVA MONTE VERDE - MT | ||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||||
| ANEXO DE METAS FISCAIS | ||||
| AVALIAÇÃO DA SITUAÇÃO FINANCEIRA E ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES | ||||
| 2025 | ||||
| AMF - Demonstrativo 6 (LRF, art. 4º, § 2º, inciso IV, alínea "a") | R$ 1,00 | |||
| RECEITAS E DESPESAS PREVIDENCIÁRIAS DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES - RPPS | ||||
| FUNDO EM CAPITALIZAÇÃO (PLANO PREVIDENCIÁRIO) | ||||
| RECEITAS PREVIDENCIÁRIAS - RPPS (FUNDO EM CAPITALIZAÇÃO) | 2021 | 2022 | 2023 | |
| RECEITAS CORRENTES (I) | 2.966.933,71 | 3.192.276,81 | 4.680.246,36 | |
| Receitas de Contribuições | 2.961.315,53 | 3.185.597,70 | 3.392.508,44 | |
| Receita de Contribuições dos Segurados | 1.407.423,44 | 1.459.504,16 | 1.529.422,01 | |
| Ativo | 1.407.423,44 | 1.459.504,16 | 1.529.422,01 | |
| Inativo | - | - | - | |
| Pensionista | - | - | - | |
| Receita de Contribuições Patronais | 1.553.892,09 | 1.726.093,54 | 1.863.086,43 | |
| Ativo | 1.553.892,09 | 1.726.093,54 | 1.863.086,43 | |
| Inativo | ||||
| Pensionista | ||||
| Receita Patrimonial | - | - | 1.280.666,50 | |
| Receitas Imobiliárias | - | - | - | |
| Receitas de Valores Mobiliários | - | - | 1.280.666,50 | |
| Outras Receitas Patrimoniais | - | |||
| Receita de Serviços | ||||
| Outras Receitas Correntes | 5.618,18 | 6.679,11 | 7.071,42 | |
| Compensação Previdenciária do RGPS para o RPPS | 5.618,18 | 6.679,11 | 7.071,42 | |
| Aportes Periódicos para Amortização de Déficit Atuarial do RPPS (II)1 | ||||
| Demais Receitas Correntes | - | - | - | |
| RECEITAS DE CAPITAL (III) | - | - | - | |
| Alienação de Bens, Direitos e Ativos | ||||
| Amortização de Empréstimos | ||||
| Outras Receitas de Capital | ||||
| TOTAL DAS RECEITAS DO FUNDO EM CAPITALIZAÇÃO - (IV) = (I + III - II) | 2.966.933,71 | 3.192.276,81 | 4.680.246,36 | |
| DESPESAS PREVIDENCIÁRIAS - RPPS (FUNDO EM CAPITALIZAÇÃO) | 2021 | 2022 | 2023 | |
| Benefícios | 1.126.239,31 | 1.554.435,85 | 1.963.753,71 | |
| Aposentadorias | 969.323,18 | 1.315.518,86 | 1.710.668,93 | |
| Pensões por Morte | 156.916,13 | 238.916,99 | 253.084,78 | |
| Outras Despesas Previdenciárias | - | - | - | |
| Compensação Financeira entre os Regimes | ||||
| Demais Despesas Previdenciárias | - | - | - | |
| TOTAL DAS DESPESAS DO FUNDO EM CAPITALIZAÇÃO (V) | 1.126.239,31 | 1.554.435,85 | 1.963.753,71 | |
| RESULTADO PREVIDENCIÁRIO - FUNDO EM CAPITALIZAÇÃO (VI) = (IV – V)2 | 1.840.694,40 | 1.637.840,96 | 2.716.492,65 | |
| RECURSOS RPPS ARRECADADOS EM EXERCÍCIOS ANTERIORES | 2021 | 2022 | 2023 | |
| VALOR | ||||
| RESERVA ORÇAMENTÁRIA DO RPPS | 2021 | 2022 | 2023 | |
| VALOR | 819.000,00 | 704.128,86 | 1.995.700,00 | |
| APORTES DE RECURSOS PARA O FUNDO EM CAPITALIZAÇÃO DO RPPS | 2021 | 2022 | 2023 | |
| Plano de Amortização - Contribuição Patronal Suplementar | 710.891,84 | 746.303,71 | 848.504,87 | |
| Plano de Amortização - Aporte Periódico de Valores Predefinidos | ||||
| Outros Aportes para o RPPS | ||||
| Recursos para Cobertura de Déficit Financeiro | ||||
| BENS E DIREITOS DO RPPS (FUNDO EM CAPITALIZAÇÃO) | 2021 | 2022 | 2023 | |
| Caixa e Equivalentes de Caixa | 6.686,62 | 6.523,36 | 44.547,40 | |
| Investimentos e Aplicações | 19.294.232,65 | 23.447.576,82 | 28.787.773,99 | |
| Outro Bens e Direitos | 169.083,37 | 156.128,87 | 150.417,45 | |
| ADMINISTRAÇÃO DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES - RPPS | ||||
| RECEITAS DA ADMINISTRAÇÃO - RPPS | 2021 | 2022 | 2023 | |
| Receitas Correntes | 202.249,98 | 217.832,89 | 352.323,27 | |
| TOTAL DAS RECEITAS DA ADMINISTRAÇÃO RPPS - (XII) | 202.249,98 | 217.832,89 | 352.323,27 | |
| RECEITAS DA ADMINISTRAÇÃO - RPPS | 2021 | 2022 | 2023 | |
| Despesas Correntes (XIII) | 182.896,39 | 196.682,41 | 261.743,71 | |
| Pessoal e Encargos Sociais | 72.871,18 | 82.632,13 | 84.004,70 | |
| Demais Despesas Correntes | 110.025,21 | 114.050,28 | 177.739,01 | |
| Despesas de Capital (XIV) | 4.310,00 | - | 1.000,00 | |
| TOTAL DAS DESPESAS DA ADMINISTRAÇÃO RPPS (XV) = (XIII + XIV) | 187.206,39 | 196.682,41 | 262.743,71 | |
| RESULTADO DA ADMINISTRAÇÃO RPPS (XVI) = (XII – XV)2 | 15.043,59 | 21.150,48 | 89.579,56 | |
| BENS E DIREITOS DO RPPS (FUNDO EM REPARTIÇÃO) | 2021 | 2022 | 2023 | |
| Caixa e Equivalentes de Caixa | ||||
| Investimentos e Aplicações | ||||
| Outro Bens e Direitos | ||||
| PROJEÇÃO ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES | ||||
| FUNDO EM CAPITALIZAÇÃO (PLANO PREVIDENCIÁRIO) | ||||
| EXERCÍCIO | Receitas Previdenciárias | Despesas Previdenciárias | Resultado Previdenciário | Saldo Financeiro do Exercício |
| (a) | (b) | (c) = (a-b) | (d) = (d Exercício Ant.) + (c) | |
| 2023 | 28.832.321,39 | |||
| 2024 | 5.973.345,06 | 3.028.126,45 | 2.945.218,61 | 31.777.540,00 |
| 2025 | 6.612.845,73 | 3.146.344,47 | 3.466.501,26 | 35.244.041,26 |
| 2026 | 6.841.628,70 | 3.311.133,15 | 3.530.495,55 | 38.774.536,81 |
| 2027 | 7.054.061,87 | 3.695.567,26 | 3.358.494,61 | 42.133.031,42 |
| 2028 | 7.285.853,61 | 3.763.302,86 | 3.522.550,75 | 45.655.582,17 |
| 2029 | 7.502.702,45 | 4.122.072,17 | 3.380.630,28 | 49.036.212,45 |
| 2030 | 7.696.476,03 | 4.768.100,33 | 2.928.375,70 | 51.964.588,15 |
| 2031 | 7.881.566,43 | 5.309.987,47 | 2.571.578,96 | 54.536.167,11 |
| 2032 | 8.052.542,92 | 5.764.799,29 | 2.287.743,63 | 56.823.910,74 |
| 2033 | 8.205.962,68 | 6.246.241,79 | 1.959.720,89 | 58.783.631,63 |
| 2034 | 8.332.202,61 | 6.839.052,99 | 1.493.149,62 | 60.276.781,25 |
| 2035 | 8.401.114,24 | 7.963.113,80 | 438.000,44 | 60.714.781,69 |
| 2036 | 8.448.665,62 | 8.548.223,40 | -99.557,78 | 60.615.223,91 |
| 2037 | 8.501.887,83 | 8.720.456,05 | -218.568,22 | 60.396.655,69 |
| 2038 | 8.534.356,42 | 9.102.257,64 | -567.901,22 | 59.828.754,47 |
| 2039 | 8.539.332,74 | 9.621.193,65 | -1.081.860,91 | 58.746.893,56 |
| 2040 | 8.513.656,70 | 10.250.746,91 | -1.737.090,21 | 57.009.803,35 |
| 2041 | 8.456.144,69 | 10.768.776,31 | -2.312.631,62 | 54.697.171,73 |
| 2042 | 8.397.404,23 | 11.049.351,14 | -2.651.946,91 | 52.045.224,82 |
| 2043 | 8.312.757,32 | 11.381.911,24 | -3.069.153,92 | 48.976.070,90 |
| 2044 | 8.177.467,79 | 12.044.028,71 | -3.866.560,92 | 45.109.509,98 |
| 2045 | 8.047.152,53 | 12.163.247,03 | -4.116.094,50 | 40.993.415,48 |
| 2046 | 7.885.640,47 | 12.449.393,91 | -4.563.753,44 | 36.429.662,04 |
| 2047 | 7.708.301,92 | 12.686.855,12 | -4.978.553,20 | 31.451.108,84 |
| 2048 | 7.539.313,53 | 12.597.237,20 | -5.057.923,67 | 26.393.185,17 |
| 2049 | 7.346.756,04 | 12.873.490,26 | -5.526.734,22 | 20.866.450,95 |
| 2050 | 7.144.315,05 | 13.045.726,96 | -5.901.411,91 | 14.965.039,04 |
| 2051 | 6.960.417,92 | 13.133.513,22 | -6.173.095,30 | 8.791.943,74 |
| 2052 | 6.738.917,41 | 13.071.479,78 | -6.332.562,37 | 2.459.381,37 |
| 2053 | 6.691.316,88 | 13.287.358,43 | -6.596.041,55 | (4.136.660,18) |
| 2054 | 6.812.757,94 | 13.281.862,35 | -6.469.104,41 | (10.605.764,59) |
| 2055 | 6.907.700,78 | 13.355.565,45 | -6.447.864,67 | (17.053.629,26) |
| 2056 | 4.435.303,92 | 13.392.345,93 | -8.957.042,01 | (26.010.671,27) |
| 2057 | 4.493.537,21 | 12.990.526,95 | -8.496.989,74 | (34.507.661,01) |
| 2058 | 4.505.882,56 | 12.863.830,08 | -8.357.947,52 | (42.865.608,53) |
| 2059 | 4.429.471,05 | 12.801.616,88 | -8.372.145,83 | (51.237.754,36) |
| 2060 | 4.493.447,62 | 12.578.741,20 | -8.085.293,58 | (59.323.047,94) |
| 2061 | 4.601.412,53 | 12.198.461,52 | -7.597.048,99 | (66.920.096,93) |
| 2062 | 4.696.107,11 | 12.141.443,00 | -7.445.335,89 | (74.365.432,82) |
| 2063 | 4.796.350,81 | 11.758.190,23 | -6.961.839,42 | (81.327.272,24) |
| 2064 | 4.866.736,94 | 11.319.477,25 | -6.452.740,31 | (87.780.012,55) |
| 2065 | 4.936.912,16 | 11.255.320,38 | -6.318.408,22 | (94.098.420,77) |
| 2066 | 4.929.638,38 | 11.365.377,56 | -6.435.739,18 | (100.534.159,95) |
| 2067 | 4.961.529,59 | 11.416.542,83 | -6.455.013,24 | (106.989.173,19) |
| 2068 | 4.983.056,54 | 11.484.870,24 | -6.501.813,70 | (113.490.986,89) |
| 2069 | 5.014.039,02 | 11.627.187,97 | -6.613.148,95 | (120.104.135,84) |
| 2070 | 5.092.824,41 | 11.260.118,89 | -6.167.294,48 | (126.271.430,32) |
| 2071 | 5.152.595,99 | 10.823.126,26 | -5.670.530,27 | (131.941.960,59) |
| 2072 | 5.202.476,09 | 11.051.686,43 | -5.849.210,34 | (137.791.170,93) |
| 2073 | 5.250.029,65 | 11.042.234,50 | -5.792.204,85 | (143.583.375,78) |
| 2074 | 5.306.604,76 | 10.807.670,21 | -5.501.065,45 | (149.084.441,23) |
| 2075 | 5.361.373,77 | 10.863.993,73 | -5.502.619,96 | (154.587.061,19) |
| 2076 | 5.442.553,66 | 11.005.975,91 | -5.563.422,25 | (160.150.483,44) |
| 2077 | 5.482.372,78 | 11.092.752,41 | -5.610.379,63 | (165.760.863,07) |
| 2078 | 5.531.136,83 | 11.082.284,05 | -5.551.147,22 | (171.312.010,29) |
| 2079 | 5.610.503,26 | 10.859.975,31 | -5.249.472,05 | (176.561.482,34) |
| 2080 | 5.695.179,26 | 11.346.112,06 | -5.650.932,80 | (182.212.415,14) |
| 2081 | 5.759.027,51 | 11.495.195,06 | -5.736.167,55 | (187.948.582,69) |
| 2082 | 5.821.051,76 | 11.896.821,52 | -6.075.769,76 | (194.024.352,45) |
| 2083 | 5.885.948,18 | 11.749.386,10 | -5.863.437,92 | (199.887.790,37) |
| 2084 | 5.951.708,12 | 11.785.717,93 | -5.834.009,81 | (205.721.800,18) |
| 2085 | 6.030.254,97 | 11.824.683,50 | -5.794.428,53 | (211.516.228,71) |
| 2086 | 6.092.103,34 | 12.075.726,76 | -5.983.623,42 | (217.499.852,13) |
| 2087 | 6.170.614,19 | 12.032.218,69 | -5.861.604,50 | (223.361.456,63) |
| 2088 | 6.224.602,22 | 12.281.580,99 | -6.056.978,77 | (229.418.435,40) |
| 2089 | 6.298.731,11 | 12.322.193,66 | -6.023.462,55 | (235.441.897,95) |
| 2090 | 6.371.828,30 | 12.130.372,25 | -5.758.543,95 | (241.200.441,90) |
| 2091 | 6.418.348,66 | 11.993.754,12 | -5.575.405,46 | (246.775.847,36) |
| 2092 | 6.476.044,30 | 11.907.019,90 | -5.430.975,60 | (252.206.822,96) |
| 2093 | 6.540.129,25 | 11.427.670,24 | -4.887.540,99 | (257.094.363,95) |
| 2094 | 6.631.358,16 | 11.337.377,30 | -4.706.019,14 | (261.800.383,09) |
| 2095 | 6.713.184,06 | 11.344.160,82 | -4.630.976,76 | (266.431.359,85) |
| 2096 | 6.794.971,23 | 11.189.042,43 | -4.394.071,20 | (270.825.431,05) |
| 2097 | 6.863.346,41 | 10.896.077,98 | -4.032.731,57 | (274.858.162,62) |
| 2098 | 6.931.956,49 | 10.593.834,32 | -3.661.877,83 | (278.520.040,45) |
| 2099 | 7.016.526,88 | 10.303.345,17 | -3.286.818,29 | (281.806.858,74) |
| 2100 | 0,00 | 0,00 | 0,00 | (281.806.858,74) |
| PFUNDO EM REPARTIÇÃO (PLANO FINANCEIRO) 3 | ||||
| EXERCÍCIO | Receitas Previdenciárias | Despesas Previdenciárias | Resultado Previdenciário | Saldo Financeiro do Exercício |
| (a) | (b) | (c) = (a-b) | (d) = (d Exercício Ant.) + (c) | |
| Notas Explicativas: | ||||
| 1 Como a Portaria MPS 746/2011 determina que os recursos provenientes desses aportes devem permanecer aplicados, no mínimo, por 5 (cinco) anos, essa receita não deverá compor o total das receitas previdenciárias do período de apuração. | ||||
| 2 O resultado previdenciário poderá ser apresentada por meio da diferença entre previsão da receita e a dotação da despesa e entre a receita realizada e a despesa liquidada (do 1º ao 5º bimestre) e a despesa empenhada (no 6º bimestre). | ||||
| 3 O Município não possui Plano Financeiro. | ||||
DEMONSTRATIVO 7 ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA
§ 2o, inciso V, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O Demonstrativo tem por objetivo dar transparência às renúncias de receita previstas no projeto de LDO, para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA considerando o montante das renúncias fiscais concedidas. Apesar de esse demonstrativo ter por base legal o art. 4°, § 2°, inciso V, da Lei de Responsabilidade Fiscal (LRF), ele visa a dar transparência também ao cumprimento dos requisitos exigidos para a concessão ou ampliação de benefícios de natureza tributária dispostos no art. 14 da LRF, que estabelece:
A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deve estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na LDO e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas fiscais previstas no anexo próprio da LDO; II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
Para realização das estimativas de renúncia foram realizadas pesquisas no sistema de controle do crédito tributário relativas ao ano base de 2023 e projetado os valores para o triênio 2025 a 2027. Utilizou-se como índice de atualização o IPCA conforme tabela de parâmetros macroeconômicos.
| AMF/Tabela 7 - DEMONSTRATIVO 7 – ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA | ||||||
| AMF - Demonstrativo 7 (LRF, art. 4°, § 2°, inciso V) | ||||||
| TRIBUTO | MODALIDADE | SETORES/ PROGRAMAS/ BENEFICIÁRIO | RENÚNCIA DE RECEITA PREVISTA | |||
| 2025 | 2026 | 2027 | ||||
| IPTU | Desconto | § 2º O contribuinte que optar pelo pagamento em cota única poderá será beneficiado com desconto a ser definidos em regulamento. | 200.000 | 200.000 | 210.000 | |
| IPTU | Isenção | a) Os estabelecimentos beneficentes e assistenciais, sem fins lucrativos, de atendimento exclusivo a indigentes, indígenas, à infância, à juventude e à velhice desamparada; | 3.000 | 3.000 | 3.000 | |
| IPTU | Isenção | b) Os templos de qualquer culto; | 5.000 | 5.000 | 5.000 | |
| IPTU | Isenção | c) Os imóveis cedidos gratuitamente em sua totalidade para uso exclusivo do objetivo social das entidades imunes pela Constituição Federal, Os imóveis integrantes do patrimônio da União, Estados, Municípios, Distrito Federal, autarquias e fundações instituídas e mantidas pelo Poder Público (CF, artigo 150, VI, a e §2º); quando próprios ou em regime de comodato devidamente registrado no Cartório competente, dentro da vigência do mesmo, e mediante verificação "in loco" pelo Órgão Municipal competente. | 5.000 | 5.000 | 5.000 | |
| IPTU | Isenção | d) Os imóveis integrantes do patrimônio dos partidos políticos, inclusive suas fundações; do patrimônio das entidades sindicais dos trabalhadores; das instituições de educação e assistência social, sem fins lucrativos e atendidos os requisitos da lei (CF, artigo 150, VI, c); e das instituições de Educação e de Assistência Social. | 5.000 | 5.000 | 5.000 | |
| IPTU | Isenção | e) O imóvel residencial, pertencente e utilizado para uso próprio, de cegos (as), inválidos(as), idosos(as), viúvos(as) e aposentados(as), pensionista, que tenha simplesmente um único imóvel urbano e com rendimento de até 02 (dois) salários-mínimos vigentes na data de lançamento do IPTU, sujeito entretanto, à análise e concessão pela Secretaria Municipal de Finanças; | 30.000 | 30.000 | 30.000 | |
| IPTU | Isenção | f) O imóvel residencial pertencente à família que tem filho/a com deficiência física ou mental, desde que, comprovada a incapacidade para desempenhar atividade de trabalho, e com renda familiar de até 02 (dois) salários-mínimos vigentes na data de lançamento do IPTU; | 5.000 | 5.000 | 5.000 | |
| IPTU | Isenção | g) Pertencente à sociedade civil sem fins lucrativo e destinado ao exercício de atividade culturais, recreativas ou esportivas; | 3.000 | 3.000 | 3.000 | |
| IPTU | Isenção | h) Os imóveis ocupados por escolas especializadas em educação de pessoas portadoras de deficiência física ou mental, com atendimento totalmente gratuito; | 3.000 | 3.000 | 3.000 | |
| IPTU | Isenção | i) O imóvel que, localizado dentro da zona urbana, seja comprovadamente utilizado em exploração extrativo-vegetal, agrícola, pecuária ou agroindustrial, desde que comprovada a inscrição e pagamento de tais bens perante o Imposto Territorial Rural - ITR. | 5.000 | 5.000 | 5.000 | |
| IPTU | Isenção | Lei 1160/2022 - Art. 1º – Fica isento do pagamento do Imposto Predial e Territorial Urbano (IPTU) o imóvel que seja de propriedade e residência do contribuinte, cônjuge e/ou filhos dos mesmos que comprovadamente sejam portadores de Neoplasia Maligna (Câncer). | 10.000 | 10.000 | 10.000 | |
| IPTU | Desconto | Programa REFIS de abatimento de Multas e Juros de Mora da Dívida Ativa | 25.000 | 25.000 | 25.000 | |
| ISSQN | Isenção | a) Os serviços prestados pela União, Estados, Municípios e Distrito Federal, assim como pelas autarquias e fundações instituídas e mantidas pelo Poder Público, desde que esses serviços sejam vinculados a suas finalidades essenciais ou delas decorrentes (CF, artigo 150, VI, a e §2º). | 5.000 | 5.000 | 5.000 | |
| ISSQN | Isenção | b) Os serviços prestados por partidos políticos, inclusive suas fundações, entidades sindicais dos trabalhadores, instituições de educação e de assistência social, sem fins lucrativos, atendidos os requisitos da lei (CF, artigo 150, VI, c). | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | c) Os assalariados, como tais definidos pelas Leis Trabalhistas pelos contratos de relação de emprego, singulares e coletivos, tácitos ou expressos, de prestação de trabalhos a terceiros; | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | d) Os diretores e membros de Conselhos de Sociedades Anônimas, por ações e de economia mista, bem como outros tipos de Sociedades Civis e Comerciais, mesmo quando não sejam sócios, quotistas, acionistas ou participantes; | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | e) Os trabalhadores avulsos; | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | f) Os locadores de livros novos e usados; | 1.000 | 1.000 | 1.000 | |
| ISSQN | Isenção | g) Os promotores de concertos, recitais, shows, avant-première, cinematográficas, exposições, quermesses e espetáculos similares, realizados para fins assistências e desportivos sem finalidade lucrativa. | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | i) Os jornais ou periódicos, bem como as estações rádio emissoras destinados a caráter e de interesse da coletividade. | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | j) As casas de caridade, as sociedades de socorros mútuos e os estabelecimentos de fins humanitários e assistências, sem finalidade lucrativa; | 3.000 | 3.000 | 3.000 | |
| ISSQN | Isenção | k) O Microempreendedor individual (MEI) que optar pelo sistema de Recolhimento em Valores fixos mensais dos tributos abrangidos pelo Simples Nacional (SIMEI) Lei Complementar 128, de 19 de dezembro de 2008. Lei Municipal nº 388//2009 de 27 de Maio de 2009 | 3.000 | 3.000 | 3.000 | |
| ISSQN | Desconto | Programa REFIS de abatimento de Multas e Juros de Mora da Dívida Ativa | 20.000 | 20.000 | 20.000 | |
| TAXA | Isenção | I – os vendedores de artigos de artesanato doméstico e arte popular, de sua fabricação, sem auxílio de empregados; | 2.000 | 2.000 | 2.000 | |
| TAXA | Isenção | II – as associações de classe, templo de qualquer culto, clubes esportivos sem fins lucrativos; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | III – as instituições de educação e assistência social beneficiarão quando se trata de sociedades civis legalmente constituídas e sem fins lucrativos, sendo vedada qualquer forma de isenção tributária, ou fiscal para as atividades de ensino privado; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | V – as atividades exercidas por Órgão da União, Estado, Distrito Federal e dos Municípios, sem fins lucrativos. | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | I – os cartazes ou letreiros destinados a fins patrióticos, religiosos, eleitorais; | 5.000 | 5.000 | 5.000 | |
| TAXA | Isenção | II – hospital, casas de saúde e congêneres, colégio, sítios, chácaras e fazendas, firmas, engenheiros, advogados, arquitetos ou profissionais responsáveis pelo projeto e execução de obras, quando nos locais destas. | 7.000 | 7.000 | 7.000 | |
| TAXA | Isenção | III – os dísticos ou nome de fantasia de estabelecimentos comerciais, industriais e de prestação de serviço de qualquer natureza apostos nas paredes e vitrinas internas. | 5.000 | 5.000 | 5.000 | |
| TAXA | Isenção | I – os cegos, os mutilados e os portadores de outra deficiência física que impossibilitem para o exercício de atividades normais e exerçam comércio ambulante ou eventual; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | II – os vendedores ambulantes de livros, jornais e revistas; | 2.000 | 2.000 | 2.000 | |
| TAXA | Isenção | III – os engraxates ambulantes aqueles que não possuírem bancas com mais de uma cadeira; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | IV – entidades de educação e assistência social que goze de imunidade ou isenção quando exercerem o comércio eventual ou ambulante com o objetivo de obter recursos para aplicação em seus fins; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | V – o pequeno sitiante, que da venda de seu produto seja exclusivo para atendimento da sua necessidade básica e que não ultrapasse a 2 (dois) salários mínimos por mês. | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | VI – os pequenos vendedores de doces, frutas e outros comestíveis, que exercerem por conta própria e que não ultrapasse a 2 (dois) salários mínimos por mês. | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | VII – as pessoas com a idade superior a 60 (sessenta) anos que comprovadamente não possuem condições físicas para o exercício de outra atividade e que não ultrapasse a 2 (dois) salários-mínimos por mês. | 2.000 | 2.000 | 2.000 | |
| TAXA | Isenção | VIII – qualquer outra pessoa física que da sua produção e comercialização própria não ultrapasse a 2 (dois) salários-mínimos por mês. | 5.000 | 5.000 | 5.000 | |
| TAXA | Isenção | I – a limpeza ou pintura externa ou interna de prédios, muros ou grades; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | II – a construção de passeios, quando do tipo aprovado pela Prefeitura Municipal; | 2.000 | 2.000 | 2.000 | |
| TAXA | Isenção | III – a construção de barracões destinados à guarda de materiais para obras já devida licenciadas; | 2.000 | 2.000 | 2.000 | |
| TAXA | Isenção | IV – a construção de muros, quando do tipo aprovado pela Prefeitura Municipal; | 3.000 | 3.000 | 3.000 | |
| TAXA | Isenção | V – construção residencial, Projeto Popular licenciado pela Prefeitura Municipal (tipo A, B e C). | 2.000 | 2.000 | 2.000 | |
| TAXA | Desconto | Art. 124. O contribuinte que optar pelo pagamento em cota única, beneficiara de um desconto a critério da administração pública definido em Decreto | 2.000 | 2.000 | 2.000 | |
| TAXA | Isenção | Art. 209. São isentos de pagamento da Taxa de Abate: I – quando ocorrer à distribuição em caráter gratuito à comunidade, mesmo assim a espécie abatida deverá passar pela inspeção sanitária. | 2.000 | 2.000 | 2.000 | |
| TAXA | Desconto | Programa REFIS de abatimento de Multas e Juros de Mora da Dívida Ativa | 75.000 | 75.000 | 75.000 | |
| CIP | Isenção | Art. 251 – Estão isentos do pagamento da CIP: I – Os consumidores da classe rural; | 5.000 | 5.000 | 5.000 | |
| CIP | Isenção | III – Os núcleos rurais do Município de Nova Monte Verde, (ver núcleos), ficam isentos da contribuição da iluminação pública (CIP). | 5.000 | 5.000 | 5.000 | |
| ITBI | Imune | Art. 93. São imunes ao ITBI I – a União, Distrito Federal, Estados e Municípios, respectivas autarquias e fundações instituídas e mantidas pelo Poder Público, nas operações destinadas aos seus serviços próprios e inerentes aos seus objetivos; (CF, artigo 150, VI, a e § 2º). | 10.000 | 10.000 | 10.000 | |
| ITBI | Imune | II – partidos políticos, inclusive suas fundações; entidades sindicais dos trabalhadores; instituições de educação e de assistência social, sem fins lucrativos, atendidos os requisites da legislação; (CF, artigo 150, VI, c). | 10.000 | 10.000 | 10.000 | |
| ITBI | Imune | III – templos de qualquer culto. (CF, artigo 150, VI, b). | 10.000 | 10.000 | 10.000 | |
| ITBI | Isenção | Art. 94. É isenta do imposto, a transmissão: I – a dissolução da sociedade conjugal, quando a partilha envolver um único imóvel e o mesmo couber a qualquer dos cônjuges ou filhos, destinado à moradia e guarda dos filhos; | 5.000 | 5.000 | 5.000 | |
| ITBI | Isenção | II – a transmissão de bem imóvel, quando este voltar ao domínio do antigo proprietário por força de retrovenda, de retrocessão ou pacto de melhor comprador; ou quando for transmitido ao alienante anterior, em razão do desfazimento da alienação condicional ou com pacto comissório, pelo não-cumprimento de condição, pela falta de pagamento do preço, ou ainda por decisão judicial; | 3.000 | 3.000 | 3.000 | |
| ITBI | Isenção | III – na usucapião; | 2.000 | 2.000 | 2.000 | |
| ITBI | Isenção | IV – na extinção de condomínio, sobre o valor que não exceder ao da quota-parte de cada condômino; | 2.000 | 2.000 | 2.000 | |
| ITBI | Isenção | V – na promessa de compra e venda; | 2.000 | 2.000 | 2.000 | |
| ITBI | Isenção | VI – na instituição e no cancelamento da servidão; | 2.000 | 2.000 | 2.000 | |
| ITBI | Isenção | VII – na transmissão ao alienante anterior, em razão do desfazimento da alienação condicional ou com pacto comissório, pelo não-cumprimento de condição, pela falta de pagamento do preço, ou ainda por decisão judicial; | 3.000 | 3.000 | 3.000 | |
| ITBI | Isenção | VIII – as primeiras transmissões onerosas feitas pela União, pelo Estado ou pelo Município, suas autarquias, fundações ou empresas públicas e sociedade de economias mistas, para particulares, e que sejam decorrentes de regularização fundiária destinadas a população de baixa renda ou seja integrantes de processo de reforma agrária, assim definidos no Projeto ou reconhecidos pelo Executivo Municipal, mediante ato normativo; | 5.000 | 5.000 | 5.000 | |
| ITBI | Isenção | IX – a primeira aquisição de bens imóveis, destinados a moradia, feitas a população carente ou de baixa renda, assim definidas e reconhecidas pelo Poder Executivo Municipal, quando houver intervenção nas etapas de financiamento ou de regularização urbana de instituições governamentais ou financeiras ligadas ao Sistema Financeiro de Habitação, em especial ao Programa Minha Casa Minha Vida e de Arrendamento Residencial, e programas similares; | 8.000 | 8.000 | 8.000 | |
| ITBI | Isenção | X – aquisições feitas pela Caixa Econômica Federal e por outras instituições estatais, vinculada a algum dos Entes Federativos, assim reconhecido pelo Poder Executivo Municipal, que tenham por objetivo regularizar, revitalizar, urbanizar e transmitir imóveis a população de baixa renda; | 3.000 | 3.000 | 3.000 | |
| CONTRB | Desconto | § 4º O contribuinte poderá optar pelo pagamento do tributo em uma só vez, à época da primeira prestação, beneficiando do desconto que será regulamentado por ato administrativo. | 5.000 | 5.000 | 5.000 | |
| Compensação: Renúncia já considerada na estimativa da receita, nos termos do art. 14, inciso I, da LC nº 101, de 04/05/2000, não afetando as metas de resultados fiscais | ||||||
| TOTAL | 572.000 | 572.000 | 582.000 | |||
| Fonte: Lei Municipal nº 789/2015 - Código Tributário Municipal do Município de Nova Monte Verde - MT. | ||||||
DEMONSTRATIVO 8 – MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO.
§ 2o, inciso V, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
Introdução
O Demonstrativo da Margem de Expansão das Despesas Obrigatórias de Caráter Continuado visa ao atendimento do art. 4°, § 2°, inciso V, da LRF, e será acompanhado de análise técnica demonstrando a forma pela qual os valores apresentados foram obtidos, embasados por dados, tais como indicadores de atividade econômica, atividades desenvolvidas pela Administração Pública, que foram direcionados e geraram os resultados apresentados, e outros que contribuam para dar consistência ao referido demonstrativo.
Conteúdo do Demonstrativo
O Demonstrativo informa os valores previstos de novas despesas obrigatórias de caráter continuado (DOCC) para o exercício a que se refere a LDO, deduzindo-as da margem bruta de expansão (aumento permanente de receita e redução permanente de despesa).
Objetivo do Demonstrativo
O objetivo do Demonstrativo é dar às novas DOCC transparência previstas, se estão cobertas por aumento permanente de receita e redução permanente de despesa, para avaliação do impacto nas metas fiscais estabelecidas pelo ente além de orientar a elaboração da LOA considerando o montante das Despesas Obrigatórias de Caráter Continuado concedidas.
Conceito
Despesa Obrigatória de Caráter Continuado
O conceito de Despesa Obrigatória de Caráter Continuado – DOCC foi instituído pela Lei de Responsabilidade Fiscal – LRF no art. 17, conceituando-a como Despesa Corrente derivada de Lei, Medida Provisória ou Ato Administrativo Normativo que fixem para o Ente a obrigação legal de sua execução por um período superior a dois exercícios. É considerado aumento de despesa, a prorrogação da DOCC criada por prazo determinado. Ainda em relação ao mesmo artigo da LRF, está estabelecido que os atos que criarem ou aumentarem as DOCC deverão ser instruídos com a estimativa de impacto orçamentário financeiro no exercício em que deva entrar em vigor e nos dois subsequentes, e demonstrar a origem dos recursos para seu custeio. Também deve haver a comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no § 1º do art. 4o da LRF e seus efeitos financeiros nos períodos seguintes devem ser compensados pelo aumento permanente de receita ou pela redução permanente de despesas. As DOCC não serão executadas antes da implementação de tais medidas.
O que são as despesas de caráter continuado?
Despesa pública que depende de autorização legislativa para sua realização, por meio da LOA ou de Créditos Adicionais.
Quais são as despesas obrigatórias de caráter continuado?
É a despesa corrente derivada de lei, medida provisória ou ato normativo que fixe para o ente a obrigação legal de sua execução, por um período superior a dois exercícios.
Aumento Permanente de Receita
Considera-se aumento permanente de receita o proveniente de elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição, cuja competência tributária é do próprio ente.
Outra hipótese a ser considerada como aumento permanente de receita, para efeito do § 2º, do art. 17 da LRF, é a elevação do montante de recursos recebidos pelo ente, oriundos da elevação de alíquotas ou ampliação da base de cálculo de tributos que são objeto de transferência constitucional, com base nos arts. 157 e 158 da Constituição Federal de 1988.
O aumento permanente de receita é definido como aquele proveniente da elevação de alíquotas, ampliação da base de cálculo ou majoração ou criação de tributo ou contribuição (§ 3º, do art. 17, da LRF).
A caracterização das DOCCs foi estabelecida no art. 17 da LRF nos seguintes termos:
Da Despesa Obrigatória de Caráter Continuado
Art. 17. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
§ 1° Os atos que criarem ou aumentarem despesa de que trata o caput deverão ser instruídos com a estimativa prevista no inciso I do art. 16 e demonstrar a origem dos recursos para seu custeio.
§ 2° Para efeito do atendimento do § 1°, o ato será acompanhado de comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no anexo referido no § 1º do art. 4°, devendo seus efeitos financeiros, nos períodos seguintes, ser compensados pelo aumento permanente de receita ou pela redução permanente de despesa.
§ 3° Para efeito do § 2°, considera-se aumento permanente de receita o proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
§ 4° A comprovação referida no § 2°, apresentada pelo proponente, conterá as premissas e metodologia de cálculo utilizadas, sem prejuízo do exame de compatibilidade da despesa com as demais normas do plano plurianual e da lei de diretrizes orçamentárias.
§ 5° A despesa de que trata este artigo não será executada antes da implementação das medidas referidas no § 2°, as quais integrarão o instrumento que a criar ou aumentar.
§ 6° O disposto no § 1° não se aplica às despesas destinadas ao serviço da dívida nem ao reajustamento de remuneração de pessoal de que trata o inciso X do art. 37 da Constituição.
§ 7° Considera-se aumento de despesa a prorrogação daquela criada por prazo determinado.
Nesse sentido, à primeira vista, seria muito simples acompanhar a criação de uma DOCC, bastaria: i. localizar o ato (legislativo ou administrativo) que criou a despesa; ii. verificar se se trata de uma despesa corrente; iii. confirmar se o ato criou uma obrigação legal de execução por um período superior a dois exercícios; e, iv. uma vez caracterizada a despesa criada como DOCC, averiguar-se-ia se houve uma compensação também de caráter permanente.
Tem-se também que o extremo rigor estabelecido na LRF para a criação de DOCCs acabou por gerar atalhos e subterfúgios de forma a descaracterizar as despesas criadas como obrigatórias de caráter continuado.
O primeiro movimento nesse sentido ocorreu ainda em 2001, com a criação da "compensação automática". Essa compensação foi introduzida pelo Demonstrativo da Margem de Expansão das Despesas Obrigatórias de Caráter Continuado, que passou a incorporar, nos aumentos de receita passíveis de financiar DOCCs, os efeitos da projeção de crescimento real da economia; embora os §§ 2º e 3º do art. 17 da LRF não previssem essa possibilidade. No capítulo 15 de seu livro, "Curso de Responsabilidade Fiscal", o ministro-substituto do TCU, Weder de Oliveira, faz um relato detalhado da questão, concluindo que (p. 995):
Tal entendimento permitiu, que se saísse da "camisa de força" criada pela excessiva rigidez do art.17. Desse modo ao se estabelecer que o aumento de receita decorrente do crescimento real do PIB pode ser considerado como aumento permanente de receita e, consequentemente, fonte de recursos para custear essas despesas obrigatórias de caráter continuado, estabeleceu-se uma compensação que se poderia qualificar como "automática", visto que não depende da edição de atos normativos.
Essa interpretação que "abrandou" os rigores do art. 17 da LRF permanece. Nesse sentido, cria-se despesa obrigatória sem haver a compensação por redução permanente de despesa obrigatória ou por criação permanente de receita de acordo com os ditames do § 3º do art. 17 da LRF. Em consequência, a norma instituidora de uma DOCC não precisa obrigatoriamente incluir uma medida de compensação em seu próprio corpo, podendo alternativamente demonstrar que sua neutralidade fiscal já foi prevista na proposta orçamentária. A seguir, é reproduzido o Demonstrativo da Margem de Expansão das Despesas Obrigatórias de Caráter Continuado da LDO do Município para o exercício de 2025.
| AMF/Tabela 8 - DEMONSTRATIVO 8 – MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO | ||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||
| ANEXO DE METAS FISCAIS | ||
| MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO | ||
|
| ||
| AMF - Demonstrativo 8 (LRF, art. 4°, § 2°, inciso V) | R$ 1,00 | |
| EVENTOS | Valor Previsto para <2025> | |
| Aumento Permanente da Receita | 32.463.000,00 | |
| (-) Transferências Constitucionais | -4.851.000,00 | |
| (-) Transferências ao FUNDEB | -3.900.000,00 | |
| Saldo Final do Aumento Permanente de Receita (I) | 23.712.000,00 | |
| Redução Permanente de Despesa (II) | 0,00 | |
| Margem Bruta (III) = (I+II) | 23.712.000,00 | |
| Saldo Utilizado da Margem Bruta (IV) | 23.712.000,00 | |
| Novas DOCC | 0,00 | |
| Novas DOCC geradas por PPP | 0,00 | |
| Margem Líquida de Expansão de DOCC (V) = (III-IV) | 0,00 | |
| FONTE: Secretaria de Planejamento e Administração | ||
| Receitas Permanentes | 2024 | 2025 | Variação |
| Receitas Tributárias | 7.907.000,00 | 8.191.000,00 | 3,59% |
| IRRF | 1.200.000,00 | 1.300.000,00 | 8,33% |
| IPTU | 1.030.000,00 | 916.000,00 | -11,07% |
| ITBI | 2.403.000,00 | 2.007.000,00 | -16,48% |
| ISS | 2.598.000,00 | 2.944.000,00 | 13,32% |
| Outras Receitas Tributárias | 676.000,00 | 1.024.000,00 | 51,48% |
| Receitas de Contribuições | 2.860.000,00 | 3.315.000,00 | 15,91% |
| Receitas Previdenciárias | 1.560.000,00 | 1.815.000,00 | 16,35% |
| Outras Receitas de Contribuições | 1.300.000,00 | 1.500.000,00 | 15,38% |
| Transferências Correntes | 35.232.000,00 | 56.455.000,00 | 60,24% |
| Cota-Parte do FPM (80%) | 11.500.000,00 | 13.180.000,00 | 14,61% |
| Cota-Parte do ITR (80%) | 2.320.000,00 | 2.800.000,00 | 20,69% |
| Cota-Parte do ICMS (80%) | 1.120.000,00 | 16.000.000,00 | 1328,57% |
| Cota-Parte do IPVA (80%) | 1.200.000,00 | 1.360.000,00 | 13,33% |
| Transferências do FUNDEB | 9.000.000,00 | 12.900.000,00 | 43,33% |
| Outras Transferências Correntes | 10.092.000,00 | 10.215.000,00 | 1,22% |
| Total de Receitas Permanentes | 45.999.000,00 | 67.961.000,00 | 47,74% |
| Despesas Continuadas | 2024 | 2025 | Variação |
| Pessoal e Encargos Sociais (Inclui Benefícios Previdenciários) | 28.261.000,00 | 33.008.000,00 | 16,80% |
| Juros e Encargos da Dívida | 470.000,00 | 450.000,00 | -4,26% |
| Outras Despesas Correntes | 23.698.000,00 | 31.544.600,00 | 33,11% |
| Investimentos | 5.954.000,00 | 26.397.930,00 | 343,36% |
| Amortização da Dívida | 600.000,00 | 500.000,00 | -16,67% |
| Reserva de Contingência + Reserva do RPPS | 1.717.000,00 | 1.262.470,00 | -26,47% |
| Total Despesas Continuadas | 60.700.000,00 | 93.163.000,00 | 53,48% |
A fim de dar cumprimento aos preceitos da LRF, os Demonstrativos de Metas Anuais foram elaborados de acordo com a 14ª Edição do MDF – Manual de Demonstrativos Fiscais, aprovado pela Portaria STN/MF nº 699, de 07 de julho de 2023, e foram referendados com as análises dos principais dados apresentados.
O MDF encontra-se em sua 14ª edição e é dividido nas seguintes partes: I – Anexo de Riscos Fiscais (ARF), II - Anexo de Metas Fiscais (AMF), III – Relatório Resumido da Execução Orçamentária (RREO) e IV – Relatório de Gestão Fiscal (RGF). Além de ser a principal fonte para a padronização da apresentação das informações fiscais da União e dos entes subnacionais, consolidou-se como publicação de referência na interpretação dos conceitos e regramentos da LRF, adotados pelo próprio Tesouro Nacional na sua relação de regulação das finanças dos entes subnacionais estabelecida pela própria LRF, bem como por vários tribunais de contas do país no que se refere aos processos de prestação de contas e responsabilização (accountability).
Os demonstrativos têm por objetivo, além de dar transparência sobre as metas fiscais relativas ao ente, Município de Nova Monte Verde, dando base à avaliação da política fiscal estabelecida pelo chefe do Poder Executivo para o triênio, orientar a elaboração do projeto de lei orçamentária anual de forma a permitir o alcance das metas conforme planejado.
Nova Monte Verde - MT. 03 de outubro de 2024.
| EDEMILSON MARINO DOS SANTOS | LUCIANO ROGÉRIO CORDEIRO | GILSON LUIZ VERÍSSIMO |
| Prefeito Municipal | Secretário de Planejamento e Administração | Contador – CRC MT 012883/O-2 |
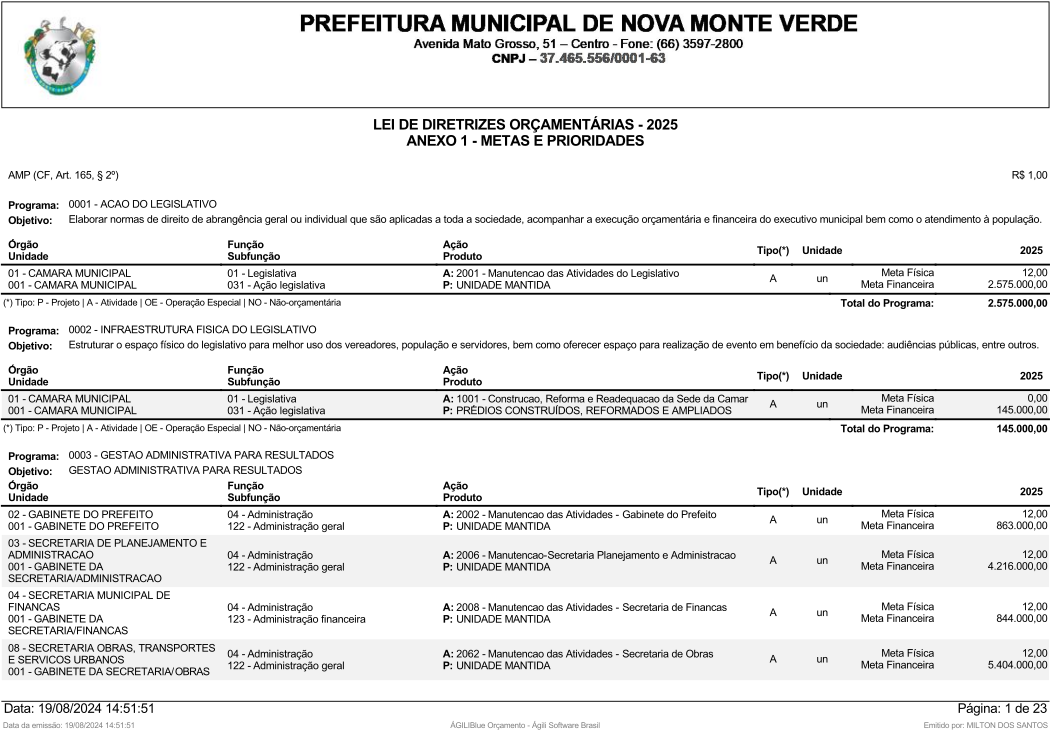
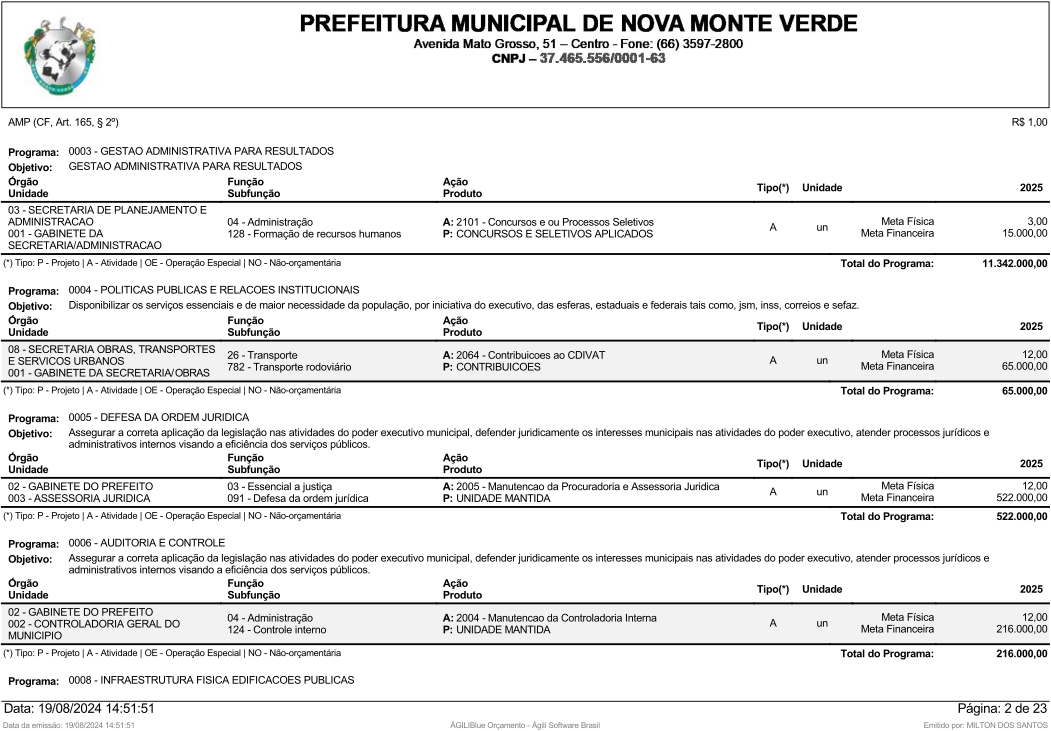
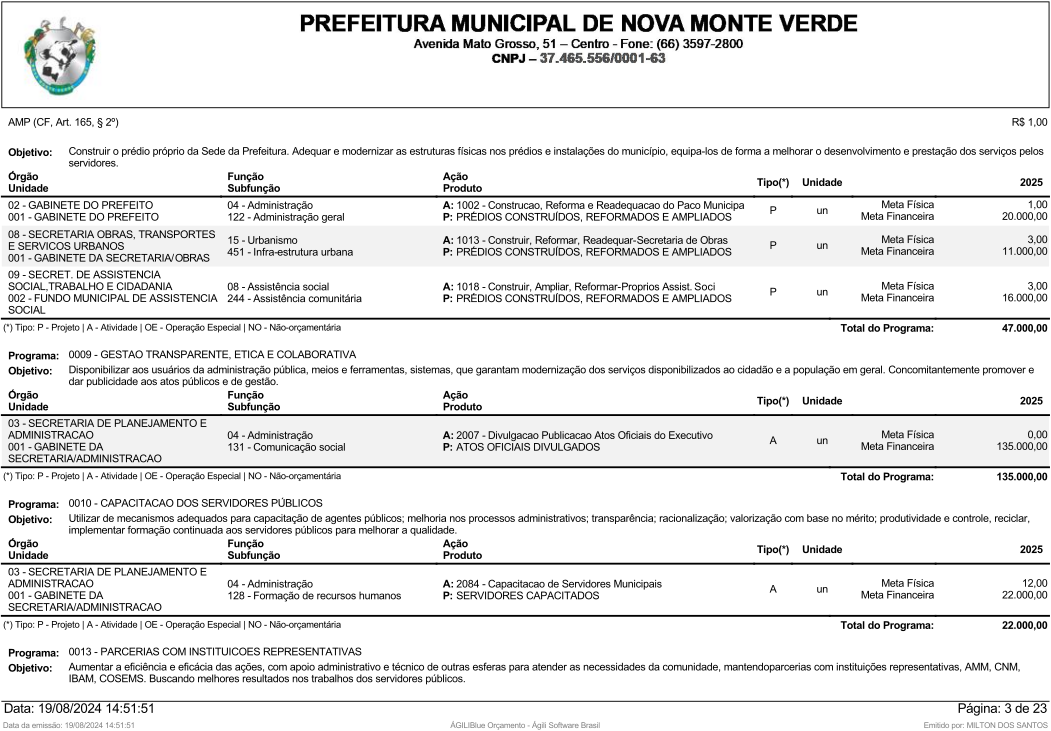
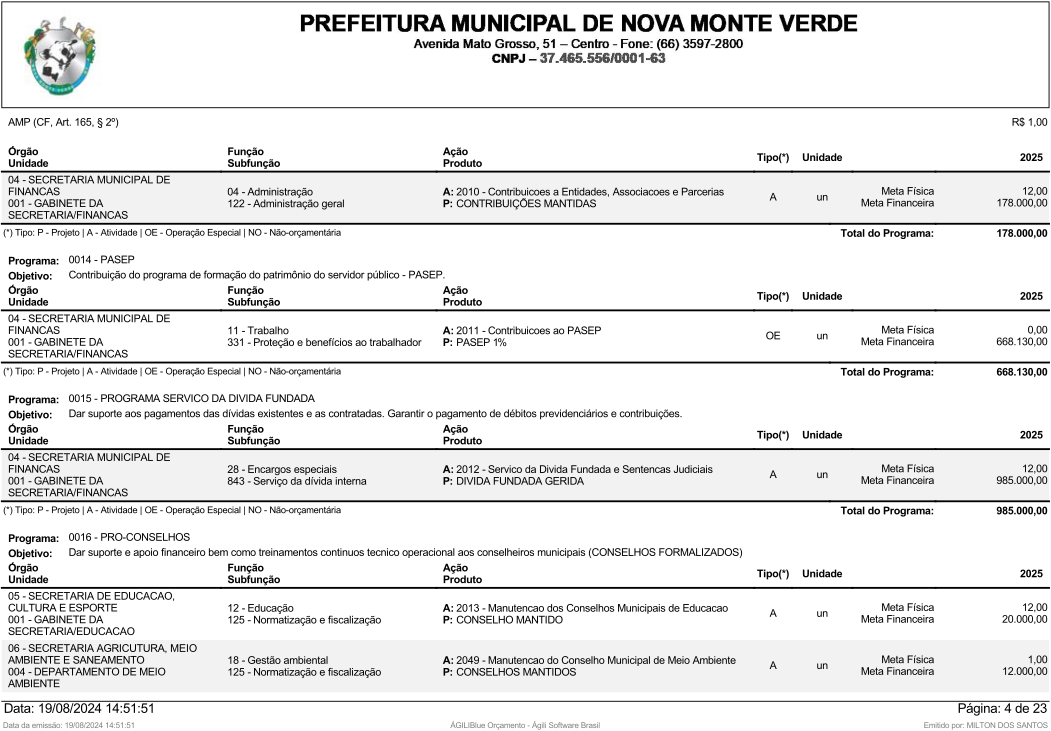
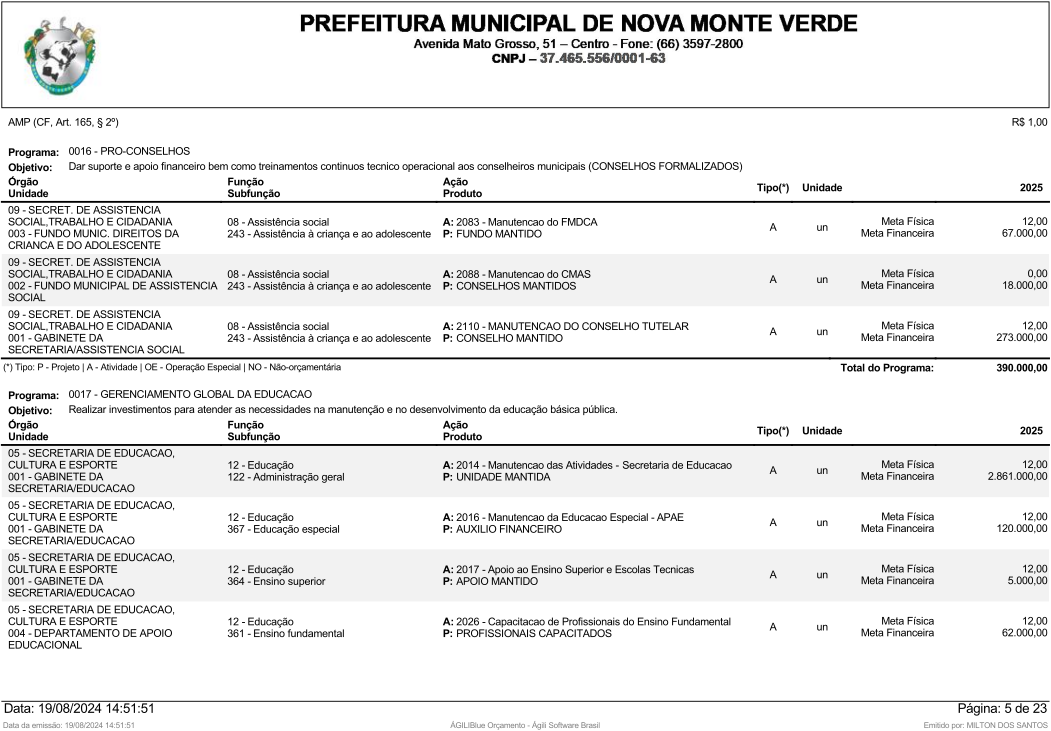
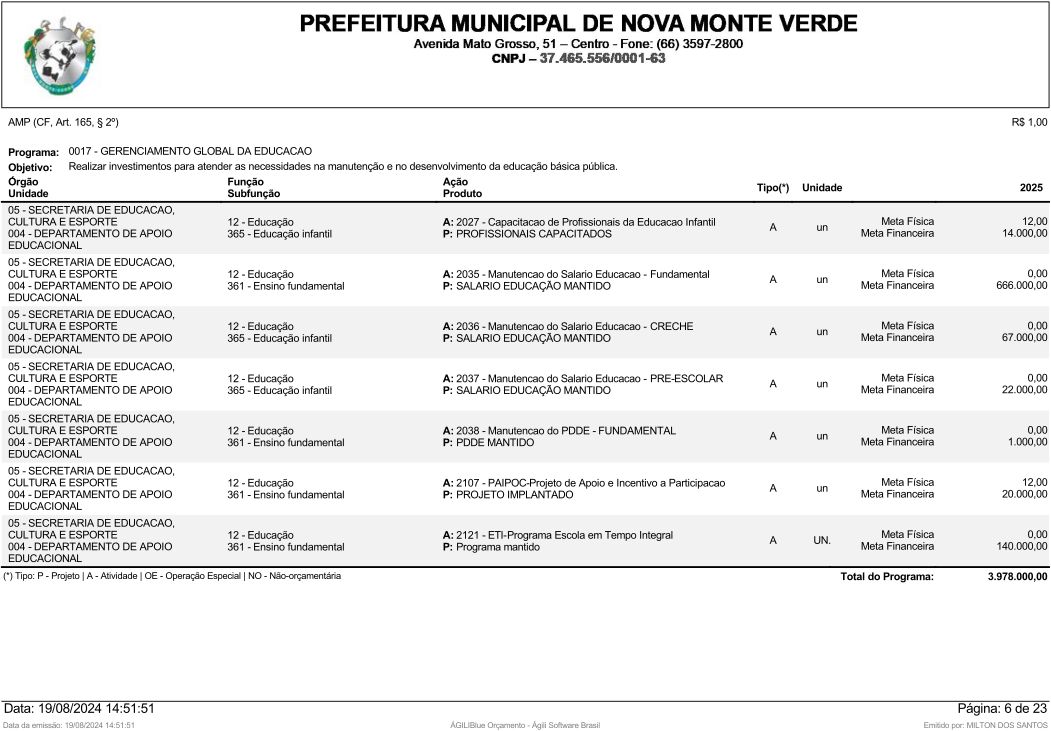
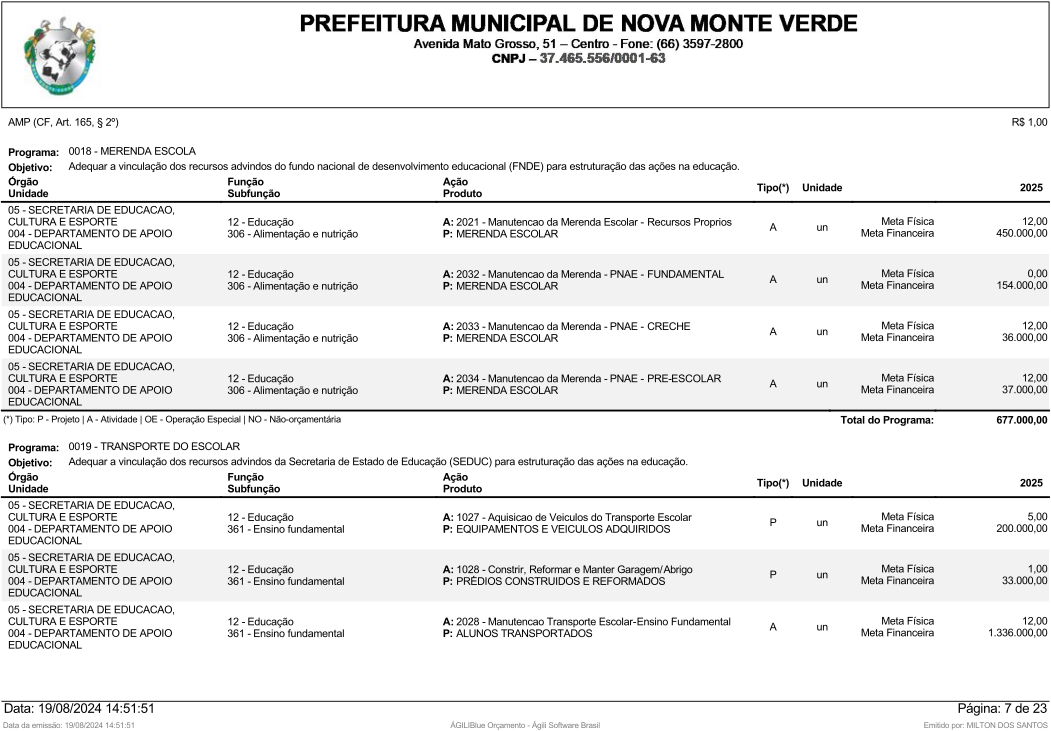
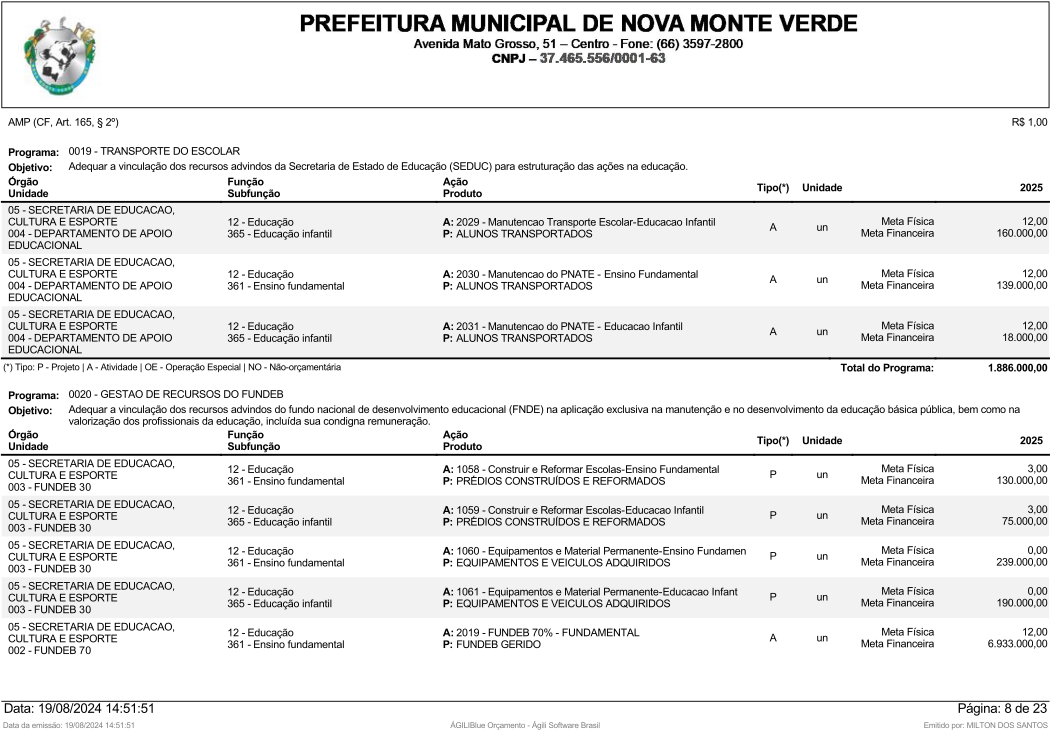
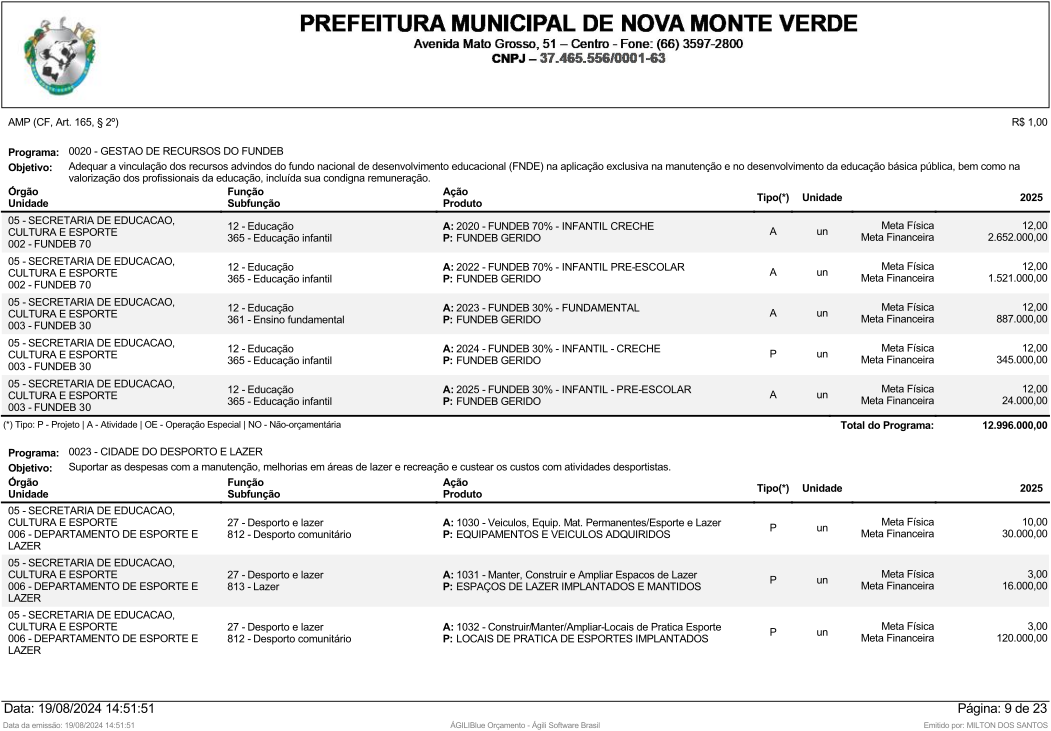
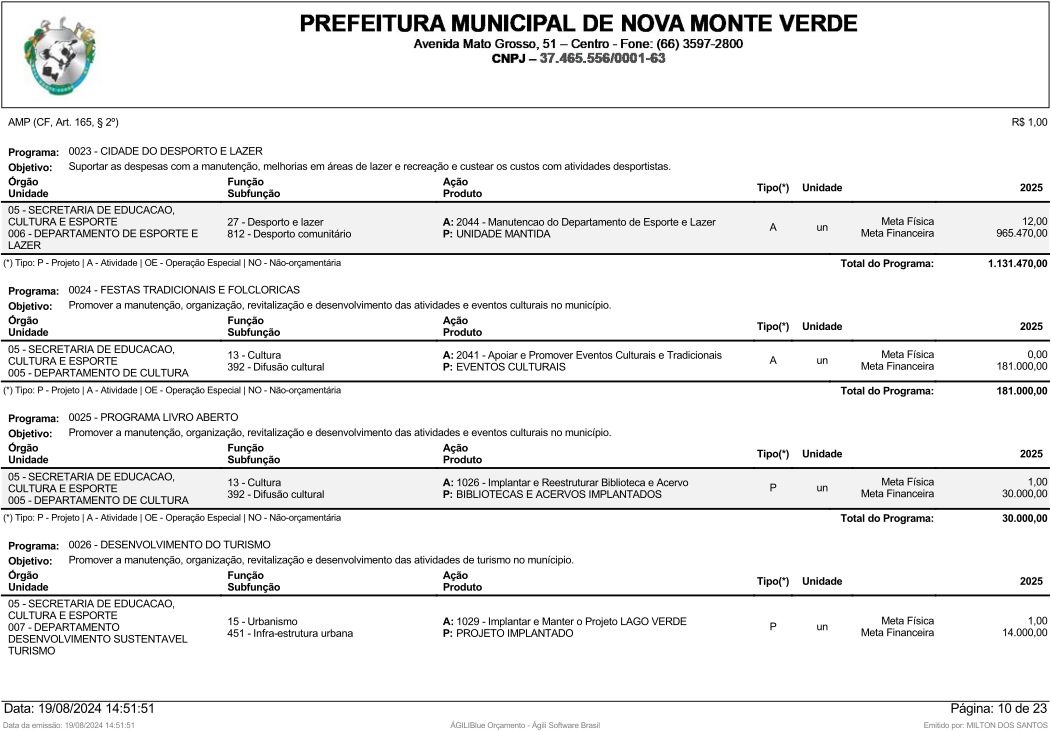
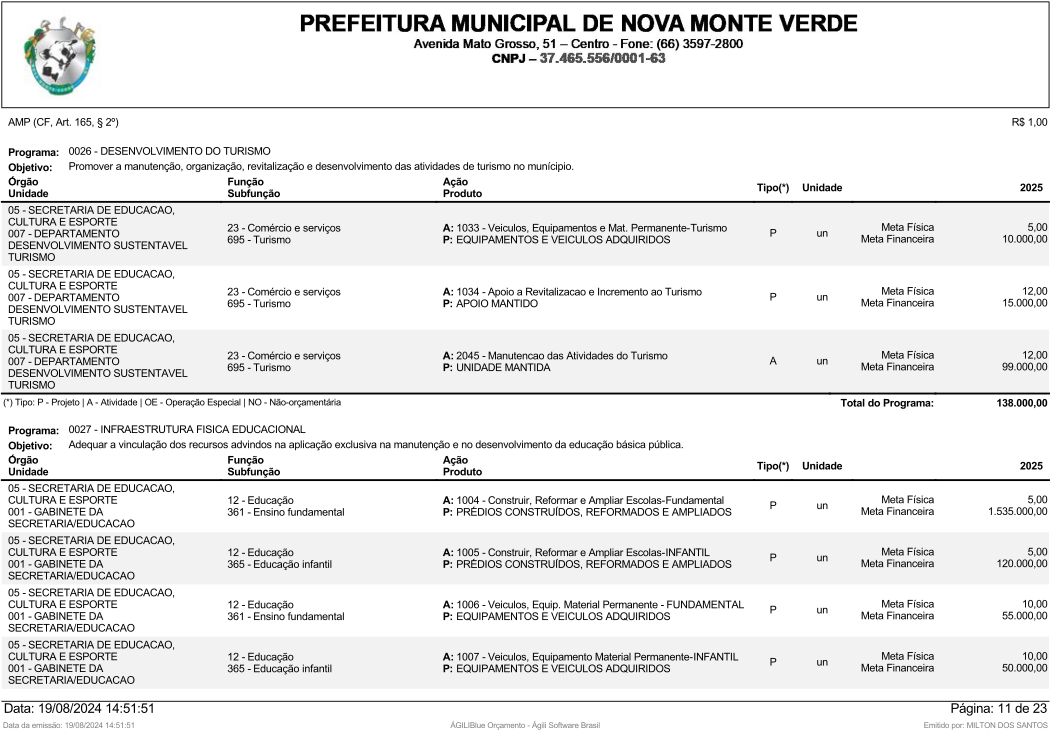
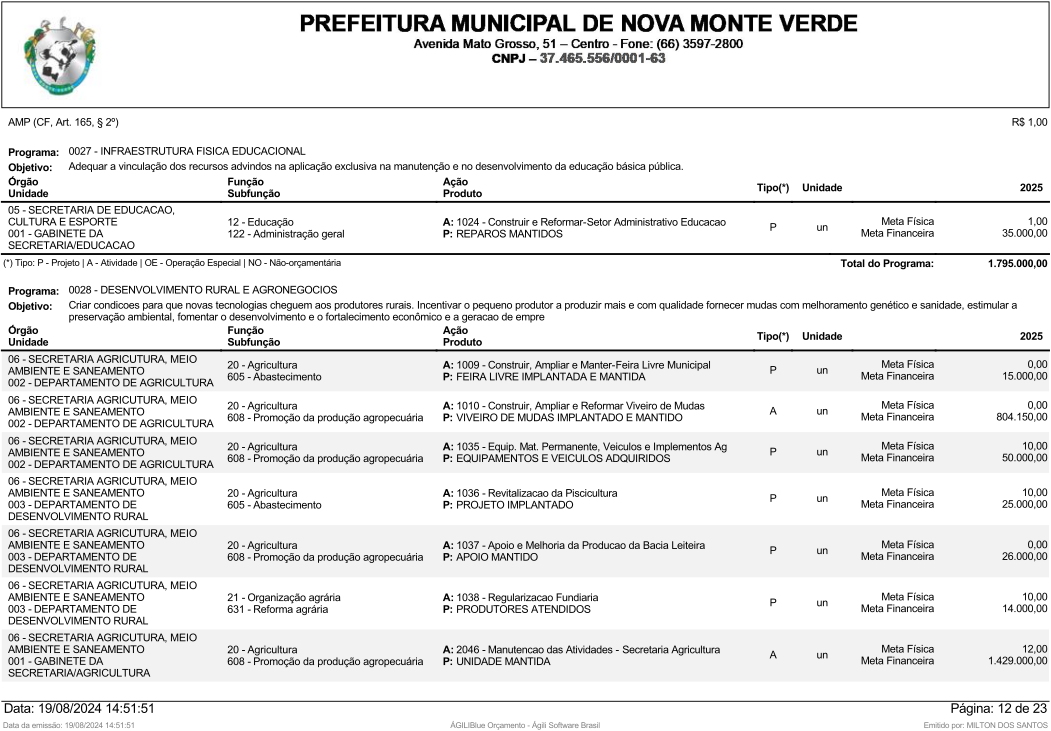
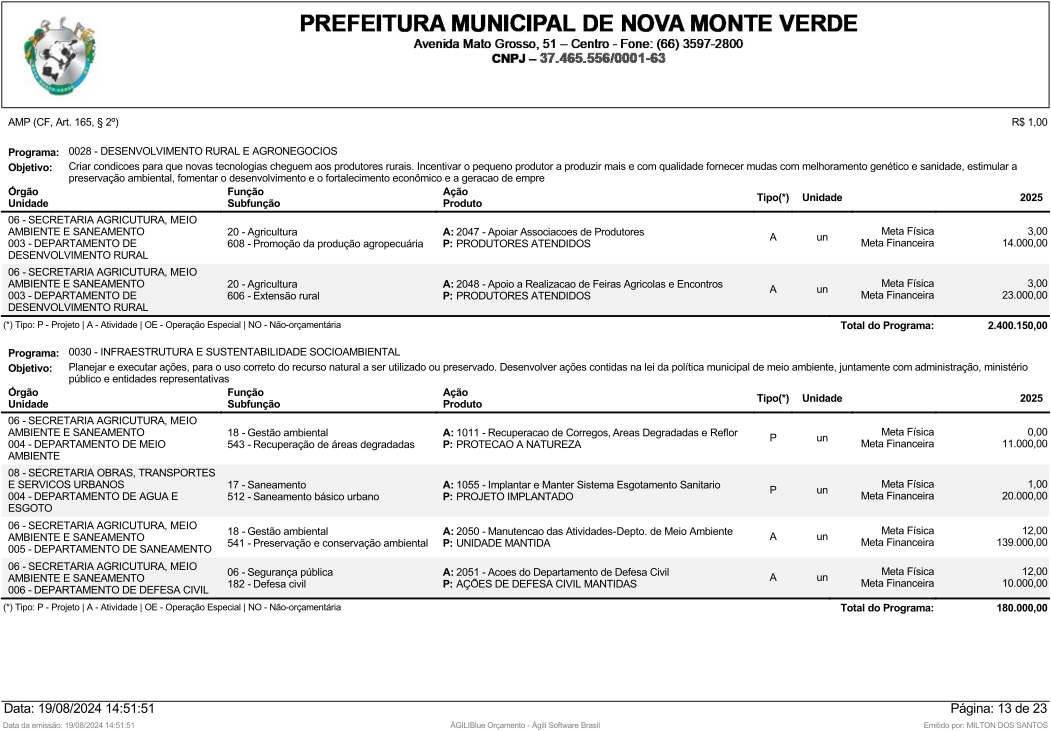
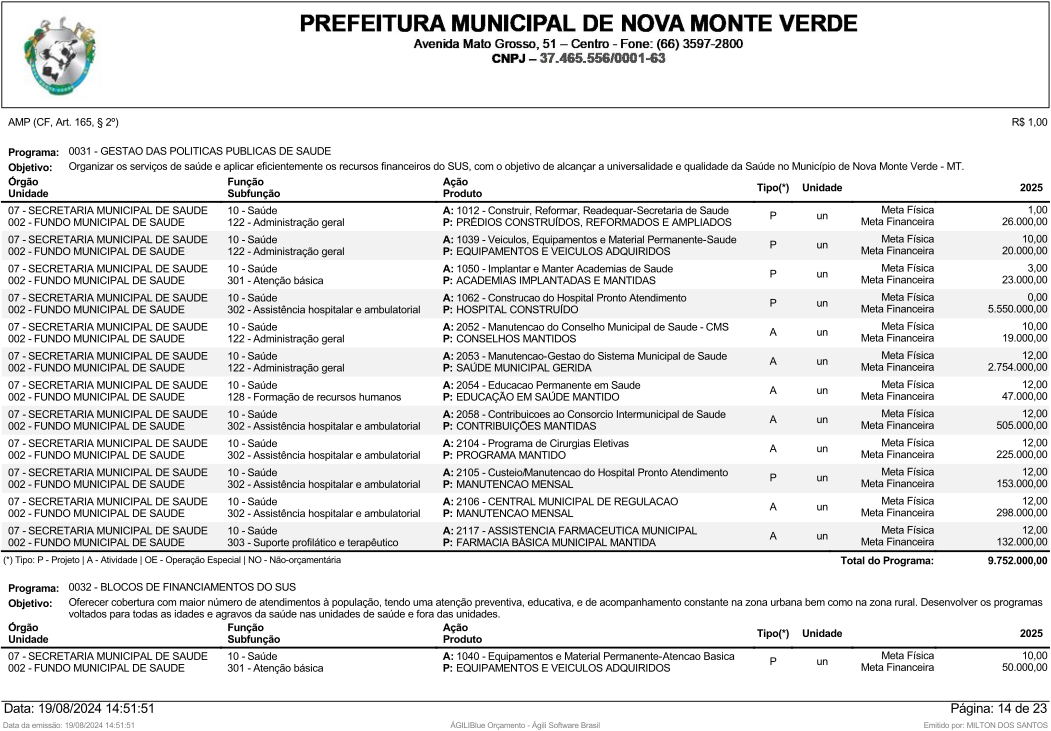
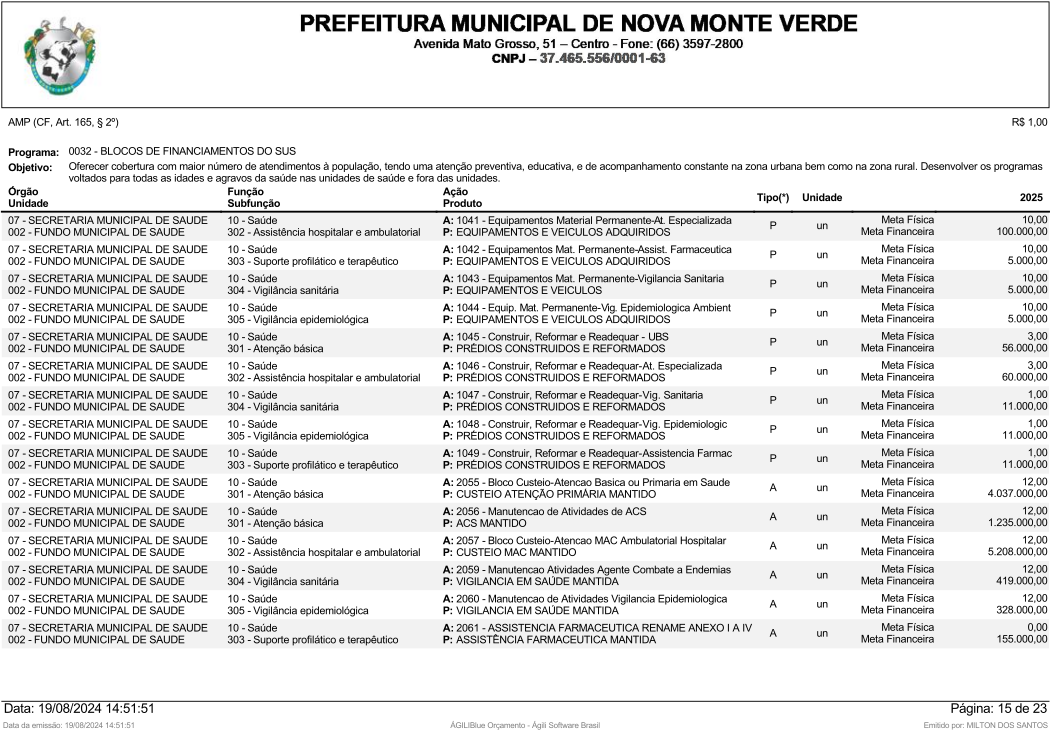
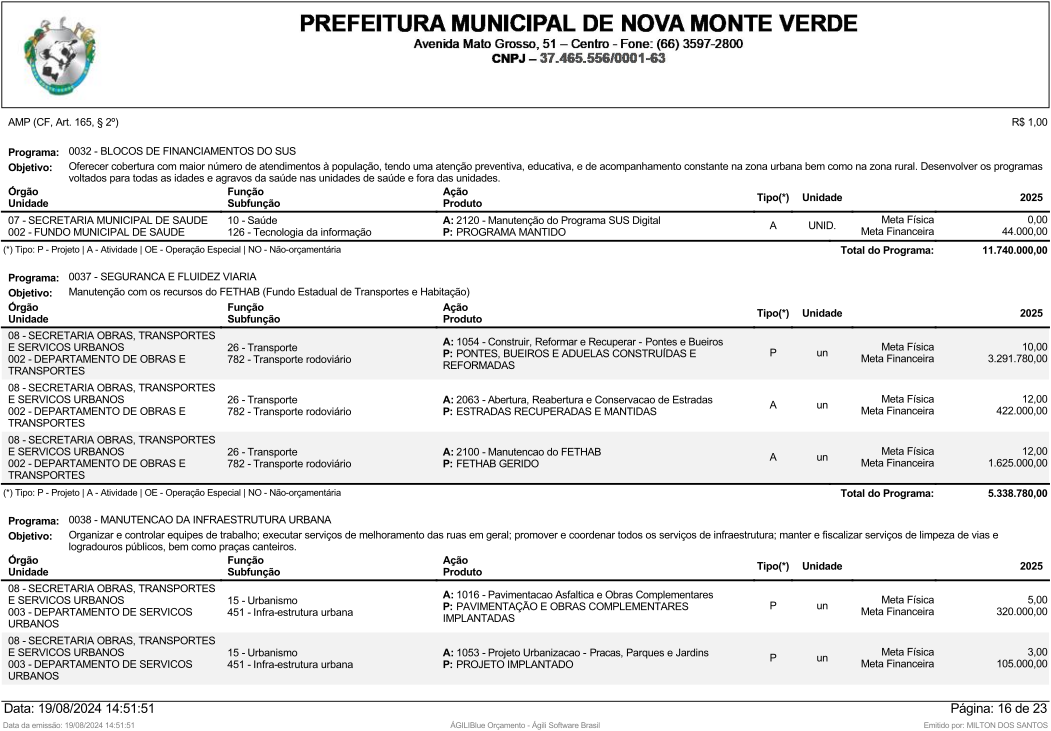
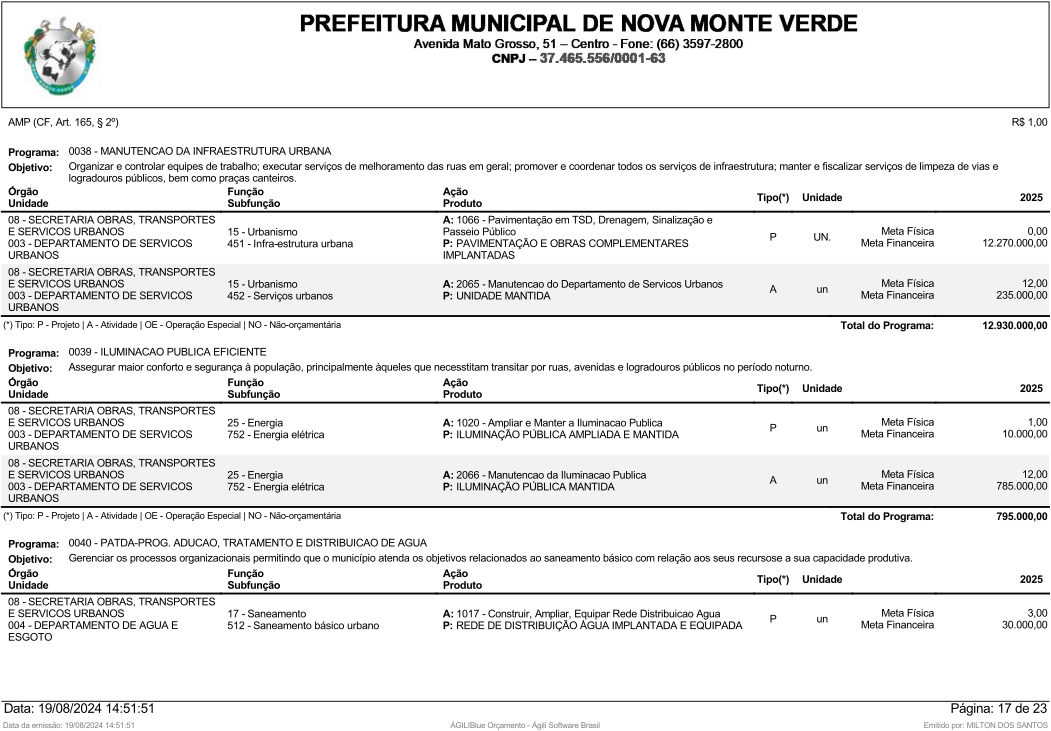
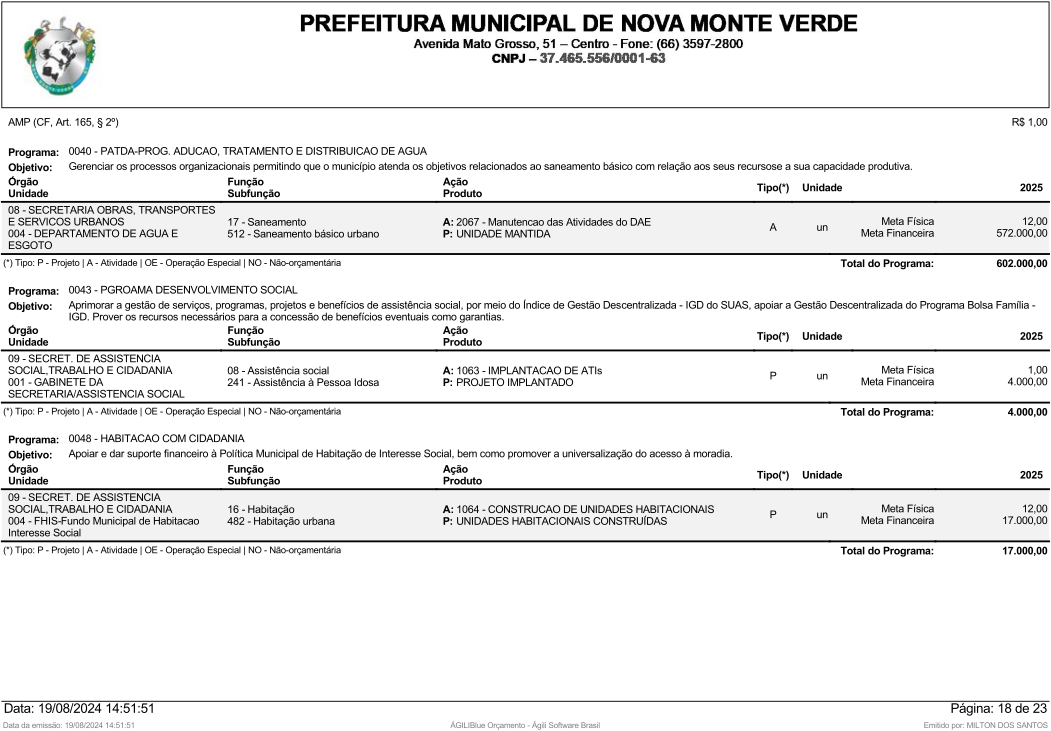
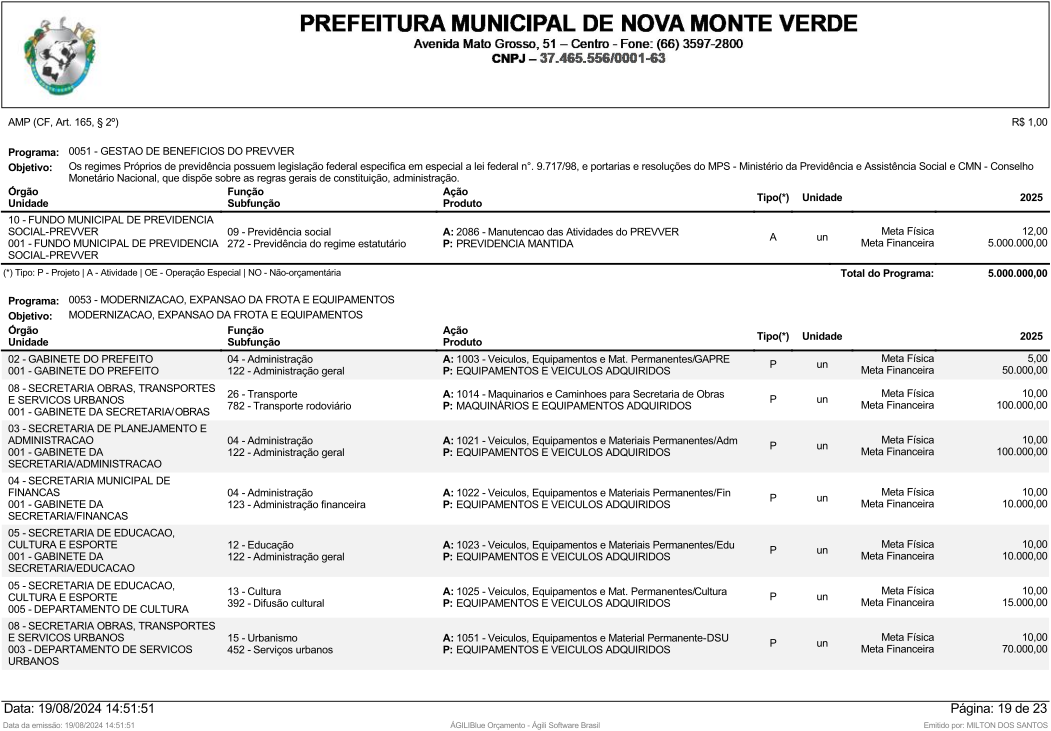
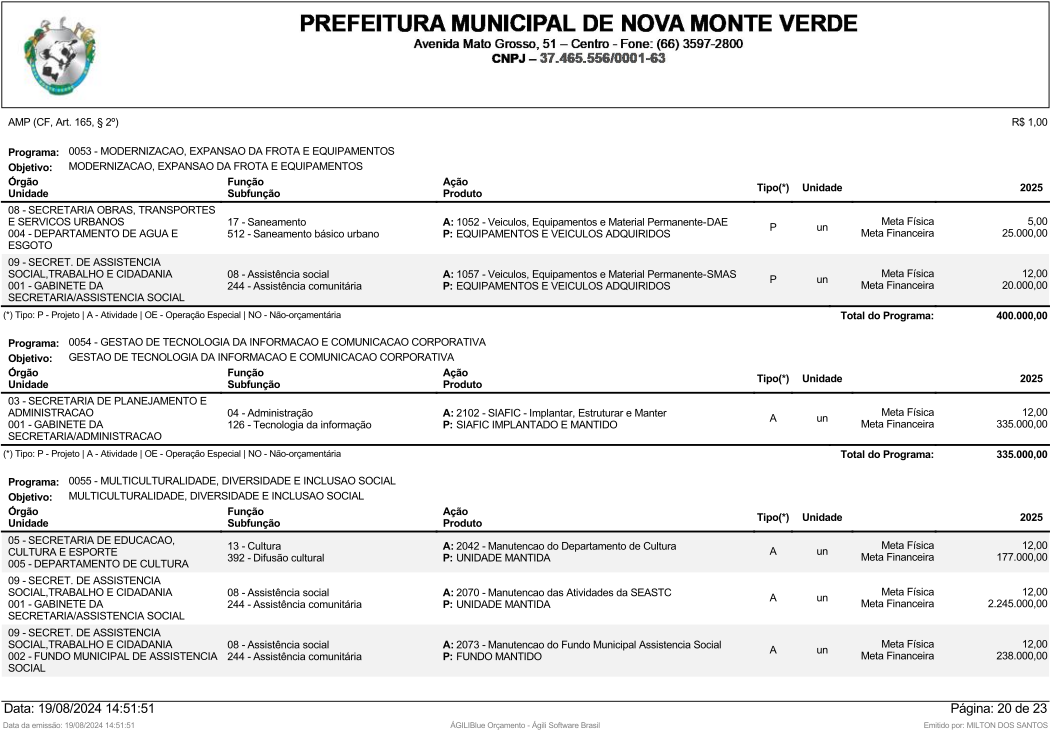
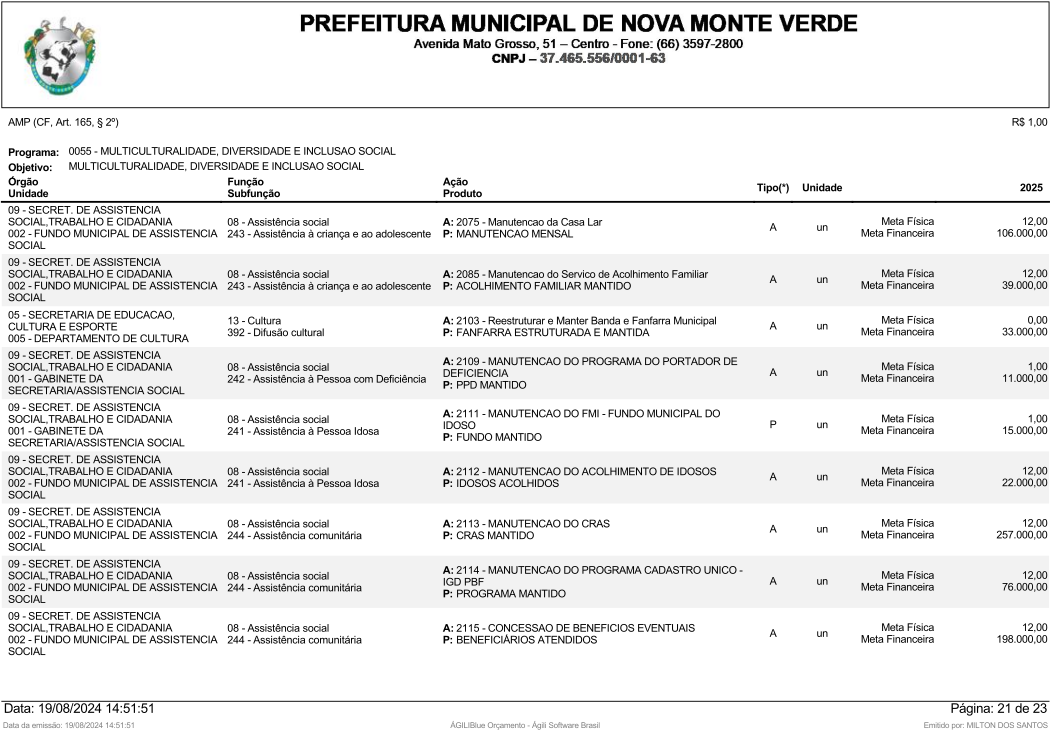
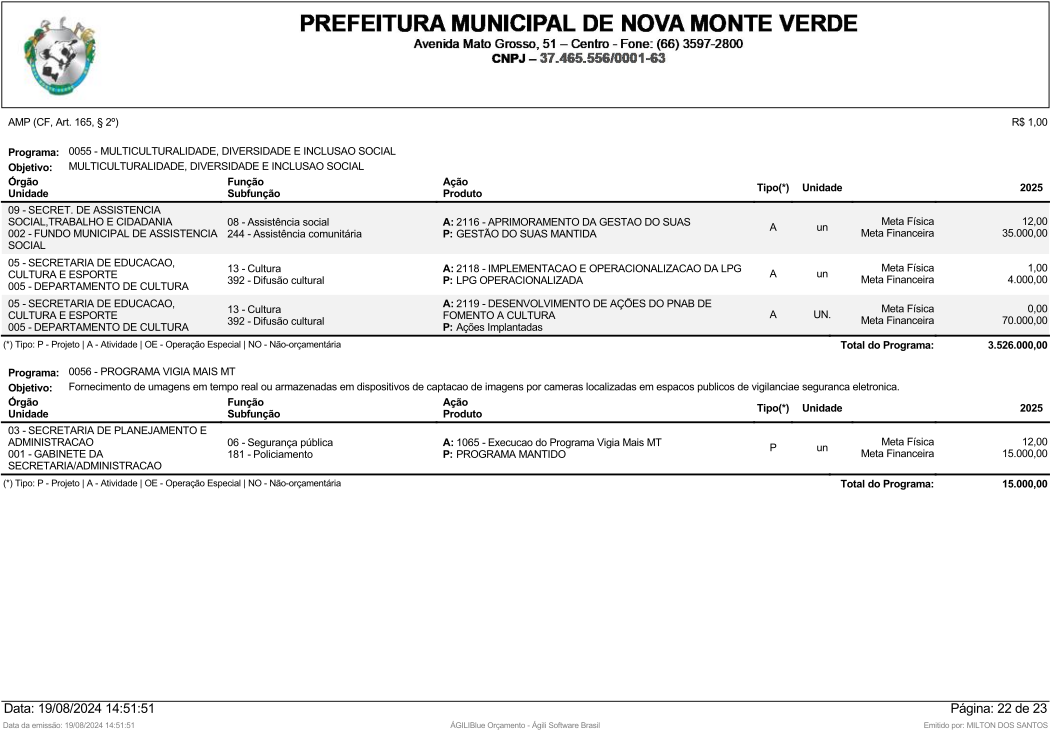
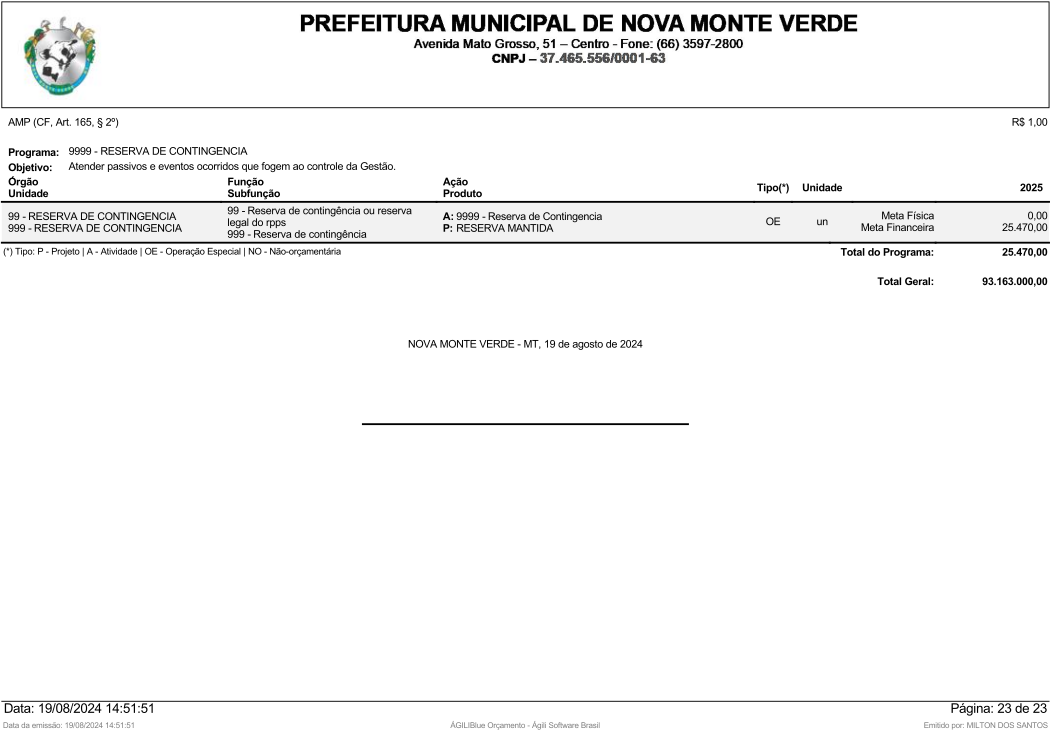 LEI MUNICIPAL Nº 1.312, DE 03 DE OUTUBRO DE 2024
LEI DE DIRETRIZES ORÇAMENTÁRIAS
LDO – 2025
Anexo II.1 – Memória e Metodologia de Cálculo das Metas Fiscais
(NOVA MONTE VERDE-MT)
OUTUBRO DE 2024
MEMÓRIA E METODOLOGIA DE CÁLCULO DAS METAS FISCAIS(LRF Art. 4º, § 2º, II)
Com o propósito de subsidiar tecnicamente as projeções que constam do anexo de metas fiscais para o próximo exercício, passamos a expor a base metodológica, bem como, a memória de cálculo utilizada na composição dos valores informados.
Os parâmetros macroeconômicos utilizados na elaboração das estimativas constantes do Anexo de Metas Fiscais são relacionados adiante. Os números estão apresentados de duas formas. Em moeda corrente e em valores constantes (sem inflação). Estes indicadores foram utilizados na composição da estimativa de receita que considerou, a média de arrecadação, em cada fonte, tomando por base as receitas arrecadadas nos últimos três (03) exercícios e os valores reestimados para o exercício atual, além das premissas consideradas como verdadeiras e relacionadas, por exemplo, ao índice de inflação, crescimento do PIB, políticas de combate à evasão e à sonegação fiscal e do movimento econômico, dentre outros.
Em relação às despesas correntes foram considerados os parâmetros de inflação e crescimento real, quando cabível, evolução de custeio decorrente de investimentos e um nível de investimentos que viabilize a sua expansão garantida a conclusão dos projetos em andamento demonstrados em documento próprio. Asseguraram-se, ainda, os recursos para pagamento das obrigações decorrentes de juros e amortização da dívida pública.
A tabela abaixo apresenta os percentuais considerado, para cada ano, que foram utilizados para calcular o crescimento nominal dos principais itens de Receitas e Despesas consideradas nas metas fiscais:
| PLDO – PROJEÇÕES DE PARÂMETROS | |||||
| 2023 | 2024 | 2025 | 2026 | 2027 | |
| PIB REAL | 2,95 | 2,15 | 1,93 | 2,00 | 2,00 |
| INFLAÇÃO IPCA | 4,62 | 4,05 | 3,90 | 3,60 | 3,50 |
| Dólar (US$) | 5,00 | 5,30 | 5,23 | 5,23 | 5,21 |
| Taxa de Juros (Selic) | 13,04 | 10,50 | 9,50 | 9,00 | 9,00 |
| SALÁRIO MÍNIMO | 1.320,00 | 1.412,00 | 1.465,00 | 1.516,00 | 1.570,00 |
| PROJEÇÃO PIB DO ESTADO-MT | 285.081.000.000,00 | 292.785.392.851,00 | 300.235.096.668,47 | 315.673.721.652,10 | 332.641.776.381,56 |
| Fonte: PIB, IPCA, Dólar e Selic – Boletim Focus - Banco Central do Brasil do dia 19/07/2024 - PIB MT LDO 2024 MT | |||||
Estes percentuais contemplam a expectativa de inflação e a projeção de crescimento real esperado das receitas municipais. As projeções de inflação e de crescimento do PIB seguem as perspectivas mensuradas pelo IPCA/IBGE, conforme consta do Boletim FOCUS do Banco Central do Brasil com Expectativas de Mercado, emitido no dia 19 de julho de 2024.
Outro ponto importante a ser destacado é que a previsão da receita do Município de Nova Monte Verde para o exercício de 2025, no montante de R$ 100.513.000,00, conforme estabelece o § 3º, art. 1º da Lei Complementar nº 101/00, compreende as receitas da Administração Direta e Indireta, inclusive as do Regime Próprio de Previdência.
Em relação ao cálculo do Resultado Primário e do Resultado Nominal considerou a metodologia estabelecida no MDF – Manual de Demonstrativos Fiscais 14ª Edição, Aplicado à União e aos Estados, Distrito Federal e Municípios, Válido a partir do exercício financeiro de 2024, aprovado pela Portaria STN nº 699 de 07 de junho de 2023. Os resultados primários previstos para os três exercícios considerados, excluindo as receitas e despesas do RPPS, são considerados suficientes para o pagamento dos compromissos da dívida e para a obtenção do equilíbrio nas contas públicas. O resultado nominal reflete a variação do endividamento líquido entre as datas referidas.
No cálculo do montante da dívida consolidada, utilizou-se o Cronograma Financeiro de Desembolso disponibilizado pela Secretaria do Tesouro Nacional no endereço eletrônico: https://sadipem.tesouro.gov.br/sadipem/private/pages/pvl/pvl_list.jsf, parâmetros de inflação e juros na forma dos contratos firmados. Já na apuração do montante da dívida líquida os valores das Disponibilidades Financeiras foram calculados levando-se em consideração a posição em 31/12/2023 e a evolução prevista de receitas e despesas.
Isto posto, podemos elencar, a partir da leitura das projeções estabelecidas, os números mais representativos no contexto das projeções:
1. A receita total estimada para o exercício de 2025, consideradas todas as fontes de recursos é de R$ 93.163.000,00, a preços correntes que, deduzidas das receitas financeiras, representadas pelos Rendimentos das Aplicações Financeiras (R$ 569.000,00), Receitas do RPPS (R$ 5.000.000,00), resultam numa Receita Fiscal ou Primária de R$ 87.594.000,00.
2. As despesas do município foram programadas segundo o comportamento previsto da receita, sendo que o maior objetivo é manter, ou ainda, ampliar a capacidade própria de investimentos, sem comprometer o equilíbrio financeiro. Assim, consideradas todas as fontes de recursos, a despesa total está prevista em R$ 93.163.000,00. Deduzindo-se as despesas financeiras com a Amortização da Dívida Pública, estimada em R$ 950.000,00, as despesas do RPPS (R$ 5.000.000,00), tem se que as despesas fiscais ou primárias para 2025 foram fixadas em R$ 87.213.000,00.
3. Cotejando-se o valor previsto para as receitas e despesas fiscais ou primárias em valores correntes, chega-se a meta de resultado primário, apresentando um superávit de (R$ 381.000,00).
4. Em relação ao estoque da dívida, este corresponde à posição em dezembro de cada exercício, considerando a previsão das amortizações a serem realizadas no respectivo período, ficando assim evidenciadas:
| DEMONSTRATIVO DA DÍVIDA | 2025 | 2026 | 2027 |
| Dívida Consolidada (Exceto RPPS) | 2.281.250,00 | 1.906.250,00 | 1.531.250,00 |
| (-) Disponibilidades Financeiras Líquidas (Exceto RPPS) | 3.258.981,56 | 2.980.959,26 | 3.065.178,25 |
| Dívida Consolidada Líquida | -977.731,56 | -1.074.709,26 | -1.533.928,25 |
| Passivos Reconhecidos | 0,00 | 0,00, | 0,00 |
| Resultado Nominal Abaixo da Linha (SEM RPPS) | 237.618,05 | -96.977,70 | -459.218,99 |
Fonte: PLDO 2024
Cronograma Anual de Operações Realizadas e do Serviço da Dívida
| ANO | CONTRAPARTIDA | LIBERAÇÕES | AMORTIZAÇÃO | JUROS, DEMAIS ENCARGOS E COMISSÕES | TOTAL DE REEMBOLSOS |
| 2022 | 0,00 | 2.000.000,00 | 0,00 | 147.633,89 | 147.633,89 |
| 2023 | 0,00 | 1.000.000,00 | 0,00 | 394.056,25 | 394.056,25 |
| 2024 | 0,00 | 0,00 | 343.750,00 | 404.603,98 | 748.353,98 |
| 2025 | 0,00 | 0,00 | 375.000,00 | 349.035,46 | 724.035,46 |
| 2026 | 0,00 | 0,00 | 375.000,00 | 297.565,98 | 672.565,98 |
| 2027 | 0,00 | 0,00 | 375.000,00 | 246.542,42 | 621.542,42 |
| 2028 | 0,00 | 0,00 | 375.000,00 | 192.414,56 | 567.414,56 |
| 2029 | 0,00 | 0,00 | 375.000,00 | 138.801,24 | 513.801,24 |
| 2030 | 0,00 | 0,00 | 375.000,00 | 85.976,84 | 460.976,84 |
| 2031 | 0,00 | 0,00 | 375.000,00 | 32.912,34 | 407.912,34 |
| 2032 | 0,00 | 0,00 | 31.250,00 | 394,47 | 31.644,47 |
| Total: | 0,00 | 3.000.000,00 | 3.000.000,00 | 2.289.937,43 | 5.289.937,43 |
Fonte: https://sadipem.tesouro.gov.br/sadipem/private/pag...
Nova Monte Verde – MT, 03 de outubro de 2024.
| EDEMILSON MARINO DOS SANTOS | LUCIANO ROGÉRIO CORDEIRO | GILSON LUIZ VERÍSSIMO |
| Prefeito Municipal | Secretário de Planejamento e Administração | Contador – CRC MT 012883/O-2 |
LEI MUNICIPAL Nº 1.312, DE 03 DE OUTUBRO DE 2024
LEI DE DIRETRIZES ORÇAMENTÁRIAS
LDO – 2025
Anexo II.2 – Avaliação do Cumprimento das Metas Fiscais Relativas ao Ano anterior
(NOVA MONTE VERDE-MT)
OUTUBRO DE 2024
Anexo Metas Fiscais – Inciso I, § 2º, art. 4º,
Lei Complementar 101/2000 de 04/05/2000
AVALIAÇÃO DO CUMPRIMENTO DAS METAS RELATIVAS AO EXERCÍCIO DE 2023| AMF/Tabela 2 - DEMONSTRATIVO 2 – AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR | ||||||||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | ||||||||
| ANEXO DE METAS FISCAIS | ||||||||
| AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR | ||||||||
| AMF - Demonstrativo 2 (LRF, art. 4º, §2º, inciso I) | R$ 1,00 | |||||||
| ESPECIFICAÇÃO | Metas Previstas em 2023 | % PIB | % RCL | Metas Realizadas em 2023 | % PIB | % RCL | Variação | |
| Valor | % | |||||||
| (a) | (b) | (c) = (b-a) | (c/a) x 100 | |||||
| Receita Total (EXCETO FONTES RPPS) | 54.370.000,00 | 0,02% | 114,12% | 69.565.164,02 | 0,02% | 130,43% | 15.195.164,02 | 27,95 |
| Receitas Primárias (EXCETO FONTES RPPS) (I) | 52.695.000,00 | 0,02% | 110,61% | 66.700.054,37 | 0,02% | 125,06% | 14.005.054,37 | 26,58 |
| Despesa Total (EXCETO FONTES RPPS) | 54.370.000,00 | 0,02% | 114,12% | 65.974.172,62 | 0,02% | 123,70% | 11.604.172,62 | 21,34 |
| Despesas Primárias (EXCETO FONTES RPPS) (II) | 54.020.000,00 | 0,02% | 113,39% | 65.661.982,38 | 0,02% | 123,11% | 11.641.982,38 | 21,55 |
| Receita Total (COM FONTES RPPS) | 58.470.000,00 | 0,02% | 122,73% | 75.093.915,25 | 0,03% | 140,80% | 16.623.915,25 | 28,43 |
| Receitas Primárias (COM FONTES RPPS) (III) | 57.786.000,00 | 0,02% | 121,29% | 70.941.067,68 | 0,02% | 133,01% | 13.155.067,68 | 22,77 |
| Despesa Total (COM FONTES RPPS) | 58.470.000,00 | 0,02% | 122,73% | 68.200.670,04 | 0,02% | 127,87% | 9.730.670,04 | 16,64 |
| Despesas Primárias (COM FONTES RPPS) (IV) | 58.120.000,00 | 0,02% | 121,99% | 67.888.479,80 | 0,02% | 127,29% | 9.768.479,80 | 16,81 |
| Resultado Primário (SEM RPPS) - Acima da Linha (V) = (I – II) | -1.325.000,00 | 0,00% | -2,78% | 1.038.071,99 | 0,00% | 1,95% | 2.363.071,99 | -178,35 |
| Resultado Primário (COM RPPS) - Acima da Linha (VI) = (V) + (III – IV) | -334.000,00 | 0,00% | -0,70% | 3.052.587,88 | 0,00% | 5,72% | 3.386.587,88 | -1.013,95 |
| Dívida Pública Consolidada (DC) | 3.381.843,10 | 0,00% | 7,10% | 3.328.920,94 | 0,00% | 6,24% | -52.922,16 | -1,56 |
| Dívida Consolidada Líquida (DCL) | -1.275.005,10 | 0,00% | -2,68% | -12.752.918,76 | 0,00% | -23,91% | -11.477.913,66 | 900,22 |
| Resultado Nominal (SEM RPPS) - Abaixo da Linha | -2.660.936,14 | 0,00% | -5,59% | 2.299.120,12 | 0,00% | 4,31% | 4.960.056,26 | -186,40 |
| FONTE: Balanço Geral Consolidado 2023 | ||||||||
| NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. | ||||||||
| R$ 1,00 | ||||||||
| Parâmetros | Valor Previsto 2023 | Valor Realizado 2023 | ||||||
| PIB nominal - Estado de Mato Grosso (R$ milhões) | 235.356,07 | 285.081,00 | ||||||
| Receita Corrente Líquida - RCL | 47.642.000,00 | 53.334.442,80 | ||||||
A Prefeitura Municipal de Nova Monte Verde, Estado de Mato Grosso, em atenção a determinação legal estabelecida no Art. 4º, § 2º, inciso I da Lei de Responsabilidade Fiscal, definiu na Lei n.º 1.226, de 21 de novembro de 2022 (Lei de Diretrizes Orçamentárias – LDO 2023), as metas fiscais para o exercício de 2023.
Para efeito de avaliação serão utilizados dados a preços correntes, pois as informações apresentadas nos Relatórios Resumidos de Execução Orçamentária seguem os mesmos critérios.
Isto posto, inferimos, a partir da leitura e análise dos supramencionados relatórios, as seguintes conclusões:
1 – RECEITA
A receita total estimada no Anexo de Metas Fiscais para 2023 foi de R$ 58.470.000,00. A receita total arrecadada, no exercício financeiro de 2023, conforme o Relatório Resumido da Execução Orçamentária, foi de R$ 75.093.915,25. Assim, temos um resultado favorável de R$ 16.623.915,25, ou seja, 28,43% acima do previsto.
Parte do resultado positivo pode assim ser explicado:
As Receitas de recursos próprios provenientes de Impostos, Taxas e Contribuições de Melhorias, contribuiu significativamente, uma vez que cresceu cerca de 58,08% em relação à previsão inicial. Dentre as receitas próprias é válido destacar o desempenho do ISSQN, que superou a previsão em R$ 1.959.317,55, representando 150,02% para mais, o IRRF - superou em 85,83% o estimado.
Reeitas de Contribuições - Agrega as receitas originadas de contribuições sociais, de intervenção no domínio econômico, de interesse das categorias profissionais ou econômicas, assim como de contribuições destinadas a entidades privadas de serviço social e de formação profissional. Este grupo superou a previsão em R$ 1.028.098,81 para mais, repreaentando 102,26%.
Receita Patrimonial - Agrega recursos decorrentes da fruição do patrimônio mobiliário e imobiliário do ente público, com R$ 1.965.776,15, acima do estimado, representando 289,08% acima, esta superação se deu em virtude de um grande volume de recursos em disponibilidade de caixa;
Transferências Correntes com R$ 4.543.635,80, maior que o estimado, representando 11,05% acima da expectativa inicial, destacando as realizações da receita de ITR que superou as expectativas iniciais em R$ 1.573.082,74, já deduzidas as contribuições ao FUNDEB. A Cota-Parte do FPM e ICMS, já deduzidas as contribuições ao FUNDEB, representam juntas 45,15% das receitas de transferências correntes realizadas no exercício.
Transferências do FUNDEB - Agrega o valor total dos recursos de transferências recebidos diretamente do FUNDEB, pelos Estados, Distrito Federal e Municípios, independente do valor que foi deduzido no ente para a formação do FUNDEB. Superou a previsão em R$ 829.941,65, representando um percentual de 9,76% acima da expectiva inicial.
Reeitas de Capital - Agrega as receitas de capital, que são as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; além dos recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital. Observamos que o grupo superou as estimativas em R$ 6.057.043,22, representando um percentual de 105,74% acima. As transferências de capital, vinculadas a convênios e instrumentos congêneres, promoveu este desempenho positivo e foi predominantemente influenciado pelo grande volume de repasses de recursos em data conveniada, por parte da concedente.
2 – DESPESA
A despesa total inicialmente prevista, no anexo de metas fiscais, foi de R$ 58.470.000,00 e atualizadas para R$ 76.739.377,45, somadas ao superávit verificado em Balanço do Exercício Anterior, sendo que, no exercício, verificou-se a efetiva realização de R$ 68.179.309,41, considerando-se a despesa empenhada. Portanto, a despesa realizada, quando comparada com os valores das dotações atualizadas, apresentou um quociente de realização na ordem de 88,85% dos valores disponíveis.
GRUPOS DE NATUREZA DE DESPESA
1 - Pessoal e Encargos Sociais - Despesas orçamentárias com pessoal ativo, inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência, conforme estabelece o caput do art. 18 da Lei Complementar 101, de 2000.
Neste grupo foi empenhado o valor de R$ 26.391.443,59, representando 38,71% do total;
3 - Outras Despesas Correntes - Despesas orçamentárias com aquisição de material de consumo, pagamento de diárias, contribuições, subvenções, auxílio-alimentação, auxílio-transporte, além de outras despesas da categoria econômica "Despesas Correntes" não classificáveis nos demais grupos de natureza de despesa.
Aqui foram empenhados os valores de R$ 29.828.541,05, correspondentes à 37,97% do total geral; e
4 - Investimentos - Despesas orçamentárias com softwares e com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente.
Os investimentos totalizaram R$ 15.586.205,44, representando 22,86% do total geral empenhado, distribuídos em Obras e Instalações R$ 13.994.227,00 e Equipamentos e Material Permanente R$ 1.591.978,44.
Dentre as obras e instalações, vale destaque para: Execução de Obras de Cobertura do Playground e Estacionamento da Creche e Escolas, Pavimentação e Obras Complementares no Perímetro Urbano, Contrução de Campo com Gama Sintética e término da Construção de lavanderia no hospital municipal, Manutenção de Iluminação pública, e outros.
Dentre os Equipamentos: Aparelhos e utensílios demesticos Máquinas e equipamentos diversos e de processamento de dados, Utensílios de escritório, bebedouro industrial, Aparelhos Celulares, Ar condicionado, Veículos de tração mecanica tipo Ônibus para o Transporte Escolar, Veículo Fiat Argo, Colhedora de Forragens e outros Implementos Agricolas, Ultrasson Odontológico e outros hospitalares, veiculo para manutenção da ilumninação pública, equipamentos para a Casa Lar e diversos e mobiliário em geral para todos os setores.
3 – DÍVIDA PÚBLICA
Conforme estabelecido no art. 29, inc. I, e § 3º, da LRF e art. 1º, §1º, inc. III, da Resolução nº 40/2001, do Senado Federal, a Dívida Pública Consolidada (DC) corresponde ao montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas para amortização em prazo superior a doze meses, decorrentes de leis, contratos, convênios ou tratados e da realização de operações de crédito. Também integram a dívida pública consolidada as operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento.
A Dívida Consolidada Líquida (DCL) representa o montante da Dívida Consolidada (DC) deduzidas as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiros. O entendimento sobre a composição dos demais haveres financeiros engloba os valores a receber líquidos e certos (devidamente deduzidos das respectivas provisões para perdas prováveis reconhecidas nos balanços), como empréstimos e financiamentos concedidos (art. 1º, § 1º, inc. V, da Resolução nº 40/2001 do Senado Federal).
No anexo de metas fiscais, que acompanhou a LDO para 2023, previu-se o montante da dívida pública consolidada em R$ 3.381.843,10, findo o exercício, o resultado apurado foi de R$ 3.328.920,94, conforme Relatório Resumido de Execução Orçamentária, 6º bimestre de 2023. O mesmo documento apresenta Resultado Nominal Ajustado Abaixo da Linha Sem RPPS de R$ 2.299.120,12.
As tabelas abaixo demonstram o cadastro das dividas no SADIPEM - Sistema de Análise da Dívida Pública, Operações de Crédito e Garantias da União, Estados e Municípios, sob responsabilidade do Tesouro Nacional.
Dívida consolidada
| Tipo de dívida do RGF | Valor no RGF R$ | Valor no CDP R$ | |
| Total: | 3.275.998,53 | 3.275.998,53 | |
| Dívida mobiliária | 0,00 | 0,00 | |
| Dívida contratual | 3.328.920,94 | 3.275.998,53 | |
| Empréstimos internos | 3.248.574,51 | 3.248.574,51 | |
| Empréstimos externos | 0,00 | 0,00 | |
| Reestruturação da dívida de estados e municípios | 0,00 | 0,00 | |
| Financiamentos internos | 0,00 | 0,00 | |
| Financiamentos externos | 0,00 | 0,00 | |
| Parcelamento e renegociação de tributos | 0,00 | 0,00 | |
| Parcelamento e renegociação de contribuições previdenciárias | 27.424,02 | 27.424,02 | |
| Parcelamento e renegociação de demais contribuições sociais | 0,00 | 0,00 | |
| Parcelamento e renegociação de do FGTS | 0,00 | 0,00 | |
| Parcelamento e renegociação com instituição não financeira | 0,00 | 0,00 | |
| Demais dívidas contratuais | 0,00 | 0,00 | |
| Precatórios posteriores a 05/05/2000 (inclusive) vencidos e não pagos | 0,00 | 0,00 | |
| Outras dívidas (não contratuais) | 0,00 | 0,00 |
Valores não integrantes da dívida consolidada
| Tipo de dívida do RGF | Valor no RGF R$ | Valor no CDP R$ | |
| Total: | 245.683,84 | 245.683,84 | |
| Precatórios anteriores a 05/05/2000 | 0,00 | 0,00 | |
| Precatórios posteriores a 05/05/2000 não incluídos na dívida consolidada | 0,00 | 0,00 | |
| Passivo atuarial | 0,00 | 0,00 | |
| Restos a pagar não processados | 245.683,84 | 245.683,84 | |
| Antecipações de receita orçamentária (ARO) | 0,00 | 0,00 | |
| Dívida contratual de parcerias público-privadas (PPP) | 0,00 | 0,00 | |
| Apropriação de depósitos judiciais | 0,00 | 0,00 |
Fonte: https://sadipem.tesouro.gov.br/sadipem/private/pag...
| ANO | CONTRAPARTIDA | LIBERAÇÕES | AMORTIZAÇÃO | JUROS, DEMAIS ENCARGOS E COMISSÕES | TOTAL DE REEMBOLSOS |
| 2022 | 0,00 | 2.000.000,00 | 0,00 | 147.633,89 | 147.633,89 |
| 2023 | 0,00 | 1.000.000,00 | 0,00 | 394.056,25 | 394.056,25 |
| 2024 | 0,00 | 0,00 | 343.750,00 | 404.603,98 | 748.353,98 |
| 2025 | 0,00 | 0,00 | 375.000,00 | 349.035,46 | 724.035,46 |
| 2026 | 0,00 | 0,00 | 375.000,00 | 297.565,98 | 672.565,98 |
| 2027 | 0,00 | 0,00 | 375.000,00 | 246.542,42 | 621.542,42 |
| 2028 | 0,00 | 0,00 | 375.000,00 | 192.414,56 | 567.414,56 |
| 2029 | 0,00 | 0,00 | 375.000,00 | 138.801,24 | 513.801,24 |
| 2030 | 0,00 | 0,00 | 375.000,00 | 85.976,84 | 460.976,84 |
| 2031 | 0,00 | 0,00 | 375.000,00 | 32.912,34 | 407.912,34 |
| 2032 | 0,00 | 0,00 | 31.250,00 | 394,47 | 31.644,47 |
| Total: | 0,00 | 3.000.000,00 | 3.000.000,00 | 2.289.937,43 | 5.289.937,43 |
Fonte: https://sadipem.tesouro.gov.br/sadipem/private/pag...
Nova Monte Verde – MT, 03 de outubro de 2024.
| EDEMILSON MARINO DOS SANTOS | LUCIANO ROGÉRIO CORDEIRO | GILSON LUIZ VERÍSSIMO |
| Prefeito Municipal | Secretário de Planejamento e Administração | Contador – CRC MT 012883/O-2 |
LEI MUNICIPAL Nº 1.312, DE 03 DE OUTUBRO DE 2024
LEI DE DIRETRIZES ORÇAMENTÁRIAS
LDO - 2025
Anexo III - dos Riscos Fiscais
(NOVA MONTE VERDE-MT)
OUTUBRO DE 2024
ANEXO DE RISCOS FISCAIS
INTRODUÇÃO
O Anexo de Riscos Fiscais tem por objetivo, conforme estabelecido pelo § 3º do art. 4º da Lei Complementar nº 101, de 2000 (Lei de Responsabilidade Fiscal - LRF), avaliar os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas caso os riscos se concretizem. Dessa forma, é apresentada uma visão geral sobre os principais eventos mapeados que podem afetar as metas e objetivos fiscais do Governo.
Ao longo deste documento, os riscos fiscais serão agrupados em duas categorias: riscos gerais (macroeconômicos) e riscos específicos. Os riscos gerais estão relacionados à vulnerabilidade fiscal decorrente de desvios de previsão das variáveis econômicas. Nesse sentido, a análise dos riscos gerais busca avaliar os efeitos nas contas públicas resultantes de variações nos parâmetros econômicos utilizados para a produção das previsões fiscais. Nesta categoria de risco, serão examinados os impactos nos agregados fiscais de oscilações em parâmetros como crescimento do PIB, taxa de juros, taxa de câmbio, índices de inflação, etc. As análises desenvolvidas procuram identificar choques ou pressões específicas que possam distanciar as finanças públicas das projeções fiscais divulgadas no Anexo de Metas Fiscais desta Lei.
Os riscos específicos, por sua vez, dizem respeito aos ativos e aos passivos contingentes do governo e se relacionam a eventos que ocorrem de maneira irregular. Os riscos específicos incluem aqueles gerados por demandas judiciais, avais e garantias concedidas. A análise dos riscos específicos envolve avaliação qualitativa das particularidades de cada tema, buscando identificar a materialização do risco no curto prazo, bem como mensurar seu custo.
Riscos Gerais – Demais Riscos Fiscais Passivos.
a) Frustração na arrecadação devido a fatos não previstos à época da elaboração da peça orçamentária;
b) Restituição de tributos realizada a maior que a prevista nas deduções da receita orçamentária;
c) Discrepância entre as projeções de nível de atividade econômica, taxa de inflação e taxa de câmbio quando da elaboração do orçamento e os valores efetivamente observados durante a execução orçamentária, afetando o montante de recursos arrecadados;
d) Outros Riscos Fiscais.
Riscos Específicos – Passivos Contingentes.
a) Demandas judiciais contra a administração;
b) Dívidas em processo de reconhecimento pelo Ente e sob sua responsabilidade;
c) Avais e garantias concedidas pelo Ente;
d) Assunção de Passivos;
e) Assistências Diversas; e
f) Outros Passivos Contingentes.
PRAZOS PARA PUBLICAÇÕES
O Anexo de Riscos Fiscais deverá integrar o projeto de lei de diretrizes orçamentárias de cada ente da federação que orientará a elaboração do projeto de lei orçamentária anual.
Segundo o art. 35, § 2.º do Ato das Disposições Constitucionais Transitórias - ADCT da Constituição Federal de 1988, até a entrada em vigor da lei complementar a que se refere o art. 165, § 9º, I e II, serão obedecidas normas específicas estabelecidas nos seus incisos I, II e III.
Voltando-se para o setor público, importa ressaltar que o demonstrativo preocupa-se prioritariamente com os eventos cuja ocorrência são possíveis. Nesse caso, a perda não é nele necessariamente registrada, mas divulgada no demonstrativo que funciona como instrumento de evidenciação similar às notas explicativas.
DEMONSTRATIVO DE RISCOS FISCAIS E PROVIDÊNCIAS
| ARF/Tabela 1 - DEMONSTRATIVO DOS RISCOS FISCAIS E PROVIDÊNCIAS | |||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||
| ANEXO DE RISCOS FISCAIS | |||
| DEMONSTRATIVO DE RISCOS FISCAIS E PROVIDÊNCIAS | |||
|
| |||
| ARF (LRF, art 4º, § 3º) | R$ 1,00 | ||
| PASSIVOS CONTINGENTES | PROVIDÊNCIAS | ||
| Descrição | Valor | Descrição | Valor |
| Demandas Judiciais | 5.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 5.000,00 |
| Dívidas em Processo de Reconhecimento | 3.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 3.000,00 |
| Assunção de Passivos | 2.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 2.000,00 |
| Assistências Diversas | 5.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 5.000,00 |
| Outros Passivos Contingentes | 5.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 5.000,00 |
| SUBTOTAL | 20.000,00 | SUBTOTAL | 20.000,00 |
| DEMAIS RISCOS FISCAIS PASSIVOS | PROVIDÊNCIAS | ||
| Descrição | Valor | Descrição | Valor |
| Frustração de Arrecadação | 21.350.000,00 | Limitação de Empenhos na Despesa de Capital (GND 4) | 21.350.000,00 |
| Discrepância de Projeções: | 8.643.000,00 | Limitação de Empenhos em Outras Despesa Correntes (GND 3) | 8.643.000,00 |
| Outros Riscos Fiscais | 5.470,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 5.470,00 |
| SUBTOTAL | 29.998.470,00 | SUBTOTAL | 29.998.470,00 |
| TOTAL | 30.018.470,00 | TOTAL | 30.018.470,00 |
| FONTE: LDO 2025 | |||
Cumpre destacar que a frustação na arrecadação correlacionada às receitas de transferências de capital, estarão diretamente ligadas ao não cumprimento de valores pactuados ou a serem pactuados, em instrumentos próprios em prol de um interesse recíproco entre o município e outros entes da federação.
As projeções no grupo de receitas correntes foram baseadas em realizações dos exercícios 2021 a 2023. Note-se, no entanto, que as projeções de receitas experimentam variações entre a elaboração da lei orçamentária e o início do exercício fiscal, bem como durante o próprio exercício. Essas variações decorrem de alterações no cenário macroeconômico, que pode ser significativamente diferente entre uma projeção e outra, além de fatores que não são conhecidos no momento das estimativas, como alterações da legislação tributária e eventos econômicos extraordinários.
CONSIDERAÇÕES FINAIS
Com o objetivo de prover maior previsibilidade e transparência no planejamento e apuração dos resultados fiscais e dar cumprimento ao estabelecido no art. 4º, § 3º da Lei Complementar nº 101, de 4 de maio de 2000, o Anexo de Riscos Fiscais do LDO 2025 elencou as principais fontes de riscos fiscais para consecução do cenário base determinado no Anexo de Metas da mencionada lei.
Este Anexo de Riscos Fiscais, como as edições anteriores, visa promover maior alcance, clareza, funcionalidade e efetividade no mapeamento de riscos fiscais, com a convergência para a adoção de padrões internacionais de publicação de riscos fiscais, considerando as características específicas do ente.
Nova Monte Verde - MT, em 03 de outubro de 2024.
| EDEMILSON MARINO DOS SANTOS | LUCIANO ROGÉRIO CORDEIRO | GILSON LUIZ VERÍSSIMO |
| Prefeito Municipal | Secretário de Planejamento e Administração | Contador – CRC MT 012883/O-2 |