LEI Nº 5.348/2024
30 de Dezembro de 2024
Dispõe sobre a Lei de Diretrizes Orçamentárias – LDO para a elaboração da Lei Orçamentária do Município de Várzea Grande – MT do exercício financeiro de 2025 e dá outras providências.
KALIL SARAT BARACAT DE ARRUDA, Prefeito de Várzea Grande, Estado de Mato Grosso, faz saber que a Câmara Municipal aprovou e ele sanciona a seguinte Lei Municipal:
CAPÍTULO I
DISPOSIÇÕES PRELIMINARES
Art. 1° Ficam estabelecidas, em cumprimento ao disposto no inciso II, do §2º, do art. 165, da Constituição da República Federativa do Brasil, e na Lei Nacional Complementar n°. 101/2000, as diretrizes orçamentárias do município para o exercício de 2025, compreendendo:
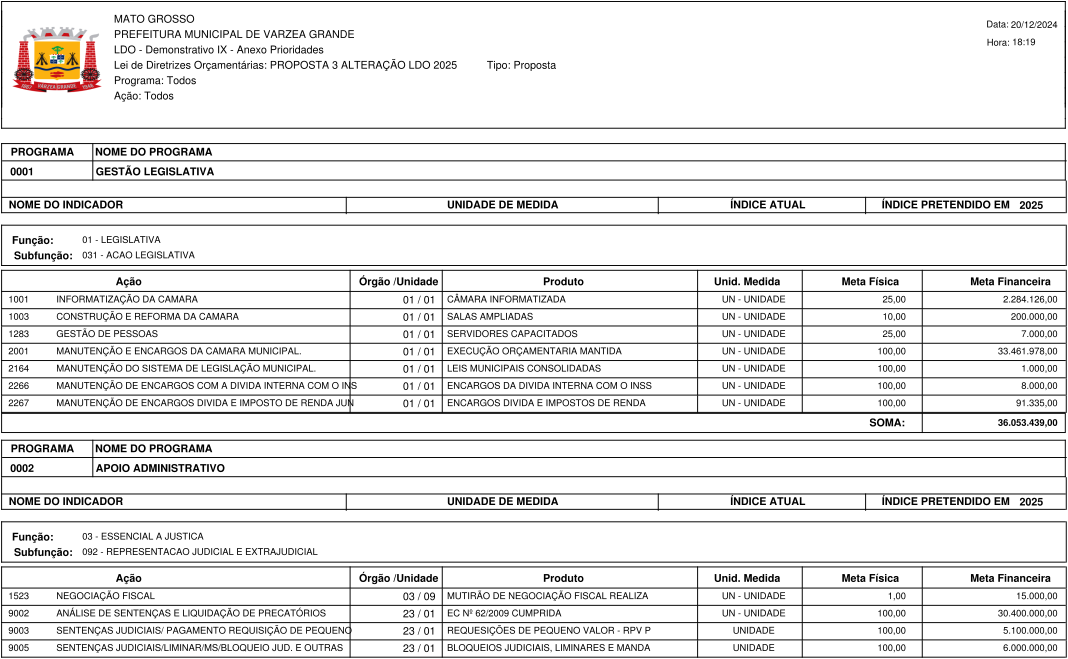
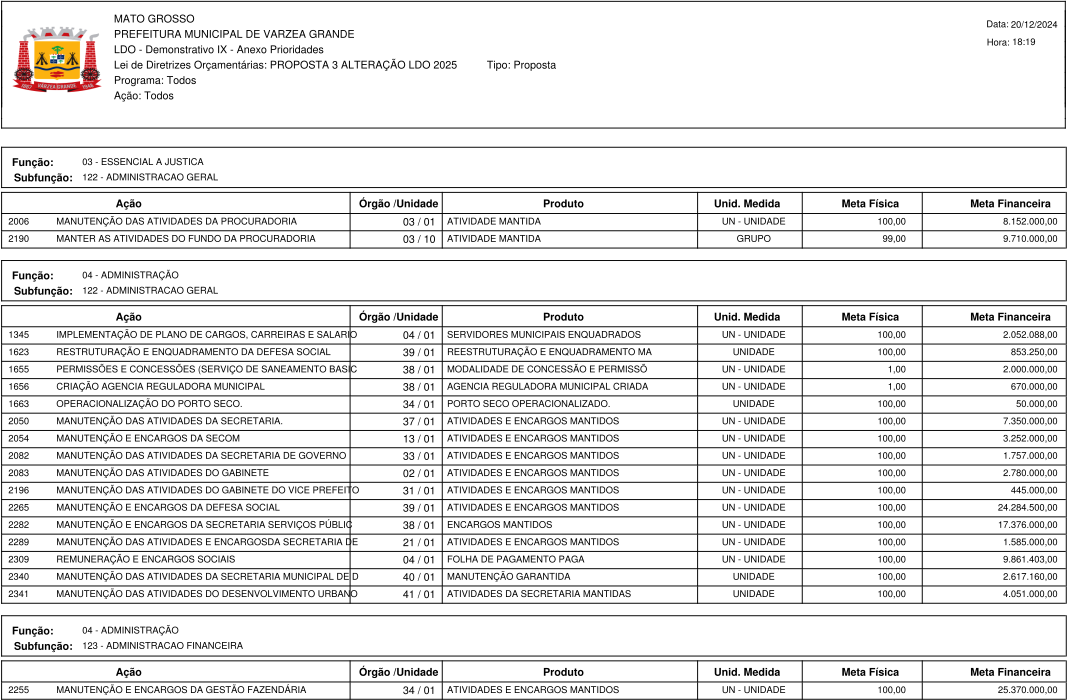
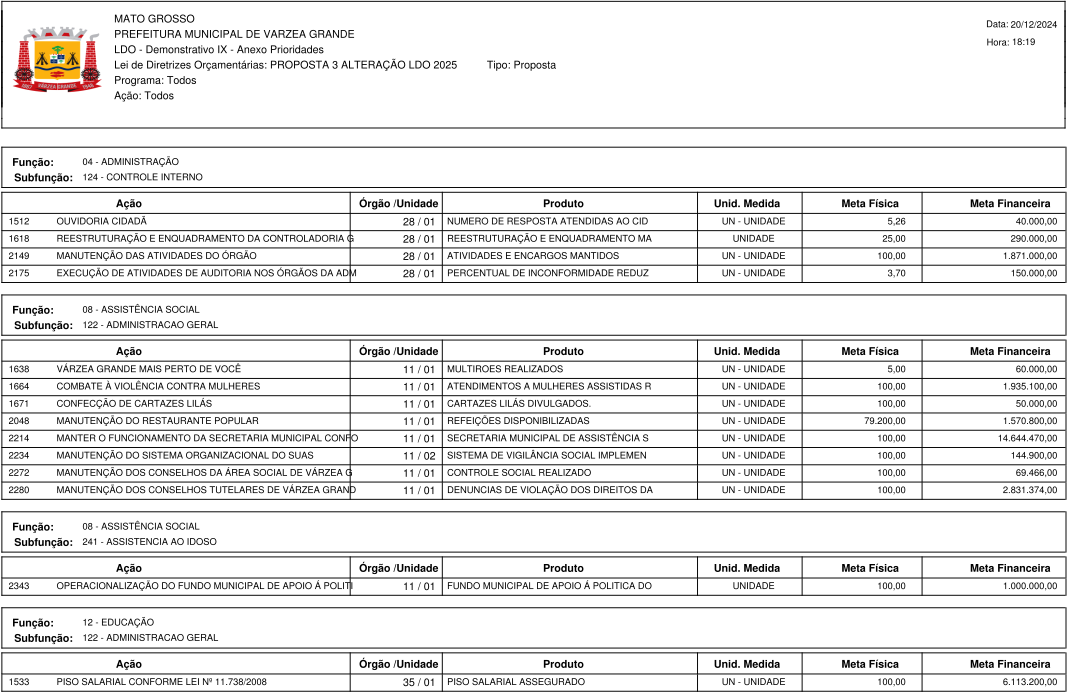
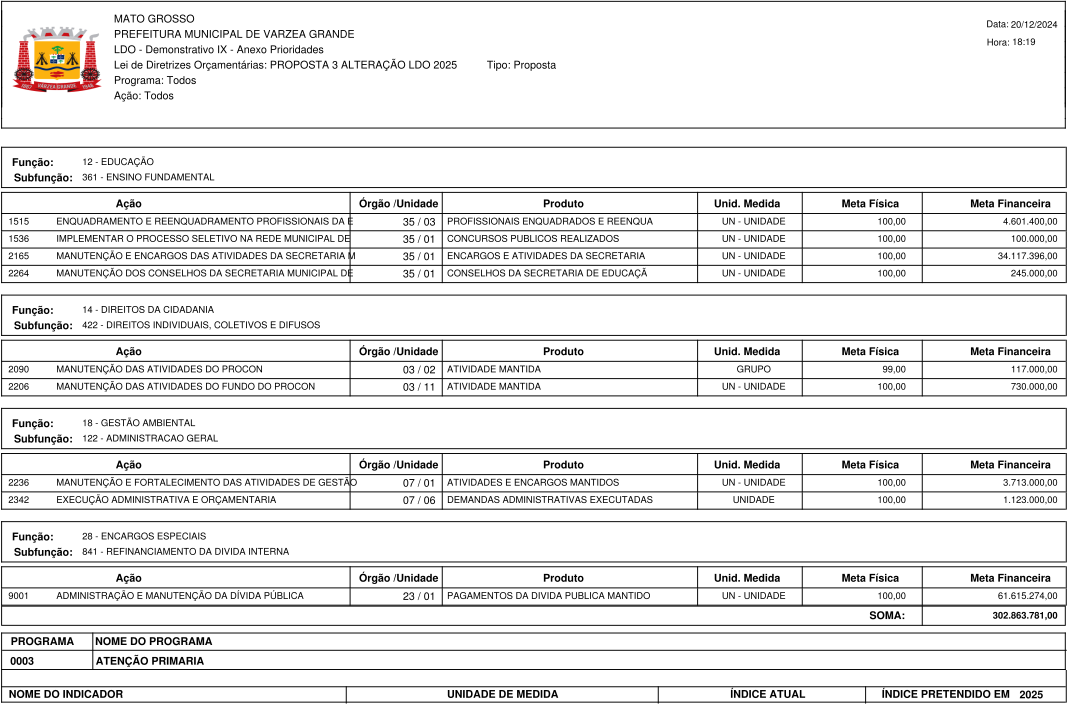
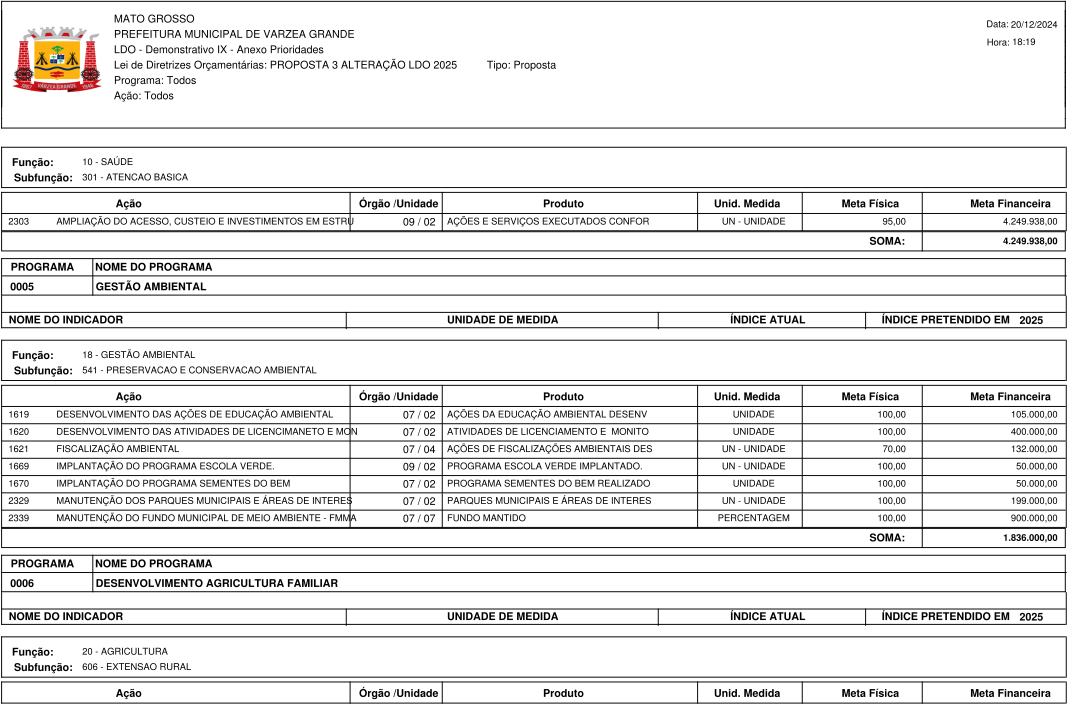
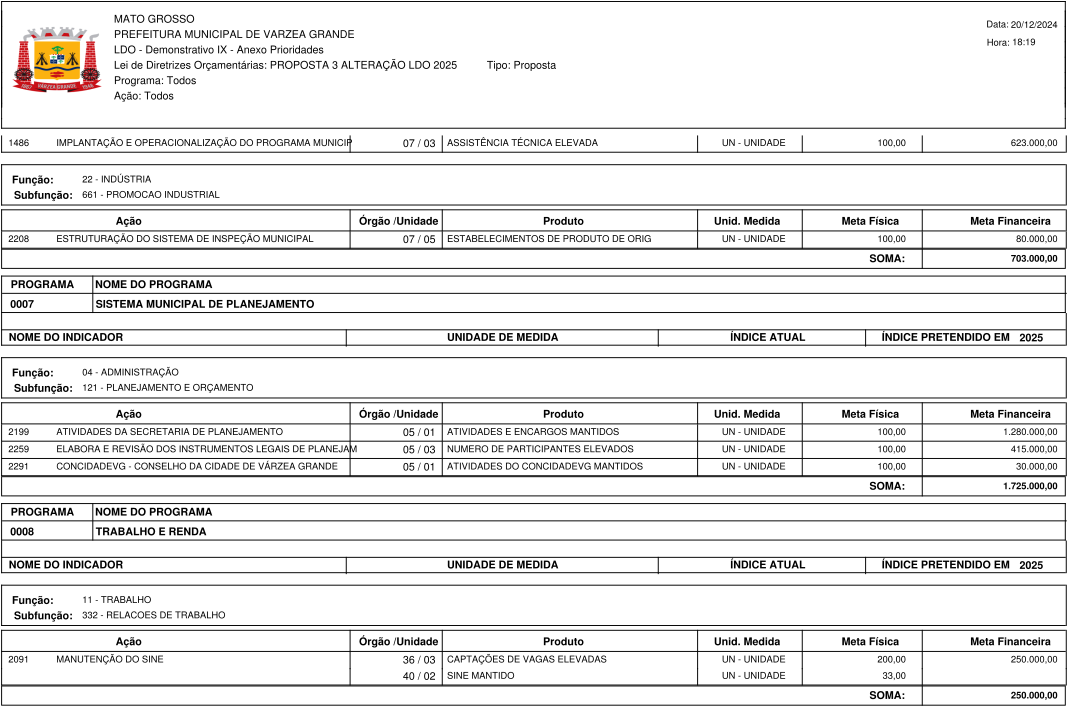
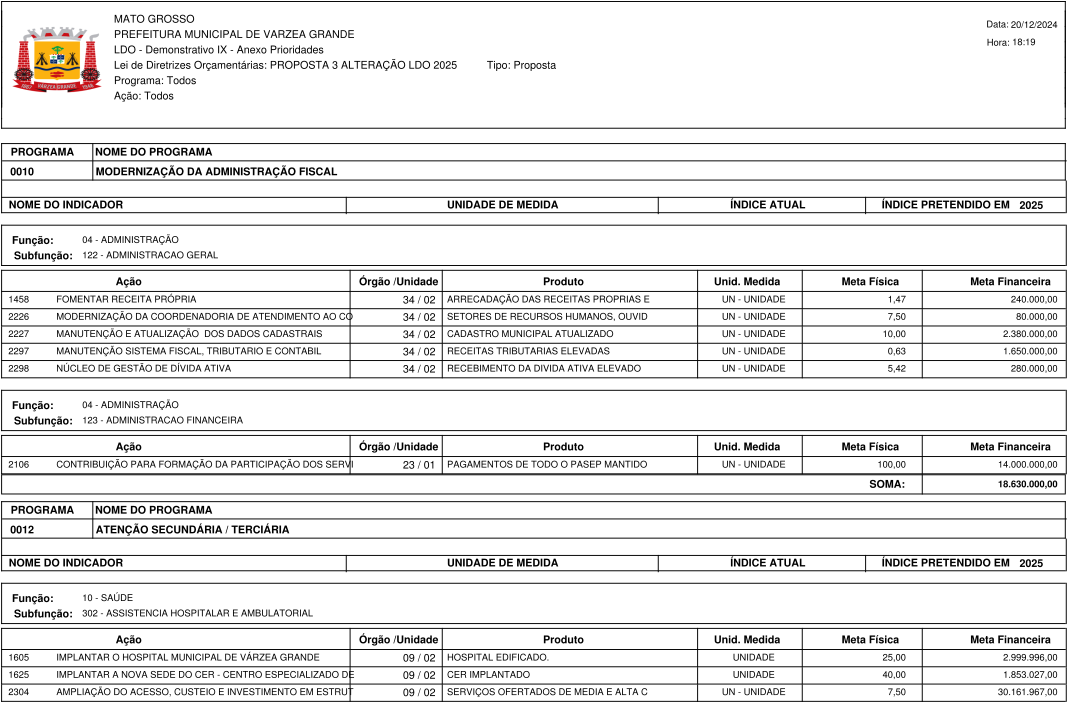
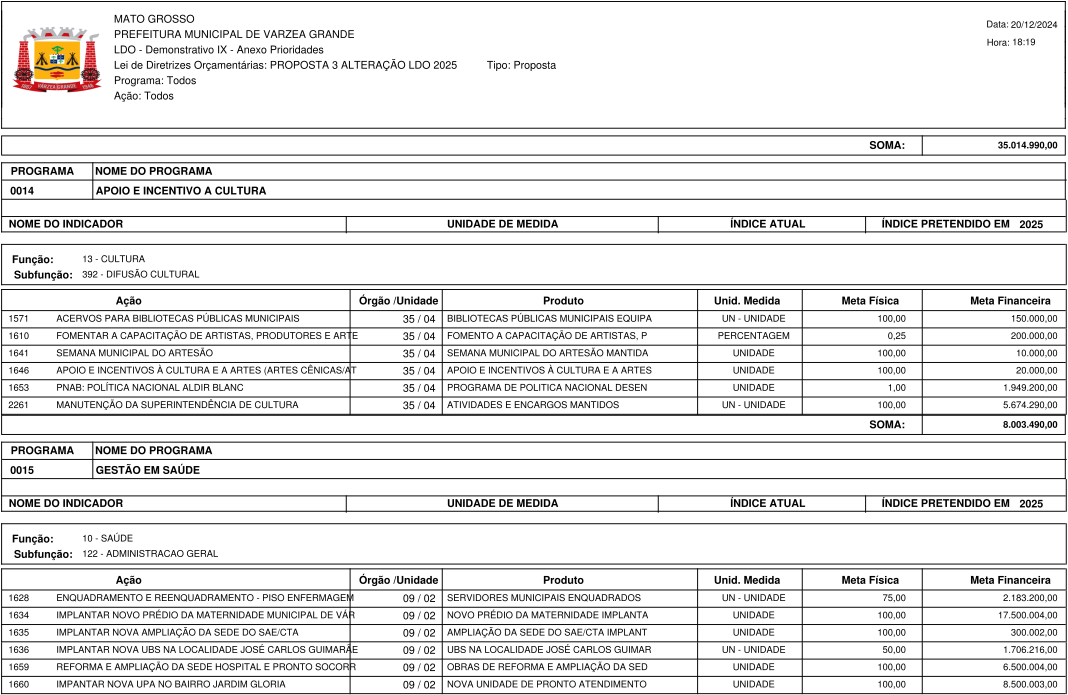
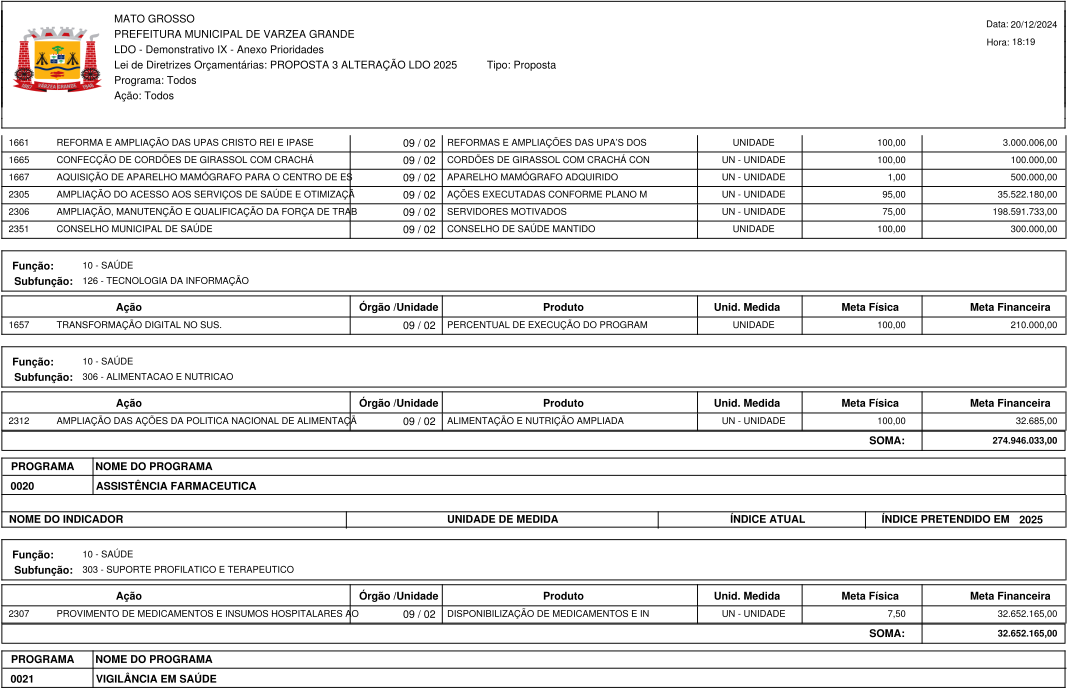
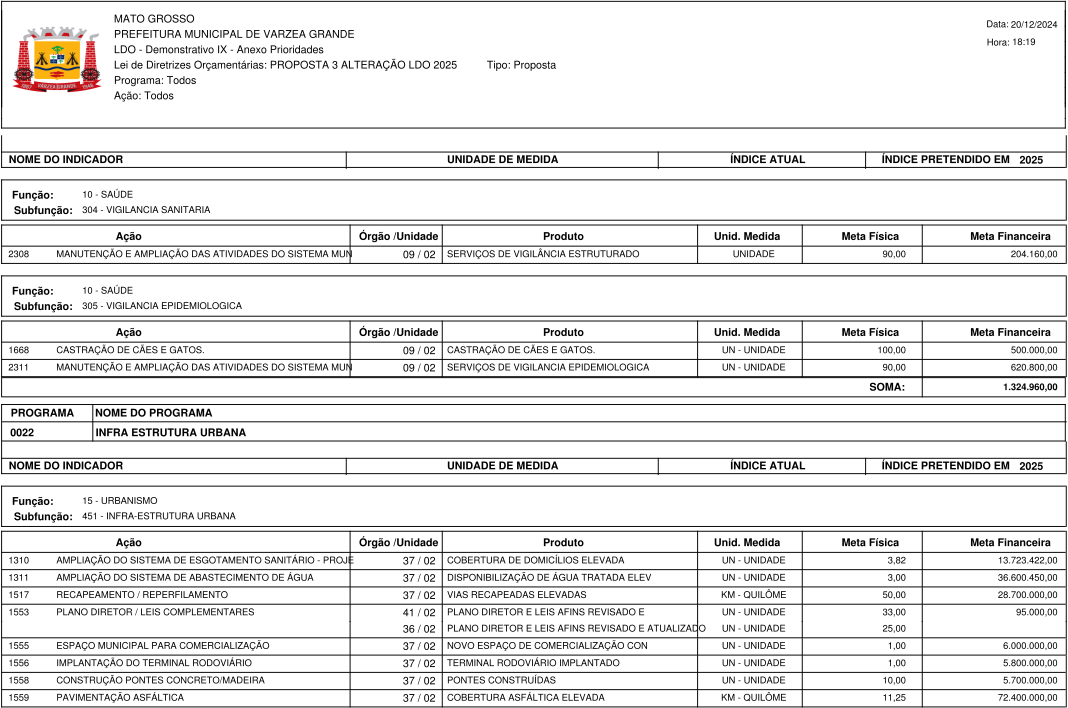
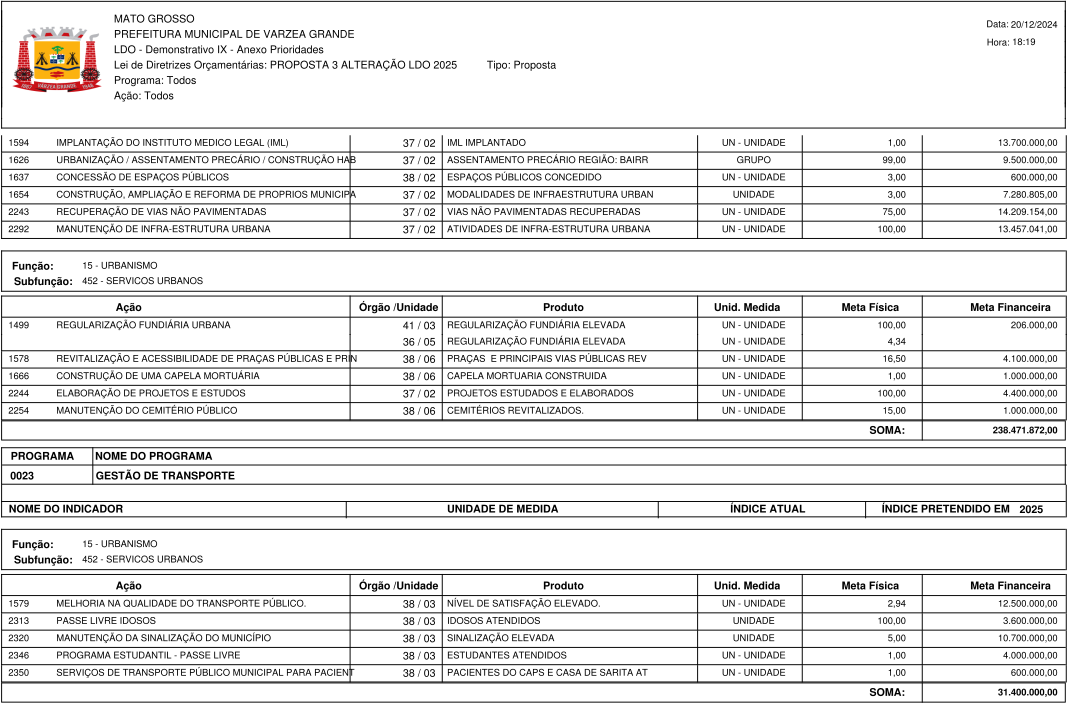
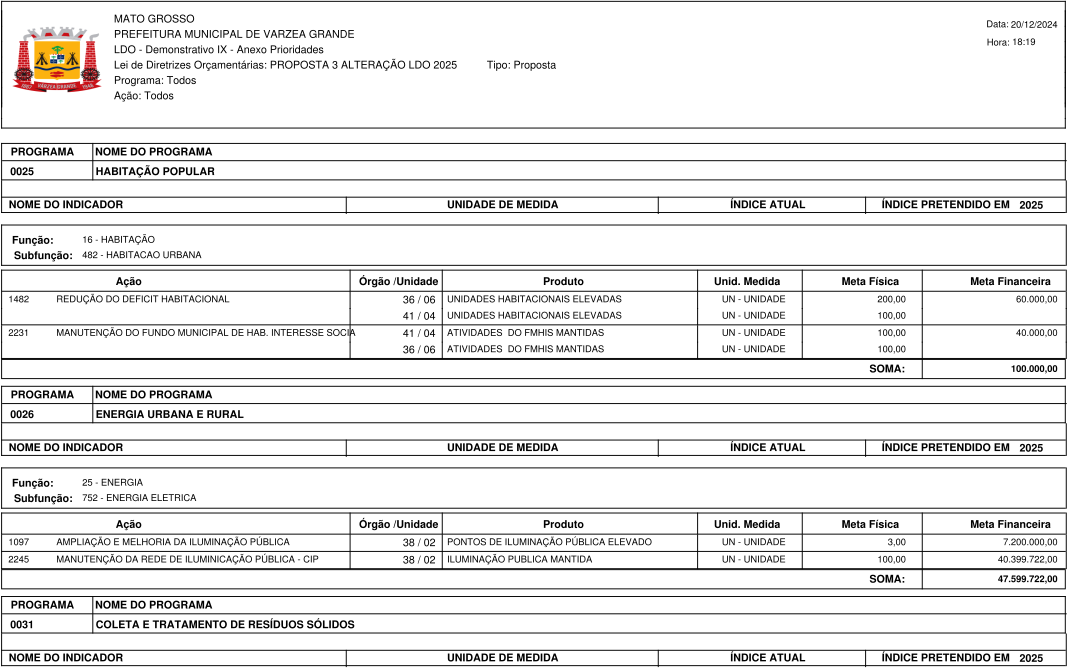
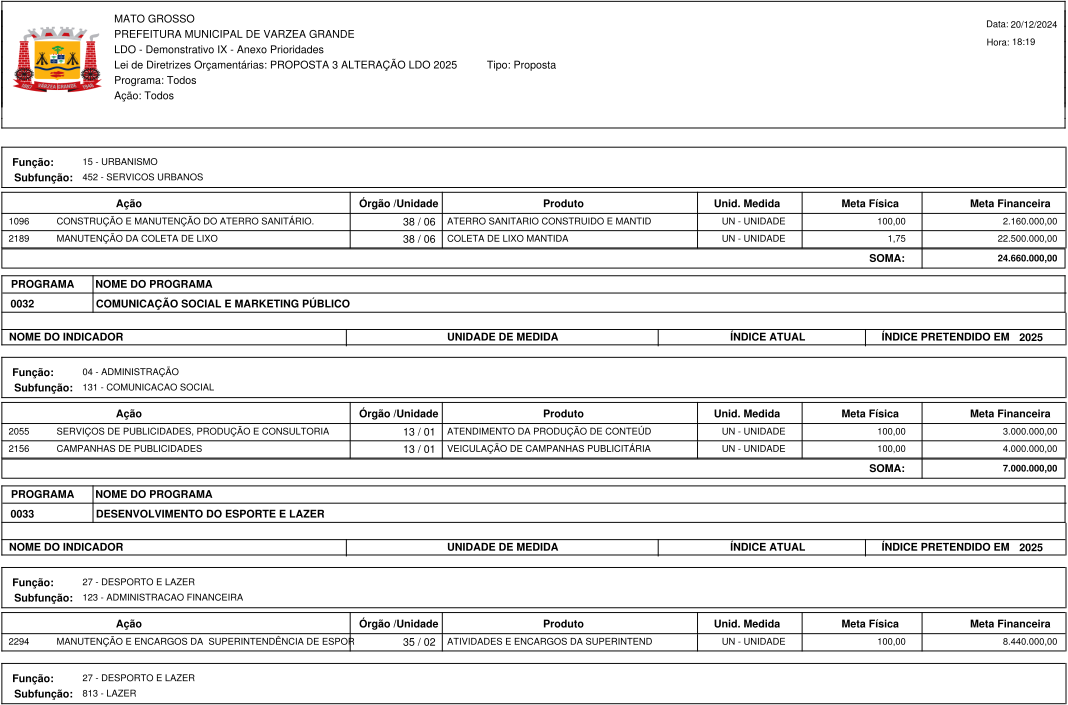
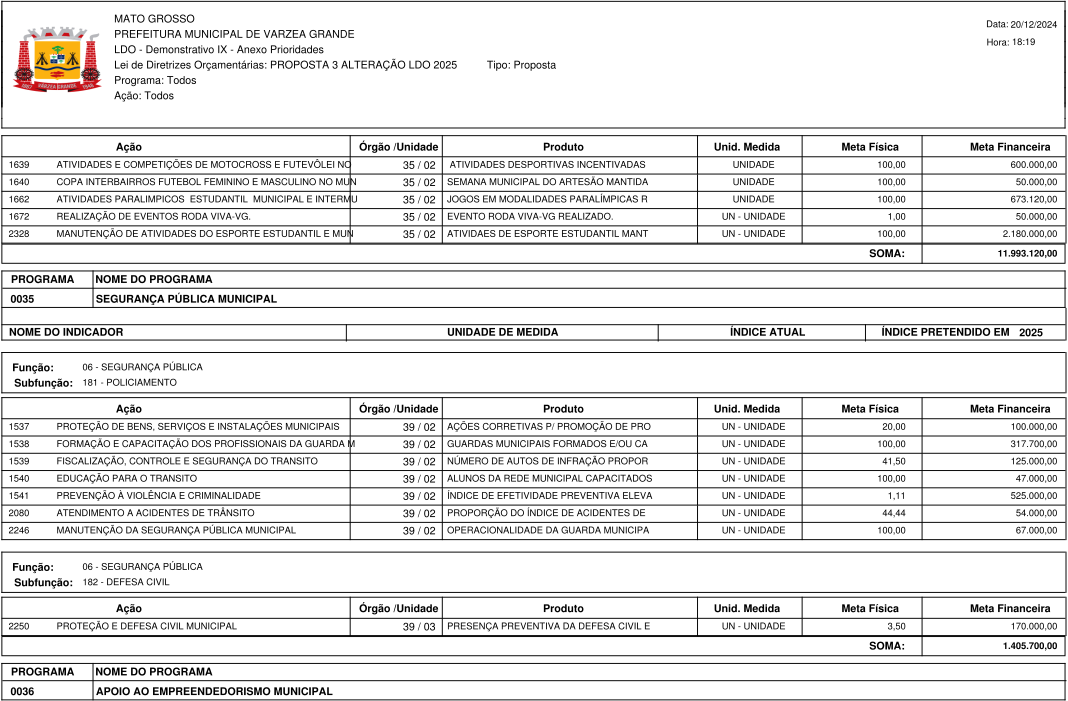
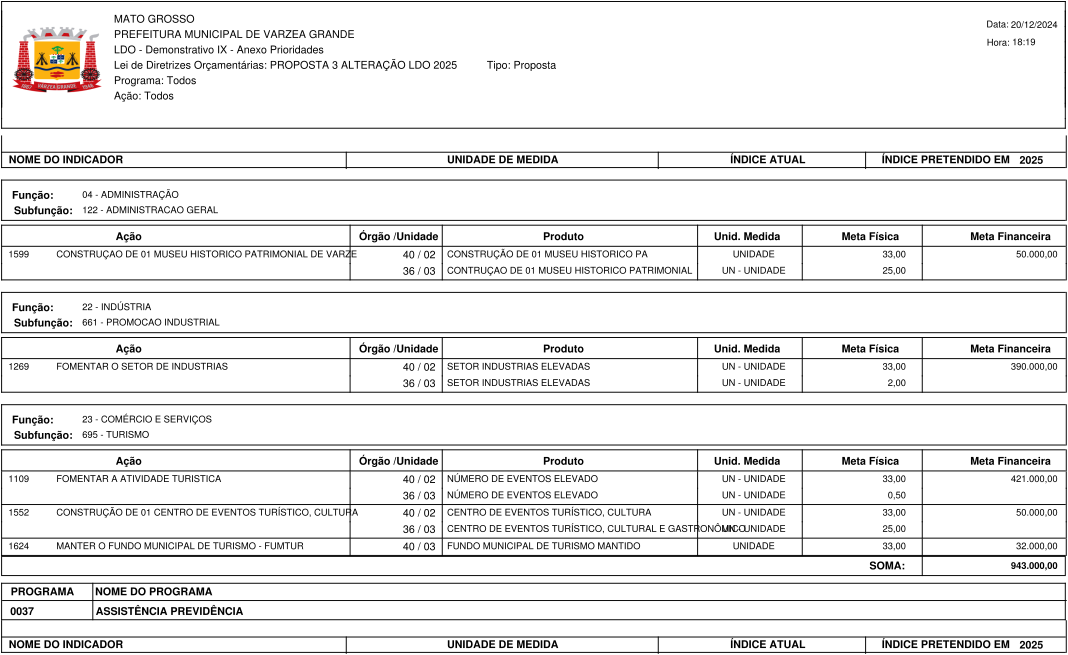
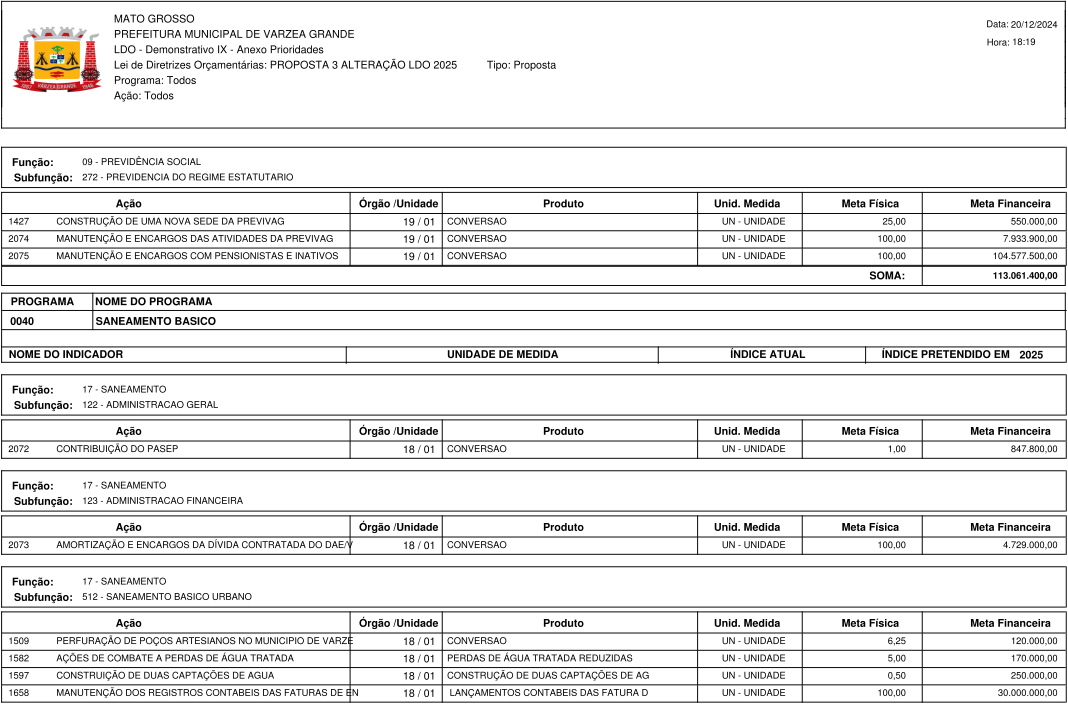
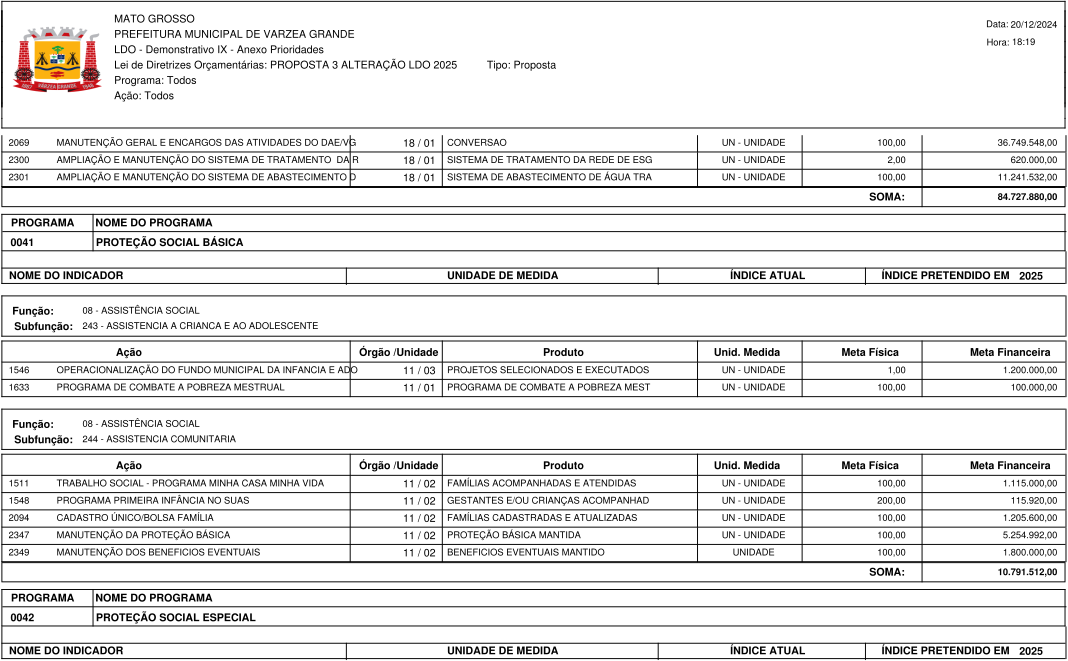
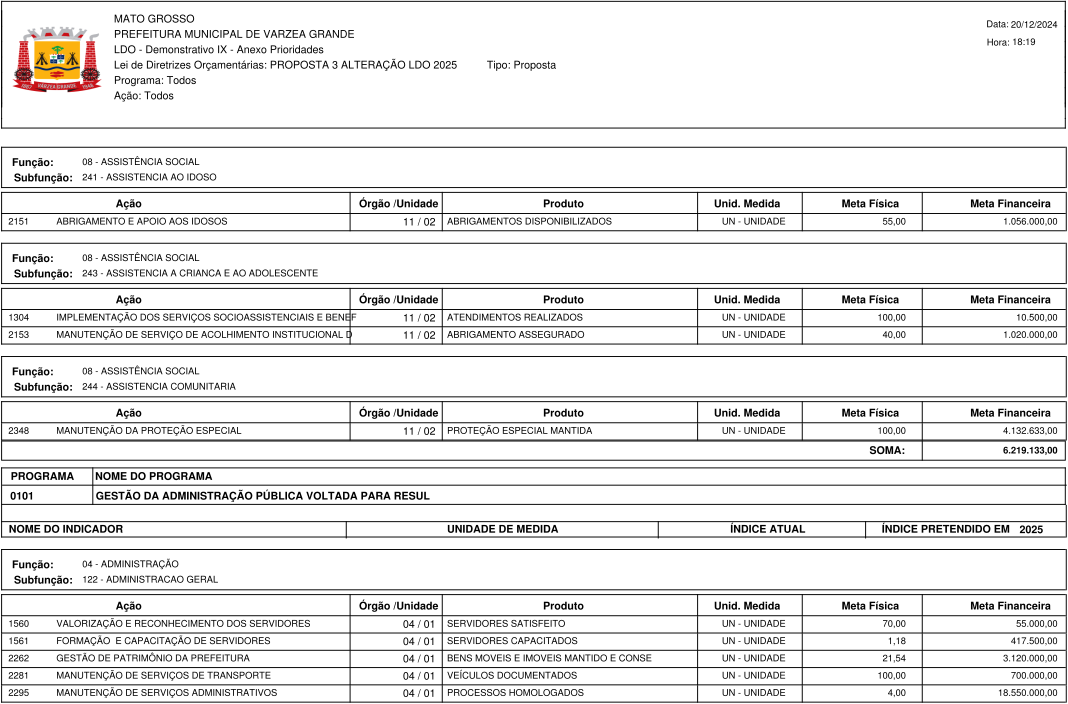
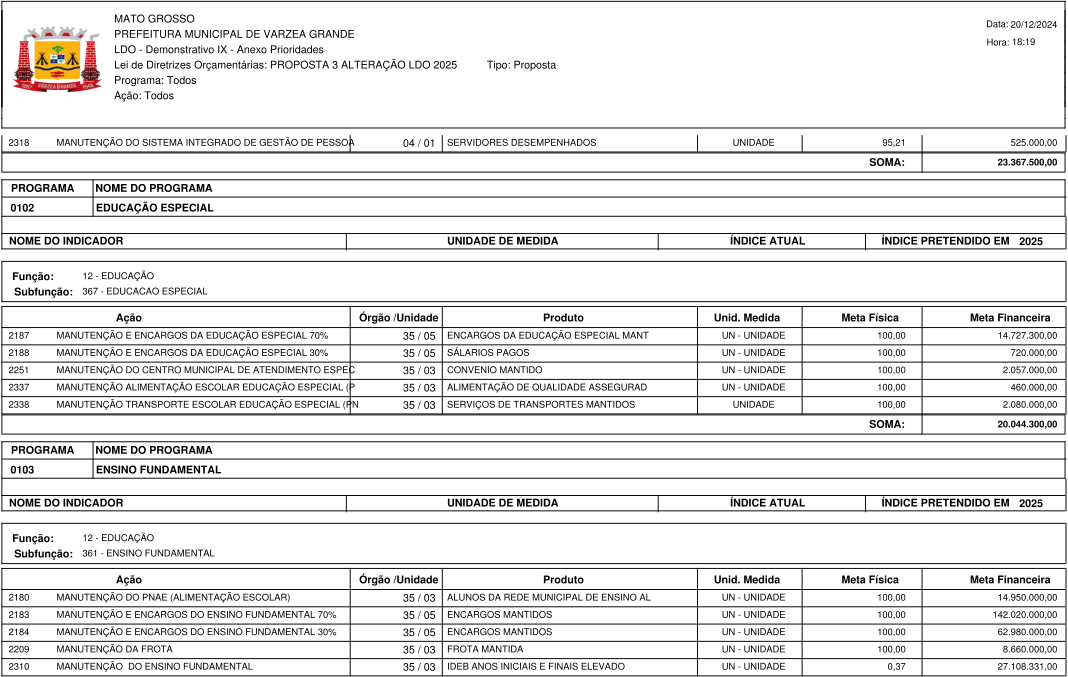
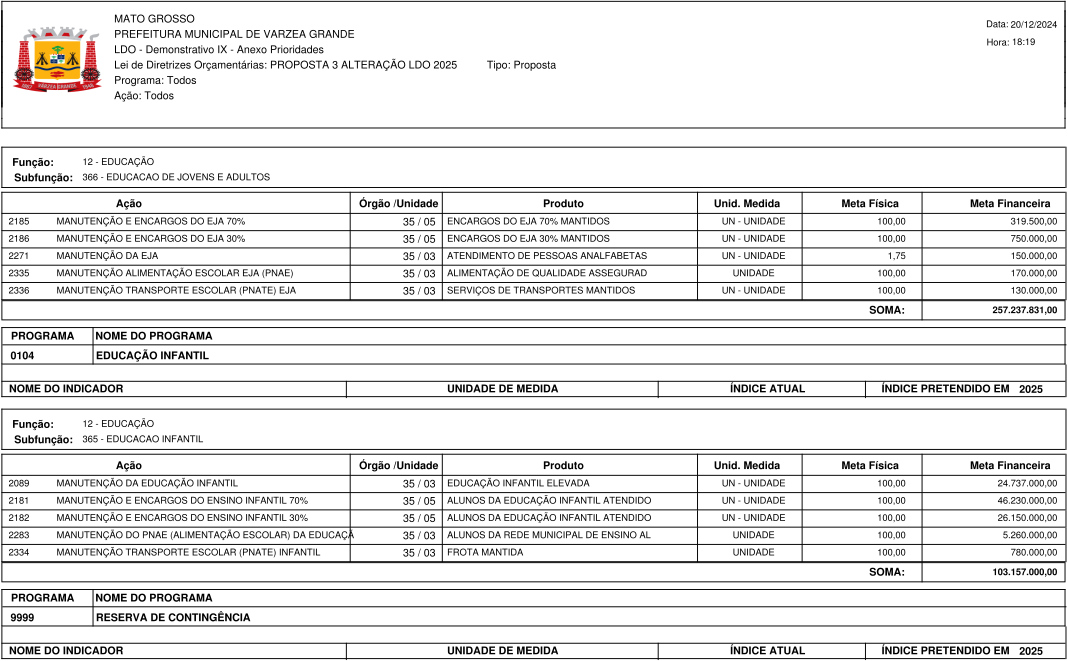
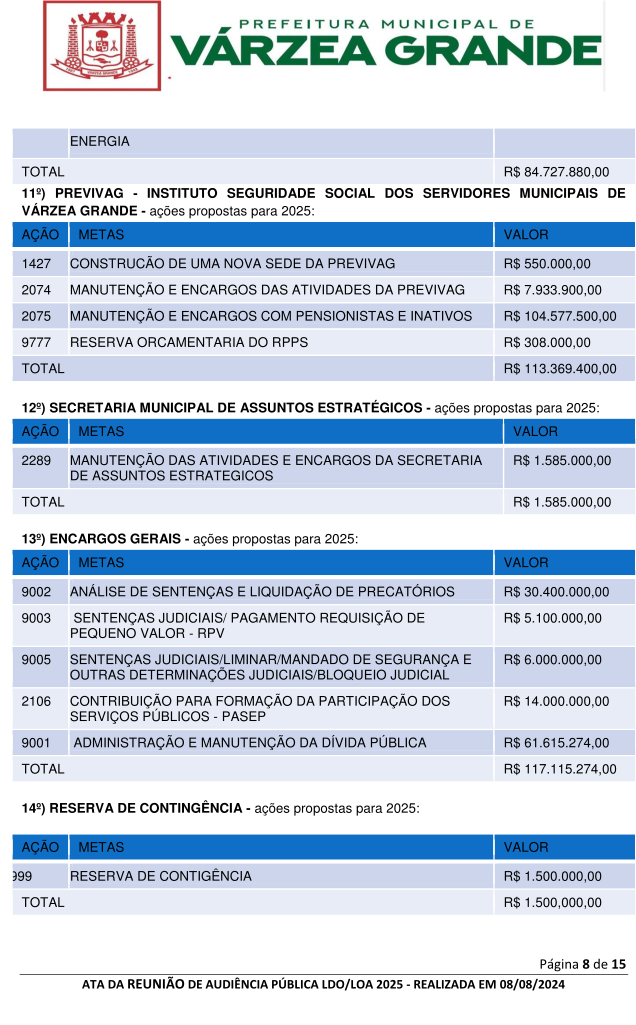
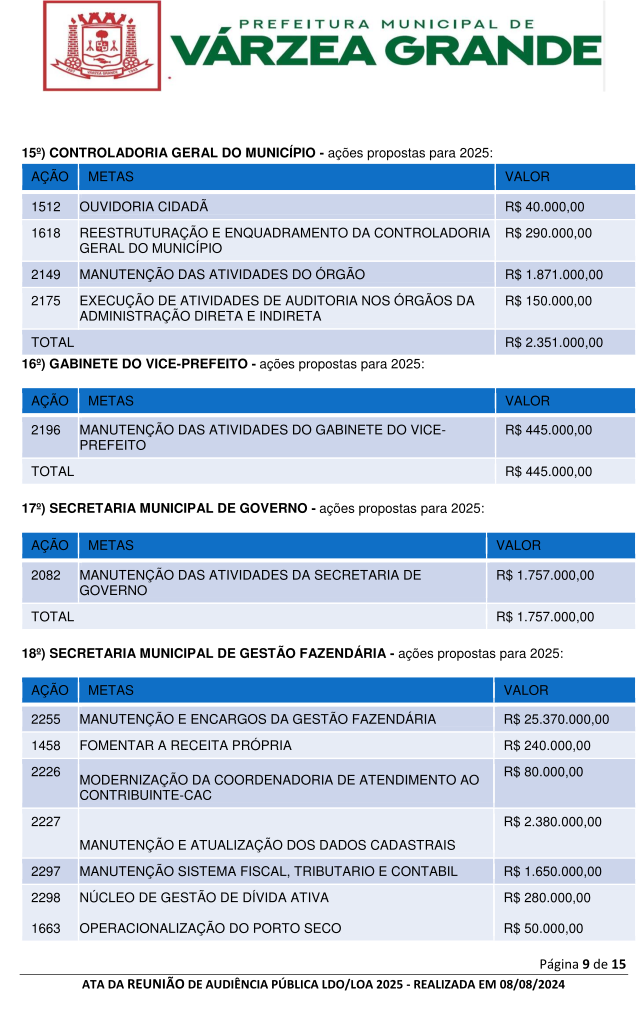
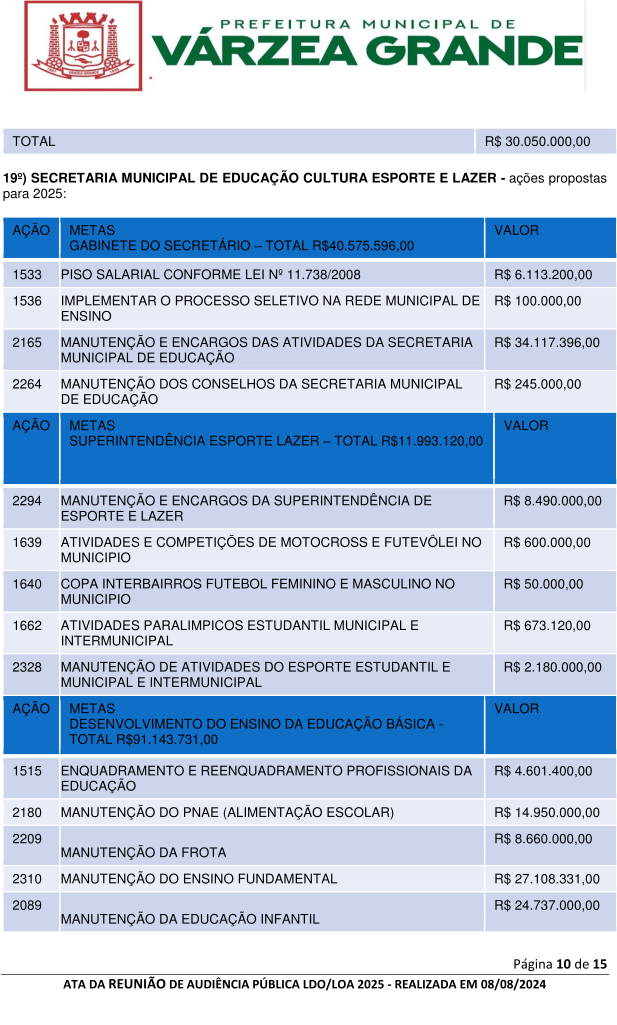
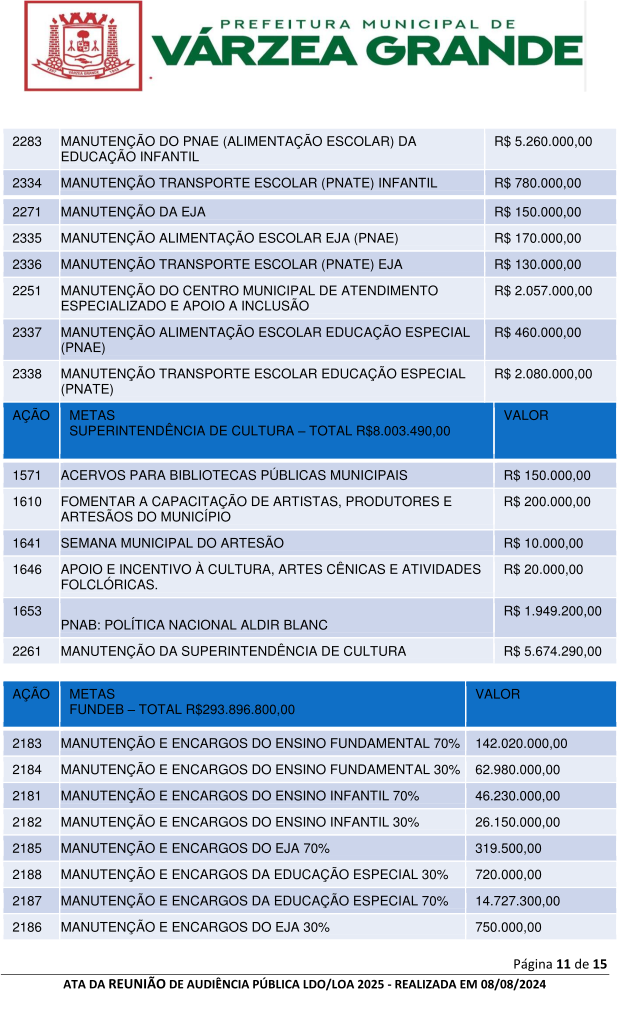
I - as metas e prioridades da administração municipal extraídas do Plano Plurianual 2022 - 2025, incluindo as metas fiscais;
II - a estrutura e organização dos orçamentos;
III - as diretrizes gerais para elaboração, execução e acompanhamento do orçamento do município e suas alterações;
IV - as condições e exigências para a transferência de recursos às entidades públicas e privadas;
V - as disposições relativas à dívida pública municipal, e operações de crédito;
VI - as disposições relativas às despesas do município com pessoal e encargos sociais;
VII - as disposições sobre alterações na legislação tributária do município para o exercício correspondente;
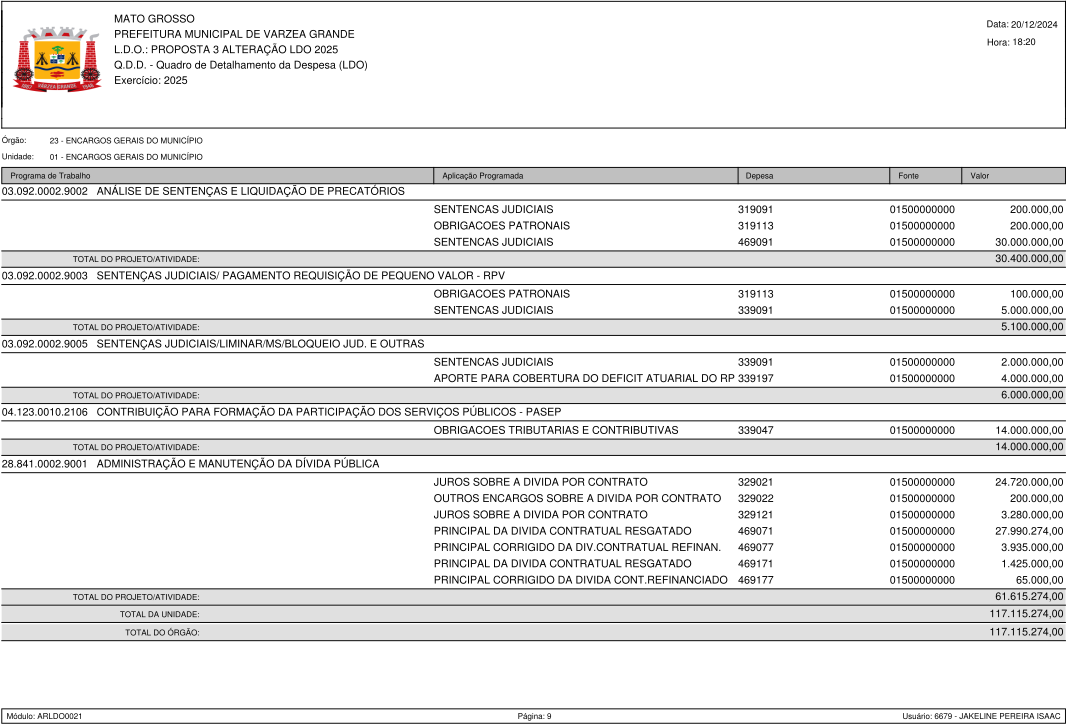
VIII - as disposições sobre precatórios judiciais;
IX - a definição de critérios para novos projetos;
X - a definição de despesas consideradas irrelevantes;
XI - das disposições sobre os fundos especiais;
XII - as condições para custeio de despesas de competência de outro ente da federação;
XIII - os critérios para controle de custos e avaliação de resultados dos projetos e programas municipais;
XIV - o incentivo a participação popular e ao controle social; e
XV - as disposições gerais.
Parágrafo único: integram, ainda, esta Lei Municipal, o Anexo de Metas e Prioridades (Anexo I), o Anexo de Metas Fiscais (Anexo II) e o Anexo de Riscos Fiscais (Anexo III), em conformidade com o que dispõem os §§§ 1º, 2º e 3º, do art. 4º, da Lei Nacional Complementar nº 101/2000.
CAPÍTULO II
PRIORIDADES E METAS DA ADMINISTRAÇÃO PÚBLICA MUNICIPAL
Art. 2º O Projeto de Lei Orçamentária para o exercício financeiro de 2025 deverá ser compatível com o Plano Plurianual 2022 – 2025.
§1º As prioridades da administração pública municipal para o exercício de 2025 terão precedência na alocação dos recursos no projeto de Lei Orçamentária, atendidas as despesas com obrigação constitucional e legal e as essenciais para a manutenção e o funcionamento dos órgãos e entidades.
§2º Os valores constantes no anexo de que trata este artigo, possuem caráter indicativo e não normativo, sendo passível de atualização pela Lei Orçamentária Anual – LOA 2025.
§3º Será incluída no projeto da Lei Orçamentária a previsão de recursos decorrentes de operações de crédito e de convênios com outras esferas de Governo, desde que os pleitos estejam protocolizados até a data de 31 de agosto de 2024.
§4º As ações decorrentes das metas e prioridades da LDO 2025 terão precedência na alocação de recurso na LOA 2025 e na sua execução, não se constituindo, todavia, em limite a programação das despesas.
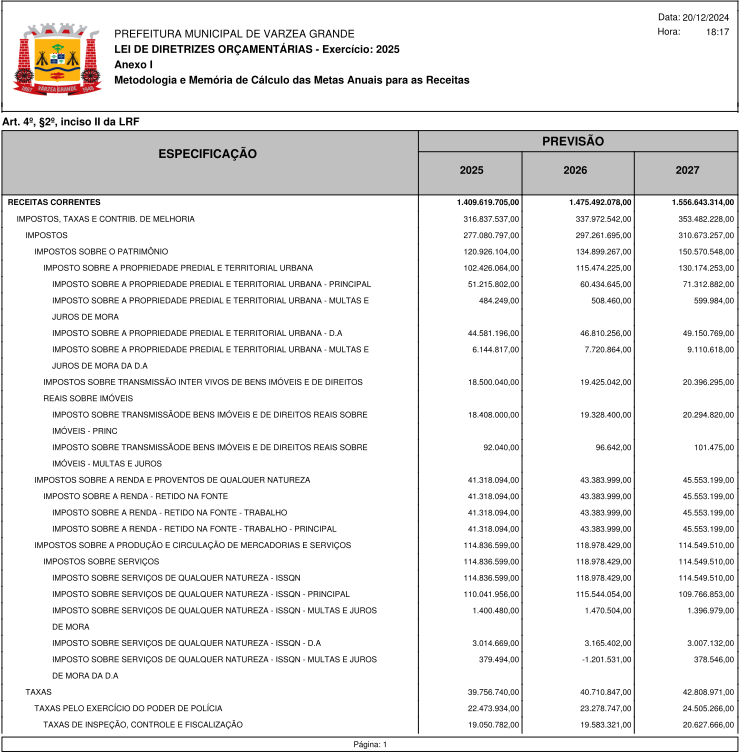
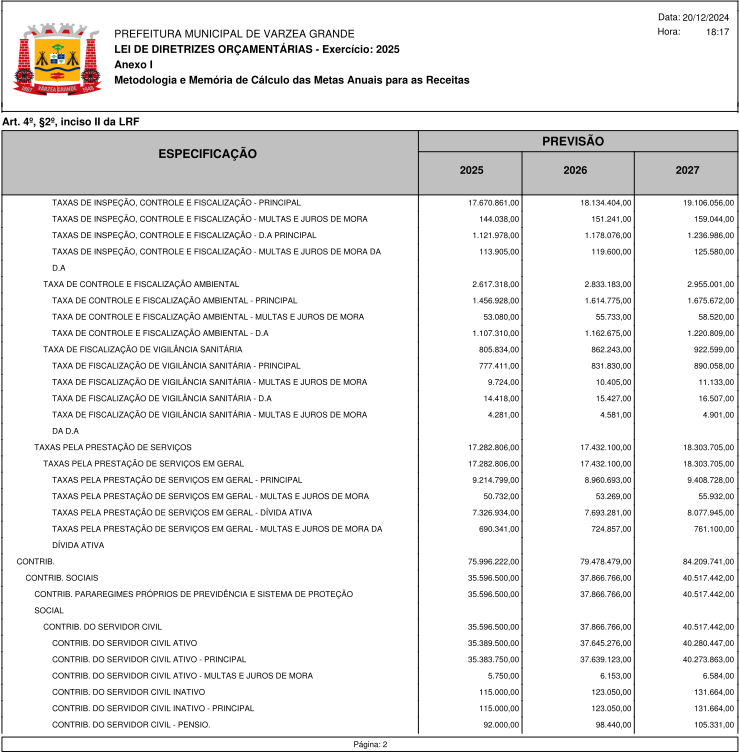
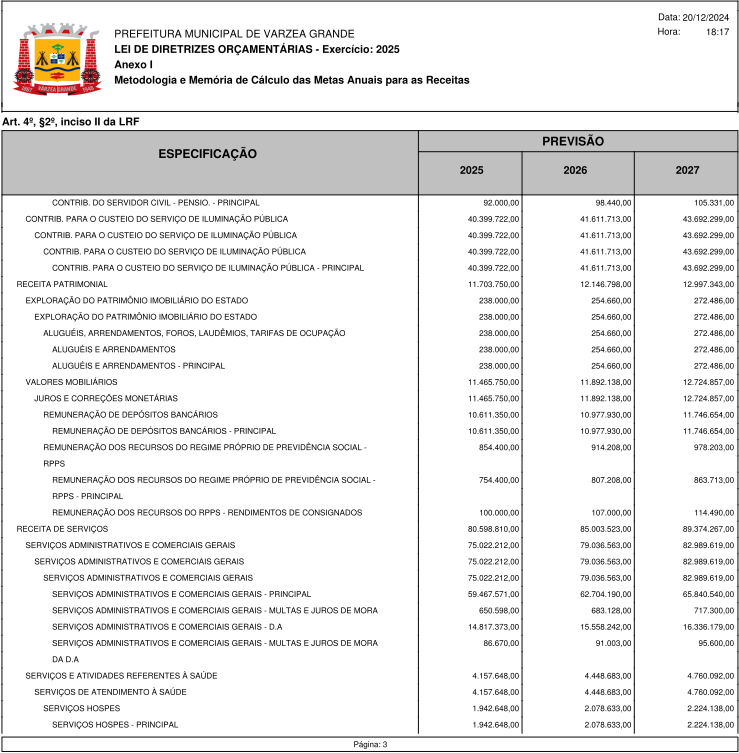
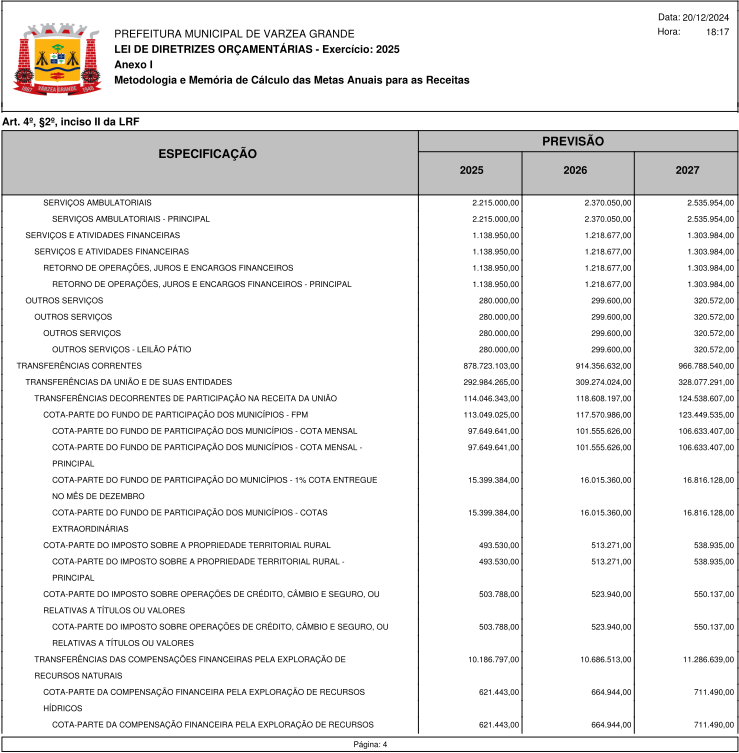
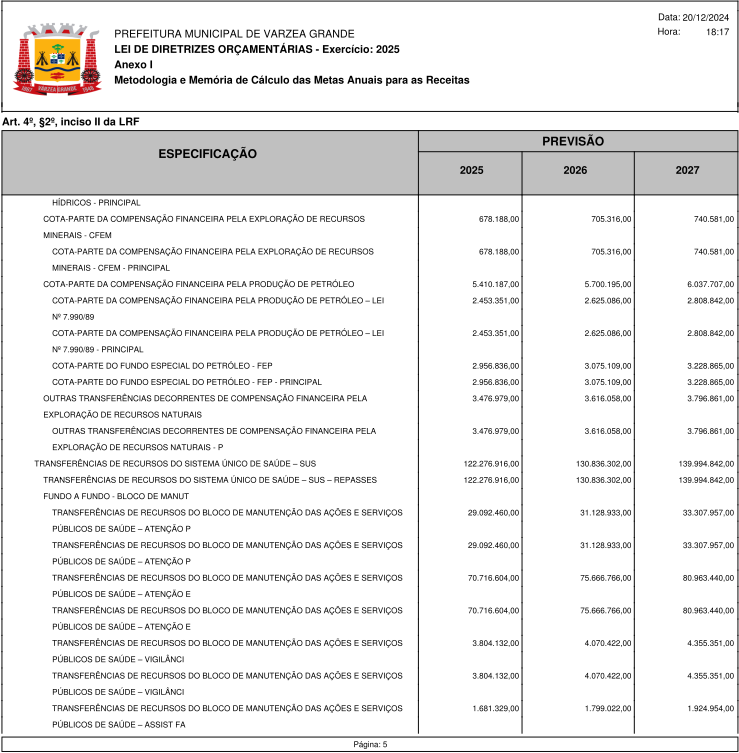
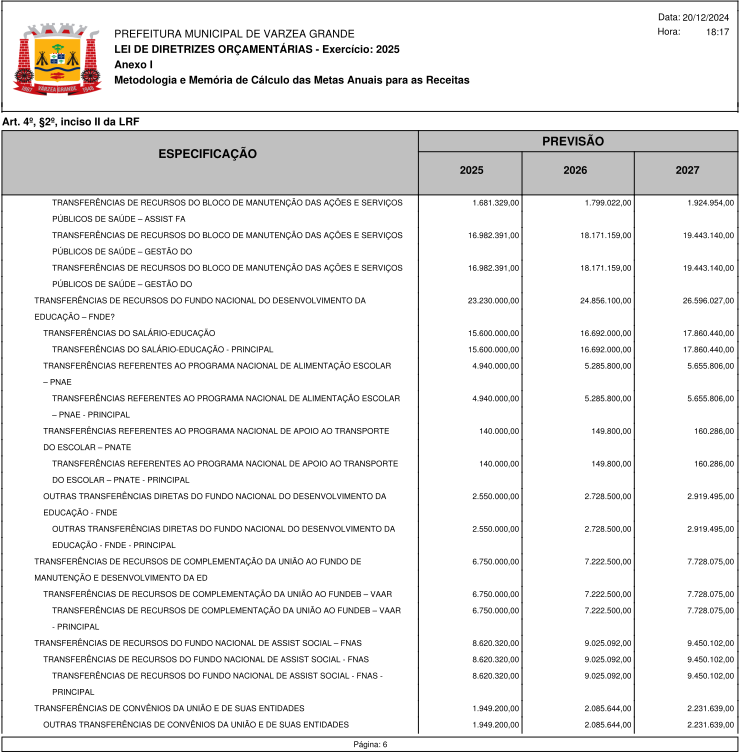
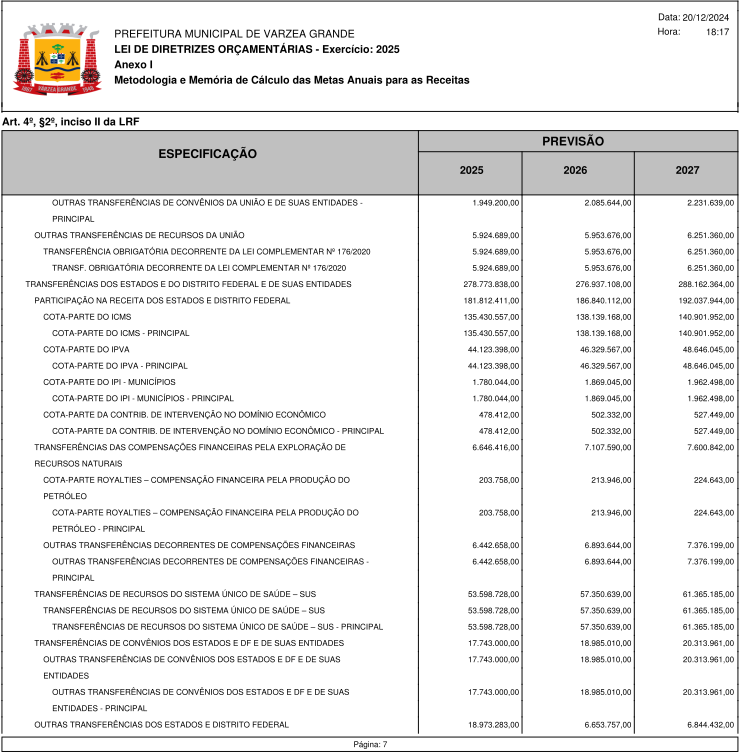
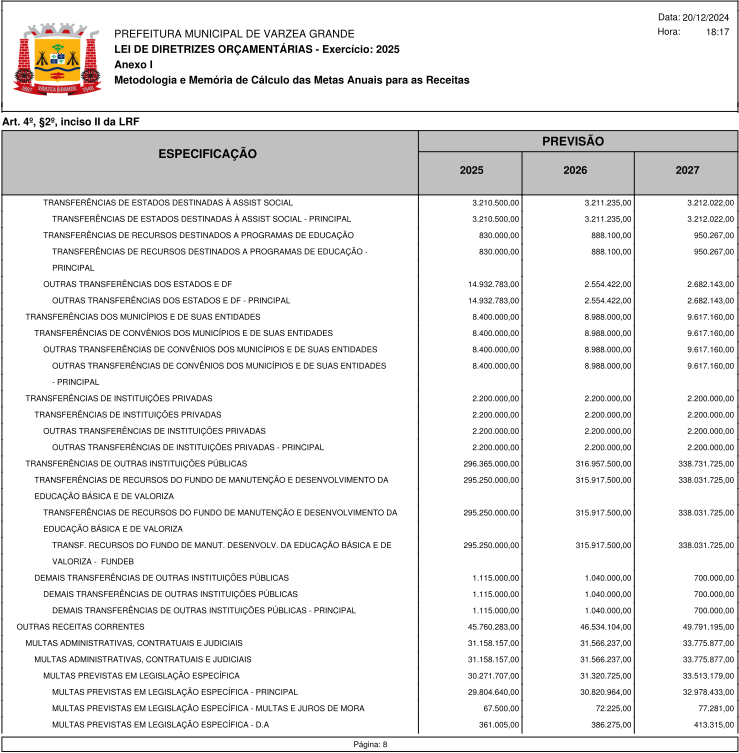
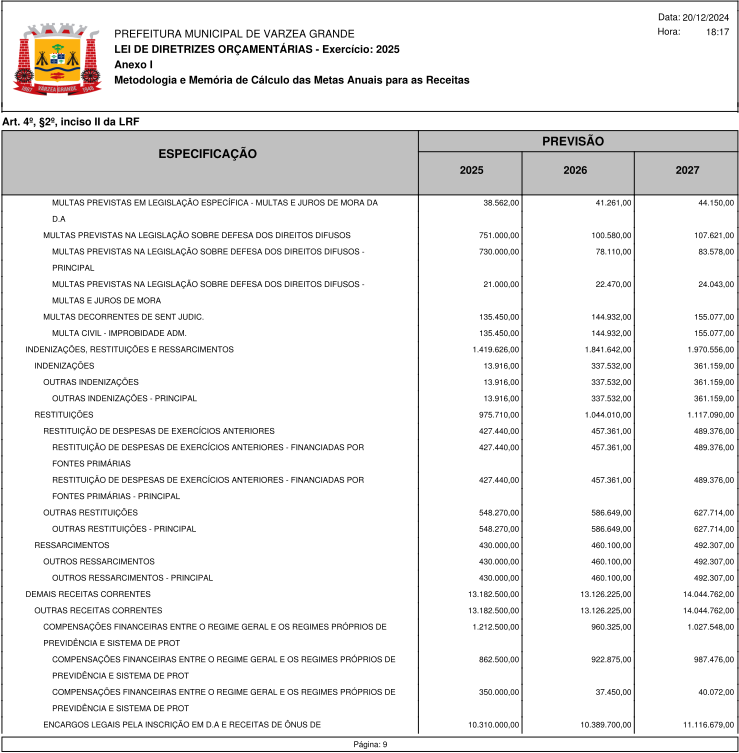
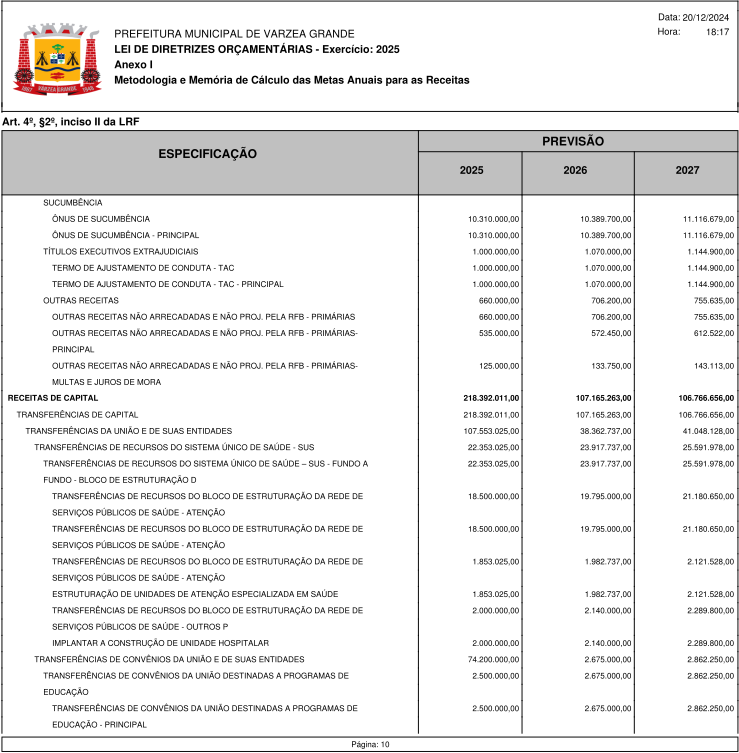
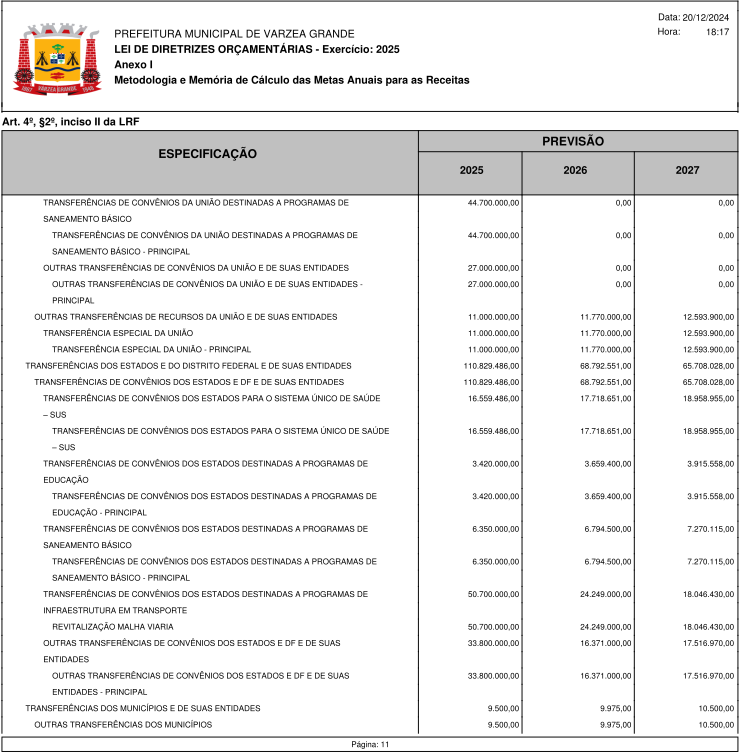
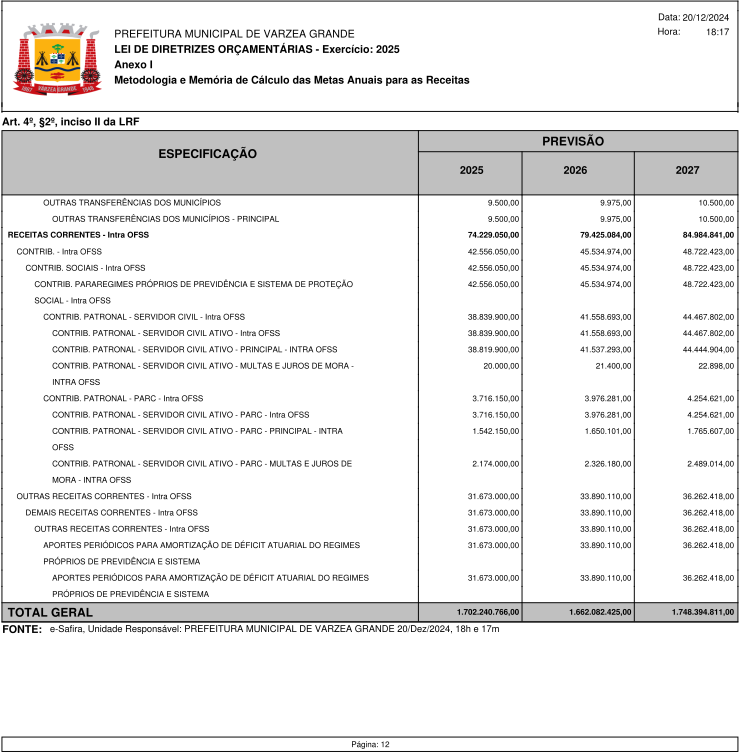
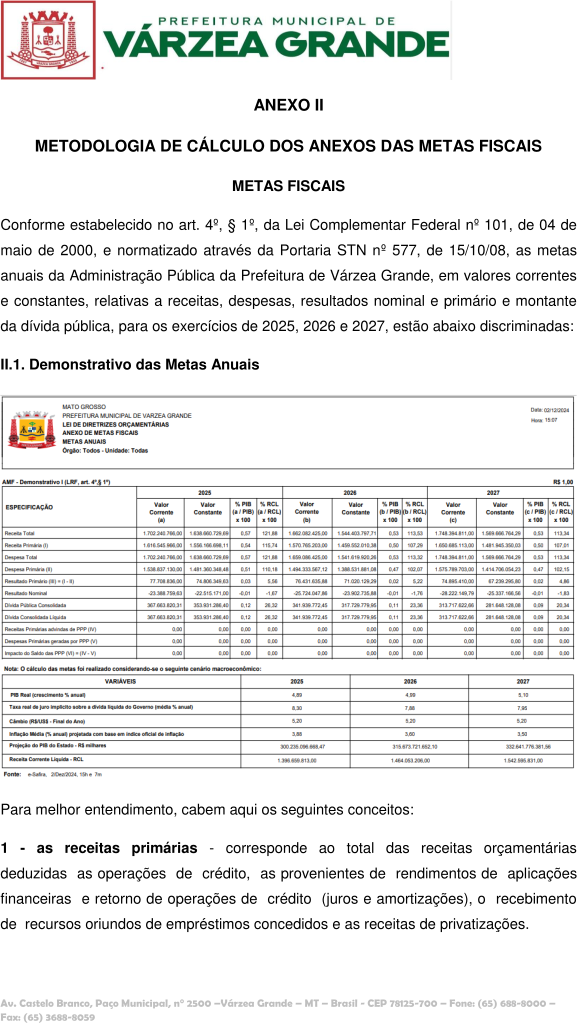
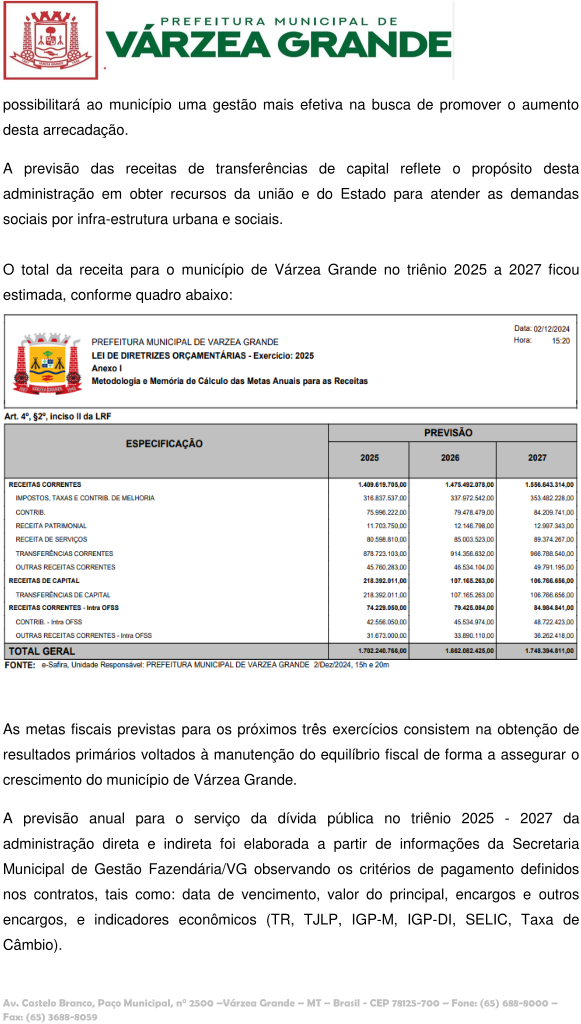
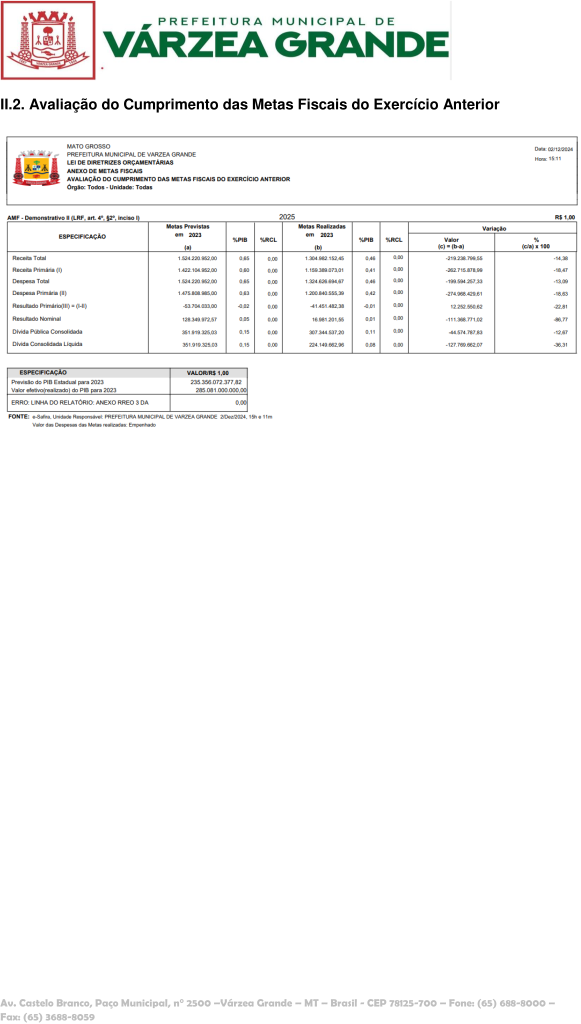
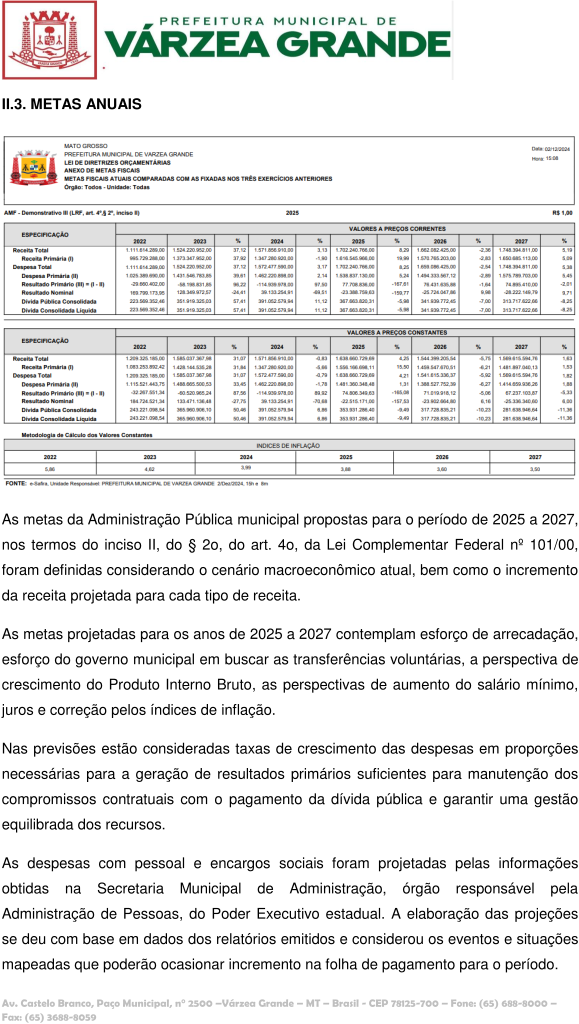
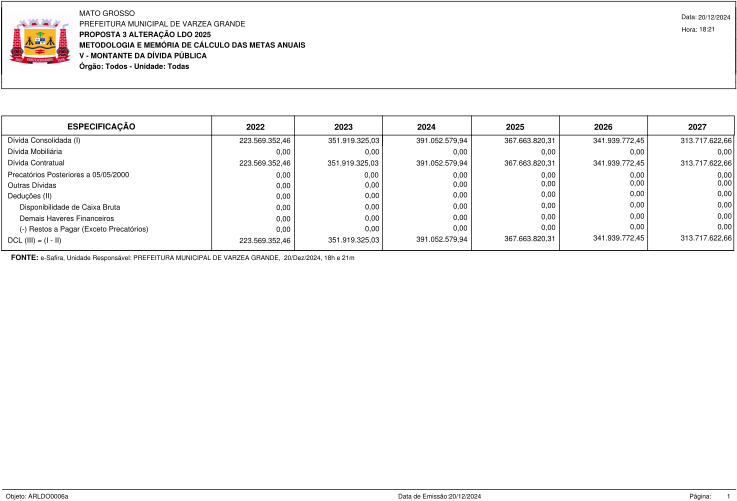
Art. 3º As metas fiscais de receitas, despesas, resultado primário, nominal e montante da dívida pública para os exercícios de 2022 a 2025, de que trata o art. 4º, da Lei Nacional Complementar nº 101/2000, são as identificadas no Anexo II desta lei.
I - Demonstrativo I - Metas Anuais;
II - Demonstrativo II - Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior;
III - Demonstrativo III - Das Metas Fiscais Atuais Comparadas com as Fixadas nos Três Exercícios Anteriores;
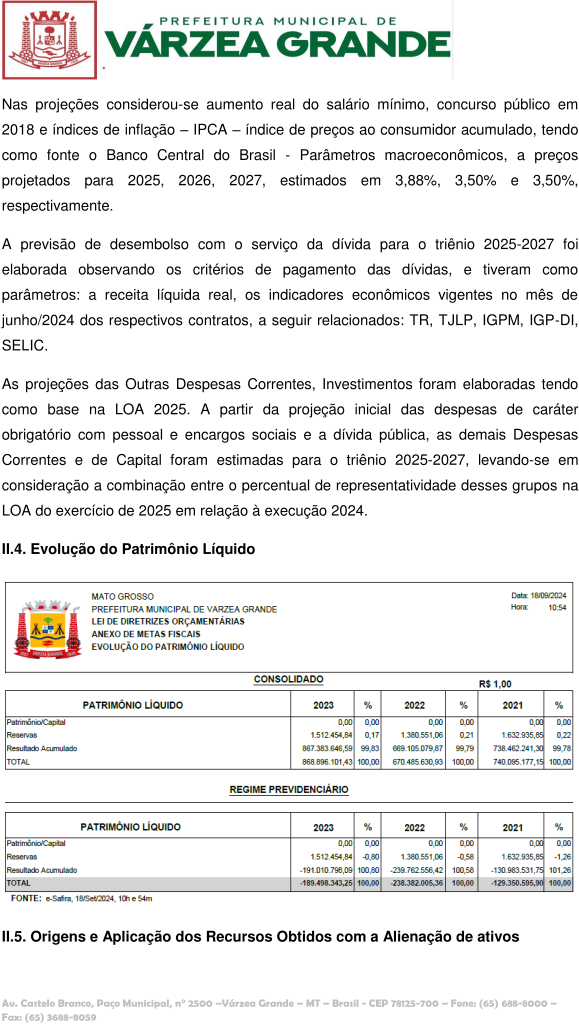
IV - Demonstrativo IV - Evolução do Patrimônio Líquido;
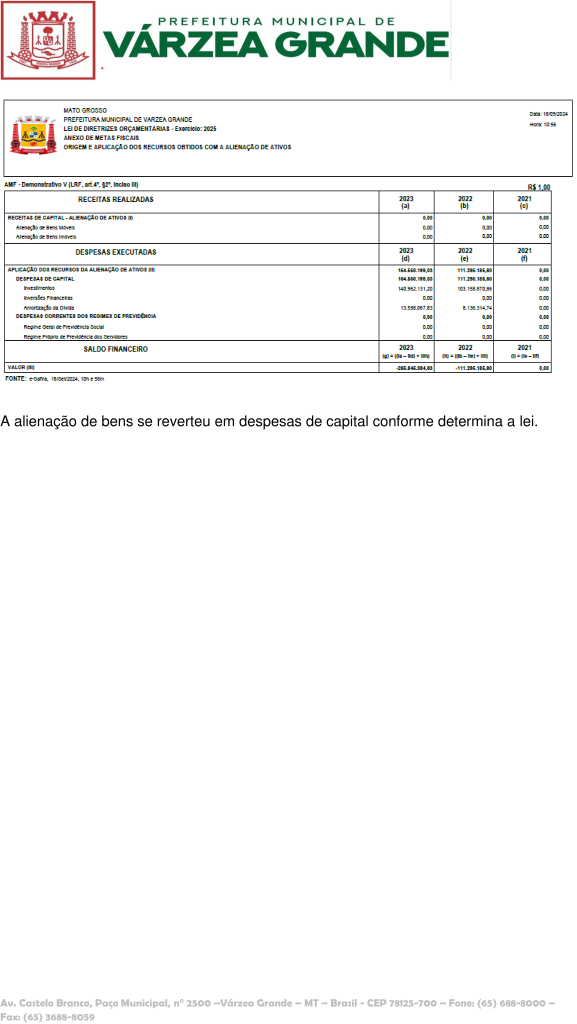
V - Demonstrativo V - Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos;
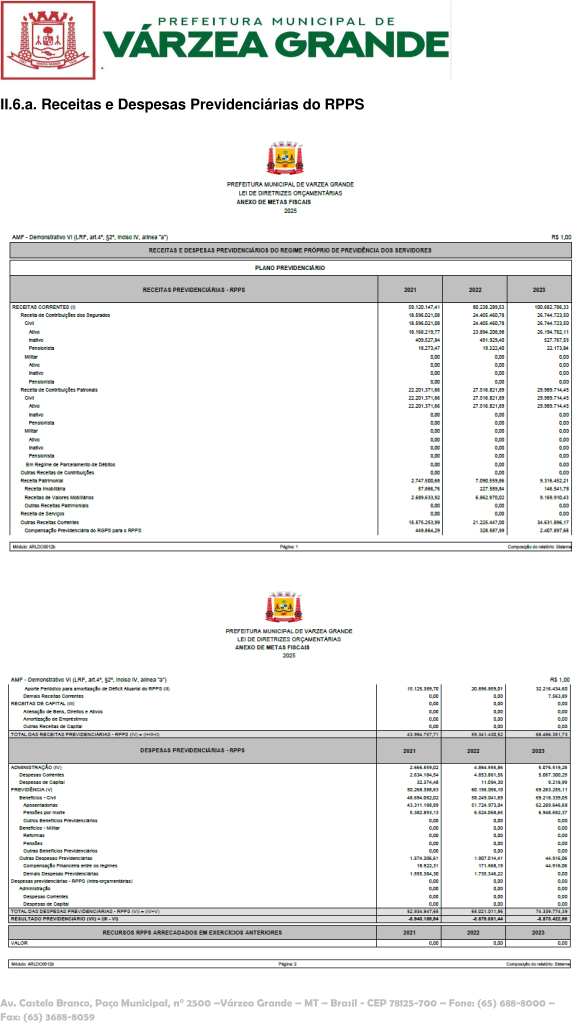
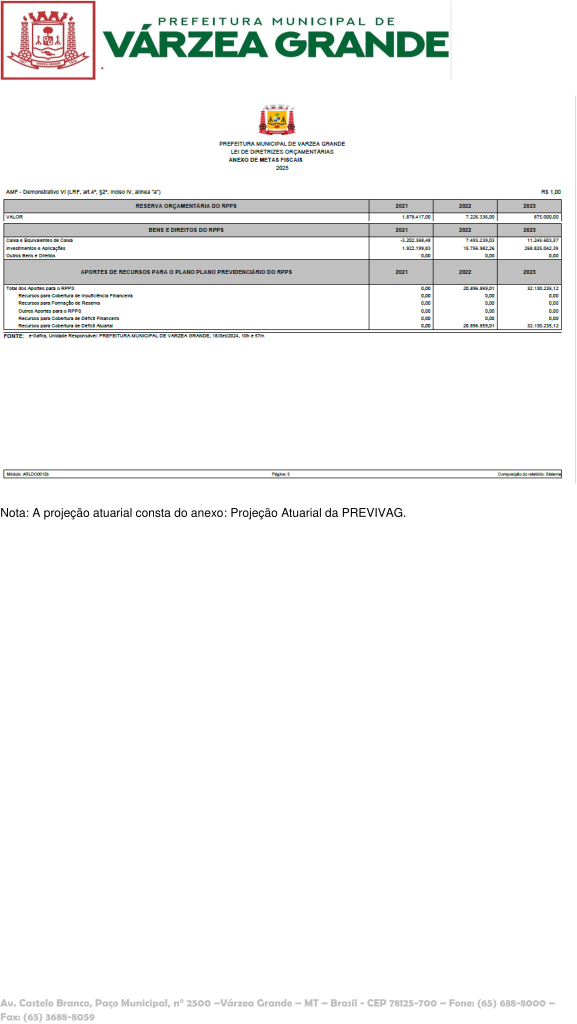
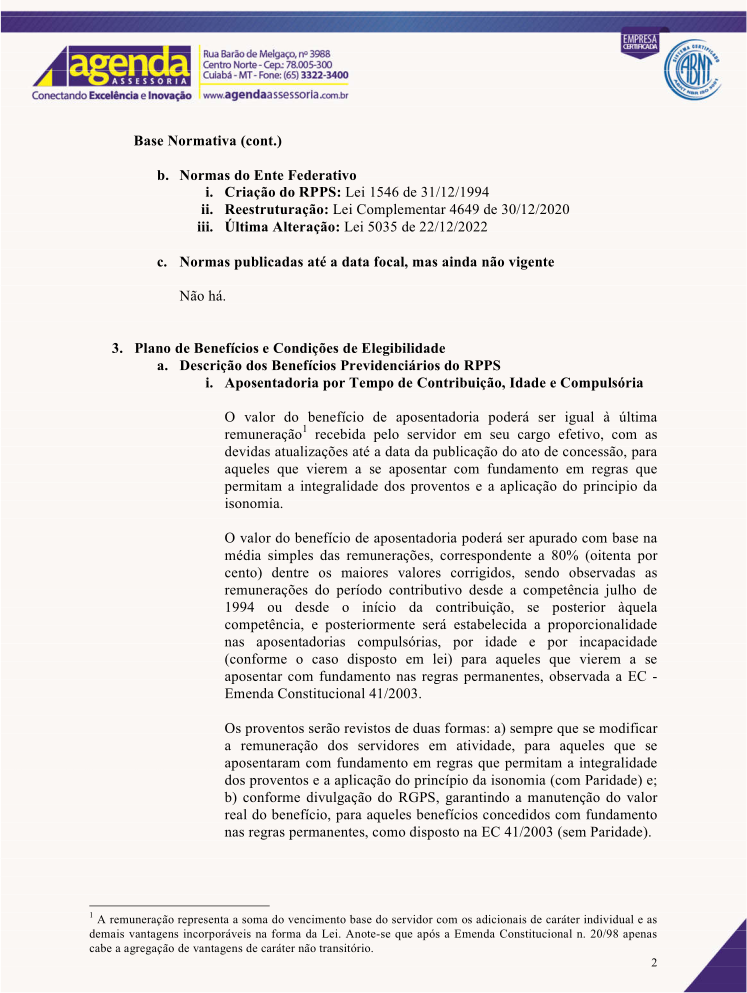
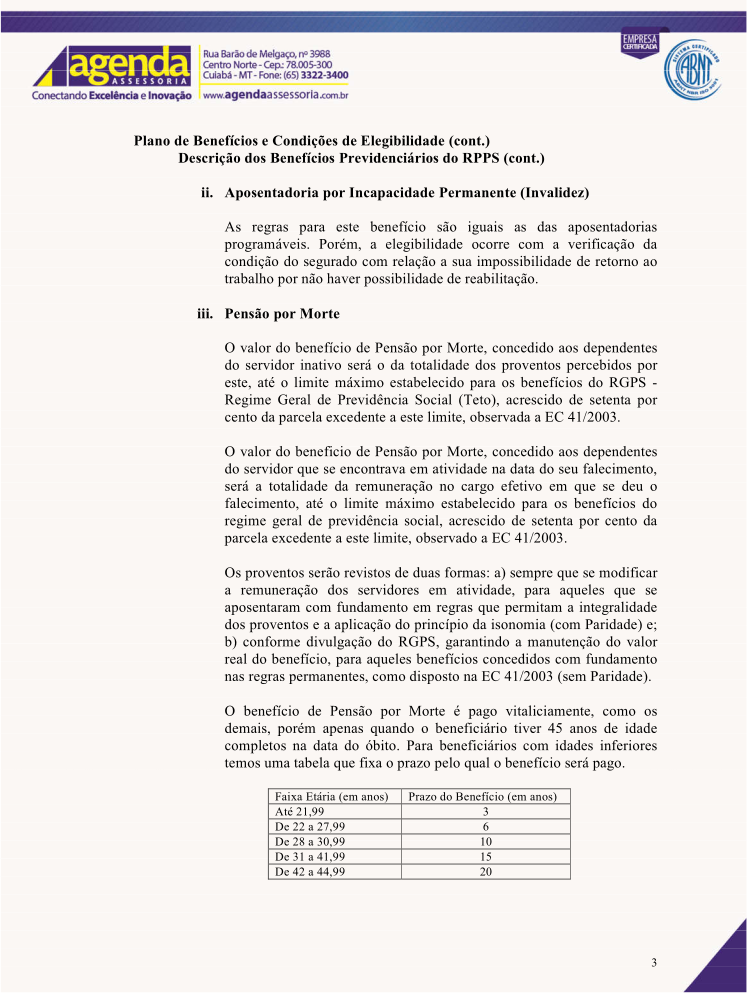
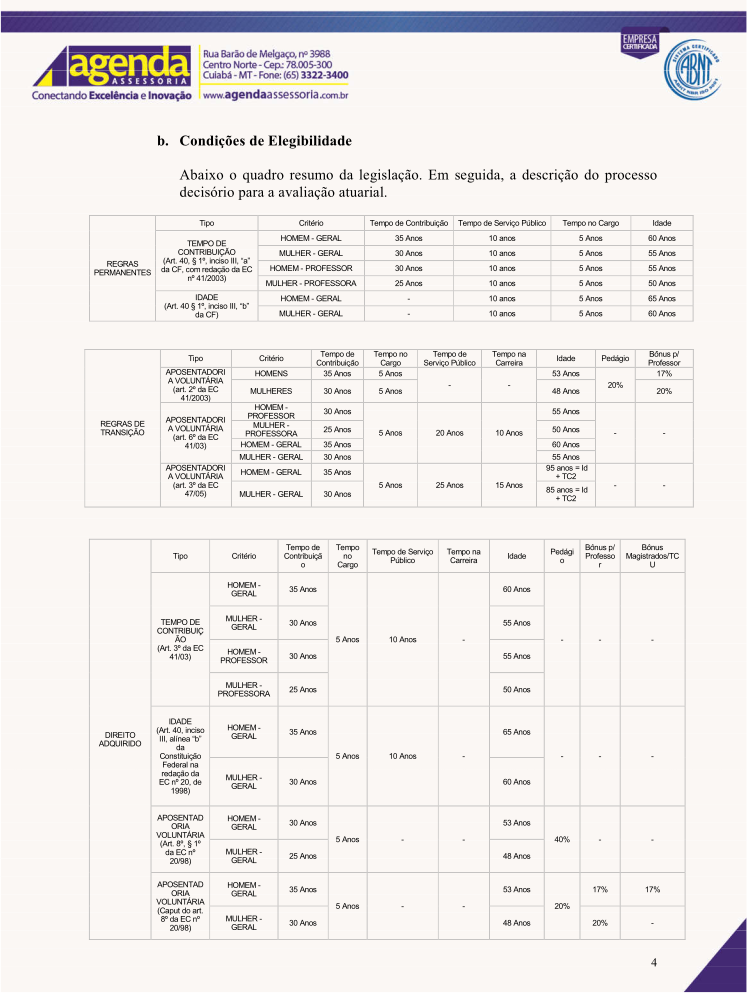
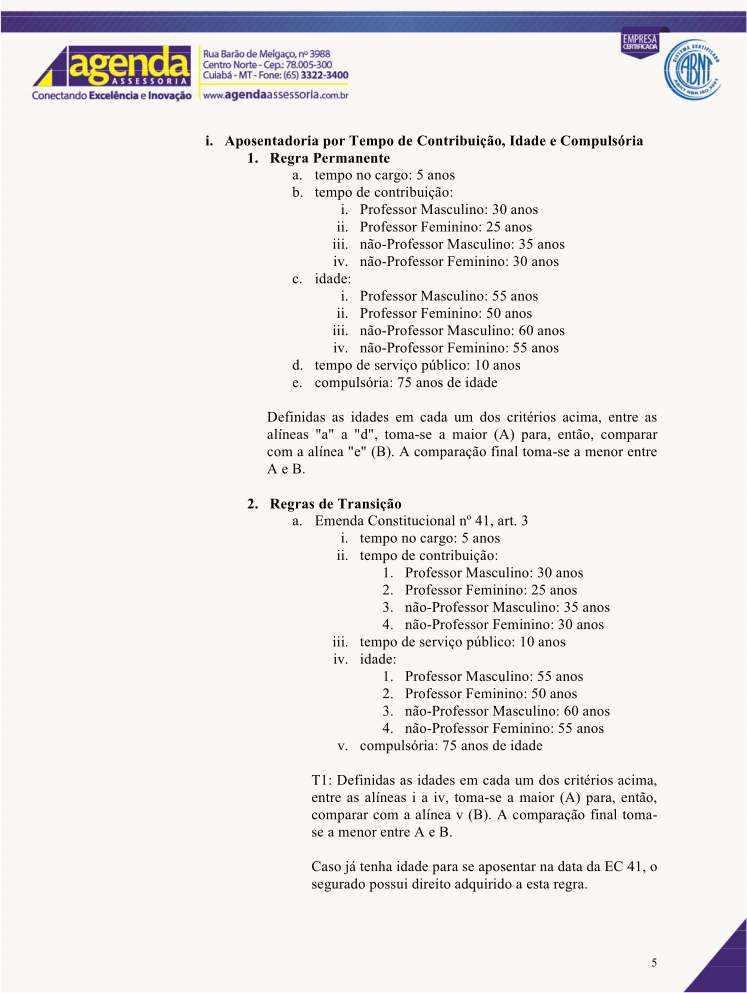
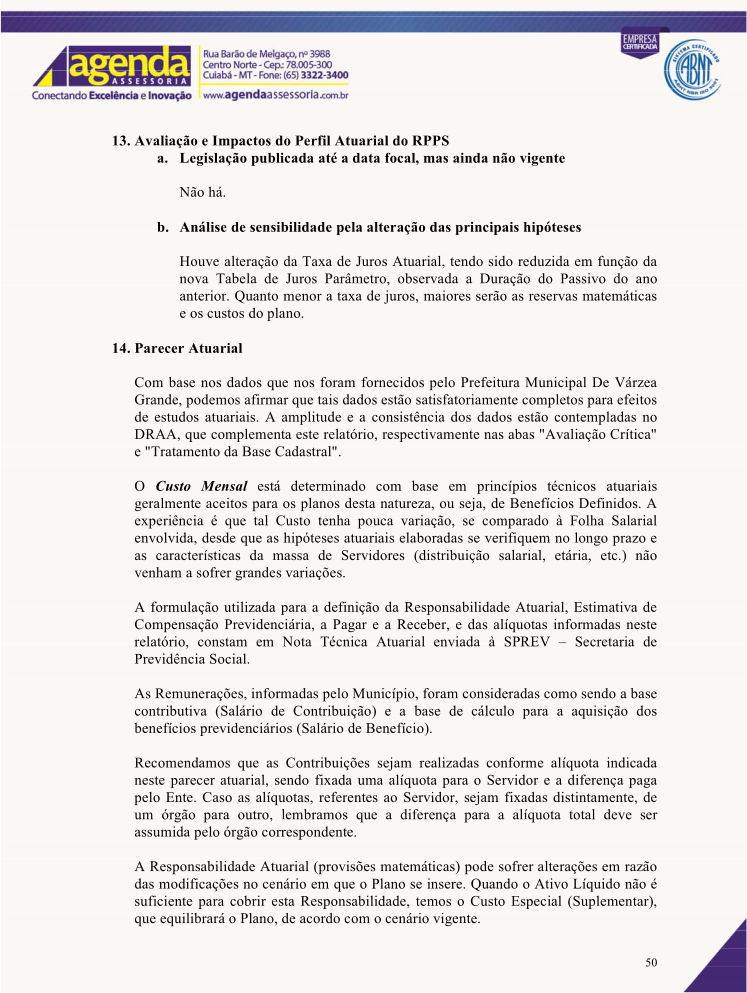
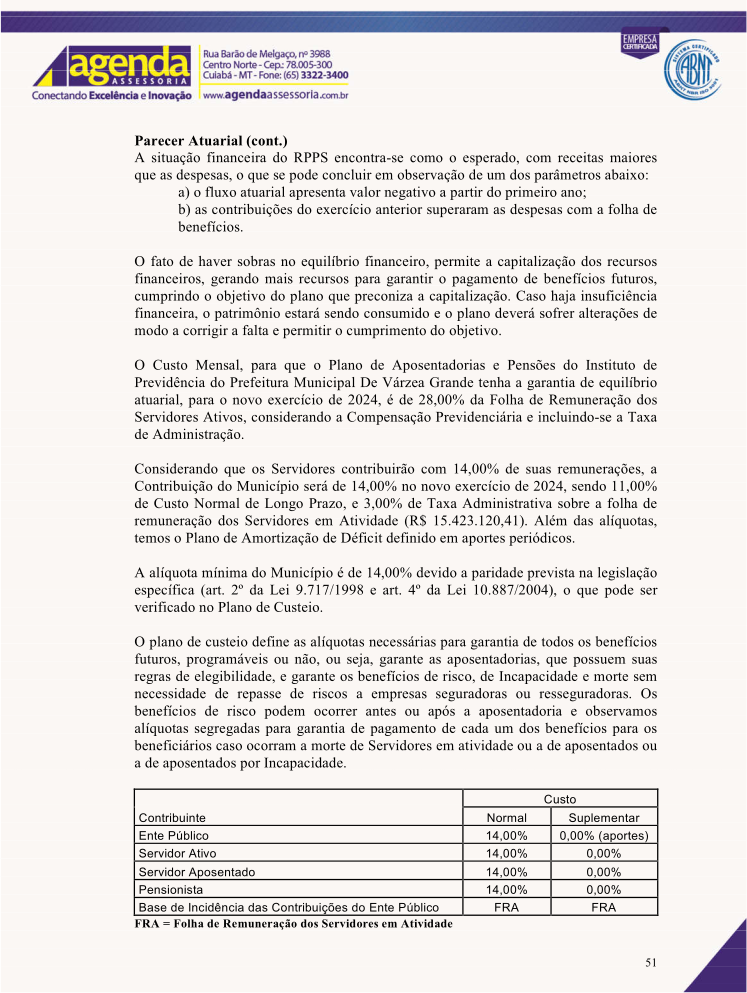
VI - Demonstrativo VI - Receitas e Despesas Previdenciárias do RPPS;
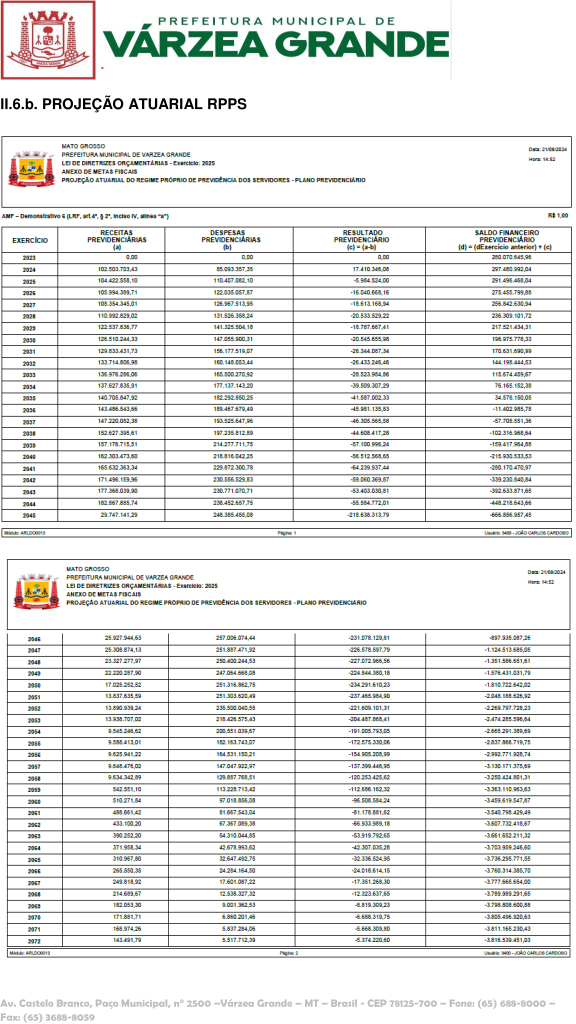
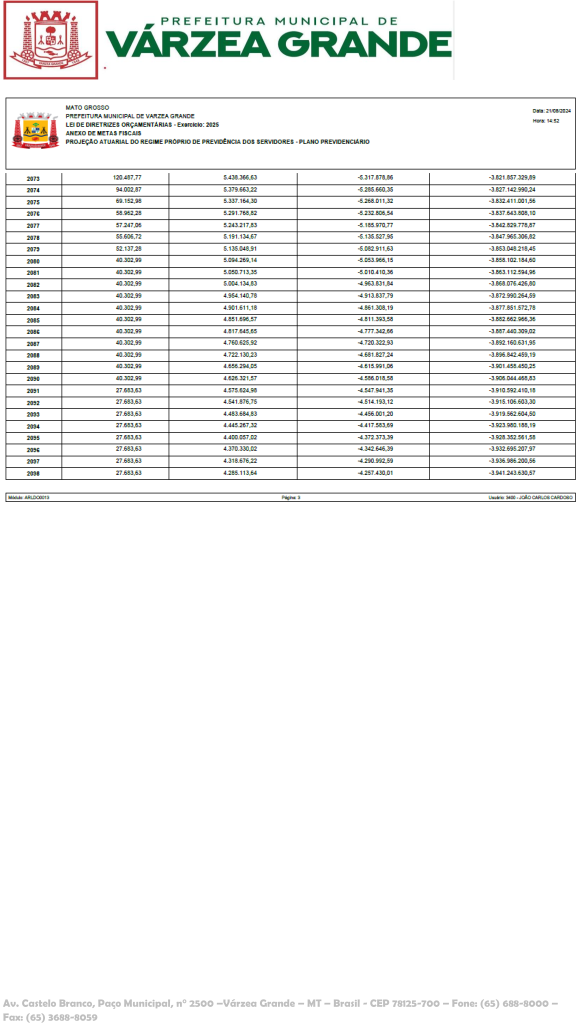
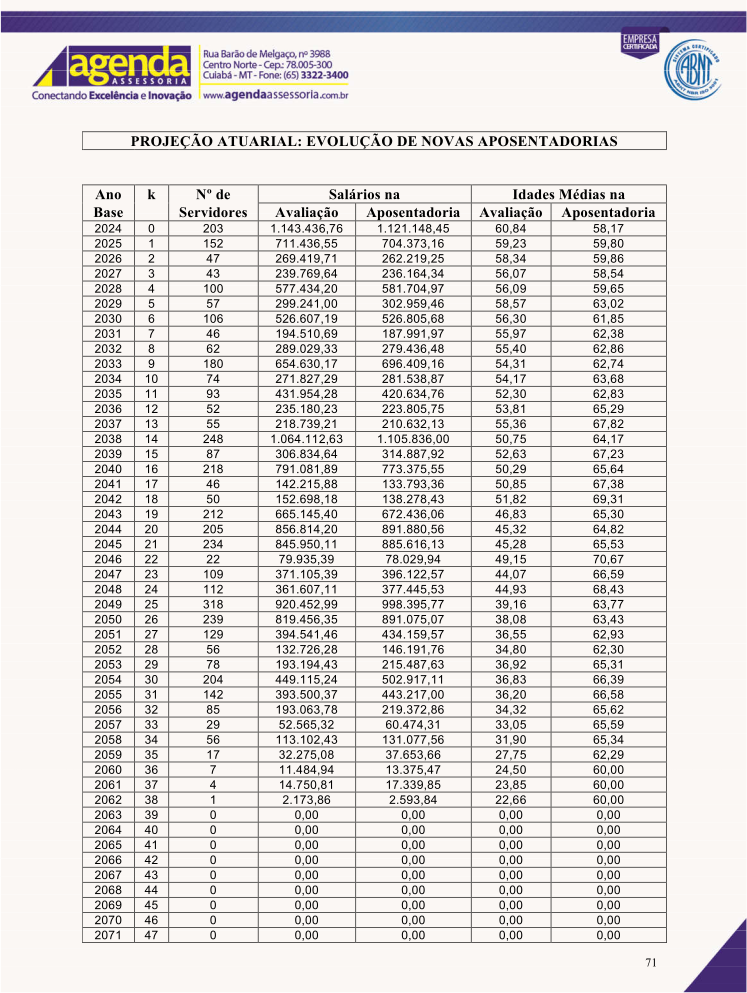
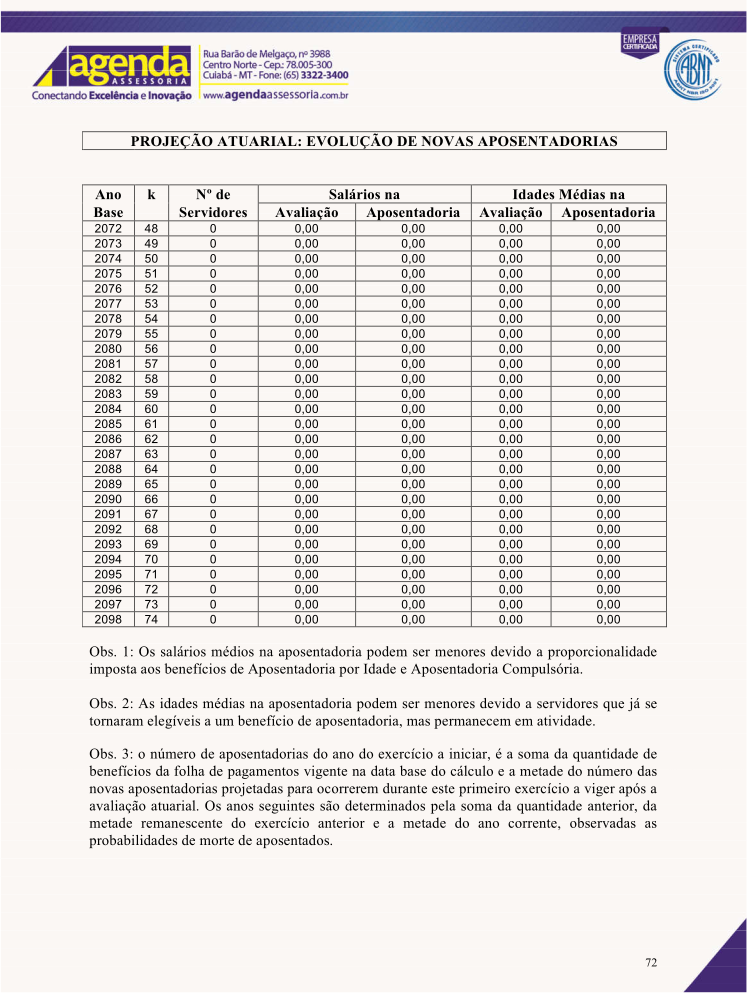
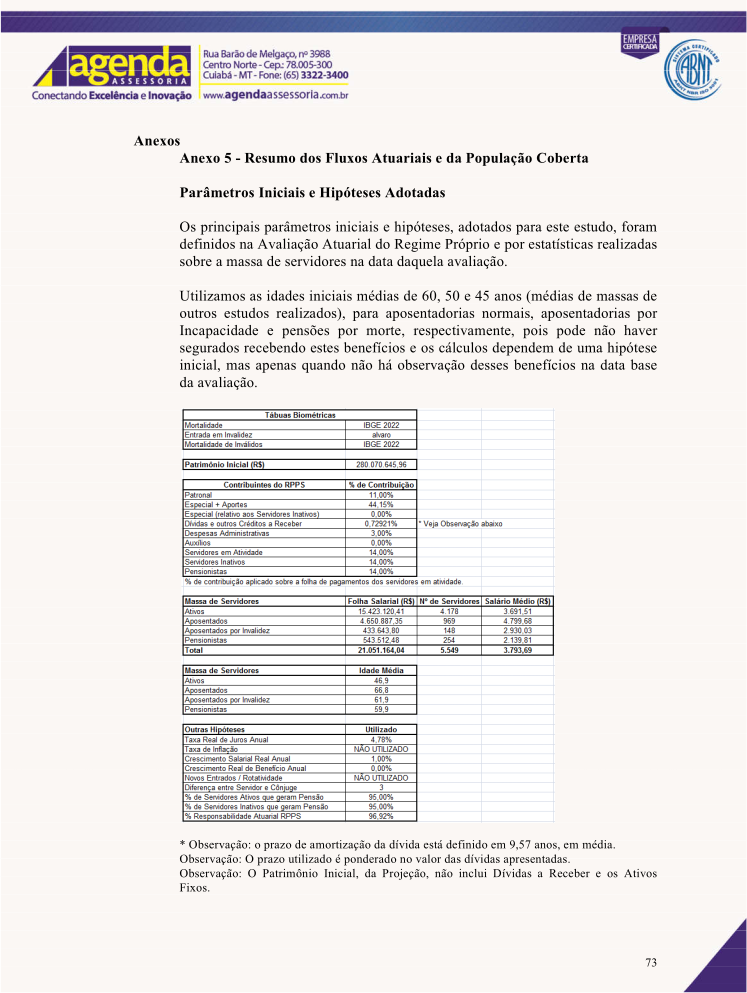
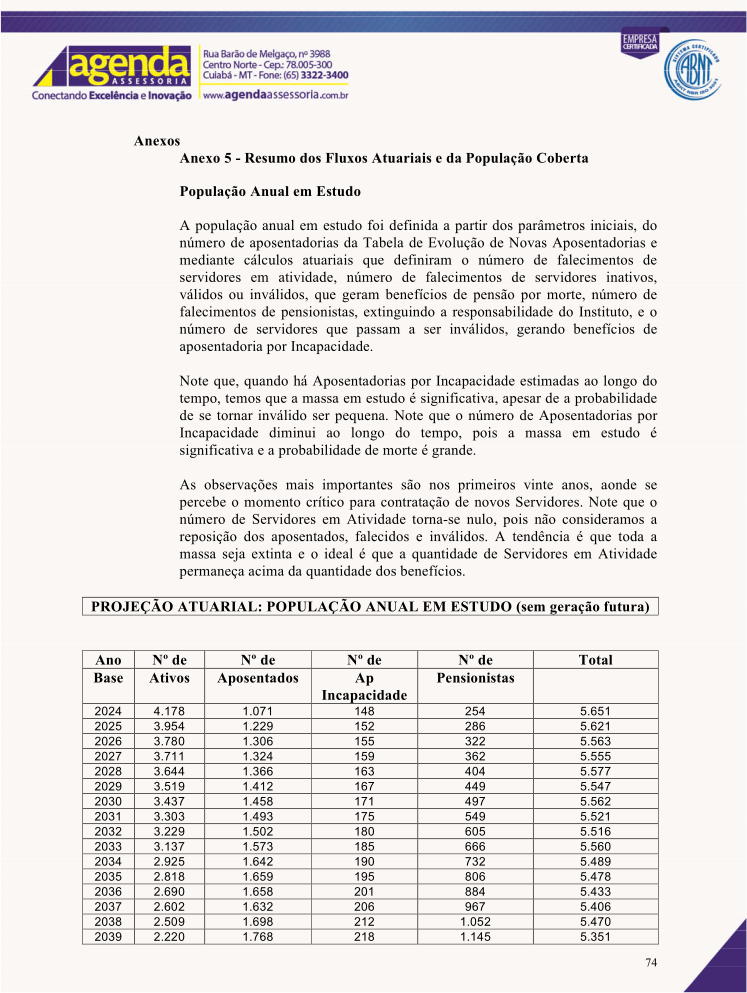
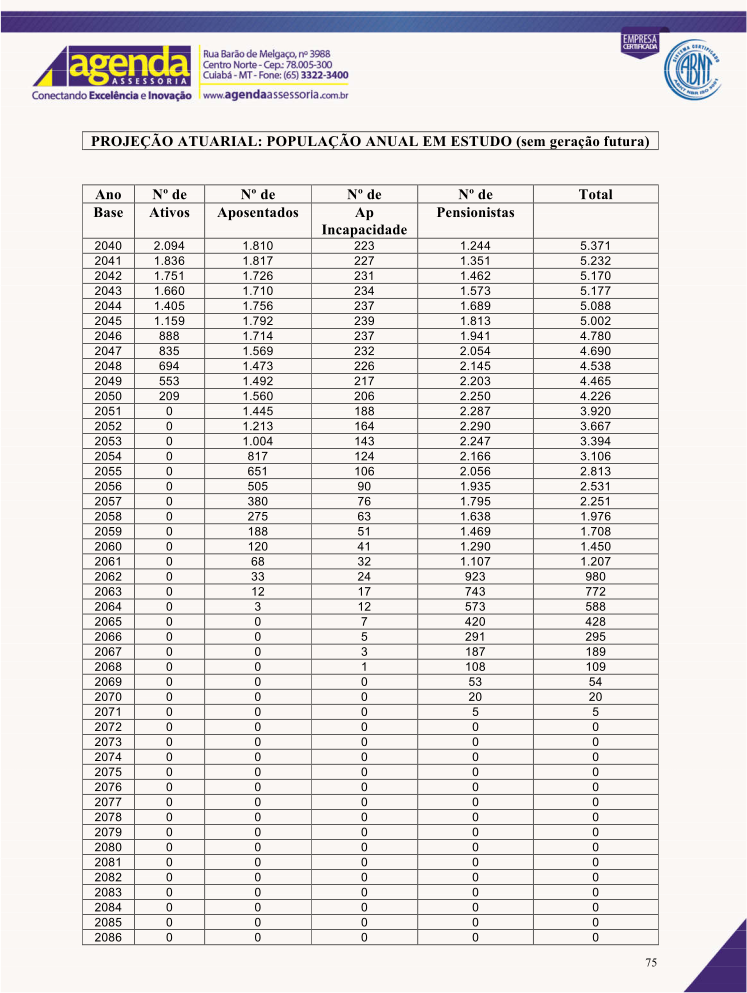
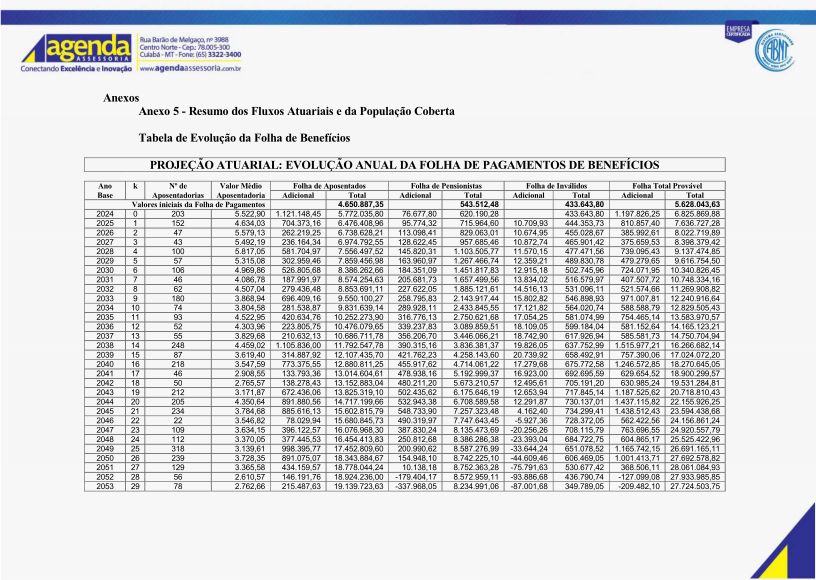
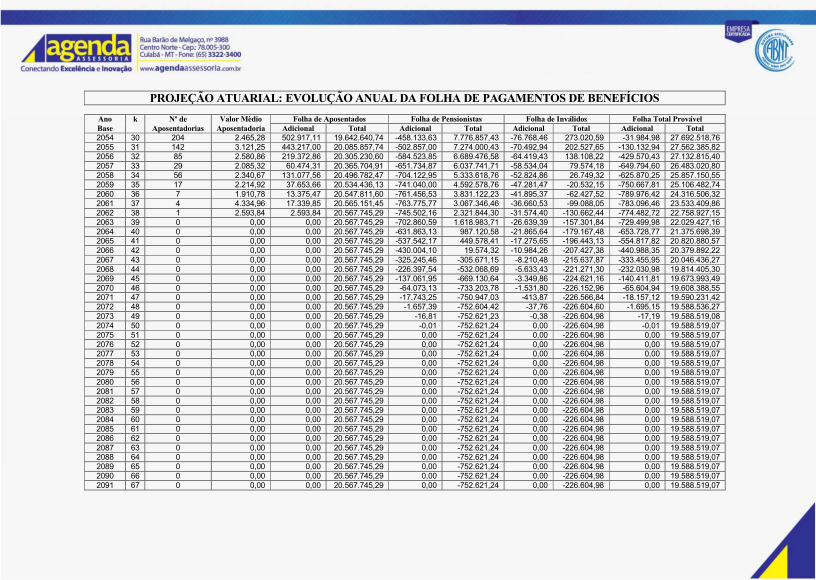
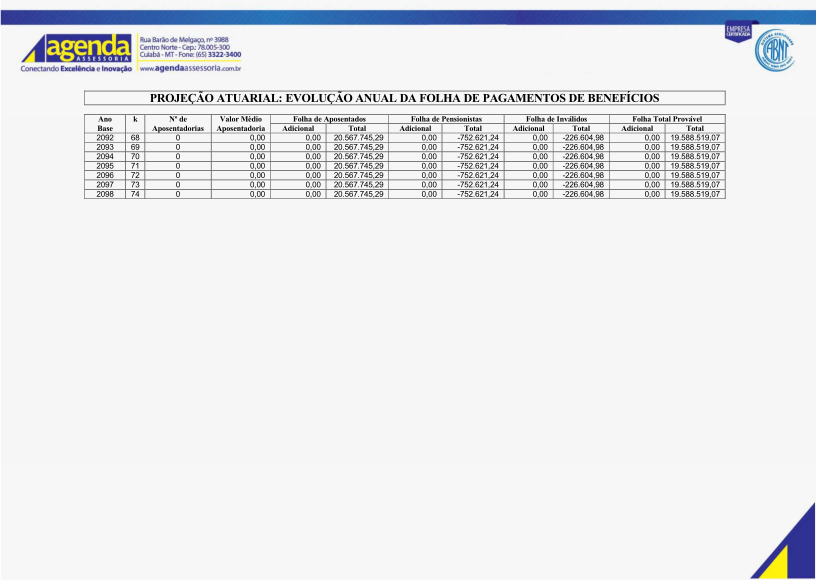
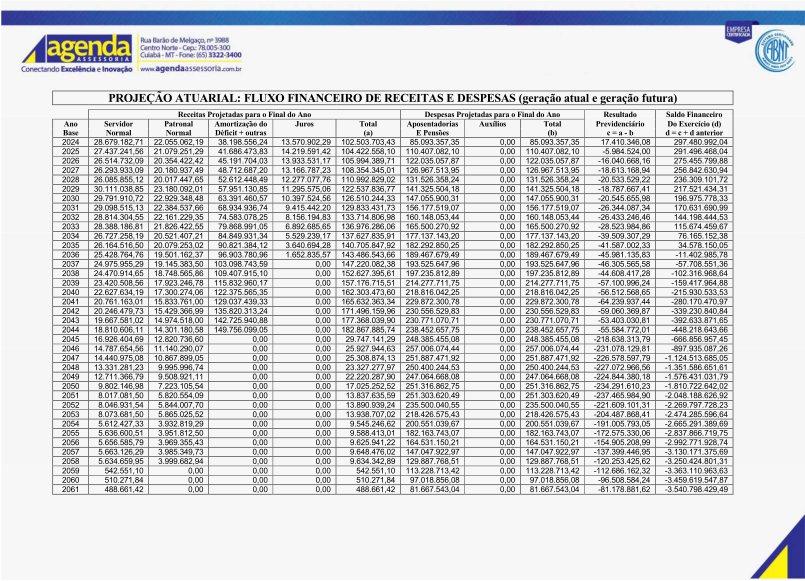
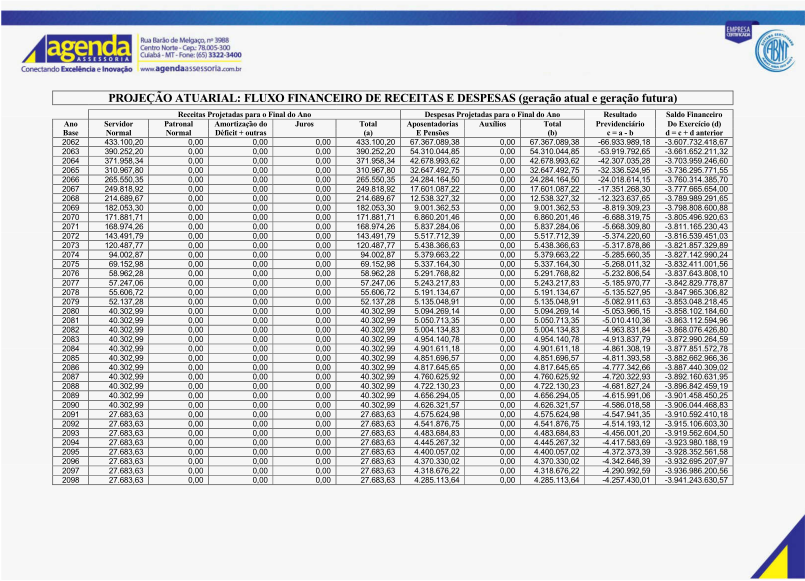
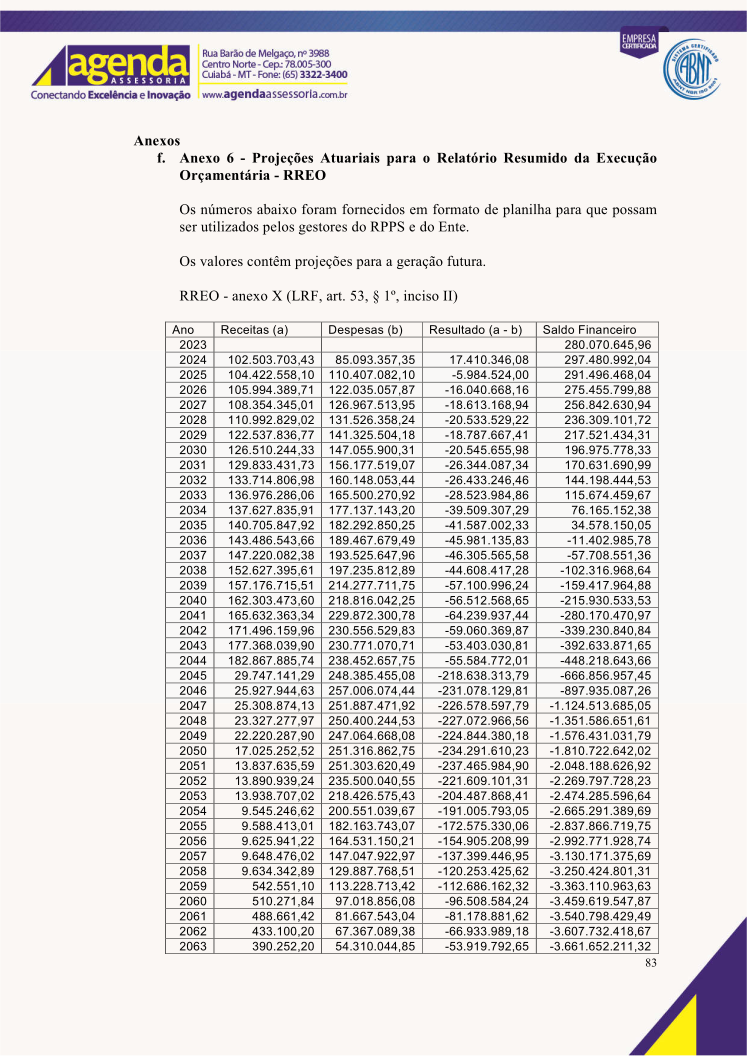
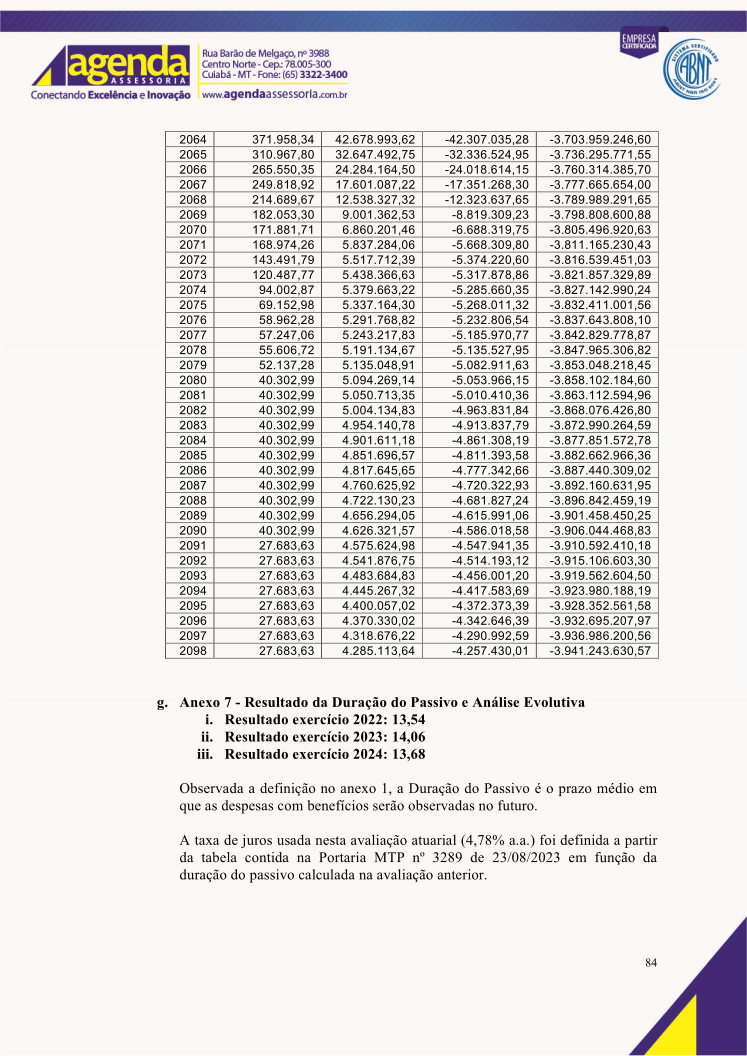
VII - Demonstrativo VI.a - Projeção Atuarial do RPPS;
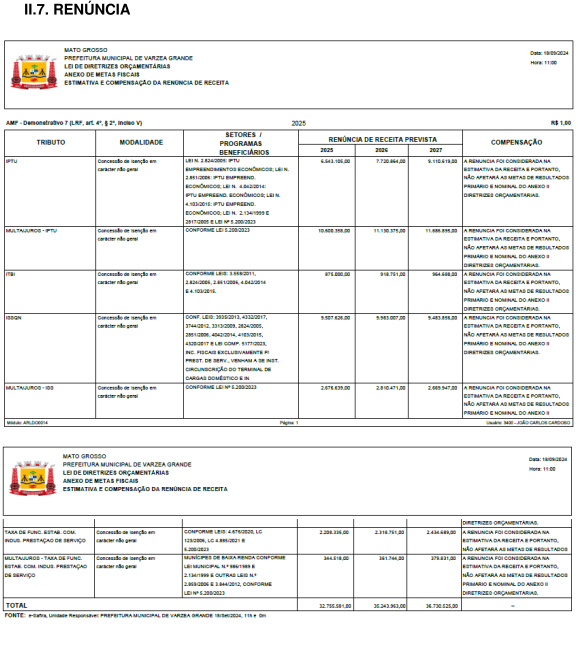
VIII - Demonstrativo VII - Estimativa e Compensação da Renúncia de Receita;
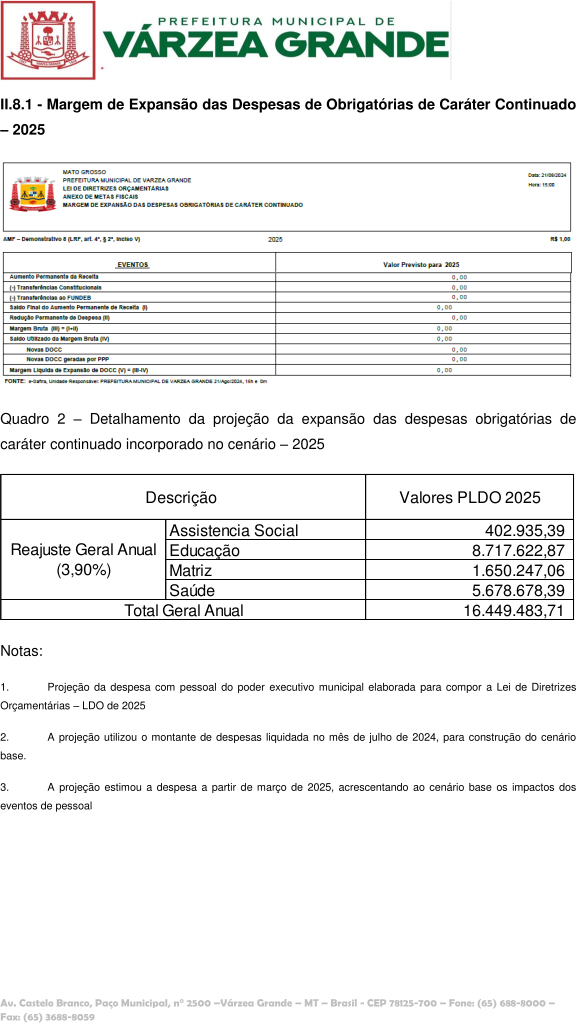
IX - Demonstrativo VIII - Margem de Expansão das Despesas Obrigatórias de Caráter Continuado;
X - Anexo VI - Demonstrativo da Receita Corrente Liquida;
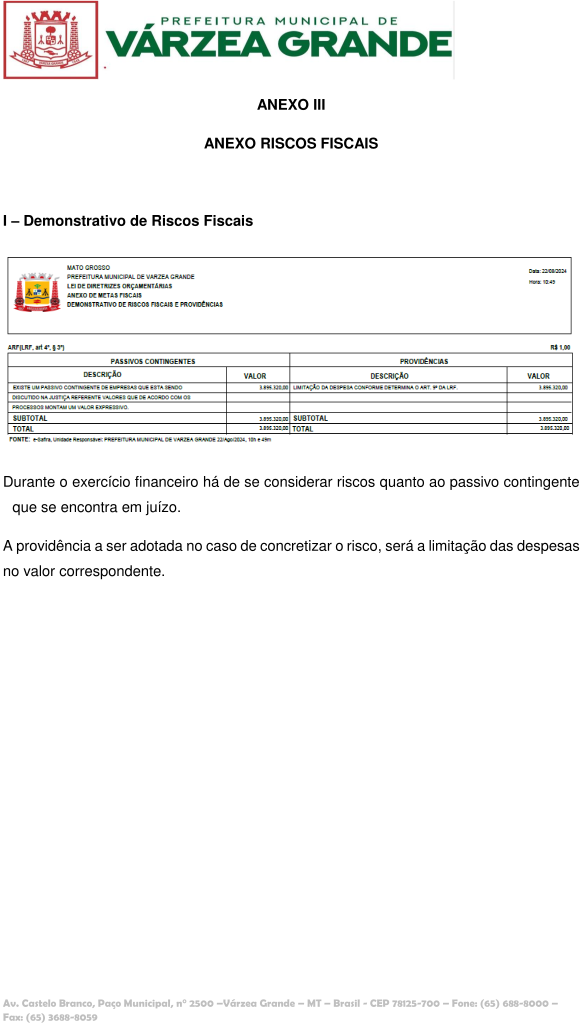
XI - Anexo VII - Demonstrativo de Riscos Fiscais e Providências;
XII - Anexo VIII - Demonstrativo da Origem e Destinação dos Recursos;
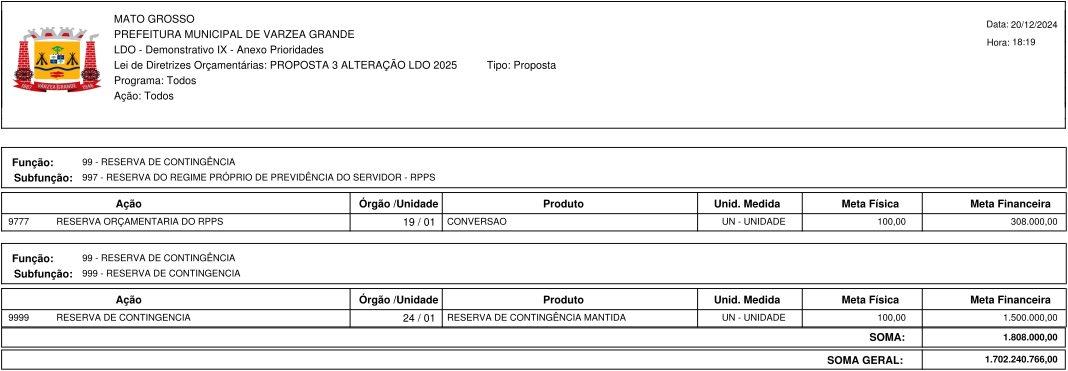
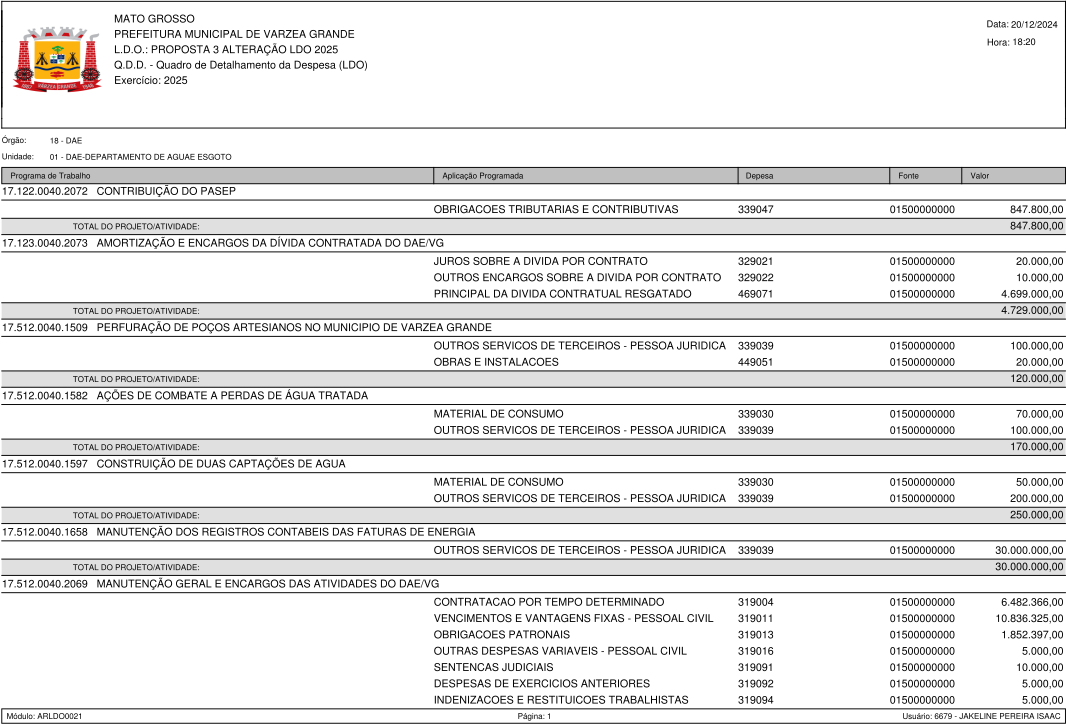
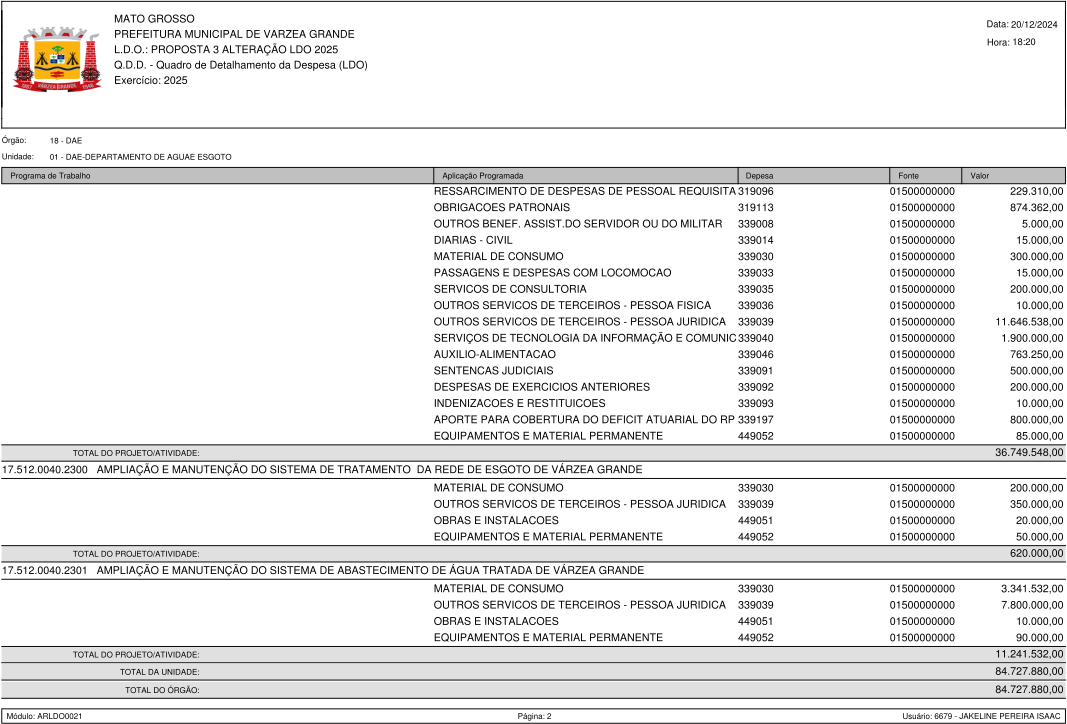
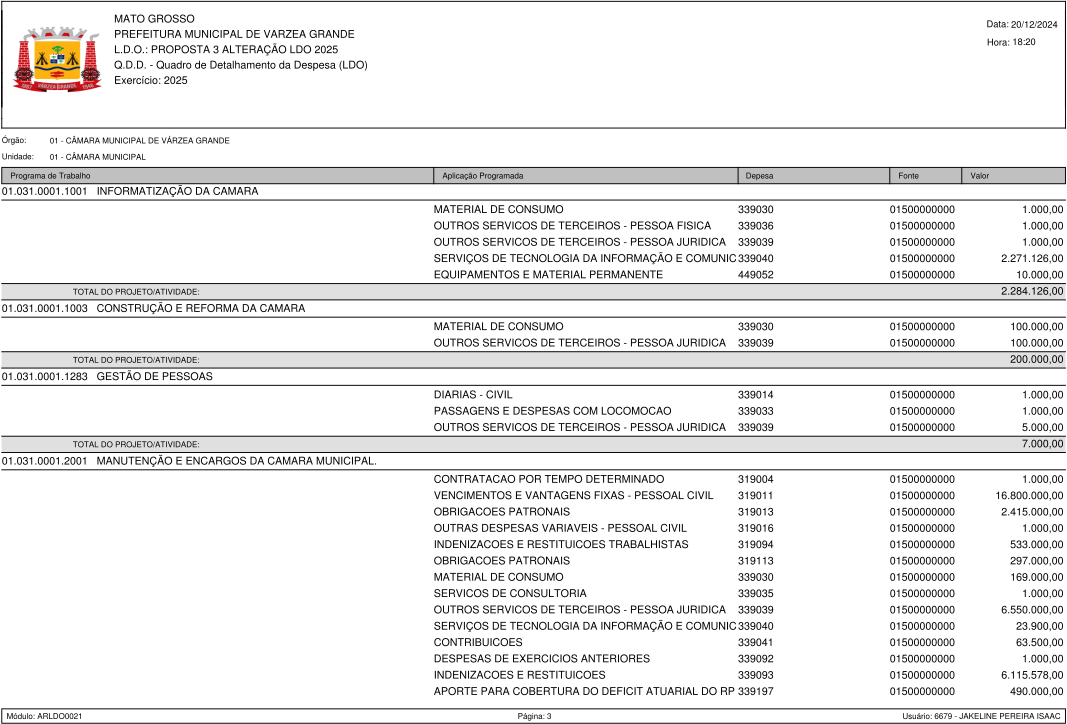
XIII - Anexo IX - Relatório sobre Projetos em Execução e Despesas com Conservação do Patrimônio Público;
XIV - Anexo X - Demonstrativo das Metas Físicas e Fiscais por Ações; e
XV - Anexo XI - Relatório das Metas e Prioridades das Despesas por Programas.
CAPITULO III
ESTRUTURA E ORGANIZAÇÃO DOS ORÇAMENTOS
Seção única
Conceitos gerais
Art. 4° Para efeito desta Lei, entende-se por:
I - Programa: o instrumento de organização da ação governamental visando a concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no plano plurianual;
II - Atividade: um instrumento de programação para alcançar o objetivo de um programa envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto necessário à manutenção da ação de governo;
III - Projeto: um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou aperfeiçoamento da ação de governo;
IV - Operação Especial: as despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens ou serviços;
V - Unidade Orçamentária: o menor nível da classificação institucional, agrupada em órgãos orçamentários, entendidos estes como os de maior nível da classificação institucional;
VI - Concedente: o órgão ou a entidade da administração pública direta ou indireta responsável pela transferência de recursos financeiros, inclusive os decorrentes de descentralização de créditos orçamentários;
VII - Convenente: o órgão ou a entidade da administração pública direta ou indireta dos governos federal, estaduais, municipais, e as entidades privadas, com os quais a Administração Municipal pactue a transferência de recursos financeiros, inclusive quando decorrentes de descentralização de créditos orçamentários entre órgãos e entidades federais constantes dos Orçamentos Fiscal e da Seguridade Social;
VIII - Transferência Voluntária: a entrega de recursos corrente, ou de capital a outro ente da federação, a título de cooperação, auxilio ou assistência financeira, que não decorra de determinação constitucional ou legal;
IX - Descentralização de Créditos Orçamentários: a transferência de créditos constantes dos Orçamentos Fiscais e da Seguridade Social, no âmbito do mesmo órgão ou entidade ou entre estes;
X - Receita Ordinária: aquelas previstas para ingressarem no caixa da unidade gestora de forma regular, seja pela competência de tributar e arrecadar, seja por determinação constitucional no partilhamento dos tributos de competência de outras esferas de governo;
XI - Execução Física: a autorização para que o contratado realize a obra, forneça o bem ou preste o serviço;
XII - Execução Orçamentária: o empenho e a liquidação da despesa, inclusive sua inscrição em restos a pagar, e;
XIII - Execução Financeira: o pagamento da despesa, inclusive dos restos a pagar já inscritos.
§1° Cada programa identificará as ações necessárias para atingir os seus objetivos, sob a forma de atividades, projetos eoperações especiais especificando os respectivos valores e metas, bem como as unidades orçamentárias responsáveis pela realização da ação.
§2° Cada atividade, projeto e operação especial identificará a função e a subfunção às quais se vinculam, na forma do anexo que integra a Portaria n°42, de 14 de abril de 1999, do Ministério do Orçamento e Gestão.
§3° As categorias de programação de que trata esta Lei serão identificadas no projeto de lei orçamentária e na respectiva Lei por programas e respectivos projetos, atividades ou operações especiais, com indicação do produto, da unidade de medida e da meta física.
§4º O produto e a unidade de medida a que se refere o §3º deverão ser os mesmos especificados para cada ação constante do Plano Plurianual 2022/2025.
§5º As metas físicas serão indicadas em nível de subtítulo e agregadas segundo os respectivos projetos, atividades ou operações especiais.
§6º As atividades com a mesma finalidade de outras já existentes deverão observar o mesmo código, independentemente da unidade executora.
§7º Cada projeto constará somente de uma esfera orçamentária e de um programa.
§8º A subfunção, nível de agregação imediatamente inferior à função, deverá evidenciar cada área da atuação governamental, ainda que esta seja viabilizada com a transferência de recursos a entidades públicas e privadas.
Art. 5º Os Orçamentos Fiscal e da Seguridade Social compreenderão a programação dos poderes do município, seus fundos, órgãos, autarquias, inclusive especiais, e fundações instituídas e mantidas pelo poder público municipal, bem como das empresas públicas, sociedades de economia mista e demais entidades em que o Município, direta ou indiretamente, detenha a maioria do capital social com direito a voto e que dela recebam recursos do tesouro municipal.
Art. 6° Na Lei Orçamentária Anual, que apresentará conjuntamente a programação dos orçamentos fiscal e da seguridade social, em consonância com os dispositivos da Portaria n° 42, de 14 de abril de 1999, do Ministério do Orçamento e Gestão e da Portaria Interministerial n° 163, de 04 de maio de 2001, a discriminação da despesa será apresentada por unidade orçamentária, detalhada por categoria da programação em seu menor nível, com suas respectivas dotações, especificando a esfera orçamentária, o grupo de natureza de despesa, a modalidade de aplicação, o elemento de despesa, o identificador de uso, o grupo de destinação de recursos e a especificação das destinações de recursos.
§1º A esfera orçamentária tem por finalidade identificar se o orçamento é fiscal (F), da seguridade social (S) ou de investimento das empresas estatais (I).
§2º A despesa, discriminada por unidade orçamentária, será detalhada por categoria de programação até ao nível de modalidade de aplicação.
§3º Fica autorizada a transposição, remanejamento ou a transferência de recurso de uma categoria de programação para outra de uma fonte de recurso para outra e de um órgão para outro.
§4º Nos grupos de natureza de despesa, será observado o seguinte detalhamento:
I - pessoal e encargos sociais - 1;
II - juros e encargos da dívida - 2;
Ill - outras despesas correntes - 3;
IV - investimentos - 4;
V - inversões financeiras, incluídas quaisquer despesas referentes a constituição ou aumento de capital de empresas – 5; e
VI - amortização da dívida - 6.
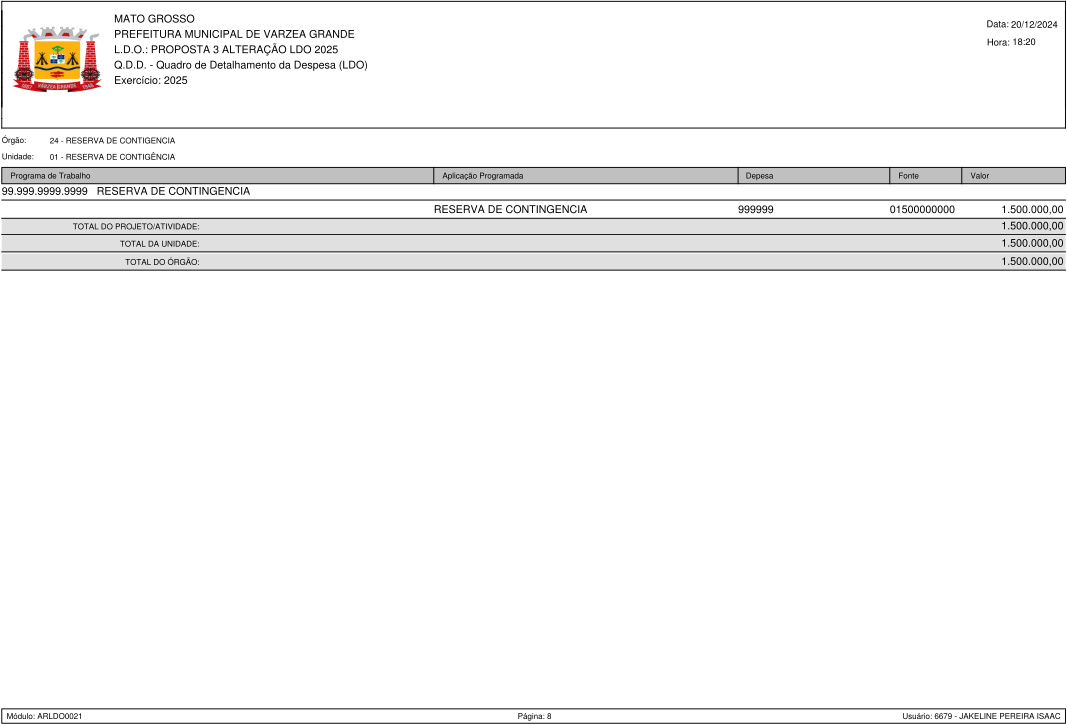
§5º A Reserve de Contingência, prevista no art. 22, desta Lei Municipal, será identificada pelo digito "9", no que se refere ao grupo de natureza de despesa.
§6° Nenhuma ação poderá conter, simultaneamente, dotações destinadas a despesas financeiras e primárias.
§7° A modalidade de aplicação destina-se a indicar se os recursos serão aplicados:
I - mediante transferência financeira:
a) A outras esferas de Governo, seus órgãos, fundos ou entidades; ou
b) Diretamente a entidades privadas sem fins lucrativos e outras instituições; ou
II - diretamente pela unidade detentora do crédito orçamentário, ou por outro órgão ou entidade no âmbito do mesmo nível de Governo.
§8° O orçamento fiscal, da seguridade social e de investimentos discriminarão a despesa, no mínimo, por elemento de despesa, conforme art. 15, da Lei Nacional n°. 4.320/1964.
§9° E vedada à execução orçamentária com modalidade de aplicação indefinida.
§10. As receitas serão escrituradas de forma que se identifique a arrecadação segundo as naturezas de receita e o identificador de uso, o grupo de destinação de recursos e a especificação das destinações de recursos.
Art. 7° O Projeto de Lei Orçamentária que o Poder Executivo encaminhará à Câmara Municipal, será composto de:
I - texto da lei;
II - quadros orçamentários consolidados, incluindo os complementos referenciados nos arts. 2° e 22, incisos III, IV e parágrafo único, da Lei Nacional n°. 4.320/1964;
III - anexo dos Orçamentos Fiscal e da Seguridade Social, discriminando a receita e a despesa na forma definida nesta Lei;
IV - discriminação da legislação da receita e da despesa, referente aos Orçamentos Fiscais e da Seguridade Social, e;
V - anexo do Orçamento de Investimento a que se refere o art. 165, § 5º, inciso II, da Constituição da República Federativa do Brasil, na forma definida nesta Lei Municipal.
Parágrafo único: integrarão a consolidação dos quadros orçamentários a que se refere o inciso II deste artigo, os seguintes demonstrativos:
I - Receita e Despesa, segundo as Categorias Econômicas, conforme o Anexo 1, da Lei Nacional n°. 4.320/1964;
II - Receita por Categorias Econômicas, conforme o Anexo 2, Lei Nacional n°. 4.320/1964;
III - Natureza da Despesa por Categorias Econômicas, conforme o Anexo 2, da Lei Nacional n°. 4.320/1964;
IV - Funções e Subfunções de Governo, conforme o Anexo 5, da Lei Nacional n°. 4.320/1964;
V - Programa de Trabalho de Governo, conforme o Anexo 6, Lei Nacional n°. 4.320/1964;
VI - Programa de Trabalho de Governo - Demonstrativo de Funções, Subfunções e Programas, por Projetos, Atividades e Operações Especiais, conforme o Anexo 7, da Lei Nacional n°. 4.320/1964;
VII - Demonstrativo da Despesa por Funções, Subfunções e Programas conforme o Vínculo com os Recursos, conforme o Anexo 8, da Lei Nacional n°. 4.320/1964;
VIII - Demonstrativo da Despesa por Órgãos e Funções, conforme o Anexo 9, da Lei Nacional n°. 4.320/1964;
IX - Demonstrativo da Evolução da Receita, conforme art. 22, Inciso III, da Lei Nacional n°. 4.320/1964 e art. 12, da Lei Nacional Complementar n° 101/ 2000;
X - Demonstrativo da Evolução da Despesa, conforme art. 22, Inciso III, daLei Nacional n°. 4.320/1964;
XI - Planilha de Identificação dos Projetos, Atividades e Operações Especiais por Categoria de Programação com identificação da Classificação Institucional, Funcional Programática, Categoria Econômica, Diagnóstico situacional do Programa, Diretrizes, Objetivos, Metas Físicas e indicação das fontes de financiamento;
XII - da descrição sucinta, para cada unidade administrativa, de suas principais finalidades com a respectiva legislação;
XIII - demonstrativo da aplicação dos recursos na manutenção e desenvolvimento do ensino nos termos dos arts. 70 e 71 da Lei Nacional n° 9.394/1996;
XIV - demonstrativo da aplicação dos recursos referentes ao Fundo de Manutenção e Desenvolvimento da Educação Básica e Valorização dos Profissionais da Educação - FUNDEB;
XV - demonstrativo da receita corrente líquida com base no art. 2º, inciso IV, da Lei Nacional Complementar n°. 101/2000;
XVI - demonstrativo da despesa com pessoal, para fins do atendimento do disposto no art. 169 da Constituição da República Federativa do Brasile na Lei Complementar Federal nº. 101/2000; e
XVII - demonstrativo da aplicação dos recursos reservados à saúde de que trata a Emenda Constitucional Federal n° 29.
Art. 8º A Mensagem que encaminhar o Projeto de Lei Orçamentária conterá:
I - exposição circunstanciada da situação econômico-financeira, documentada com demonstração da dívida fundada e flutuante, saldos de créditos especiais, restos a pagar e outros compromissos financeiros exigíveis; e
II -justificativa da estimativa e fixação, respectivamente, dos principais agregados da receita e despesa.
CAPITULO IV
DIRETRIZES PARA ELABORAÇÃO E EXECUÇÃO
DOS ORÇAMENTOS DO MUNICÍPIO E SUAS ALTERAÇÕES
Seção I
Diretrizes gerais
Art. 9º A estimativa da receita e a fixação da despesa, constante do projeto de lei orçamentária serão elaboradas a preços correntes do exercício a que se refere.
Art. 10. A abertura de créditos suplementares e especiais dependerá da existência de recursos disponíveis para a despesa e será precedida de justificativa do cancelamento e do reforço das dotações, nos termos da Lei Nacional n°. 4.320/1964.
Art. 11. Na programação da despesa, não poderão ser fixadas despesas sem que estejam definidas as fontes de recursos.
Art. 12. A Lei Orçamentária somente contemplará dotação para investimentos com duração superior a um exercício financeiro se o mesmo estiver contido no Plano Plurianual ou em lei que autorize sua inclusão.
Seção II
Equilíbrio entre receitas e despesas
Art. 13. A elaboração do projeto, a aprovação e a execução da lei orçamentária serão orientadas no sentido de alcançar superávit primário necessário a garantir uma trajetória de solidez financeira da administração municipal.
Seção III
Incentivo a participação popular
Art. 14. O projeto de lei orçamentária anual, relativo ao exercício de 2025 deve assegurar o controle social e a transparência na execução do orçamento:
I - o princípio do controle social implica assegurar a todo cidadão a participação na elaboração e no acompanhamento do orçamento; e
II - o princípio de transparência implica, além da observação do princípio constitucional da publicidade, a utilização dos meios disponíveis para garantir o efetivo acesso dos munícipes às informações relativas ao orçamento.
Art. 15. Será assegurada aos cidadãos a participação no processo de elaboração e fiscalização do orçamento, através da definição das prioridades de investimentos de interesse local, mediante regular processo de consulta.
Seção IV
Critérios e formas de limitação de empenho
Art. 16. Na ocorrência das circunstâncias estabelecidas no caput, do art. 9°, e no inciso ll, do § 1°, do art. 31, da Lei Nacional Complementar n°. 101/2000, o Poder Executivo e o Poder Legislativo procederão à respectiva limitação de empenho e de movimentação financeira.
§1º O montante da limitação a ser procedida por cada Poder referido no caput deste artigo será estabelecido de forma proporcional à participação de cada um na base contingenciável.
§2º Excluem-se do caput deste artigo as despesas que constituem obrigações constitucionais e legais do município e as despesas destinadas ao pagamento dos serviços da dívida.
§3º No caso de limitação de empenhos e de movimentação financeira de que trata o caput deste artigo, buscar-se-á preservar as despesas abaixo hierarquizadas:
I - com pessoal e encargos patronais, e;
II - com a conservação do patrimônio público, conforme prevê o disposto no art. 45, da Lei Nacional Complementar n°. 101/2000.
§4º Na hipótese de ocorrência do disposto no caput deste artigo o Poder Executivo comunicará ao Poder Legislativo o montante que lhe caberá tornar indisponível para empenho e movimentação financeira.
Seção V
Inclusão de novos projetos e conservação do patrimônio público
Art. 17. Observadas as prioridades a que se refere o art. 3º desta Lei, a Lei Orçamentária ou as de créditos adicionais, somente incluirão novos projetos e despesas obrigatórias de duração continuada, a cargo da Administração Direta, das autarquias, dos fundos especiais, fundações, empresas públicas e sociedades de economia mista, se:
I - houverem sido adequadamente atendidos todos os que estiverem em andamento;
II - estiverem preservados os recursos necessários à conservação do patrimônio público;
III - estiverem perfeitamente definidas suas fontes de custeio; e
IV - os recursos alocados destinarem a contrapartidas de recursos federais, estaduais ou de operações de crédito, com objetivo de concluir etapas de uma ação municipal.
Seção VI Definição das despesas consideradas irrelevantes
Art. 18. Para os efeitos do art. 16, da Lei Nacional Complementar n°. 101/2000, entende-se como despesas irrelevantes, para fins do § 3º, aquelas cujo valor não ultrapasse, para bens e serviços, os limites dos incisos I e II, do art. 24, da Lei Nacional n°. 8.666/1993, nos casos, respectivamente, de obras a serviços de engenharia e de outros serviços e compras.
Seção VII Destinação de recursos para entidades públicas e privadas
Art. 19. É vedada a inclusão, na lei orçamentária e em seus créditos adicionais, de quaisquer recursos do Município, para clubes, associações de servidores e de dotações a título de subvenções sociais, ressalvadas aquelas destinadas a entidades privadas sem fins lucrativos, de atividades de natureza continuada de atendimento direto ao público nas áreas de assistência social, saúde, educação ou cultura ou que estejam registradas no Conselho Nacional de Assistência Social - CNAS.
§1º Para habilitar-se ao recebimento de recursos referidos no caput, a entidade privada sem fins lucrativos deverá apresentar declaração de funcionamento regular nos últimos dois anos emitida no exercício de 2025 e comprovante de regularidade do mandato de sua diretoria.
§2º As entidades privadas beneficiadas com recursos públicos municipais, a qualquer título, submeter-se-ão à fiscalização do Poder Executivo com a finalidade de verificar o cumprimento de metas e objetivos para os quais receberam os recursos.
§3º Sem prejuízo da observância das condições estabelecidas neste artigo, à inclusão de dotações na Lei Orçamentária e sua execução, dependerão, ainda de:
I - publicação, pelo Poder Executivo, de normas a serem observadas na concessão de auxílios, prevendo-se cláusula de reversão no caso de desvio de finalidade; e
II - identificação do beneficiário e do valor transferido no respectivo convênio.
§4º A concessão de benefício de que trata o caput deste artigo deverá estar definida em lei específica.
Seção VIII Autorização para custeio de despesas de competência da união e do estado
Art. 20. O custeio de despesas de competência de outro ente da federação poderá ocorrer somente em caso de convênio estabelecido previamente, e restrito aos termos estabelecidos.
Seção IX
Destinação de reserva de contingência
Art. 21. A Lei Orçamentária conterá dotação para reserva de contingência, constituída exclusivamente com recursos do orçamento fiscal, no valor até 2% (dois por cento) da receita corrente líquida prevista para o exercício de 2025, destinada ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos.
Seção X Normas para controle de custos e avaliação de resultado
Art. 22. A partir do exercício financeiro de 2025, o sistema orçamentário será organizado em centros de resultados definidos a partir da estrutura organizacional, com informações sobre os resultados previstos e os custos incorridos, por projeto ou atividade.
§1º A estrutura organizacional contemplará todas as áreas necessárias à produção dos bens ou serviços (produtos) de responsabilidade da unidade municipal.
§2º As áreas definirão as metas de resultado a serem alcançadas em cada exercício, em desdobramento às metas estratégicas, visando o alcance dos objetivos definidos no Plano Plurianual Municipal.
§3º As iniciativas serão desdobradas e executadas de modo a evidenciar as ações relevantes e propiciar resultados eficazes.
CAPÍTULO V DISPOSIÇÕES RELATIVAS À DÍVIDA PÚBLICA MUNICIPAL
Art. 23. A Lei Orçamentária garantirá recursos para pagamento da despesa decorrente de débitos refinanciados, inclusive com a previdência social.
Art. 24. O projeto de Lei Orçamentária Anual poderá incluir, na composição da receita total do Município, recursos provenientes de operações de crédito, respeitados os limites estabelecidos no inciso III, doart. 167, da Constituição da República Federativa do Brasil.
Parágrafo único: a Lei Orçamentária Anual deverá conter demonstrativos especificando, por operação de crédito, as dotações a nível de projeto e atividades financiados por estes recursos.
Art. 25. A Lei Orçamentária Anual poderá autorizar a realização de operações de crédito por antecipação de receita, desde que observado o disposto no art. 38, da Lei Nacional Complementar n°. 101/2000.
CAPITULO VI
DISPOSIÇÕES RELATIVAS ÀS DESPESAS
DO MUNICÍPIO COM PESSOAL E ENCARGOS SOCIAIS
Art. 26. No exercício financeiro de 2025, as despesas com pessoal dos Poderes Executivos e Legislativo observarão as disposições contidas nos arts. 18, 19 e 20, da Lei Nacional Complementar n°. 101/2000.
Art. 27. Se a despesa total com pessoal ultrapassar os limites estabelecidos no art. 19, da Lei Nacional Complementar n°. 101/2000, a adoção das medidas de que tratam os §§ 3º e 4º, do art. 169, da Constituição da República Federativa do Brasil, preservará servidores das áreas de saúde, educação e assistência social.
Art. 28. Se a despesa de pessoal atingir o nível de que trata o parágrafo único do art. 22, da Lei Nacional Complementar n°. 101/2000, bem como a despesa atingir o limite prudencial de 95% fica vedada a concessão de horas extras.
Parágrafo único: a Controladoria-Geral do Município, em articulação com a Secretaria Municipal de Administração, observará os parâmetros fixados no dispositivo constitucional e legislação pertinente, mencionado no caput.
Art. 29. Ficam os Poderes Executivo e Legislativo autorizados a adotar medidas visando a implementação do programa de valorização e desenvolvimento dos servidores públicos, mediante a adoção de mecanismo destinados à sua permanente capacitação, associado à aferição de desempenho institucional em processo de avaliação de resultados.
Parágrafo único: serão incluídas dotações específicas para treinamento, capacitação, aperfeiçoamento, provas e concursos, tendo em vista as disposições legais relativas à promoção e acesso.
CAPITULO VII
DISPOSIÇÕES SOBRE ALTERAÇÕES
NA LEGISLAÇÃO TRIBUTÁRIA DO MUNICÍPIO
Art. 30. A estimativa de receita que constará do projeto de Lei Orçamentária Anual para o exercício de 2025 contemplará medidas de aperfeiçoamento da administração dos tributos municipais, com vistas à expansão de base de tributação e consequente aumento das receitas próprias.
Art. 31. A estimativa da receita citada no artigo anterior levará em consideração, adicionalmente, o impacto de alteração na legislação tributária, observadas a capacidade econômica do contribuinte e a justa distribuição de renda, com destaque para:
I - Atualização da planta genérica de valores do município;
II - Revisão, atualização ou adequação da legislação sobre Imposto Predial e Territorial Urbano, suas alíquotas, forma de cálculo, condições de pagamento, descontos e isenções, inclusive com relação à progressividade deste imposto;
III - revisão da legislação sobre o uso do solo, com redefinição dos limites da zona urbana municipal;
IV - Revisão da legislação referente ao Imposto Sobre Serviço de Qualquer Natureza;
V - Revisão da legislação aplicável ao Imposto Sobre Transmissão Inter Vivos e de Bens Imóveis e de Direitos Reais sobre Imóveis;
VI - instituição de taxas pela utilização efetiva ou potencial de serviços públicos específicos e divisíveis, prestados ao contribuinte ou posto à sua disposição;
VII - revisão da legislação sobre as taxas pelo exercício do poder de polícia; e
VIII - revisão das isenções dos tributos municipais, para manter o interesse público e a justiça fiscal.
§1º Com o objetivo de estimular o desenvolvimento econômico e cultural do Município, o Poder Executivo encaminhara projetos de lei de incentivos ou benefícios de natureza tributária, cuja renúncia de receita poderá alcançar os montantes dimensionados no Anexo de Metas Fiscais, já considerados no cálculo do resultado primário.
§2° A parcela de receita orçamentária prevista no caput deste artigo, que decorrer de propostas de alterações na legislação tributária, ainda em tramitação, quando do envio do projeto de Lei Orçamentária Anual à Câmara Municipal poderá ser identificada, discriminando-se as despesas cuja execução ficará condicionada à aprovação das respectivas alterações legislativas.
CAPITULO VIII
DISPOSIÇÕES SOBRE OS FUNDOS ESPECIAIS
Art. 32. Este Capitulo estabelece normas gerais para a criação, alteração e extinção de fundos, nos termos do art. 165, § 9°, II, da Constituição da República Federativa do Brasil.
Art. 33. Para efeitos desta Lei Municipal, entende-se por fundo o produto de receitas especificas que por lei se vinculam à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação.
Art. 34. A aplicação das receitas orçamentárias vinculadas a fundos especiais far-se-á através de dotação consignada na Lei de Orçamento ou em créditos adicionais.
Parágrafo único: os fundos especiais devem ser de natureza contábil, utilizando-se para efeito de individualizações contábeis de suas operações orçamentárias e financeiras uma unidade orçamentária, unidade gestora ou fonte de recurso específico observadas as regras de prestação de contas e transparência.
Art. 35. A lei municipal que instituir o fundo deverá especificar:
I - o objetivo do fundo, ou seja, a finalidade para o qual foi criado;
II - as receitas das quais o fundo será composto;
III - o órgão gestor do fundo e qual a sua competência;
IV - os parâmetros de avaliação de desempenho da aplicação dos recursos que compõem o fundo; e
V - a natureza contábil do fundo.
Art. 36. Os fundos municipais terão suas transações organizadas de forma individualizada, para efeito de contabilização e prestação de contas.
Art. 37. A criação, alteração ou extinção de fundos far-se-á por lei especifica, sendo que a aprovação dos fundos vinculados ao Poder Executivo, com base na emissão de Parecer Técnico da Secretaria Municipal de Planejamento, da Controladoria-Geral do Município e da Procuradoria-Geral do Município.
Art. 38. Os planos de aplicação dos fundos estarão inseridos nos programas de trabalho aprovados na Lei Orçamentária e em seus créditos adicionais para o exercício de 2025.
CAPITULO IX
DISPOSIÇÕES GERAIS
Art. 39. É vedado consignar na Lei Orçamentária Anual crédito com finalidade imprecisa ou com dotação limitada.
Art. 40. A reabertura dos créditos especiais e extraordinários, conforme disposto no §2º, do art. 167, da Constituição da República Federativa do Brasil, será efetivada mediante Decreto Orçamentário do Poder Executivo, utilizando os recursos previstos no art. 43, da Lei Nacional n° 4.320/1964.
Art. 41. A abertura de créditos suplementares e especiais dependerá de previa autorização legislativa e da existência de recursos disponíveis para cobrir a despesa, nos termos da Lei Nacional n° 4.320/1964 e da Constituição da República Federativa do Brasil.
§1º A lei orçamentária anual conterá autorização e disporá sobre o limite para a abertura de créditos adicionais suplementares.
§2º Acompanharão os projetos de lei relativos a créditos adicionais exposição de motivos circunstanciados que os justifiquem e que indiquem as consequências dos cancelamentos de dotações propostos.
CAPÍTULO X DISPOSIÇÕES FINAIS
Art. 42. O Projeto de Lei Orçamentária de 2025 conterá reservas específicas para atender a: emendas individuais impositivas, no montante de até 1,2% da receita corrente líquida do exercício anterior, com execução no orçamento do exercício de 2025, na forma estabelecida no artigo 130-A da Lei Orgânica Municipal.
§1º Ao projeto de Lei Orçamentária não poderão ser apresentadas emendas quando:
I - anulem o valor de dotações orçamentárias com recursos provenientes de:
a) recursos vinculados;
b) recursos próprios de entidades da administração indireta, exceto quando remanejados para a própria entidade; e
c) contrapartida obrigatória do tesouro municipal a recursos transferidos ao Município.
II - anulem despesas relativas à:
a) dotações para pessoal e encargos sociais;
b) serviço da dívida; e
c) limite mínimo de reserva de contingência.
III - incluam ações com a mesma finalidade em mais de um órgão ou no mesmo programa, ressalvados os casos daquelas com objetivos complementares e interdependentes.
§2º As emendas ao projeto de lei orçamentária não poderão ser aprovadas quando incompatíveis com as disposições desta Lei e do Plano Plurianual
Art. 43. A Secretaria Municipal de Planejamento, de modo a evidenciar a transparência da gestão orçamentária e observando-se o princípio da publicidade, disponibilizará, através do Sistema Integrado de Planejamento - ABACO, no prazo de até 30 (trinta) dias após a publicação, a Lei Orçamentária Anual e seus anexos.
Art. 44. O Poder Executivo, até 30 (trinta) dias após a publicação da Lei Orçamentária de 2025, estabelecerá a programação financeira e o cronograma de execução mensal de desembolso por órgão, por fonte de recursos e grupo de despesa, nos termos do art. 8°, da Lei Nacional Complementar n°. 101/2000, com vistas ao cumprimento da meta de resultado primário estabelecida nesta Lei, bem como as metas bimestrais de realização de receitas, desdobradas por categoria econômica e fontes.
Art. 45. O Poder Executivo adotará, durante o exercício de 2025, as medidas que se fizerem necessárias, observados os dispositivos legais, para dinamizar, operacionalizar e equilibrar a execução da Lei Orçamentária.
Art. 46. Para efeito do §3°, do art. 16, da Lei Nacional Complementar n°. 101/2000, entende-se como despesa irrelevante aquela cujo valor não ultrapasse, para bens e serviços, os limites estipulados nos incisos I e II, do art. 24, da Lei Nacional n°. 8.666/1993 e alterações dadas pela Lei Nacional n°. 9.648/1998.
Art. 47. O projeto de Lei Orçamentária para 2025 aprovado pelo Poder Legislativo será encaminhado à sanção até o encerramento do período legislativo.
Art. 48. Caso o projeto de Lei Orçamentária não seja encaminhado para sanção até 31 de dezembro de 2024, a programação relativa à pessoal e encargos sociais, serviços da dívida e demais despesas de custeio poderá ser executada, em cada mês, até o limite de 1/12 (um doze avos) do total de cada dotação, na forma da proposta originalmente encaminhada à Câmara Municipal.
Parágrafo único: considerar-se-á antecipação de crédito à conta da Lei Orçamentária de 2025 a utilização dos recursos autorizados no caput deste artigo.
Art. 49. Esta Lei Municipal entra em vigor na data de sua publicação.
Paço Municipal “Couto Magalhães”, Várzea Grande, 10 de dezembro de 2024.
KALIL SARAT BARACAT DE ARRUDA
Prefeito Municipal