DOCUMENTOS CONTAS DO GOVERNO 2018
7 de Maio de 2019
ESTADO DE MATO GROSSO
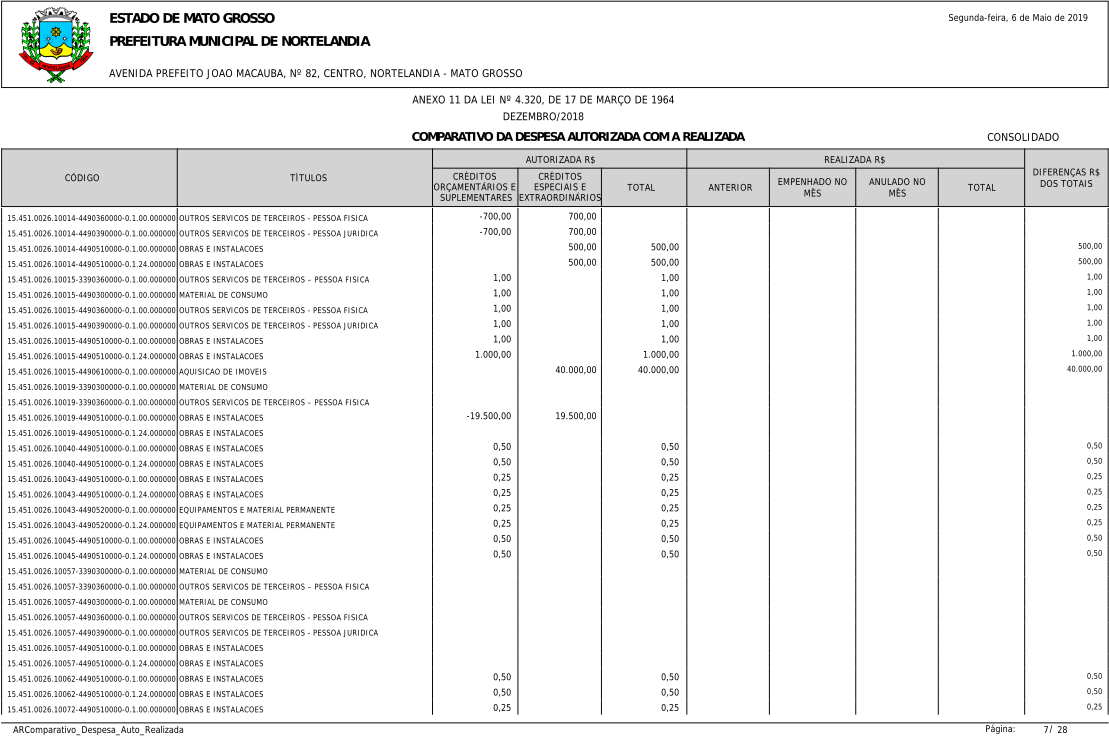
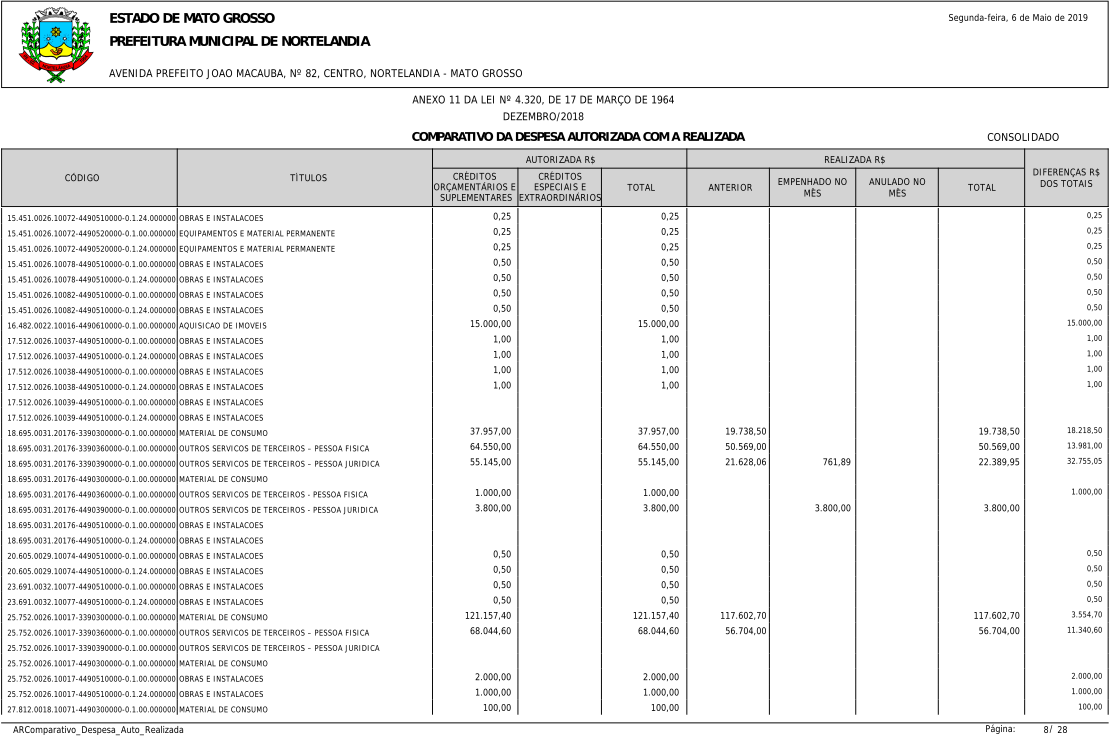
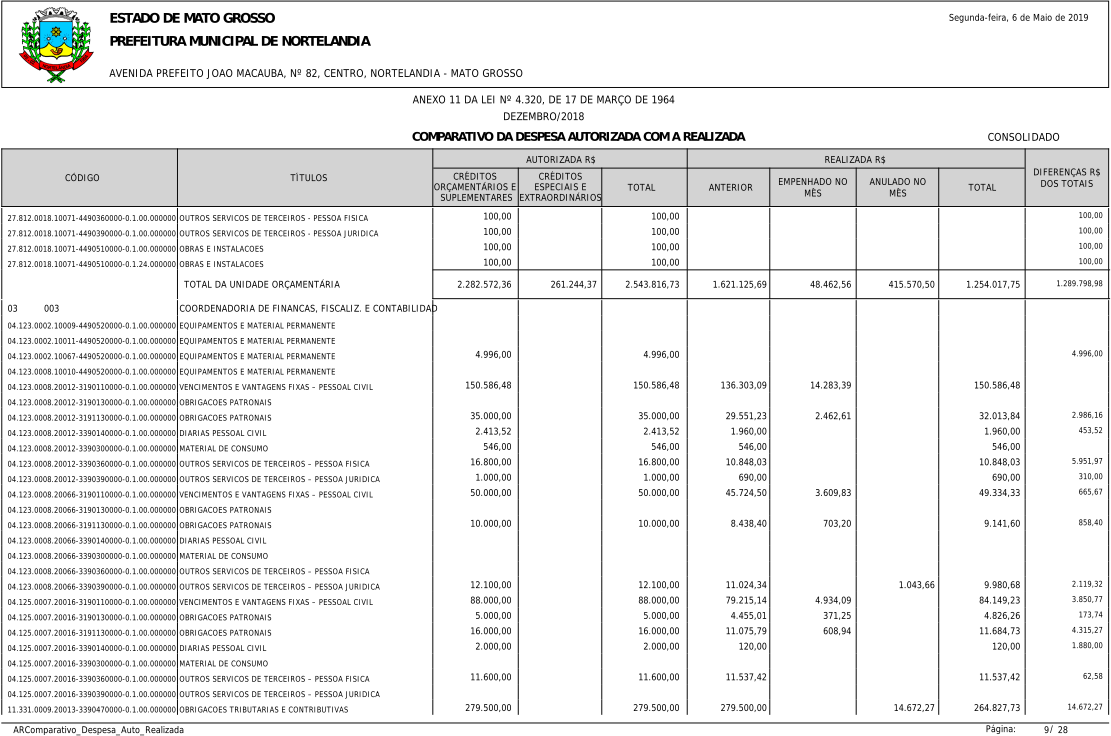
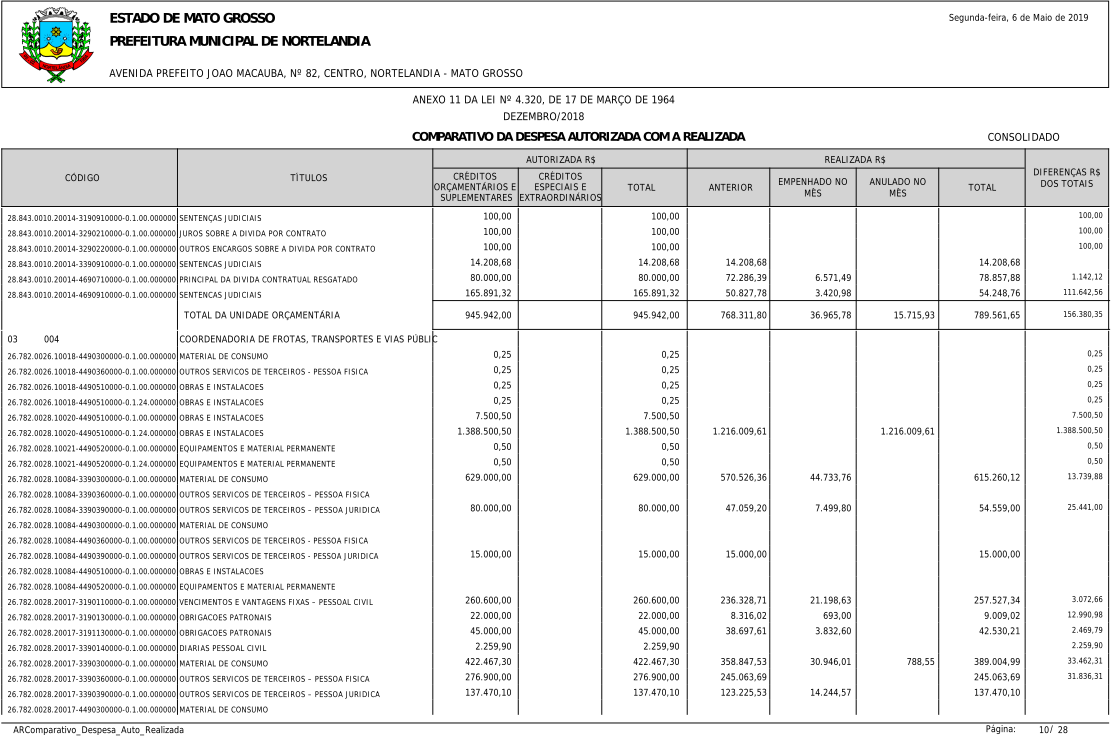
PREFEITURA MUNICIPAL DE NORTELÂNDIA
Av.: Prefeito João Macaúba, 82 – Centro – e-mail sad@nortelandia.mt.gov.br
ANEXO I
CADASTRO DOS RESPONSÁVEIS
2018
| NOME | JOSSIMAR JOSE FERNANDES | NOME | EVERALDO RODRIGUES FILHO |
| CARGO | PREFEITO MUNICIPAL | CARGO | CONTADOR |
| RG | 351.773 SSP/MT | RG | 1.258.935-7 SSP/MT |
| CPF | 503.511.841-04 | CPF | 897.375.551-04 |
| ENDEREÇO | RUA ANTONIO OLIMPIO DE OLIVEIRA | ENDEREÇO | AV. NICOLAU GOMES DE SOUZA Nº463 B. DA PONTE |
| TELEFONE | 3346-1411 | TELEFONE | 9604 8216/3346-1411 |
| FILIAÇÃO | JOSÉ DOMINGOS FERNANDES e MARIANE LEOPOLDINA FERNANDES | FILIAÇÃO | MARLENE MOREIRA SANTOS E EVERALDO RODRIGUES MOREIRA |
| PERÍODO/CARGO/MANDATO | 2017/2020 | PERÍODO/CARGO/MANDATO | 2017/2020 |
| sad@nortelandia.mt.gov.br | | everaldo@nortelandia.mt.gov.br |
| NOME | MARLENE JULIA OLIVEIRA SCARPAT | NOME | MARLENE JULIA OLIVEIRA SCARPAT |
| CARGO | SECRETÁRIO DE ADMINISTRAÇÃO | CARGO | SECRETARIO DE FINANÇAS |
| RG | 0742496-5 SSP/MT | RG | 0742496-5 SSP/MT |
| CPF | 522.487.801-25 | CPF | 522.487.801-25 |
| ENDEREÇO | RUA VER. TIBURCIO GOMES PORTELA | ENDEREÇO | RUA VER. TIBURCIO GOMES PORTELA |
| TELEFONE | 99981-9800/3346-1411 | TELEFONE | 99981-9800/3346-1411 |
| FILIAÇÃO | FRANCISCO JOSE DE OLIVEIRA e DARCI JULIA SILVA DE OLIVEIRA | FILIAÇÃO | FRANCISCO JOSE DE OLIVEIRA e DARCI JULIA SILVA DE OLIVEIRA |
| PERÍODO/CARGO/MANDATO | 2018 | PERÍODO/CARGO/MANDATO | 2018 |
| | marlene_scarpat@hotmail.com | marlene_scarpat@hotmail.com | |
| NOME | EVERTON SOARES FIGUEIREDO | NOME | ALMIR DE ALMEIDA BRANCO |
| CARGO | CONTROLADOR INTERNO | CARGO | RESPONSAVEL PELO ENVIO DO APLIC |
| RG | 1279432-5 SSP/MT | RG | 1.502.596-9 SSP/MT |
| CPF | 959.196.431-53 | CPF | 969.584.301.82 |
| ENDEREÇO | AV. VALENTIN PERON, S/N – CENTRO | ENDEREÇO | RUA DERALDO MARQUES, S/N – JOAQUIM DA SILVA |
| PERÍODO/CARGO/MANDATO | 2017/2020 | PERIODO/CARGO/MANDATO | 2017/2020 |
| | controladoria@nortelandia.mt.gov.br | almir@nortelandia.mt.gov.br |
Prefeitura Municipal de Nortelândia, 31 de Dezembro de 2018.
JOSSIMAR JOSE FERNANDES EVERALDO RODRIGUES FILHO MARLENE JULIA OLIVEIRA SCARPAT
Prefeito Municipal Contador CRC/MT nº. 010212/O-9 Secretário de Administração/Finanças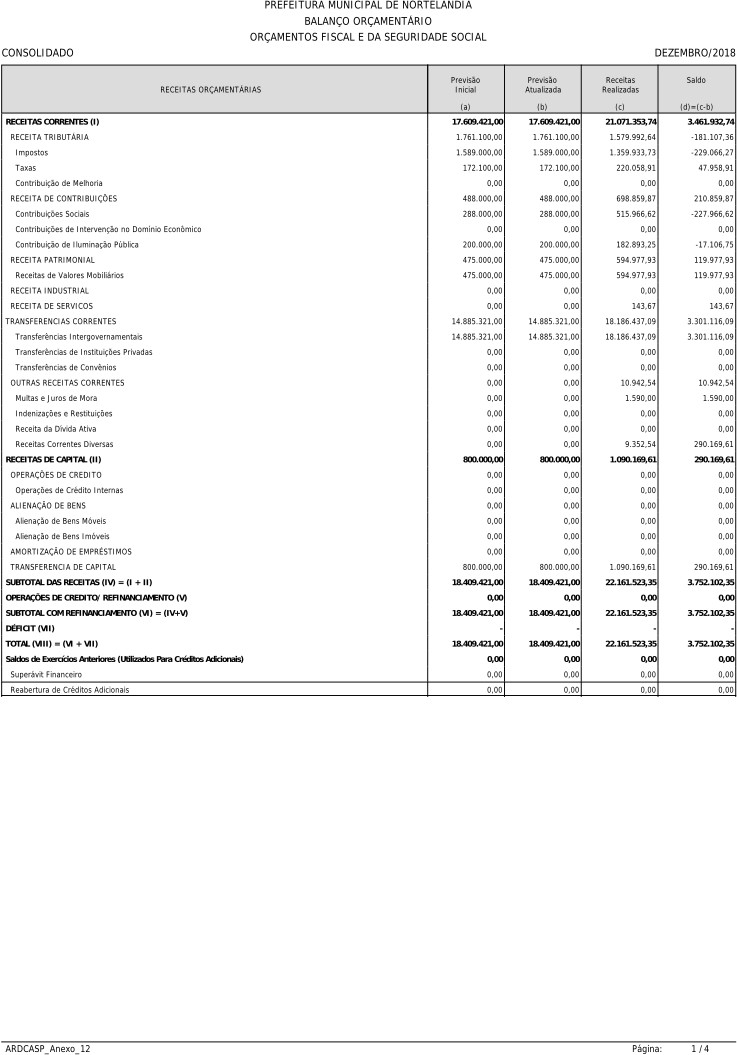
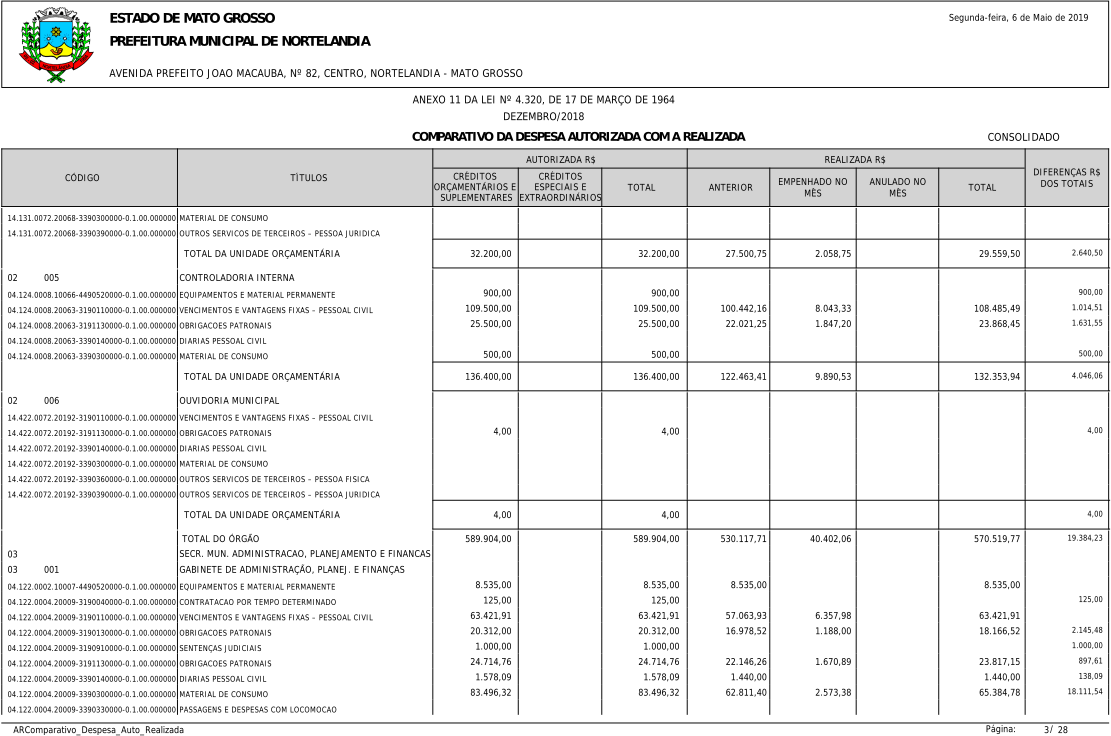
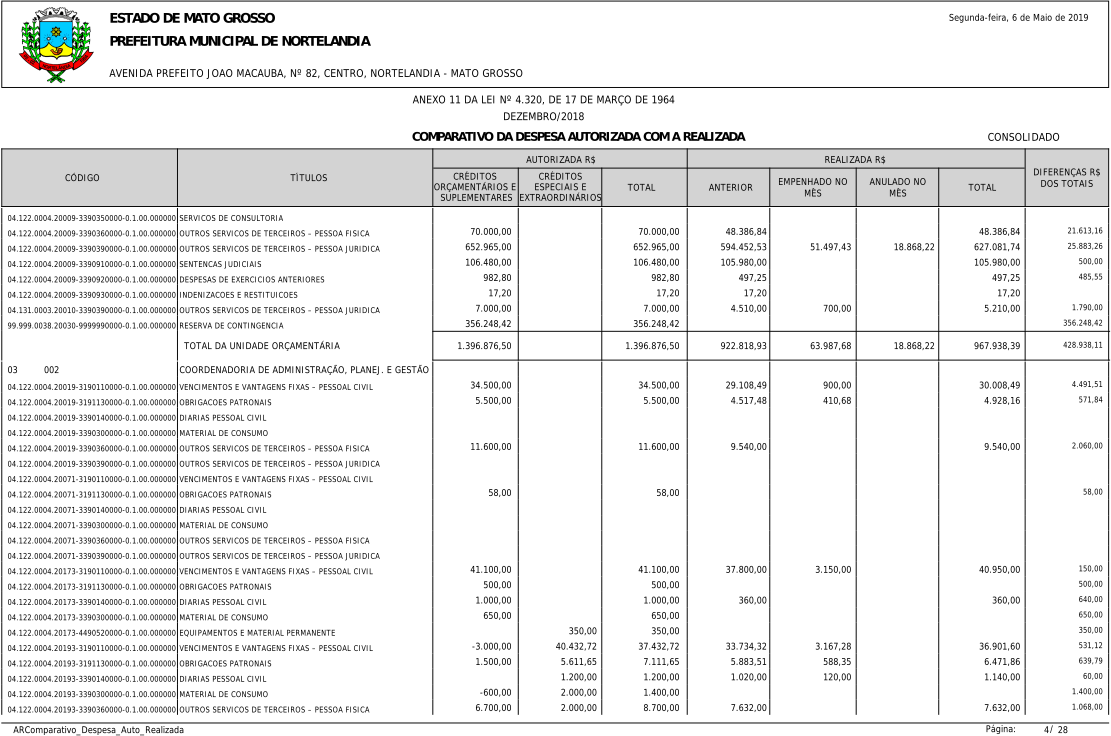
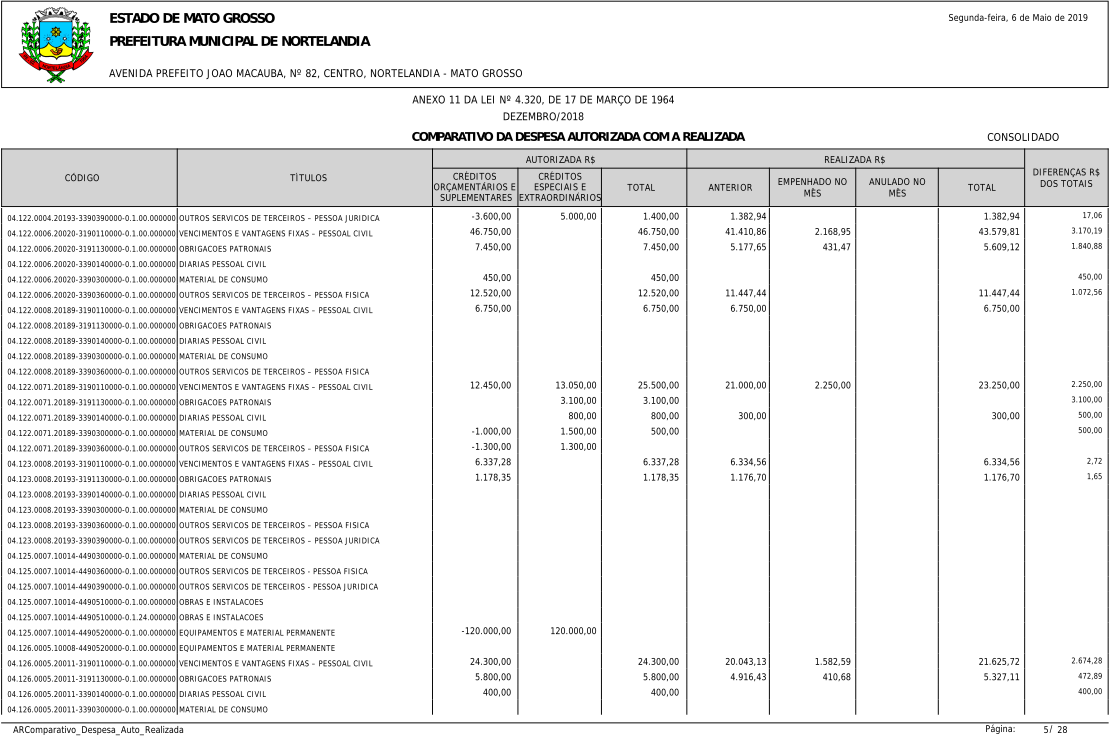
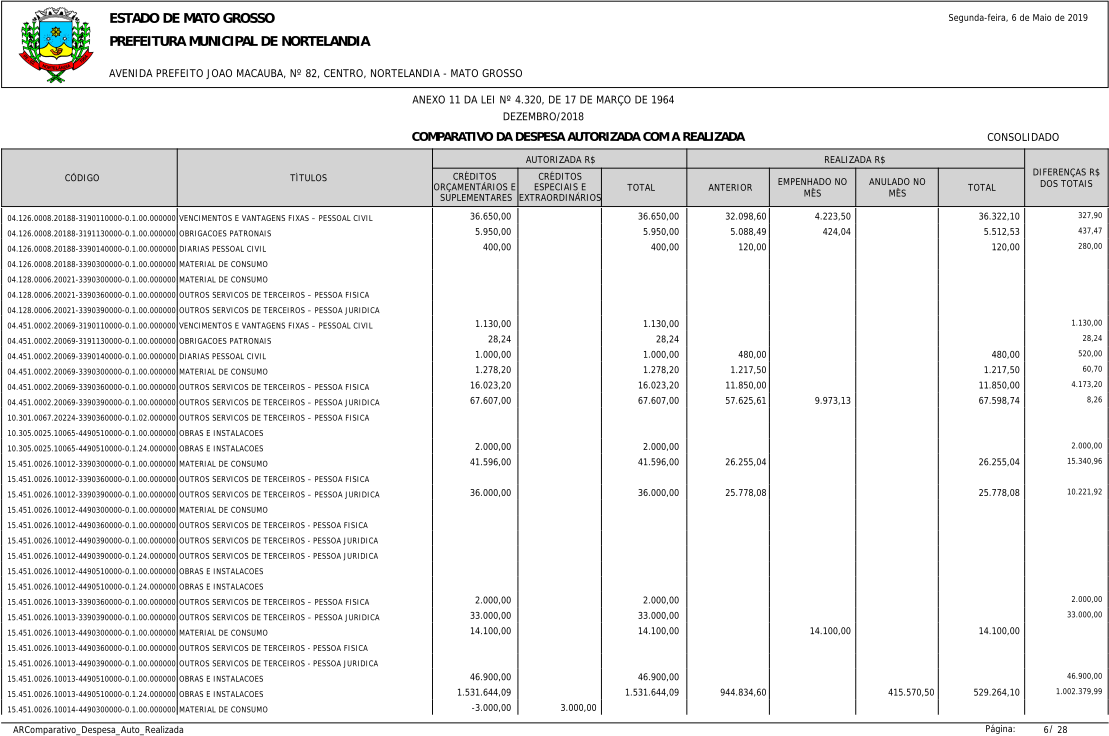
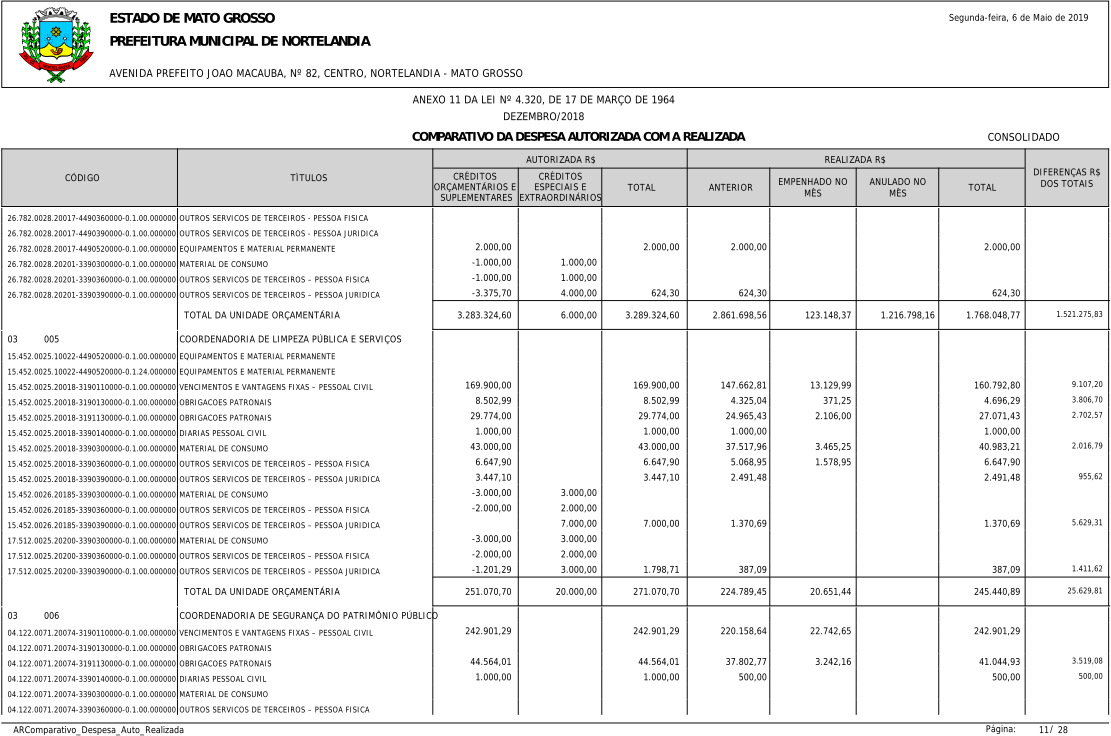
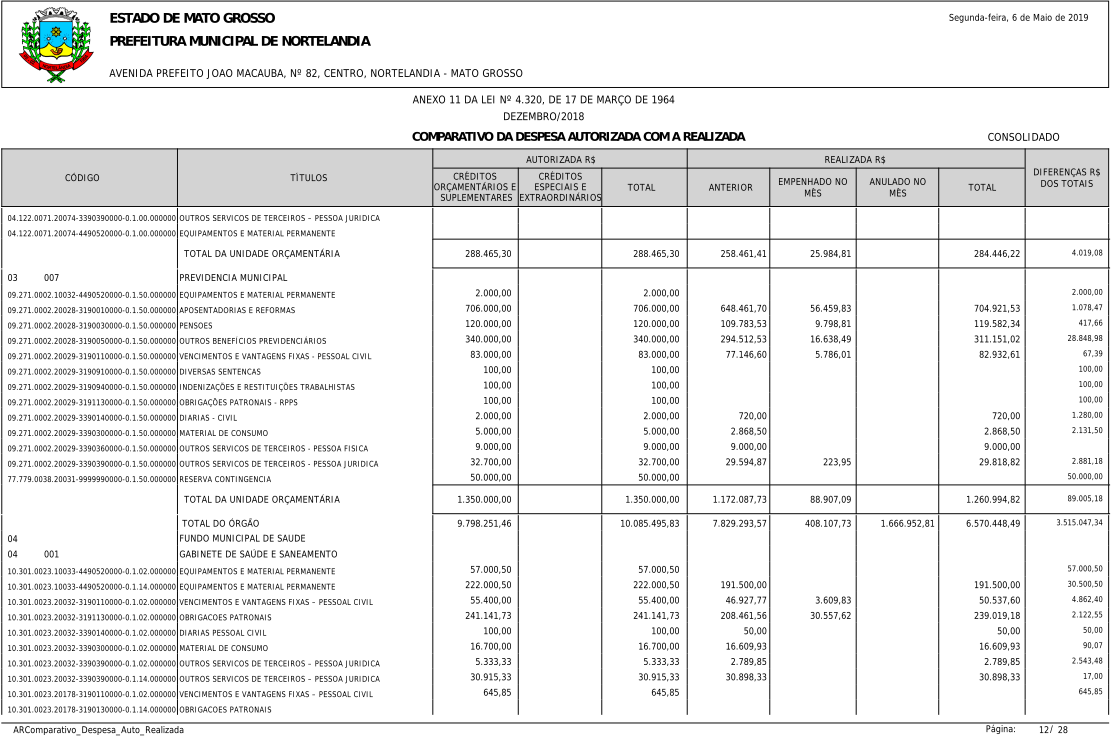
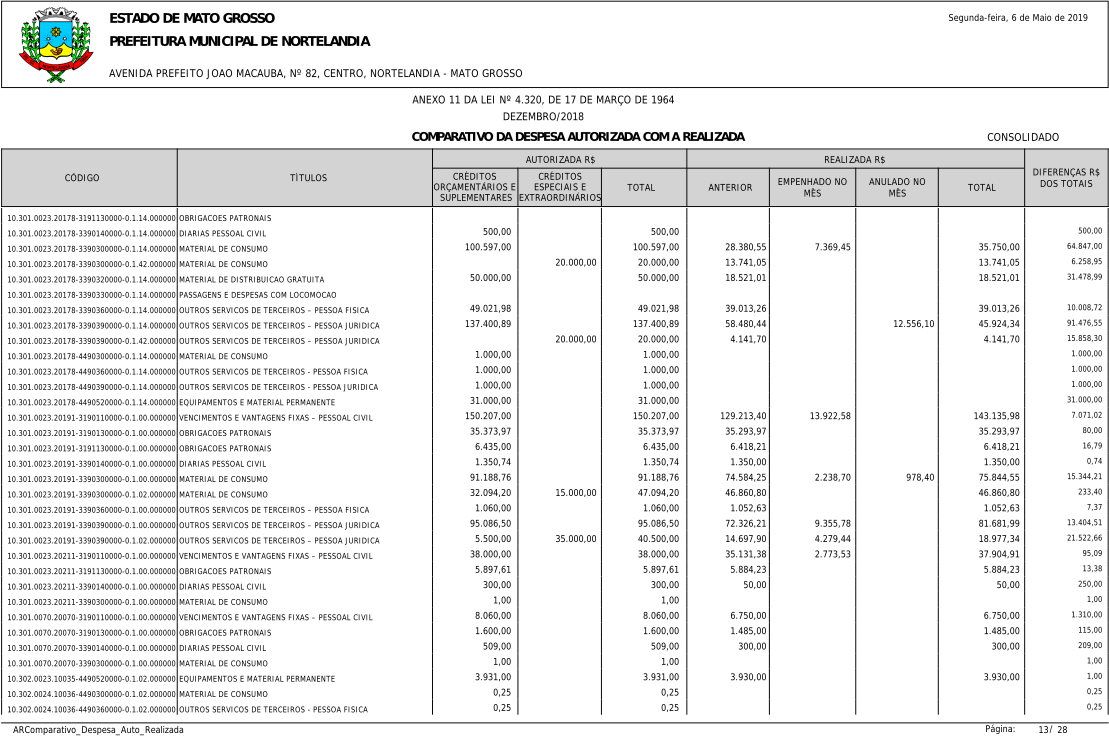
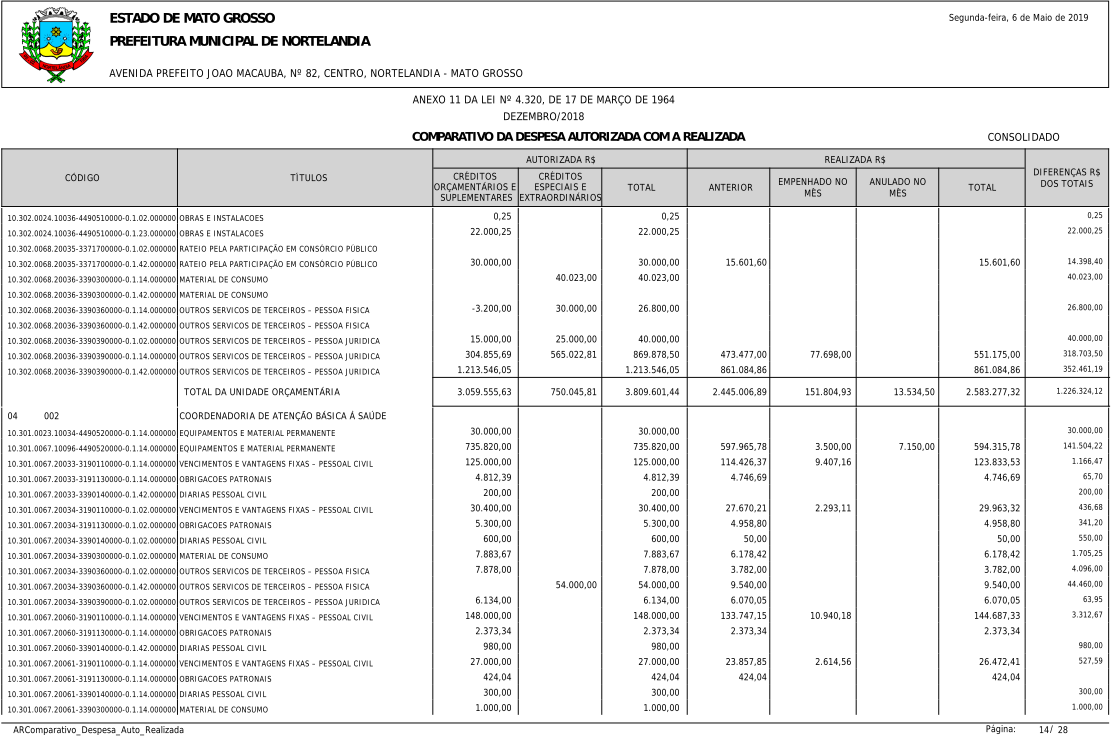
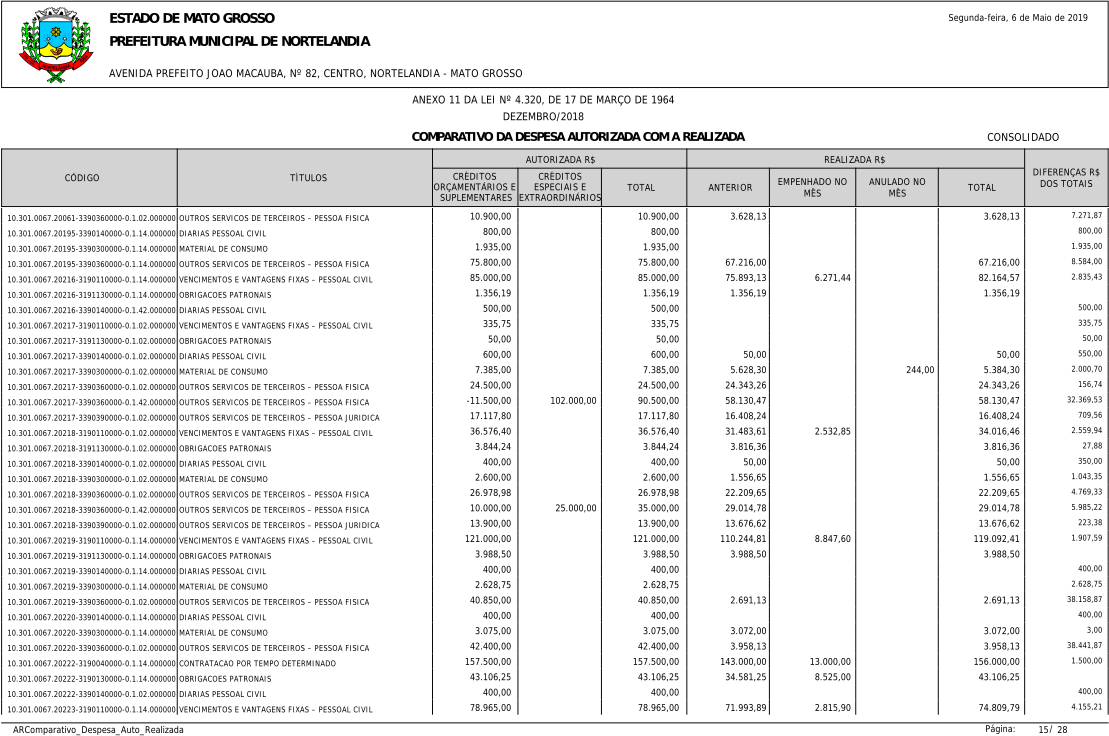
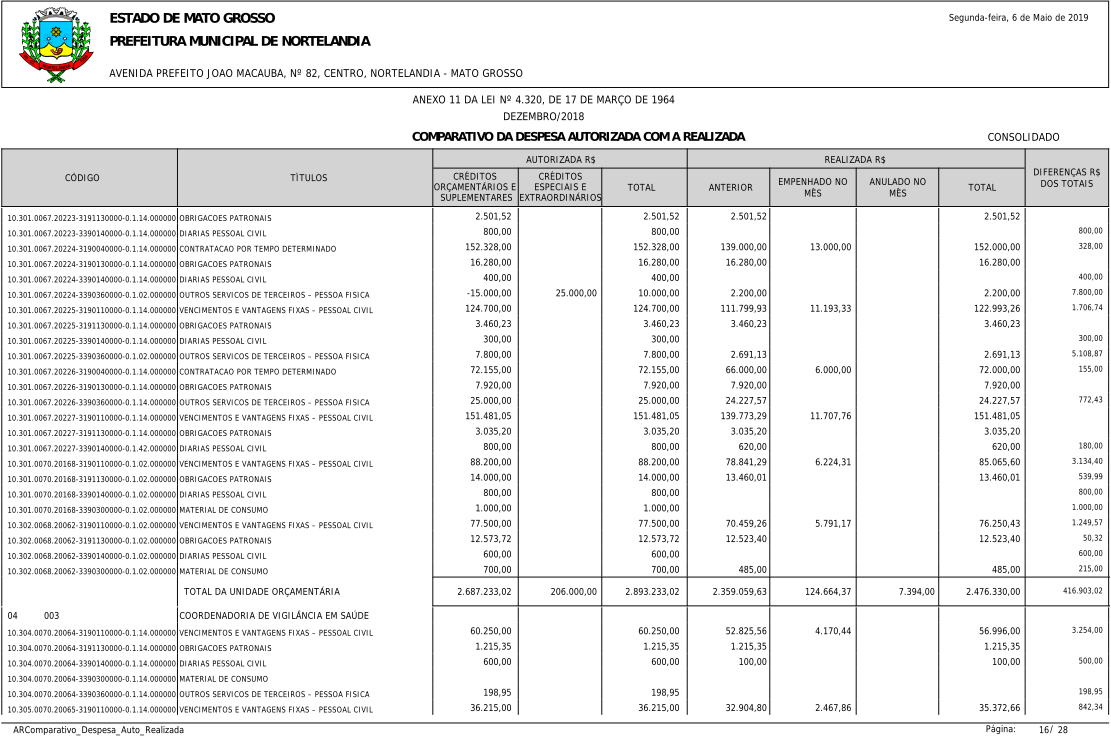
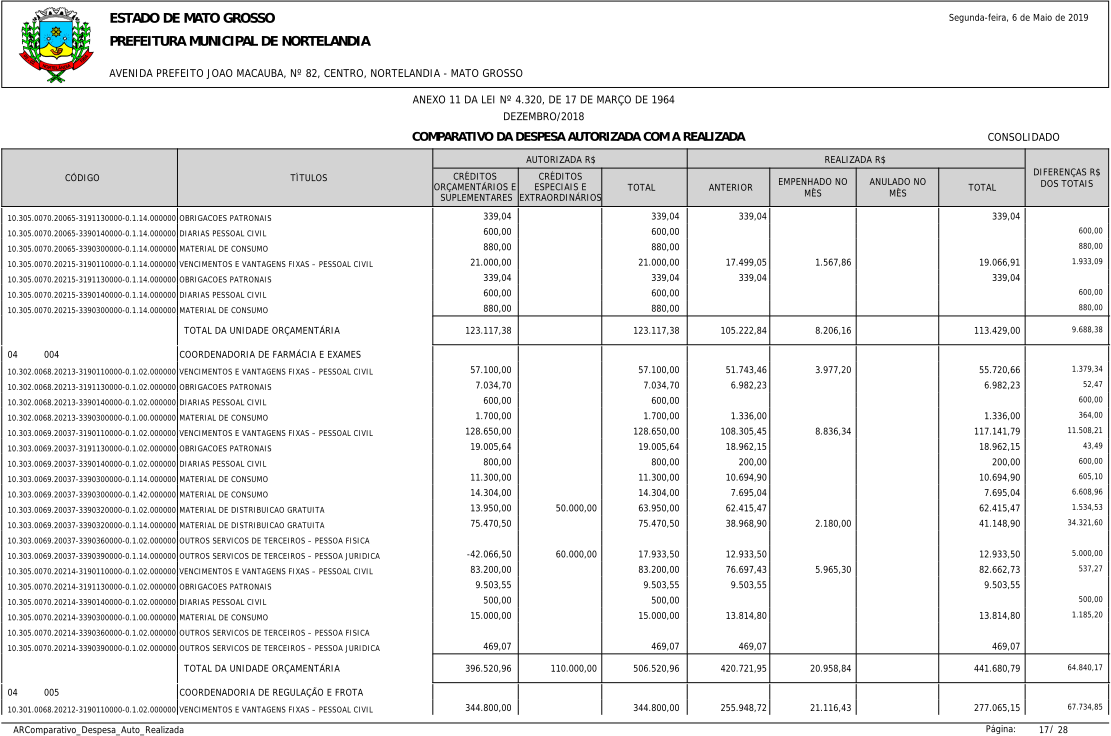
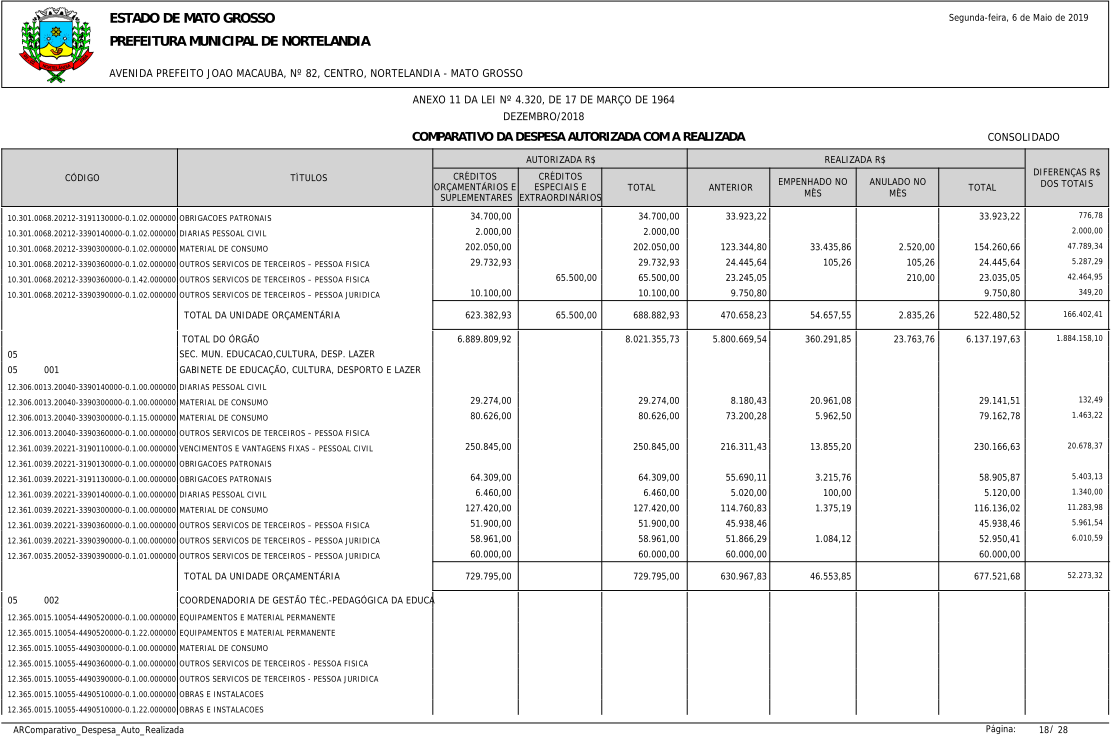
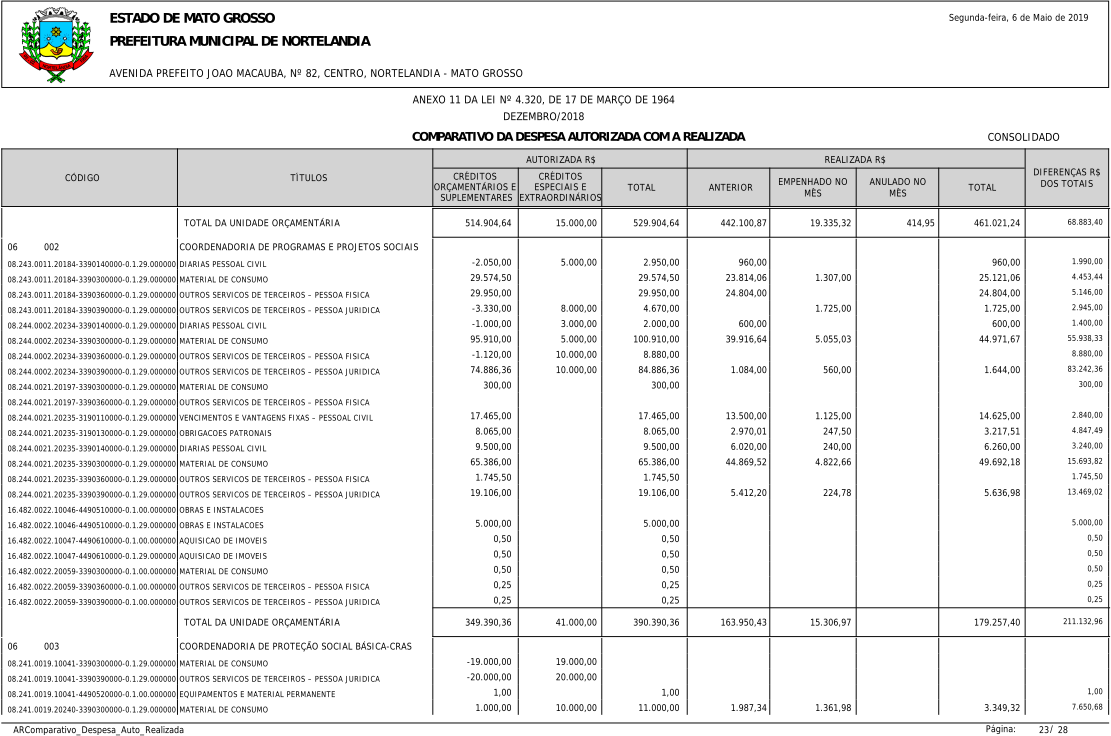
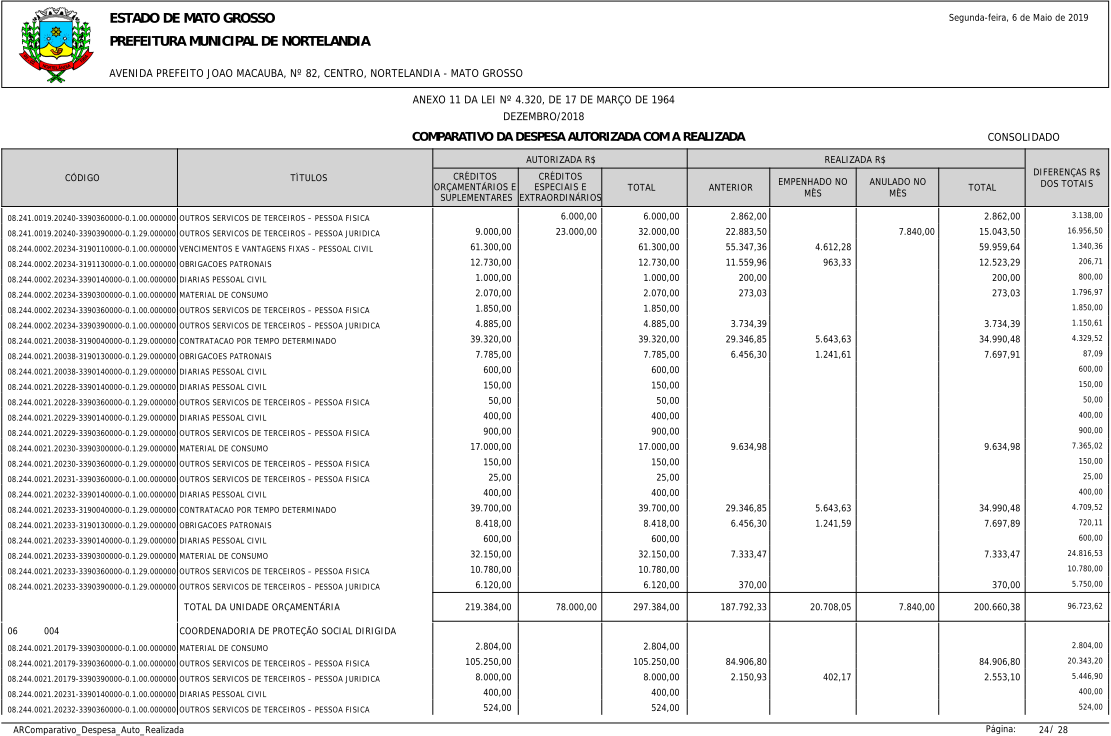
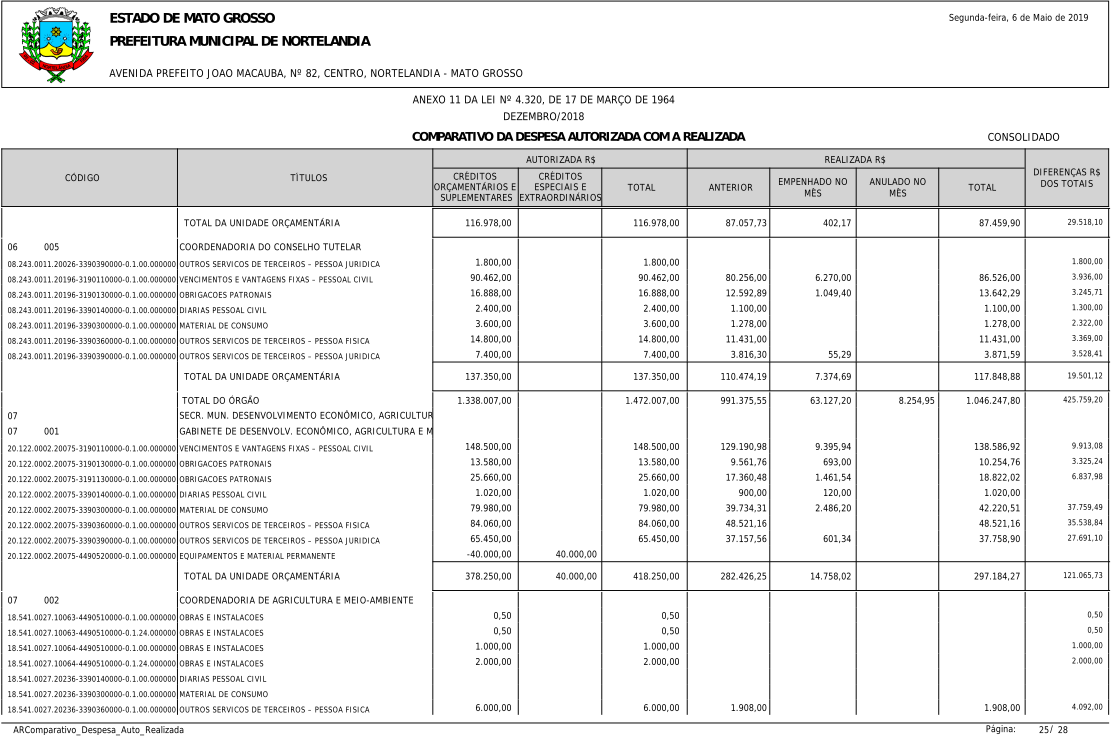
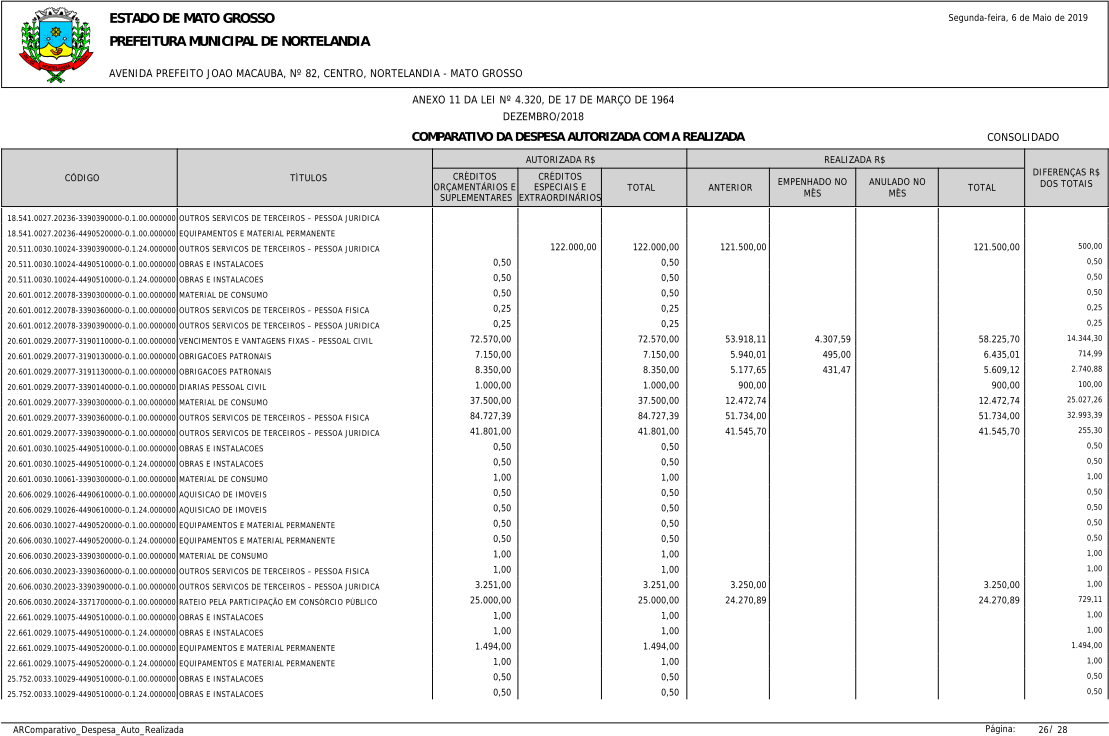
PARECER TÉCNICO CONCLUSIVO DA UNIDADE DE CONTROLE INTERNO SOBRE AS CONTAS ANUAIS DE GOVERNO 2018 DO MUNICÍPIO DE NORTELÂNDIA
Controladoria Geral do Município
Tribunal de Contas do Estado de Mato Grosso
Parecer Conclusivo sobre as Contas Anuais de Governo 2018 do Município de Nortelândia
__________________________________________________________________________
1. INTRODUÇÃO
A Prefeitura Municipal de Nortelândia, Estado de Mato Grosso, sujeita ao regime de Fiscalização Contábil, Financeira, Orçamentária, Patrimonial, Fiscal e Operacional pelo Tribunal de Contas do Estado, vem pelo responsável pela Unidade de Controle Interno do Município de Nortelândia – MT, apresentar o Parecer Técnico Conclusivo sobre as Contas Anuais de Governo do Município de Nortelândia, relativo ao Exercício Econômico e Financeiro de 2018, em conformidade com o previsto no art. 74 da Constituição Federal, art. 59 da Lei Complementar nº. 101, de 04 de maio de 2000 e, nos termos do disposto no art. 9º da Lei Complementar nº. 269, de 22 de Janeiro de 2007, Lei Orgânica do Tribunal de Contas do Estado, com redação dada pelo art. 162, § 2º da Resolução nº. 14, de 25 de Setembro de 2007, Regimento Interno do Tribunal de Contas do Estado.
Destaca-se, inicialmente, que o órgão de Controle Interno do Município foi instituído pela Lei Municipal nº. 057 de 14 de Dezembro de 2006, alterada pela Lei nº. 065/2007 e posteriormente pela Lei Municipal nº. 095/2008, e o Decreto nº. 021/2008 regulamentou o Sistema de Controle Interno do Município, a nomeação do seu membro foi concretizada através do Termo de Posse nº. 01/2009.
A Controladoria Municipal adotou como referência o Parecer Conclusivo de Contas de Governo do TCE-MT do exercício de 2017, e passa a relatar os aspectos que condicionaram o comportamento contábil, financeiro, orçamentário, patrimonial e operacional, tendo por base o Manual de Orientação para Remessa de Documentos ao Tribunal de Contas do Estado de Mato Grosso.
2 – GESTOR E DEMAIS RESPONSÁVEIS
As contas do Poder Executivo no exercício em exame estiveram sob o governo do Sr. Jossimar José Fernandes e Sr. Aldemar Xavier Meira, Prefeito Municipal e Vice-prefeito; e as do Poder Legislativo, do Sr. Renan Nunes de Oliveira, cujos dados pessoais são os seguintes.
| PREFEITO MUNICIPAL | |
| NOME: | JOSSIMAR JOSÉ FERNANDES |
| PERÍODO: | 01/01/2018 A 10/09/2018 e 11/10/2018 A 31/12/2018 |
| RG: | 351.773 - SSP/MT |
| CPF: | 503.511.841-04 |
| Endereço: | Rua Antônio Olímpio de Oliveira – Centro – Nortelândia MT CEP: 78430-000 |
| Fone: | 65 99987-6417 |
| E-mail: | gabinete@nortelandia.mt.gov.br, sad@nortelandia.mt.gov.br |
| PREFEITO MUNICIPAL | |
| NOME: | ALDEMAR XAVIER MEIRA |
| PERÍODO: | 11/09/2018 A 10/10/2018 |
| RG: | 1356789-3 - SSP/MT |
| CPF: | 030.096.848-51 |
| Endereço: | Av. Getúlio Lino de Souza, 286 – Centro – Nortelândia MT CEP: 78430-000 |
| Fone: | 65 99919-4899 |
| E-mail: | rxmeira@hotmail.com |
| PRESIDENTE DO PODER LEGISLATIVO | |
| NOME: | RENAN NUNES DE OLIVEIRA |
| PERÍODO: | JANEIRO A DEZEMBRO/2018 |
| RG: | 1389045-0 – SSP/MT |
| CPF: | 718.076.321-72 |
| Endereço: | Av. Nicolau Gomes de Souza, 1.201 – Bairro da Ponte – Nortelândia MT CEP: 78430-000 |
| Fone: | 65 99962-8922 |
| E-mail: | ------------------------- |
3. RESULTADO DA ANÁLISE DAS AÇÕES DE GOVERNO
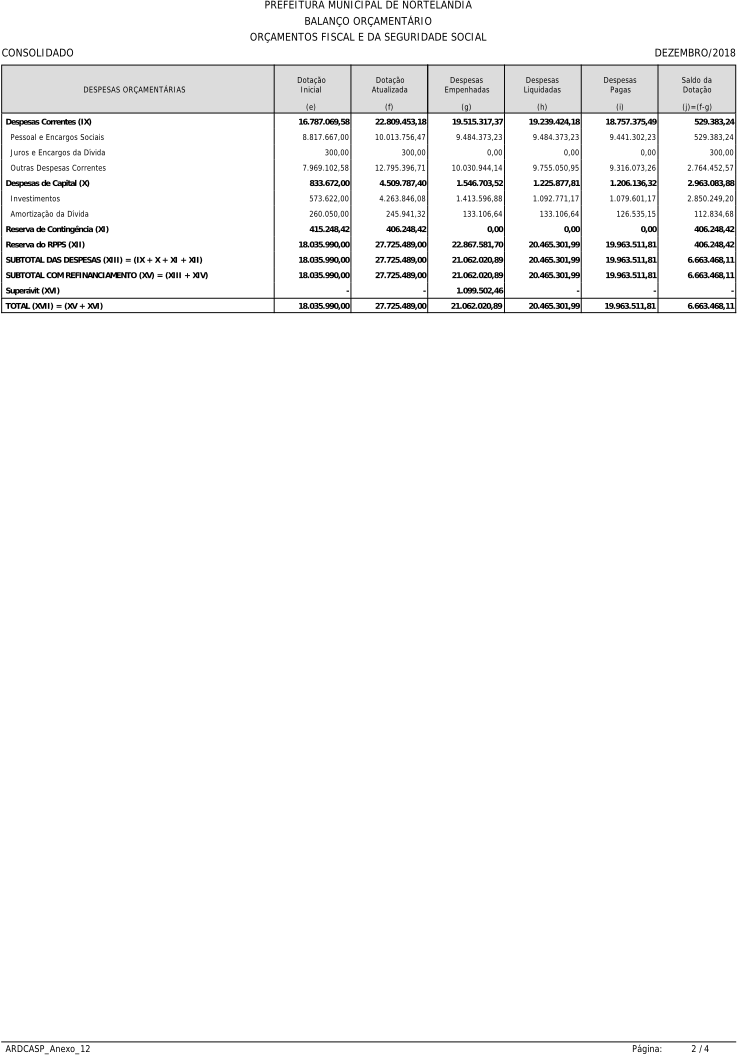
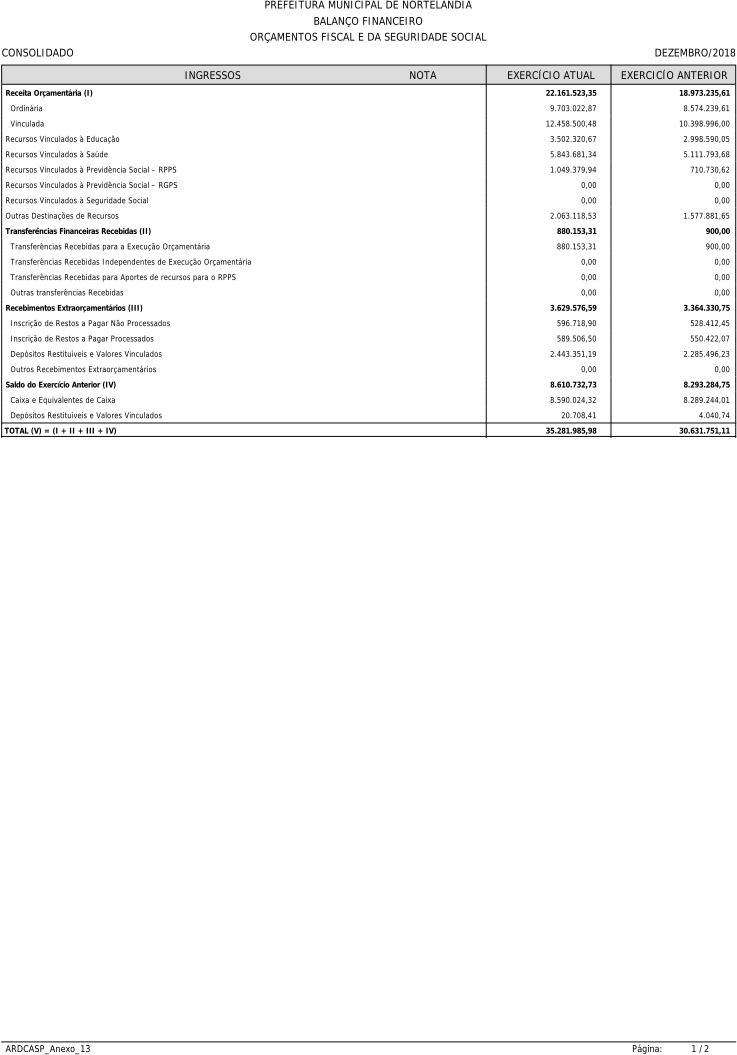
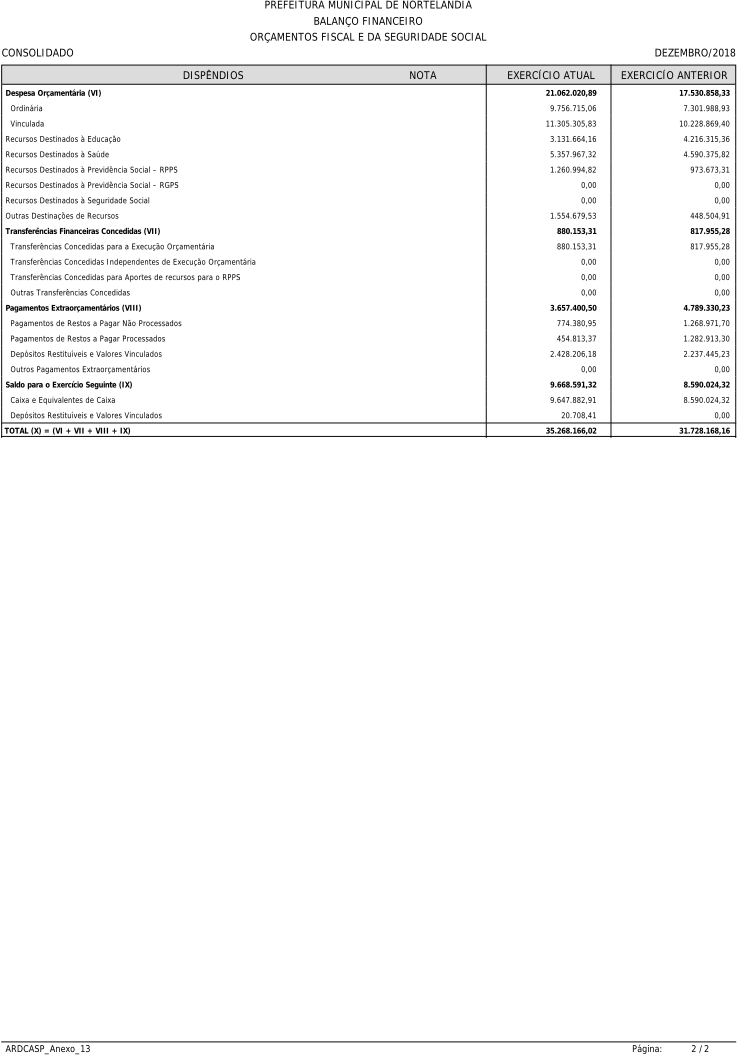
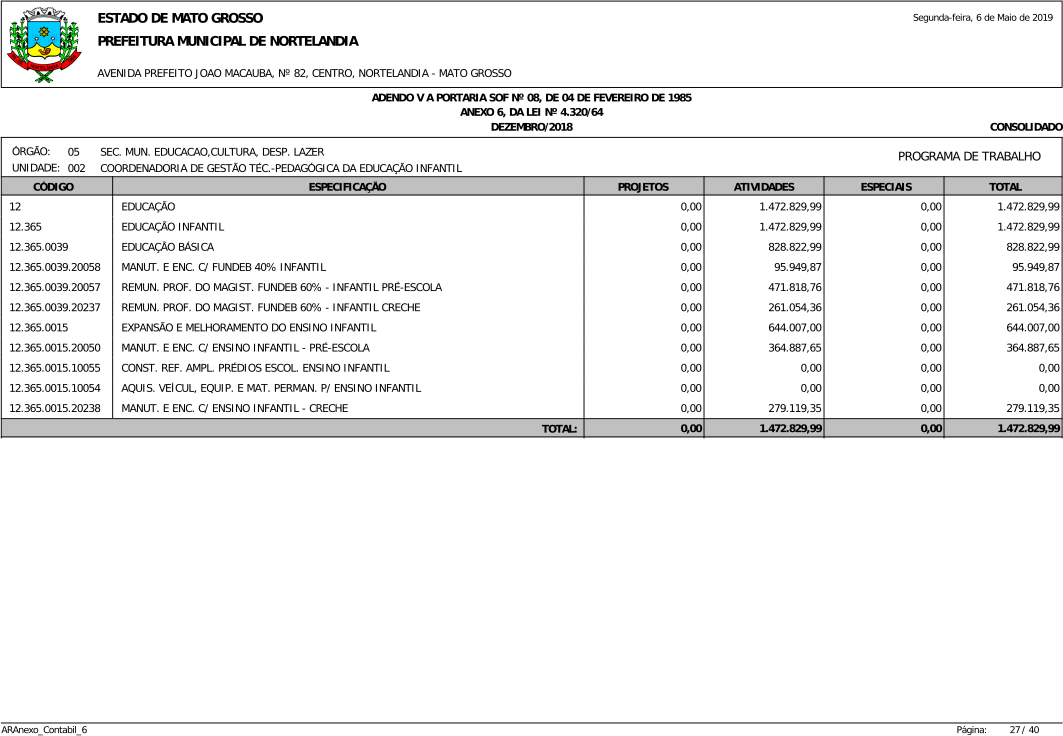
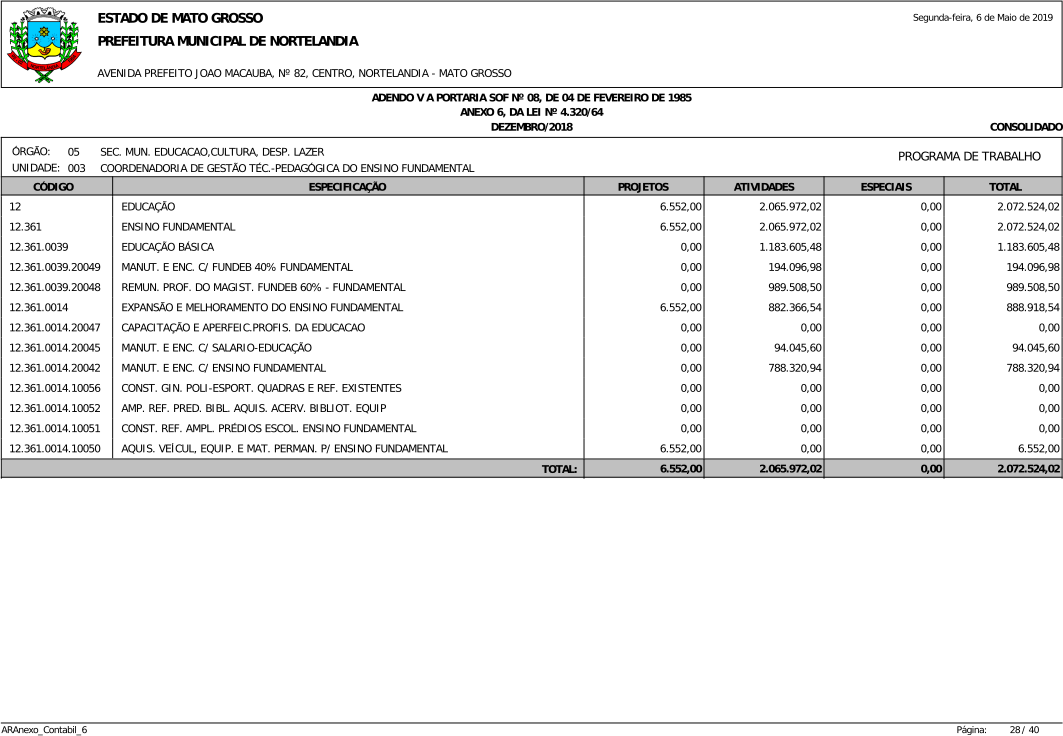
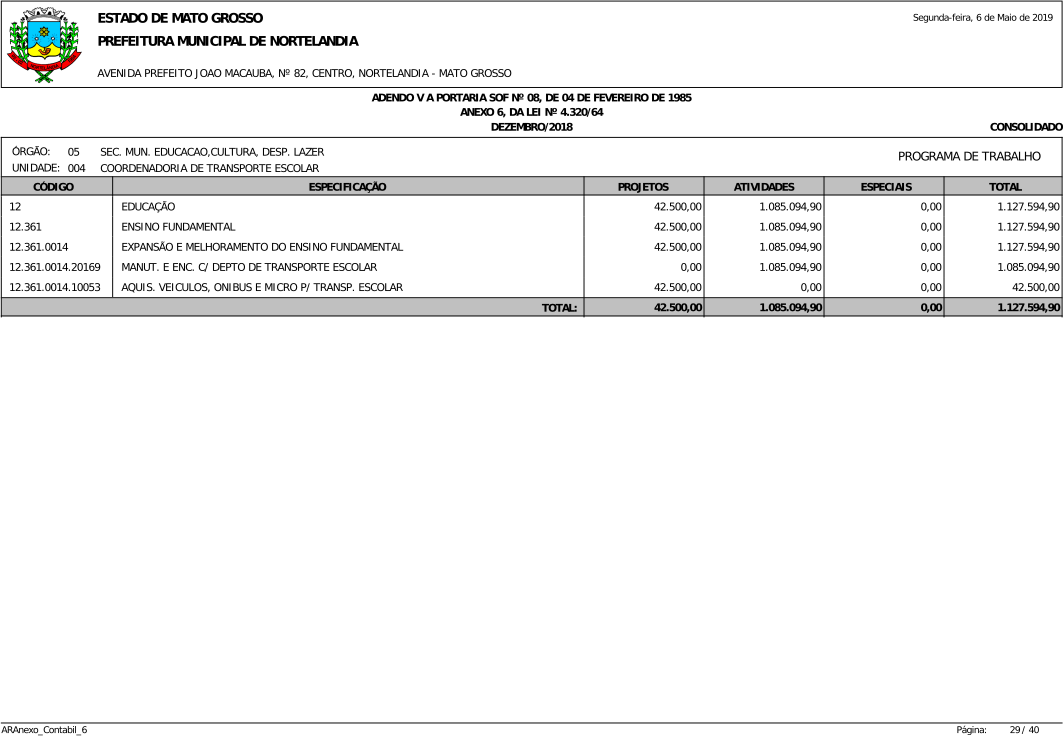
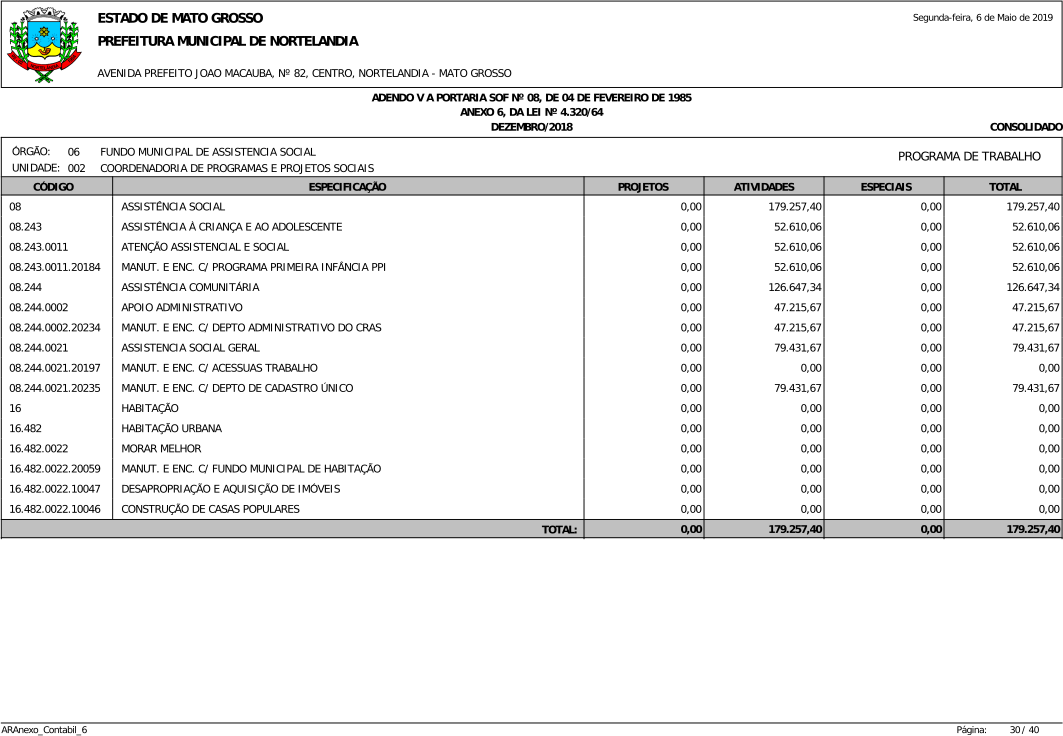
3.1. PROCESSO ORÇAMENTÁRIO (dados consolidados do município)
3.1.1. Plano Plurianual
No exercício, em relação ao PPA:
não houve nenhuma irregularidade/inconsistência identificada; há no município procedimentos de controle interno implantados relativos à elaboração do PPA, e encaminhamento ao legislativo do projeto e suas alterações. as alterações realizadas no PPA estão de acordo com os preceitos constitucionais estabelecidos para a matéria; houve incentivo à participação popular e realização de audiências públicas durante o processo de elaboração e discussão do plano; foram estabelecidas as diretrizes, os objetivos e as metas para as despesas de capital e outras delas decorrentes, bem como as relativas aos programas de duração continuada; as metas foram quantificadas física e financeiramente, ano a ano, para o período de quatro anos; Foram estabelecidos indicadores para mensurar os programas;
3.1.2. Lei de Diretrizes Orçamentárias
No exercício, em relação à LDO:
Não houve no exercício nenhuma irregularidade/inconsistência identificada; há no município procedimentos de controle interno implantados relativos à elaboração da LDO, e encaminhamento ao legislativo do projeto e suas alterações. houve incentivo à participação popular e realização de audiências públicas durante o processo de elaboração da LDO; a LDO está compatível com o PPA; a LDO contém: metas e prioridades da Administração; orientações para elaboração da LOA; alterações da legislação tributária; disposição sobre o equilíbrio entre receitas e despesas; critérios e forma de limitação de empenho; normas relativas ao controle de custos; normas relativas à avaliação dos resultados dos programas financiados com recursos dos orçamentos; condições e exigências para transferências de recursos a entidades públicas e privadas; forma de utilização e montante da reserva de contingência; disposições acerca da programação financeira e do cronograma de execução mensal; disposições acerca da renúncia de receita; exigências para realização de transferências voluntárias; disposições sobre projetos em andamento e despesas de conservação do patrimônio, para fins de inclusão de novos projetos na LOA; Anexo de Metas Fiscais com: Metas (exercício corrente e os dois próximos) em valores correntes e constantes relativas a:
Receita;
Despesa;
Resultado Nominal;
Resultado Primário;
Montante da Dívida Pública;
Demonstrativo das Metas Anuais com:
Memória e metodologia de cálculo;
Comparação com as metas dos três exercícios anteriores;
Evidência da consistência das metas com as premissas e os objetivos da política econômica nacional;
Avaliação do cumprimento das metas fiscais relativas ao ano anterior;
Demonstrativo da evolução do patrimônio líquido dos últimos três exercícios, destacando a origem e aplicação dos recursos obtidos com a alienação de ativos;
Avaliação da situação financeira e atuarial referente a:
o Regime próprio de previdência social;
Demonstrativo da estimativa e compensação da renúncia de receita; Demonstrativo da margem de expansão das despesas obrigatórias de caráter continuado; Anexo de Riscos Fiscais com: Passivo contingentes e outros riscos capazes de afetar as contas públicas; Providências a serem tomadas caso os riscos se concretizem.
3.1.3. Lei Orçamentária Anual
No exercício, em relação à LOA:
● não houve no exercício nenhuma irregularidade/inconsistência identificada;
● há no município procedimentos de controle interno implantados relativos à elaboração da LOA, e encaminhamento ao legislativo do projeto e suas alterações;
● houve incentivo à participação popular e realização de audiências públicas durante o processo de elaboração da LOA;
● a LOA guarda compatibilidade com o PPA e a LDO;
● o texto da lei destaca os recursos dos orçamentos fiscal, da seguridade social e de investimentos;
● a LOA dispõe sobre as matérias definidas na legislação e atende o princípio da exclusividade;
● não há na LOA autorização para abertura de créditos adicionais ilimitados;
● os créditos adicionais suplementares e especiais foram abertos com prévia autorização legislativa e por decreto do executivo;
● não foram abertos créditos adicionais extraordinários no exercício para atender despesas imprevisíveis e urgentes;;
● a LOA e os créditos adicionais somente incluíram novos projetos após adequadamente atendidos os em andamento e contempladas as despesas de conservação do patrimônio público;
● os créditos adicionais - suplementares ou especiais – foram abertos com a indicação dos recursos efetivamente existentes;
● a transposição, o remanejamento e a transferência de recursos de uma categoria de programação para outra ou de um órgão para outro ocorreram com prévia autorização legislativa;
● o crédito adicional especial ou extraordinário aberto nos últimos quatro meses do exercício anterior, reaberto no exercício em análise, foi incorporado ao orçamento no limite de seu saldo.
3.1.3.1. Alterações Orçamentárias
Durante o exercício foram realizadas somente alterações orçamentárias dentro do limite legal, com os recursos/fonte de financiamento regularmente identificados;
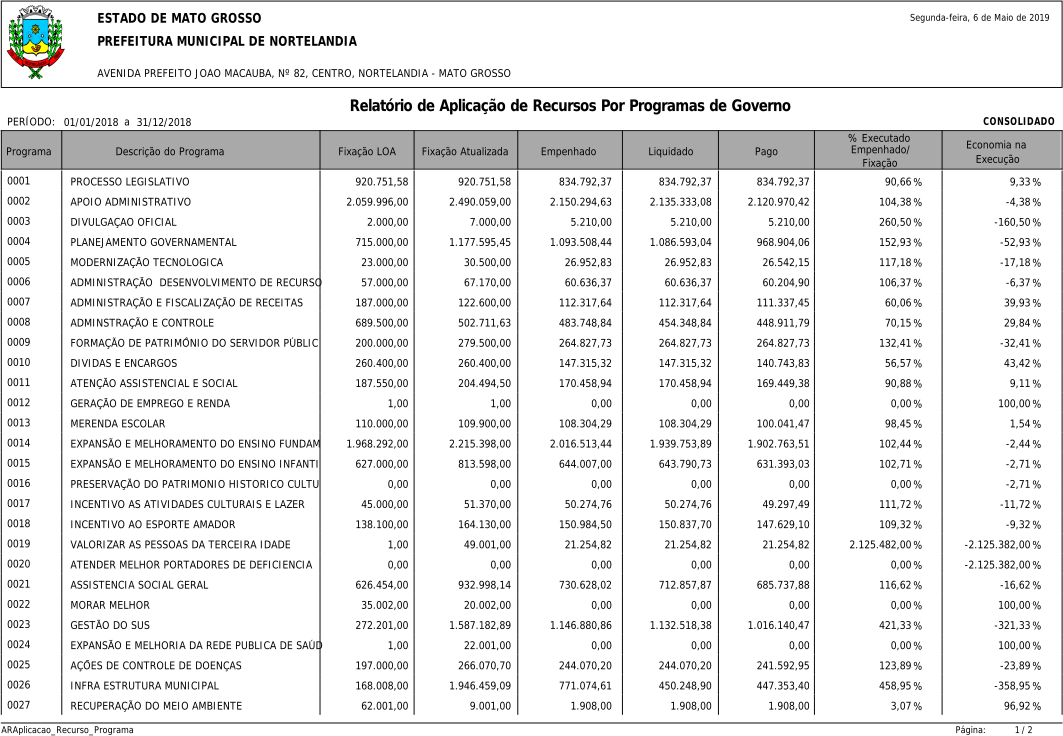
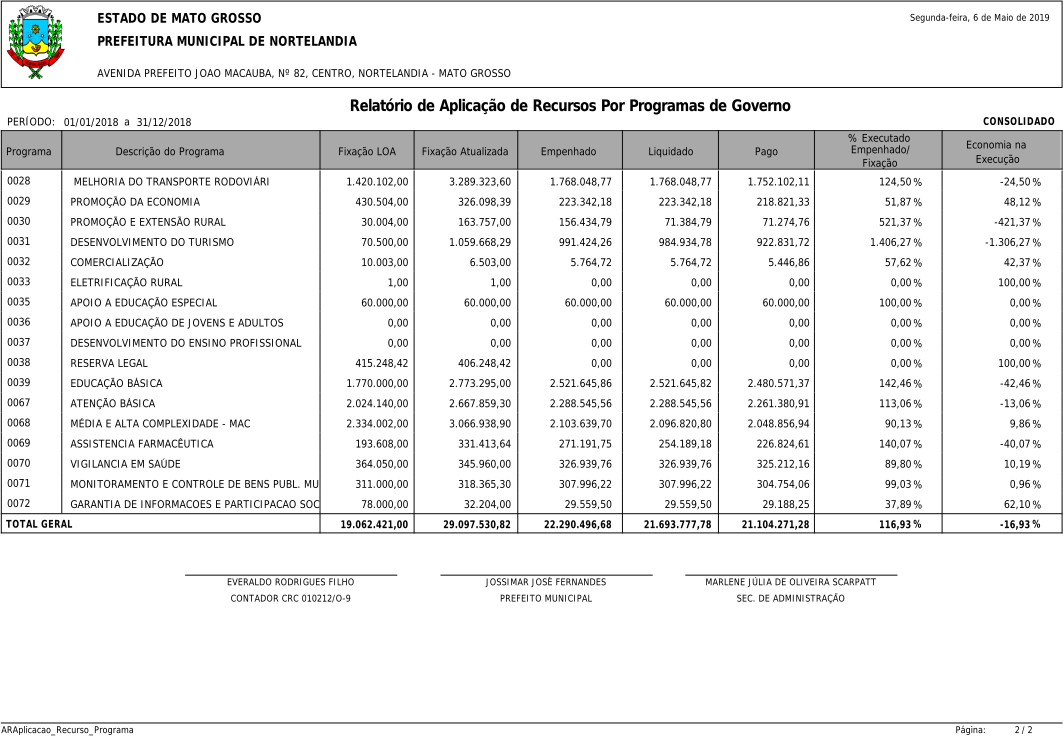
3.1.4. Execução Orçamentária e Física dos Programas de Governo
● não houve no exercício nenhuma irregularidade/inconsistência identificada;
● há no município procedimentos de controle interno implantados relativos ao acompanhamento da execução orçamentária e financeira dos programas de governo.
● as metas orçamentárias e físicas dos programas e seus projetos/atividades relacionados aos objetivos estratégicos do PPA, em especial os elencados como prioritários pela Lei de Diretrizes orçamentárias, foram alcançadas.
3.2. AVALIAÇÃO DE RESULTADOS DE POLÍTICAS PÚBLICAS
3.2.1. Educação e Saúde
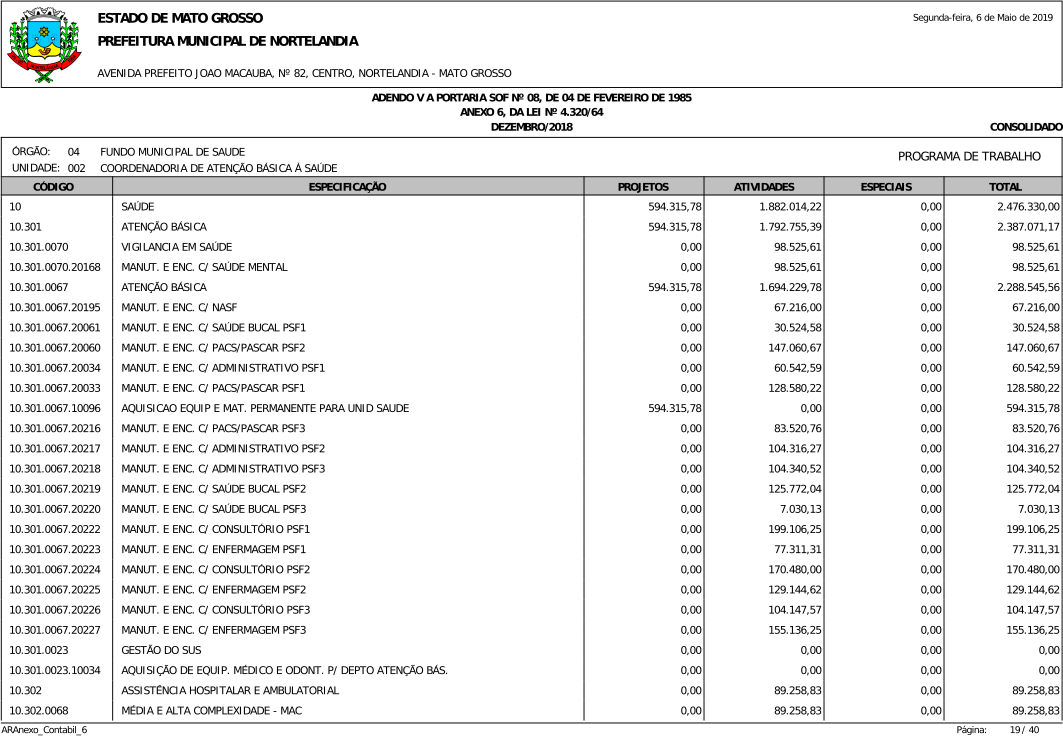
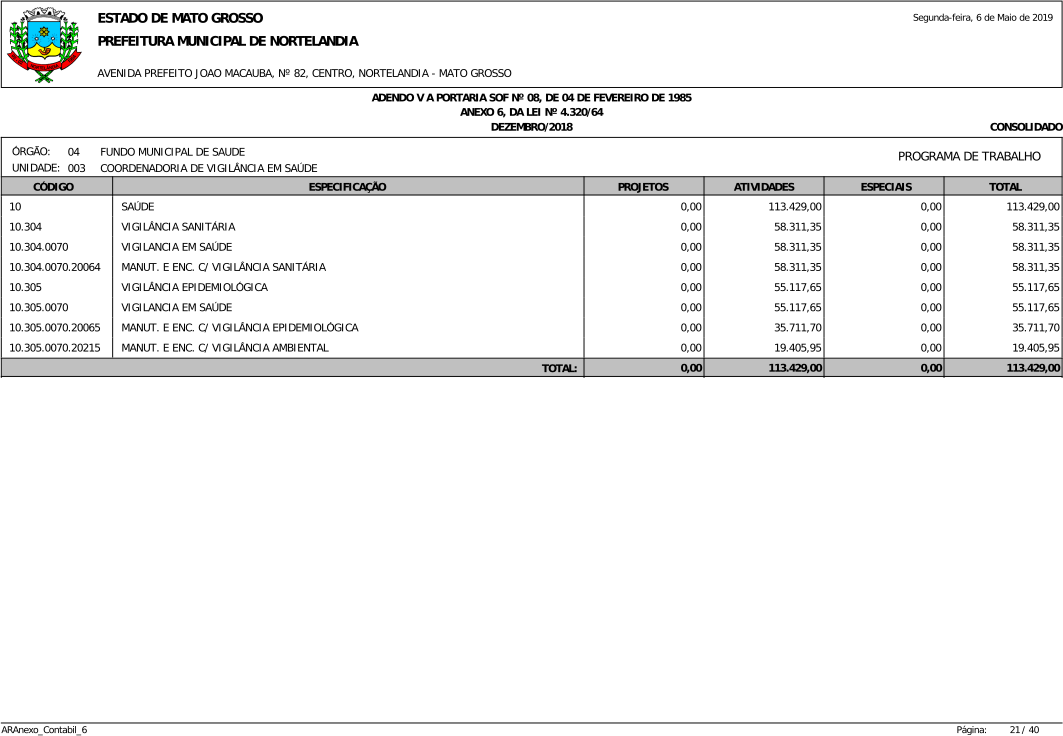
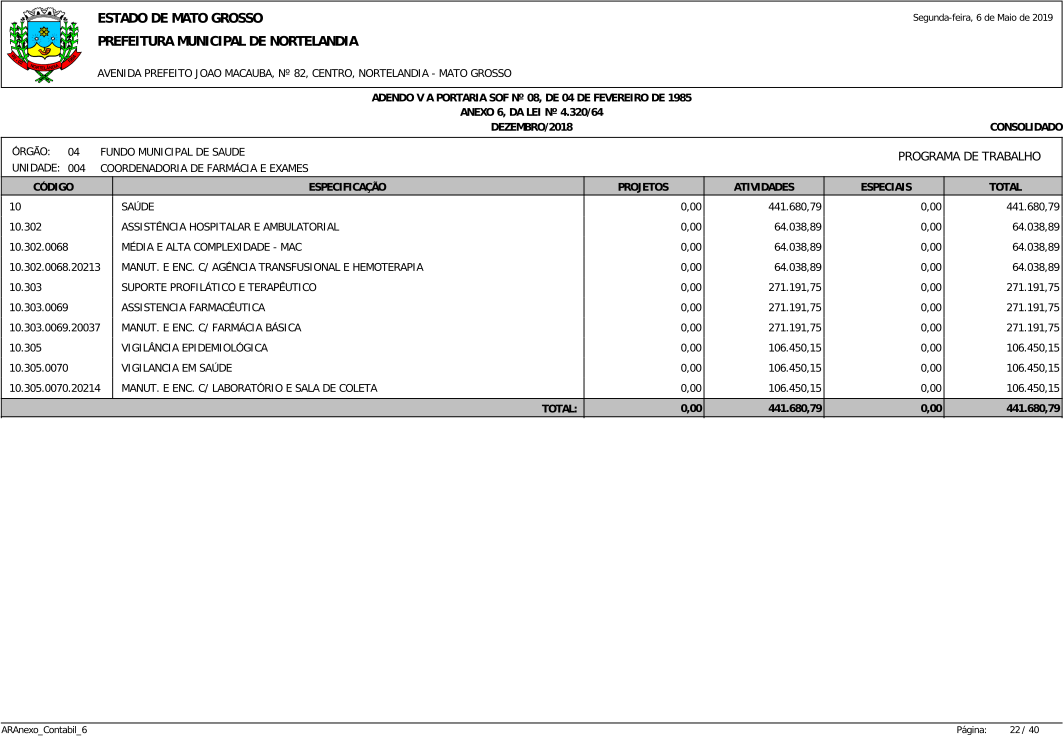
Da análise do esforço do gestor para o atingimento e aperfeiçoamento dos resultados de indicadores relativos a políticas públicas de educação e de saúde, pode-se concluir que houve forte empenho em melhorar os índices de avaliação de políticas públicas da saúde, concretizado através da manutenção e aperfeiçoamento dos índices da Saúde, que tiveram melhorias consideráveis já calculadas pela Secretária de Saúde e apresentadas em reuniões periódicas, e na educação com a manutenção dos vários projetos e oficinas com a comunidade escolar, mantendo também o valor dos indicadores do IDEB e outros.
3.3. SISTEMA DE CONTROLE INTERNO
Durante o exercício, o responsável pelo sistema de controle interno emitiu sobre os atos da administração:
Ø 5 pareceres conclusivos (Previdência gestão 2017, Câmara gestão 2017, Prefeitura gestão 2017, Prefeitura governo 2017, Prefeitura gestão 2018 1° semestre);
Ø 01 portaria que estabelece o Plano Anual de Auditoria Interna 2019;
Ø verificações operacionais;
Ø notificações mediante ofício;
Ø pareceres sobre benefícios previdenciários;
Ø pareceres sobre processos seletivos (abertura, admissão, distrato);
Ø e realizou várias discussões técnicas com os responsáveis dos sistemas administrativos.
Além de ministrar 1 treinamento interno aos diversos servidores das secretarias, referente ao Sistema de Controle Interno, o controlador se esforçou em participar de cursos e treinamentos externos, afim de melhorar o desempenho de sua função seguindo os princípios do controle interno, dos quais destacaram-se:
produção de informações gerenciais como suporte para a tomada de decisões dos administradores públicos;
avaliação periódica dos controles internos, visando ao seu fortalecimento a fim de evitar erros, fraudes e desperdícios; e
expedição de normas compatíveis com os serviços de auditoria e controle.
Diante das recomendações apresentadas nos citados documentos acerca dos atos de gestão, a postura do prefeito municipal foi totalmente favorável à maioria das recomendações do Controle Interno, mas com efeitos práticos apenas em alguns sistemas.
5. CONCLUSÃO
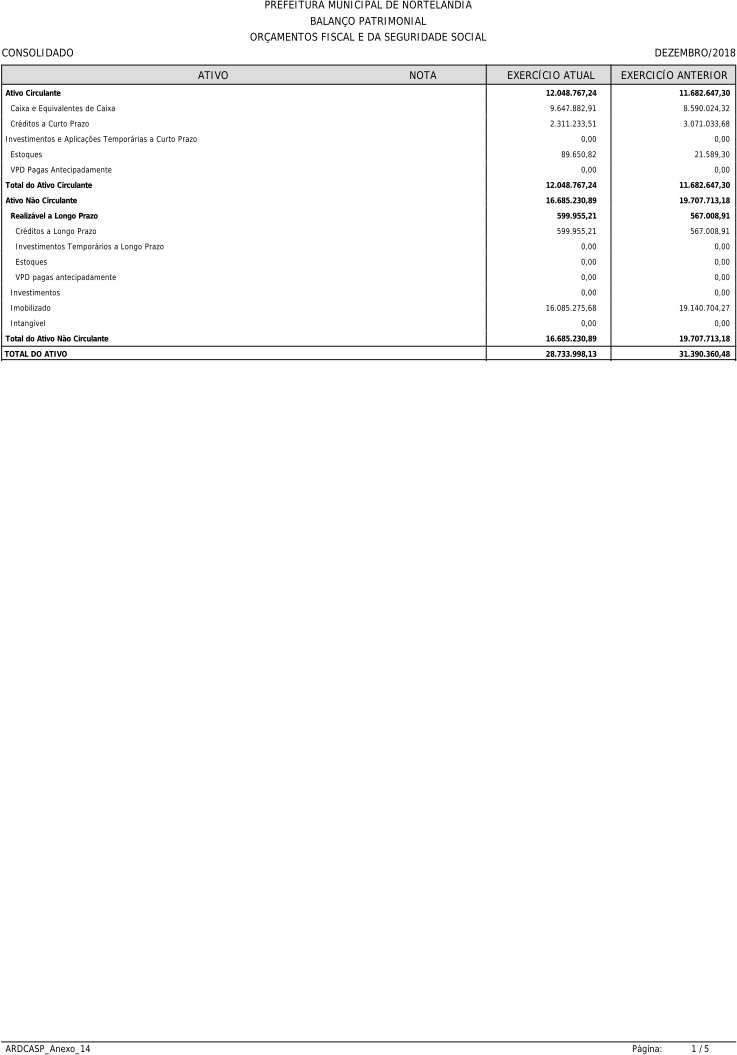
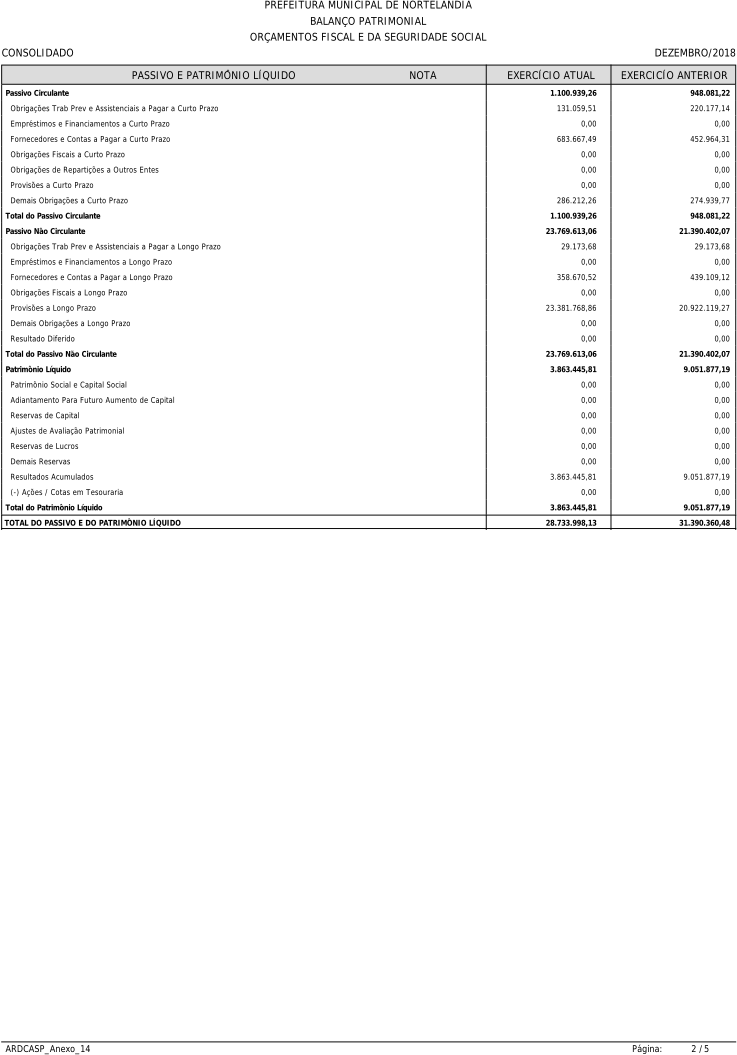
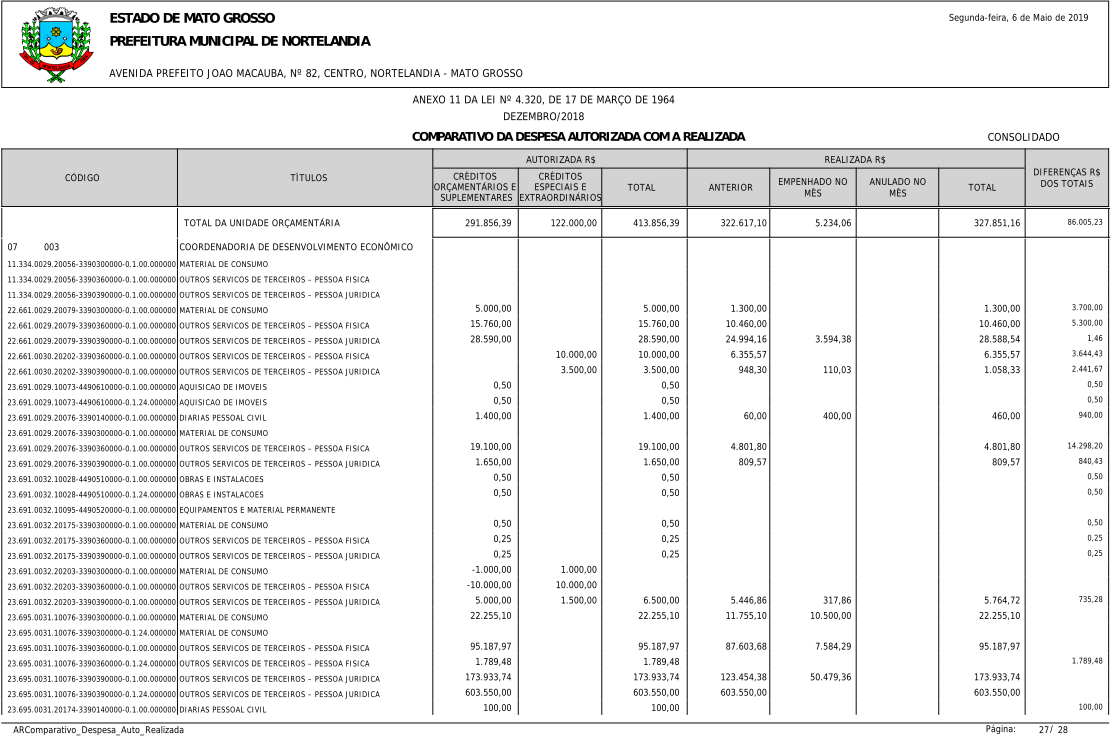
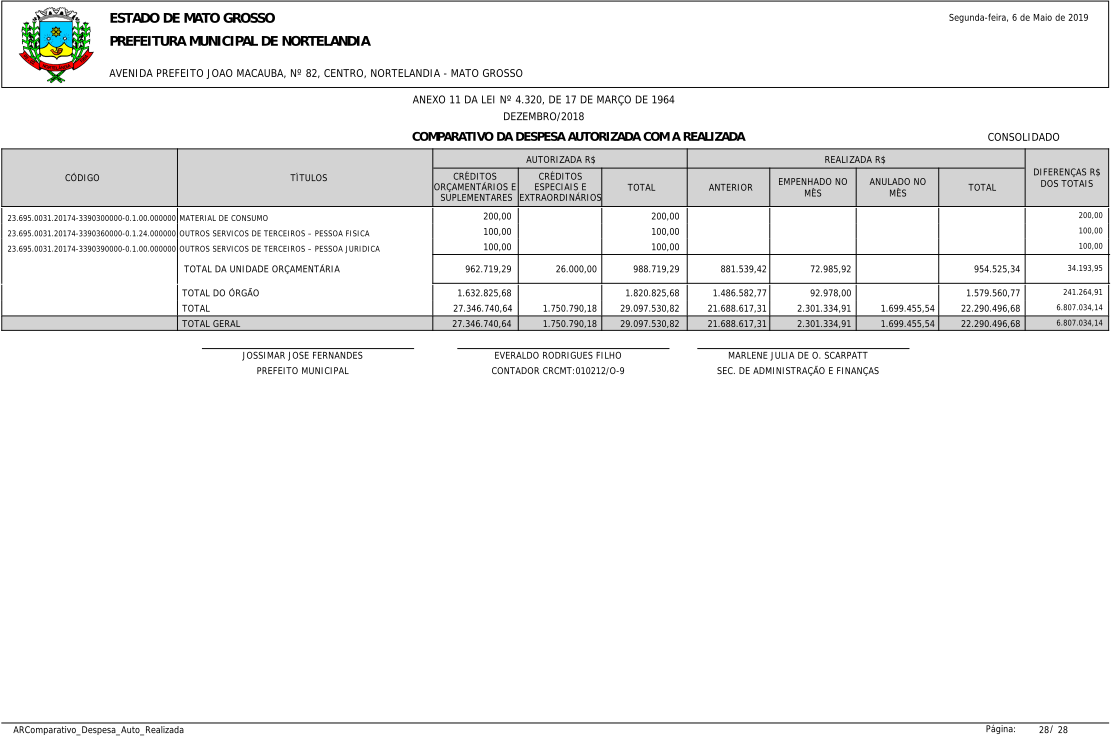
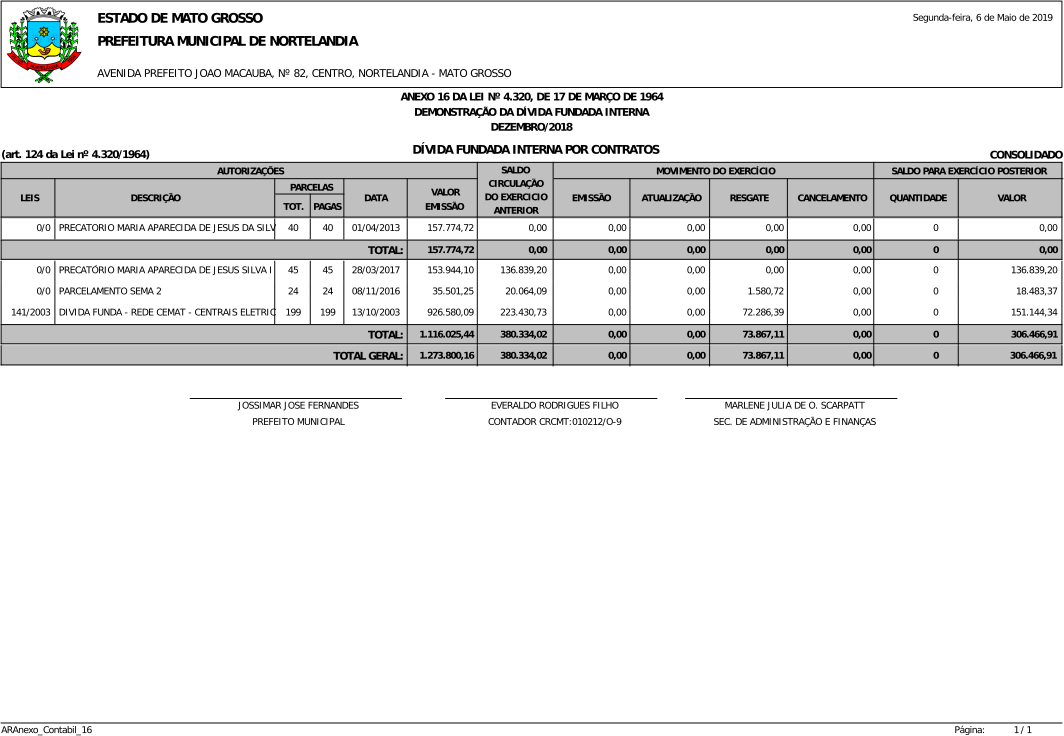
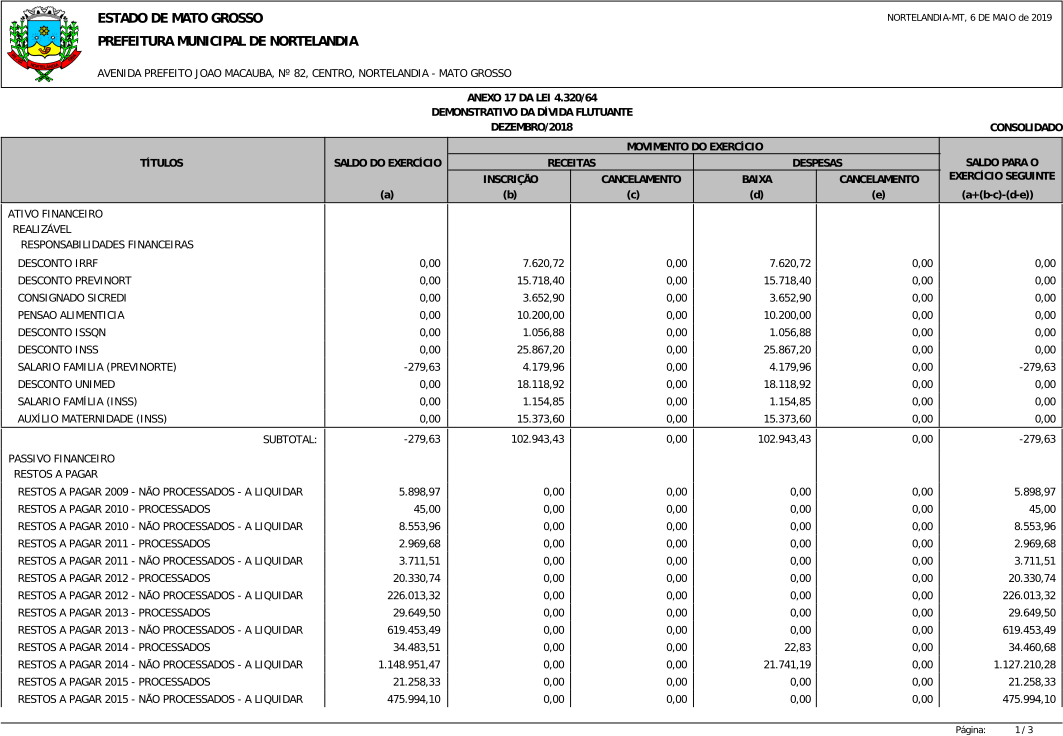
No entendimento desta Controladoria, em observância a Lei Federal n° 4.320/64, Lei Federal n° 8.666/93, Lei Complementar n°. 101/2000, Constituição Federal de 1988, e outros dispositivos normativos, os registros e documentos traduzem adequadamente a execução orçamentário-financeira do corrente ano, conforme análise ora comentada, e emite PARECER PRÉVIO FAVORÁVEL a Aprovação das Contas Anuais de Governo relativas ao exercício 2018 do Município de Nortelândia.
É o Parecer Técnico Conclusivo da Unidade de Controle Interno sobre as Contas Anuais de Governo 2018, do Município de Nortelândia.
CONTROLADORIA GERAL DO MUNICÍPIO DE NORTELÂNDIA, em Nortelândia, 12 de Abril de 2019.
EVERTON SOARES FIGUEIREDO
Controlador Interno