LEI Nº 545/2020, DE 29 DE JUNHO DE 2020.(REPUBLICADA POR ERRO MATERIAL)
2 de Julho de 2020
LEI Nº 545/2020, DE 29 DE JUNHO DE 2020.(REPUBLICADA POR ERRO MATERIAL)
DISPÕE SOBRE AS DIRETRIZES PARA A ELABORAÇÃO DA LEI ORÇAMENTÁRIA ANUAL DO EXERCÍCIO DE 2021, E DÁ OUTRAS PROVIDÊNCIAS
O Senhor Jossimar José Fernandes, Prefeito do Município de Nortelândia, Estado de Mato Grosso, no uso da prerrogativa de iniciativa legislativa constante do art. 53III, e art. 11, II da LOM, faz saber que a Câmara Municipal aprovou e ele SANCIONA a seguinte Lei:
DISPOSIÇÕES PRELIMINARES
Art. 1° O Orçamento do Município de Nortelândia, para o exercício de 2021, será elaborado e executado observando as diretrizes, objetivos, prioridades e metas estabelecidas nesta lei, compreendendo:
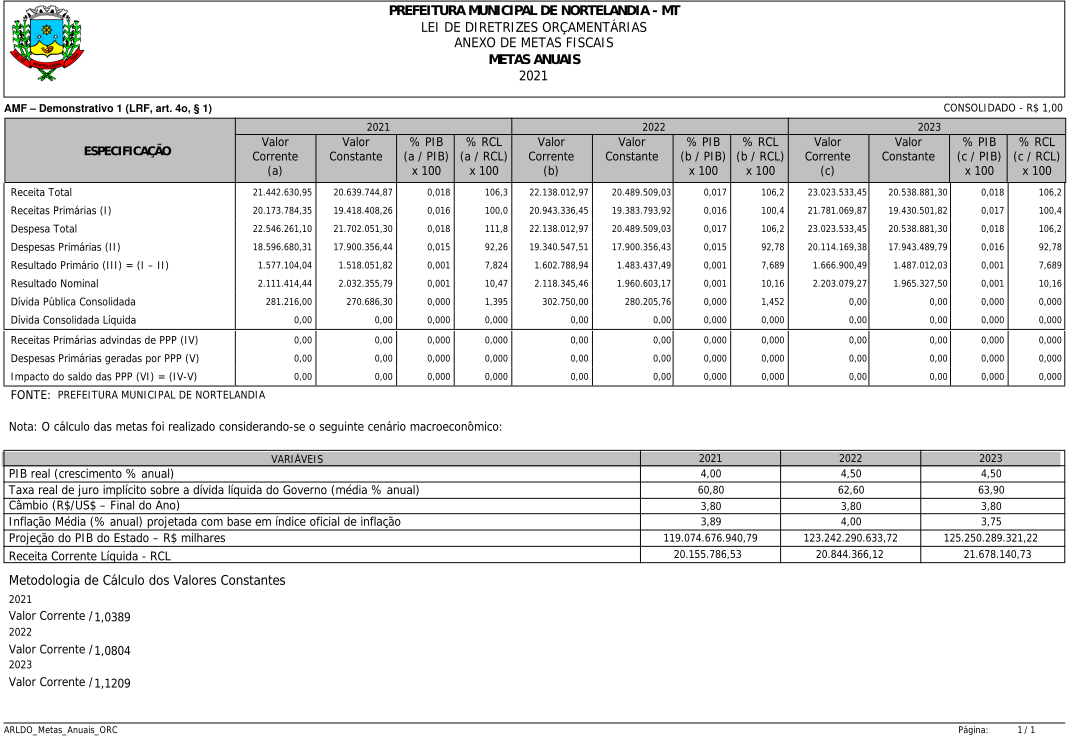
I – as metas fiscais;
II – as prioridades e metas da administração municipal extraída do Plano Plurianual para os exercícios 2018/2021;
III – a estrutura dos orçamentos;
IV – as diretrizes para a elaboração e a execução dos orçamentos do Município e suas alterações;
V – as disposições sobre dívida pública municipal;
VI – as disposições sobre despesas com pessoal e seus encargos;
VII – as disposições sobre alterações na legislação tributária; e
VIII – as disposições gerais.
I – DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PÚBLICA MUNICIPAL
Art. 2° As prioridades e metas da Administração Municipal para exercício financeiro de 2021 estabelecidas em compatibilidade com o Plano Plurianual 2018-2021, estão demonstradas no Anexo I e suas complementações (Anexo I.1 a I.12), além dos anexos de Prioridade de Metas (Anexo II), e de Riscos Fiscais (Anexo III), todos elaborados de conformidade com o que dispõe os §§ 1º, 2ºe 3º do artigo 4º da Lei Complementar 101/2000, conforme abaixo especificado:
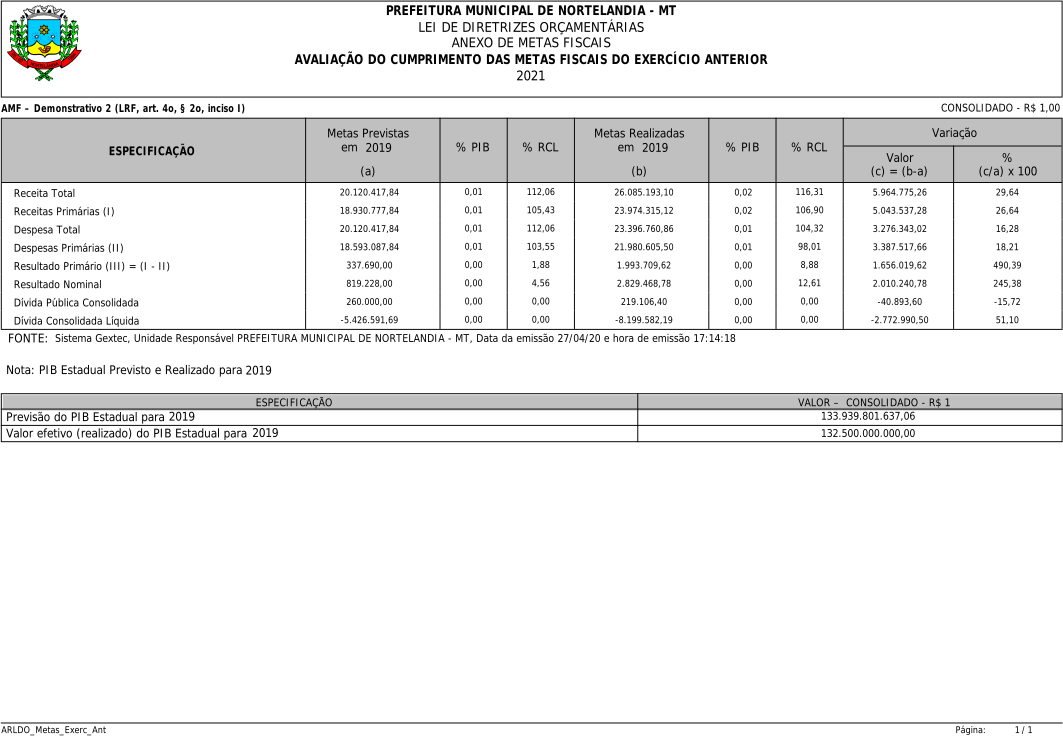
I – Anexo I. 1 – Demonstrativo da Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior;
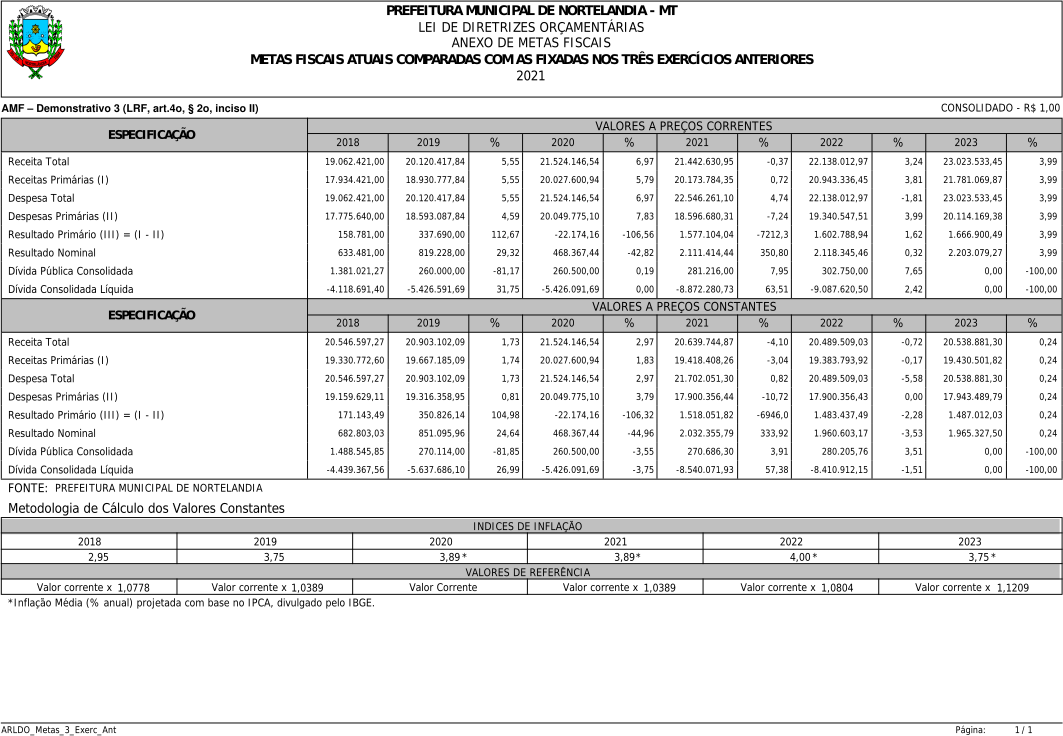
II – Anexo I. 2 – Metas Fiscais Atuais Comparadas com as Fixadas nos três Exercícios Anteriores;
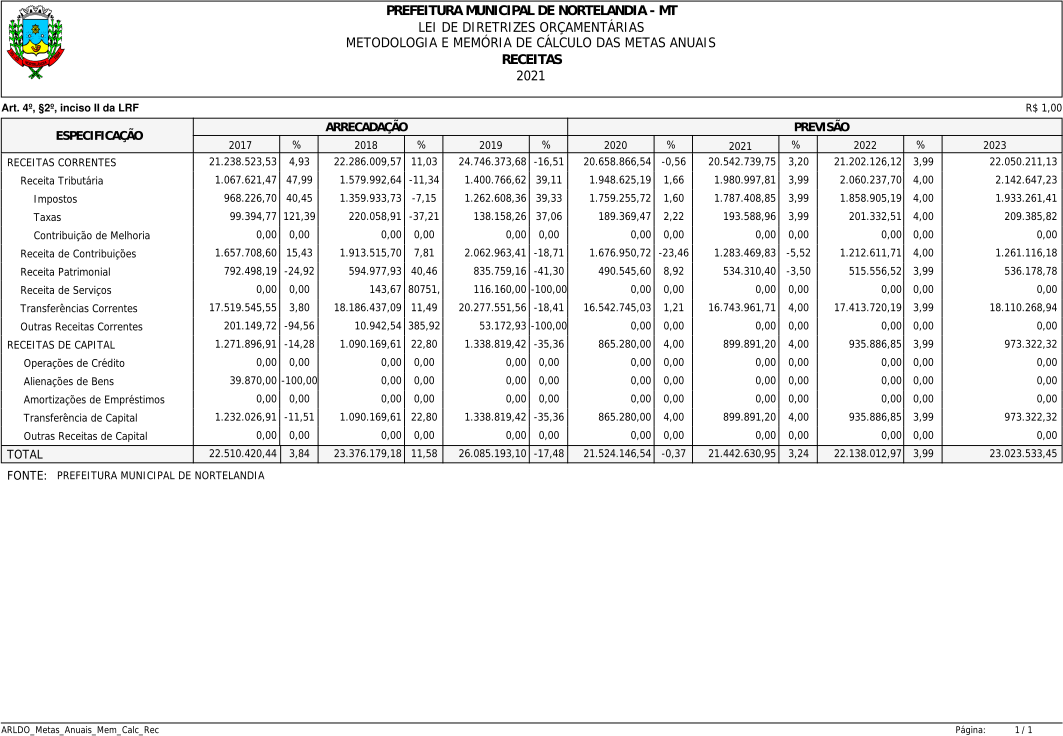
III – Anexo I. 3 – Demonstrativo da Memória de Cálculo das Metas Fiscais de Receita;
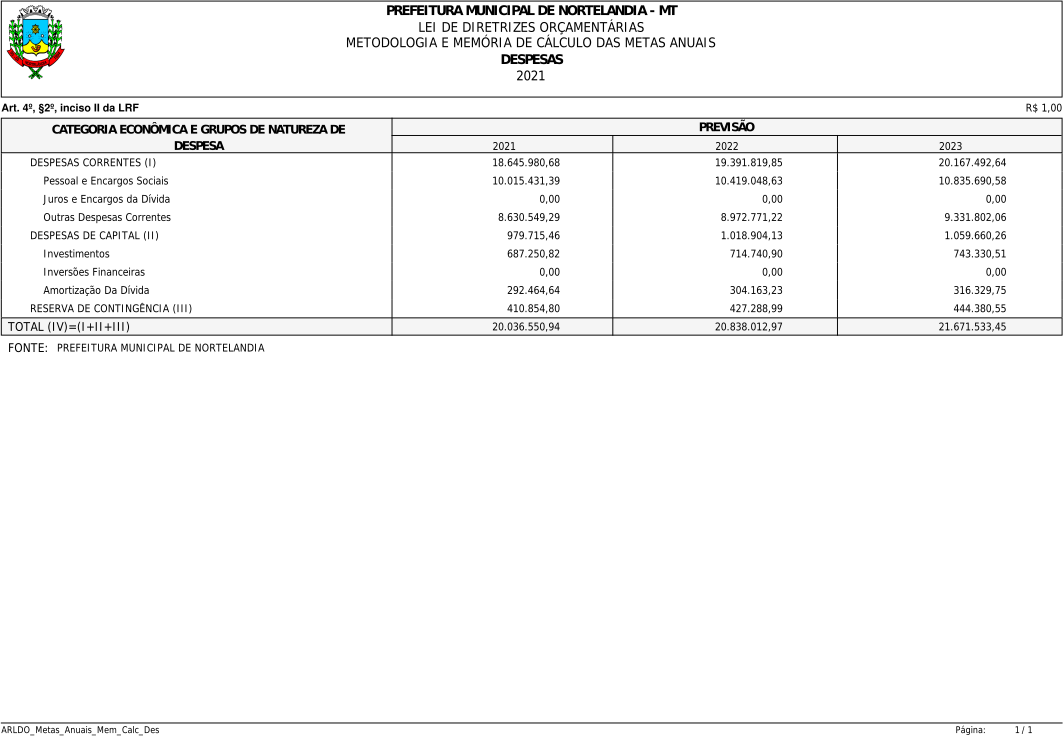
IV – Anexo I. 4 – Demonstrativo da Memória de Cálculo das Metas Fiscais de Despesa;
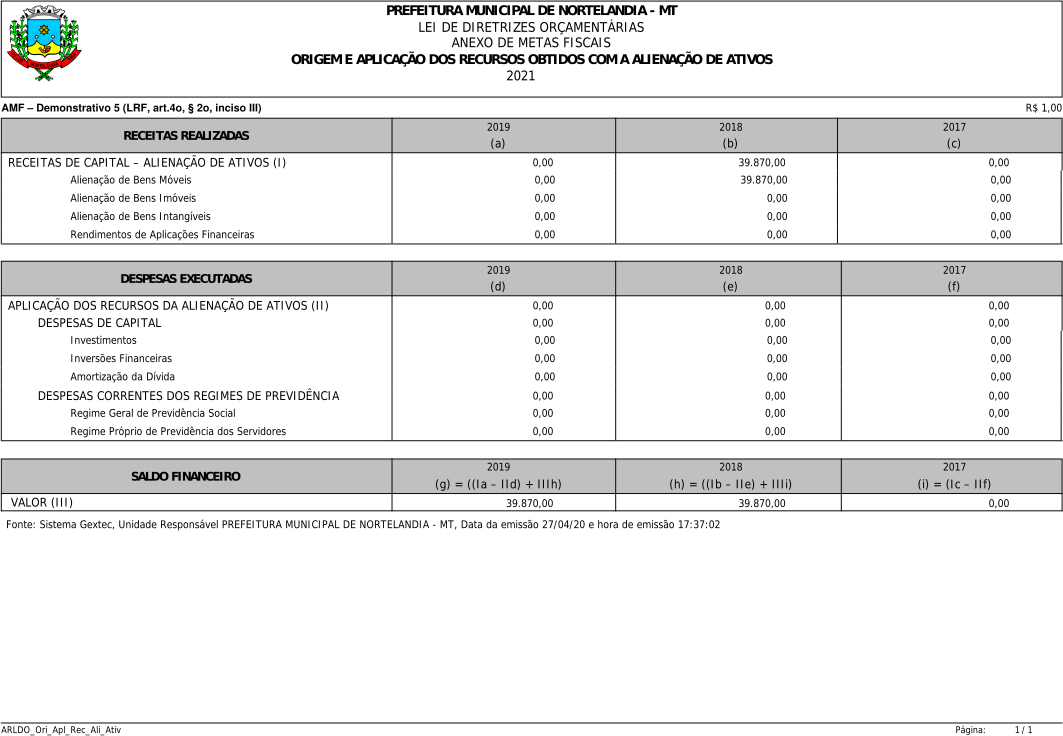
V – Anexo – I. 4.1 – Demonstrativo da Origem e Destinação dos Recursos de Alienação de Ativos;
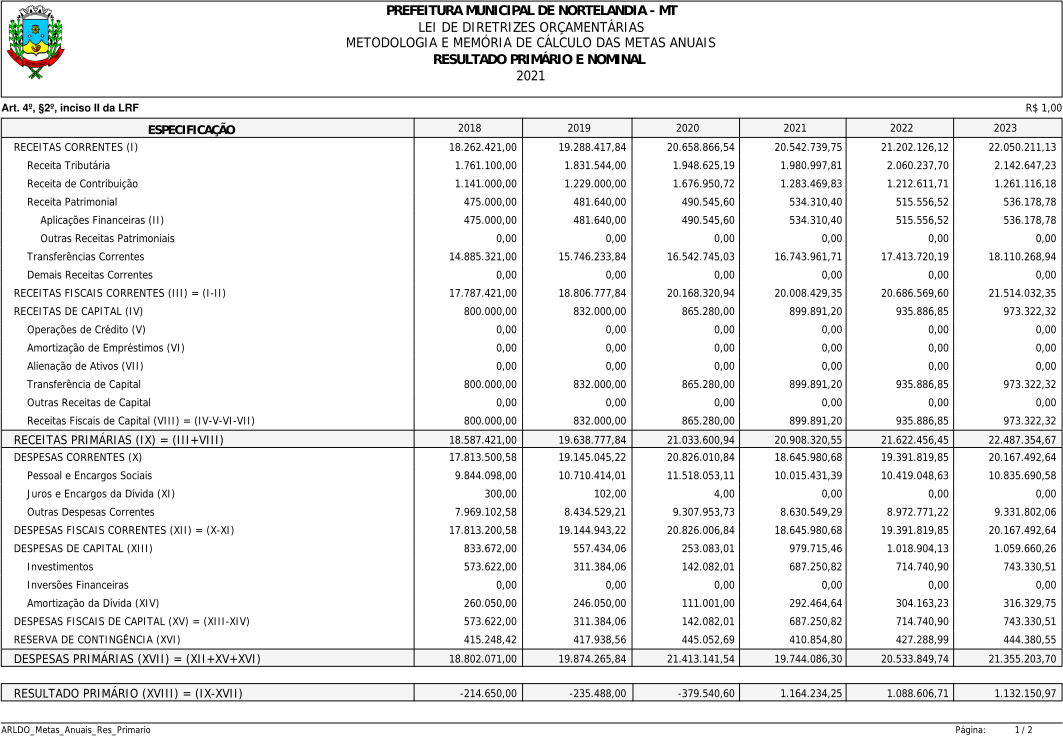
VI – Anexo I. 5 – Demonstrativo da Memória de Cálculo das Metas Fiscais de Resultado Primário;
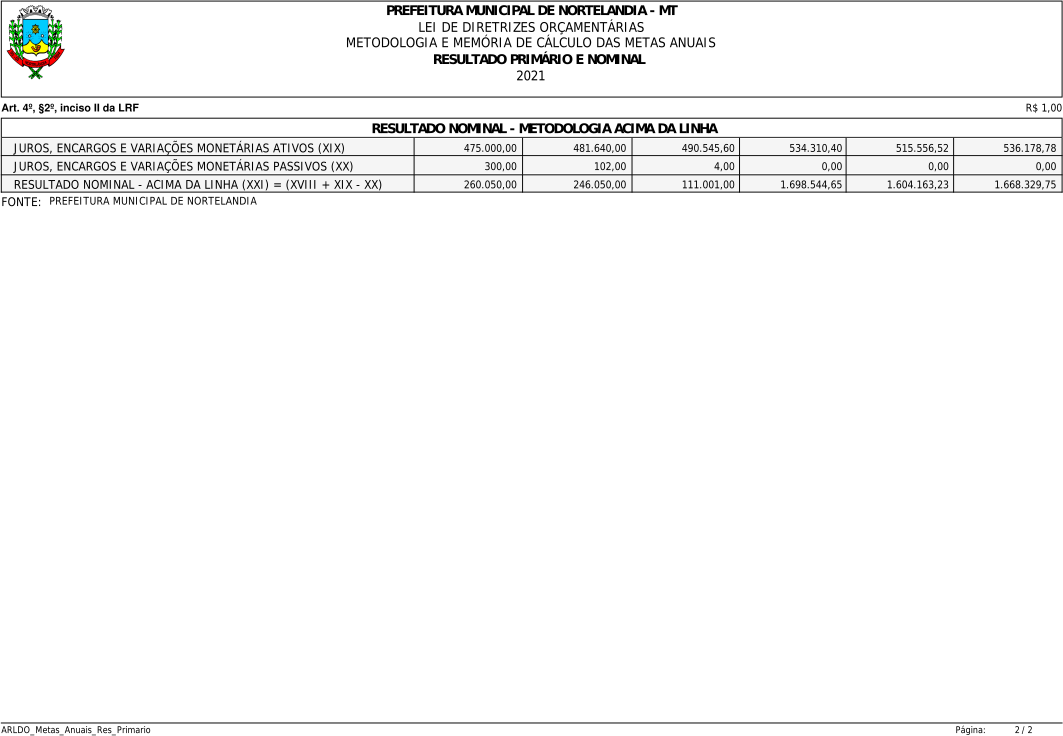
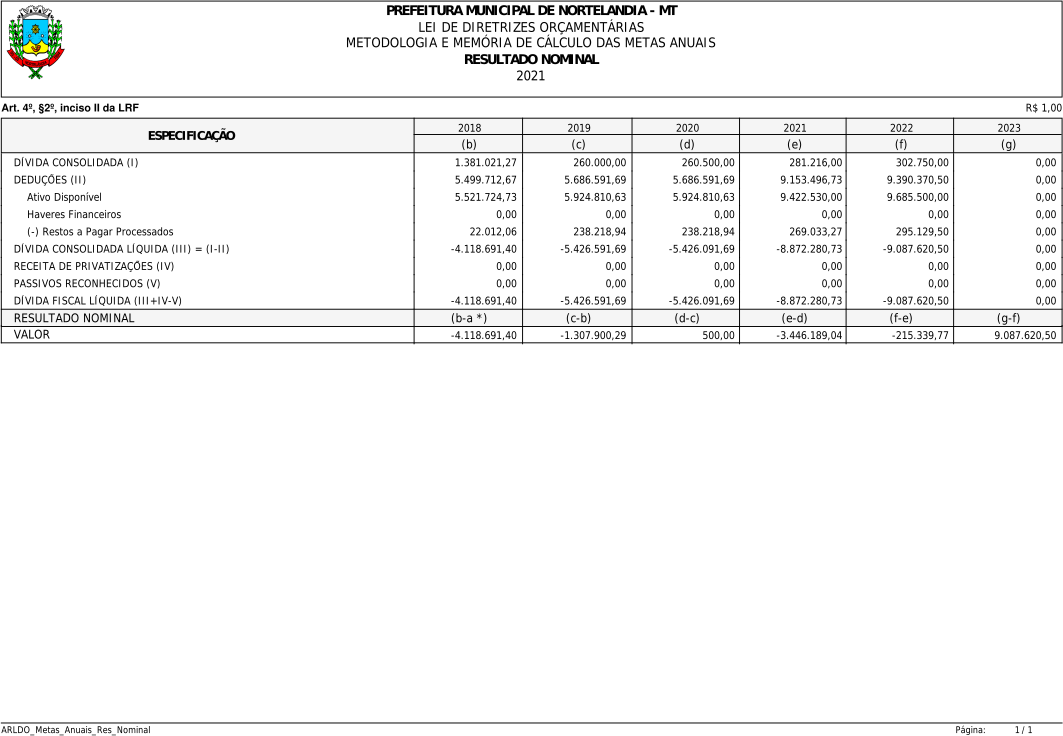
VII – Anexo I. 6 – Demonstrativo da Memória de Cálculo das Metas Fiscais de Resultado Nominal;
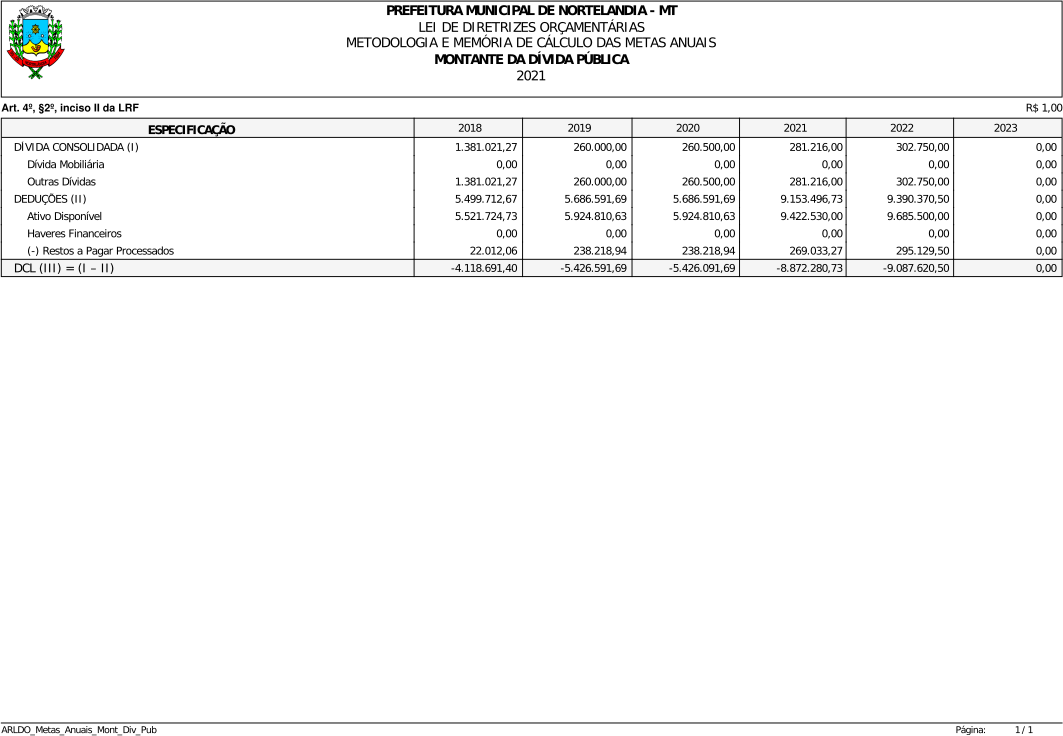
VIII – Anexo I. 7 – Demonstrativo da Memória da Cálculo das Metas fiscais de Montante da Dívida;
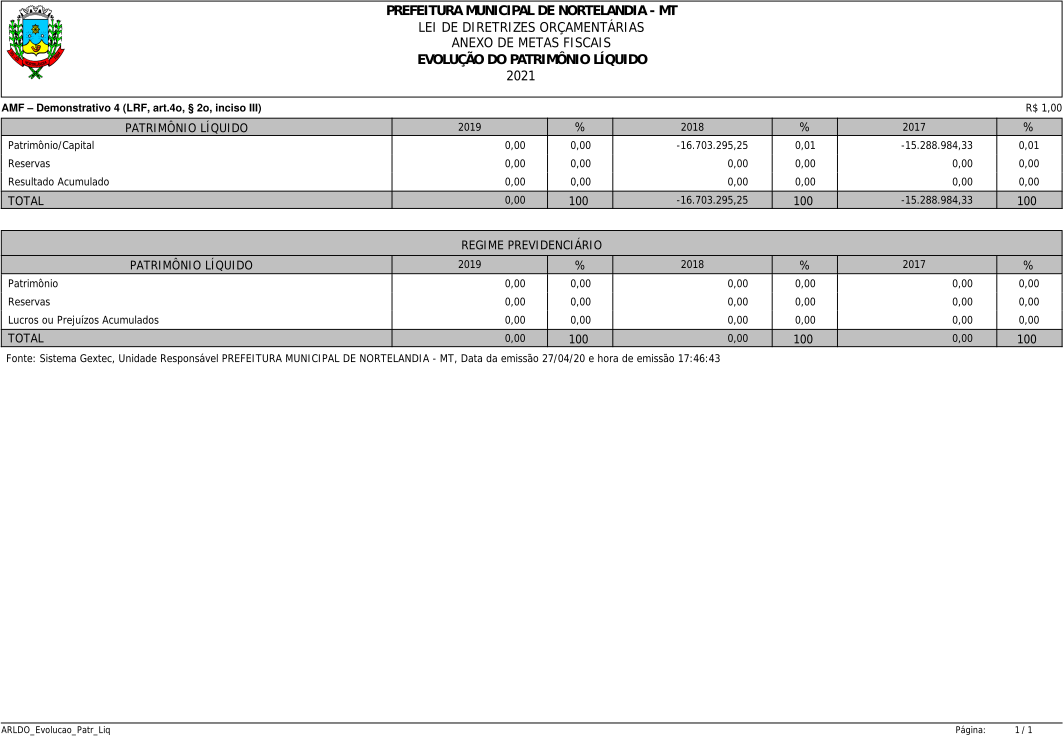
IX - Anexo I. 8 – Demonstrativo da Evolução do Patrimônio Líquido;
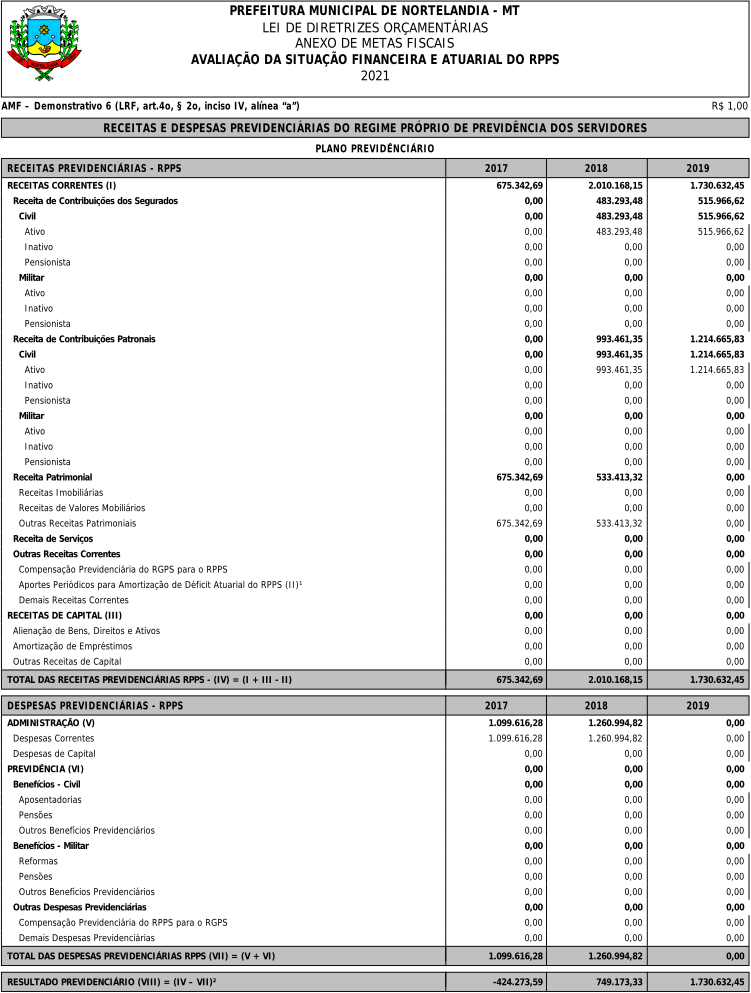
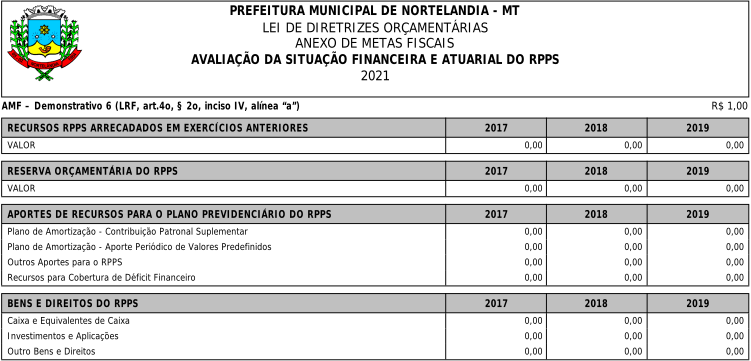
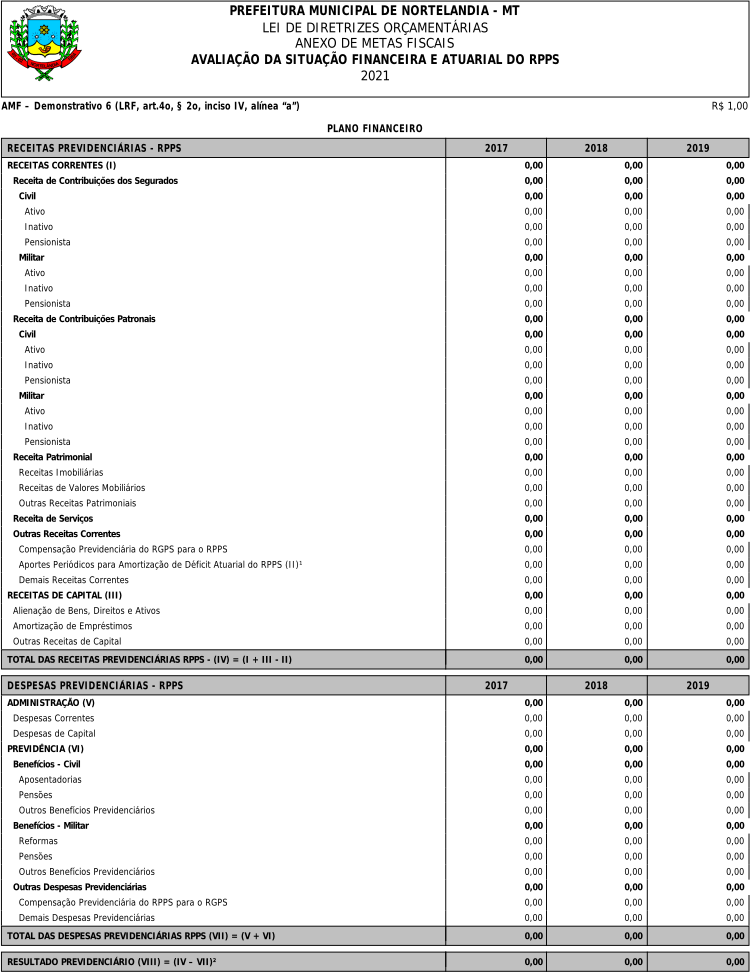
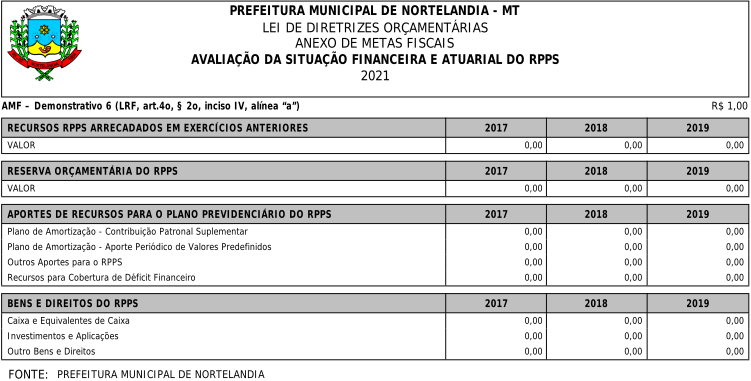
X – Anexo I. 9 – Demonstrativo das Receitas e Despesas Previdenciárias do RPPS;
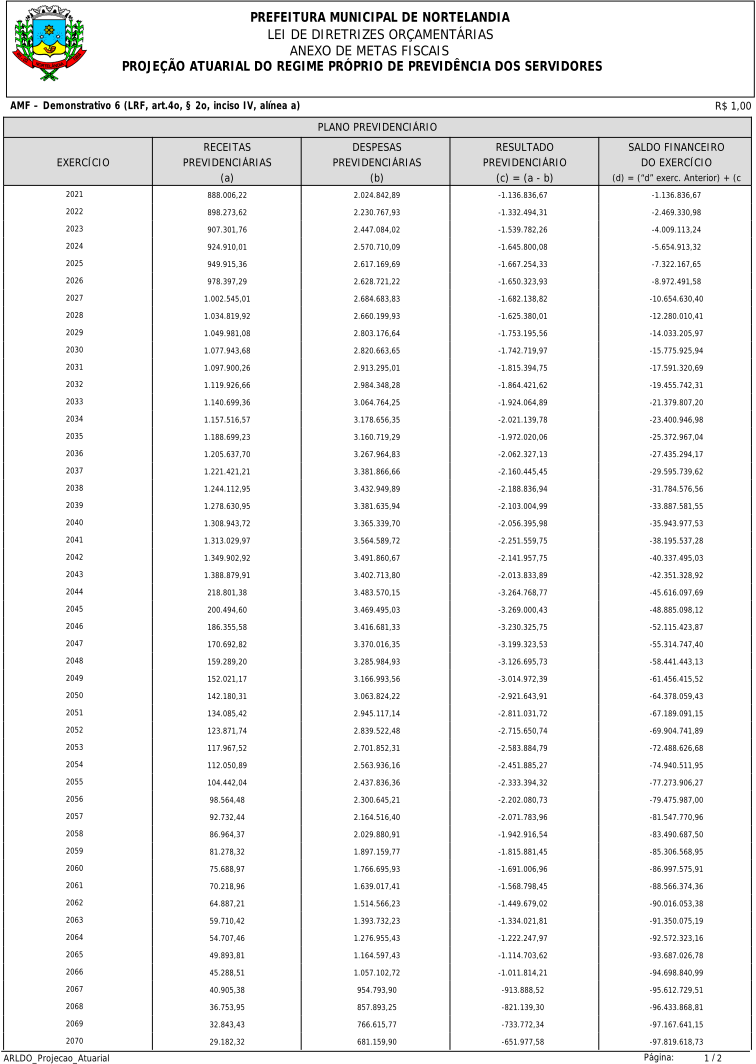
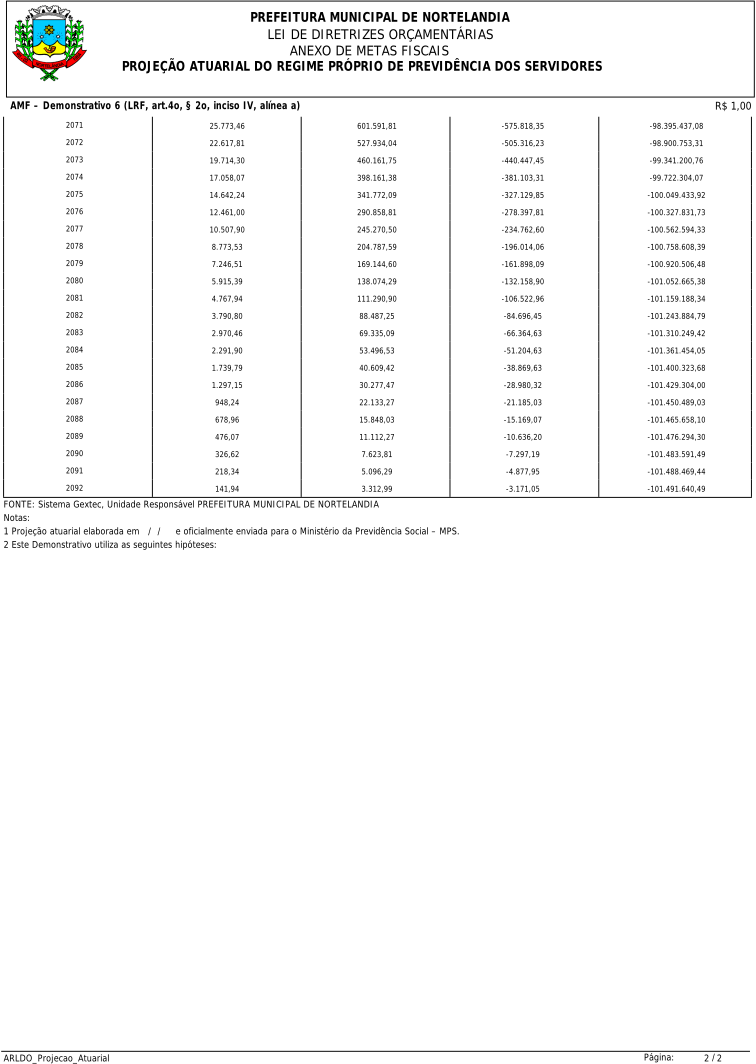
XI – Anexo I. 10 – Demonstrativo da Projeção Atuarial do RPPS;
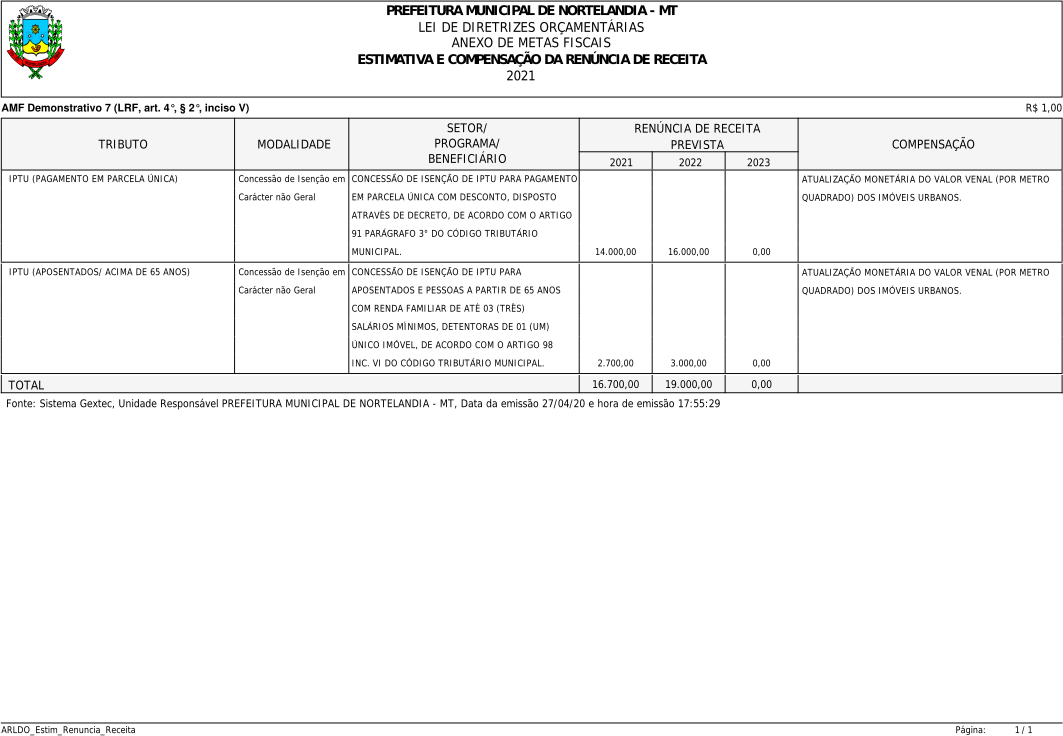
XII – Anexo I. 11 – Demonstrativo da Estimativa e Compensação da Renúncia de Receita;
XIII – Anexo I. 12 – Metodologia de Memória de Cálculo das Metas Anuais;
XIV – Anexo II – Prioridade de Metas;
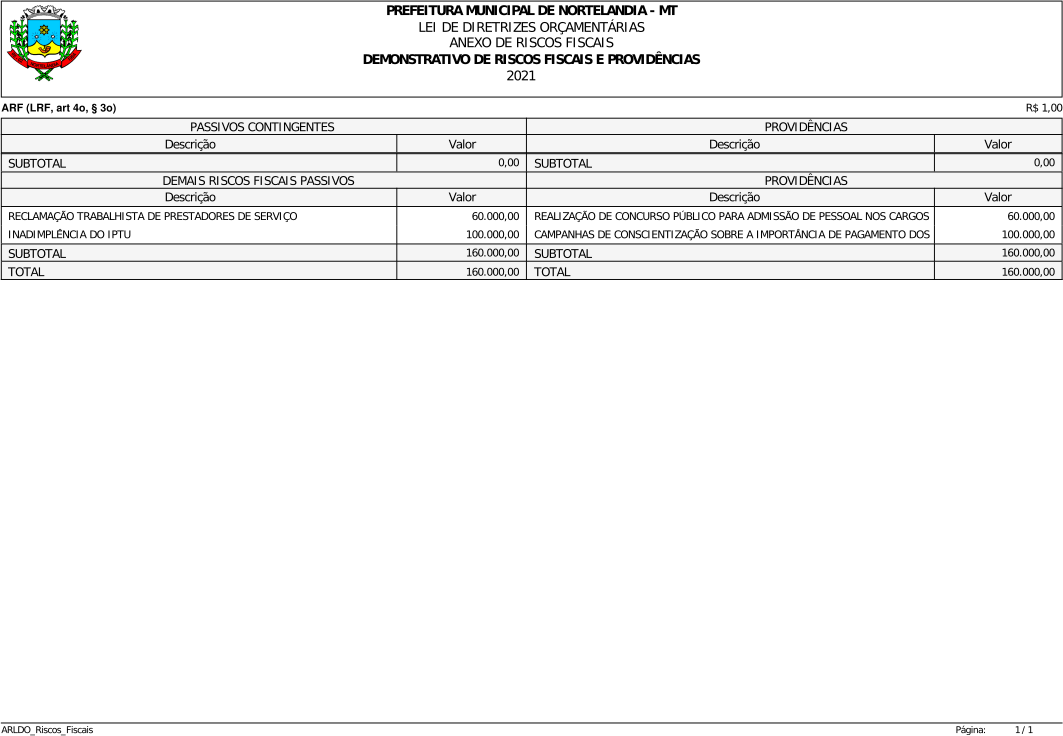
XV – Anexo III – Demonstrativo dos Riscos Fiscais;
XVI – Anexo IV – Relatório de Avaliação Atuarial – Previdência Social dos Servidores de Nortelândia – MT;
XVII – Anexo V – Comprovante de realização da Audiência Pública – LDO 2021.
XVIII – Anexo VI – Relatório Projetos de Obras em execução.
Art. 3° Na elaboração da proposta orçamentária para o exercício de 2021, o Poder Executivo poderá aumentar ou diminuir as metas fiscais estabelecidas nesta lei e identificadas no Anexo II, a fim de compatibilizar as despesas orçadas e receitas previstas, de forma a preservar a suficiência de caixa e manter o equilíbrio entre receitas e despesas (Art. 4º. I, “a” da LC 101/2000).
III – DA ESTRUTURA E ORGANIZAÇÃO DOS ORÇAMENTOS
Art. 4º. A Lei orçamentária compor-se-á de:
I- Orçamento fiscal
II- Orçamento da Seguridade Social
Art. 5° Para os efeitos desta lei, entende-se por:
I – programa, o instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos;
II – ação, um instrumento de programação para alcançar o objetivo de um programa, denominado por projeto, atividade ou operação especial;
III - atividade, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta em produto necessário à manutenção da atuação governamental;
IV – projeto, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou aperfeiçoamento da atuação governamental;
V – operação especial, as despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das atuações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens e serviços;
VI – unidade orçamentária, o menor nível da classificação institucional, agrupada em órgãos orçamentários, entendidos estes como os de maior nível da classificação institucional;
VII – receita ordinária, aquelas previstas para ingressar no caixa da unidade gestora de forma regular, seja pela competência de tributar e arrecadar, seja por determinação constitucional no partilhamento dos tributos de competência de outras esferas de governo;
VIII – execução física, a autorização para que o contratado realize a obra, forneça o bem ou preste o serviço;
IX – execução orçamentária, o empenho e a liquidação da despesa, inclusive sua inscrição em restos a pagar;
X – execução financeira, o pagamento da despesa, inclusive dos restos a pagar já inscritos.
§ 1° Cada programa identificará as ações necessárias para atingir os seus objetivos, sob a forma de projetos, atividades ou operações especiais, e estas com identificação da Classificação Institucional, Fundacional Programática, Categoria Econômica, Diagnóstico situacional do Programa, Diretrizes, Objetivos, Metas Físicas e indicação das fontes de financiamento na forma da Portaria STN n° 003/2008.
§ 2° A categoria de programação que trata o artigo 167, VI da Constituição Federal, serão identificadas por projetos, atividades ou operações especiais.
Art. 6° O orçamento para o exercício financeiro de 2021 abrangerá os Poderes Legislativo e Executivo suas Autarquias e seus Fundos, e será estruturado em conformidade com a configuração Organizacional da Prefeitura.
Art. 7° A mensagem de encaminhamento da Proposta Orçamentária de que trata o art. 22, Parágrafo Único, I da Lei 4320/64, conterá:
I – Quadro Demonstrativo da Participação Relativa de cada Fonte na Composição da Receita Total (Princípio da Transparência, art. 48 da LRF);
II – Quadro Demonstrativo dos Tributos Lançados e não Arrecadados até 2018, identificando o estoque da dívida ativa (Princípio da Transparência; art. 48 da LRF);
III - Quadro Demonstrativo da Evolução da Despesa em Nível de Função e Grupo de Natureza da Despesa, dos exercícios de 2016 a 2018 e fixada para 2019 a 2020 (Princípio da Transparência; art. 48 da LRF);
IV - Quadro Demonstrativo da Despesa por Unidade Orçamentária e sua Participação Relativa (Princípio da Transparência, art. 48 da LRF);
V - Quadro Demonstrativo da Evolução das Receitas Correntes Líquidas, Despesas com Pessoal e seu Percentual de Comprometimento, de 2019 a 2020 (art. 20 e 48 da LRF);
VI – Demonstrativo da Origem e Destinação dos Recursos para Manutenção e Desenvolvimento do Ensino (art. 212 da CF e 60 da ADCT);
VII – Demonstrativo da Origem e Destinação dos Recursos Destinados a Ações Públicas de Saúde (art. 77, do ADCT);
VIII – Demonstrativo da Composição do Ativo e Passivo Financeiro, posição em 31/10/2016 (Princípio da Transparência, art. 48 da LRF);
IX – Quadro Demonstrativo do Saldo da Dívida Fundada por Contrato, com identificação dos credores, em 2018, 2019 e 2020 (Princípio da Transparência, art. 48 da LRF);
Art. 8° A Reserva de Contingência da Unidade Gestora Central será constituída, exclusivamente, de recursos ordinários do orçamento fiscal e corresponderá a 2% (dois por cento) da Receita Corrente Líquida prevista.
Art. 9º A Reserva da Contingência de outras Unidades Gestoras será constituída dos recursos que corresponderão ao seu superávit orçamentário.
IV – DAS DIRETRIZES PARA A ELABORAÇÃO E EXECUÇÃO DOS ORÇAMENTOS DO MUNICÍPIO
Art. 10. Os Orçamentos para o exercício de 2021 e as suas execuções, obedecerão entre outros, ao princípio da transparência e do equilíbrio entre receitas e despesas em cada destinação, abrangendo os Poderes Legislativo e Executivo, suas Autarquias e seus fundos. (Art. 1°, § 1°, 4°, I, “a”, 50, I e 48 da LRF).
Art. 11. Os Fundos Municipais terão suas receitas especificadas no Orçamento da Receita da Unidade Gestora Central, e estas, por sua vez, vinculadas às Despesas relacionadas a seus objetivos, identificadas em Planos de Aplicação, representados nas Planilhas de Despesas referidas no art. 6°, X desta lei (QDD).
§ 1° Os Fundos Municipais serão gerenciados pelo Prefeito Municipal, podendo por manifestação formal do chefe do Poder Executivo, serem delegados aos respectivos secretários municipais.
§ 2° A movimentação orçamentária e financeira das contas dos Fundos Municipais deverá ser demonstrada também em balancetes apartados da Unidade Gestora Central quando a gestão for delegada pelo Prefeito à Secretário Municipal.
Art. 12. Os estudos para definição dos Orçamentos da Receita para o exercício de 2021 deverão observar os efeitos da alteração da legislação tributária, incentivos fiscais autorizados, a inflação do período, o crescimento econômico, a ampliação da base de cálculo dos tributos e a sua evolução nos últimos três exercícios (art. 12 da LRF).
Parágrafo Único. Até 30 dias antes do encaminhamento da Proposta Orçamentária ao Poder Legislativo, o Poder Executivo Municipal colocará à disposição da Câmara Municipal, os estudos e as estimativas de receitas para o exercício subsequente, inclusive da corrente líquida, e as respectivas memórias de cálculo (art. 12, § 3° da LRF).
Art. 13. Se a receita estimada para o exercício de 2021, comprovadamente, não atender ao disposto no artigo anterior quanto aos estudos e as estimativas, o Legislativo, quando da discussão da Proposta Orçamentária, poderá solicitar do Executivo Municipal a sua alteração e a consequente adequação do orçamento da despesa.
Art. 14. Na execução do orçamento, verificado que o comportamento da receita ordinária poderá afetar o cumprimento das metas de resultados primário e nominal, os Poderes Legislativo e Executivo, de forma proporcional as suas dotações, adotarão o mecanismo da limitação de empenhos e movimentação financeira nos montantes necessários, observado a destinação de recursos, nas seguintes dotações abaixo, conforme art. 9° da LRF:
I – contrapartida para projetos ou atividades vinculados a recursos oriundos de fontes extraordinárias como convênios, operações de crédito, alienação de ativos, desde que ainda não comprometidos;
II – obras em geral, desde que ainda não iniciadas;
III – dotação para combustíveis destinada a frota de veículos dos setores de transportes, obras, serviços públicos e agricultura; e
IV – dotação para material de consumo e outros serviços de terceiros das diversas atividades.
Parágrafo Único. Na avaliação do cumprimento das metas bimestrais de arrecadação para implementação ou não do mecanismo da limitação de empenho e movimentação financeira, será considerada ainda o resultado financeiro apurado no Balanço Patrimonial do exercício anterior da Unidade Gestora, observada a vinculação da destinação de recursos.
Art. 15. A compensação de que trata o artigo 17, § 2° da Lei Complementar n° 101/2000, quando da criação ou aumento de Despesas Obrigatórias de Caráter Continuado, poderá ser realizada a partir do aproveitamento da margem líquida de expansão prevista no Anexo I. 12, observado o limite das respectivas dotações e o limite de gastos estabelecidos na Lei de Responsabilidade Fiscal (art. 4°, § 2° da LRF).
Art. 16. Constituem riscos fiscais capazes de afetar o equilíbrio das contas públicas do Município, aqueles constantes do ANEXO III desta Lei (art. 4°, § 3° da LRF);
§ 1º Os riscos fiscais, caso concretizem, serão atendidos com recursos da Reserva de Contingência e também, se houver, do excesso de arrecadação e do superávit financeiro do exercício de 2021.
§ 2º Sendo estes recursos insuficientes, o Poder Executivo Municipal encaminhará Projeto de Lei à Câmara Municipal, propondo anulação de recursos ordinários alocados para investimentos, desde que não comprometidos.
Art. 17. Os orçamentos para o exercício de 2021 destinarão recursos para a Reserva de Contingência, de 2% (dois por cento) das Receitas Correntes Líquidas previstas para o mesmo exercício (art.5º, III da LRF).
§ 1º Os recursos da Reserva de Contingência serão destinados ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, e também para abertura de créditos adicionais suplementares ou especiais para despesas não orçadas ou orçadas a menor, conforme disposto na Portaria nº 42/99, art. 5º, Portaria STN nº 163/2001, art. 8º e demonstrativos de riscos fiscais no Anexo III (art. 5º, b,da LRF).
§ 2º Os recursos da Reserva de Contingência destinados a riscos fiscais, caso estes não se concretizem até o dia 10 de dezembro de 2021, poderão, excepcionalmente, ser utilizados por ato do Chefe do Poder Executivo Municipal para abertura de créditos adicionais suplementares de dotações que se tornaram insuficientes.
Art. 18. Os investimentos com duração superior a 12 (doze) meses só constarão da Lei Orçamentária Anual se contemplados no Plano Plurianual (art. 5°, § 5°, da LRF).
Art. 19. O Chefe do Poder Executivo Municipal estabelecerá até 30 dias após a publicação da Lei Orçamentária Anual: o desdobramento da receita prevista em metas bimestrais de arrecadação, a programação financeira das receitas e despesas e o cronograma de execução mensal para suas unidades gestoras, considerando nestas, eventuais déficits financeiros apurados nos Balanços Patrimoniais do exercício anterior, de forma a restabelecer o imediato equilíbrio (art. 8° e 9° e 13 da LRF).
Art. 20. Os projetos e atividades priorizadas na Lei Orçamentária para o exercício de 2021 com dotações vinculadas a destinação de recursos oriundos de transferência voluntárias, operações de crédito, alienação e bens e outros, só serão executados e utilizados a qualquer título se ocorrer ou estiver garantido o seu ingresso no fluxo de caixa, respeitado ainda o montante ingressado ou garantido (art. 8°, § único e 50, I, da LRF)
§ 1° A apuração do excesso de arrecadação de que trata o art. 43, § 3°, da Lei 4.320/64, será realizado em cada distinção de recursos para fins de aberturas de crédito adicionais suplementares e especiais conforme exigência contida nos Art. 8°, § único e 50, I da Lei de Responsabilidade Fiscal, LC n° 101/2000.
§ 2° Na Lei Orçamentária Anual os orçamentos da Receita e da Despesa identificarão com codificação adequada cada uma das destinações de recursos, de forma que o controle da execução observe o disposto no caput deste artigo. (Art. 8°, § único e 50, I da LRF).
Art. 21. A renúncia de receita estimada para o exercício financeiro de 2021 e constantes no Anexo I.11, desta lei, não será considerado para efeito de Cálculo do orçamento da receita. (Art. 4°, § 2°, V e Art. 14, I da LRF).
Art. 22. A transferência de recursos do Tesouro Municipal na forma de auxílios, contribuições ou subvenções sociais às entidades privadas sem fins lucrativos, desde que sejam:
I – de atendimento gratuito ao público e de caráter educativo, assistencial, recreativo, cultural, esportivo, de cooperação técnica e voltadas para o fortalecimento do associativismo municipal;
II – instituições de apoio ao desenvolvimento social e econômico do município;
III – consórcios intermunicipais, constituídos exclusivamente por entes públicos que participem da execução de programas nacionais, estaduais ou regionais;
IV – ser reconhecida de utilidade pública, no mínimo, perante a administração pública municipal e estadual, nos casos dos incisos I e II.
Parágrafo Único. Para consecução do proposto no caput deste artigo, dependerá o Poder Executivo de Lei autorizativa especifica, observado o disposto nos arts. 16 a 19 da lei Federal 4.320/64, combinado com o art. 4, I, “f” e art. 26 da LC 101/2000.
Art. 23. Os procedimentos administrativos de estimativa do impacto orçamentário-financeiro e declaração do ordenador da despesa de que trata o artigo 16, itens I e II da Lei Complementar n° 101/2000 deverão ser inseridos no processo que abriga os autos da licitação ou de sua dispensa/inexigibilidade.
Parágrafo Único. Para efeito do disposto no art. 16, § 3° da Lei de Responsabilidade Fiscal, são consideradas despesas irrelevantes, aquelas decorrentes da criação, expansão ou aperfeiçoamento da ação governamental que acarreta aumento da despesa, cujo montante no exercício financeiro de 2021, em cada evento, não exceda o valor limite para dispensa de licitação fixada no item 1°, do art. 24, da Lei 8.666/93 devidamente atualizada (art. 16, § 3° da LRF).
Art. 24. As obras em andamento e a conservação do patrimônio público terão prioridade sobre projetos novo na alocação de recursos orçamentários, salvo os projetos programados com recursos de transferências voluntárias e operações de crédito (art. 45 da LRF).
Parágrafo Único. As obras em andamento e os custos programados para conservação do patrimônio público extraídas do Relatório sobre Projetos em Execução e a Executar - estão demonstrados no Anexo IV desta lei (art. 45, parágrafo único da LRF).
Art. 25. Despesas de competência de outros entes da Federação só serão assumidas pela Administração Municipal quando firmados por convênios, acordos ou ajustes e previstos recursos na lei orçamentária (art. 62 da LRF).
Art. 26. A previsão das receitas e a fixação das despesas serão orçadas para o exercício de 2021 a preços correntes.
Art. 27. A execução do orçamento da Despesa obedecerá, dentro de cada Projeto, Atividade ou Operações Especiais, a dotação fixada para Grupo de Natureza de Despesa/Modalidade de Aplicação, com apropriação dos gastos nos respectivos elementos de que trata a Portaria STN n° 163/2001.
Art. 28. Durante a execução orçamentária do exercício de 2021, o Poder Executivo Municipal, autorizado por lei, poderá incluir novos projetos, atividades ou operações especiais no orçamento das unidades gestoras na forma de crédito especial, desde que se enquadre nas prioridades para o exercício de 2021 e constantes desta lei (art. 167, I, da CF)
Art. 29. O controle de custos das ações desenvolvidas pelo Poder Público Municipal de que trata o artigo 50, § 3° da lei de Responsabilidade Fiscal, serão desenvolvidos de forma a apurar os gastos dos serviços, obras tais como: dos programas, das ações, atendendo as unidades de saúde, educação, assistência social, entre outros (art. 4°, I, e, da LRF).
Parágrafo Único. Os gastos serão apurados através das operações orçamentárias, tomando-se por base as metas físicas previstas nas planilhas das despesas nas metas físicas realizadas e apuradas no final do exercício (art. 4°, I, e, da LRF).
Art. 30. Os programas priorizados por esta lei, extraídos do Plano Plurianual conforme Demonstrativo da Compatibilização das Metas de Despesas - ANEXO VI, e contemplados na Lei Orçamentária para o exercício de 2021 serão desdobradas em metas quadrimestrais para avaliação permanente pelos responsáveis e em audiência pública na Comissão de Orçamento e Finanças da Câmara até o final dos meses de maio, setembro e fevereiro, de modo a acompanhar o cumprimento dos seus objetivos, corrigirem desvios, avaliar gastos e cumprimento das metas físicas estabelecidas (art. 4°, I, “e” e 9°, § 4°, da LRF).
Art. 31. Para fins do disposto no artigo 165, § 8° da Constituição Federal, considera-se crédito suplementar a criação de Grupo de Natureza de Despesa em categoria de programação ou a elevação do crédito orçamentário fixado na Lei Orçamentária para cada Grupo de Natureza de Despesa/Modalidade de Aplicação, excluído deste último o remanejamento realizado dentro da mesma categoria de programação.
V - DAS DISPOSIÇÕES SOBRE A DÍVIDA PÚBLICA MUNICIPAL
Art. 32. A Lei Orçamentária do exercício de 2021 poderá conter autorização para contratação de Operações de Crédito para atendimento às Despesas de Capital, observado o limite de endividamento de 50% das receitas correntes liquidas apuradas até o segundo mês imediatamente anterior à assinatura do contrato, na forma estabelecida na LC 101/2000 (artigos 30, 31 e 32 da LRF).
Art. 33. A construção de operações de crédito dependerá de autorização em lei específica (art. 32, I da LRF).
Art. 34. Ultrapassado o limite de endividamento definido no artigo 31 desta lei, enquanto perdurar o excesso, o Poder Executivo obterá resultado primário necessário através da limitação de empenho e movimentação financeira nas dotações definidas no art. 14 desta lei (art. 31, § 1°, II, da LRF).
VI – DAS DISPOSIÇÕES SOBRE DESPESAS COM PESSOAL
Art. 35. O Poder Executivo e o Poder Legislativo Municipal, mediante lei autorizativa, poderão em 2021 criar cargos e funções, alterar a estrutura de carreiras, corrigir ou aumentar a remuneração dos servidores, conceder vantagens, admitir pessoal aprovado em concurso público ou em caráter temporário na forma da lei, observados os limites e as regras da Lei de Responsabilidade Fiscal (artigo 169, parágrafo 1°, II da CF).
Parágrafo Único. Os recursos para as despesas decorrentes destes atos deverão estar previstos na lei de orçamento para o exercício de 2021 ou em créditos adicionais.
Art. 36. Nos casos de necessidade temporária, de excepcional interesse público devidamente justificado pela autoridade competente, a Administração Municipal poderá autorizar a realização de horas extras pelos servidores quando as despesas com pessoal excederem a 95% do limite estabelecido no art. 20, III da Lei de Responsabilidade Fiscal (art. 22, parágrafo único, V, da LRF).
Art. 37. O Poder Executivo Municipal adotará as seguintes medidas para reduzir as despesas com pessoal caso elas ultrapassem 60% da RCL para o município, sendo 6% para o Poder Legislativo, e 54% para o Poder Executivo, de acordo com os limites estabelecidos na Lei de Responsabilidade Fiscal (art. 19 e 20 da LRF):
I – eliminação de vantagens concedidas a servidores;
II – eliminação das despesas com horas extras;
III – exoneração de servidores ocupantes de cargo em comissão;
IV – demissão de servidores admitidos em caráter temporário;
Art. 38. Para efeito desta lei e registros contábeis, entende-se como terceirização de mão-de-obra referente substituição de servidores de que trata o artigo 18, § 1° da LRF, a contratação de mão-de-obra cujas atividades ou funções guardem relação com atividades ou funções previstas no Plano de Cargos da Administração Municipal de Nortelândia, ou ainda, atividades próprias da Administração Pública Municipal, desde que, em ambos os casos, não haja utilização de materiais ou equipamentos de propriedade do contrato ou de terceiros.
Parágrafo Único. Quando a contratação de mão-de-obra envolver também fornecimento de materiais ou utilização de equipamentos de propriedade do contratado ou de terceiros, por não caracterizar substituição de servidores, a despesa será classificada em outros elementos de despesa, exceto o “34 – Outras despesas de Pessoal decorrentes de contratos de Terceirização”.
VII - DAS DISPOSIÇÕES SOBRE ALTERAÇÃO DA LEGISLAÇÃO TRIBUTÁRIA
Art. 39. O Executivo Municipal, autorizado em lei, poderá conceder ou ampliar benefício fiscal de natureza tributária com vistas a estimular o crescimento econômico, a geração de emprego e renda, ou beneficiar contribuintes integrantes de classes menos favorecidas, conceder anistia para estimular a cobrança da dívida ativa, devendo esses benefícios ser considerados nos cálculos do orçamento da receita e serem objeto de estudos do seu impacto orçamentário e financeiro no exercício em que iniciar sua vigência e nos dois subsequentes (art.14 da LRF).
Art. 40. Os tributos lançados e não arrecadados, inscritos em dívida ativa, cujos custos para cobrança sejam superiores ao crédito tributário, poderão ser cancelados, mediante autorização em lei, não se constituindo como renúncia de receita para efeito do disposto no art. 14 da lei de Responsabilidade fiscal (art. 14, § 3º da LRF).
Art. 41. O ato que conceder ou ampliar incentivo, isenção ou benefício de natureza tributária ou financeira constante do Orçamento da Receita, somente entrará em vigor após adoção de medidas de compensação, seja por aumento da receita ou mediante cancelamento, pelo mesmo período, de despesas em valor equivalente (art. 14, § 2º da LRF).
VIII - DAS DISPOSIÇÕES GERAIS
Art. 42. O Poder Executivo Municipal enviará a proposta orçamentária à Câmara Municipal no prazo estabelecido na Lei Orgânica do Município, que a apreciará e a devolverá para sanção até o dia 15/12/2020.
§ 1º A Câmara Municipal não entrará em recesso enquanto não cumprir o disposto no caput deste artigo.
§ 2º Se a lei orçamentária anual não for devolvida para sanção até o início do exercício financeiro de 2021, fica o Executivo Municipal autorizado a executar em cada mês, até 1/12 das dotações da proposta orçamentária encaminhada ao Poder Legislativo.
Art. 43. Até 30 de Novembro de 2021, o executivo poderá encaminhar ao legislativo o projeto de lei estabelecendo as seguintes alterações na legislação tributária do município:
a. Revisão da planta genérica de valores, de forma a atualizar o valor venal dos imóveis e para cobrança do IPTU; b. Atualização das alíquotas do ISSQN; c. Atualização das taxas municipais; d. Contribuição de Melhorias; e. Outras receitas de competência Municipal.
Art. 44. Serão consideradas legais as despesas com multas e juros pelo eventual atraso no pagamento de compromissos assumidos, motivados por insuficiência de tesouraria, formalmente justificadas pela Secretária Municipal de Administração, Planejamento e Finanças.
Art. 45. Os créditos especiais e extraordinários, abertos nos últimos 04 (quatro) meses do exercício, poderão ser reabertos no exercício subsequente, por ato de chefe do Poder Executivo.
Art. 46. O Poder Executivo Municipal está autorizado a assinar convênios com o Governo Federal e Estadual através de seus órgãos da administração direta ou indireta para a realização de obras ou serviços de competência do Município ou não, durante o exercício de 2021.
Art. 47. Esta lei entrará em vigor na data de sua publicação, com efeitos a partir de 1º de Janeiro de 2021.
Paço Municipal Pedro Coelho Ormond, Município de Nortelândia, Estado de Mato Grosso, ao 29 dias do mês de junho de 2020, 67º da Emancipação Político-Administrativa.29.06.2020.
JOSSIMAR JOSÉ FERNANDES
Prefeito Municipal