LEI MUNICIPAL Nº 555 DE 08 DE JULHO DE 2021
12 de Julho de 2021
“Dispõe sobre as Diretrizes para a Elaboração do Orçamento do Município de Curvelândia -MT para o Exercício Financeiro de 2022 e dá outras providências”.
JADILSON ALVES DE SOUZA, Prefeito do Município de Curvelândia/MT, no uso das atribuições que lhe são conferidas por Lei, faz saber que a Câmara Municipal aprovou e ele sanciona a seguinte Lei:
CAPÍTULO I
DAS DISPOSIÇÕES PRELIMINARES
Art. 1º - Esta Lei estabelece as Diretrizes Gerais para elaboração do Orçamento Programa do Município de Curvelândia-MT, relativo ao Exercício Financeiro de 2022, abrangendo os Poderes Legislativo e Executivo, seus Fundos, Autarquias e demais entidades da Administração Direta e Indireta.
Art. 2º - A Proposta Orçamentária Anual será elaborada em consonância com as diretrizes fixadas nesta Lei, em cumprimento ao disposto no art. 165 da Constituição federal, na Lei Federal n.º 4.320, de 17/03/64, na Lei Complementar N.º 101, de 04/05/2000 (Lei de Responsabilidade Fiscal) e na Lei Orgânica Municipal, tendo seu valor fixado em reais, com base na previsão de receita fornecida pelos órgãos competentes quanto às transferências legais da União e do Estado para o exercício e comparadas com a arrecadação verificada no primeiro semestre de 2021 e Projetada, no concernente à tributos e outras receitas arrecadadas diretamente pelo Município, com base em projeções a serem realizadas considerando-se o comportamento da arrecadação no primeiro semestre de 2021, os efeitos das alterações na legislação tributária até 31 de dezembro de 2021, da variação de índices inflacionários correntes e previstos até dezembro de 2021, do crescimento econômico e das ações fiscais oriundas do poder Público municipal, ou quaisquer outros fatores que possam influenciar de maneira relevante no comportamento da arrecadação.
§1º - Fazem parte integrante desta Lei os seguintes anexos:
I. - Anexo de Riscos Fiscais;
II – Relatório dos projetos em andamento e posição sobre a situação de conservação do patrimônio público e providências a serem adotadas.
§2º – O anexo de metas e prioridades para 2022, será encaminhado no envio do projeto de lei PPA – Plano Plurianual.
Art. 3º - O Projeto de Lei Orçamentária deve obedecer aos princípios da legalidade, legitimidade, impessoalidade, moralidade, publicidade, eficiência, economicidade e probidade administrativa, devendo primar pela Responsabilidade na Gestão Fiscal, atentando para a ação planejada e transparente, direcionada para a prevenção de riscos e a correção de desvios capazes de afetar o equilíbrio das Contas Públicas e estar voltado para:
§ 1º - Através de ação planejada e transparente, cumprir as metas de resultados entre receitas e despesas;
§ 2º - Mediante prevenção de riscos e correção de desvios, obedecer a limites e condições no que tange a renúncia de receita, a geração de despesas com pessoal, a dívida consolidada, às operações de crédito, inclusive por antecipação de receita - ARO, a concessão de garantias e à inscrição em restos a pagar.
CAPÍTULO II
DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PARA 2022
Art. 4º - Em consonância com o art. 165, § 2o, da Constituição, as metas e as prioridades para o exercício financeiro de 2022 sé as especificadas no Anexo de Metas e Prioridades que será enviada junto com o projeto de lei do PPA – Plano Plurianual.
Parágrafo único - Os valores constantes no Anexo de que trata este artigo possui caráter indicativo e não normativo, devendo servir de referência para o planejamento, sendo automaticamente atualizados pela lei orçamentária.
CAPÍTULO III
A ESTRUTURA, ORGANIZAÇÃO E DIRETRIZES PARA A EXECUÇÃO
E ALTERAÇÕES DOS ORÇAMENTOS DO MUNICÍPIO PARA 2022
Seção I
Da Organização dos Orçamentos do Município
Art. 5º - O orçamento fiscal e da seguridade social compreenderão a programação dos Poderes do Município, seus fundos, órgãos, autarquias e fundações instituídas e mantidas pelo Poder Público, bem como das empresas públicas, sociedades de economia mista e demais entidades em que o Município, direta ou indiretamente, detenha a maioria do capital social com direito a voto e que dela recebam recursos da Fazenda Municipal.
Art. 6º - Os orçamentos discriminarão a despesa por unidade orçamentária, detalhada por categoria de programação (créditos orçamentários) com suas respectivas dotações.
§ 1º As atividades, projetos e operações especiais poderão ser desdobrados em subtítulos (subprojetos ou sub-atividades), abertos por Decreto do Poder Executivo, para especificar sua localização física integral, parcial ou, ainda, atender à classificação por fonte de recursos (recursos vinculados), não podendo haver alteração das respectivas finalidades, produtos, unidades de medida e valores, estabelecidos para o respectivo título (projeto, atividade ou operação especial).
§ 2º As categorias de programação de que trata esta Lei serão identificadas no projeto de lei orçamentária por programas, atividades, projetos ou operações especiais, e respectivos subtítulos com vinculação de suas metas físicas ao anexo de metas e prioridades de que trata esta Lei.
Art. 7º - A lei orçamentária discriminará em unidades orçamentárias e/ou em categorias de programação específicas as dotações destinadas:
I – a fundos especiais;
II - às ações de saúde e assistência social;
III - ao pagamento de benefícios da previdência, para cada categoria de benefício;
IV – aos créditos orçamentários que se relacionem à Manutenção e Desenvolvimento do Ensino Fundamental;
V - à concessão de subvenções econômicas e subsídios;
VI - à participação em constituição ou aumento de capital de empresas;
VII - ao pagamento de precatórios judiciários, que constarão das unidades orçamentárias responsáveis pelos débitos;
VIII - às despesas com publicidade, propaganda e divulgação oficial; e
IX - ao cumprimento de sentenças judiciais transitadas em julgado consideradas de pequeno valor.
Art. 8º - O projeto de Lei Orçamentária deverá ser encaminhado pelo executivo ao Legislativo até o dia 30 de setembro de 2021 e será constituído de:
I - Texto da lei;
II - Quadros orçamentários consolidados;
III - anexo dos orçamentos fiscal e da seguridade social, discriminando a receita e a despesa na forma definida nesta Lei;
IV - Anexo do orçamento de investimento a que se refere o art. 165, § 5o, inciso II, da Constituição; e
V - Discriminação da legislação da receita e da despesa, referente aos orçamentos fiscal e da seguridade social.
VI – Demonstrativo da renúncia da receita e da margem de expansão das despesas obrigatórias de caráter continuado.
§ 1º. A mensagem que encaminhar o projeto de lei orçamentária conterá:
I - Exposição circunstanciada da situação econômico-financeira, informando, saldos de créditos especiais, situação esperada dos restos a pagar ao final do exercício e outros compromissos financeiros exigíveis;
II - Justificativa da estimativa e da fixação, respectivamente, dos principais agregados da receita e da despesa;
§ 2º. Integrará a proposta orçamentária, além dos documentos referidos, para cada unidade administrativa, descrição sucinta de suas principais finalidades, com indicação da respectiva legislação.
Art. 9º - Para efeito do disposto neste capítulo o Poder Legislativo do Município encaminhará ao Poder Executivo, até 31 de agosto de 2021, sua respectiva proposta orçamentária, para fins de consolidação do projeto de lei orçamentária, observadas as disposições desta Lei.
Seção II
Do Equilíbrio entre Receitas e Despesas
Art. 10 - A Lei orçamentária conterá reserva de contingência constituída de dotação global e corresponderá, na lei orçamentária a, no máximo, 2 % (dois por cento) da Receita Corrente Líquida prevista para o Município e:
I – Se destinará a atender a passivos contingentes e eventos fiscais imprevistos;
II – Ficará sob a coordenação do órgão responsável pela sua destinação; e
III – será controlada através de registros contábeis no sistema orçamentário.
IV – Suporte orçamentário às dotações que se fizerem insuficientes
Art. 11 - Para os efeitos do art. 16 da Lei Complementar no 101, de 2000:
I - Integrará o processo administrativo de que trata o art. 38 da Lei nº 8.666, de 21 de junho de 1993, bem como os procedimentos de desapropriação de imóveis urbanos a que se refere o § 3o do art. 182 da Constituição, o impacto orçamentário e financeiro exigido em decorrência da LC nº 101/2000, art. 16;
II - Entende-se como despesas irrelevantes, para fins do § 3o, aquelas cujo valor não ultrapasse os limites a que se refere os incisos I e II do art. 75 da Lei 14.133/2021.
Art. 12 - O Poder Executivo elaborará e publicará, até trinta dias após a publicação da lei orçamentária para 2022, cronograma de desembolso mensal para o exercício, nos termos do art. 8º da Lei Complementar no 101 de 2000:
§1º. Para fins de elaboração do cronograma do Poder Executivo, o Poder Legislativo, em até dez dias da publicação da Lei Orçamentária, encaminhará ao Executivo a sua necessidade de repasses financeiros, estabelecidas mensalmente, para o exercício de 2022.
§ 2º. No caso do Poder Executivo, o ato referido no caput e os que o modificarem conterão:
I - Metas bimestrais de realização de receitas, conforme disposto no art. 13 da Lei Complementar no 101, incluindo seu desdobramento por origem de recursos;
II - Demonstrativo da despesa por programas de governo.
Art. 13 - Se no final de cada bimestre for verificada a ocorrência de desequilíbrio entre as receitas e as despesas que possam comprometer a situação financeira do Município, o Executivo e o Legislativo Municipal promoverão, por ato próprio e nos montantes necessários, nos 30 (trinta) dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios estabelecidos na legislação vigente.
Parágrafo Único - Ocorrendo o restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados dar-se-á de forma proporcional às reduções efetivadas.
Art. 14 - Não serão objeto de limitação as despesas relativas:
I - A obrigações Constitucionais e legais do Município;
II - Ao pagamento do serviço da dívida pública fundada, inclusive parcelamento de débitos;
III - A despesas fixas com pessoal e encargos sociais, enquanto o Município se mantiver num patamar de até 95% (noventa e cinco por cento) do limite máximo para realização de dispêndios com pessoal, constante do Artigo 20 da Lei Complementar N.º 101, de 04/05/00;
IV - Despesas vinculadas a uma determinada fonte de recursos cujos recursos já estejam assegurados ou o respectivo cronograma de ingresso estejam sendo normalmente executado.
Art. 15 - Ocorrendo a necessidade de se efetuar contenção de despesas, para o restabelecimento do equilíbrio financeiro, os cortes serão aplicados na seguinte ordem:
I - Novos investimentos a serem realizados com recursos ordinários do Tesouro Municipal;
II - Investimentos em execução à conta de recursos ordinários ou sustentados por fonte de recurso específica, cujo cronograma de liberação não esteja sendo cumprido;
III - Despesas de manutenção de atividades não essenciais, desenvolvidas com recursos ordinários;
IV - Outras despesas, a critério do Executivo Municipal, até se atingir o equilíbrio entre receitas e despesas.
Seção III
Dos Recursos Correspondentes às Dotações Orçamentárias
Compreendidas os Créditos Adicionais Destinados ao
Poder Legislativo
Art. 16 - O Poder Legislativo do Município terá como limite de despesas em 2022, para efeito de elaboração de sua respectiva proposta orçamentária, a aplicação do percentual de 7% (sete por cento) sobre a receita tributária e de transferências do Município, auferida em 2022, nos termos do art. 29-A da Constituição da República e EMENDA CONSTITUCIONAL Nº 58, DE 23 DE SETEMBRO DE 2009, acrescidos dos valores relativos aos inativos e pensionistas.
§1º. Para efeitos do cálculo a que se refere o caput considerar-se-á a receita efetivamente arrecadada até o último mês anterior ao do encerramento do prazo para a entrega da proposta orçamentária no Legislativo, acrescida da tendência de arrecadação até o final do exercício.
§2º. Ao término do exercício será levantada a receita efetivamente arrecadada para fins de repasse ao Legislativo, ficando estabelecidas as seguintes alternativas em relação à base de cálculo utilizada para a elaboração do orçamento:
I – Caso a receita efetivamente realizada situe-se em patamares inferiores aos previstos, o Legislativo indicará as dotações a serem contingenciadas ou utilizadas para a abertura de créditos adicionais no Poder Executivo.
II – Caso a receita efetivamente realizada situe-se em patamares superiores aos previstos, o Legislativo indicará os créditos orçamentários a serem suplementados ao Executivo até o limite constitucionalmente previsto.
Art. 17 - Para os efeitos do art. 168 da Constituição da República os recursos correspondentes às dotações orçamentárias da Câmara Municipal, inclusive os oriundos de créditos adicionais, serão entregues até o dia 20 de cada mês, de acordo com o cronograma de desembolso a ser elaborado pelo Poder Legislativo, observados os limites anuais de 7% (sete por cento) sobre a receita tributária e de transferências de que trata o art. 29-A da Constituição da República e da EMENDA CONSTITUCIONAL Nº 58, DE 23 DE SETEMBRO DE 2009, efetivamente arrecadada no exercício de 2021, conforme previsto no artigo anterior.
§ 1º. Em caso da não elaboração do referido cronograma, os repasses se darão na forma de duodécimos mensais, iguais e sucessivos, respeitados, igualmente, os limites de que trata o caput.
§ 2º. Considera-se receita tributária e de transferências para fins de cálculo do orçamento do Poder Legislativo, desde que efetivamente arrecadadas:
a) os impostos;
b) as taxas;
c) a contribuição de melhoria;
d) a dívida ativa de impostos, taxas e contribuições de melhoria;
e) o Imposto de Renda Retido na Fonte – IRRF;
f) a Cota-parte do Imposto Territorial Rural - ITR;
g) a Cota-parte do Imposto sobre a Propriedade de Veículos Automotores – IPVA;
h) o valor bruto arrecadado da Transferência da cota-parte do Imposto sobre Circulação de Mercadorias e Serviços – ICMS
i) o valor bruto arrecadado da Transferência da LC nº 87/96;
j) do valor bruto arrecadado do Fundo de Participação dos Municípios;
k) o valor bruto arrecadado da Cota-parte do IPI/Exportação.
l) o valor arrecadado da CIDE
Art. 18 - O repasse financeiro relativo aos créditos orçamentários e adicionais será feito diretamente em conta bancária indicada pelo Poder Legislativo.
Parágrafo único - Ao final do exercício financeiro o saldo de recursos será devolvido ao Poder Executivo, deduzido:
I – Os valores correspondentes ao saldo do passivo financeiro, considerando-se somente as contas do Poder Legislativo;
II – Os valores necessários para:
a) obras e investimentos do Poder Legislativo que ultrapassem um exercício financeiro;
b) outros, desde que justificados pelo Presidente do Legislativo.
Art. 19 - A Câmara Municipal enviará até o dia 05 de cada mês, a demonstração da execução orçamentária e contábil do mês e até o mês anterior para fins de integração à contabilidade geral do Município.
Seção IV
Das Normas Relativas ao Controle de Custos e avaliação dos Resultados dos programas financiados com recursos dos orçamentos
Art. 20 - Além de observar as demais diretrizes estabelecidas nesta Lei, a escrituração contábil será efetuada de forma a propiciar o controle dos custos das ações e a avaliação dos resultados dos programas de governo.
Art. 21 - Os serviços de contabilidade do Município organização sistema de custos que permita:
a) mensurar o custo dos produtos das ações governamentais;
b) mensurar os custos diretos e indiretos dos programas de governo;
c) identificar o custo por atividade governamental e órgãos;
d) a tomada de decisões gerenciais.
Art. 22 - A avaliação dos resultados dos programas de governo se fará de forma contínua pelo sistema de controle interno do Poder Executivo.
§ 1º. A avaliação dos resultados dos programas de governo consistirá em análise sobre o desempenho da gestão governamental através da movimentação dos indicadores de desempenho, conjugando-os com o custo das ações que integram os programas e a evolução, em termos de realização dos produtos das ações e o atingimento de suas metas físicas, de forma que permita à administração e à fiscalização externa concluir sobre a eficiência das ações governamentais e a qualidade do gasto público.
§ 2º. Anualmente, em audiência pública promovida para fins de propiciar a transparência e a participação popular na lei de diretrizes orçamentárias, o Poder Executivo avaliará, perante a sociedade, a eficácia e a eficiência da gestão, demonstrando o planejamento realizado em comparação com o executado no que se refere aos indicadores de desempenho, aos valores gastos e às metas físicas relacionadas com os produtos das ações.
Seção V
Da Disposição Sobre Novos Projetos
Art. 23 - Além da observância das prioridades e metas de que trata esta Lei, a lei orçamentária e seus créditos adicionais, somente incluirão projetos novos após:
I - Tiverem sido adequadamente contemplados todos os projetos e respectivos subtítulos em andamento com recursos necessários ao término do projeto ou a obtenção de uma unidade completa;
II – Estiverem assegurados os recursos de manutenção do patrimônio público e, efetivamente, o Poder Público estiver adotando as medidas necessárias para tanto.
§ 1º. Não constitui infração a este artigo o início de novo projeto, mesmo possuindo outros projetos em andamento, caso haja suficiente previsão de recursos orçamentários e financeiros para o atendimento dos projetos em andamento e novos.
§ 2º. O sistema de controle interno fiscalizará e demonstrará o cumprimento do parágrafo único do art. 45 da Lei Complementar nº 101/2000.
§ 3º. É condição para o início de projetos, devendo constar do procedimento de que trata o art. 38 da Lei 8.666/96, ou do procedimento de compra, em casos de contratações com valores estimados inferiores aos previstos no art. 24, I e II da referida Lei, a referência de atendimento ao artigo 45 da Lei de Responsabilidade Fiscal.
Seção VI
Das Transferências de Recursos para o Setor Privado
Subseção I
Dos Recursos Destinados a Entidades Privadas sem Fins Lucrativos
Art. 24 - É vedada a inclusão, na lei orçamentária e em seus créditos adicionais, de dotações a título de subvenções sociais, ressalvadas, aquelas destinadas a entidades privadas sem fins lucrativos, de atividades de natureza continuada, que preencham uma das seguintes condições:
I - Sejam de atendimento direto ao público, de forma gratuita, nas áreas de assistência social, saúde, educação, cultura ou desporto, e estejam registradas nas Secretarias Municipais correspondentes;
II - Sejam vinculadas a organismos internacionais de natureza filantrópica, institucional ou assistencial;
III - atendam ao disposto no art. 204 da Constituição, no art. 61 do ADCT, bem como na Lei no 8.742, de 7 de dezembro de 1993.
Parágrafo único - para habilitar-se ao recebimento de subvenções sociais, a entidade privada sem fins lucrativos deverá apresentar declaração de funcionamento regular nos últimos dois anos, emitida no exercício de 2021, e comprovante de regularidade do mandato de sua diretoria.
Art. 25 - Fica autorizada a inclusão de dotações, na lei orçamentária e em seus créditos adicionais, a título de “auxílios” para entidades privadas sem fins lucrativos e desde que sejam:
I - De atendimento a atividades educacionais, saúde, assistenciais, culturais, de meio ambiente ou desportivas;
II - Cadastradas junto às Secretarias Municipais correspondentes;
III - signatárias de contrato de gestão com a Administração Pública Municipal;
IV - Consórcios intermunicipais, constituídos por lei e exclusivamente por entes públicos;
Subseção II
Das Transferências às Pessoas Físicas e Jurídicas
Art. 26 - Fica o Poder Executivo Municipal autorizado a atender necessidades de pessoas físicas, através dos programas instituídos de assistência social, saúde, agricultura, desporto, turismo e educação, desde que aprovada pelo respectivo conselho municipal.
Art. 27 - A transferência de Recursos públicos para cobrir déficits de pessoas jurídicas, além das condições fiscais previstas no art. 14 da Lei de Responsabilidade Fiscal, quando for o caso, deverá ser autorizada por lei específica e, ainda, atender a uma das seguintes condições:
I – A necessidade deve ser momentânea e recair sobre pessoa física ou entidade cuja ausência de atuação do Poder Público possa justificar a sua extinção com repercussão social grave no Município, ou, ainda, representar prejuízo para o município.
II – Incentivo fiscal para a instalação e manutenção de empresas industriais, comerciais e de serviços, nos termos do que já dispõe a Lei Municipal.
III – no que se refere à concessão de empréstimos destinados a pessoas físicas e jurídicas, estes ficam condicionados, além do pagamento dos encargos financeiros de juros não inferiores a 12% ao ano, ou ao custo de captação, nos termos do que dispõe o artigo 27 da Lei Complementar nº 101/2000:
a) destinação dos recursos através de fundo rotativo;
b) formalização de contrato;
c) aprovação de projeto pelo Poder Público;
d) acompanhamento da execução;
e) prestação de contas.
Parágrafo único - Lei específica poderá, conforme possibilita o parágrafo único do artigo 27 da LC nº 101/2000, estabelecer subsídio para empréstimos de que trata o inciso III deste artigo, hipótese em que a lei orçamentária estabelecerá crédito orçamentário próprio.
Seção VII
Dos Créditos Adicionais
Art. 28 - Acompanharão os projetos de lei relativos a créditos adicionais as exposições de motivos que os justifiquem e que indiquem as consequências dos cancelamentos de dotações propostas sobre a execução das atividades, dos projetos ou das operações especiais.
CAPÍTULO IV
DAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS
DE CARÁTER CONTINUADO
Seção I
Do Aproveitamento da Margem de Expansão das Despesas
Obrigatórias de Caráter Continuado
Art. 29 - A compensação de que trata o art. 17, § 2o, da Lei Complementar no 101, de 2000, quando da criação ou aumento de despesas obrigatórias de caráter continuado, no âmbito dos Poderes Executivo e Legislativo, poderá ser realizada a partir do aproveitamento da respectiva margem de expansão.
Parágrafo único. Cada Poder manterá controle sobre os valores já aproveitados da margem de expansão desde a edição da LC nº 101/2000.
Seção II
Das Despesas com Pessoal
Art. 30 - O Poder Executivo e Legislativo publicarão tabela de cargos efetivos e comissionados integrantes do quadro geral de pessoal civil, demonstrando os quantitativos de cargos ocupados por servidores estáveis e não-estáveis e de cargos vagos.
Art. 31 - Os Poderes Executivo e Legislativo do Município terão como limites na elaboração de suas propostas orçamentárias para pessoal e encargos sociais:
I – No Poder Legislativo:
a) 70% das receitas de impostos e transferências que cabem ao Poder, conforme Art. 29-A da Constituição Federal, excluídos os valores referentes aos inativos e pensionistas e eventuais repasses de cunho extra orçamentários;
b) em caso de a despesa com pessoal projetada situar-se abaixo dos 6% sobre a Receita Corrente Líquida – RCL, deverá ser observado o limite de acréscimo desta despesa, previsto no Art. 71 da Lei de Responsabilidade Fiscal.
II – No Poder Executivo:
a) caso o Poder tenha ultrapassado os 54% (cinquenta e quatro pontos percentuais) sobre a Receita Corrente Líquida no exercício de 2021, o orçamento de 2022 deverá prever o retorno ao percentual limite até o final do exercício, nos termos do art. 70 da Lei Complementar nº 101 de 2000.
b) em caso de a despesa com pessoal projetada situar-se abaixo dos 54% sobre a Receita Corrente Líquida, deverá ser observado o limite de acréscimo desta despesa, em percentual da receita base de cálculo, nos termos do art. 71 da Lei Complementar no 101, de 2000.
Art. 32 - Os projetos de lei sobre transformação de cargos, bem como os relacionados a aumento de gastos com pessoal e encargos sociais deverão ser acompanhados de manifestação do Conselho de Política e Remuneração de Pessoal de que trata o art. 39 da Constituição da República.
Art. 33 - Para fins de atendimento ao disposto no art. 169, § 1o, inciso II, da Constituição, ficam autorizados, além das vantagens pessoais já previstas nos planos de cargos e regime jurídico:
I – No Poder Executivo:
a) aumento de remuneração em percentual de até 6%;
b) investiduras por admissão por aprovação para cargo ou emprego público, designação de função de confiança ou cargo em comissão com disponibilidade de vagas;
c) concessão de abono remuneratório aos servidores em efetivo exercício do magistério;
d) criação de empregos públicos para o atendimento de programas da União;
e) contratações de pessoal por excepcional interesse público, desde que atendidos os pressupostos que caracterizem como tal, nos termos da Lei Municipal específica e que venham atender a situações cuja investidura por concurso não se revele a mais adequada face às características da necessidade da contratação.
II – No Poder Legislativo:
a) aumento de remuneração em percentual de até 6%;
b) contratações de pessoal por excepcional interesse público, desde que atendidos os pressupostos que caracterizem como tal, nos termos da Lei Municipal específica e que venham atender a situações cuja investidura por concurso não se revelem a mais adequada face às características da necessidade da contratação.
§ 1º. As autorizações dos incisos I e II deverão ser precedidas da análise da repercussão sobre o percentual da despesa com pessoal, nos termos do artigo 17 e 71 da Lei Complementar nº 101/2000.
Art. 34 - No exercício de 2022 a realização de serviço extraordinário, quando a despesa houver ultrapassado os 51,3% (cinquenta e um inteiros e três décimos por cento) e 5,7% (cinco inteiros e sete décimos por cento), respectivamente, no Poder Executivo e Legislativo, exceto no caso previsto no art. 57, § 6º, inciso II, da Constituição, somente poderá ocorrer quando destinada ao atendimento de relevantes interesses públicos que ensejam situações emergenciais de risco ou de prejuízo para a sociedade, dentre estes:
I – Situações de emergência ou calamidade pública;
II – Situações em que possam estar em risco a segurança de pessoas ou bens;
III – a relação custo-benefício se revelar favorável em relação a outra alternativa possível;
Parágrafo único - A autorização para a realização de serviço extraordinário, no âmbito do Poder Executivo e Legislativo, nas condições estabelecidas no caput deste artigo, far-se-á, respectivamente, pelo Prefeito Municipal e Presidente da Câmara, sendo os motivos devidamente fundamentados no ato da autorização.
Art. 35 - Ocorrendo a superação do patamar de 95% (noventa e cinco por cento) do limite aplicado ao Município para as despesas com pessoal, serão aplicáveis aos Poderes Executivo e Legislativo as vedações do § único, inciso I a V do Artigo 22 da Lei Complementar N.º 101, de 04/05/00.
CAPÍTULO V
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO
TRIBUTÁRIA DO MUNICÍPIO
Art. 36 - O Poder Executivo poderá encaminhar à Câmara Municipal no corrente exercício, Projeto de Lei dispondo sobre alterações na Legislação Tributária, para vigorarem a partir do exercício de 2022, especialmente no diz respeito a:
I - Revisão das taxas, observando sua adequação às constantes oscilações nos custos reais dos serviços prestados;
II - Revisão da planta genérica de valores dos imóveis urbanos;
III - Revisão das alíquotas do Imposto Predial e Territorial Urbano (IPTU);
IV - Revisão do Imposto Sobre Serviços de Qualquer Natureza (ISS);
V - Corrigir quaisquer injustiças tributárias verificadas e constantes da legislação vigente;
VI - Ajustar a Legislação Tributária aos novos ditames impostos pela condição econômica do país, bem como sua adequação em função das características próprias do Município;
VII - Consolidação de toda a Legislação Tributária do Município.
Art. 37 - O Poder Executivo fica incumbido de instituir e utilizar todos os mecanismos legais a ele atribuídos para arrecadar todos os tributos e contribuições de sua competência.
Parágrafo Único - O Poder Executivo envidará ações no sentido de diminuir o volume da dívida tributária e não tributária do Município.
Art. 38 - O Poder Executivo promoverá a modernização da máquina fazendária no sentido de aumentar a produtividade e diminuir os seus custos.
Art. 39 - A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento de despesa, bem como a concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita, somente poderá ser apreciado caso se revista de elevado alcance social e de interesse público justificado, devendo estar acompanhada de:
I - Estimativa do impacto orçamentário e financeiro no exercício em que deva entrar em vigor e nos dois seguintes;
II - Declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a Lei Orçamentária Anual e compatibilidade com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias;
III - Medidas de compensação da renúncia por meio do aumento da receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributos ou contribuição.
Art. 40 - Na estimativa das receitas do projeto de lei orçamentária poderão ser considerados os efeitos de propostas de alterações na legislação tributária.
Parágrafo único. Caso as alterações propostas não sejam aprovadas, ou o sejam parcialmente, de forma a não permitir a integralização dos recursos esperados, serão canceladas a previsão da receita e dotações orçamentárias de forma a restabelecer a previsão sem as alterações na legislação.
CAPÍTULO VI
DAS DISPOSIÇÕES FINAIS
Art. 41 - Para fins de cumprimento do art. 62 da Lei Complementar nº 101/2000, fica o Município autorizado a firmar convênio ou congêneres, com a União ou o Estado, com vistas:
I – Ao funcionamento de serviços bancários e de segurança pública;
II – A possibilitar o assessoramento técnico aos produtores rurais do Município;
III – à utilização conjunta, no Município, de máquinas e equipamentos de propriedade do Estado ou União;
IV – A cedência de servidores para o funcionamento de órgãos ou entidades no município;
Art. 42 - A Lei Orçamentária Anual não conterá dispositivo estranho à previsão de receita e à fixação de despesa, não se incluindo na proibição a autorização para a abertura de créditos adicionais suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.
§ 1º - As emendas ao Projeto de Lei Orçamentária Anual ou de abertura de créditos adicionais suplementares obedecerão ao princípio da iniciativa constante do Artigo 165 da Constituição Federal e somente poderão ser aprovados quando:
I - Estiverem compatíveis com o Plano Plurianual vigente;
II - Indiquem os recursos necessários, admitidos apenas os provenientes de anulação de dotações, excluídos os que incidam sobre:
a) Pagamento de pessoal e seus encargos;
b) Amortização e serviço da dívida; e
c) A destinação ao atendimento de precatórios judiciais.
Art. 43 - Esta Lei entra em vigor na data de sua publicação, revogadas as disposições em contrário.
Gabinete do Prefeito Municipal de Curvelândia - MT, 08 de julho de 2021.
JADILSON ALVES DE SOUZA
Prefeito MunicipalINTRODUÇÃO
A LDO é o elo entre o Plano Plurianual (PPA), que funciona como um plano de Governo, e a Lei Orçamentária Anual (LOA), instrumento de viabilização da execução dos programas governamentais. A Constituição Federal estabelece que compete à Lei de Diretrizes Orçamentárias:
• Compreender as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente;
• Orientar a elaboração da lei orçamentária anual;
• Dispor sobre as alterações na legislação tributária; e
• Estabelecer a política de aplicação das agências financeiras oficiais de fomento.
Com a publicação da Lei de Responsabilidade Fiscal (LRF), além do disposto na Constituição, a LDO deve dispor sobre:
• Equilíbrio entre receitas e despesas;
• Critérios e forma de limitação de empenho, a ser efetivada nas seguintes hipóteses:
- Se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais;
- ou enquanto perdurar o excesso de dívida consolidada de ente da Federação que tenha ultrapassado o respectivo limite ao final de um quadrimestre.
• Normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos; e
• Demais condições e exigências para a transferência de recursos a entidade públicas e privadas.
A Lei de Responsabilidade Fiscal estabeleceu ainda que integrará o projeto de LDO o Anexo de Metas Fiscais (AMF), em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
O Anexo de Metas Fiscais conterá ainda:
• Avaliação do cumprimento das metas relativas ao ano anterior;
• Demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional;
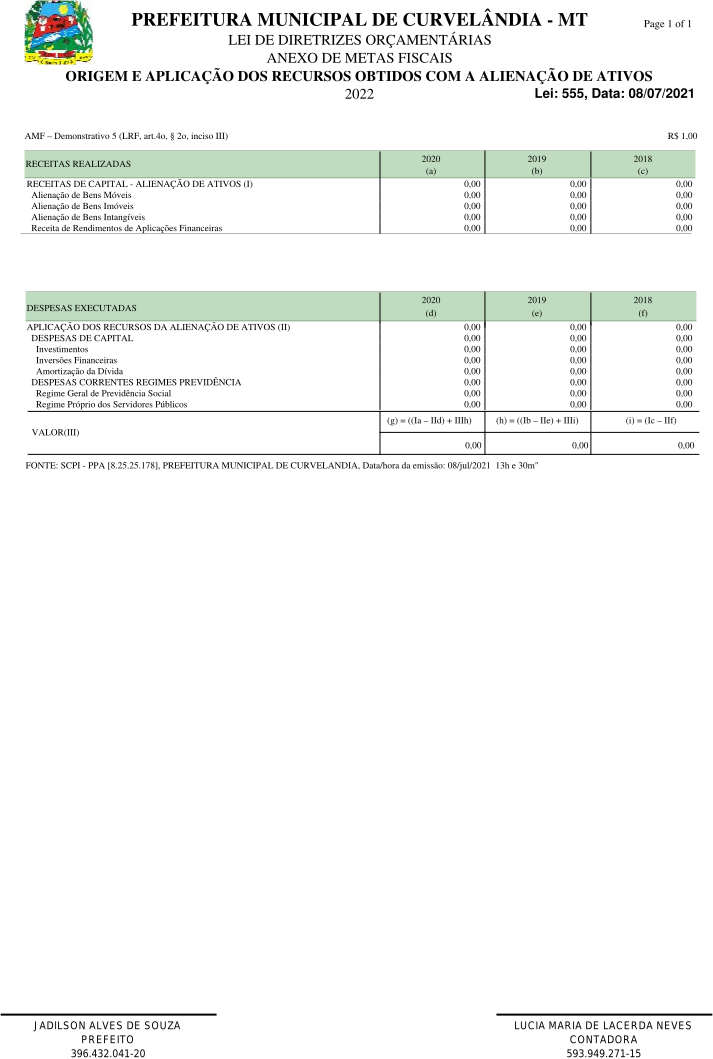
• Evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativo ;
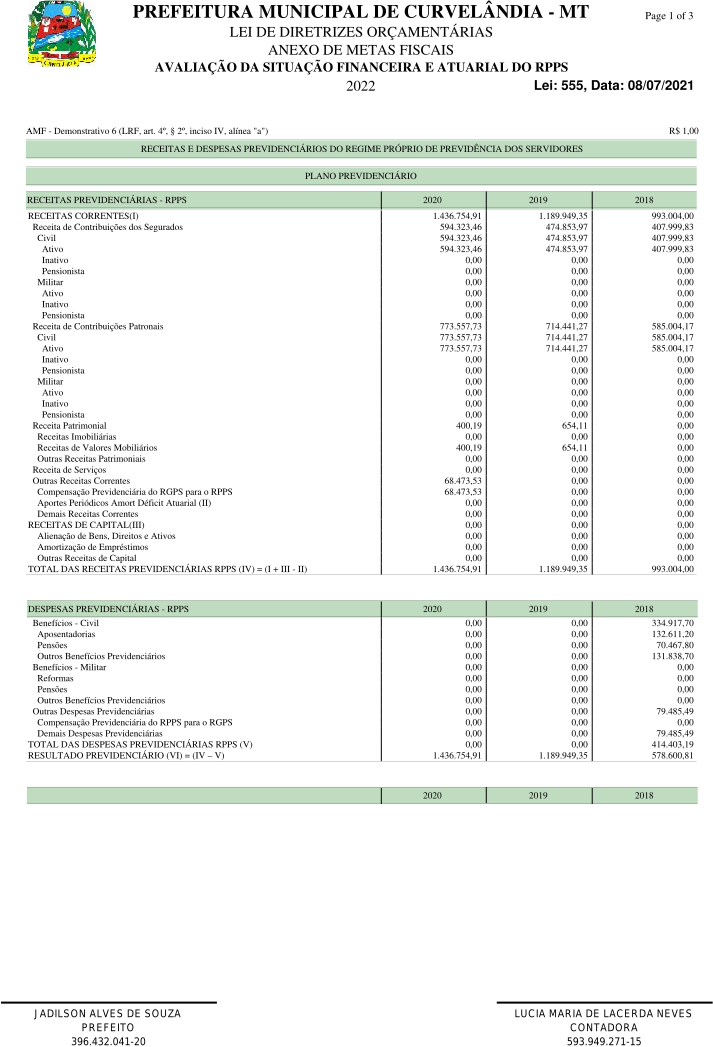
• Avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador, bem como dos demais fundos públicos e programas estatais de natureza atuarial; e
• Demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
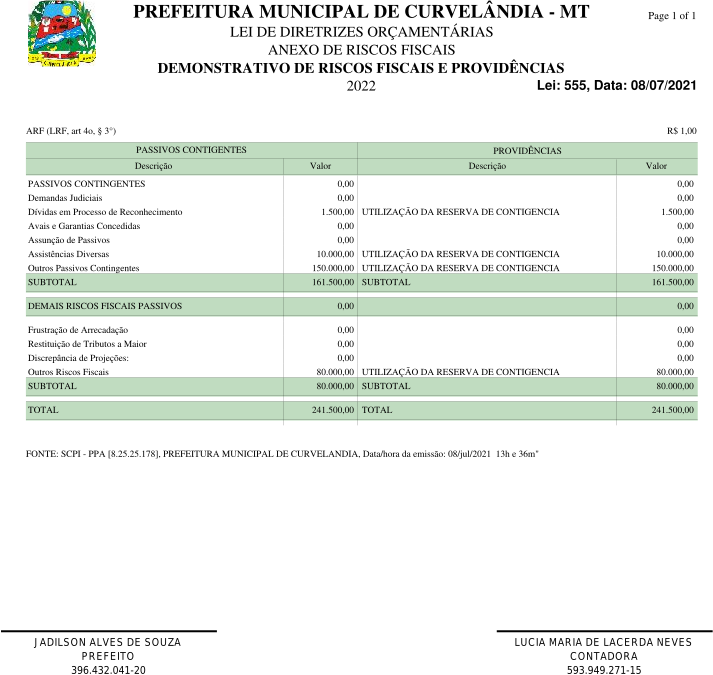
Além do Anexo de Metas Fiscais, a Lei de Diretrizes Orçamentárias conterá Anexo de Riscos Fiscais (ARF), onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
1. CENÁRIO ECONÔMICO
Os principais parâmetros macroeconômicos projetados para a construção do cenário base são os seguintes: (i) de atividade econômica, envolvendo o PIB; (ii) da inflação; (iii) do setor externo, incluindo taxa de câmbio; e (iv) dos agregados monetários e taxa de juro básica da economia. Todas as demais variáveis incorporadas na construção do cenário base ou que podem vir a afetá-lo são consideradas de cunho não macroeconômico. O cenário base é a referência para a projeção das receitas do governo e para o estabelecimento do nível de despesas compatível com a meta de superávit primário estabelecida no corpo da LDO, assim como para as projeções de dívida pública. Todavia, é importante salientar que o próprio lapso temporal entre a elaboração da LDO e o início do ano a que ela se aplica resulta na majoração dos riscos em torno da consecução do cenário base originalmente projetado.
O atual cenário apresenta sinais de colapso do crescimento econômico, uma vez que passamos por uma crise mundial, ocasionada pela pandemia do Covid 19. No caso específico do Estado de Mato Grosso o governo o cenário é igualmente catastrófico, uma vez que o período de quarentena causara uma queda drástica na arrecadação de tributos, piorando um cenário que apresentava até o ano anterior uma frágil recuperação.
No cenário macroeconômico o Índice Nacional de Preços ao Consumidor Amplo (IPCA), considerado a inflação oficial do Brasil, fechou 2020 em 4,52%, acima do centro da meta fixada pelo governo, que era de 4,00%. O gráfico mostra a evolução do IPCA nos últimos 10 anos, com sua projeção para os próximos 4 anos:
Fonte: IBGE e Banco Central do Brasil
O país vive um contexto externo instável quanto ao regime de câmbio. Diante desse arcabouço, o cenário de referência prevê a taxa de câmbio extremamente variável, mas com tendência a desvalorização do real frente ao dólar. Esta desvalorização cambial imputa em ganhos de competitividade nos termos de troca em favor do Brasil e do mercado de commodities que, no caso de Mato Grosso, é fonte relevante de renda para o comércio e geração de riqueza, bem como de renda por meio da contribuição para o Fundo Estadual de Transporte e Habitação – Fethab. Nota-se que mesmo com a pandemia a econômica estadual encontra-se estabilizada.
TABELA 1 – CENÁRIO MACROECONÔMICO DE REFERENCIA
| 2022 | 2023 | 2024 | |
| PIB (em trilhões) | 141.553.730.000,00 | 147.558.170.000,00 | 155.011.870.000,00 |
| RECEITA CORRENTE LIQUIDA (R$) | 20.300.000,00 | 21.071.400,00 | 21.914.256,00 |
| IPCA VEGETATIVO | 3,70% | 3,80% | 4,00% |
Para chegarmos aos dados da tabela, utilizamos o relatório Focus do Banco Central do Brasil, publicado em 09/04/2021. Veja que tivemos uma previsão de aumento de receitas para os próximos anos, entretanto salientamos que o cenário econômico ainda é uma incógnita.
2. INTRODUÇÃO AO ANEXO DE METAS FISCAIS
O objetivo primordial da política fiscal do governo é promover a gestão equilibrada dos recursos públicos de forma a assegurar o crescimento sustentado, a distribuição da renda, o fortalecimento dos programas sociais, o adequado acesso aos serviços públicos, o financiamento de investimentos em infraestrutura, sem perder de vista que uma gestão fiscal responsável, que é condição necessária para a continuidade das políticas públicas e para tal deve-se garantir a sustentabilidade intertemporal da dívida pública.
Também fortalece a política fiscal o alinhamento às melhores práticas internacionais de ações de aperfeiçoamento da governança pública, tais como, o aprimoramento da eficiência da alocação dos recursos com medidas de racionalização dos gastos públicos, melhoria nas técnicas de gestão e controle, ampliação dos mecanismos de transparência.
A Lei de Responsabilidade Fiscal (Lei Complementar nº 101, de 4 de maio de 2000) faz a correlação entre gestão fiscal responsável e a definição de metas de receitas e despesas:
Art. 1º. [...]
§ 1°A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
De acordo com o § 1º do art. 4º da Lei de Responsabilidade Fiscal (LRF), integrará o Projeto de Lei de Diretrizes Orçamentarias o Anexo de Metas Fiscais (AMF) em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultado nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes. Também comporá́́ o Anexo de Metas Fiscais o Demonstrativo da Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior.
As metas fiscais representam os resultados a serem alcançados para variáveis fiscais (Resultados Primário e Nominal) visando atingir os objetivos desejados quanto à trajetória de endividamento público no médio prazo. Pelo princípio da gestão fiscal responsável, as metas representam a conexão entre o planejamento, a elaboração e a execução do orçamento. Esses parâmetros indicam os rumos da condução da política fiscal para os próximos exercícios e servem de indicadores para a promoção da limitação de empenho e de movimentação financeira.
De maneira geral o resultado primário é apurado com base em:
a) Receitas não financeiras ou primárias – Correspondem ao total da receita arrecadada, deduzidas as seguintes:
i. ganhos obtidos em aplicações financeiras;
ii. ingressos decorrentes de operações de crédito;
iii. recebimentos decorrentes de empréstimos concedidos pelo governo;
iv. receitas decorrentes de alienações de bens, como as relativas à privatização de empresas estatais.
Os recursos arrecadados em exercício anterior e que tenham gerado superávit financeiro, quando utilizados como fonte para abertura de créditos orçamentários adicionais são classificados como fonte financeira.
b) Despesas não financeiras ou primárias – Despesa total, deduzidas aquelas com:
i. amortização, juros e outros encargos da dívida interna e externa;
ii. aquisição de títulos de capital já integralizado;
iii. concessão de empréstimos com retorno garantido.
O Manual de Demonstrativos Fiscais (MDF), publicado pela Secretaria do Tesouro Nacional (STN), estabelece orientações emanadas a todos os entes federados, para, entre outros aspectos, padronizar os demonstrativos fiscais nos três níveis de governo. Assim, a estrutura dos demonstrativos segue o modelo e regras estabelecido pela STN no referido Manual. A fim de dar cumprimento ao preceito da LRF, o Anexo de Metas Fiscais deve ser composto pelos seguintes demonstrativos:
Demonstrativo 1 – Metas Anuais; Demonstrativo 2 – Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior; Demonstrativo 3 – Metas Fiscais Atuais Comparadas com as Metas Fiscais Fixadas nos Três Exercícios Anteriores; Demonstrativo 4 – Evolução do Patrimônio Líquido; Demonstrativo 5 – Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos; Demonstrativo 6 – Avaliação da Situação Financeira e Atuarial do RPPS; Demonstrativo 7 – Estimativa e Compensação da Renúncia de Receita; Demonstrativo 8 – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.O cumprimento das metas deve ser acompanhado com base nas informações divulgadas no Relatório Resumido da Execução Orçamentária e no Relatório de Gestão Fiscal. A seguir são apresentados em cumprimento às exigências da LRF os principais parâmetros e a metodologia de cálculo utilizada para as projeções dos fluxos de receitas e despesas, bem como a projeção da do estoque de dívida e disponibilidades.
3. PROJEÇÕES DAS RECEITAS E DESPESAS (CRITÉRIO ACIMA DA LINHA)
As receitas e despesas estimadas para o triênio 2021 a 2023 levaram em consideração a grade de parâmetros macroeconômicos e os fluxos projetados pela Secretaria da Fazenda (SF), pela Secretaria do Tesouro Nacional (STN) e Secretaria de Fazenda do Estado. Também foram considerados os esforços que estão sendo realizados pela administração fazendária na modernização da cobrança dos tributos, as diversas ações de combate à inadimplência, além da possibilidade de captação de recursos voluntários vindos da União e do Estado, acrescentando-se, também, nos cálculos, as receitas provenientes dos convênios e das operações de crédito. Vale ressaltar também o esforço da Secretaria da Fazenda em criar e consolidar mecanismos para o controle e a gestão da divida pública, pois sem as informações projetadas dos elementos que influenciam a dinâmica da dívida seria inviável estabelecer metas fiscais consistentes.
3.1 Receitas que impactam os resultados fiscais
O resultado primário é impactado do lado das receitas pela apuração e projeção das receitas primárias. A seguir apresentam-se os critérios utilizados para projeção das principais receitas primárias:
a) Imposto Predial e Territorial Urbano (IPTU) – Representou, em média, considerando o período de 2018 a 2020 cerca de 0,61% do total das receitas primárias. Ao analisar a variação realizada nos últimos anos constata-se diminuição e aumento nesse período: 2018//2019 tivemos uma redução de 8,29% e 2019/2020 um aumento de 16,62%. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado. b) Imposto de Transmissão de Bens Imóveis (ITBI) – Representando em média cerca de 0,70% do total das receitas primárias no período de 2018 a 2020. Observando as variações realizadas, verificamos uma redução de 46,19% de 2018/2019 e 2019/2020 um aumento de 188,76%. Logo, observa-se que este tributo é muito instável, pois depende do aquecimento da econômica local. Para 2022 a projeção conservadora é de uma manutenção do valores em decorrência dos valores históricos da receita. %. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado. c) Imposto sobre Serviços de Qualquer Natureza (ISS) - No período de 2018 a 2020 representou, em média, cerca de 0,77% do total das receitas primárias. Houve variação positiva de 42,29% de 2018/2019 e 2019/2020 um crescimento de 7,31%, mostrando a tendência de crescimento no primeiro ano, porem de certa estagnação no segundo ano. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado. d) d) Taxas - Representaram em média no período de 2018 a 2020 cerca de 0,76% do total das receitas primárias. Considerando a variação realizada de 2019/2018 com um crescimento de 52,02% e 2020/2019 um crescimento de 88,22%, foi também utilizada para a projeção a inflação do período. e) e) Receitas da Contribuição para Custeio do Serviço de Iluminação Pública - De 2017 a 2019 representou cerca de 0,88% do total das receitas primárias. Ao analisar a série histórica observa-se na variação positiva realizada de 2018/2017 de 22,88% e 2019/2018 uma variação positiva de 52,95%, ou seja, uma tendência de crescimento e este foi o parâmetro utilizado para projetar o triênio 2021 a 2023. f) f) Receitas de Contribuições Previdenciárias - De 2018 a 2020 representou cerca de 3,10% do total das receitas primárias sendo a principal receita de contribuições, representando no ano de 2020 cerca de 74,60% das receitas de contribuições. A contribuição previdenciária tem forte correlação com os valores da folha de pagamento, sendo que seu aumento no período de 2019/2020 foi de 25,16%, resultante do aumento de alíquota do RPPS. Soma-se a isso o grande corte de cargos comissionados realizados no inicio do período, impactando na arrecadação das contribuições. Para essa contribuição projetou-se para os anos seguintes a mesma variação da folha de pagamento.g) Imposto sobre a Renda Retido na Fonte (IRRF) – De 2018 a 2020 representou, em média, cerca de 1,10% do total das receitas primárias. Esta receita guarda correlação direta com a despesa com pessoal, pois a maior parte dos valores retidos são decorrentes da incidência sobre a folha de pagamento. A variação negativa realizada de 2018/2019 no valor de 11,56% e 2019/2020 tivemos um aumento de 13,39%, é explicada pela melhoria nos processos operacionais de retenção e aumento da incidência sobre outras despesas com fornecedores. Considerando as projeções das despesas com pessoal foram revistas as receitas de 2022, a receita também foi revisada no mesmo percentual de correlação. Para o triênio 2022 a 2024 optou-se por projeção conservadora no sentido de seguir os mesmos percentuais de incremento da despesa com pessoal.
h) Receita patrimonial (exceto aplicação financeira) – As receitas patrimoniais, exceto aplicação financeira, são compostas basicamente pelas receitas de serviços, e representam 0,15% do total das receitas primárias. A variação realizada foi em 2018/2019 foi decrescente de 34,50% e 2019/2020 decrescente no valor de 42,95%. Tal redução explica-se pela grande redução do numero de ligações ao sistema publico de agua e ao advento da pandemia de coronavírus que atingiu diretamente o pagamento de tal tributo. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado.i) Receita de Aplicação Financeira – Tal receita não impacta o resultado primário, mas influencia o resultado nominal. Representa em média (2018 a 2020) 0,07% do total das receitas primárias. O montante arrecadado é influenciado pelo estoque de disponibilidades de caixa ao longo do ano e a taxa de juros.
g) j) Cota-Parte FPM – A transferência do Fundo de Participação dos Municípios (FPM) representou em média (2018 a 2020) 28,50% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Da variação realizada positiva de 7,81% em 2018/2019 e negativa de 5,51% em 2019/2020 não se pode estabelecer uma tendência, mas considerando que a base de cálculo das transferências são o Imposto de Renda e o Imposto sobre Produtos Industrializados (IPI) projeta-se um cenário futuro de estagnação dessa receita em função da incerteza causada pela pandemia mundial. Assim, segundo projeções do Tesouro Nacional para municípios do porte de Curvelândia – MT é esperado para 2022 um aumento dessa receita em relação a 2020, uma vez que a recuperação da economia já levou esta receita acima no ano de 2021. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado. h) k) Cota-Parte ICMS – A transferência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) representa em média (2018 a 2020) cerca de 16,47% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). A variação positiva realizada de 2018/2019, que foi 5,85%, e de 10,64% de 2019/2020, indicavam um crescimento no repasse. A projeção para 2022 é de que haja um pequeno incremento no repasse, já considerando as arrecadações realizada no ano de 2021, onde mostra uma boa reação em relação da 2020 Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado. l) Cota-Parte IPVA – No período de 2018 a 2020 a transferência do Imposto sobre Veículos Automotores (IPVA) representou, em média, cerca de 1,35% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Ao observar a variação realizada de 2018/2019, onde tivemos um aumento de 15,31%, e 2019/2020 que tivemos uma queda de 7,31%, constata-se uma estagnação dos valores. Tal estagnação ocorrida em 2020 foi resultante de várias ações realizadas pelo Governo do Estado de Mato Grosso em virtude da crise ocasionada pela pandemia de Coronavírus. Entretanto, em 2021 verifica-se que a arrecadação deste tributo voltou a normalidade. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado.m) Receitas do Fundeb – No período de 2018 a 2020 representou cerca de 9,83% do total das receitas primárias. Ao analisar a série histórica observa-se uma variação negativa realizada de 2018/2019 de 2,86% e 2019/2018 uma variação positiva de 2,91%, ou seja, manteve-se estagnado no período. Esta receita está diretamente ligada ao censo escolar, logo, deve manter sua tendência de crescimento com o advento do novo Fundeb.
n) Transferências correntes – Este grupo é formado pelas transferências fundo a fundo de saúde, educação e assistência social, Fethab entre outras. No período 2018 a 2020 representou cerca de 26,81% do total das receitas primárias. Ao analisar a série histórica observa-se uma variação negativa realizada de 2018/2019 de 2,86% e 2019/2018 uma variação positiva de 60,91%, A discrepância no valor de 2020 deve-se aos auxílios recebidos do Governo Federal para enfrentamento da pandemia de Covid – 19, que aumentaram os repasses. Porem, com a retomada da economia, tem-se uma expectativa de aumento nesses valores. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado. i) p) Receitas de Capital – Este grupo é composto por transferências de convênios do estado e união. No triênio de 2018 a 2020 representou cerca de 9,52% do total das receitas primárias. Ao analisar a série histórica observa-se não tivemos arrecadação dessa receias em 2019, porem em 2020 tivemos grande incremento das mesmas. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado.3.2 Despesas primárias
No caso das principais despesas primárias os critérios foram os seguintes:
a) Pessoal – A despesa com pessoal é em geral impactada por novas contratações, crescimento vegetativo da folha, reposição de servidores aposentados e correções salariais. A variação positiva realizada de 2017/2015 foi de 9,83%, de 2018/2017 aumentou-se 12,77%, sendo que em 2019/2018 tivemos uma aumento de 8,56%. Para 2021/2022 tivemos uma projeção de aumento de 3,5%, mostrando uma tendência de aumento contínuo no triênio em decorrência do conjunto de fatores apresentados no início deste parágrafo. Nesse sentido, para o período de 2022 a 2024 foram considerados as seguintes premissas:
I - De maneira geral não foram contempladas indenizações, sentenças e despesas de exercícios anteriores.
II - Referente ao ano 2020:
i) Previsões calculadas com base na média dos valores liquidados em janeiro a fevereiro de 2020;
ii) Reajuste de 4,31% a partir de janeiro de 2020, referente a Revisão Geral Anual – RGA;
iii) Acréscimo dos valores:
III - Referente aos anos 2022, 2023 e 2024: Reajuste a partir de janeiro de 3,50% em 2022, 3,50% em 2023 e 2024 referente a RGA, conforme previsão do IPCA para esses anos, conforme relatório FOCUS do Banco Central do Brasil.
j) b) Outras Despesas Correntes - Representa em média (2018 a 2020) 36,86% do total das despesas primárias. A redução realizadas de 6,67% realizada de 2017/2018 não se manteve nos exercícios seguintes, pois de 2018/2019 tivemos um aumento de 2,29% e 2019/2020 tivemos um aumento de 46,60, mostrado uma tendência de aumento dessa rubrica. Para 2020 o valor foi ajustado tendo por base o executado em 2020 acrescido da inflação. Para o triênio 2022 a 2024 foi utilizada a projeção de inflação para o período, juntamente com a previsão de variação do PIB do Estado.c) Investimentos – No que tange aos investimentos, previu-se inicialmente um aumento para o ano de 2022, comparando com os valores pagos em 2020, muito em função do plano de investimento anunciado pelo pela prefeitura ainda em 2021 que contempla uma série de obras, reformas e novas responsabilidades. Os investimentos do plano foram distribuídos ao longo dos exercícios. Porém, mesmo que a pandemia de corona vírus de uma freada nos investimentos, a mesma também o elevará para área de Saúde. Assim, entre 2022 e 2024 estimou-se uma elevação seguindo a inflação projetada para o período.
Ressalta-se, contudo, que as estimativas das receitas administradas pelo município bem como as de transferências podem sofrer influência em sua realização de acordo com o desempenho da economia ao longo do exercício, a evolução dos indicadores financeiros e eventuais mudanças na legislação.
3.3 Projeções de Restos a Pagar Processados
A observância dos requisitos legais para execução da despesa pública muitas vezes exige o cumprimento de cronogramas que consomem vários meses, podendo se estender para exercícios futuros. Assim, ao final de um exercício, se a despesa empenhada ainda não houver sido paga, seu valor será reconhecido como despesa orçamentária, e caso cumpra os requisitos da legislação, será inscrita em restos a pagar.
A Lei nº 4.320/1964, em seu artigo 36, distingue os restos a pagar em duas categorias. Se os bens ou serviços já se encontrarem devidamente entregues e aceitos, restando apenas serem pagos, a obrigação será denominada restos a pagar processados. Caso a execução da despesa se encontre em qualquer outra fase, a obrigação recebe a denominação restos a pagar não processados.
Com a mudança da metodologia de apuração dos resultados fiscais da ótica de liquidação para a ótica de caixa se faz necessário projetar os montantes de restos a pagar para os próximos exercícios, pois a variação dos saldos de restos a pagar processados é um dos itens de ajuste na compatibilização dos resultados apurados acima e abaixo da linha. O Manual dos Demonstrativos Fiscais assim explica a necessidades desse ajuste:
VARIAÇÃO SALDO RPP = (XXXIII) = (2018 - 2020)
Identifica a variação do saldo dos Restos a Pagar Processados no período. Este ajuste deve ser realizado tendo em vista que as despesas primárias diminuem as disponibilidades de caixa no momento de seu pagamento. Contudo, no cálculo da DCL, os restos a pagar processados são deduzidos das disponibilidades de caixa, impactando o valor da dívida líquida já no momento de sua inscrição. De forma a harmonizar os resultados primários e nominal acima da linha com a apuração abaixo da linha, é preciso, portanto, expurgar do resultado abaixo da linha o valor das variações no saldo de restos a pagar processados ocorridas durante o período de apuração.
A variação dos restos a pagar informada nessa linha deve ser compatível com os valores do período inicial e do período final que realmente provocaram impacto na DC, ou seja, deve-se observar a limitação do impacto da dedução dos restos a pagar processados até o total da Disponibilidade Bruta.
O quadro a seguir apresenta os valores inscritos em restos a pagar processados nos últimos exercícios:
| Inscrição de Restos a Pagar Processados | ||
| 2018 | 2019 | 2020 |
| R$ 526.008,40 | R$ 756.500,42 | R$ 216.400,88 |
A projeção dos restos a pagar para os demais exercícios seguintes (2021 a 2024) utilizou-se como parâmetro de projeção as mesmas variações percentuais das despesas primárias totais para o exercício.
| Projeção da Inscrição de Restos a Pagar Processados | |||
| 2021 | 2022 | 2023 | 2024 |
| R$ 250.000,00 | R$ 259.500,00 | R$ 269.880,00 | R$ 280.000,00 |
Projetamos uma evolução no saldo de restos a pagar semelhantes ao acréscimo da contribuições sobre a folha de pagamento, uma vez que as mesmas geralmente ficam em restos a pagar.
4. DINÂMICA DA DÍVIDA DA DÍVIDA CONSOLIDADA LÍQUIDA (DCL)
Segundo a Lei de Responsabilidade Fiscal a abrangência da dívida pública a ser controlada por meio das metas fiscais tem relação direta com o conceito de Dívida Consolidada Líquida (DCL), que segundo o Manual dos Demonstrativos Fiscais do Tesouro nacional (MDF) corresponde à Dívida Consolidada ou Fundada menos as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiro, líquidos dos Restos a Pagar Processados.
Segundo a LRF, Dívida Consolidada ou Fundada corresponde ao montante total das obrigações financeiras, apurado sem duplicidade (excluídas obrigações entre órgãos da administração direta e entre estes e as entidades da administração indireta), assumidas:
pela emissão de títulos públicos, para amortização em prazo superior a 12 (doze) meses (dívida mobiliária); em virtude de leis, contratos (dívida contratual), convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a 12 (doze) meses; pela realização de operações de crédito que, embora de prazo inferior a 12 (doze) meses, tenham constado como receitas no orçamento. com os precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos; pela realização de operações equiparadas a operações de crédito pela LRF, para amortização em prazo superior a 12 (doze) meses.Não compõem a dívida consolidada para efeito de verificação do cumprimento dos limites, os precatórios judiciais emitidos antes de 5 de maio de 2000, o passivo atuarial dos regimes próprios de previdência e a dívida contratual de PPP. De acordo com o MDF o entendimento sobre a composição dos demais haveres financeiros engloba os valores a receber líquidos e certos (devidamente deduzidos dos respectivos ajustes para perdas prováveis reconhecidas nos balanços), como empréstimos e financiamentos concedidos com retorno garantido. Não são considerados haveres financeiros:
Os créditos tributários e não-tributários (exceto os empréstimos e financiamentos concedidos) reconhecidos segundo o princípio da competência, por meio de variações ativas; Os valores inscritos em Dívida Ativa; Outros valores que não representem créditos a receber, tais como Estoques e contas do Ativo Imobilizado; Os adiantamentos concedidos a fornecedores de bens e serviços, a pessoal e a terceiros; Depósitos restituíveis e valores vinculados; Participações permanentes da unidade em outras entidades em forma de ações ou cotas.Nas projeções da trajetória da dívida pública consolidada foi tomado como ponto de partida o estoque final da dívida consolidada projetado para 2019, que, por definição, será o estoque inicial de 2020. A partir daí foram projetados os fluxos de que impactam o estoque da dívida:
ingressos de operações de crédito; juros por competência; pagamento do serviço da dívida (juros e amortização).Para as operações de crédito levou-se em consideração o cronograma de desembolso dos financiamentos em andamento. No caso dos parcelamentos e renegociações de dívidas as projeções consideraram uma média histórica dos fluxos que impactaram os estoques dessas dívidas ao longo dos últimos anos.
Houve a preocupação em compatibilizar os resultados fiscais apurados pelo confronto das receitas e despesas (fluxo – acima da linha) com os calculados a partir da variação da dívida fiscal líquida (variação do estoque – abaixo da linha), conceito de dívida que segundo as estatísticas fiscais é representada pela dívida consolidada líquida ajustada pelos efeitos patrimoniais decorrentes:
da variação saldo restos a pagar processados; da receita de alienação de investimentos permanentes; dos passivos reconhecidos que impactem a dívida consolidada; variação cambial; pagamento de precatórios integrantes da dívida consolidada.DEMONSTRATIVO 1 – METAS ANUAIS
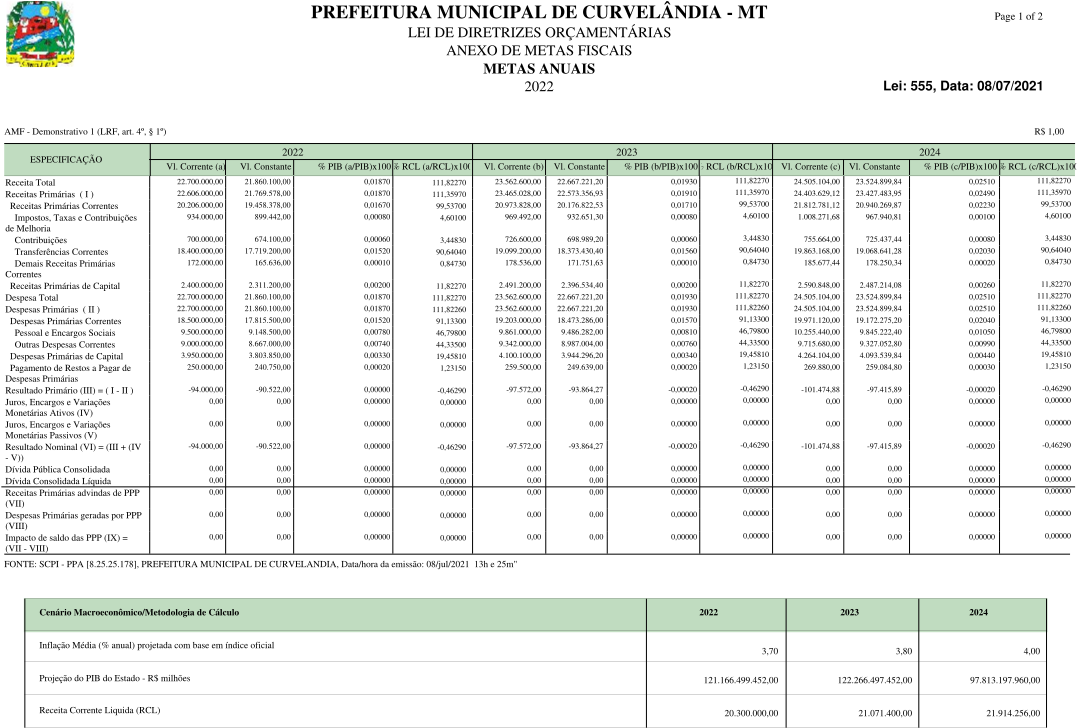
De acordo com a Lei de Responsabilidade Fiscal devem ser estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem (2022) e para os dois seguintes (2023 e 2024). Para elaboração das projeções foram considerados:
receitas e despesas primárias sob a ótica de caixa (vide tópico 3); juros ativos (receitas de aplicações financeiras e Haveres financeiros) e juros passivos (incidentes sobre a DC) por competência; estoque da dívida consolidada; haveres financeiros (disponibilidades de caixa, aplicações financeiras e demais haveres financeiros).O demonstrativo a seguir apresenta as metas fiscais para o triênio 2022 a 2024, sendo as metas dos dois últimos anos apenas indicativas da política fiscal do Município. Para obtenção dos valores constantes foi utilizado o IPCA. O Quadro demonstra um tendência a déficit primário, pelo aumento das receitas financeiras do RPPS, devido a resgastes previstos nos próximos anos. A expectativa é de que a receita primária se mantenha estável principalmente em função das projeções de transferências de receitas da União..
No que se refere à despesa, condizente com a preocupação com o equilíbrio intergeracional decorrente da utilização dos recursos da União, há um aumento em decorrência principalmente dos investimentos que integram um conjunto de obras já anunciadas pelo governo para o período de 2022 e 2023.
A Dívida Pública Consolidada há previsão de pequeno aumento, sendo que não existem empréstimos atualmente, sendo assim teremos uma Despesa total idêntica a despesa primária.
A Dívida Consolidada Líquida (DCL) também é inexistente, possuindo o município grande limite para realização de operações de crédito.
Vale ressaltar que depois de definidas e aprovadas as metas fiscais (resultados primário e nominal), o monitoramento será realizado por meio de demonstrativo específico que integra o Relatório Resumido da Execução Orçamentária (RREO). Visando à padronização dos demonstrativos, a Secretaria do Tesouro Nacional publica periodicamente o Manual de Demonstrativos Fiscais, que define a estrutura da demonstração para que União, Estados, DF e Municípios evidenciem, bimestralmente, o resultado primário do período. Também é importante registrar que a partir de 2019 a apuração dos resultados fiscais far-se-ão estritamente sob o critério de caixa tanto para as receitas como para as despesas. A apuração bimestral se interliga com a necessidade de acompanhamento da programação financeira e, caso a expectativa de receita reestimada a cada bimestre não comporte o cumprimento da meta de resultado primário, o governante deverá limitar a movimentação de empenho e financeira.
AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR
Inciso I do § 2º do artigo 4º da Lei de Responsabilidade Fiscal (LRF)
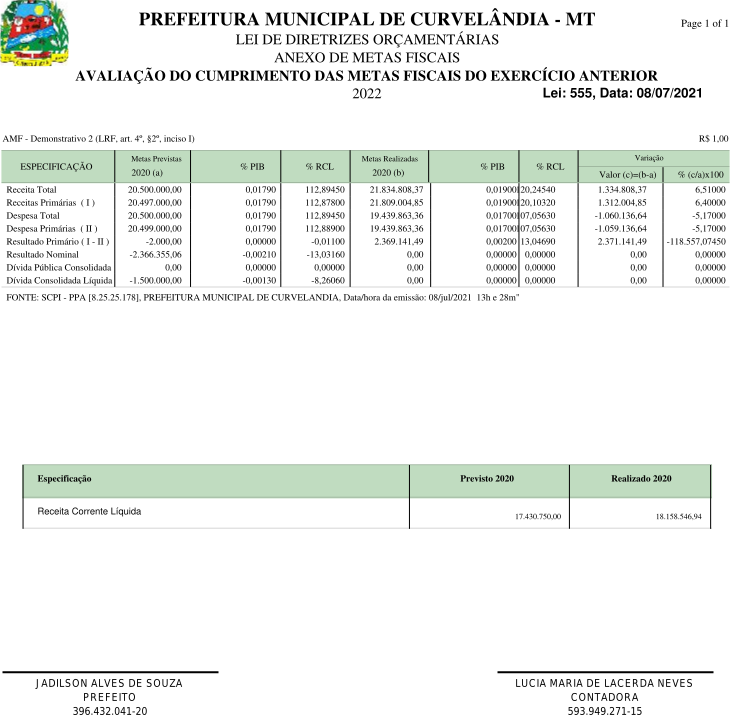
O Demonstrativo informa as metas (em valores e em percentual da RCL) para receita (total e primária), despesa (total e primária), resultados primário e nominal, dívida pública consolidada e dívida consolidada líquida, para o segundo ano anterior ao ano de referência da LDO (por exemplo, para a LDO feita em 2020 e se referindo ao exercício de 2021, será́ avaliado o cumprimento das metas relativas ao exercício de 2019, que é o exercício anterior ao da elaboração da LDO). Segundo o Manual dos Demonstrativos Fiscais alguns fatores, tais como o cenário macroeconômico, o desempenho das empresas estatais, as taxas de câmbio e de inflação, devem ser motivo de explanação a respeito dos resultados obtidos.
Assim, a principal finalidade é a de estabelecer uma comparação entre as metas fixadas e o resultado obtido no exercício financeiro de 2020, incluindo análise dos fatores determinantes para o alcance ou não dos valores estabelecidos como metas. Para o cálculo do Resultado Primário utiliza-se a metodologia acima da linha, isto é, o confronto das Receitas Primarias (I) menos as Despesas Primarias (II) e indica se os níveis de gastos orçamentários são compatíveis com sua arrecadação, ou seja, se as Receitas Primarias são capazes de suportar as Despesas Primarias.
Vale ressaltar que pela metodologia acima da linha, o resultado nominal é obtido a partir do resultado primário por meio da soma da conta de juros (juros ativos menos juros passivos), que não são apresentados no quadro exigido pela STN, mas está implícito na diferença entre o resultado nominal e o primário.
O valor da Dívida Pública Consolidada corresponde ao total apurado:
a) das obrigações financeiras do ente da Federação, inclusive as decorrentes de emissão de títulos, assumidas em virtude de leis, contratos, convênios ou tratados;
b) das obrigações financeiras do ente da Federação, assumidas em virtude da realização de operações de crédito para amortização em prazo superior a doze meses, ou que, embora de prazo inferior a doze meses, tenham constado como receitas no orçamento;
c) dos precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos.
Já a dívida Consolidada Líquida (DCL) segundo a LRF corresponde à dívida pública consolidada, deduzidos os valores que compreendem o ativo disponível e os haveres financeiros, líquidos dos Restos a Pagar Processados.
A Lei nº 1.303, de 25 de Julho de 2018 (Lei de Diretrizes Orçamentárias – LDO 2020), estabeleceu a meta de R$ 2.000,00 de déficit primário e a Lei nº 1.329, de 28 de Novembro de 2018 (Lei Orçamentária Anual - LOA 2019), que estimou a receita e fixou a despesa do Município para o exercício financeiro de 2020, considerou a mesma meta para fins de compatibilizar as ações orçamentárias com o resultado primário que é apurado sob a ótica de caixa.
Encerrado o exercício de 2020, verificou-se que o Município atingiu um superávit primário de R$ 2.925.820,75 milhões, ou seja, foi gerado volume suficiente para pagar suas contas usuais, sem que seja comprometida sua capacidade de administrar a dívida existente. Esse superávit foi acima do previsto e teve, como um dos principais fatores, o grande volume de transferência por parte do Governo Federal, bem como a política de investimento ou de manutenção de caixa elevado, o que favorece a construção de superávits primários.
METAS FISCAIS ATUAIS COMPARADAS COM AS METAS FISCAIS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES
§ 2º, inciso II, do art. 4º da Lei de Responsabilidade Fiscal (LRF)
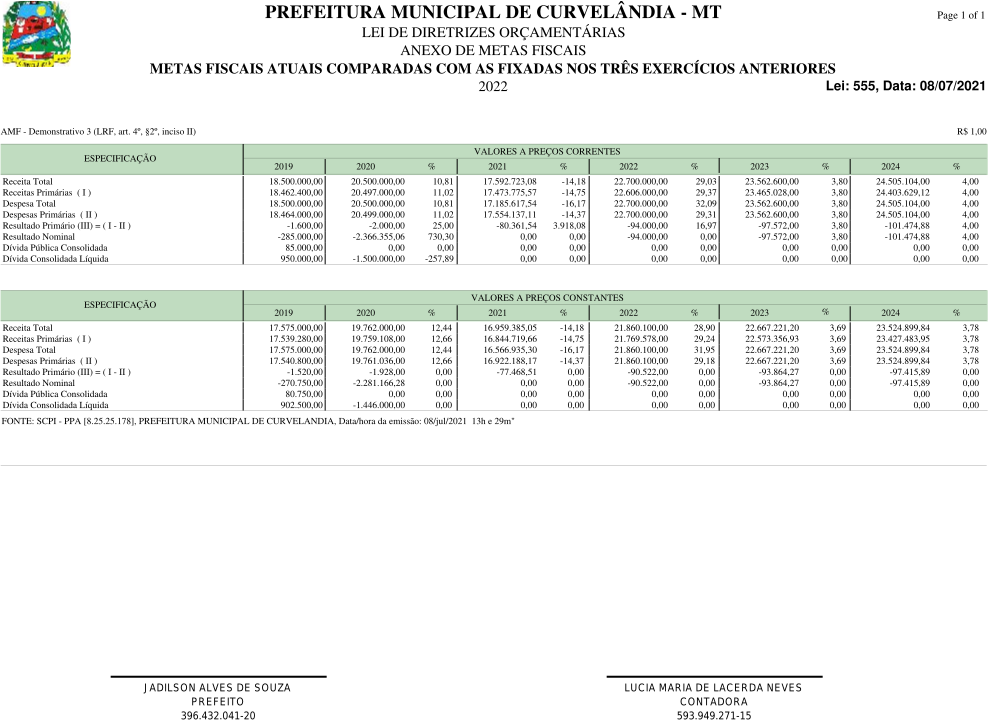
O objetivo do Demonstrativo é dar transparência às informações sobre as metas fiscais dos três exercícios anteriores e dos três exercícios seguintes, para uma melhor avaliação da política fiscal do ente federativo, de forma a permitir a análise da política fiscal em uma linha do tempo, combinando execução passada e perspectivas futuras, validando a consistência dessas últimas.
A fim de gerar maior consistência e subsídio às análises, os valores devem ser demonstrados a preços correntes e constantes. Vale ressaltar que para avaliação de consistência deve-se levar em consideração que a partir de 2019 a metodologia de projeção considerou os valores sob a ótica de caixa, enquanto nos anos anteriores o critério é o de despesa liquidada.
Os critérios utilizados para as projeções do triênio 2022 a 2024 estão apresentados e detalhados no tópico “Metodologia de Cálculo”, em cumprimento à Lei de Responsabilidade Fiscal que a obrigatoriedade de os demonstrativos de metas serem instruídos com a memória e metodologia de cálculo, objetivando demonstrar como tais valores foram obtidos.
EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
§ 2º, inciso III, do art. 4º da Lei de Responsabilidade Fiscal (LRF)
O Patrimônio Líquido (PL) reflete, em termos monetários, a situação patrimonial líquida do Município, ou seja, representa a diferença entre o “Ativo Real” e o “Passivo Real”. Integram o patrimônio líquido: patrimônio/capital social, reservas, resultados acumulados e outros desdobramentos do saldo patrimonial. Conforme o Manual de Contabilidade Aplicado ao Setor Público (MCASP), as contas que compõem o PL são as seguintes:
a) Patrimônio/Capital Social: Compreende o patrimônio social das autarquias, fundações e fundos e o capital social das demais entidades da administração indireta.
b) Reservas: Compreende os valores acrescidos ao patrimônio que não transitaram pelo resultado, as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas e as demais reservas, inclusive aquelas que terão seus saldos realizados por terem sido extintas pela legislação.
c) Resultados Acumulados: Compreende o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos. A conta Ajustes de Exercícios Anteriores, que registra os efeitos da mudança de critério contábil ou da retificação de erro imputável a exercício anterior que não possam ser atribuídos a fatos subsequentes, integra a conta Resultados Acumulados.
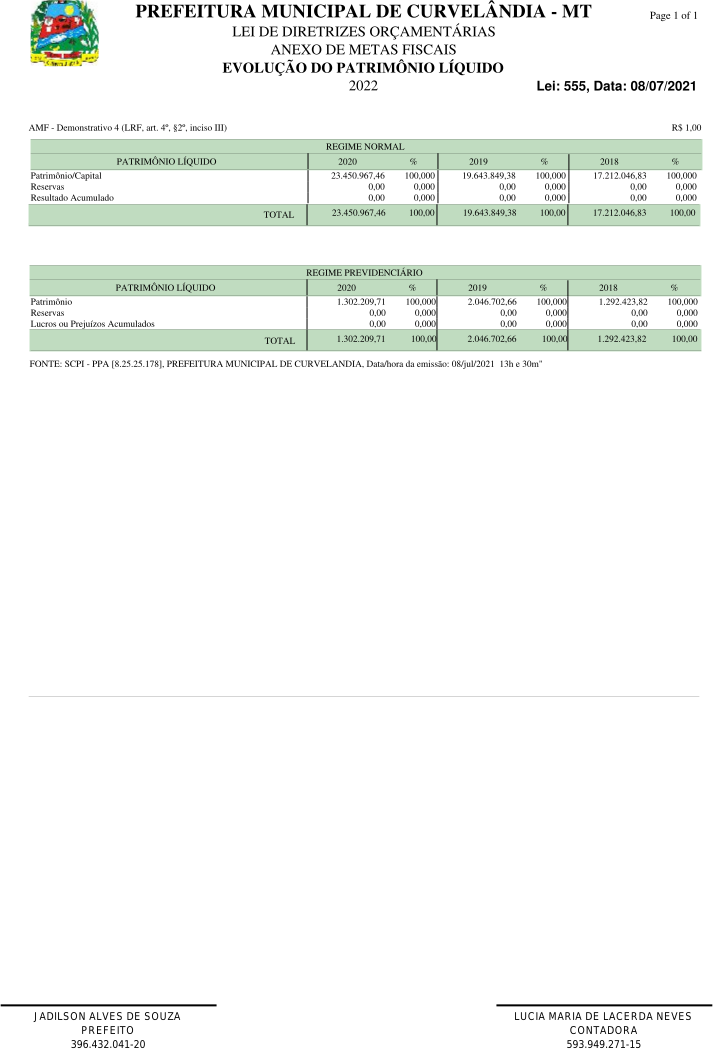
O Patrimônio Líquido de Curvelândia - MT vem apresentando aumento ao longo dos três exercícios em análise, 2018, 2019 e 2020, em razão de vários investimentos realizado, especialmente no tocante aos bens de uso comum. Quando comparados os exercícios de 2018 e 2019, o aumento do PL foi de 14,12%. E quando comparados os exercícios de 2019 e 2020, o aumento foi de 23,17% conforme demonstrativo:
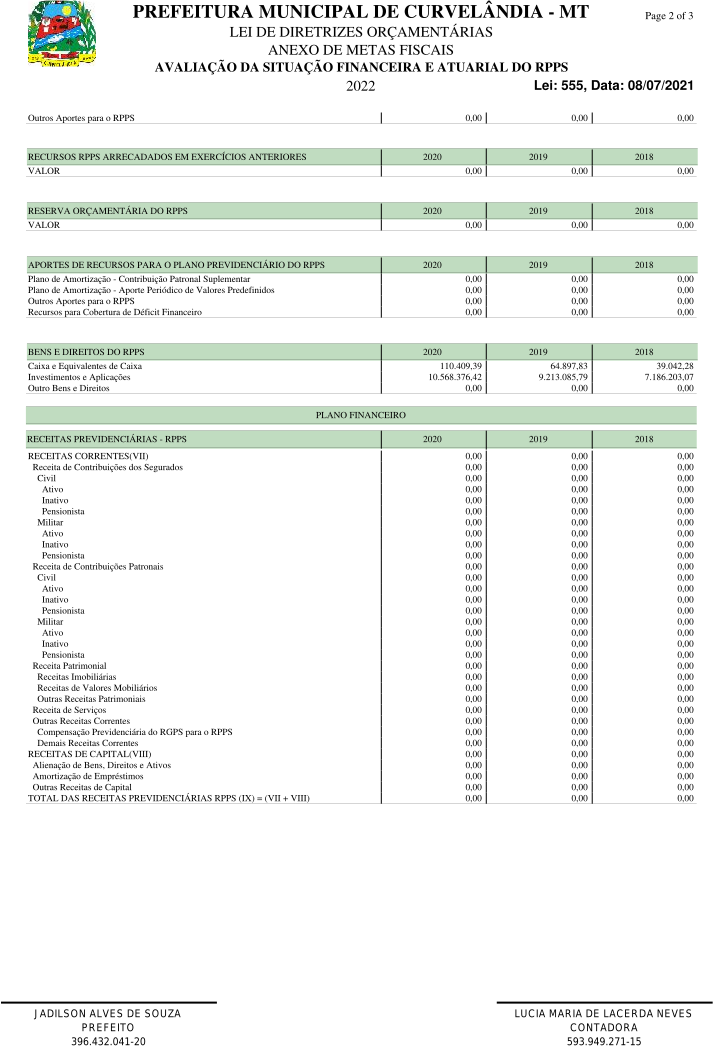
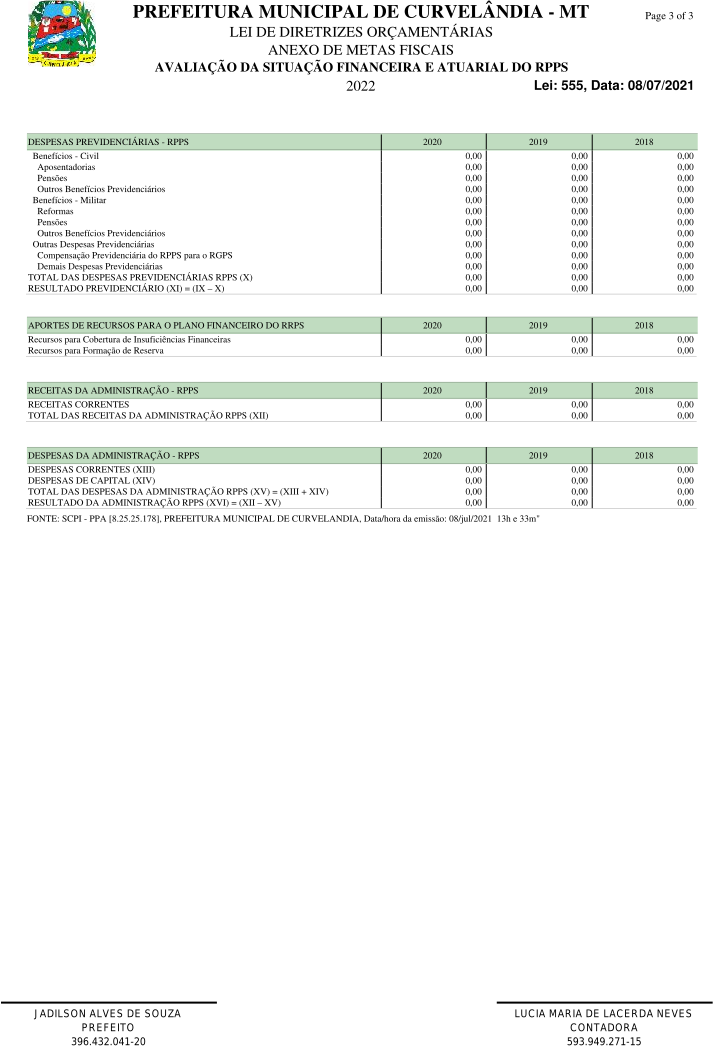
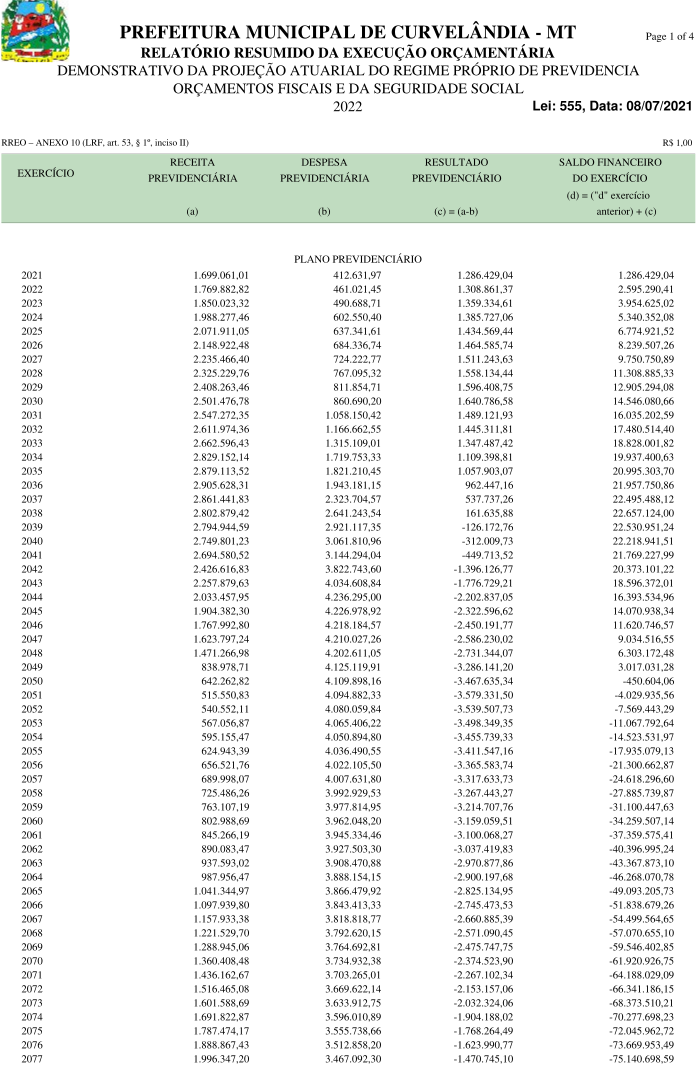
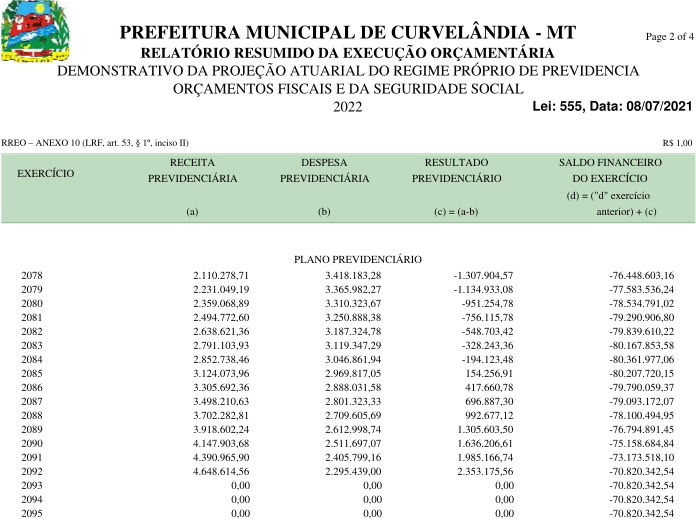
ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA
§ 2º, inciso V, do art. 4º da Lei de Responsabilidade Fiscal (LRF)
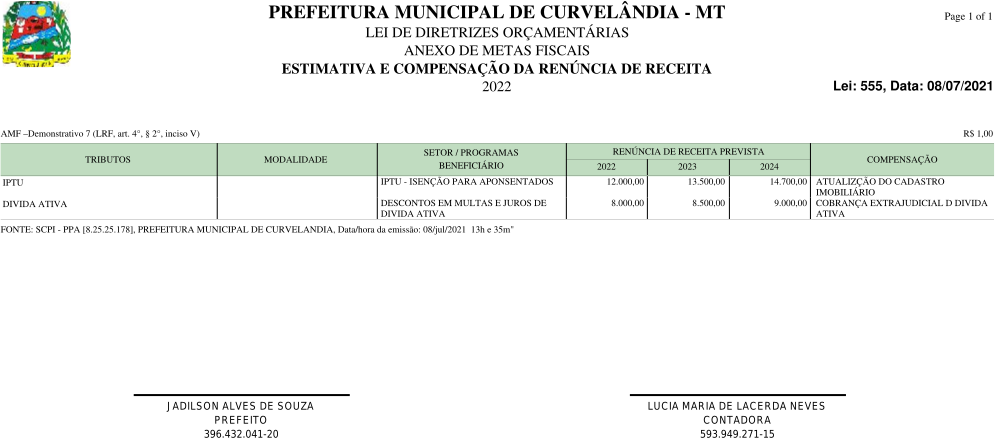
O Demonstrativo tem por objetivo dar transparência às renúncias de receita previstas no projeto de LDO, para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA considerando o montante das renúncias fiscais concedidas. Apesar de esse demonstrativo ter por base legal o art. 4°, § 2°, inciso V, da Lei de Responsabilidade Fiscal (LRF), ele visa a dar transparência também ao cumprimento dos requisitos exigidos para a concessão ou ampliação de benefícios de natureza tributária dispostos no art. 14 da LRF, que estabelece:
A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deve estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na LDO e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas fiscais previstas no anexo próprio da LDO;
II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
Para realização das estimativas de renúncia foram realizadas pesquisas no sistema de controle do crédito tributário relativas ao ano base de 2020 e projetado os valores para o triênio 2022 a 2024. Utilizou-se como índice de atualização o IPCA conforme tabela de parâmetros macroeconômicos.
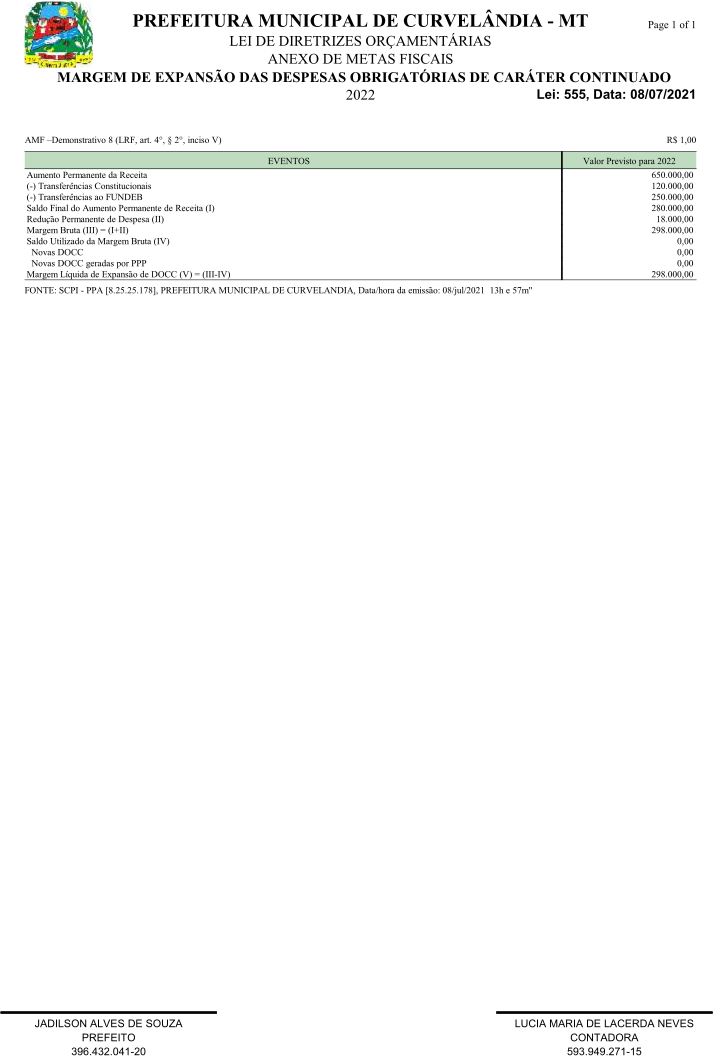
MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO
§ 2o, inciso V, do art. 4º da Lei de Responsabilidade Fiscal (LRF)
O conceito de Despesa Obrigatória de Caráter Continuado (DOCC) foi instituído pela Lei de Responsabilidade Fiscal (LRF) no art. 17, conceituando-a como Despesa Corrente derivada de Lei, Medida Provisória ou Ato Administrativo Normativo que fixem para o Ente a obrigação legal de sua execução por um período superior a dois exercícios. É considerado aumento de despesa, a prorrogação da DOCC criada por prazo determinado.
Numa clara preocupação com o equilíbrio intertemporal, que deve garantir que despesas continuadas sejam financiadas com receitas permanentes, a LRF estabelece que os atos que criarem ou aumentarem as DOCC deverão ser instruídos com a estimativa de impacto orçamentário – financeiro no exercício em que deva entrar em vigor e nos dois subsequentes, e demonstrar a origem dos recursos para seu custeio. Também deve haver a comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no § 1º do art. 4º da LRF e seus efeitos financeiros nos períodos seguintes devem ser compensados pelo aumento permanente de receita ou pela redução permanente de despesas. As DOCC não serão executadas antes da implementação de tais medidas.
A estimativa da margem de expansão das despesas obrigatórias de caráter continuado é um requisito introduzido pela Lei Complementar no 101, de 4 de maio de 2000, Lei de Responsabilidade Fiscal (LRF). O aumento permanente de receita é definido como aquele proveniente da elevação de alíquotas, ampliação da base de cálculo ou majoração ou criação de tributo ou contribuição (§ 3º do art. 17 da LRF). Além de medidas específicas descritas a seguir, considera-se como ampliação da base de cálculo nesta estimativa a expectativa de crescimento real da atividade econômica, mensurada pela expansão marginal da arrecadação a ser provocada isoladamente pelo efeito quantidade sobre a arrecadação ajustada e devidamente atualizada pelos efeitos legislação.
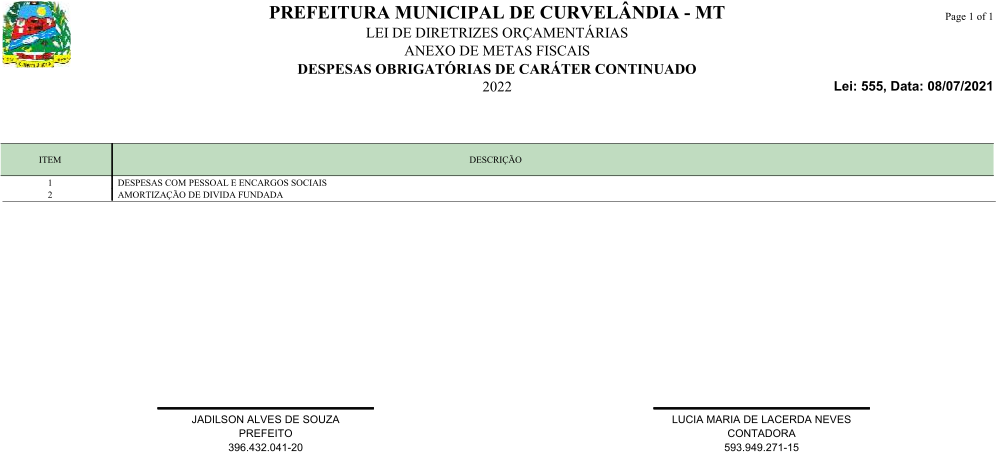
Desse modo, para estimar o aumento permanente de receita primeiro se identificaram as receitas permanentes e as despesas continuadas para os exercícios de 2020 e 2021. Com base nas projeções de receitas e despesas detalhadas no item 3 deste Anexo de Metas foi calculada a margem de expansão pela diferença entre o aumento permanente de receita e as novas DOCC, que foram todas colocadas como nulas, devido a vulnerabilidade das projeções atuais, devido a crise provocada pela epidemia do Covid – 19.
ANEXO DE RISCOS FISCAIS
(Art. 4º, § 3º, da Lei Complementar no 101, de 4 de maio de 2000)
ARF/TABELA 1 - DEMONSTRATIVO DOS RISCOS FISCAIS E PROVIDÊNCIAS
O § 3º do art. 4º da LRF, transcrito a seguir, determina o que a LDO deverá conter no Anexo de Riscos Fiscais (ARF).
“§ 3o A lei de diretrizes orçamentárias conterá Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.”
O ARF seguiu as regras, estrutura, conceitos e premissas estabelecidas no Manual dos Demonstrativos Fiscais (MDF) publicado pela Secretaria do Tesouro Nacional (STN) que assim define riscos fiscais:
Riscos Fiscais podem ser conceituados como a possibilidade da ocorrência de eventos que venham a impactar negativamente as contas públicas, eventos estes resultantes da realização das ações previstas no programa de trabalho para o exercício ou decorrentes das metas de resultados, correspondendo, assim, aos riscos provenientes das obrigações financeiras do governo.
É importante ressaltar que riscos repetitivos deixam de ser riscos, devendo ser tratadas no âmbito do planejamento, ou seja, devem ser incluídas como ações na Lei de Diretrizes Orçamentárias e na Lei Orçamentária Anual do ente federativo.