LEI MUNICIPAL Nº. 931, DE 16 DE JULHO DE 2021.
21 de Julho de 2021
LEI MUNICIPAL Nº. 931, DE 16 DE JULHO DE 2021.
DISPÕE SOBRE AS DIRETRIZES PARA A ELABORAÇÃO E EXECUÇÃO DA LEI ORÇAMENTÁRIA ANUAL DE 2022 E DÁ OUTRAS PROVIDÊNCIAS.
A CÂMARA MUNICIPAL DE COCALINHO, Estado de Mato Grosso, no uso de suas atribuições legais que lhe são conferidas, nos termos do artigo 37, inciso X, da Constituição Federal Aprova, e o PREFEITO MUNICIPAL DE COCALINHO, Estado de Mato Grosso, no uso e gozo de suas atribuições legais, previstas na Lei Orgânica Municipal, SANCIONA a seguinte Lei.
Art. 1º Nos termos da Constituição Federal, Artigo 165 Parágrafo 2º, esta Lei estabelece as Diretrizes Orçamentárias do Município de Cocalinho para o Exercício de 2022 e orienta a elaboração da respectiva Lei Orçamentária Anual, dispõem sobre as alterações na Legislação Tributária e atende as determinações impostas pela Lei Complementar n.º 101/00, de 04 de maio de 2000.
Art. 2º As prioridades e metas da Administração Municipal para o exercício financeiro de 2021 são aquelas definidas e demonstradas no “Anexo de Metas e Prioridades para 2022” - ANEXO I, que faz parte integrante desta Lei.
§ 1º As metas e prioridades para o exercício financeiro de 2022 Anexo I, serão detalhadas programaticamente, excepcionalmente em relação ao exercício de 2022, em Anexo específico do Plano Plurianual relativo ao período de 2022 a 2025, a ser encaminhado para a Câmara Municipal até 30 de agosto de 2021.
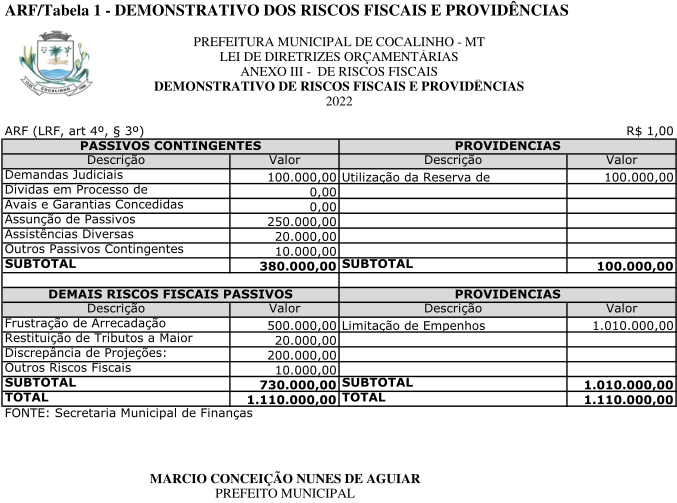
§ 2º A execução das ações vinculadas às metas e as prioridades estarão condicionadas ao equilíbrio entre receitas e despesas, conforme Anexo de Metas Fiscais - Anexo II e Anexo de Riscos Fiscais – Anexo III.
§ 3º Na elaboração da proposta orçamentária para 2022, o Poder Executivo poderá fazer a seleção das Metas e Prioridades, aumentar ou diminuir as metas físicas-financeiras, estabelecidas no Anexo I desta Lei, a fim de compatibilizar a despesa orçada à receita estimada, e de forma a preservar o equilíbrio das contas públicas.
§ 4º Não poderão ser fixados novos projetos sem que sejam definidas as fontes de recursos, exceto aqueles financiados com recursos de outras esferas de governo.
Art. 3º As Metas Fiscais de Receitas, Despesas, resultado Primário, Nominal e montante da Dívida Pública para o Exercício de 2022, de que trata o Art. 4º da Lei Complementar nº101/2000, a denominada Lei de Responsabilidade Fiscal – LRF, do Anexo II - Metas Fiscais e do Anexo III - Riscos Fiscais, partes integrantes desta Lei, excepcionalmente em relação ao Exercício de 2022, serão estabelecidas em Anexo especifico do Plano Plurianual relativo ao período de 2022 a 2025, a ser encaminhado para a Câmara Municipal até 30 de agosto de 2021, e que conterá ainda os seguintes demonstrativos:
I - Demonstrativo da Avaliação do Cumprimento das Metas Fiscais do Exercício 2020;
II - Metas Fiscais Atuais Comparadas com as fixadas nos três exercícios Anteriores;
III - Demonstrativo da Evolução do Patrimônio Líquido;
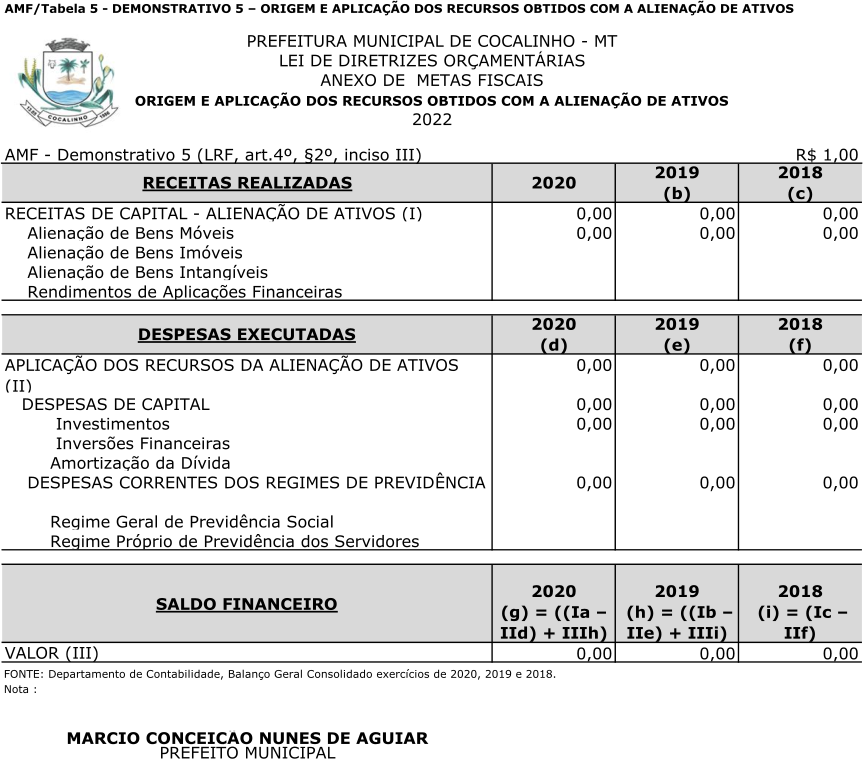
IV - Origem e Aplicação dos Recursos de Alienação de Ativos;
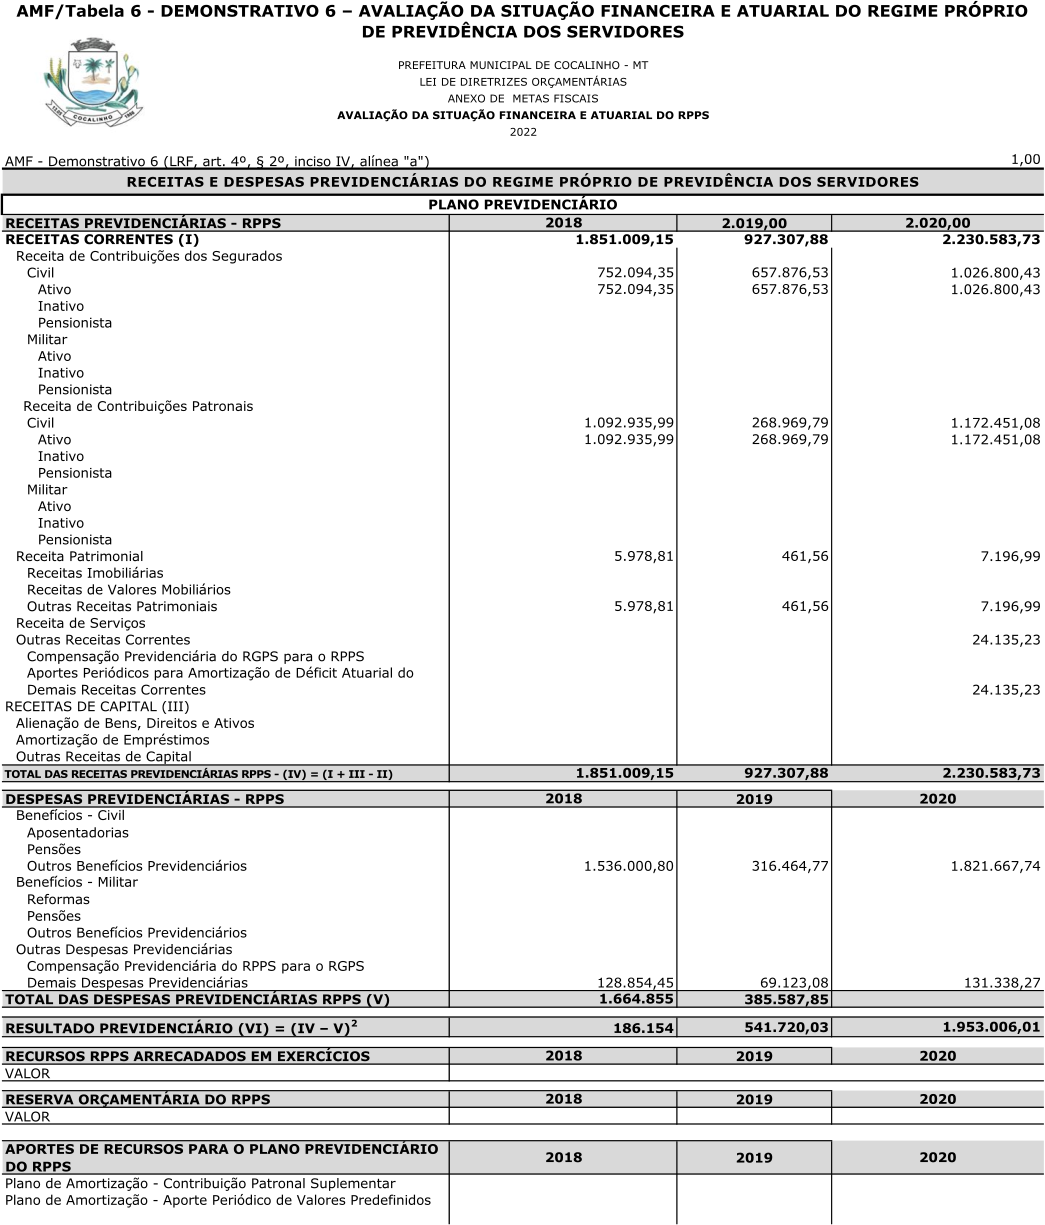
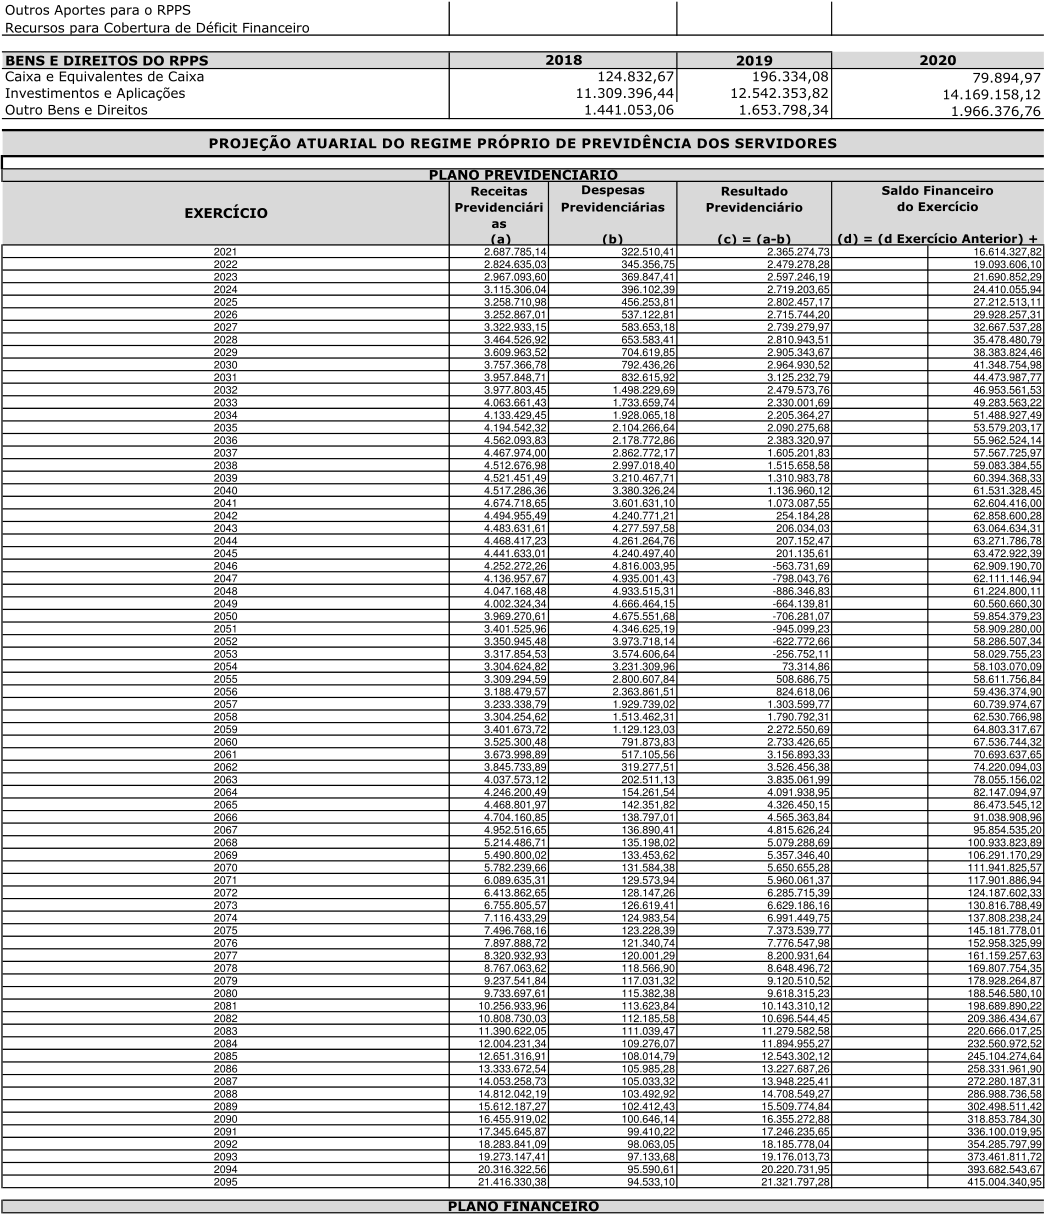
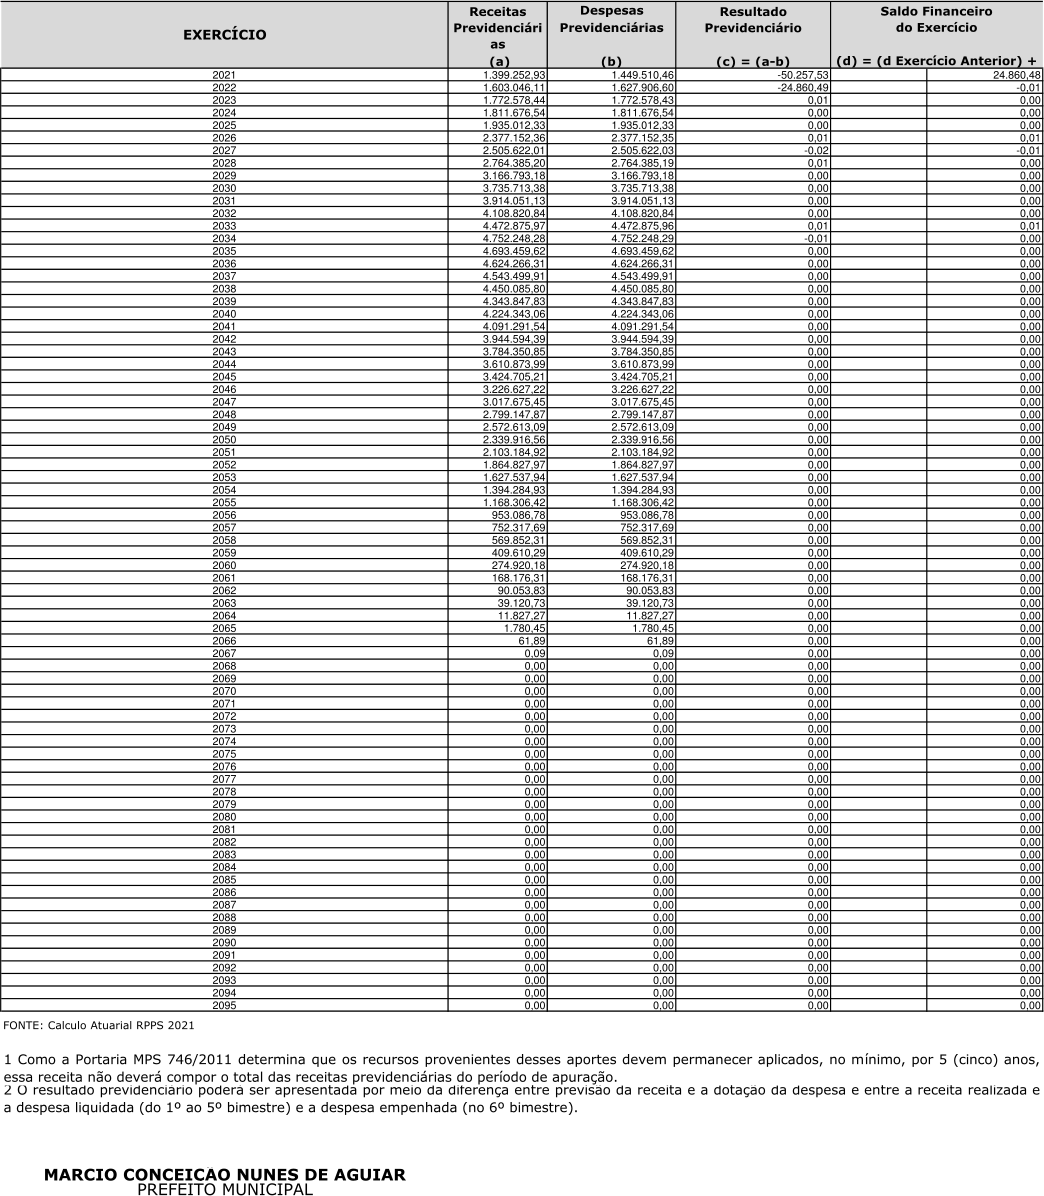
V - Demonstrativo das Receitas e Despesas Previdenciárias do RPPS;
VI - Demonstrativo da Projeção atuarial do RPPS;
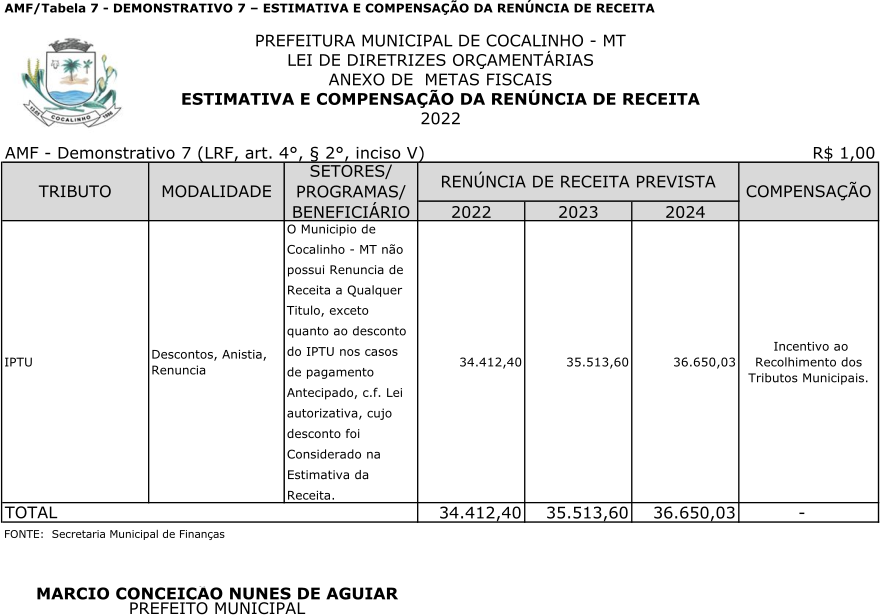
VII - Demonstrativo da Estimativa e Compensação da Renúncia de Receita;
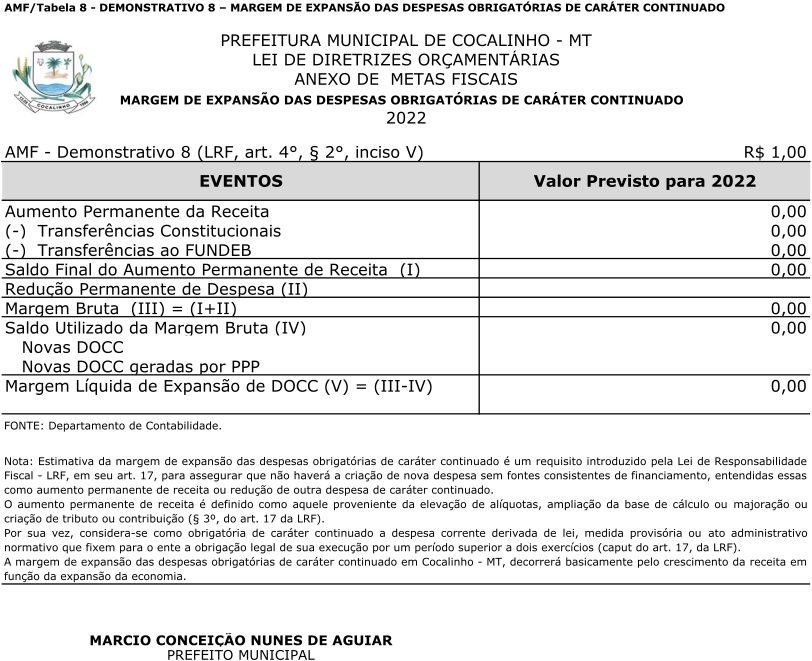
VIII- Demonstrativo da Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
§ 1º Integra também esta Lei o Anexo de Riscos Fiscais - ANEXO III
§ 2º O Município define como Meta Fiscal o valor que se pretende atingir, no exercício orçamentário e nos dois seguintes, a título de receitas, despesas, montante da dívida pública e resultados nominal e primário, este representando o valor que se espera destinar ao pagamento de juros e do principal da dívida.
Art. 4º Atendidas as metas priorizadas para o exercício de 2022, a Lei Orçamentária poderá contemplar o atendimento de outras metas, acrescidas ao orçamento por Créditos Especiais, desde que façam parte do plano Plurianual correspondente ao período de 2022/2025.
Art. 5º A Lei Orçamentária não consignará recursos para início de novos projetos se não estiverem adequadamente atendidos os em andamento e contempladas as despesas de conservação do patrimônio público, conforme determina o artigo 45 da Lei Complementar n.º 101/00, de 04 de maio de 2000.
§ 1º A Regra constante do caput deste artigo aplica-se no âmbito de cada fonte de recursos, conforme vinculações legalmente estabelecidas.
§ 2º Entende-se por adequadamente atendidos os projetos cuja realização física esteja conforme o cronograma físico financeiro pactuado e em vigência.
Art. 6º São prioridades da Administração Pública Municipal para o exercício de 2022 o cumprimento de ações estratégicas nas áreas de:
a) Educação;
b) Saúde e Saneamento;
c) Infra–Estrutura Urbana Básica;
d) Modernização Administrativa Funcional;
e) Política Salarial de acordo as normas vigentes;
f) Promoção e Assistência Social;
g) Meio Ambiente e Turismo.
Art. 7º O Orçamento do Município consignará, obrigatoriamente, recursos para atender as despesas de:
a) Pagamento do serviço da dívida;
b) Pagamento de pessoal e seus encargos;
c) Duodécimos destinados ao Poder Legislativo;
d) Cobertura de precatórios judiciais;
e) Manutenção das atividades do município e seus fundos;
f) Aplicação na Manutenção e Desenvolvimento do Ensino Fundamental;
g) Aplicação nas Ações e Serviços de Saúde;
h) Contribuição ao PASEP;
i) Reserva de Contigência nos termos do artigo 19.
Parágrafo único. Na hipótese de o Município vir a contratar consórcios públicos para a realização de objetivos de interesse comum, nos termos da Lei Federal nº 11.107/05, deverá observar as normas contidas no artigo 8º do referido diploma legal.
Art. 8º A Lei Orçamentária deverá apresentar equilíbrio entre Receitas e Despesas, e em observância às demais normas de direito financeiro, especialmente os parágrafos 5º, 6º, 7º e 8º do artigo 165 da Constituição Federal.
Parágrafo único. Conforme previsto no artigo 166, § 8º da Constituição Federal, será admitido o desequilíbrio entre receitas e despesas desde que as previsões de receitas excedam as fixações de despesas e atendam exclusivamente às atribuições legais dos fundos previdenciários cujo objetivo principal é a captação e aplicação dos recursos financeiros para garantir o pagamento dos benefícios previdenciários, considerando ainda:
I – que as despesas de custeio dos fundos previdenciários não excedam a dois pontos percentuais do valor total da remuneração dos servidores dos entes contribuidores conforme determinação da Portaria MPAS nº. 4.992, artigo 17, VIII, § 3º;
II – que os recursos dos fundos devem ser aplicados exclusivamente nos pagamentos de benefícios previdenciários conforme determinado pelo inciso III do artigo 2º da Portaria MPAS nº. 4992;
III – que os ingressos mensais de receitas são consideravelmente maiores que a execução das despesas legais e obrigacionais do fundo de previdência.
Art. 9º O Orçamento para o exercício financeiro de 2022 do Município, abrangerá os Poderes Legislativo e Executivo e o Fundo Municipal de Previdência dos Servidores Públicos de Cocalinho e será estruturado em conformidade com a configuração Organizacional.
Art. 10 A Lei Orçamentária evidenciará as receitas e despesas de cada uma das Unidades Gestoras, desdobrando as despesas por função, subfunção, programa, projeto, atividade ou operações especiais e quanto a sua natureza, por categoria econômica, grupo de natureza de despesa e modalidade de aplicação, conforme as Portarias Interministerial MOG nº 42/1999, 163/2001, 05/2015 e Portaria STN Nº 462, de 05 de agosto de 2009 e outras legislações pertinentes à matéria.
Art. 11. O projeto da Lei Orçamentária, que o Poder Executivo encaminhará à Câmara de Vereadores, será constituído de:
I - Mensagem;
II - Projeto da lei;
III - quadros orçamentários consolidados.
Parágrafo único. Os demonstrativos orçamentários a que se refere o inciso III deste artigo, são os quadros e anexos exigidos pelo artigo 165, § 6º da Constituição Federal e pelos § § 1º, 2º e incisos do artigo 2º, e artigo 22 da Lei nº 4.320/64 a seguir discriminados:
I - Sumário geral da receita por fontes e das despesas por funções do governo;
II - Quadro demonstrativo da receita e despesa segundo categorias econômicas, na forma do Anexo 1 da Lei nº 4.320/64;
III - Receita segundo as categorias econômicas - Anexo 2 da Lei n° 4.320/64;
IV - Natureza econômicas - Consolidação Geral - Anexo 2 da Lei n° 4.320/64;
V - Quadro discriminativo da receita, por fontes, e respectiva legislação;
VI - Quadro das dotações por órgãos do governo: Poder legislativo e Poder Executivo;
VII - Quadro demonstrativo da despesa por órgãos, por unidade orçamentária, programa de trabalho - Anexo 6 da Lei n° 4.320/64;
VIII.- Quadro demonstrativo da despesa por programa anual de trabalho do governo, por função governamental - Anexo 7 da Lei n° 4.320/64;
IX - Quadro demonstrativo da despesa por funções, subfunções e programas conforme o vínculo com os recursos - Anexo 8 da Lei n° 4.320/64;
X - Quadro demonstrativo das despesas por órgão e funções - Anexo 9 da Lei n° 4.320/64;
XI - Quadro demonstrativo da receita e planos de aplicação dos fundos especiais;
XII - Quadro demonstrativo do programa anual de trabalho do governo em termos de realização de obras e de prestação de serviços;
XIII - Tabela explicativa da evolução da receita e da despesa - artigo 22, inciso III da Lei n° 4.320/64;
XIV - Descrição sucinta de cada unidade administrativa e suas principais finalidades, com a respectiva legislação;
XV - Demonstrativo regionalizado do efeito, sobre as receitas e despesas, decorrentes de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia.
Art. 12. O Quadro de Detalhamento da Despesa - QDD fixará a despesa ao nível de grupo de natureza de despesa/modalidade de aplicação, conforme disposto na Portaria STN nº 163/2000, admitido o remanejamento por Decreto do Chefe do Poder Executivo dentro de cada projeto, atividade ou operações especiais, definido por esta lei como categoria de programação.
Art. 13. Até trinta dias após a publicação da Lei orçamentária do exercício de 2022, o Executivo estabelecerá, por Decreto, o Cronograma mensal de desembolso, de modo a compatibilizar a realização de despesas ao efetivo ingresso das receitas municipais.
§ 1º O cronograma que trata este artigo dará prioridade ao pagamento de despesas obrigatórias do Município em relação às despesas de caráter discricionário e respeitará todas as vinculações constitucionais e legais existentes.
§ 2º No caso de órgãos da administração indireta, os cronogramas serão definidos individualmente, respeitando-se sempre a programação das transferências intragovernamentais eventualmente previstas na lei orçamentária.
§ 3º O Poder Executivo deverá dar publicidade as metas bimestrais de arrecadação, á programação financeira e ao cronograma mensal de desembolso, mediante afixação na Prefeitura e na Câmara Municipal do Município até 30 ( trinta) dias após a publicação da lei orçamentária de 2022.
Art. 14. Na hipótese de ser constatada após o encerramento de um bimestre, frustração na arrecadação de receitas, mediante atos próprios, os Poderes Executivo e Legislativo determinarão limitação de empenhos e movimentação financeira no montante necessário à preservação do resultado estabelecido.
§ 1º Ao determinarem à limitação de empenhos e movimentação financeira, os chefes dos poderes executivo e legislativo adotarão critérios que produza o menor impacto possível nas ações de caráter social, particularmente a educação, saúde e assistência social.
§ 2º Não se admitirá a limitação de empenhos e movimentação financeira nas despesas vinculadas, caso a frustração na arrecadação esteja ocorrendo nas respectivas receitas.
§ 3º Não serão objetos de limitação de empenhos e movimentação financeira as despesas que constituem obrigações legais do município.
§ 4º A limitação de empenho e movimentação financeira também será adotado na hipótese de ser necessário a redução de eventual excesso da dívida em relação aos limites legais obedecendo ao que dispõem o artigo 31 da Lei Complementar 101/2000.
Art. 15. A limitação de empenho e movimentação financeira de que trata o artigo anterior poderá ser suspensa, no todo ou em parte caso a situação de frustração de receita se reverta no bimestre seguinte.
Art. 16. Todo o projeto de Lei enviado pelo Executivo, versando sobre a concessão de anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado, além de atender ao disposto no artigo 14 da Lei Complementar 101/00, de 4 de maio de 2000, deve ser instruído com demonstrativo de que não prejudicará o cumprimento de obrigações constitucionais, legais e judiciais a cargo do município e que não afetará as ações de caráter social, particularmente, a educação, saúde e assistência social.
Art. 17. Para fins do disposto no § 3º do art. 16 da Lei Complementar nº 101/2000, são consideradas despesas irrelevantes aquelas cujo valor não ultrapasse os limites previstos nos incisos I e II do art. 75 da Lei Federal nº 14.133/2021, nos casos, respectivamente, de obras e serviços de engenharia e de outros serviços e compras, e relevantes àquelas que ultrapassam o valor máximo da dispensa de licitação, na forma estabelecida pela Lei Federal n° 14.133/2021.
Art. 18. Para fins do disposto da alínea “e”, inciso I do artigo 4º da Lei Complementar n.º 101/00, o Executivo instituirá um Conselho para efetuar o controle de custos e avaliação dos resultados dos programas financiados pelo orçamento municipal.
§ 1º O Conselho levantará os custos e avaliará os resultados valendo-se dos seguintes critérios:
I – O levantamento de custos será feito por consulta de preços praticados no mercado mesmo quando referirem-se a execução de obras, serviços ou aquisições que excedam aos valores de dispensa de licitação conforme previsto no artigo 75 da Lei Federal 14.133/2021.
II – Quando os valores das obras, serviços ou aquisições ultrapassarem os valores de dispensa de licitação, estas se realizarão mediante formalização de processos licitatórios regidos pela Lei Federal 14.133/2021 e alterações posteriores.
III – Os resultados serão avaliados levando-se em conta o cumprimento das metas pretendidas, da satisfação social e da comunidade beneficiada, a execução dentro do prazo previsto e a estrita observância dos princípios da economicidade, eficácia e transparência.
IV – Que a execução das obras, serviços ou aquisições venham atender solicitações comunitárias ou necessidades sociais.
§ 2º O Conselho que trata este artigo será nomeado por Decreto a ser baixado pelo Prefeito Municipal devendo seus membros representarem:
I – 01 – Engenheiro ou Técnico representando a Secretaria de Infra-estrutura, quando tratar-se de obras ou serviços de engenharia;
II – 01 – Representante do Setor de Compras e Licitações do Município;
III – 01 – Representante da Comunidade a ser beneficiada;
IV – 01 – Representante do Conselho Municipal de Saúde, quando tratar-se de recursos da saúde;
IV – 01 – Representante da Associação de Pais, Alunos e Professores do Município, quando tratar-se de recursos da educação.
§ 3º Os relatórios e demonstrativos produzidos pelo Conselho serão objetos de ampla divulgação, para conhecimento dos cidadãos e instituições organizadas da sociedade.
Art. 19. Na realização de programa de competência do Município, adotar-se-á a estratégia de transferir recursos a instituições públicas e privadas sem fins lucrativos desde que autorizado em Lei Específica e seja firmado convênios, ajustes e outros congêneres, pelo qual fique claramente definidos os deveres de cada parte, forma e prazos para prestação de contas.
§ 1º No caso de transferência a pessoas, exigir-se-á, igualmente, autorização em lei especifica que tenha por finalidade a regulamentação de programa pelo qual essa transferência será efetuada, ainda que por meio de concessão de crédito.
§ 2º A regra de que trata o caput deste artigo aplica-se às transferências a instituições públicas vinculadas à União, ao Estado ou outro município.
§ 3º As transferências intragovernamentais entre órgãos dotados de personalidade jurídica própria, assim como os fundos especiais, que compõe a lei orçamentária, ficam condicionadas às normas constantes das respectivas leis instituidoras ou leis específicas.
Art. 20. Fica o Executivo autorizado a arcar com as despesas, de responsabilidade de outras esferas do Poder Público, desde que firmados os respectivos convênios, termos de acordo, ajuste ou congêneres e venham oferecer benefícios à população do município desde que existam recursos orçamentários disponíveis:
I – Empaer;
II – Policias Civil e Militar;
III – Indea;
IV – Fema;
V – Tribunal Regional Eleitoral;
VI – Exatoria Estadual;
VII – IBAMA;
VIII – Tribunal Regional do Trabalho;
IX – Detran;
X – Sindicatos;
XI – Corpo de Bombeiros;
XII – Associações e entidades sem fins lucrativoos.
Art. 21 O aumento da despesa com pessoal, em decorrência de qualquer das medidas relacionadas no Artigo 169, § 1º, da Constituição Federal, poderá ser realizado mediante lei especifica, desde que obedecidos os limites previstos nos artigos 20 e 22, § único da Lei Complementar n.º 101/00, e cumpridas as exigências previstas nos artigos 16 e 17 do referido diploma legal.
§ 1º No caso do Poder Legislativo, deverão ser obedecidos, adicionalmente, limites fixados nos artigos 29 e 29-A da Constituição Federal.
§ 2º Os aumentos de que trata este artigo somente poderão ocorrer se houver prévia dotação orçamentária suficiente para atender as projeções de despesas de pessoal e aos acréscimos dela decorrentes.
§ 3º Na hipótese de ser atingido o limite prudencial de que trata o artigo 22 da Lei Complementar nº. 101/00, a manutenção de horas extras somente poderá ocorrer nos casos de calamidade pública, na execução de programas emergências de saúde pública ou em situações de extrema gravidade, devidamente reconhecida por decreto do chefe do executivo.
§ 4º No caso dos limites máximos de despesas com pessoal para os Poderes Executivo e Legislativo, estabelecidos no Art. 20 da Lei Complementar 101/2000 - Lei de Responsabilidade Fiscal forem ultrapassados em qualquer um dos Poderes, serão adotadas, nos respectivos Poderes, as seguintes medidas voltadas ao reenquadramento no prazo máximo de dois quadrimestres:
I. eliminação de despesas com horas-extras, exceto quando destinada ao atendimento de relevante interesse público, especialmente voltados para as áreas de segurança e saúde;
II. exoneração de servidores ocupantes de cargos em comissão;
III. eliminação de vantagens concedidas a servidores;
IV. demissão de servidores admitidos em caráter temporário
Art. 22. O Executivo Municipal, mediante lei autorizativa, poderá criar cargos e funções, alterar a estrutura de carreiras, realizar concurso público, corrigir ou aumentar a remuneração dos servidores, conceder vantagens, e por ato administrativo, admitir pessoal aprovado em concurso público ou em teste seletivo, em caráter temporário na forma da lei, observados os limites e as regras estabelecidas na Lei Complementar nº 101 (Lei de Responsabilidade Fiscal).
Art. 23. Fica constituído uma Reserva de Contingência a ser incluída na Lei Orçamentária, destinada ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, equivalente a no mínimo 1 % (um por cento) da receita corrente líquida, prevista na proposta orçamentária de 2022.
§ 1º Ocorrendo a necessidade de serem atendidos passivos contingentes ou outros riscos e eventos fiscais imprevistos, o executivo providenciará a abertura de créditos adicionais suplementares à conta de reserva do caput, na forma do artigo 42 da Lei Federal 4.320/64.
§ 2º Na hipótese de não vir a ser utilizada, no todo ou em parte, a reserva de que trata o caput deste artigo, poderão os recursos remanescentes serem utilizados para abertura de créditos adicionais autorizados na forma do artigo 42 da Lei Federal 4.320/64, somente para cobertura de despesas com precatórios municipais, amortização de dívida parcelada, despesas com folha de pagamento e obrigações patronais junto a previdência, INSS e RPPS.
Art. 24. A Mesa da Câmara Municipal elaborará sua proposta orçamentária para o exercício de 2022 e a remeterá ao Executivo até 60 (sessenta) dias antes do prazo previsto para remessa do projeto de lei orçamentária àquele Poder.
Parágrafo único. O Executivo encaminhará ao Legislativo, até 30 (trinta) dias antes do prazo previsto para remessa do projeto de Lei Orçamentária, os estudos e estimativas das receitas para o exercício de 2022, inclusive da receita corrente liquida, acompanhados das respectivas memórias de cálculo conforme previsto no § 3º do artigo 12 da LC 101/2000.
Art. 25. Até 30 de novembro de 2022 o executivo poderá encaminhar ao legislativo o projeto de lei estabelecendo as seguintes alterações na legislação tributária do município:
a) Revisão da planta genérica de valores, de forma a atualizar o valor venal dos imóveis e para cobrança do IPTU;
b) Atualização das alíquotas do ISSQN;
c) Atualização das taxas municipais;
d) Contribuição de Melhorias;
e) Outras receitas de competência Municipal.
Art. 26. Na ocasião da elaboração do projeto de Lei Orçamentária o Poder Executivo poderá fazer a revisão das metas financeiras discriminadas no Anexo I desta Lei, adequando-as com as previsões de receitas justificadas pela Memória de Cálculo.
Parágrafo único. A proposta orçamentária deverá ser elaborada em observância ao artigo 12 da L.C. nº. 101/00 e artigos 22 a 26 da Lei Federal nº. 4.320/64.
Art. 27. O projeto de lei orçamentária do Município, relativo ao exercício financeiro de 2022, deverá assegurar a transparência na elaboração e execução do orçamento.
Parágrafo único. O princípio da transparência implica, além da observância do princípio constitucional da publicidade, na utilização dos meios disponíveis para garantir o efetivo acesso dos munícipes às informações relativas ao orçamento.
Art. 28. Será assegurada ao cidadão a participação nas audiências públicas para:
a) elaboração da proposta orçamentária de 2022, mediante regular processo de consulta;
b) avaliação das metas fiscais, conforme definido no artigo 9º, § 4º, da Lei Complementar nº 101/2000, ocasião em que o Poder Executivo demonstrará o comportamento das metas previstas nesta Lei.
Art. 29. Ao Projeto de Lei Orçamentária Anual poderão ser apontadas emendas, desde que:
I. sejam compatíveis com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias.
II. não alterem dotações referentes a despesas de pessoal, encargos e serviços da dívida.
III. não utilizem recursos provenientes de convênios e operações de crédito vinculadas.
Art. 30. Não sendo encaminhado ao Poder Executivo o autografo da Lei Orçamentária até o início do exercício de 2022, ficam os Poderes autorizados a realizarem a proposta orçamentária até a sua aprovação e remessa pelo Poder Legislativo, na base de 1/12 (um doze avos) a cada mês.
Art. 31. A Lei Orçamentária poderá conter dispositivo que autorize a abertura de créditos adicionais suplementares até o limite de 20% (vinte por cento)do total da Despesa fixada.
Art. 32. A abertura de créditos suplementares e especias dependerá de prévia autorização legislativa e da existência de recursos disponíveis para cobrir a despesa, nos termos de Lei Federal nº 4.320/1964 e da Constituição Federal.
Paragrafo único. Acompanharão os projetos de lei relativos a créditos adicionais exposições de motivos circunstanciados que os justifiquem as consequências dos cancelamentos de dotações propostos, quando necessário.
Art. 33. Esta Lei entrará em vigor na data de sua publicação.
Gabinete do Prefeito Municipal de Cocalinho, Estado de Mato Grosso, aos dezesseis dias do mês de junho do ano de dois mil e vinte e um.
MARCIO CONCEIÇÃO NUNES DE AGUIAR
Prefeito Municipal
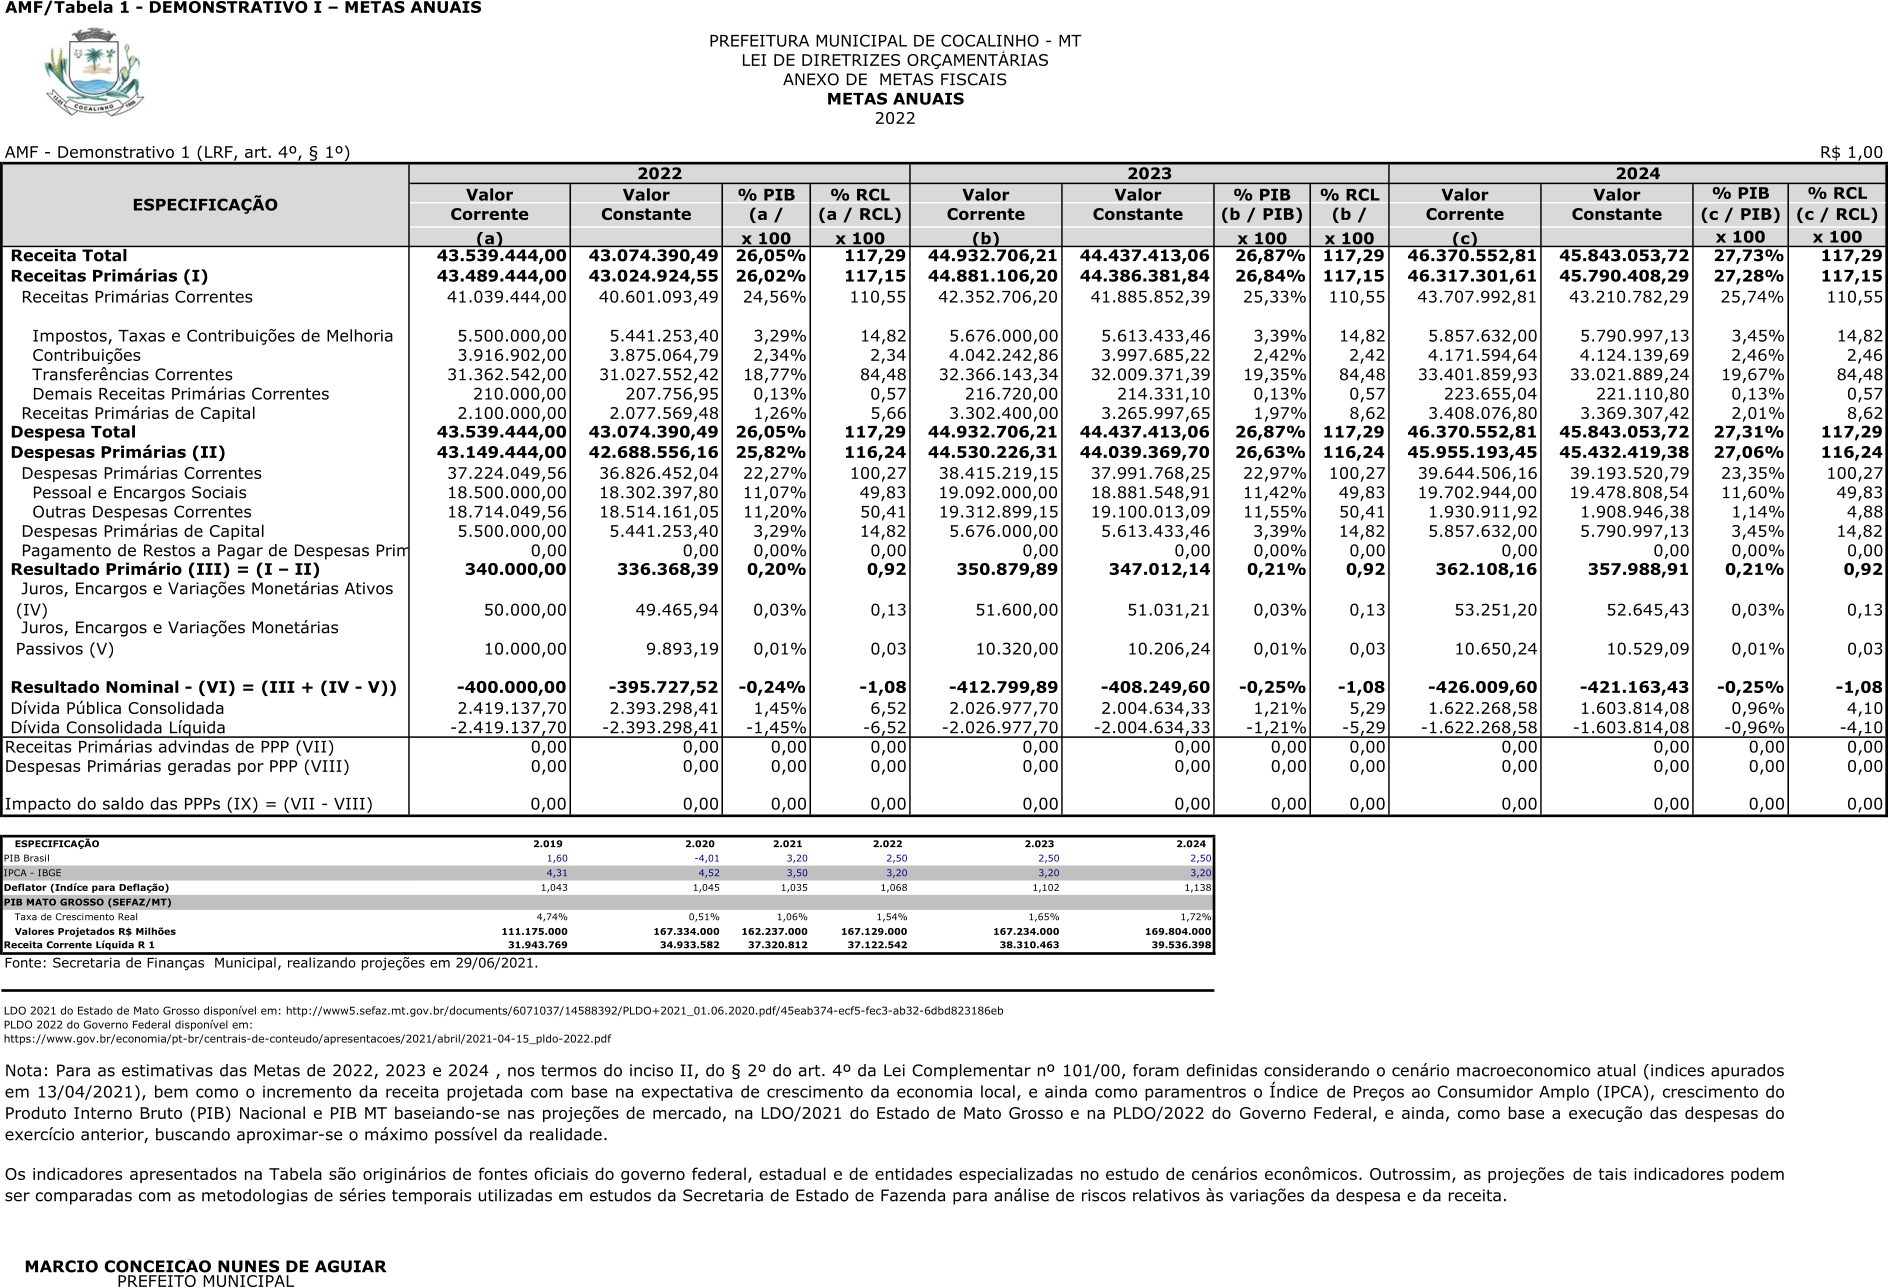
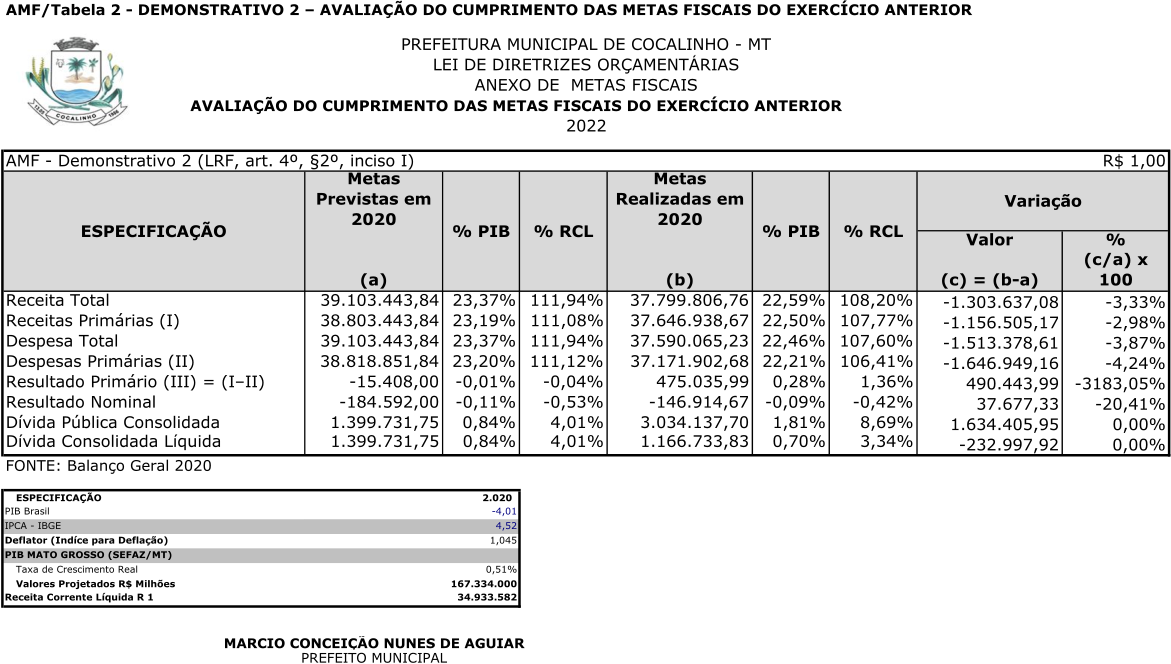
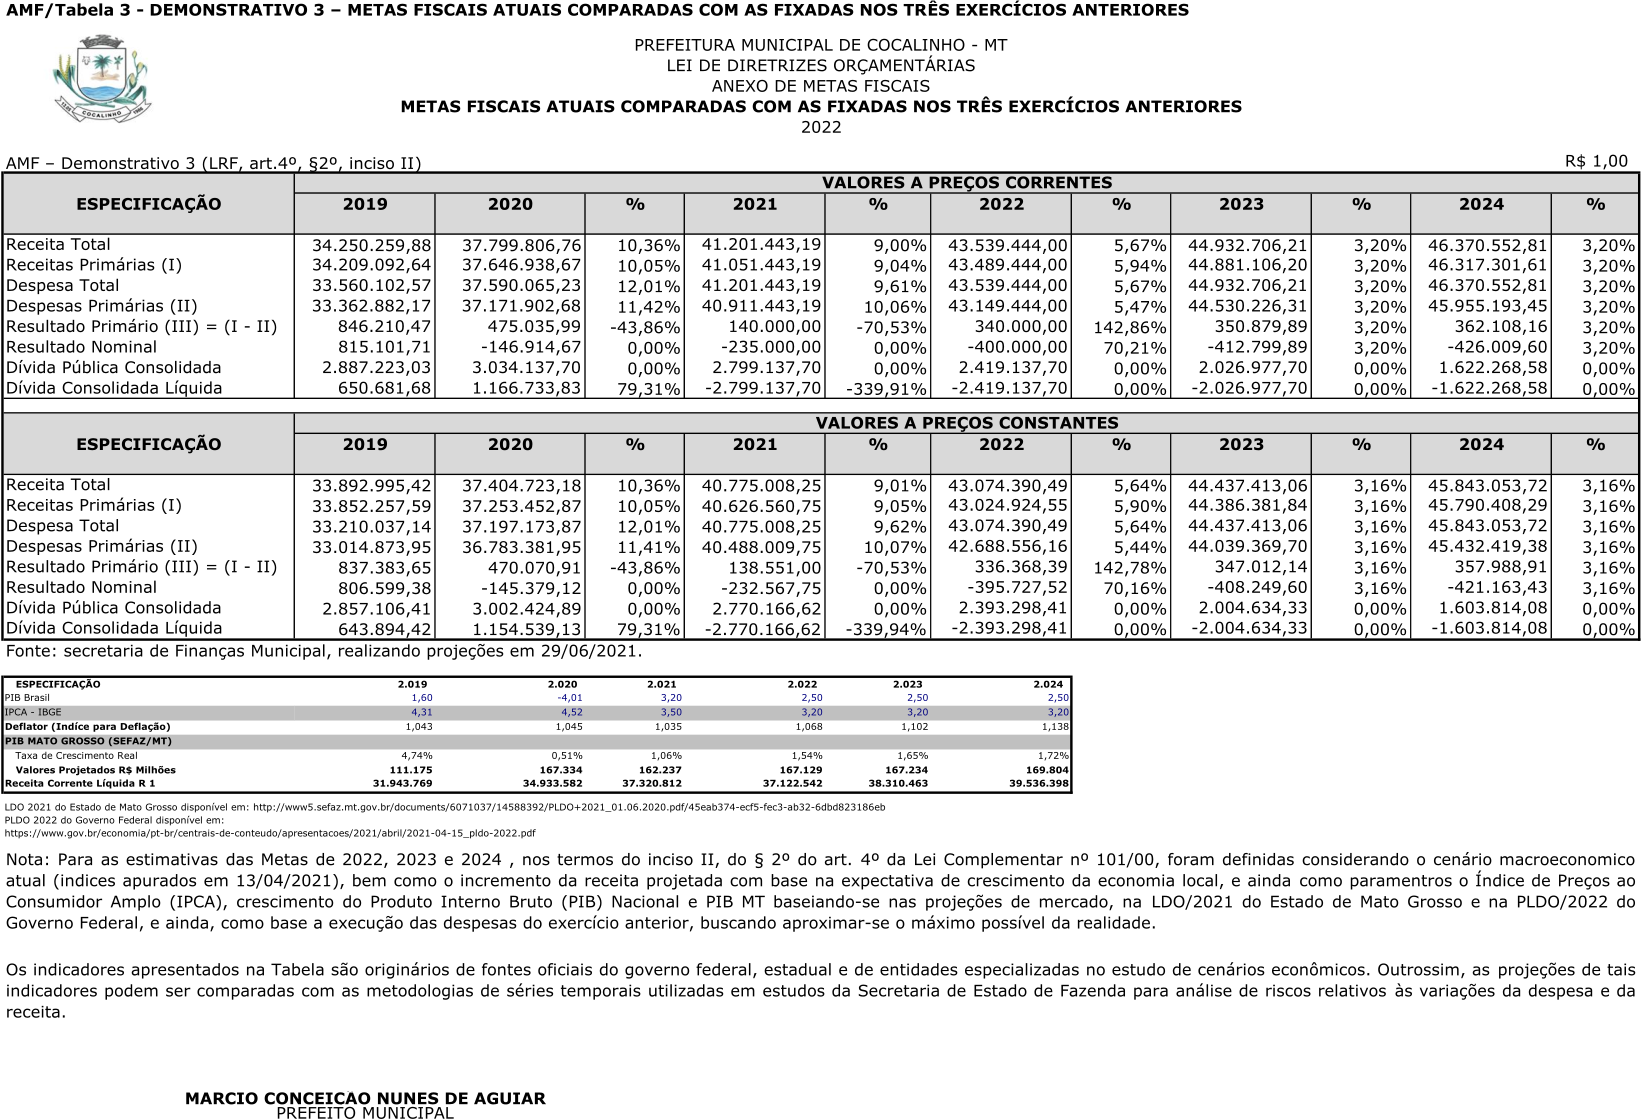
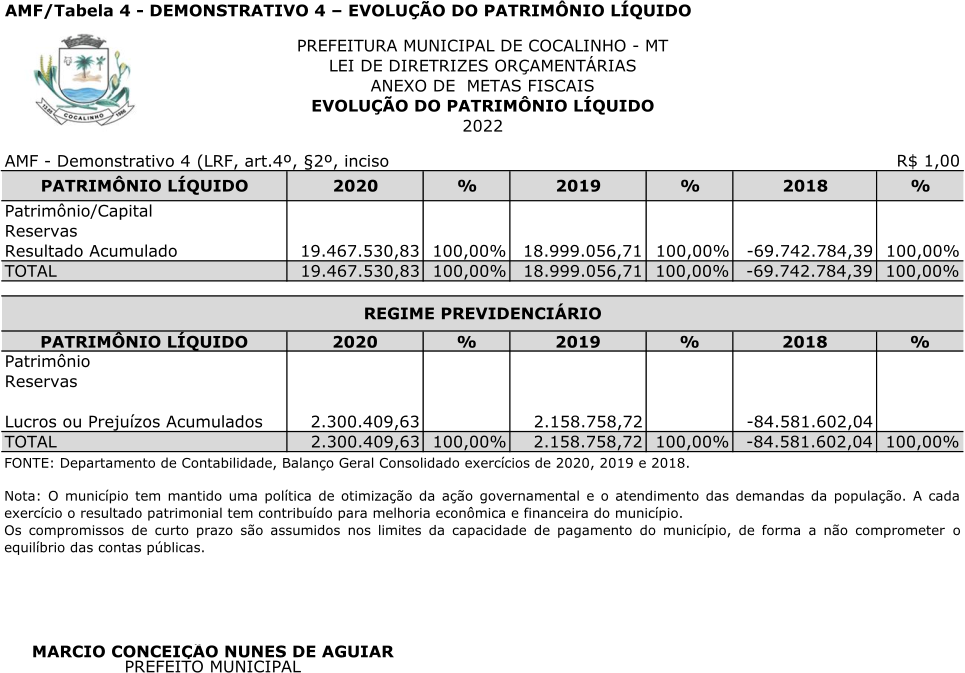
 LEI DE DIRETRIZES ORÇAMENTÁRIAS 2022 ANEXO II METAS FISCAIS
MEMÓRIA E METODOLOGIA DE CÁLCULO DAS METAS ANUAIS
Em atendimento ao que determina o § 2º, inciso II do artigo 4º da Lei Complementar nº 101 de 04 de maio de 2000 – Lei de Responsabilidade Fiscal fica apresentada a memória e metodologia de cálculo para obtenção dos valores dos anexos fiscais.
No preenchimento dos quadros fiscais foram adotados os seguintes parâmetros e projeções das políticas monetárias bem como as metas de inflação:
| ESPECIFICAÇÃO | 2.019 | 2.020 | 2.021 | 2.022 | 2.023 | 2.024 | |
| PIB Brasil | 1,60 | -4,01 | 3,20 | 2,50 | 2,50 | 2,50 | |
| IPCA - IBGE | 4,31 | 4,52 | 3,50 | 3,20 | 3,20 | 3,20 | |
| Deflator (Indíce para Deflação) | 1,043 | 1,045 | 1,035 | 1,068 | 1,102 | 1,138 | |
| PIB MATO GROSSO (SEFAZ/MT) | |||||||
| Taxa de Crescimento Real | 4,74% | 0,51% | 1,06% | 1,54% | 1,65% | 1,72% | |
| Valores Projetados R$ Milhões | 111.175 | 167.334 | 162.237 | 167.129 | 167.234 | 169.804 | |
| Receita Corrente Líquida R$ 1 | 31.943.769 | 34.933.582 | 37.320.812 | 37.122.542 | 38.310.463 | 39.536.398 | |
| LDO 2021 do Estado de Mato Grosso disponível em: http://www5.sefaz.mt.gov.br/documents/6071037/14588392/PLDO+2021_01.06.2020.pdf/45eab374-ecf5-fec3-ab32-6dbd823186eb PLDO 2022 do Governo Federal disponível em: https://www.gov.br/economia/pt-br/centrais-de-cont... | |||||||
A classificação orçamentária por natureza da receita é estabelecida pelo § 4º do art. 11 da Lei nº 4.320/1964 e regulamentado pela Portaria Interministerial STN/SOF nº 163, de 04 de maio de 2001, sendo obrigatória para todos os entes da Federação.
No tocante às receitas de Impostos, Taxas e Contribuições de Melhorias, a constante otimização das políticas de fiscalização e cobranças tributárias busca minimizar os efeitos da instabilidade na economia brasileira.
Com relação às Receitas provenientes de Dívida Ativa, as ações propostas pela Procuradoria do Município e pela Secretaria Municipal de Fazenda tendem a resultar num grande incremento nesta receita.
No que tange às transferências, estas têm sofrido as mesmas influências das Receitas de Impostos, Taxas e Contribuições de Melhorias face a instabilidade que a economia brasileira vem sofrendo, contudo, foi considerado o possível incremento provocado pela geração de novos pontos de comércio no Município. A exceção se dá em função das receitas derivadas do SUS, FNDE e FUNDEB, visto que estas não sofrem influência direta do incremento apontado.
As demais receitas não têm comportamento regular e isto ocorre pelo fato de a maioria das receitas ser proveniente de convênios ou empréstimos regulamentados por contratos.
Em respeito ao princípio do equilíbrio orçamentário, tem-se buscado fazer com que as despesas variem na mesma proporção que as receitas. Além disso, vêm sendo adotadas medidas a fim de se reduzir o custeio e, consequentemente, desenvolver novas frentes para investimentos no Município.
Para obtenção dos valores correntes, foram utilizados a arrecadação orçamentária do exercício de 2020, a previsão orçamentária para 2021 e as projeções para os exercícios de 2022 a 2024 considerando nestas projeções os índices de inflação e o PIB nos respectivos períodos.
I – Metodologia e Memória de Cálculo das Metas Anuais para as Receitas e Despesas
| Código | Especificação | Arrecadada | Orçada | Projetada | |||
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | ||
| 1000.00.00 | RECEITAS CORRENTES | 32.961.891,46 | 34.933.581,91 | 35.469.474,35 | 38.422.542,00 | 39.652.063,34 | 40.920.929,37 |
| 1100.00.00 | IMPOSTOS, TAXAS E CONTRIBUIÇÕES DE MELHORIAS | 4.355.296,47 | 3.263.986,59 | 4.066.000,00 | 5.500.000,00 | 5.676.000,00 | 5.857.632,00 |
| 1200.00.00 | CONTRIBUIÇÕES | 1.070.545,29 | 1.051.733,78 | 1.093.200,00 | 1.300.000,00 | 1.341.600,00 | 1.384.531,20 |
| 1300.00.00 | RECEITA PATRIMONIAL | 41.167,24 | 152.868,09 | 150.000,00 | 50.000,00 | 51.600,00 | 53.251,20 |
| 1600.00.00 | RECEITA DE SERVIÇOS | 178.644,92 | 257.252,63 | 280.000,00 | 200.000,00 | 206.400,00 | 213.004,80 |
| 1700.00.00 | TRANSFERÊNCIAS CORRENTES | 27.281.769,24 | 30.183.605,59 | 29.851.440,03 | 31.362.542,00 | 32.366.143,34 | 33.401.859,93 |
| 1900.00.00 | OUTRAS RECEITAS CORRENTES | 34.468,30 | 24.135,23 | 28.834,32 | 10.000,00 | 10.320,00 | 10.650,24 |
| 7000.00.00 | RECEITAS CORRENTES INTRA-ORÇAMENTÁRIA | 948.758,07 | 1.172.451,08 | 2.323.200,00 | 2.616.902,00 | 2.700.642,86 | 2.787.063,44 |
| 2000.00.00 | RECEITAS DE CAPITAL | 339.610,35 | 1.693.773,77 | 3.408.768,84 | 2.500.000,00 | 2.580.000,00 | 2.662.560,00 |
| 2100.00.00 | OPERAÇÕES DE CRÉDITO | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2200.00.00 | ALIENAÇÃO DE BENS | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2400.00.00 | TRANSFERÊNCIAS DE CAPITAL | 339.610,35 | 1.693.773,77 | 3.408.768,84 | 2.500.000,00 | 2.580.000,00 | 2.662.560,00 |
| 2900.00.00 | OUTRAS RECEITAS DE CAPITAL | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| TOTAL GERAL | 34.250.259,88 | 37.799.806,76 | 41.201.443,19 | 43.539.444,00 | 44.932.706,21 | 46.370.552,81 | |
| Código | Especificação | Executada | Orçada | Projetada | |||
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | ||
| 3.0 | DESPESAS CORRENTES | 31.350.266,27 | 34.846.069,05 | 33.954.638,76 | 37.224.049,56 | 38.415.219,15 | 39.644.506,16 |
| 3.1 | PESSOAL E ENCARGOS SOCIAIS | 16.414.910,44 | 17.244.353,56 | 17.918.305,00 | 18.500.000,00 | 19.092.000,00 | 19.702.944,00 |
| 3.2 | JUROS E ENCARGOS DA DÍVIDA | 0,00 | 0,00 | 55.000,00 | 10.000,00 | 10.320,00 | 10.650,24 |
| 3.3 | OUTRAS DESPESAS CORRENTES | 14.935.355,83 | 17.601.715,49 | 15.981.333,76 | 18.714.049,56 | 19.312.899,15 | 19.930.911,92 |
| 23995000 | |||||||
| 4.0 | DESPESAS DE CAPITAL | 2.209.836,30 | 2.743.996,18 | 6.148.090,00 | 5.880.000,00 | 6.068.160,00 | 6.262.341,12 |
| 4.4 | INVESTIMENTOS | 2.012.615,90 | 2.325.833,63 | 5.913.090,00 | 5.500.000,00 | 5.676.000,00 | 5.857.632,00 |
| 4.5 | INVERSÕES FINANCEIRAS | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 4.6 | AMORTIZAÇÃO DA DÍVIDA | 197.220,40 | 418.162,55 | 235.000,00 | 380.000,00 | 392.160,00 | 404.709,12 |
| 9.0 | RESERVA DE CONTINGÊNCIA | 0,00 | 0,00 | 1.098.714,43 | 435.394,44 | 449.327,06 | 463.705,53 |
| TOTAL GERAL | 33.560.102,57 | 37.590.065,23 | 41.201.443,19 | 43.539.444,00 | 44.932.706,21 | 46.370.552,81 | |
I.I – Metodologia e Memória de Cálculo das Receitas
A Estimativa da receita para o exercício de 2022 foi calculada pela análise de tendência, utilizando-se um modelo linear, tomando-se por base a arrecadação de cada receita nos exercícios de 2019 e 2020 e o valor previsto para 2021.
Projeção = Base de Cálculo x (índice de preço) x (índice de quantidade) x (efeito legislação), onde:
Projeção - é o valor a ser projetado para uma determinada receita, de forma mensal para atender à execução orçamentária, cuja programação é feita mensalmente.
Base de cálculo - É obtida por meio da série histórica de arrecadação da receita e dependerá do seu comportamento mensal:
• a arrecadação de cada mês (arrecadação mensal) do ano anterior;
• a média de arrecadação mensal do ano anterior (arrecadação anual do ano anterior dividido por doze);
• a média de arrecadação mensal dos últimos doze meses ou média móvel dos últimos doze meses (arrecadação total dos últimos doze meses dividido por doze);
Para 2023 e 2024 as receitas e despesas foram projetadas à uma expectativa inflacionária do IPCA.
As metas anuais de Despesa foram calculadas a partir das despesas Orçamentárias, realizadas, obtendo a media de sua evolução. Seguem abaixo, memória e metodologia de cálculo:
I.II – Metodologia e Memória de Cálculo das Principais Despesas Pessoal e Encargos Sociais
| Metas Anuais | Valor Nominal R$ | Variação % |
| 2019 | 16.414.910,44 | |
| 2020 | 17.244.353,56 | 5,05 |
| 2021 | 17.918.305,00 | 3,90 |
Fonte: Balanço Consolidado 2019 e 2020, LOA 2021 Amortização e Encargos da Dívida
| Metas Anuais | Valor Nominal R$ | Variação % |
| 2019 | 0,00 | |
| 2020 | 0,00 | 0,00 |
| 2021 | 55.000,00 | 0,00 |
Fonte: Balanço Consolidado 2019 e 2020, LOA 2021 Outras Despesas Correntes
| Metas Anuais | Valor Nominal R$ | Variação % |
| 2019 | 14.935.355,83 | |
| 2020 | 17.601.715,49 | 17,85 |
| 2021 | 15.981.333,73 | (9,20) |
Fonte: Balanço Consolidado 2019 e 2020, LOA 2021
III – Metodologia e Memória de Cálculo das Metas Anuais para o Resultado Primário
A finalidade do conceito de Resultado Primário é indicar se os níveis de gastos orçamentários dos entes federativos são compatíveis com sua arrecadação, ou seja, se as Receitas Primárias são capazes de suportar as Despesas Primárias.
Em atendimento ao artigo 4o, § 2o, inciso II da Lei de Responsabilidade Fiscal – LRF, fazemos, a seguir, uma explanação a respeito da memória e metodologia de cálculo das metas de resultado primário, para o exercício financeiro a que se refere a LDO e para os dois exercícios subseqüentes.
META FISCAL – RESULTADO PRIMÁRIO
| ESPECIFICAÇÃO | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| RECEITAS CORRENTES (I) | 33.910.649,53 | 36.106.032,99 | 37.792.674,35 | 41.039.444,00 | 42.352.706,20 | 43.707.992,81 |
| Receita Tributária | 4.355.296,47 | 3.263.986,59 | 4.066.000,00 | 5.500.000,00 | 5.676.000,00 | 5.857.632,00 |
| Receitas de Contribuições | 2.019.303,36 | 2.224.184,86 | 3.416.400,00 | 3.916.902,00 | 4.042.242,86 | 4.171.594,64 |
| Receita Patrimonial | 41.167,24 | 152.868,09 | 150.000,00 | 50.000,00 | 51.600,00 | 53.251,20 |
| Aplicações Financeiras (II) | 41.167,24 | 152.868,09 | 150.000,00 | 50.000,00 | 51.600,00 | 53.251,20 |
| Outras Receitas Patrimonias | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Transferências Correntes | 27.281.769,24 | 30.183.605,59 | 29.851.440,03 | 31.362.542,00 | 32.366.143,34 | 33.401.859,93 |
| Demais Receitas Correntes | 213.113,22 | 281.387,86 | 308.834,32 | 210.000,00 | 216.720,00 | 223.655,04 |
| RECEITAS FISCAIS CORRENTES (III) = (I-II) | 33.869.482,29 | 35.953.164,90 | 37.642.674,35 | 40.989.444,00 | 42.301.106,20 | 43.654.741,61 |
| RECEITAS DE CAPITAL (IV) | 339.610,35 | 1.693.773,77 | 3.408.768,84 | 2.500.000,00 | 2.580.000,00 | 2.662.560,00 |
| Operações de Crédito (V) | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Amortização de empréstimos (VI) | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Alienação de Ativos (VII) | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Transferências de Capital | 339.610,35 | 1.693.773,77 | 3.408.768,84 | 2.500.000,00 | 2.580.000,00 | 2.662.560,00 |
| Outras Receitas de Capital | 0,00 | 0,00 | ||||
| Rec. Fiscais de Capital (VIII) = (IV-V-VI-VII) | 339.610,35 | 1.693.773,77 | 3.408.768,84 | 2.500.000,00 | 2.580.000,00 | 2.662.560,00 |
| RECEITAS PRIMÁRIAS ( IX ) = (III=VIII) | 34.209.092,64 | 37.646.938,67 | 41.051.443,19 | 43.489.444,00 | 44.881.106,20 | 46.317.301,61 |
| DESPESA CORRENTES (X) | 31.350.266,27 | 34.846.069,05 | 33.954.638,76 | 37.224.049,56 | 38.415.219,15 | 39.644.506,16 |
| Pessoal e Encargos | 16.414.910,44 | 17.244.353,56 | 17.918.305,00 | 18.500.000,00 | 19.092.000,00 | 19.702.944,00 |
| Juros e Encargos da Dívida (XI) | 0,00 | 0,00 | 55.000,00 | 10.000,00 | 10.320,00 | 10.650,24 |
| Outras Despesas Correntes | 14.935.355,83 | 17.601.715,49 | 15.981.333,76 | 18.714.049,56 | 19.312.899,15 | 19.930.911,92 |
| DESP. FISCAIS CORRENTES (XII) = (X-XI) | 31.350.266,27 | 34.846.069,05 | 33.899.638,76 | 37.214.049,56 | 38.404.899,15 | 39.633.855,92 |
| DESPESAS DE CAPITAL (XIII) | 2.209.836,30 | 2.743.996,18 | 6.148.090,00 | 5.880.000,00 | 6.068.160,00 | 6.262.341,12 |
| Investimentos | 2.012.615,90 | 2.325.833,63 | 5.913.090,00 | 5.500.000,00 | 5.676.000,00 | 5.857.632,00 |
| Inversões Financeiras | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Amortização da Dívida (XIV) | 197.220,40 | 418.162,55 | 235.000,00 | 380.000,00 | 392.160,00 | 404.709,12 |
| DESP. FISCAIS DE CAPITAL (XV) = (XIII-XIV) | 2.012.615,90 | 2.325.833,63 | 5.913.090,00 | 5.500.000,00 | 5.676.000,00 | 5.857.632,00 |
| RESERVA DE CONTINGÊNCIA (XVI) | 0,00 | 0,00 | 1.098.714,43 | 435.394,44 | 449.327,06 | 463.705,53 |
| DESP. PRIMÁRIAS (XVII) =(XII+XV+XVI) | 33.362.882,17 | 37.171.902,68 | 40.911.443,19 | 43.149.444,00 | 44.530.226,21 | 45.955.193,45 |
| RESULTADO PRIMÁRIO (IX-XVII) | 846.210,47 | 475.035,99 | 140.000,00 | 340.000,00 | 350.879,99 | 362.108,16 |
Notas:
- Os dados relativos às receitas e despesas foram extraídos das metas fiscais estabelecidas para as mesmas, conforme demonstrado anteriormente.
- O cálculo da Meta de Resultado Primário obedeceu à metodologia estabelecida pelo Governo Federal, através das Portarias expedidas pela STN – Secretaria do Tesouro Nacional, relativas às normas da contabilidade pública.
IV – Metodologia e Memória de Cálculo das Metas Anuais para o Resultado Nominal
META FISCAL DE RESULTADO NOMINAL
| ESPECIFICAÇÃO | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| (b) | (c) | (d) | (e) | (f) | (g) | |
| DÍVIDA CONSOLIDADA (I) | 2.887.223,03 | 3.034.137,70 | 2.799.137,70 | 2.419.137,70 | 2.026.977,70 | 1.622.268,58 |
| DEDUÇÕES (II) | 2.236.541,35 | 1.867.403,87 | - | - | - | - |
| Ativo Disponivel | 3.197.294,48 | 2.590.511,04 | ||||
| Haveres Financeiros | - | - | - | - | - | - |
| (-) Restos a Pagar Processados | 960.753,13 | 723.107,17 | - | - | - | - |
| DÍVIDA CONSOLIDADA LÍQUIDA (III)=(I-II) | 650.681,68 | 1.166.733,83 | - 2.799.137,70 | - 2.419.137,70 | - 2.026.977,70 | - 1.622.268,58 |
| RECEITA DE PRIVATIZAÇÕES (IV) | - | - | - | - | - | - |
| PASSIVOS RECONHECIDOS (V) | - | - | - | - | - | - |
| DÍVIDA FISCAL LÍQUIDA (III+IV-V) | 650.681,68 | 1.166.733,83 | - 2.799.137,70 | - 2.419.137,70 | - 2.026.977,70 | - 1.622.268,58 |
| RESULTADO NOMINAL | (b-a*) | (c-b) | (d-c) | (e-d) | (f-e) | (g-f) |
| 815.101,71 | - 146.914,67 | 235.000,00 | 400.000,00 | 412.799,89 | 426.009,60 |
Fonte: Departamento de Contabilidade
- O cálculo das Metas Anuais relativas ao Resultado Nominal foi efetuado em conformidade com a metodologia estabelecida pelo Governo Federal, normatizada pela STN – Secretaria do Tesouro Nacional.
V – Metodologia e memória de cálculo das Metas Anuais para o Montante da Dívida Pública
META FISCAL MONTANTE DA DÍVIDA
| ESPECIFICAÇÃO | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| (b) | (c) | (d) | (e) | (f) | (g) | |
| DÍVIDA CONSOLIDADA (I) | 2.887.223,03 | 3.034.137,70 | 2.799.137,70 | 2.419.137,70 | 2.026.977,70 | 1.622.268,58 |
| Dívida Mobiliária | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Outras Dívidas | 2.887.223,03 | 3.034.137,70 | 2.799.137,70 | 2.419.137,70 | 2.026.977,70 | 1.622.268,58 |
| DEDUÇÕES (II) | 2.236.541,35 | 1.867.403,87 | 0,00 | 0,00 | 0,00 | 0,00 |
| Ativo Disponivel | 3.197.294,48 | 2.590.511,04 | 0,00 | 0,00 | 0,00 | 0,00 |
| Haveres Financeiros | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| (-) Restos a Pagar Processados | 960.753,13 | 723.107,17 | 0,00 | 0,00 | 0,00 | 0,00 |
| DÍVIDA CONSOLIDADA LÍQUIDA (III)=(I-II) | 650.681,68 | 1.166.733,83 | -2.799.137,70 | -2.419.137,70 | -2.026.977,70 | -1.622.268,58 |
MARCIO CONCEIÇÃO NUNES DE AGUIAR
PREFEITO MUNICIPAL
LEI DE DIRETRIZES ORÇAMENTÁRIAS 2022 ANEXO II
| METAS FISCAIS ANUAIS |
| 2022 |
Para fins de cumprimento do art. 4º, § 1º, da Lei Complementar nº 101, de 4 de maio de 2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, são estabelecidas as metas anuais da Administração Municipal, em valores correntes e constantes, para as receitas, as despesas e para o resultado primário para o triênio 2022 – 2024, conforme quadros anexos:
1) Demonstrativo I - Metas Anuais – período 2022-2024;
2) Demonstrativo II - Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior - 2020;
3) Demonstrativo III - Metas Fiscais Atuais comparadas com as Metas dos 3 Exercícios Anteriores;
4) Demonstrativo IV - Evolução do Patrimônio Líquido;
5) Demonstrativo V - Origem e Aplicação de Recursos com Alienação de Ativos;
6) Demonstrativo VI – Avaliação da Situação Financeira e Atuarial do RPPS;
7) Demonstrativo VII – Estimativa e Compensação da Renúncia de Receita;
8) Demonstrativo VIII – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
Entende-se por Valores Correntes - os valores estimados com a inflação projetada para o triênio 2022-2024, e como Valores Constantes - os valores estimados com a exclusão da inflação.
Para o cálculo das Metas Fiscais em Valores Correntes (inflacionados) e Valores Constantes, quer dizer, a preços reais sem inflação, foi utilizada a projeção da inflação medida pelo IPCA do IBGE.
As metas foram elaboradas de acordo com a metodologia estabelecida pelo Governo Federal, bem como, conforme critérios e medidas constantes no Manual de Técnico de Demonstrativos Fiscais, Parte I, Anexo de Riscos Fiscais e Parte 2, Anexo de Metas Fiscais, aprovado pela Secretaria do Tesouro Nacional, através da Portaria STN no375, de 08 de julho de 2020, que Aprova a 11ª edição do Manual de Demonstrativos Fiscais – MDF[1], tendo sido utilizados os seguintes parâmetros para as estimativas da receita e despesas:
| ESPECIFICAÇÃO | 2.019 | 2.020 | 2.021 | 2.022 | 2.023 | 2.024 |
| PIB Brasil | 1,60 | -4,01 | 3,20 | 2,50 | 2,50 | 2,50 |
| IPCA - IBGE | 4,31 | 4,52 | 3,50 | 3,20 | 3,20 | 3,20 |
| Deflator (Indíce para Deflação) | 1,043 | 1,045 | 1,035 | 1,068 | 1,102 | 1,138 |
| PIB MATO GROSSO (SEFAZ/MT) | ||||||
| Taxa de Crescimento Real | 4,74% | 0,51% | 1,06% | 1,54% | 1,65% | 1,72% |
| Valores Projetados R$ Milhões | 111.175 | 167.334 | 162.237 | 167.129 | 167.234 | 169.804 |
| Receita Corrente Líquida R$ 1 | 31.943.769 | 34.933.582 | 37.320.812 | 37.122.542 | 38.310.463 | 39.536.398 |
| LDO 2021 do Estado de Mato Grosso disponível em: http://www5.sefaz.mt.gov.br/documents/6071037/14588392/PLDO+2021_01.06.2020.pdf/45eab374-ecf5-fec3-ab32-6dbd823186eb PLDO 2022 do Governo Federal disponível em: https://www.gov.br/economia/pt-br/centrais-de-cont... | ||||||
De conformidade com o citado MDF, as Metas Fiscais representam os resultados a serem alcançados para variáveis fiscais visando atingir os objetivos desejados, e refletem a conexão entre o planejamento, a elaboração e a execução do orçamento.
Foi adotada a seguinte memória de cálculo:
Receitas Primárias: foram deduzidas as receitas financeiras: (rendimentos de aplicações financeiras, alienações de bens e Operação de Crédito);
Despesas Primárias: foi deduzido do total da despesa o valor da Amortização e dos Encargos da Dívida;
Resultado Primário: é a economia da receita que o Município faz para honrar os compromissos da Dívida Pública: foi obtido do confronto entre a Receita Primária e a Despesa Primária;
Resultado Nominal: indica o esforço que a Administração Municipal fará para a redução da Dívida Consolidada no triênio de 2022-2023, foi obtido pela subtração do Saldo da Dívida Consolidada no final do período seguinte, pelo saldo da Dívida Consolidada no período anterior. Por isso será sempre representado por um valor negativo.
Montante da Dívida Consolidada: corresponde aos valores projetados da dívida de longo prazo contratada pelo Município, e se refere aos parcelamentos diversos, conforme Anexo 16 do Balanço anual. A meta estabelecida corresponde aos valores pactuados nos respectivos contratos.
Dívida Consolidada Líquida: corresponde a Dívida Consolidada deduzidas as disponibilidades de Caixa, liquidas de Restos a Pagar Processados: partiu-se do princípio do equilíbrio orçamentário, no qual, a Receita Prevista será igual a Despesa Fixada. Portanto, a meta da Dívida Consolidada Liquida será exatamente igual ao valor da Dívida Consolidada.
Esclarecemos que os valores projetados são meramente referenciais, com base nos parâmetros que reflete o comportamento da economia no início do ano de 2021.
Por este motivo as projeções poderão ser modificadas, mediante Lei específica, caso venha a ocorrer mudanças nas variáveis utilizadas, quando da elaboração do Orçamento 2022.
MARCIO CONCEIÇÃO NUNES DE AGUIAR
PREFEITO MUNICIPAL
[1] Com efeitos aplicados a partir de 1º de janeiro de 2021.
| ANEXO I LEI DE DIRETRIZES ORÇAMENTARIA 2022 | ||||||
| RESUMO GERAL | ||||||
| Órgão | Nome | Valor R$ | ||||
| 01 | Câmara Municipal. | 1.928.610,00 | ||||
| 02 | Gabinete do Prefeito. | 1.120.100,00 | ||||
| 03 | Secretaria Municipal de Administração. | 1.723.552,00 | ||||
| 04 | Secretaria Municipal de Finanças. | 1.952.903,00 | ||||
| 05 | Secretaria Municipal de Assistência Social. | 1.814.034,00 | ||||
| 06 | Secretaria Municipal de Educação e Cultura. | 10.598.835,00 | ||||
| 07 | Secretaria Municipal de Saúde | 8.079.099,00 | ||||
| 08 | Secretaria Municipal de Obras e Serviços Urbanos e Transportes. | 9.699.043,00 | ||||
| 09 | Secretaria Municipal de Agricultura e Abastecimento. | 1.650.725,00 | ||||
| 10 | Secretaria Municipal de Turismo e Meio Ambiente. | 427.093,00 | ||||
| 11 | Secretaria Municipal de Esportes e Lazer | 482.645,00 | ||||
| 12 | Controladoria | 145.903,00 | ||||
| 13 | Previ-Cocalinho | 3.916.902,00 | ||||
| 43.539.444,00 | ||||||
EDITAL DE CONVOCAÇÃO
A PREFEITURA MUNICIPAL DE COCALINHO, Estado de Mato Grosso, pessoa jurídica de direito público interno, com sede administrativa à Avenida Araguaia n° 676 – Setor Central, neste ato representada pelo Prefeito Municipal, Sr. Marcio Conceição Nunes de Aguiar, FAZ SABER a todos quanto o presente Edital, em atendimento a Constituição Federal Art. 37, caput, e Artigo48, parágrafo único da Lei Complementar n° 101, que será realizada na data e horário e local abaixo especificado;
AUDIENCIA PUBLICA, com objeto de discutir e subsidiar a elaboração da LDO – Lei de Diretrizes Orçamentárias para o Exercício Financeiro de 2022, no âmbito do Poder Executivo Municipal, bem como proporcionar aos cidadãos a oportunidade de encaminhar pleitos, sugestões e opiniões, ocasião que se realizara no dia 29 de junho de 2021, as 19:00 horas, no plenário da Câmara Municipal de Cocalinho/MT, com a seguinte pauta:
- Ações e Prioridades que integrarão a Lei de Diretrizes Orçamentárias para o Exercício de 2022 – LDO.
GABINETE DO PREFEITO MUNICIPAL DE COCALINHO, ESTADO DE MATO GROSSO, AOS VINTE E UM DIAS DO MÊS DE JUNHO DO ANO DE DOIS MIL E VINTE UM.
Marcio Conceição Nunes de Aguiar
Prefeito Municipal
CONVITE
A PREFEITURA MUNICIPAL DE COCALINHO/MT, EM CUMPRIMENTO AO ESTABELECIDO NA LEI DE RESPONSABILIDADE FISCAL, Lei Complementar n° 101/2000, CONVIDAM A VOSSA SENHORIA PARA PARTICIPAR DA AUDIENCIA PUBLICA, A REALIZAR-SE NO PLENARIO DA CAMARA MUNICIPAL DE VEREADORES DE COCALINHO, AS 19:00 DO DIA 29 DE JUNHO DE 2021, NA OCASIÃO SERÁ DISCUTIDA E APRESENTADA:
- ELABORAÇÃO DA LEI DE DIRETRIZES ORÇAMENTÁRIAS PARA O EXERCICIO DE 2022.
COMPAREÇA E PARTICIPE
Cocalinho/MT, 21 de junho de 2021.
Marcio Conceição Nunes de Aguiar
Prefeito Municipal
EDITAL DE PUBLICAÇÃO
A PREFEITURA MUNICIPAL DE COCALINHO, Estado de Mato Grosso, pessoa jurídica de direito público interno, com sede administrativa à Avenida Araguaia, n° 676 – Setor Central, neste ato representado pelo Prefeito Municipal, Sr. Marcio Conceição Nunes de Aguiar, FAZ SABER a todos quanto o presente Edital, em atendimento a Constituição Federal em seu Art. 37 § primeiro, e Artigo48, Parágrafo Único da Lei Complementar n° 101, PUBLICA – ANEXO DE OBRAS EM ANDAMENTO PARA O EXERCICIO DE 2022.
GABINETE DO PREFEITO MUNICIPAL DE COCALINHO, ESTADO DE MATO GROSSO, AOS VINTE E UM DIAS DO MÊS DE JUNHO DO ANO DE DOIS MIL E VINTE UM.
Marcio Conceição Nunes de Aguiar
Prefeito Municipal
PREFEITURA MUNICIPAL DE COCALINHO
Lei de Diretrizes Orçamentárias de Metas Fiscais – Exercício: 2022
Quadro X – Obras Paralisadas e em Andamento (art. 45° da L. C. 101/2000)
Valores Nominais em R$ mil
Realização
| Especificação | Executado | % | A Executar | % | Fonte de Recurso | Previsão de Término |
| CONSTRUÇÃO DA FEIRA PEQUENO PRODUTOR – RETOMADA | 354.853,28 | 94,28% | 21.528,85 | 5,72% | 1.24 | 31/08/2021 |
| CONSTRUÇÃO DO TERMINAL RODOVIÁRIO - RETOMADA | 367.554,51 | 90,64% | 37.952,,33 | 9,36% | 1.24 | 31/08/2021 |
| ACADEMIA DE SAUDE | 0,00 | 0% | 125.000,00 | 0% | 1.23 | 31/08/2021 |
| MARCIO CONCEIÇÃO NUNES DE AGUIAR Prefeito Municipal | ROGERIO MOREIRA Secretario Mun. Administração | MAURO CESAR FERLETE Contador |
ATA DA REUNIÃO SOBRE LDO – LEI DE DIRETRIZES ORÇAMENTARIAS.
AOS VINTE E NOVE DIAS DO MÊS DE JUNHO DO ANO DE DOIS MIL E VINTE E UM, ÀS DEZENOVE HORAS, DEU-SE INICIO A AUDIENCIA PUBLICA, O SECRETÁRIO DE ADMINISTRAÇÃO, SR. ROGÉRIO MOREIRA, EM NOME DO PREFEITO MUNICIPAL, AGRADECEU A PRESENÇA DE TODOS E PASSOU A PALAVRA AO SR. RODRIGO BERNADES, QUE INCIOU-SE A ABERTURA DA AUDIENCIA PUBLICA, DEMONSTRANDO A TODOS OS PRINCIPAIS FUNADAMENTOS DAS PEÇAS ORÇAMENTÁRIAS, MENCIONOU QUE A PARTICIPAÇÃO DA SOCIEDADE NA ELABORAÇÃO E ACOMPANHAMENTO DAS PEÇAS DE PLANEJAMENTO É IMPORTANTÍSSIMO. LOGO APÓS, FORAM ELENCADOS VÁRIOS PROGRAMAS, ONDE FICOU EXPLICADO QUE A EXECUÇÃO SERÁ CONFORME A PRIORIDADE E A PROGRAMAÇÃO FINANCEIRA, MENCIONOU TAMBÉM SOBRE A CONCLUSÃO DE VÁRIAS OBRAS DE GRANDE IMPORTÂNCIA PARA O MUNICÍPIO COMO, CENTRO CIRURGÍCO, CRECHE MUNICIPAL, E DAS OBRAS PARALISADAS COMO FEIRA E RODOVIARIA. DESSA MANEIRA CENTRAR ESFORÇOS PARA ALCANÇAR RESULTADOS NA EXECUÇÃO DA AÇÕES DO GOVERNO MUNICIPAL, ASSIM DEMONSTRANDO O VALOR DE CADA ORGÃO PARA O EXERCÍCIO DE DOIS MIL E VINTE DOIS. PARABENIZOU OS VEREADORES QUE REPRESENTARAM O PODER LEGISLATIVO, SENHORES CLEOMAR ALVES MARIANO, WISLEY ARAUJO SILVA E FERNANDO HUMBERTO AGUIAR DE SOUZA, COMANDANTE DA POLICIA MILITAR DO MUNICIPIO SARGENTO CELSO RICARDO CASTRO MIRANDA, SECRETARIOS MUNICIPAIS, SERVIDORES MUNICIPAIS E VÁRIOS REPRESENTANTES DA SOCIEDADE, ALI PRESENTES. FOI APRESENTADO O ANEXOS DA LDO-LEI DE DIRETRIZES ORÇAMENTARIAS/2022, DE CADA SECRETÁRIA DO MUNICÍPIO, CÂMARA E FUNDO MUNICIPAL DE PREVIDÊNCIA, O ANEXO DE PRIORIDADES E METAS SERÁ ALOCADO APÓS A ELABORAÇÃO DO PPA, SEGUINDO A PREVISÃO DO PPA – PLANO PLURIANUAL, CUMPRINDO ASSIM A LEGISLAÇÃO E TERMOS UMA EFETIVA ELABORAÇÃO ORÇAMETÁRIA. ISSO FACILITARÁ O ALCANCE DE RESULTADOS, COM LIBERAÇÃO DE RECURSOS DE CONVÊNIOS, PARA ATENDER AS NECESSIDADES DA POPULAÇÃO, SABENDO QUE A MAIOR PRIORIDADE NESSE MOMENTO É DE INTENSIFICAR O CONTROLE DA VIGILÂNCIA EPDEMIOLÓGICA NO ENFRENTAMENTO AO COVID-19. DESTACOU-SE TAMBEM A IMPORTÂNCIA DE PARCERIAS PARA MANTER A MALHA VIÁRIA COM QUALIDADE NOS ASSENTAMENTOS, PARA OS PRODUTORES E PECUARISTAS, E CONSEQUENTEMENTE PARA O TRANSPORTE DE ALUNOS DA ZONA RURAL. FOI COLOCADO TAMBÉM A IMPORTÂNCIA DE BUSCAR UM MODELO DE INCREMENTO DA RECEITA PRÓPRIA DO MUNICÍPIO, TER UM CONTROLE MAIS EFETIVO QUANTO A APURAÇÃO DO ICMS, SOBRE AGRICULTURA E PECUÁRIA, PELO MOTIVO DE NOSSA RECEITA SE MANTER PRATICAMENTE ESTÁVEL E EVITAR UMA FRUSTAÇÃO, OU SEJA, UMA DIMINUIÇÃO DESSA RECEITA. DESTACOU-SE TAMBÉM O FOMENTO DO TURISMO E DE OUTRAS FONTES DE RENDA PARA O MUNICÍPIO, SENDO ASSIM NÃO HOUVE MAIS QUESTIONAMENTOS, FEZ SUAS PONDERAÇÕES FINAIS E ENCERROU-SE A AUDIÊNCIA DA LDO/2021, POR VOLTA DAS QUINZE HORAS E TRINTA MINUTOS.