LEI MUNICIPAL N.º 497/2021
9 de Novembro de 2021
DISPÕE SOBRE AS DIRETRIZES PARA A ELABORAÇÃO DA LEI ORÇAMENTÁRIA DO MUNICÍPIO DE SANTO AFONSO/MT, PARA O EXERCÍCIO DE 2022, E DÁ OUTRAS PROVIDÊNCIAS.
O SENHOR PREFEITO DO MUNICÍPIO DE SANTO AFONSO, ESTADO DE MATO GROSSO, LUIS FERNANDO FERREIRA FALCÃO NO USO DE SUAS ATRIBUIÇÕES LEGAIS, NOS TERMOS DAS DISPOSIÇÕES CONSTITUCIONAIS VIGENTES E CONSOANTE AS NORMAS GERAIS DE DIREITO PÚBLICO, FAZ SABER QUE A CÂMARA MUNICIPAL APROVOU E ELE SANCIONA A SEGUINTE LEI:
CAPITULO I
DISPOSIÇÕES PRELIMINARES
Artigo 1º - Esta Lei estabelece as Diretrizes Gerais para elaboração do Orçamento Anual do Município de Santo Afonso, relativo ao Exercício Financeiro de 2022, abrangendo os Poderes Legislativo e Executivo, suas Autarquias e seus Fundos.
Artigo 2º - O Projeto de Lei Orçamentária deve obedecer aos princípios da legalidade, legitimidade, impessoalidade, moralidade, publicidade, eficiência, economicidade e probidade administrativa, devendo primar pela Responsabilidade na Gestão Fiscal, atentando para a ação planejada e transparente, direcionada para a prevenção de riscos e a correção de desvios capazes de afetar o equilíbrio das Contas Públicas e estar voltado para:
§ 1º - Através de ação planejada e transparente, cumprir as metas de resultados entre receitas e despesas;
§ 2º - Mediante prevenção de riscos e correção de desvios, obedecer a limites e condições no que tange a renúncia de receita, a geração de despesas com pessoal, a dívida consolidada, às operações de crédito, inclusive por antecipação de receita, a concessão de garantias e à inscrição em restos a pagar.
Artigo 3º - A Proposta Orçamentária Anual será elaborada em consonância com as diretrizes fixadas nesta Lei, no Artigo 165 da Constituição Federal, na Lei Federal Nº. 4.320, de 17/03/64, na Lei Complementar N.º 101, de 04/05/2000 (Lei de Responsabilidade Fiscal ) e na Lei Orgânica Municipal, tendo seu valor fixado em reais, com base na previsão de receita:
I - Fornecida pelos órgãos competentes quanto às transferências legais da União e do Estado para o exercício e comparadas com a arrecadação verificada no segundo quadrimestre de 2021;
II - Projetada, no concernente à tributos e outras receitas arrecadadas diretamente pelo Município, com base em projeções a serem realizadas considerando-se o comportamento da arrecadação no segundo quadrimestre 2021, os efeitos das alterações na legislação tributária até 31 de dezembro de 2021, da variação de índices inflacionários correntes e previstos no segundo quadrimestre de 2021, do crescimento econômico e das ações fiscais oriundas do poder público municipal, ou quaisquer outros fatores que possam influenciar de maneira relevante no comportamento da arrecadação.
III – Incluindo-se, as previsões de receita e de execução de projetos oriundos de Convênios / Emendas, de acordo com o Plano Financeiro de cada acordo celebrado.
§ 1º - As Operações de Crédito previstas não poderão ser superiores ao valor das Despesas de Capital constantes da Proposta Orçamentária.
§ 2º - São estabelecidas ainda, as metas, os objetivos, as diretrizes e as prioridades da Administração Pública Municipal, inclusive as orientações para a elaboração, execução e acompanhamento do Orçamento do Município de Santo Afonso – MT, para 2022, compreendendo:
I. As prioridades e metas da Administração Pública Municipal;
II. Anexo de metas fiscais e riscos fiscais;
III. A estrutura e organização dos orçamentos;
IV. As diretrizes para a elaboração e execução dos orçamentos do Município e suas alterações;
V. As disposições relativas à dívida pública Municipal;
VI. As disposições relativas às despesas do Município com pessoal e encargos sociais;
VII. As disposições sobre alterações na legislação tributária do Município;
VIII. As disposições gerais.
CAPITULO - II
DAS DISPOSIÇÕES ORÇAMENTARIAS
Artigo 4º - O montante das despesas fixadas, acrescido da Reserva de Contingência, não será superior ao das receitas estimadas.
Artigo 5º - A Reserva de Contingência não será superior a 2,00 % (dois por cento) do total da Receita Corrente Líquida (RCL) prevista e se destinará ao atendimento de riscos e eventos fiscais imprevistos, bem como de suporte orçamentário às dotações que se fizerem insuficientes.
§ 1º - Os recursos da Reserva de Contingência serão destinados ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, obtenção de resultado primário positivo se for o caso, e também para abertura de Créditos Adicionais Suplementares conforme disposto na Portaria MPO nº 42/1999, art. 5º e Portaria STN nº 163/2001, art. 8º (art. 5º III, "b" da LRF).
§ 2º - Os recursos da Reserva de Contingência destinados a riscos fiscais, caso estes não se concretizem até o dia 01 de novembro de 2022, poderão ser utilizados por ato do Chefe do Poder Executivo Municipal para abertura de créditos adicionais suplementares de dotações que se tornarem insuficientes.
§ 3º - As Reservas de Contingência, embora classificadas no mesmo elemento de despesa, não se confundem com as Reservas do RPPS, as quais têm finalidade própria.
Artigo 6º - A manutenção de atividades incluídas dentro da competência do Município, já existente no seu território, bem como a conservação e recuperação de equipamentos e obras já existentes, terão prioridade sobre as ações de expansão e realização de novas obras.
Artigo 7º - A conclusão de projetos em fase de execução pelo Município terá preferência sobre novos projetos, considerando cada fonte de recurso.
Artigo 8º - A Lei Orçamentária não consignará:
a) Dotação para investimento com duração superior a um exercício financeiro, que não esteja previsto no Plano Plurianual ou em lei que autorize a sua inclusão, conforme disposto no § 1º do Artigo 167 da Constituição Federal;
b) Crédito com finalidade imprecisa ou com dotação ilimitada;
c) A Lei de Orçamento não consignará ajuda financeira, a qualquer título, a empresa de fins lucrativos, salvo quando se tratar de subvenções cuja concessão tenha sido expressamente autorizada em lei especial;
d) A instituição de fundos de qualquer natureza, sem prévia autorização Legislativa.
Artigo 9º - Os orçamentos dos Fundos Municipais serão regulamentados por Decreto do Poder Executivo, na forma do Artigo 107 da Lei Federal N.º 4.320, de 17/03/64.
Artigo 10 - Até trinta dias após a publicação da Lei Orçamentária do exercício de 2022, o Executivo estabelecerá, por Decreto, o Cronograma mensal de desembolso, de modo a compatibilizar a realização de despesas ao efetivo ingresso das receitas municipais.
§ 1º - O cronograma que trata este Artigo dará prioridade ao pagamento de despesas obrigatórias do Município em relação às despesas de caráter discricionário e respeitará todas as vinculações constitucionais e legais existentes.
§ 2º - No caso de órgãos da administração indireta, os cronogramas serão definidos individualmente, respeitando-se sempre a programação das transferências intragovernamentais eventualmente previstas na lei orçamentária.
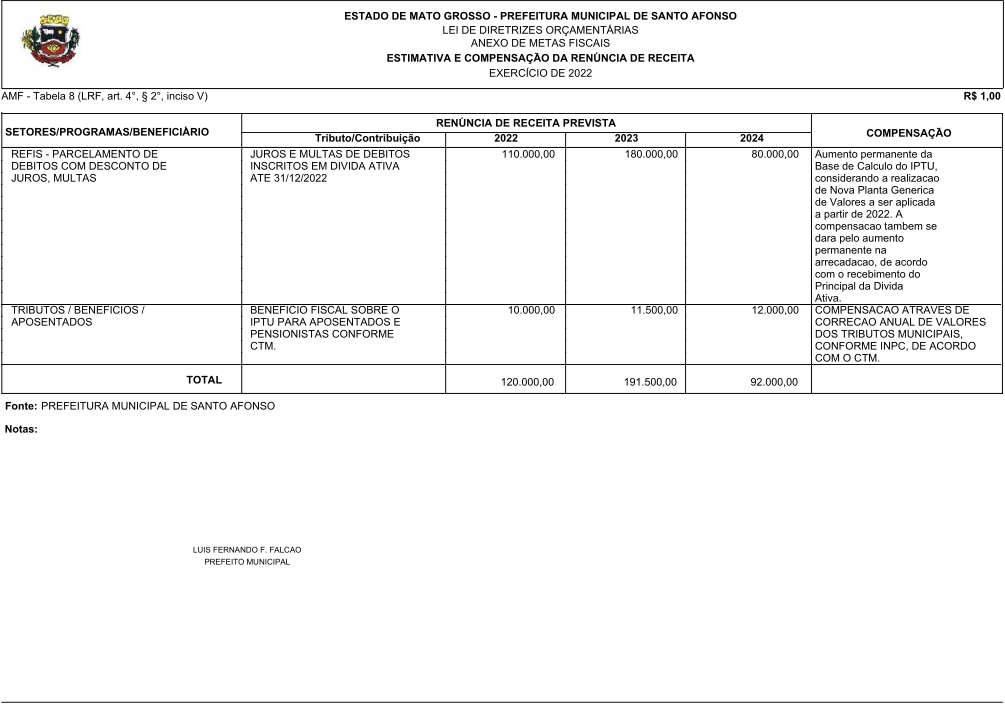
Artigo 11 – O Executivo Municipal, autorizado em lei, poderá conceder ou ampliar benefício fiscal de natureza tributária com vista a estimular o crescimento econômico, a geração de emprego e renda, ou beneficiar contribuintes integrantes de classe menos favorecida, devendo esses benefícios ser considerados nos cálculos do orçamento da receita e serem objetos de estudos do seu impacto orçamentário e financeiro no exercício em que iniciar sua vigência e nos dois subsequentes (art.14 da LRF).
Parágrafo Único – Os tributos lançados e não arrecadados, inscritos em dívida ativa, cujos custos para cobrança sejam superiores ao crédito tributário, poderão ser cancelados, mediante decreto do executivo, não se constituindo como renuncia de receita. (art. 14, § 2º, da LRF).
Artigo 12 - O Poder Executivo fica incumbido de instituir e utilizar todos os mecanismos legais a ele atribuídos para arrecadar todos os tributos e contribuições de sua competência.
Parágrafo Único - O Poder Executivo envidará ações no sentido de diminuir o volume da dívida tributária e não tributária do Município.
Artigo 13 - O Poder Executivo promoverá a modernização da máquina fazendária no sentido de aumentar a produtividade e diminuir os seus custos.
Artigo 14 - A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento de despesa, bem como a concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita, somente poderá ser apreciado caso se revista de elevado alcance social e de interesse público justificado, devendo estar acompanhada de:
I - Estimativa do impacto orçamentário e financeiro no exercício em que deva entrar em vigor e nos dois seguintes;
II - Declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a Lei Orçamentária Anual e compatibilidade com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias;
III - Medidas de compensação da renúncia por meio do aumento da receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributos ou contribuição.
§ 1º - As despesas de aperfeiçoamento de ação governamental ficam classificadas em 02 (dois) grupos:
I - O Grupo das Despesas Relevantes; e
II - O Grupo das Despesas Irrelevantes.
§ 2º - As despesas relevantes são aquelas que ultrapassam o valor máximo da dispensa de licitação.
§ 3º - As despesas irrelevantes são aquelas que não ultrapassam o limite máximo da dispensa de licitação.
§ 4º - Ocorrendo a criação, a expansão ou o aperfeiçoamento de ação governamental que acarrete aumento da despesa relevante, será necessário apresentar o contido nos incisos I e II do presente Artigo.
Artigo 15 - Não poderão ser fixadas despesas sem que sejam definidas as fontes de recursos.
Artigo 16 - Na fixação da despesa deverão constar os recursos seguintes e observando os seguintes limites, mínimos e máximos:
I - As despesas com manutenção e desenvolvimento do ensino não serão inferiores a 25% (vinte e cinco por cento) da receita estimada resultante de impostos, incluídas as transferências oriundas de impostos consoante o disposto no Artigo 212 da Constituição Federa e alterações efetuadas pela Emenda Constitucional 53 de 19 de dezembro 2006;
II - Recursos destinados à manutenção do FUNDEB (Fundo de Manutenção e desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação);
II-1 - Dos recursos referidos acima, serão destinados, obrigatoriamente, no mínimo 70% (setenta por cento) para a remuneração dos profissionais da Educação Básica, em efetivo exercício.
III - As despesas com saúde serão fixadas de acordo com a legislação vigente, principalmente as constantes na emenda constitucional nº 29/2000
IV - As despesas com pessoal do Município, incluindo a remuneração dos servidores ativos, pensionistas, dos agentes políticos, bem como os encargos patronais, não poderão exceder a 60% (sessenta por cento), da receita corrente líquida, conforme Artigo 19, inciso III e 20, inciso III, da Lei Complementar N.º 101, de 04/05/2000;
V - Das despesas de que trata o item acima referido, não poderão exceder ao limite de 6% (seis por cento) para o Poder Legislativo e de 54% (cinqüenta e quatro por cento) para o Poder Executivo;
VI - Prever recursos destinados ao pagamento da dívida municipal e seus encargos;
VII - As despesas com contribuição ao PASEP (Programa de Formação do Patrimônio do Servidor Público), não poderão ser inferiores a 1% das receitas correntes, mais (+) as transferências de capital, menos (-) a redução para o FUNDEB, menos (-) as transferências voluntárias (convênios), conforme estabelece o Artigo 7º, combinado com o inciso III do Artigo 2º da Lei Federal N.º 9.715, de 25/11/98;
VII - Recursos destinados aos Fundos Municipais regularmente instituídos;
VIII - O Orçamento do Poder Legislativo Municipal não será superior a 7% (sete por cento) dos valores relativos ao somatório da receita tributária e das transferências previstas nos Artigos 153, 158 e 159 da Constituição Federal, efetivamente realizadas no exercício anterior, conforme estabelece o Artigo 2º da Emenda Constitucional N.º 25, de 14/02/2000;
Artigo 17 - Os recursos ordinários do Tesouro Municipal somente serão programados para a realização de despesas de capital depois de atendidas as despesas com pessoal e encargos sociais, serviço da dívida e outras despesas de custeio administrativo e operacional.
Artigo 18 - Constituem receitas do Município as provenientes de:
I - Tributos de sua competência;
II - Atividades econômicas que por conveniência vier a executar;
III - Transferências por força de mandamento constitucional ou voluntárias;
IV - Empréstimos e financiamentos, inclusive com vencimentos fora do exercício, vinculados à obras e serviços públicos, bem como aquisição de bens móveis e imóveis observadas as respectivas ordenações legais regulamentares da matéria.
Artigo 19. - O Orçamento Municipal compreenderá as receitas e despesas da administração, de modo a evidenciar as políticas e programas de governo, obedecidos, na sua elaboração, os princípios da anualidade, unidade, equilíbrio e exclusividade.
Artigo 20. - A Lei Orçamentária Anual não conterá dispositivo estranho à previsão de receita e à fixação de despesa, não se incluindo na proibição a autorização para a abertura de créditos adicionais suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.
§ 1º - As emendas ao Projeto de Lei Orçamentária Anual ou de abertura de créditos adicionais suplementares, obedecerão ao princípio da iniciativa constante do Artigo 165 da Constituição Federal e somente poderão ser aprovados quando:
I - Estiverem compatíveis com o Plano Plurianual vigente;
II - Indiquem os recursos necessários, admitidos apenas os provenientes de anulação de dotações, excluídos os que incidam sobre:
a) O pagamento de pessoal e seus encargos;
b) Amortização e serviço da dívida; e
c) A destinação ao atendimento de precatórios judiciais.
§ 2º A Lei Orçamentária Anual – LOA/2022 estabelecerá os limites para abertura de créditos adicionais suplementares por decreto do executivo, não inferiores a 5% do montante da despesa estabelecida na LOA.
§ 3º O Executivo, através de autorização legislativa, poderá realizar por meio de decretos, Remanejamentos, Transferências, Transposições e Realocações de Recursos e demais formas de abertura de créditos adicionais, inclusive para Excesso de Arrecadação e Superávit Financeiro.
Artigo 21 – A abertura de créditos adicionais extraordinários para atender despesas imprevisíveis e urgentes, independem de indicação de fonte de recursos, e serão abertos através de decreto do executivo, com remessa imediata para apreciação ao Legislativo.
Artigo 22 - As alterações decorrentes da abertura de créditos adicionais integrarão os quadros de detalhamento de despesas.
Artigo 23 – O poder executivo poderá suplementar, através de decreto, os créditos adicionais especiais, reforçando os créditos especiais abertos no exercício, utilizando-se dos limites de suplementação autorizados na LOA e suas alterações.
Artigo 24 - Até 30 de setembro de 2021, o Poder Executivo, por meio de sua Secretaria de Planejamento, Administração e Finanças competente, deverá fornecer a todos os Órgãos da Municipalidade (Autarquias, Fundações, Fundos, Empresas e demais entidades da administração direta e indireta), inclusive a Câmara Municipal, as instruções técnicas, com a apresentação de formulários padronizados e parâmetros orçamentários, estabelecidos com base no potencial de arrecadação previsto para o Exercício de 2022.
§ 1º - Todos os Órgãos citados no caput, deverão formalizar os seus respectivos programas de trabalho de acordo com as normas contidas na Lei Federal N.º 4.320, de 17/03/64, na Lei Complementar N.º 101, de 04/05/00 e adstritos aos parâmetros orçamentários fornecidos pelo Poder Executivo, através de sua Secretaria de Finanças, Administração e Planejamento competente, e entregues à mesma até o dia 10 de outubro de 2021 para análise, compatibilização e consolidação do Orçamento Programa.
§ 2º - A Câmara Municipal encaminhará a sua Proposta Orçamentária para 2022 observadas as limitações contidas nesta Lei e as limitações da Emenda Constitucional N.º 25, de 14/02/00 e também, de acordo com as estimativas e projeções contidas na LDO.
Artigo 25 - Além da observância das metas e prioridades autorizadas nesta Lei, a Lei Orçamentária e seus créditos adicionais somente incluirão projetos novos se estiverem adequadamente contemplados nos projetos em andamento, salvo se existentes recursos especificamente assegurados para a execução daqueles e / ou tratarem-se de novos projetos oriundos de novos termos de convênios / emendas.
§ 1º - As limitações a que se referem o caput, devem ser avaliadas em conformidade com a vinculação de cada Fonte / Origem dos recursos.
Artigo 26 - Atendidas as metas priorizadas para o exercício de 2022, a Lei Orçamentária poderá contemplar o atendimento de outras metas, acrescidas ao orçamento por créditos especiais, desde que façam parte ou passem a integrar o Plano Plurianual Correspondente ao período de 2022 a 2025.
§ 1º - As despesas com ações de expansão corresponderão às prioridades especificadas e à disponibilidade de recursos.
§ 2º - A existência de metas ou prioridades não implica na obrigatoriedade de sua inclusão na programação da proposta orçamentária anual.
Artigo 27 - Na Lei Orçamentária, a discriminação das despesas será efetuada por órgão e unidade orçamentária, de acordo com a classificação funcional programática (função e sub-função), desdobrada por categorias econômicas e elementos de despesa, observado o seguinte agrupamento:
DESPESAS CORRENTES
Pessoal e Encargos Sociais
Juros e Encargos da Divida
Outras Despesas Correntes
DESPESAS DE CAPITAL
Investimentos
Inversões Financeiras
Amortização da Dívida
Transferências de Capital
§ 1º - A Lei Orçamentária incluirá os seguintes demonstrativos:
I - Da Receita, que obedecerá o disposto no Artigo 2º, § 1º da Lei Federal N.º 4.320, de 17/03/64;
II - Da Natureza da Despesa, para cada órgão e unidade orçamentária;
III - Do Programa de Trabalho por Órgãos e Unidades Orçamentárias, demonstrando os projetos e atividades de acordo com a classificação funcional programática (função e sub-função);
IV - Outros Anexos previstos em Lei, relativos à consolidação dos já mencionados anteriormente.
Artigo 28 - As emendas apresentadas pelo Legislativo que proponham alterações à Proposta Orçamentária encaminhada pelo Poder Executivo, bem como dos Projetos de Lei relativos à Créditos Adicionais a que se refere o Artigo 166 da Constituição Federal, serão apresentados na forma e no nível de detalhamento estabelecidos para a elaboração da Lei Orçamentária.
Artigo 29 - São nulas as emendas apresentadas à Proposta Orçamentária que:
I - Não sejam compatíveis com esta Lei;
II - Não indiquem os recursos necessários, em valor equivalente à despesa criada, admitidos apenas os provenientes de anulação de despesas, excluídas àquelas relativas às dotações de pessoal e seus encargos e ao serviço da dívida;
III – Provoquem desequilíbrio orçamentário das Fontes de Recursos;
IV – Em se tratando de cortes e / ou exclusões, não estejam acompanhadas de justificativa técnica;
V - Provoquem desequilíbrio orçamentário entre as Receitas previstas para Convênios celebrados e as Despesas correspondentes.
VI - Provoquem divergência entre a Meta de Resultado Primário aprovada na LDO e as Receitas e Despesas fixadas na LOA;
Artigo 30 - É vedada a inclusão no Orçamento Programa, bem como em suas alterações, de dotação à título de auxílio ou subvenção social a:
I - Clubes, associações de servidores ou quaisquer entidades congêneres;
II - Entidades públicas federais e estaduais, salvo se decorrentes de convênios ou termos de ajuste de interesse comum de tais esferas de governo e o Município;
III - Entidades privadas, excetuadas as associações comunitárias no concernente à obras e serviços de interesse da comunidade e aquelas entidades a que se refere o Artigo 61 do Ato das Disposições Constitucionais Transitórias, desde que registradas no Conselho Nacional de Serviço Social.
Artigo 31 - Se o Autógrafo da Lei Orçamentária para o exercício de 2022, não for votado, aprovado pelo Legislativo e sancionado pelo Executivo até o dia 31 de dezembro de 2021, fica este autorizado a executar a programação constante do projeto de lei por ele elaborado, em cada mês e até o mês seguinte a sua aprovação e remessa pelo Poder Legislativo, nos seguintes limites:
I - No montante necessário para cobertura das despesas com pessoal e encargos sociais e com o serviço da dívida;
II - 1/12 (um doze avos) das dotações relativas às demais despesas;
III - Considerar-se-á antecipação de crédito à conta da Lei Orçamentária a utilização dos recursos autorizada na forma do que dispõem o “caput” e o § 1º e 2º deste artigo.
Artigo 32 - Se no final de cada quadrimestre for verificada a ocorrência de desequilíbrio entre as receitas e as despesas que possam comprometer a situação financeira do Município, o Executivo e o Legislativo Municipal promoverão, por ato próprio e nos montantes necessários, nos 30 (trinta) dias subseqüentes, limitação de empenho e movimentação financeira, segundo os critérios estabelecidos na legislação vigente.
Parágrafo Único - Ocorrendo o restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados dar-se-á de forma proporcional às reduções efetivadas.
Artigo 33 - Não serão objeto de limitação as despesas relativas:
I - A obrigações Constitucionais e legais do Município;
II - Ao pagamento do serviço da dívida pública fundada, inclusive parcelamento de débitos;
III - A despesas fixas com pessoal e encargos sociais, enquanto o Município se mantiver num patamar de até 95% (noventa e cinco por cento) do limite máximo para realização de dispêndios com pessoal, constante do Artigo 20 da Lei Complementar N.º 101, de 04/05/00;
IV - Despesas vinculadas a uma determinada fonte de recursos, cujos recursos já estejam assegurados ou o respectivo cronograma de ingresso esteja sendo normalmente executado.
Artigo 34 - Ocorrendo a superação do patamar de 95% (noventa e cinco por cento) do limite aplicado ao Município para as despesas com pessoal, serão aplicáveis aos Poderes Executivo e Legislativo as vedações do § único, inciso I a V do Artigo 22 da Lei Complementar N.º 101, de 04/05/2000.
Artigo 35 - Ocorrendo a necessidade de se efetuar contenção de despesas, para o restabelecimento do equilíbrio financeiro, os cortes serão aplicados na seguinte ordem:
I - Novos investimentos a serem realizados com recursos ordinários do Tesouro Municipal;
II - Investimentos em execução à conta de recursos ordinários ou sustentados por fonte de recurso específicas, cujo cronograma de liberação não esteja sendo cumprido;
III - Despesas de manutenção de atividades não essenciais, desenvolvidas com recursos ordinários;
IV - Outras despesas, a critério do Executivo Municipal, até se atingir o equilíbrio entre receitas e despesas.
Artigo 36 - Até o final dos meses de maio, setembro e fevereiro, conforme datas a serem estabelecidas através de Decreto pelo Chefe do Poder Executivo, o Poder Executivo demonstrará e avaliará o cumprimento das metas fiscais de cada quadrimestre.
Artigo 37 - No decorrer do exercício o Executivo Municipal fará publicar no mural da Prefeitura Municipal, Câmara Municipal, Associações e Órgãos de Imprensa local ou de circulação regional e “home page”, até 30 ( trinta ) dias após o encerramento de cada Bimestre, o Relatório a que se refere o § 3º do Artigo 165 da Constituição Federal, nos moldes do previsto no Artigo 52 da Lei Complementar N.º 101, de 04/05/2000, respeitando os padrões estabelecidos no § 4º do Artigo 55 da mesma Lei e da Instrução Normativa N.º 002/2000 do Tribunal de Contas do Estado de Mato Grosso.
Artigo 38 - O Relatório de Gestão Fiscal, obedecendo os preceitos do Artigo 54 e do Artigo 55 e da alínea b, inciso II do Artigo 63, todos da Lei Complementar N.º 101, de 04/05/2000, serão divulgados até trinta dias após o encerramento do quadrimestre.
Artigo 39 – O Executivo e o Legislativo Municipal, mediante lei autorizativa, poderão em 2022, criar cargos e funções, alterar a estrutura de carreira, corrigir ou aumentar a remuneração dos servidores, conceder vantagens, admitir pessoal aprovado em concurso público ou em caráter temporário na forma da lei, observados os limites e as regras da Lei Complementar 101/00 (LRF). (art.169, § 1º, II da Constituição Federal).
§ 1º - Fica o Executivo e o Legislativo Municipal, por ato próprio, autorizados a conceder o dissídio coletivo no exercício de 2021, sendo que o índice a ser utilizado como base será o INPC ou outro índice equivalente, acumulado dos últimos 12 (doze) meses, apurado na data da concessão.
§ 2º - Os recursos para as despesas decorrentes destes atos deverão estar previstos no orçamento para 2022.
Artigo 40 - Os precatórios judiciais não pagos durante a execução do orçamento em que houverem sido incluídos, passam a integrar a dívida consolidada do Município.
Artigo 41 – O Município manterá o pagamento de horas extras aos servidores, de acordo com as normas especificadas do Estatuto do Servidor Público.
Parágrafo único - Na hipótese de ser atingindo o limite prudencial de que trata o Artigo 22 da Lei Complementar nº. 101, a manutenção de horas extras somente poderá ocorrer nos casos de calamidade pública, na execução de programas emergências de saúde pública ou em situações de extrema gravidade, devidamente reconhecida por decreto do Chefe do Executivo.
Artigo 42 - As desapropriações de imóveis urbanos, somente poderão ser feitas com prévia e justa indenização em dinheiro ou prévio depósito judicial do valor da indenização, ou será considerado nulo de pleno direito.
Artigo 43 - Os instrumentos de Transparência da Gestão Fiscal são os seguintes: Plano Plurianual, a Lei de Diretrizes Orçamentárias, a Lei Orçamentária Anual, as Prestações de Contas com seus Pareceres Prévios, o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal.
Artigo 44 - A Transparência na Gestão Fiscal será assegurada também mediante incentivo à participação popular e à realização de audiências públicas, durante os processos de elaboração e de discussão do Plano Plurianual, da Lei de Diretrizes Orçamentárias e da Lei Orçamentária Anual.
Artigo 45 - As contas apresentadas pelo Prefeito ficarão disponíveis, durante todo o exercício, na Câmara de Vereadores e no órgão técnico responsável pela sua elaboração, para consulta e apreciação pelos cidadãos e instituições da sociedade.
Artigo 46 - Os instrumentos de Transparência na Gestão Fiscal deverão receber ampla divulgação, inclusive em meios eletrônicos de acessos públicos.
Artigo 47 - O Município fica autorizado a buscar, junto à União e ao Estado, assistência técnica e cooperação financeira para a modernização das respectivas administrações tributária, financeira, patrimonial e previdenciária, com vistas ao cumprimento das normas estabelecidas pela Lei de Responsabilidade na Gestão Fiscal.
Artigo 48 - A assistência técnica consistirá no treinamento e desenvolvimento de recursos humanos e na transferência de tecnologia, bem como no apoio à divulgação, em meio eletrônico de amplo acesso público, dos instrumentos de Transparência na Gestão Fiscal.
Artigo 49 - A cooperação financeira compreenderá a doação de bens e valores, o financiamento por intermédio das Instituições Financeiras Federais e o repasse de recursos oriundos de operações externas.
Artigo 50 – Para fins do disposto da alínea “e”, inciso I do Artigo 4º da Lei Complementar n.º 101, o Executivo efetuará o controle de custos e avaliação dos resultados dos programas financiados pelo orçamento municipal.
§ 1º - O Executivo levantará os custos e avaliará os resultados valendo-se dos seguintes critérios:
I – O levantamento de custos será feito por consulta de preços praticados no mercado mesmo quando se referirem a execução de obras, serviços ou aquisições que excedam aos valores de dispensa de licitação conforme previsto no Artigo 43, IV da Lei Federal 8.666/93 e ou atualizada pela Lei Federal 14.133/2021.
II – Quando os valores das obras, serviços ou aquisições ultrapassarem os valores de dispensa de licitação, estas se realizarão mediante formalização de processos licitatórios regidos pela Lei Federal 8.666/93 e alterações posteriores.
III – Os resultados serão avaliados levando-se em conta o cumprimento das metas pretendidas, da satisfação social e da comunidade beneficiada, a execução dentro do prazo previsto e a estrita observância dos princípios da economicidade, eficácia e transparência.
IV – Que a execução das obras, serviços ou aquisições venham atender solicitações comunitárias ou necessidades sociais.
§ 2º - Nos casos de aplicação no município, das atualizações da nova lei de licitações, Lei Federal nº 14.133/2021, os limites e parâmetros serão atualizados, para atendimento aos incisos I e II do parágrafo 1º.
§ 3º - O acompanhamento e controle que trata este Artigo serão efetivados através da Secretaria Municipal de Finanças, Administração e Planejamento.
§ 4º - Os relatórios e demonstrativos produzidos serão objetos de ampla divulgação, para conhecimento da população em geral e instituições organizadas da sociedade.
Art. 51 – A transferência de recursos para entidades públicas e organizações não governamentais será autorizada mediante cumprimento dos seguintes critérios, concomitantemente:
I – Às entidades públicas, ou ONG’s de interesse público, que prestam atendimento direto a população de forma gratuita com atividades de natureza continuada nas áreas de Assistência Social, Saúde, Educação e / ou Cultura, Esportes e Lazer;
II - Apresentação de projeto informando: objetivo a ser alcançado, atividades previstas, público alvo, nº de beneficiários previstos, tempo de duração, forma de avaliação dos objetivos, que contemple objetivos e metas previstos no PPA, LDO e LOA municipal.
Art. 52 – A transferência de recursos a entidades públicas ou não governamentais de interesse público correrá a conta de subvenções sociais.
Parágrafo Único – As entidades beneficiadas submeter-se-ão à fiscalização do poder público com a finalidade de comprovar o cumprimento das metas e objetivos para os quais receberam os recursos, com suspensão imediata de novos repasses e pena de devolução dos anteriores em caso de não atendimento dos termos do projeto aprovado.
Artigo 53 – Na realização de programa de competência do Município, adotar-se-á a estratégia de transferir recursos a instituições públicas e privadas sem fins lucrativos desde que autorizado em Lei Municipal e sejam firmados convênios, ajustes e outros congêneres, pelos quais fiquem claramente definidos os deveres de cada parte, forma e prazos para prestação de contas.
§ 1º - No caso de transferência a pessoas, exigir-se-á, igualmente, autorização em lei especifica que tenha por finalidade a regulamentação de programa pelo qual essa transferência será efetuada, ainda que por meio de concessão de crédito.
§ 2º - A regra de que trata o caput deste Artigo aplica-se às transferências a instituições públicas vinculadas à União, ao Estado ou outro município.
§ 3º - As transferências intragovernamentais entre órgãos dotados de personalidade jurídica própria, assim como os fundos especiais, que compõe a lei orçamentária, ficam condicionados às normas constantes das respectivas leis instituidoras ou leis específicas.
Artigo 54 - As despesas de publicidade da Administração Municipal deverão ser objeto de dotação orçamentária específica com denominação publicidade oficial, entendida como tal as ações relativas à divulgação dos trabalhos do Órgão.
§ 1º - As despesas referentes à publicação de Leis, Decretos, Portarias, Licitações, Contratos, Atos, Convênios, Prestações de Contas e Congêneres, classificar-se-ão na atividade de funcionamento normal da administração.
CAPÍTULO III
DAS ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA
Art. 55. O projeto de lei que conceda ou amplie incentivo ou benefício de natureza tributária só será aprovado ou editado se atendidas as exigências do art. 14 da Lei Complementar no 101, de 2000.
Parágrafo único - Aplica-se à lei que conceda ou amplie incentivo ou benefício de natureza financeira ou patrimonial as mesmas exigências referidas no caput, podendo a compensação, alternativamente, dar-se mediante o cancelamento, pelo mesmo período, de despesas em valor equivalente.
Art. 56. Na estimativa das receitas do projeto de lei orçamentária e da respectiva lei poderão ser considerados os efeitos de propostas de alterações na legislação tributária e das contribuições que sejam objeto de proposta de projeto de lei esteja em tramitação no Legislativo Municipal.
Art. 57. Os tributos municipais poderão sofrer alterações em decorrência de mudanças na legislação nacional sobre a matéria ou ainda em razão de interesse público relevante.
Art. 58. O Imposto sobre Propriedade Predial e Territorial Urbana – IPTU de 2022 poderá ter desconto de até 20% (vinte por cento), 15% (quinze por cento) e 10% (dez por cento) do valor lançado para pagamento em: Cota Única, 03 (três) e 06 (seis) parcelas, respectivamente.
§ 1º – Os descontos previstos no caput serão considerados na previsão da receita orçamentária.
§ 2º - Além do desconto concedido no pagamento da cota única a Prefeitura Municipal poderá desenvolver campanha de incentivo com oferecimento de premiações aos contribuintes adimplentes.
Art. 59. O Poder Executivo poderá enviar ao Legislativo, projetos de lei que trate de alterações na legislação tributária, tais como:
I. Revisão e atualização do Código Tributário Municipal, de forma a corrigir distorções;
II. Revisão das isenções de impostos, taxas e incentivos fiscais, aperfeiçoando seus critérios;
III. Revisão do Código de Posturas, de forma a corrigir distorções;
IV. Revisão da Planta Genérica de valores, ajustando-a aos movimentos de valorização do mercado imobiliário;
V. Instituição de taxas e constituições para custeio de serviços que o Município, eventualmente, julgue de interesse da comunidade;
Art. 60. Os tributos poderão ser corrigidos monetariamente segundo a variação estabelecida pelo IGPM ou outro indexador que venha substituí-lo.
CAPÍTULO III
DAS DISPOSIÇÕES FINAIS
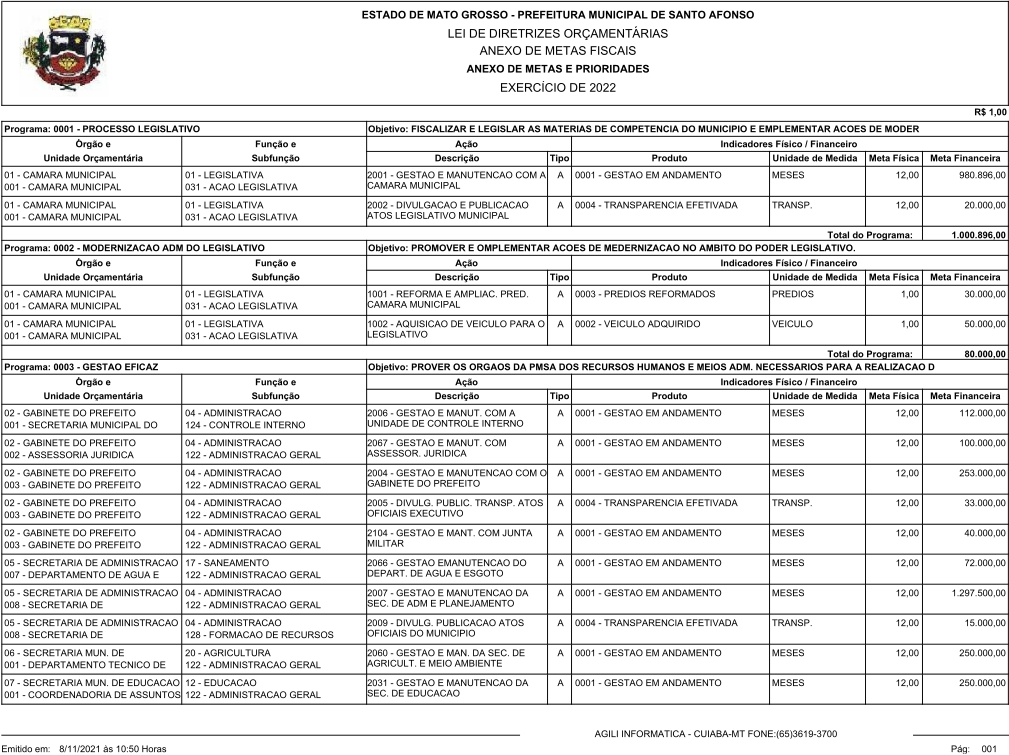
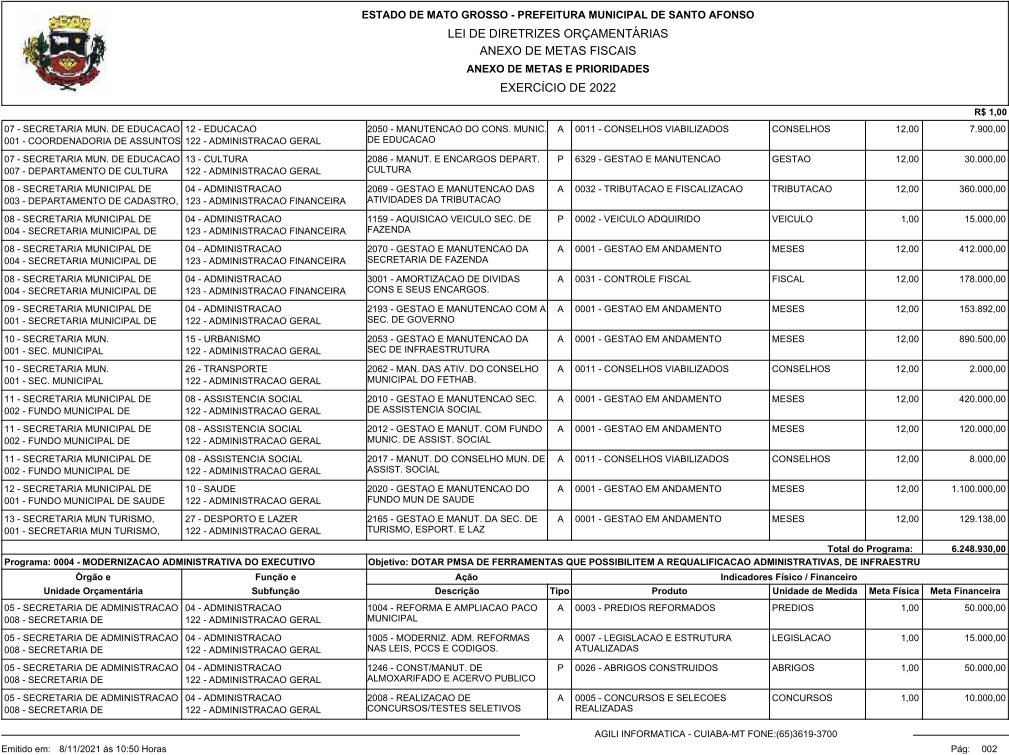
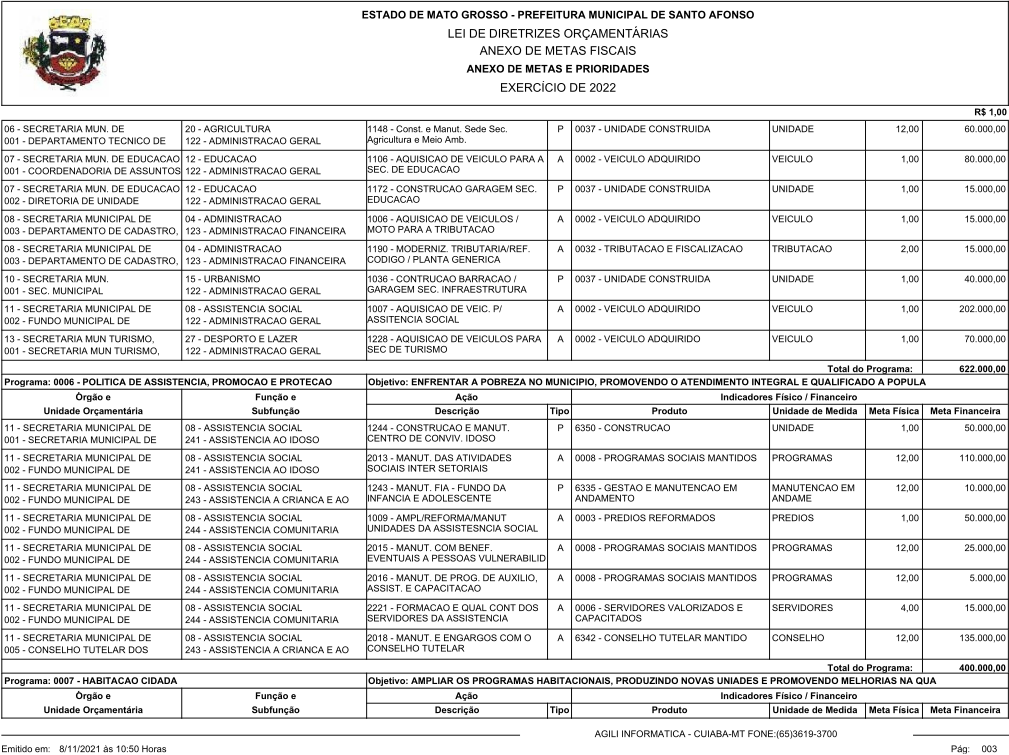
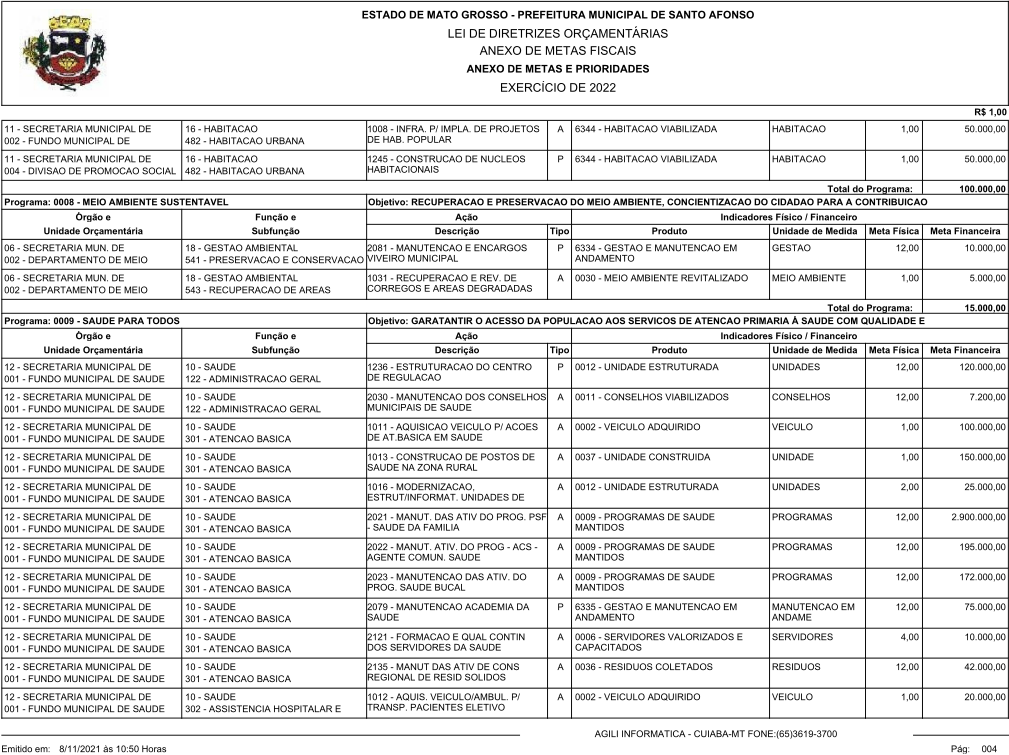
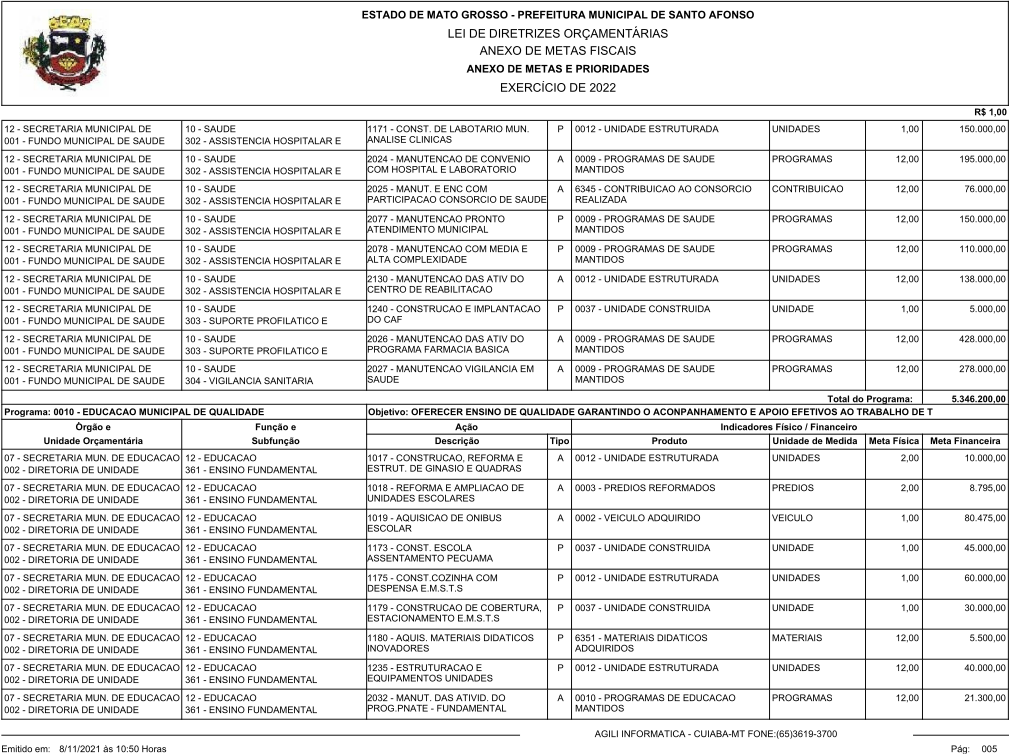
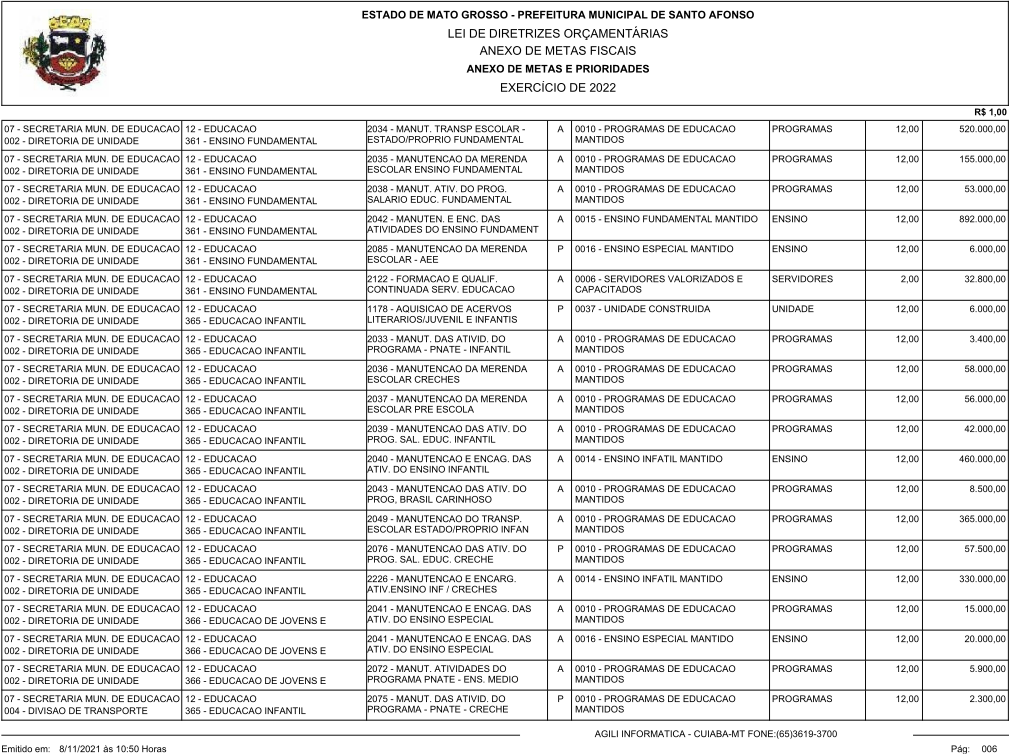
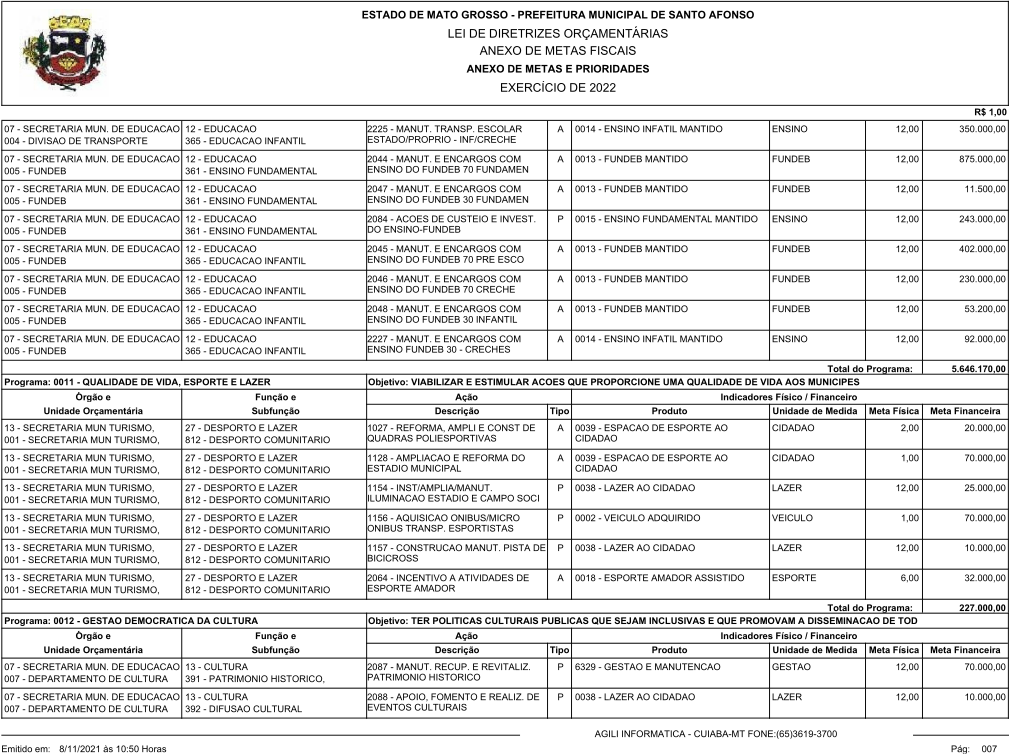
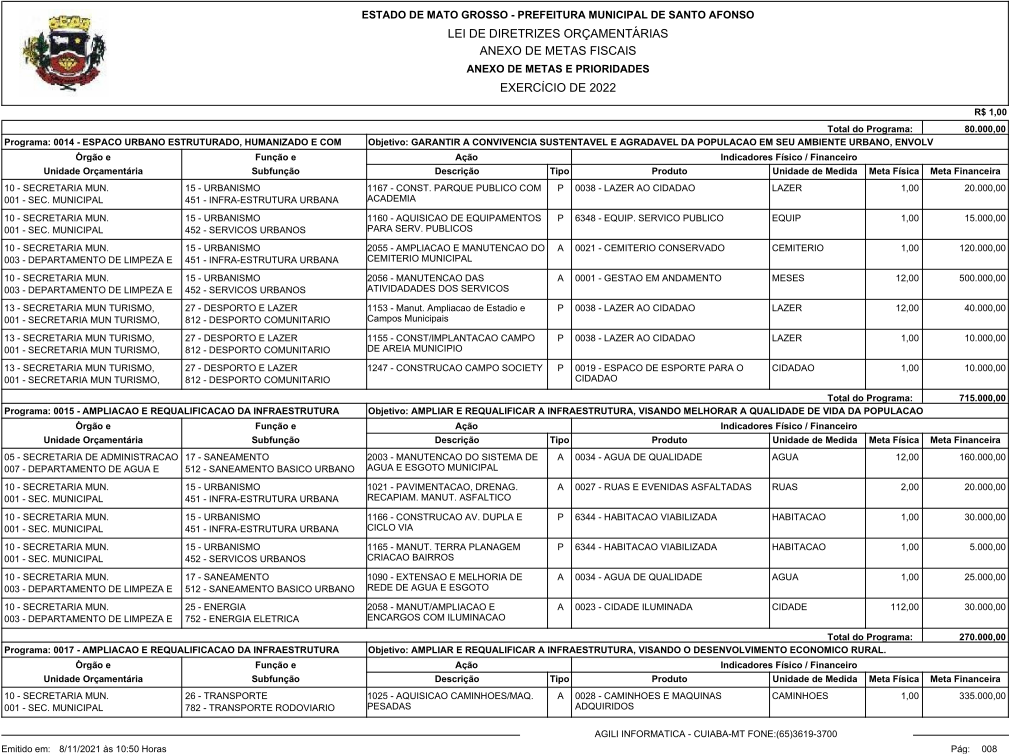
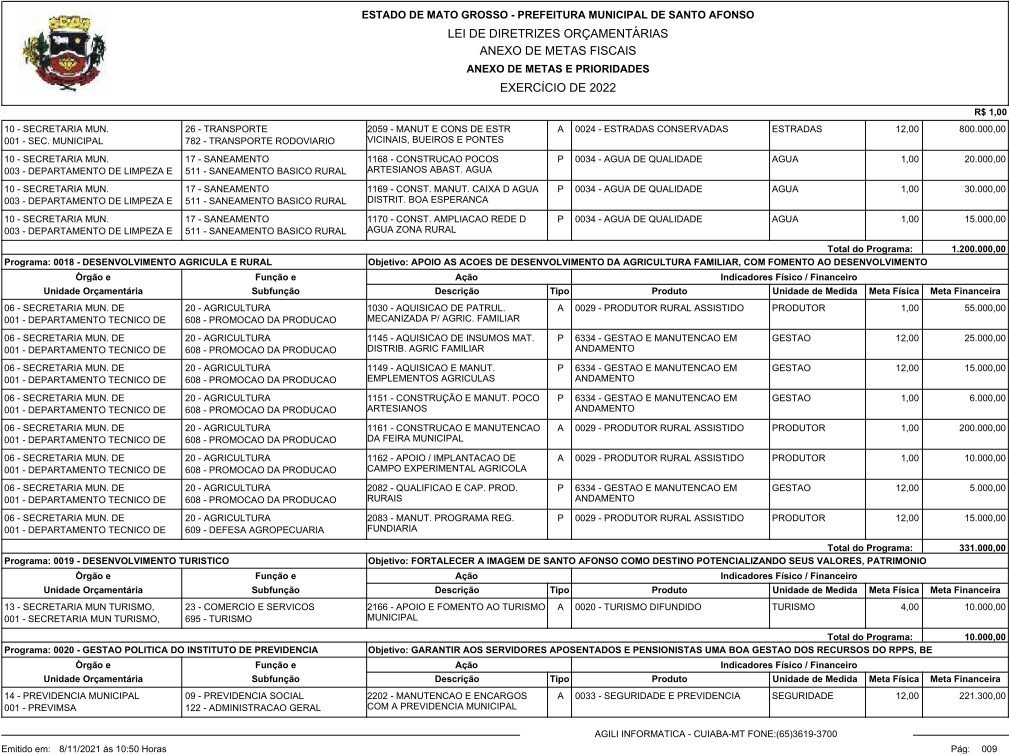
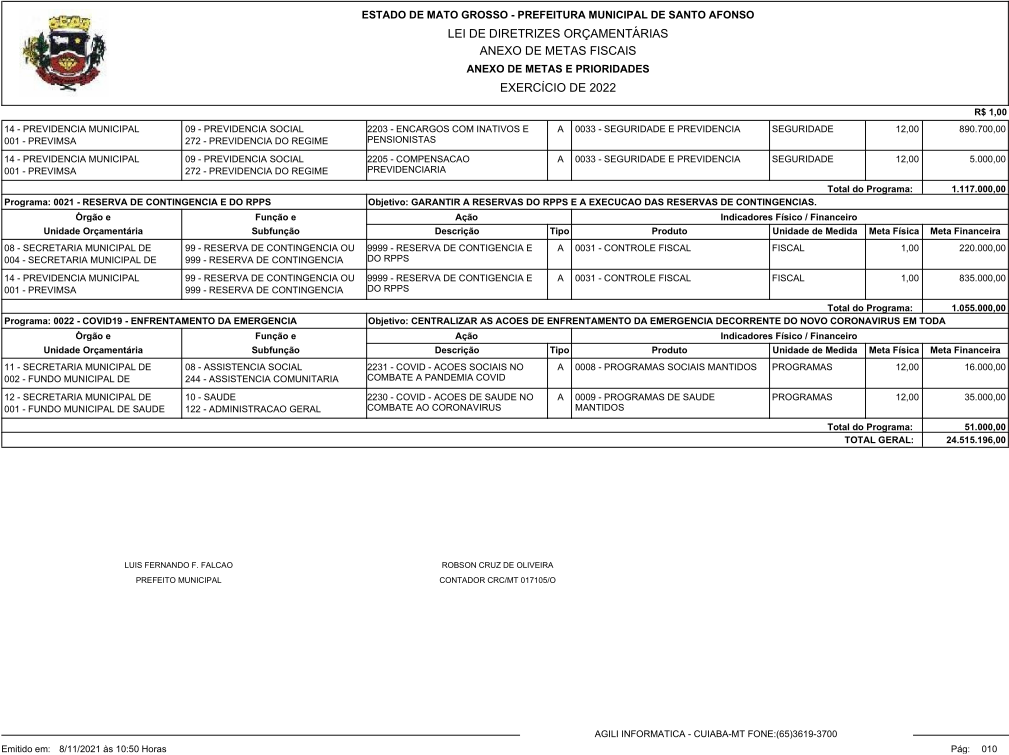
Art. 56 - As Metas e prioridades do Município, para o exercício de 2022, estão contemplados no anexo I, e os demais anexos estabelecidos pelo art. 4º da Lei Complementar 101, que integram a presente lei.
§ 1º - É parte integrante dos anexos de metas e riscos fiscais, os demonstrativos de memória e metodologia de cálculo, bem como, as Notas Explicativas apresentadas junto a Lei da LDO e seus quadros e demonstrativos.
Artigo 57 - Esta Lei entrará em vigor na data de sua publicação.
Santo Afonso/MT, 04 de Novembro de 2021.
LUIZ FERNANDO FERREIRA FALCÃO
Prefeito Municipal
INTRODUÇÃO A LDO
A Lei de Diretrizes Orçamentárias – LDO é o instrumento que define as metas e prioridades da Administração Pública Municipal, orientando a elaboração da proposta orçamentária de cada exercício financeiro. A LDO tem como objetivo compatibilizar as diretrizes, objetivos e metas estabelecidos no Plano Plurianual – PPA e as ações previstas na Lei Orçamentária Anual – LOA.
A Lei de Diretrizes Orçamentárias – LDO foi instituída pela Constituição Federal, art. 165, II e § 2o, e regulamentada pela Lei Complementar no. 101/00, art. 4o, para servir de instrumento de orientação a elaboração e execução da Lei Orçamentária Anual. Anualmente a LDO define as metas e prioridades da administração pública.
Constituição Federal, art. 165, II e § 2o:
“§ 2o A lei de diretrizes orçamentárias compreendera as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orientara a elaboração da lei orçamentária anual, disporá́ sobre as alterações na legislação tributária e estabelecera a política de aplicação das agencias financeiras oficiais de fomento.”
Lei Complementar no. 101/00, art. 4º:
“Art. 4o A lei de diretrizes orçamentárias atenderá o disposto no § 2o do art. 165 da Constituição e:
I - disporá também sobre:
a) equilíbrio entre receitas e despesas;
b) critérios e forma de limitação de empenho, a ser efetivada nas hipóteses previstas na alínea b do inciso II deste artigo, no art. 9o e no inciso II do § 1º do art. 31;
c) (VETADO)
d) (VETADO)
e) normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos;
f) demais condições e exigências para transferências de recursos a entidades públicas e privadas;
II - (VETADO)
III - (VETADO)
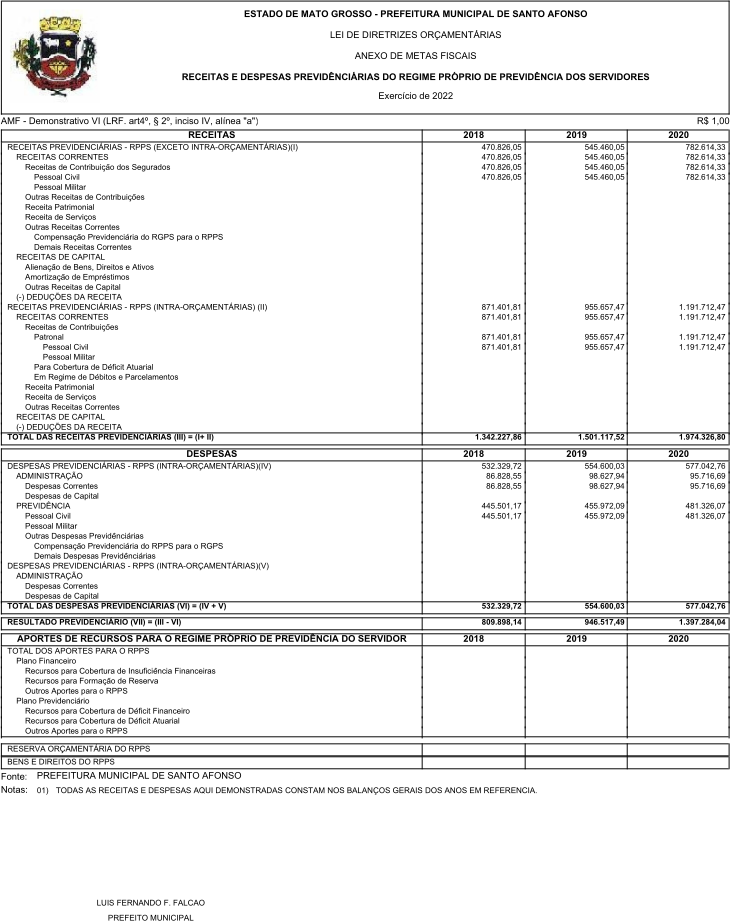
§ 1o Integrará o projeto de lei de diretrizes orçamentárias Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e
constantes, relativas a receitas, despesas, resultados nominal e primário e
montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
§ 2o O Anexo conterá, ainda:
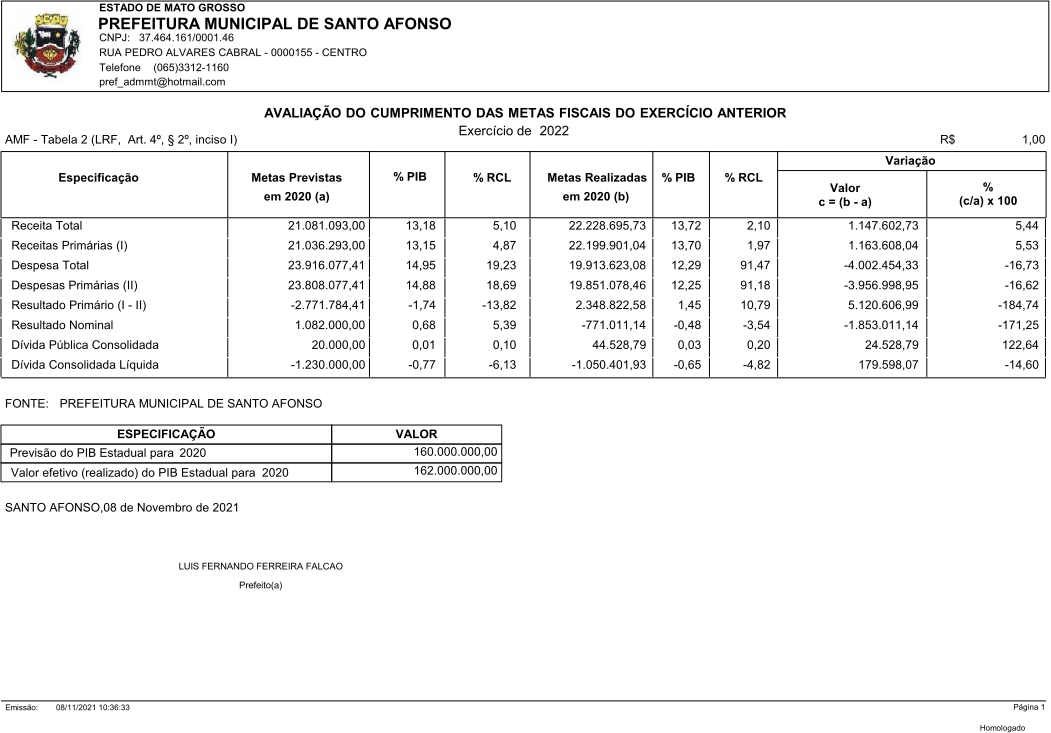
I - avaliação do cumprimento das metas relativas ao ano anterior;
II - demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional;
III - evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos;
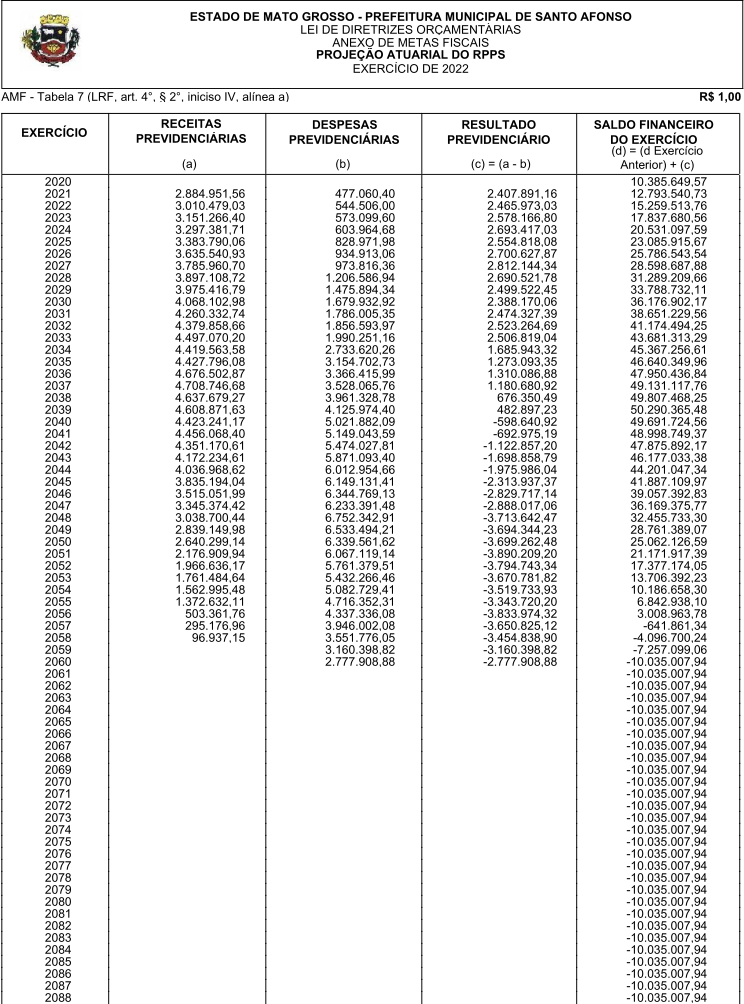
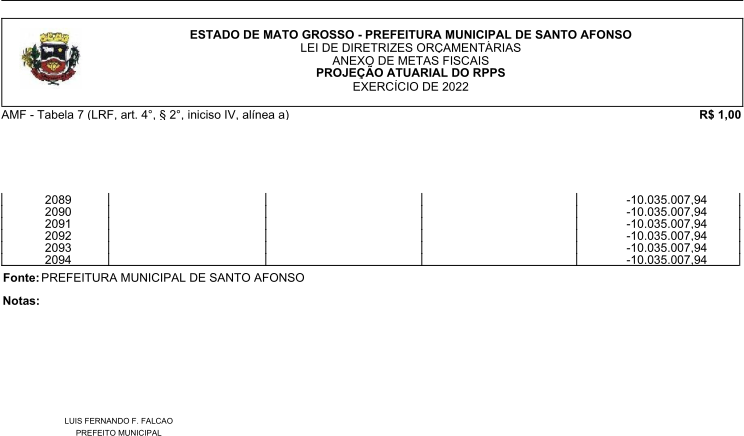
IV - avaliação da situação financeira e atuarial:
a) dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador;
b) dos demais fundos públicos e programas estatais de natureza atuarial;
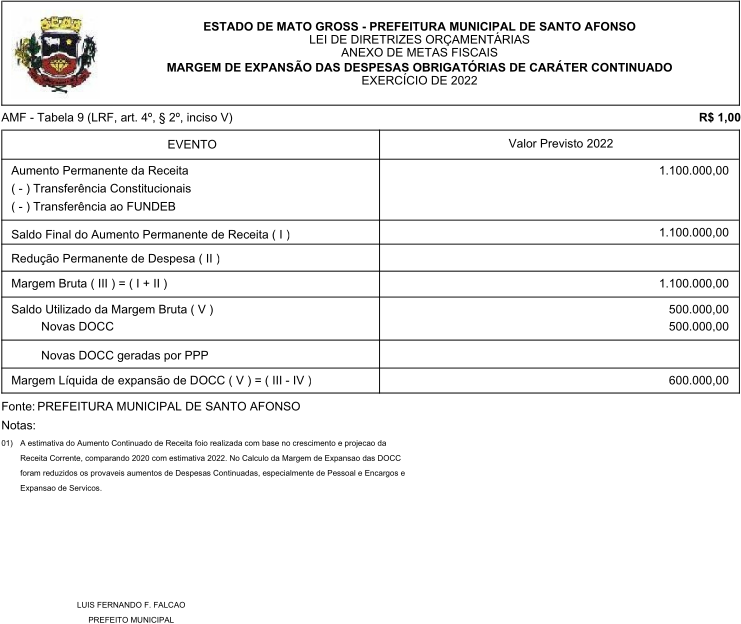
V - demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
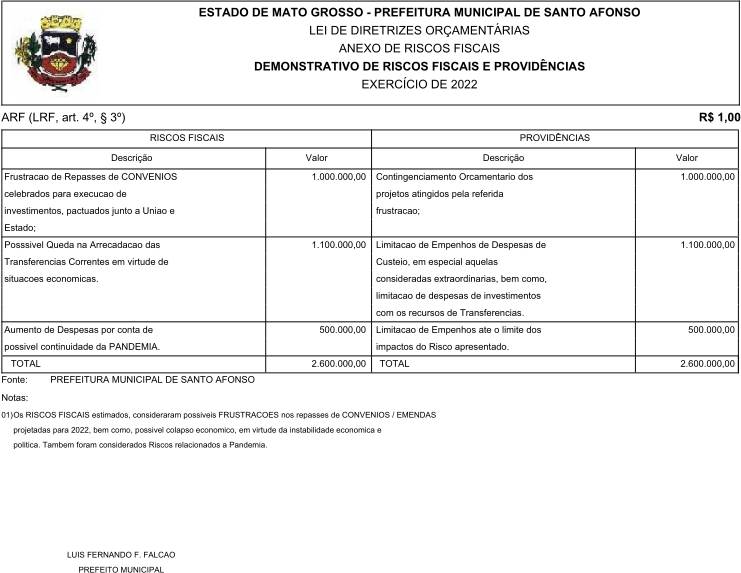
§ 3o A lei de diretrizes orçamentárias conterá Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
§ 4o A mensagem que encaminhar o projeto da União apresentará, em anexo específico, os objetivos das políticas monetária, creditícia e cambial, bem como os parâmetros e as projeções para seus principais agregados e variáveis, e ainda as metas de inflação, para o exercício subsequente”.
Verifica-se, portanto, que a LDO é o elo entre o Plano Plurianual (PPA), que funciona como um plano de Governo de médio prazo, e a Lei Orçamentária Anual (LOA), instrumento de viabilização da execução dos programas governamentais. Sinteticamente, a LDO estabelece, dentre os programas incluídos no PPA, quais - como e com qual intensidade - terão prioridade na programação e execução do orçamento subsequente e disciplina a elaboração e execução dos orçamentos.
Equipe Técnica
FASES DO PROCESSO DE ELABORAÇÃO DO PLDO 2022
A elaboração do Projeto de Lei das Diretrizes Orçamentárias – LDO 2022 do Município de Santo Afonso, tendo como premissa, a busca da participação do cidadão, contribuinte no processo de decisão sobre os investimentos a serem priorizados pela gestão municipal, seguiu as seguintes fases:
1. PREPARAÇÃO: A preparação é a fase em que são estabelecidas as prioridades e diretrizes a partir do levantamento das principais demandas por ações governamentais. Compreende a discussão das principais necessidades e potencialidades do Município.I – Consulta Pública através de disponibilização, no sítio da Prefeitura Municipal (www.santoafonso.mt.gov.br), para coleta de dados e levantamento das demandas prioritárias, indicadas pelo cidadão.
O exercício de 2021, além de marcar o início de uma nova gestão (2021-2024), também marca a exigência de elaboração de 03 (três) peças de planejamento, as anuais LDO e LOA e ainda, o Plano Plurianual – PPA (2022-2025) que é elaborado sempre no primeiro ano de gestão, para ser aplicado nos próximos quatro exercícios, tratando-se de plano de médio prazo.
Com a situação da pandemia do novo coronavírus, que dentre outras questões, impõe as restrições de aglomeração, as audiências públicas e / ou reuniões nas comunidades e bairros ficaram prejudicadas e com isso, a gestão do prefeito Luis Fernando, através da Secretaria de Governo, lançou a campanha virtual do PPA Participativo, o que permitiu a participação da sociedade nas decisões e definições das demandas e investimentos a serem priorizados na construção das peças de planejamento.
A consulta pública foi disponibilizada no sítio da Prefeitura Municipal e contou com participações, de indicações, sugestões e cobranças da população, em especial com relação aos investimentos identificados pelo cidadão, como sendo prioridades para as diversas áreas de atuação do poder público.
A consulta também permitiu a equipe técnica das Secretarias Governo e de Fazenda, bem como, aos a todos os secretários municipais, obter informações sobre as prioridades, sugeridas pela população, a serem tratadas no processo de elaboração da LDO – Lei de Diretrizes Orçamentárias para o exercício de 2022.
II – Reuniões Técnicas com secretários municipais e Prefeito municipal, visando a apresentação dos históricos de receita e de despesa e as projeções para 2022, bem como, as orientações para a participação efetiva dos secretários municipais nas definições dos programas e ações prioritárias para compor a LDO 2022.
No processo de construção de uma metodologia de estudos que permitisse a elaboração com maior segurança das metas prioritárias para o próximo exercício, a equipe técnica realizou estudos sobre os históricos de arrecadação e dos gastos públicos, neste segundo, priorizando as despesas obrigatórias e continuadas, buscando nos exercícios anteriores e também nos 06 (seis) primeiros meses do atual exercício, a média de gastos por natureza e elemento de despesa, por secretaria, programa e ação.
Esses dados foram apresentados para cada secretário (a), bem como, foi proposto um estudo sobre o atual orçamento, com vistas a identificar: as ações obrigatórias e continuadas e ainda, o ajuste das metas financeiras.
Destaca-se ainda, que o trabalho de preparação das prioridades, junto as secretarias municipais, envolveu o estudo das Metas estipuladas no Plano Plurianual para os exercícios de 2022-2025, mantendo compatibilidade entre as peças.
III – Audiência Pública para apresentação e discussão das Metas e Prioridades para a LDO 2022, realizada através da internet, por meio do canal FACEBOOK da Prefeitura Municipal, aberta ao público e com participação da sociedade.
A equipe técnica das Secretarias de Fazenda e Governo, realizaram Audiência Pública para divulgação e discussão do projeto de lei de diretrizes orçamentárias para o exercício 2022, de acordo com o Art. 48 da Lei de Responsabilidade Fiscal (Lei 101/2000).
A audiência foi realizada de forma virtual, alcançando um maior número de pessoas e, ao mesmo tempo, por ter sido realizada através do canal do FACEBOOK da Prefeitura Municipal, também permitiu que os cidadãos pudessem assisti-la de diversas localidades e comunidades, oportunizando a participação de um número maior de cidadãos, inclusive dos moradores dos Distritos e Comunidades Rurais.
Fonte: audiência pública realizada no dia 10/09/2021
2. ELABORAÇÃO:A fase de elaboração foi coordenada pela equipe técnica da Secretaria Municipal de Fazenda, com participação direta de todas as demais secretarias.
A elaboração consiste na definição de metodologia de apuração da projeção de receitas, bem como, na preparação do anexo de metas e prioridades, que foi elaborado com base na coleta de dados estabelecida na fase anterior.
É parte integrante da elaboração, o estudo e definição dos Riscos Fiscais e as providências fiscais para cada possível risco, além da elaboração e aprovação de minuta do Projeto de Lei da LDO.
I – Definição de Metodologias e Cálculo da Receita Prevista e as correções sobre a Despesa Pública obrigatória e continuada;
II – Coleta de Dados e definição das metas prioritárias, com base na apreciação dos dados coletados nas fases anteriores (Reuniões Técnicas, Plano de Governo, Planos Municipais; Audiência e PL PPA 2022-2025);
III – Estudos das Metas e Riscos Fiscais, de acordo com o art. 4º e parágrafos da Lei de Responsabilidade Fiscal;
IV – Minuta do PLDO – projeto de lei de diretrizes orçamentárias, para discussões e sugestões;
V – Digitação dos Anexos de Metas e Riscos Fiscais em sistema integrado, bem como, elaboração do PLDO 2022 para encaminhamento ao Legislativo Municipal;
ANEXO METODOLOGIA
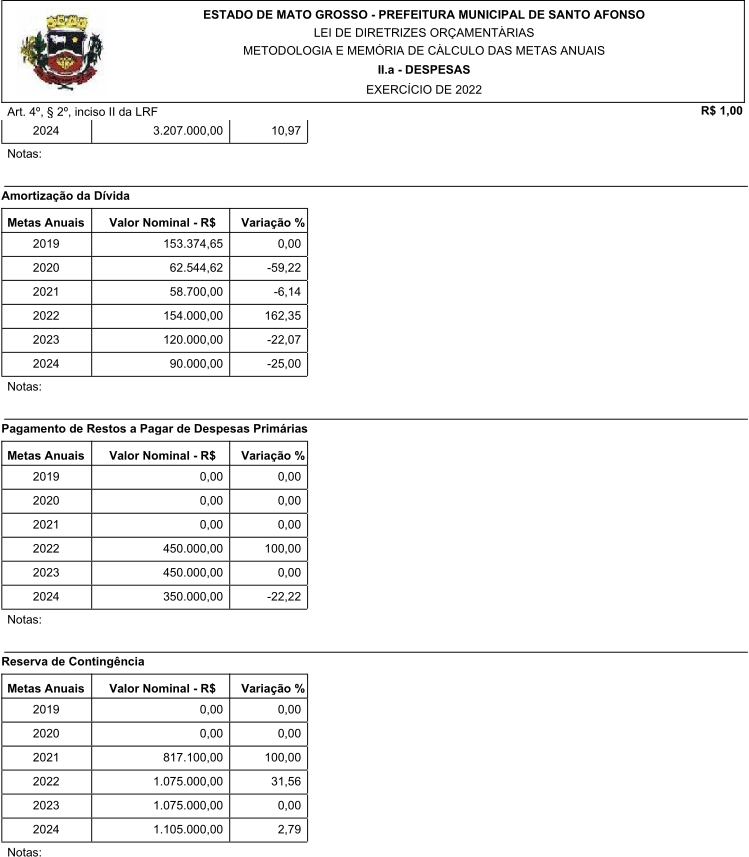
MEMÓRIA E METODOLOGIA DE CÁLCULO DAS METAS ANUAIS
Em atendimento ao que determina o § 2º, inciso II do artigo 4º da Lei Complementar nº 101 de 04 de maio de 2000 – Lei de Responsabilidade Fiscal fica apresentada a memória e metodologia de cálculo para obtenção dos valores dos anexos fiscais.
Para a projeção das Receitas Orçamentárias, da Administração Direta, visando a elaboração da Lei de Diretrizes Orçamentárias 2022, foi tomado como parâmetro os índices de expectativa de inflação (IPCA) e PIB, divulgados no Boletim FOCUS apresentado pelo Banco Central do Brasil, bem como, outros índices apresentado pela SEFAZ – Secretaria de Estado de Fazenda e que refletem as expectativas econômicas das instituições financeiras, consultorias e demais empresas que possuem departamento de pesquisa estabelecidas no país, além das expectativas do Governo do Estado de Mato Grosso, resultando:
| VARIÁVEL | 2021 | 2022 | 2023 | 2024 |
| IPCA (% anual) | 4,85 | 3,53 | 3,25 | 3,25 |
| PIB Nacional (cresc. real % a.a.) | 3,08 | 2,33 | 2,50 | 2,50 |
| PIB Mato Grosso (cresc. real % a.a.) | 1,54 | 1,65 | 1,72 | 1,83 |
| PIB Mato Grosso (R$ milhões) | 167.129 | 167.234 | 169.804 | 171.000 |
| SELIC Média (% a.a.) | 5,25 | 6,00 | 6,50 | 6,25 |
| IGP-M (% anual) | 3,50 | 3,50 | 3,50 | 3,50 |
| INPC (% anual) | 4,27 | 3,50 | 3,50 | 3,50 |
| Taxa Referencial (% a.a.) | 0,50 | 0,80 | 1,00 | 1,20 |
| Salário Mínimo (R$ anual) | 1.119 | 1.159 | 1.199 | 1.250 |
| Taxa de Câmbio (R$/US$ - fim de período) | 5,37 | 5,25 | 5,00 | 5,00 |
A arrecadação tributária possui estreita relação com o nível de atividade econômica. Se a economia cresce, a arrecadação tende a se elevar. Se a atividade econômica diminui, arrecadação dos tributos tende a diminuir.
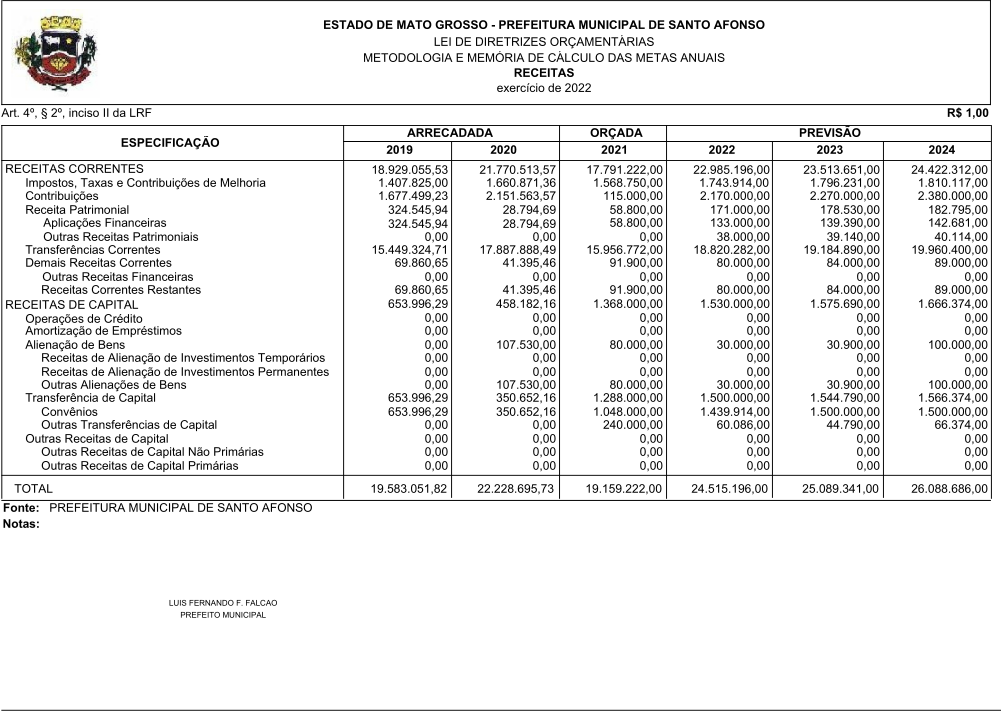
Neste sentido, as projeções de arrecadação de receitas para os anos vindouros, basearam-se no histórico de arrecadação de Receitas de anos anteriores, bem como, na expectativa de arrecadação para o exercício atual (2021), aplicando-se, quando possível, os índices macroeconômicos já apontados, isoladamente ou sobrepostos, além de outros fatores que influenciam na arrecadação. A seguir, é apresentada a memória de cálculo das principais receitas:
TIPOS DE METODOLOGIA APLICADAS:
Além dos índices de expectativas econômicos de inflação, juros e PIB, a equipe técnica da Prefeitura Municipal considerou na metodologia de projeção de receitas, outras variações, em especial as de “índice de quantidade” e “efeito legislação”, aplicadas separadamente em algumas fontes de receitas. No geral, após avaliar o histórico de arrecadação de cada fonte / rubrica, foram aplicados os seguintes tipos:
| TIPOS | DESCRIÇÃO | SE APLICA? |
| Índices de Preços | É o índice que fornece a variação média dos preços de uma determinada cesta de produtos. Existem diversos índices de preços nacionais ou mesmo regionais como o IGP-DI, o INPC, o IPCA, a variação cambial, a taxa de juros, a variação da taxa de juros, dentre outros | SIM |
| Índice de Quantidade | É o índice que fornece a variação média na quantidade de bens de um determinado segmento da economia. Está relacionado à variação física de um determinado fator de produção. | SIM |
| Efeito Legislação | Leva em consideração a mudança na alíquota ou na base de cálculo de alguma receita, em geral, tarifas públicas e receitas tributárias, decorrentes de ajustes na legislação ou nos contratos públicos. | SIM |
Fonte: Manual de Demonstrativos Fiscais 11º edição, STN, pag. 74-76
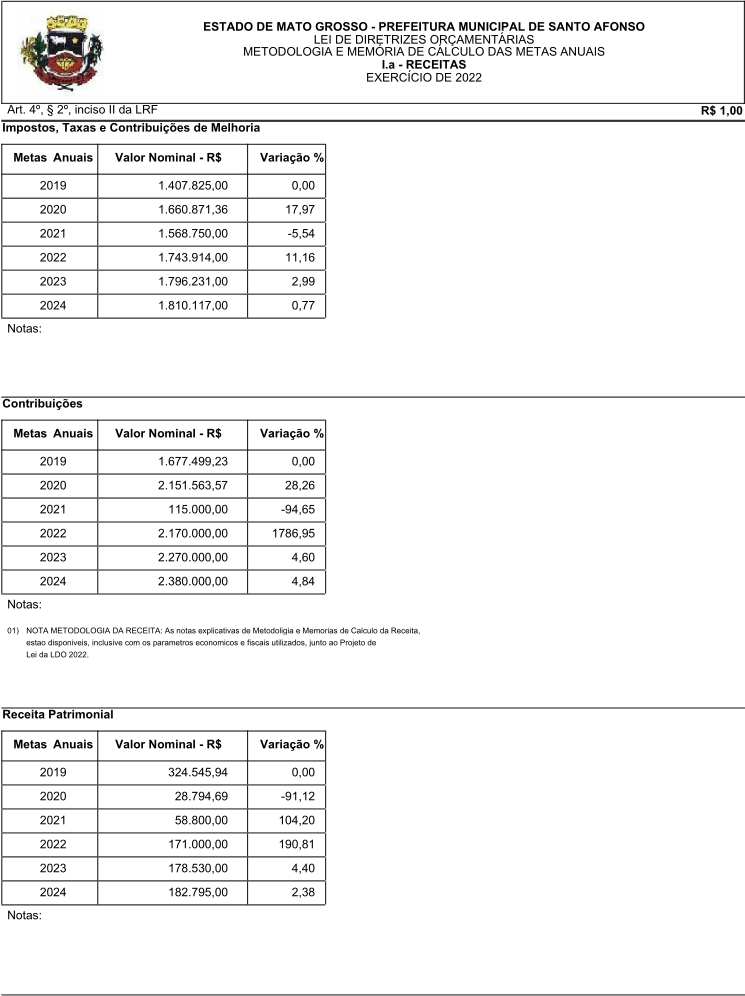
RECEITAS DE IMPOSTOS, TAXAS E CONTRIBUIÇÕES (tributárias):
IPTU – Imposto Predial e Territorial Urbano (IPTU) – Com base na expectativa de arrecadação para o exercício de 2021 acrescentou-se o índice da inflação esperado, visando a atualização dos valores a serem lançados para 2022 e posteriores, além de um crescimento histórico imobiliário.
Foi considerada a implementação de medidas visando otimização e melhorias na fiscalização, atualização das bases do cadastro fiscal para fins de tributação, maior celeridade nos processos e incentivo à adimplência, dentre outras.
Considerou-se ainda, de acordo com exigência do Tribunal de Contas do Estado de Mato Grosso, conforme Acórdão nº 361/2017-TP, a atualização de Planta Genérica de Valores do IPTU, gerando efeitos para o IPTU 2022 e seguintes.
IR – Imposto de Renda e Proventos de Qualquer Natureza (IR) Retido na Fonte – As quatro entidades responsáveis pela retenção de IR para o município são a Prefeitura, Câmara e Previdência. Por se tratar de uma retenção incidente sobre a renda, o principal fator para previsão de arrecadação aos cofres municipais são os índices aplicados nas negociações salariais destes entes, bem como o aumento ou diminuição do corpo efetivo de trabalhadores. Para a projeção da arrecadação do Imposto de Renda, foi aplicada uma estimativa de crescimento vegetativo sobre o valor projetado de arrecadação para 2021, refletindo a correção salarial dos funcionários da municipalidade e terceirizados, que deverá ocorrer a partir de 2022.
Destaca-se ainda, que com relação ao Imposto de Renda, poderá ocorrer em 2022 variação em consequência do fator “legislação”, uma vez que se encontra em votação a Reforma do Imposto de Renda, que poderá influenciar nos montantes a serem arrecadados pelo município.
ITBI – Imposto sobre a Transmissão de Bens Intervivos de Bens Imóveis (ITBI) – Com relação à arrecadação deste tributo, cabe esclarecer que ele possui estreita correlação com o dinamismo existente no mercado imobiliário, assim sendo, o arrefecimento ou o aquecimento das transações imobiliárias afetam diretamente sua arrecadação. Assim sendo, para se estimar a arrecadação para 2022 foi utilizado o previsto para 2021 mais o IPCA projetado, como fator de atualização dos preços; também foi considerada uma expectativa de crescimento no setor imobiliário, a atualização dos cadastros, maior celeridade nos processos e a implementação de medidas visando tanto a otimização da fiscalização quanto a melhorias operacionais no fisco. A estimativa considerou por fim, as atualizações da Planta Genérica, que também influem sobre as bases de cálculo do ITBI.
ISSQN – Imposto sobre Serviço de Qualquer Natureza (ISSQN) – Este imposto está intimamente relacionado ao nível de preços e influenciado pela atividade econômica. Aplicando-se o reajuste de preços (inflação) e a expansão econômica (PIB), a Secretaria de Fazenda está promovendo avanços nos processos operacionais e implementando medidas visando a otimização da fiscalização, maior celeridade nos processos, a cidadania fiscal e a melhorias nos processos de inteligência, dentre outras, como a disponibilização de serviços via internet. Foi considerada também, o crescimento quantitativo (índice quantitativo), esperado com base nos investimentos (obras públicas com execução indireta) propostas para os próximos exercícios e as projeções de obras estaduais em rodovias no município.
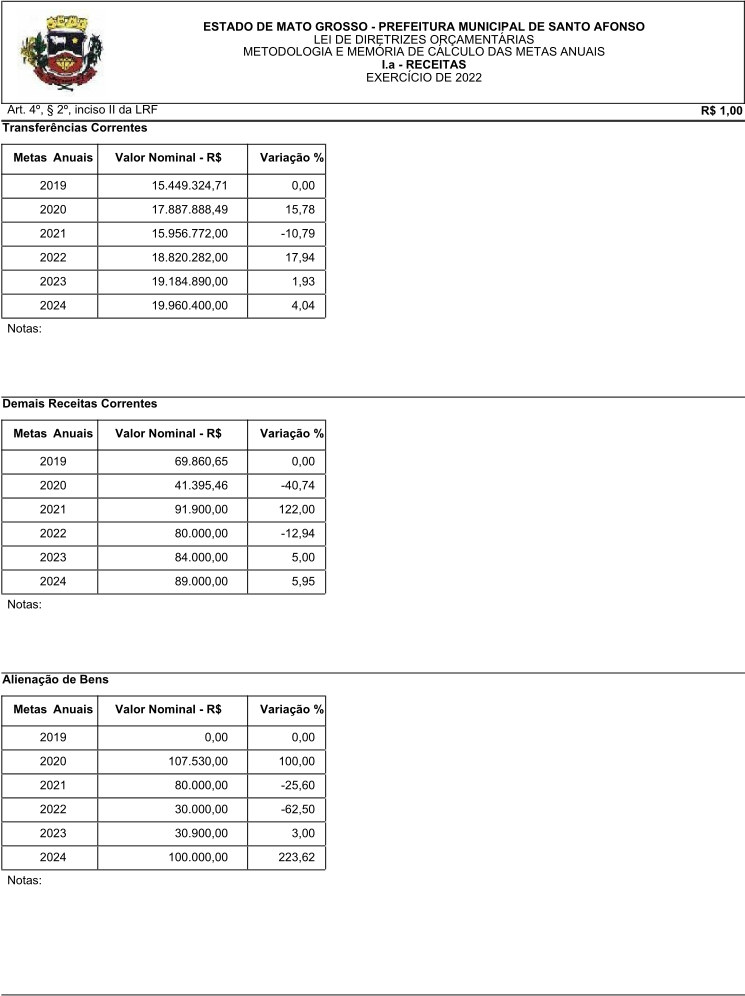
TRANSFERÊNCIAS CORRENTES:
ICMS – Cota Parte do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual, Intermunicipal e de Comunicação (ICMS) – Da mesma maneira que o ISS, a arrecadação desta receita é relacionada ao desempenho da atividade econômica. Esse repasse representa a segunda maior fonte de receita para o Município, ficando atrás apenas do FPM. Para a projeção do repasse, além da expectativa sobre o crescimento do ICMS do estado de MT, deve ser levada em consideração o Índice de Participação dos Municípios (IPM), que representa a proporção do município na distribuição total do ICMS. Os valores projetados para 2022 levaram em consideração o previsto de arrecadação do ICMS pela Fazenda Estadual, considerando ainda os trabalhos de gestão do IPM que estão sendo realizados pela Secretaria de Fazenda.
As boas expectativas de crescimento do PIB Estado e, as atuais projeções de crescimento da economia estadual, divulgadas pelo Governo do Estado, também foram consideradas na projeção do ICMS, além do crescimento da produção agropecuária no município. Na projeção, considerou-se o crescimento apurado de 37.18% (trinta e sete ponto dezoito por cento) na comparação entre os períodos de janeiro a agosto de 2021 com o arrecadado em 2020.
IPVA – Cota Parte do Imposto sobre a Propriedade de Veículos Automotores (IPVA) – O IPVA é um imposto de competência dos estados. Cabe aos estados repassar 50% da arrecadação aos municípios onde os veículos são licenciados. Para se estimar os valores, tomou-se como base a expectativa de arrecadação do IPVA pela Fazenda Estadual e foi aplicado o percentual repassado a Santo Afonso em 2021.
FPM – Cota Parte do Fundo de Participação dos Municípios (FPM) – O Fundo de Participação dos Municípios é composto pela arrecadação de Imposto sobre Produtos Industrializados (IPI), oriundo da atividade industrial, e o Imposto de Renda e Proventos de Qualquer Natureza (IR), ambos de responsabilidade da União e, conforme determina a Constituição Federal, parte desta arrecadação é transferida aos Municípios via cota deste Fundo. Dada a correlação entre o nível de atividade econômica e os tributos que compõem o Fundo, para se estimar a arrecadação em 2022, utilizou-se a expectativa de arrecadação para 2021 e observados os índices esperados de inflação e crescimento.
Como destaque, o cálculo considerou ainda o crescimento observado do FPM no 2º quadrimestre 2021 (janeiro a agosto), o qual foi maior em 25.70% (vinte e cinco ponto setenta por cento) sobre o mesmo período de 2020.
Outras Transferências da União – as projeções para as chamadas transferências Fundo a Fundo foram realizadas com aplicação da “modelo média” e, com base a habilitação do município para cada tipo de programa federal. No caso específico dos recursos do SUS, em virtude das variações de repasses de emendas e COVID19, considerou-se as estimativas repassadas pela Secretaria Municipal de Saúde, em especial, aquelas relacionadas a Fundo a Fundo. Com relação aos repasses do FNDE, as médias foram obtidas tendo como referência o exercício de 2019, uma vez que a arrecadação 2020 e 2021 encontra-se prejudicada por conta da pandemia do COVID19 e redução / frustração de alguns repasses fundo a fundo.
Outras Transferências do Estado – as projeções para repasses do Estado de Mato Grosso foram realizadas com base na aplicação do “modelo média” e, com base na expectativa de crescimento econômico do Estado. Aplicou-se ainda, para algumas receitas, a projeção tipo “Índice de Quantidade”, como por exemplo para os repasses do Estado para o Transporte Escolar e Fethab Educação, uma vez que se espera regularidade nestes tipos de repasses para 2022.
FUNDEB – com aplicação da nova lei do fundeb (Lei Federal nº 14.113 de 25 de dezembro 2020), considerando o acréscimo na base de cálculo e as projeções atuais, o FUNDEB terá um acréscimo de aproximadamente 20% (vinte por cento) sobre o valor arrecadado em 2020. Até o segundo quadrimestre 2021, observou-se um crescimento de 31% (trinta e um por cento) sobre o mesmo período de 2020.
TRANSFERÊNCIAS DE CAPITAL:
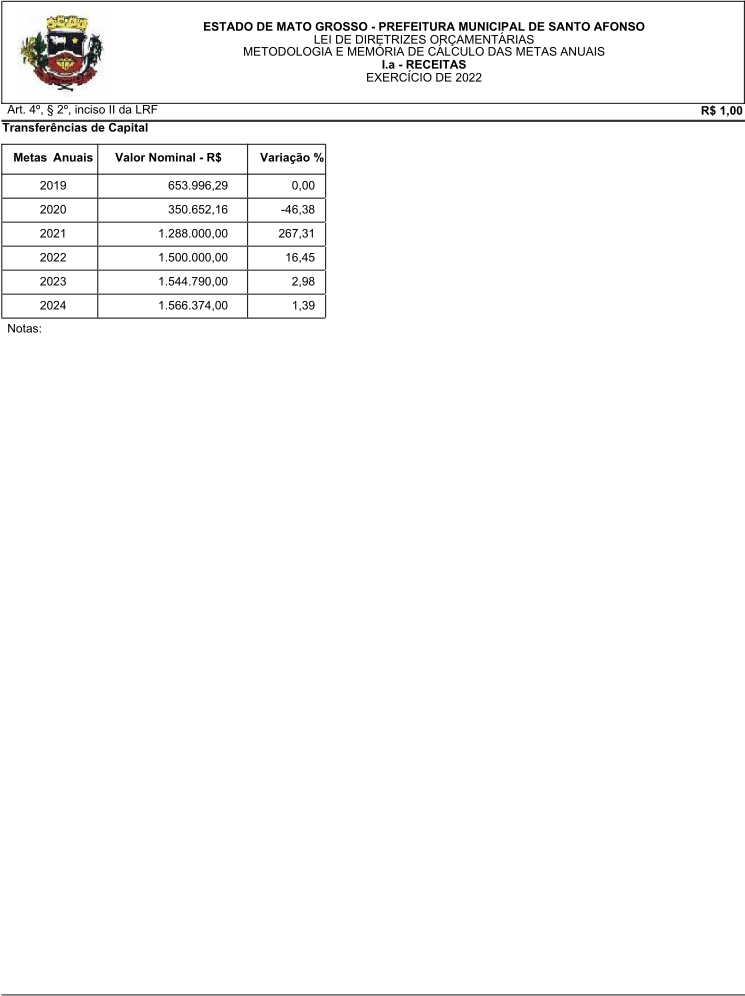
Convênios e Emendas – Foi realizado estudo dos convênios em andamento e celebrados, bem como, das obras em andamento que dependem de repasses futuros, as quais podem ser concluídas no exercício de 2022. Além disso, o montante estipulado para as Transferências de Capital, considerou as propostas e projetos em andamento, com expectativas de assinatura de termo de convênio até dezembro 2021.
No geral, a equipe técnica da Secretaria de Fazenda da Prefeitura de Santo Afonso, segregando as informações das secretarias municipais e do Fundo Municipal de Previdência, realizou estudo do histórico de arrecadação, classificou as receitas por tipo de projeção e aplicou os índices de expectativa de inflação.
EVOLUÇÃO DA RECEITA ARRECADA:
DESPESA PROJETADA:
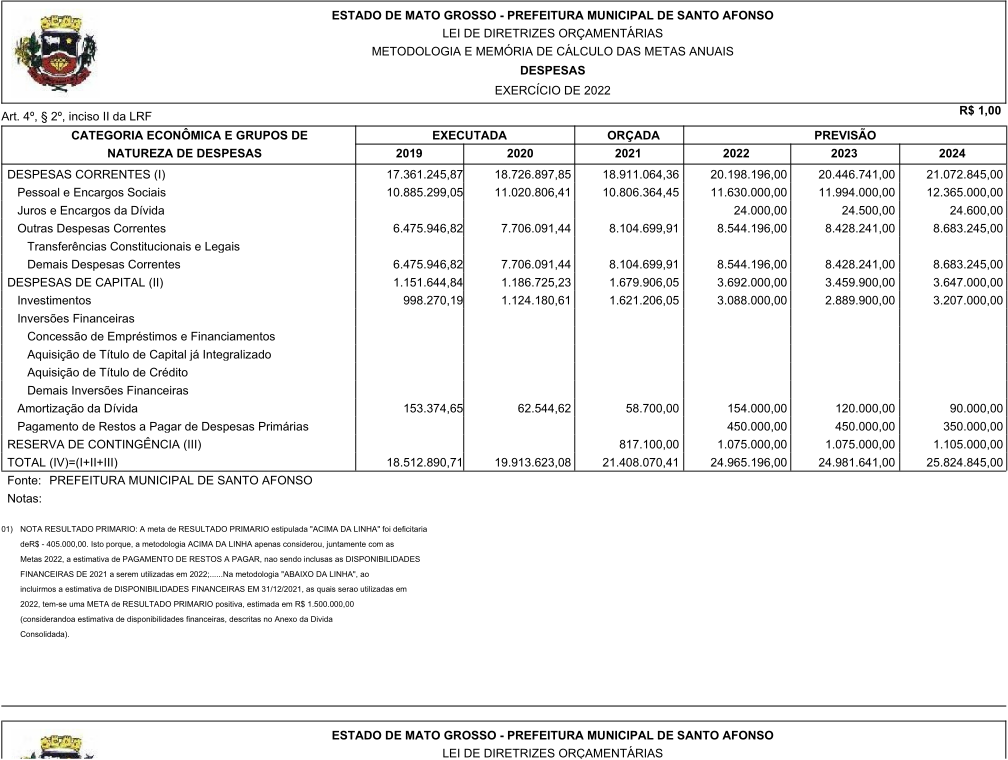
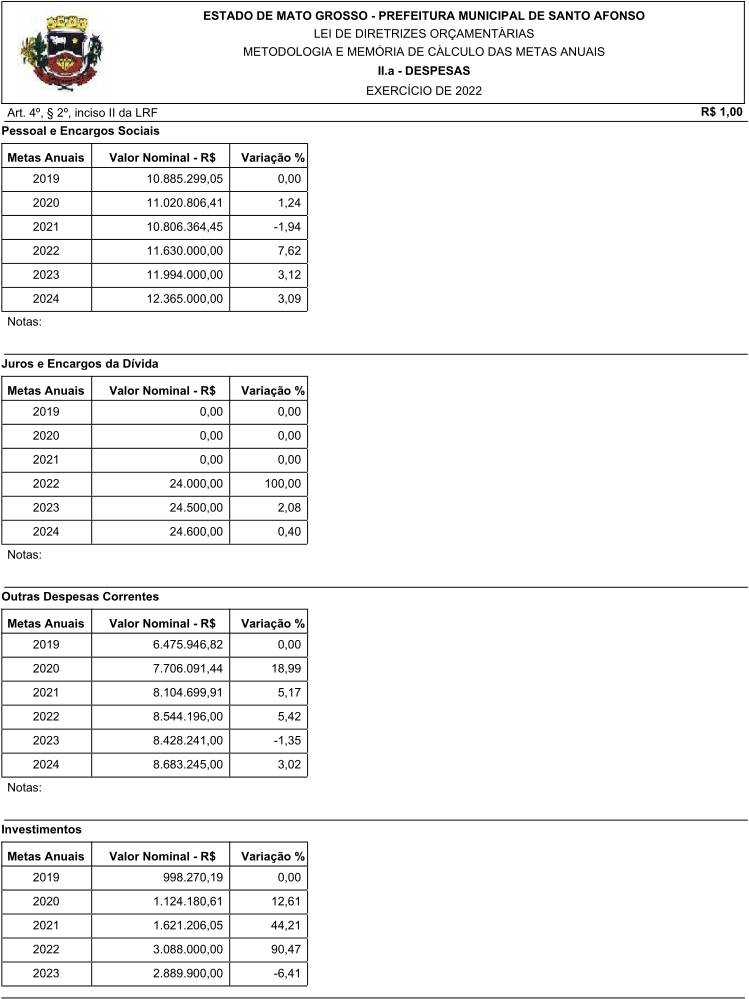
As despesas com pessoal e encargos sociais foram projetadas pelas informações obtidas na Secretaria Municipal de Administração e Planejamento, órgão responsável pela Administração de Pessoas, do Poder Executivo. A elaboração das projeções se deu com base em dados dos relatórios emitidos e considerou os eventos e situações mapeadas que poderão ocasionar incremento na folha de pagamento para o período.
Nas projeções considerou-se aumento real do salário mínimo, possível concessão de RGA em 2022, aplicando-se os índices de inflação – IPCA – índice de preços ao consumidor acumulado, tendo como fonte os parâmetros e expectativas de inflação já apresentadas acima. Além das correções, o crescimento das despesas com pessoal considerou as médias anteriores, que dentre outros fatores, variam por conta das progressões automáticas de carreira.
Destaca-se ainda, as projeções sobre a realização de Processos Seletivos, que acrescentarão à folha de pagamento novos valores.
Sobre as projeções de Pessoal e Encargos, estão inclusas as despesas de Pensões e Aposentadorias, advindas das projeções da Previdência Municipal.
As projeções das Outras Despesas Correntes, foram elaboradas tendo como base o histórico de gastos até Junho 2021, aplicando-se correções e ajustes em virtude das projeções de expansão de diversos serviços para o exercício 2022, de acordo com as Metas e Prioridades estipuladas.
Com relação a projeção das despesas com Investimentos, este grupo foi projetado de acordo com as previsões de execução de convênios e emendas, celebrados e a celebrar, bem como, aplicação de Receitas Correntes em Investimentos.
Destaca-se, que a projeção para Receitas de Capital, considerou também os Investimentos pretendidos, de acordo com as metas estipuladas no Anexo de Metas e Prioridades para 2022.
Este projeto é composto ainda por todos os Anexos de Metas e Riscos Fiscais exigidos e disciplinados na Lei de Responsabilidade Fiscal.
Equipe Técnica
Secretaria Municipal de Fazenda
Secretaria Municipal de Governo
Prefeitura Municipal de Santo Afonso
Setembro 2021
ANEXO NOTAS EXPLICATIVAS SOBRE METAS
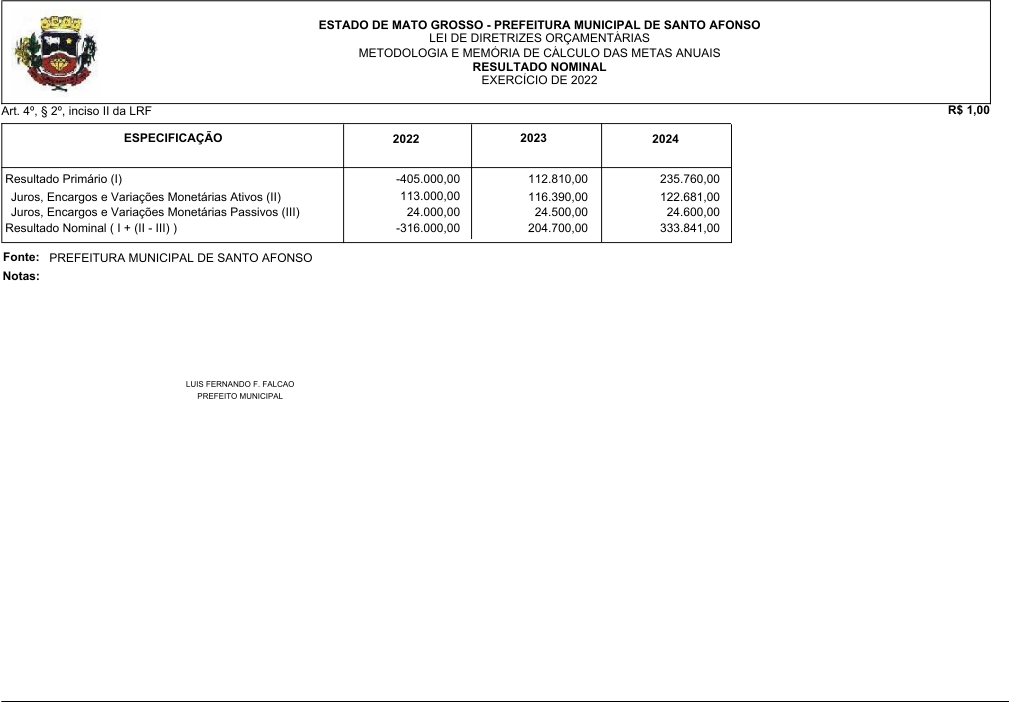
Resultado Primário e Nominal
NOTAS:
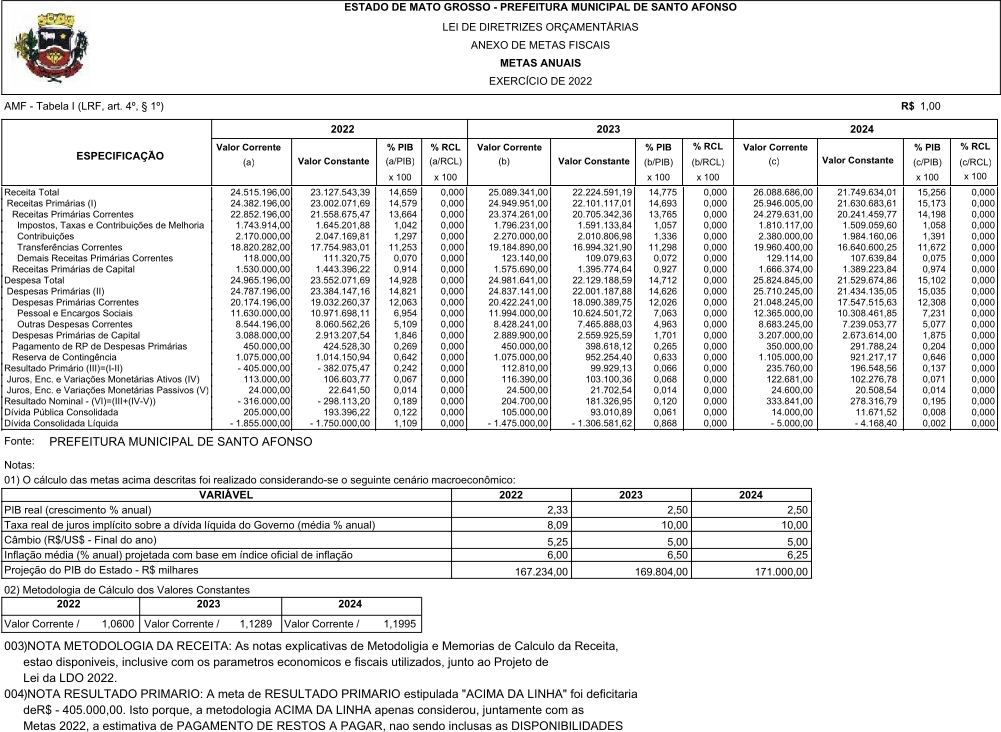
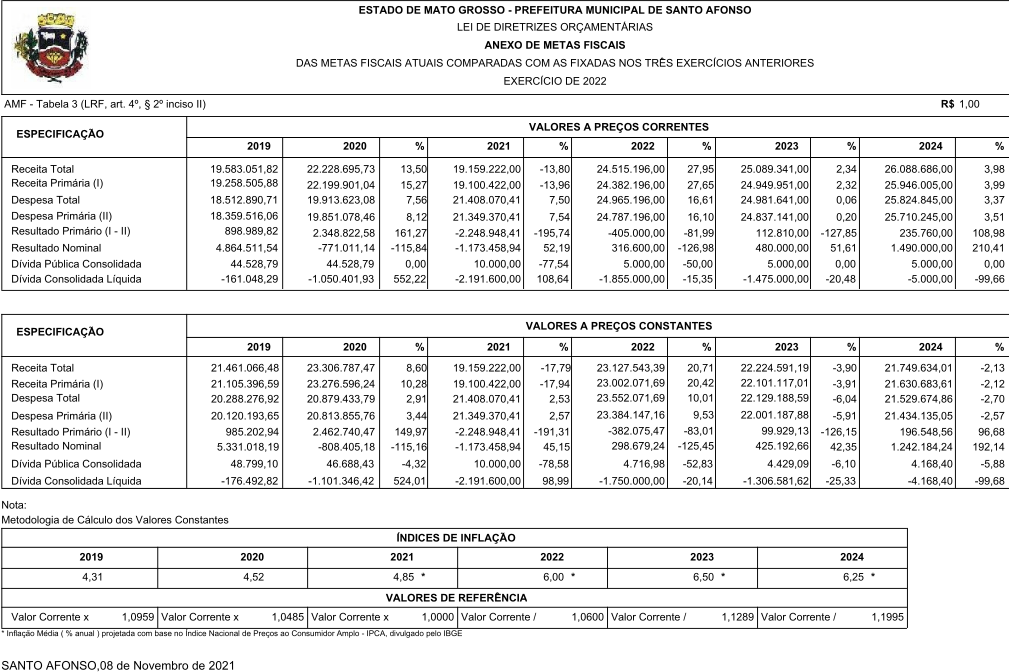
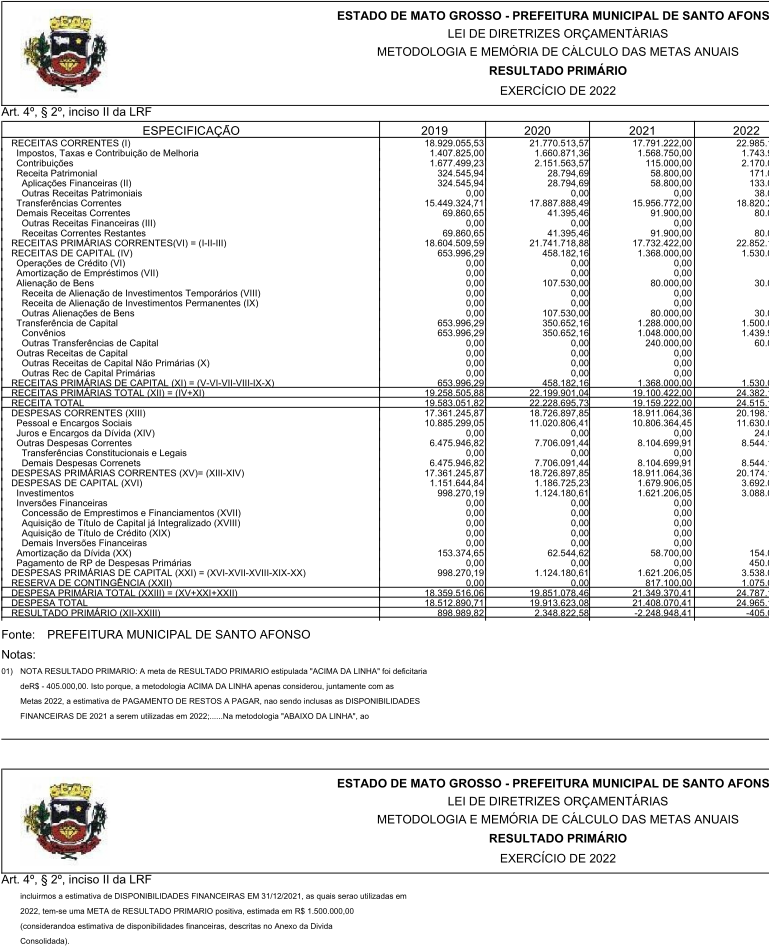
Aplicando-se a metodologia “acima da linha”, tem-se que a Meta Primária para o exercício de 2022 encontra-se estimada, em valor corrente, de R$ - 385.000,00 ou seja, uma meta de déficit primário para o exercício 2022.
A referida meta, de acordo com metodologia “acima da linha”, justifica-se ao verificarmos, que, com base nas projeções de arrecadação para 2022, além do custeio das despesas do exercício, também busca-se custear o “Pagamento de Restos a Pagar”, oriundos de exercícios anteriores, que neste caso está estimado no montante de R$ 450.000,00, ocasionando despesa paga, maior que a receita. Isto porque, na metodologia “acima da linha” (conforme anexo), não se demonstram as disponibilidades financeiras projetadas para 31/12/2021.
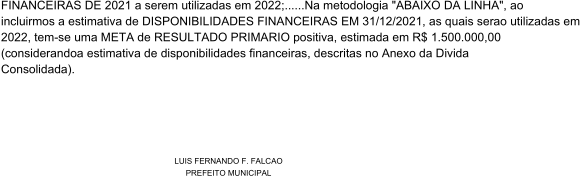
Contudo, ao aplicarmos a metodologia “abaixo da linha”, onde podem ser inclusos os Ativos Financeiros de exercícios anteriores, temos que, os pagamentos de Restos a Pagar de exercícios anteriores estimados, serão cobertos pelas Fontes de Recursos superavitárias em 31/12/2021 e suas disponibilidades de caixa. Ao acrescentarmos nas metas a utilização das disponibilidades financeiras de exercícios anteriores, projetadas no anexo de Dívida Consolidada, tem-se que a Meta de Resultado Primário do exercício 2022, “abaixo da linha”, tem expectativa de Resultado Primário Positivo, com meta ajusta em R$ 1.500.000,00 (abaixo da linha).
A Meta de Resultado Nominal prevista para 2022, R$ - 296.000,00, através da metodologia “acima da linha”, considerou-se, além das metas de Receita Primária e Despesa Primária, as variações de Juros e Encargos da Dívida (R$ 89.000,00), somadas ao montante estimado de Pagamento de Restos a Pagar, o que influenciou para o resultado negativo. Da mesma forma que na meta primária, ao aplicarmos o método “abaixo da linha” e, considerarmos a utilização de Disponibilidade Financeira de exercício anterior, tem-se uma meta de Resultado Nominal “abaixo da linha” positiva, estimada em R$ 1.580.000,00.
As memórias de Cálculo e Metodologias das Metas Fiscais previstas para 2022 estão também evidenciadas no próprio anexo, bem como, no Capítulo de “Memória e Metodologia de Cálculo das Metas Anuais”, constante deste projeto.
Para melhor entendimento, cabe elucidar os seguintes conceitos:
1- Receitas primárias: correspondem ao total das receitas orçamentárias deduzidas as operações de crédito, as provenientes de rendimentos de aplicações financeiras e retorno de operações de crédito (juros e amortizações), o recebimento de recursos oriundos de empréstimos concedidos e as receitas de privatizações;
2- Despesas primárias: correspondem ao total da despesa orçamentária deduzidas as despesas com juros e amortização da dívida interna e externa, com a aquisição de títulos de capital integralizado e as despesas com concessão de empréstimos com retorno garantido;
3- Resultado primário: é o resultado das receitas primárias menos as despesas primárias. Indica se os níveis de gastos orçamentários dos entes federativos são compatíveis com a sua arrecadação;
4- Resultado nominal: representa a diferença entre o saldo da dívida fiscal líquida em 31 de dezembro de determinado ano em relação ao apurado em 31 de dezembro do ano anterior;
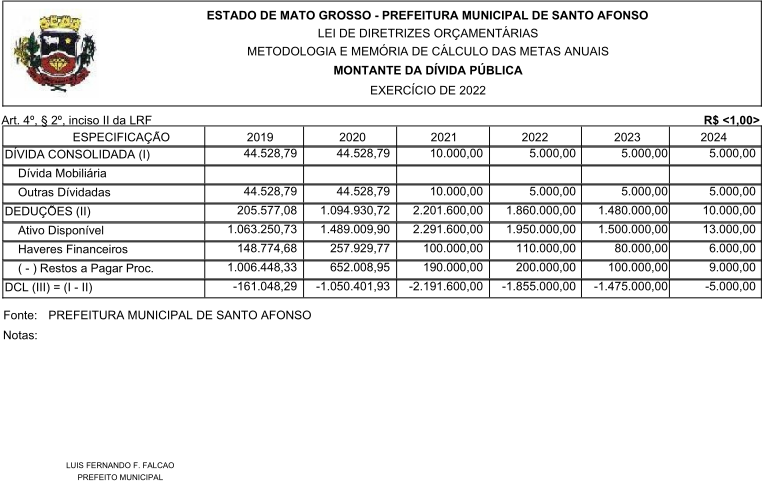
5- Dívida pública consolidada: corresponde ao montante total apurado das obrigações financeiras (dividas de longo prazo) do ente da Federação decorrente de:
a) contratos de dívida de longo prazo, a exemplo do parcelamento do Financiamento (Operação de Crédito);ANEXOS DE METAS E RISCOS FISCAIS – LDO 2022