LEI MUNICIPAL Nº 1300, DE 18 DE NOVEMBRO DE 2021. – LDO 2022.
22 de Novembro de 2021
LEI MUNICIPAL Nº 1300, DE 18 DE NOVEMBRO DE 2021. – LDO 2022.
SÚMULA: DISPÕE SOBRE AS DIRETRIZES PARA A ELABORAÇÃO DA LEI ORÇAMENTÁRIA DO EXERCÍCIO DE 2022, E DÁ OUTRAS PROVIDÊNCIAS.
CARMELINDA LEAL MARTINES COELHO, Prefeita do Município de Carlinda, Estado de Mato Grosso, no uso de suas atribuições legais, faz saber que Câmara Municipal de Vereadores aprovou, e ela sanciona a seguinte Lei:
CAPÍTULO I
DAS DISPOSIÇÕES PRELIMINARES
Art. 1º - Ficam estabelecidas as Diretrizes Orçamentárias do Município de Carlinda, Estado de Mato Grosso para o exercício financeiro de 2022, em cumprimento ao disposto no art. 165, § 2º, da Constituição Federal combinado com a Lei Orgânica do Município, e no que couber, as disposições contidas na Lei Federal 4320, de 17 de março de 1964 e na Lei Complementar Federal nº 101, de 04 de maio de 2000, compreendendo:
I – as diretrizes fiscais;
II - as prioridades e metas da Administração Pública Municipal;
III - a estrutura e a organização dos orçamentos;
IV - as diretrizes gerais para a elaboração, a execução e o acompanhamento dos orçamentos do Município e suas alterações;
V - as disposições relativas às despesas do Município com pessoal e encargos sociais;
VI - as disposições sobre a administração da dívida pública municipal e das operações de crédito;
VII - as transferências ao setor privado;
VIII - as disposições sobre os precatórios judiciais;
IX - as disposições sobre as alterações na legislação tributária e das demais receitas;
X - as disposições finais.
Parágrafo único: Integram esta Lei o Anexo de Metas e Prioridades (Anexo I), de Metas Fiscais (Anexo II) e o Anexo de Riscos Fiscais (Anexo III), em conformidade com o que dispõem os §§ 1º, 2º e 3º do art. 4º da Lei Complementar Federal nº 101, de 04 de maio de 2000, Portaria 924, de 08 de julho de 2021 e alterações posteriores.
CAPÍTULO II
DAS DIRETRIZES FISCAIS
Art. 2º - A proposta orçamentária para o exercício de 2022 obedecerá ao equilíbrio entre receita e despesa, conforme alínea “a” do inciso I do art. 4º da Lei Complementar nº 10, de 04 de maio de 2000.
Art. 3º - A elaboração do projeto de lei orçamentária de 2022, a aprovação e a execução dos orçamentos fiscal e da seguridade social deverão observar os objetivos e metas da Política Fiscal e serão orientadas para:
I - atingir as metas fiscais relativas às receitas, às despesas, aos resultados primário e nominal e ao montante da dívida pública, estabelecidas no Anexo II desta Lei, conforme previsto nos §§ 1º e 2º do art. 4º da Lei Complementar Federal nº 101, de 04 de maio de 2000;
II - evidenciar a responsabilidade da gestão fiscal, compreendendo uma ação planejada e transparente, mediante o acesso público às informações relativas ao orçamento anual, inclusive por meios eletrônicos e através da realização de audiências ou consultas públicas;
III – aumentar a eficiência, na utilização dos recursos públicos disponíveis e elevar a eficácia dos programas por eles financiados;
IV – equacionar o desequilíbrio fiscal no Município;
V – garantir a execução financeira do orçamento público.
Parágrafo único: Para o exercício de 2022, em virtude do período de incertezas acerca dos impactos das medidas adotadas para enfrentamento ao Coronavírus (COVID-19) nas finanças públicas do Município, os valores das metas estabelecidos no Anexo de Metas Fiscais constante desta Lei serão ajustados se necessário for, em função da atualização das estimativas que se referem à receita e à despesa primária, a ser realizada no Projeto de Lei Orçamentária de 2022.
CAPÍTULO III
DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PÚBLICA MUNICIPAL
Art. 4º - Os limites referenciais das despesas primárias correntes e dos restos a pagar para o exercício de 2022 e os dois subsequentes serão desdobradas e fixadas em metas, com os seguintes valores:
| Poder | Meta – Limite de Despesa Primária Corrente (DPC) – R$ | ||
| 2022 | 2023 | 2024 | |
| Executivo | 32.577.080,00 | 33.961.570,00 | 34.945.180,00 |
| Legislativo | 1.181.000,00 | 1.227.000,00 | 1.265.000,00 |
| TOTAL GERAL | 33.758.080,00 | 35.188.570,00 | 36.210.180,00 |
§ 1º As metas de restos a pagar referem-se ao valor total inscrito nas condições de processados e não processados ao final de cada exercício financeiro.
§ 2º A inscrição de despesas em Restos a Pagar somente ocorrerá no caso de despesas que tenham cumprido todos os requisitos previstos na legislação em vigor.
§ 3º Não poderão ser indicados para inscrição em restos a pagar não processados empenhos referentes a despesas com diárias, ajuda de custo e suprimento de fundos.
§ 4º É vedada a inscrição de Restos a Pagar sem que haja suficiente disponibilidade de caixa assegurada para este fim. Na determinação da disponibilidade de caixa são considerados os encargos e despesas compromissadas a pagar até o final do exercício, ressalvado o disposto no art. 42 da Lei Complementar nº 101 (LRF), de 2000, quando for o caso.
Art. 5º - A frustração da Receita Ordinária do Tesouro Municipal, divulgada bimestralmente no Relatório Resumido da Execução Orçamentária RREO e publicado pelo ente municipal, justificará o contingenciamento orçamentário das despesas custeadas com recursos ordinários do Tesouro – fonte 500 e 501, em observância ao disposto no art. 31 desta Lei.
Art. 6º - O projeto de lei orçamentária para o exercício financeiro de 2022 deverá ser compatível com o Plano Plurianual para o quadriênio 2022-2025, conforme estabelece o art. 165, § 7º, da Constituição Federal.
Art. 7º - As prioridades da Administração Pública Municipal para o exercício de 2022 terão precedência na alocação dos recursos no projeto de lei orçamentária, atendidas as despesas com obrigações constitucionais e legais e as essenciais para a manutenção e o funcionamento dos órgãos e entidades.
Art. 8º - As metas físicas constantes do Anexo I desta Lei não constituem limite à programação da despesa no Orçamento Municipal, podendo ser ajustadas no projeto de lei orçamentária.
CAPÍTULO IV
DA ESTRUTURA E ORGANIZAÇÃO DOS ORÇAMENTOS
Seção I
Dos Conceitos Gerais
Art. 9º - Para efeito desta Lei, entende-se por:
I - estrutura programática: a ação do Governo estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual, com a seguinte composição:
a) programa: o instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos, mensurado por indicadores estabelecidos no Plano Plurianual;
b) atividade: o instrumento de programação para alcançar os objetivos de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um ou mais produto necessário à manutenção da ação de governo;
c) projeto: o instrumento de programação para alcançar os objetivos de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um ou mais produtos que concorrem para a expansão ou aperfeiçoamento da ação de governo;
d) operação especial: as despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto e não gera contraprestação direta sob a forma de bens ou serviços;
II - classificação institucional: estrutura organizacional de alocação dos créditos orçamentários discriminada em órgãos e unidades orçamentárias, desdobrando-se em:
a) órgãos orçamentários: o maior nível da classificação institucional, correspondendo aos agrupamentos de unidades orçamentárias;
b) unidade orçamentária: o menor nível da classificação institucional, agrupada em órgãos orçamentários;
III - classificação funcional: agrega os gastos públicos por área de ação governamental, cuja composição permite indicar a área de ação governamental em que a despesa deverá ser realizada, desdobrando-se em:
a) função: o maior nível de agregação das diversas áreas de despesa que competem ao setor público;
b) subfunção: representa uma partição da função, visando agregar determinado subconjunto de despesa do setor público;
IV - fonte de recursos: representa a destinação da natureza da receita e a origem dos recursos para a despesa;
V - categoria de programação: a denominação genérica que engloba cada um dos vários níveis da estrutura de classificação, compreendendo a unidade orçamentária, a classificação funcional, a estrutura programática desdobrada em planejamento, a categoria econômica, o grupo de natureza da despesa, a fonte de recursos, o produto, a unidade de medida e a meta física;
VI - classificação da despesa orçamentária por natureza, desdobrando-se em:
a) categoria econômica: subdividida em despesa corrente e despesa de capital;
b) grupo de natureza da despesa: é um agregador de elemento de despesa com as mesmas características quanto ao objeto de gasto, conforme discriminado a seguir:
1 – Despesas com Pessoal e Encargos Sociais;
2 - Juros e Encargos da Dívida;
3 - Outras Despesas Correntes;
4 - Investimentos;
5 - Inversões Financeiras;
6 - Amortização da Dívida;
c) modalidade de aplicação: tem por finalidade indicar se os recursos serão aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades;
d) elemento de despesa: identifica, na execução orçamentária, os objetos de gastos, podendo ter desdobramentos facultativos, dependendo da necessidade da execução orçamentária e da escrituração contábil;
VII - produto: bem ou serviço que resulta da ação orçamentária;
VIII - unidade de medida: utilizada para quantificar e expressar as características do produto;
IX - meta física: quantidade estimada para o produto no exercício financeiro;
X - dotação: o limite de crédito consignado na lei de orçamento ou crédito adicional para atender determinada despesa;
XI – alterações orçamentárias: acréscimos ou realocações orçamentárias que podem ser feitas por:
a) créditos adicionais: autorizações de despesa não computadas ou insuficientemente dotadas na Lei Orçamentária, os quais podem ser suplementares, especiais ou extraordinários;
b) remanejamento: realocações na organização de um ente público, com a destinação de recursos de um órgão para outro;
c) transposição: realocações no âmbito dos programas de trabalho, dentro do mesmo órgão;
d) transferência: realocações de recursos entre as categorias econômicas de despesa, dentro do mesmo órgão e do mesmo programa de trabalho;
XII - transferências voluntárias: a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional ou legal, ou se destine ao Sistema Único de Saúde;
XIII - concedente: o órgão ou a entidade da Administração Pública Direta ou Indireta responsável pela transferência de recursos financeiros;
XIV - convenente: o ente da Federação com o qual a Administração Pública Municipal pactue a execução de um programa com recurso proveniente de transferência voluntária;
XV - termo de cooperação: instrumento legal que tem por objeto a execução descentralizada, em regime de mútua colaboração, de programas, projetos e/ou atividades de interesse comum que resultem no aprimoramento das ações de Governo, sem que haja transferência de bens ou recursos financeiros;
XVI - poupança pública: resultado obtido quando a despesa corrente, acrescida dos restos a pagar de exercícios anteriores sem a respectiva disponibilidade financeira, for inferior à receita corrente líquida.
§ 1º Os conceitos da Seção I do Capítulo IV desta Lei estão dispostos na Portaria nº 42, de 14 de abril de 1999, do Ministério do Planejamento, Orçamento e Gestão; na Portaria Interministerial nº 163, de 04 de maio de 2001, e suas alterações.
§ 2º Cada projeto constará somente de uma esfera orçamentária e de um programa.
§ 3º A lei orçamentária conterá, em nível de categoria de programação, a identificação das fontes de recursos.
Seção II
Da Composição da Lei Orçamentária para o Exercício Financeiro de 2022
Art. 10 - A lei orçamentária compor-se-á de:
I - orçamento fiscal e;
II - orçamento da seguridade social;
Art. 11 - A lei orçamentária anual apresentará, conjuntamente, a programação do orçamento fiscal e do orçamento da seguridade social, que discriminarão as despesas por classificação funcional, estrutura programática, categoria econômica, grupo de natureza de despesa, modalidade de aplicação, fonte de recursos, produto, unidade de medida e metas físicas, e respectivas dotações.
Art. 12 - O orçamento fiscal e o da seguridade social compreenderão a programação dos Poderes e Órgãos Autônomos, seus fundos, órgãos, autarquias e fundações instituídas e mantidas pelo Poder Público direta ou indiretamente.
Art. 13 - O orçamento da seguridade social, que compreende as dotações destinadas a atender as ações de saúde, previdência e assistência social, nos termos ao disposto na Constituição Federal, contará, dentre outros, com recursos provenientes de receitas próprias dos órgãos, fundos e entidades que integram exclusivamente o seu orçamento e destacará a alocação dos recursos necessários à aplicação mínima em ações e serviços públicos de saúde, para cumprimento do disposto no art. 198 da Constituição Federal, regulamentada pela Lei Complementar Federal nº 141, de 13 de janeiro de 2012.
Art. 14 - O Projeto de Lei Orçamentária de 2022, o qual será encaminhado pelo Poder Executivo ao Legislativo Municipal, será constituído de:
I – mensagem;
II - projeto de lei de orçamento;
III - quadros orçamentários consolidados, incluindo os complementos referenciados nos incisos I, II, III e IV do § 1º e incisos I, II e III do § 2º do art. 2º e no inciso III do art. 22 da Lei Federal nº 4.320, de 17 de março de 1964, na forma dos seguintes demonstrativos:
a) evolução da receita do Tesouro, com a receita arrecadada nos 03 (três) últimos exercícios, bem como a receita prevista para o exercício a que se refere a proposta e para o exercício em que se elabora a proposta;
b) estimativa da receita dos orçamentos fiscal e da seguridade social, isolada e conjuntamente, por categoria econômica;
c) estimativa da receita dos orçamentos fiscal e da seguridade social, por natureza da receita;
d) estimativa da receita por fonte de recursos;
e) evolução da despesa do Tesouro, com a despesa realizada nos 03 (três) últimos exercícios, fixada para o exercício a que se refere a proposta, e prevista para o exercício em que se elabora a proposta;
f) resumo geral da despesa dos orçamentos fiscal e da seguridade social por categoria econômica;
g) despesa por Poder e órgão dos orçamentos fiscal e da seguridade social;
h) receita e despesa dos orçamentos fiscal e da seguridade social, evidenciando o déficit ou superávit corrente e total de cada um dos orçamentos;
i) despesa por órgão de governo nos orçamentos fiscal e da seguridade social;
j) despesa por função e subfunção dos orçamentos fiscal e da seguridade social;
k) despesa por programa de governo dos orçamentos fiscal e da seguridade social;
l) descrição sucinta de cada unidade administrativa do governo, competência e legislação pertinente;
m) descrição da legislação da receita;
IV - anexos dos orçamentos fiscal e da seguridade social;
V - anexo de informações complementares, contendo os demonstrativos:
a) da receita corrente líquida com base nos §§ 1º e 3º, IV, do art. 2º da Lei Complementar Federal nº 101, de 04 de maio de 2000;
b) do efeito regionalizado sobre receitas e despesas decorrentes de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia;
c) de projeção do serviço da dívida pública;
d) de projeção do estoque da dívida pública;
e) de liberações de operações de crédito contratadas e a contratar;
f) da compatibilidade da programação do orçamento com as metas fiscais da Lei de Diretrizes Orçamentárias;
g) da disponibilidade financeira líquida registrada no balanço patrimonial, por fonte de recursos, de poder, órgão e entidade.
Parágrafo único O demonstrativo regionalizado do efeito sobre as receitas e despesas decorrentes da concessão de benefícios, anexo ao projeto de lei orçamentária a que se refere a alínea “b” do inciso V do caput, deverá demonstrar, com clareza, a metodologia de cálculo utilizada na estimativa dos valores, de maneira a fornecer consistência aos valores estimados.
Art. 15 - A mensagem que encaminhar o projeto de lei orçamentária conterá:
I - a situação econômica e financeira do Município;
II - o demonstrativo da dívida fundada e flutuante, os saldos de créditos especiais, os restos a pagar e a disponibilidade de caixa líquida registrada no balanço patrimonial, por poder, órgão ou entidade, distinguindo-se os processados dos não processados e outros compromissos exigíveis;
III - a exposição da receita e da despesa;
IV - a discriminação da despesa de cada fundo.
Parágrafo Único: Acompanharão o projeto de lei orçamentária, além dos definidos nos incisos I a IV deste artigo, os demonstrativos contendo as seguintes informações complementares:
I – programação dos recursos destinados à manutenção e ao desenvolvimento do ensino, de forma a evidenciar o cumprimento ao disposto no Artigo 212 da Constituição Federal, da Emenda Constitucional nº. 14, de 12 de setembro de 1996, e da Lei 11.494, de 20 de junho de 2007 e 14.113, de 25 de dezembro 2020 do FUNDEB;
II – programação dos recursos destinados às ações e serviços públicos de saúde, de modo a evidenciar o cumprimento do disposto no Artigo 198, § 2º da Constituição Federal na forma da Emenda Constitucional nº. 29, de 13 de setembro de 2000.
CAPÍTULO V
DAS DIRETRIZES GERAIS PARA ELABORAÇÃO, EXECUÇÃO E ACOMPANHAMENTO DOS ORÇAMENTOS DO MUNICÍPIO E SUAS ALTERAÇÕES
Seção I
Das Diretrizes Gerais para a Elaboração dos Orçamentos do Município
Art. 16 - A elaboração do projeto, a aprovação e a execução da lei orçamentária de 2022 deverão ser realizadas de modo a evidenciar a transparência da gestão fiscal, observando-se o princípio da publicidade e permitindo-se o amplo acesso da sociedade a todas as informações relativas a cada uma dessas etapas, bem como levarão em conta a obtenção dos resultados previstos no Anexo II, considerando, ainda, os riscos fiscais demonstrados no Anexo III desta Lei.
Parágrafo único: Serão divulgados pelo Poder Executivo na internet:
I - a Lei de Diretrizes Orçamentárias;
II - as estimativas das receitas de que trata o art. 12, § 3º, da Lei Complementar Federal nº 101, de 04 de maio de 2000;
III - a proposta da Lei Orçamentária e seus Anexos;
IV - a Lei Orçamentária Anual e seus Anexos;
V - o Relatório Resumido da Execução Orçamentária, o Relatório de Gestão Fiscal, bem como as versões simplificadas desses documentos.
Art. 17 - A alocação dos recursos na lei orçamentária anual, em seus créditos adicionais, transposições, remanejamentos e transferência de recursos e na respectiva execução, será feita:
I - por programa, projeto, atividade e operação especial, com a identificação das classificações orçamentárias da despesa pública;
II - diretamente à unidade orçamentária responsável pela execução do projeto, atividade ou operação especial correspondente.
Art. 18 - Na programação da despesa, está proibida:
I - a fixação de despesas sem que estejam definidas suas respectivas fontes de recursos e sem que estejam legalmente instituídas as unidades executoras;
II - a inclusão de projetos com a mesma finalidade em mais de um órgão, ressalvados os casos das ações com objetivos complementares e interdependentes;
Art. 19 - Em cumprimento ao art. 45 da Lei Complementar Federal nº 101, de 04 de maio de 2000, a lei orçamentária e seus créditos adicionais somente incluirão novos investimentos se:
I - os projetos em andamento tiverem sido contemplados com recursos orçamentários;
II - os novos projetos estiverem compatíveis com o Plano Plurianual para o quadriênio 2022-2025 e estiverem com viabilidade técnica, econômica e financeira comprovadas.
Parágrafo único: Entende-se como projeto em andamento, para fins do previsto neste artigo, aquele projeto, inclusive uma de suas unidades de execução ou etapas de investimento programado, cuja realização física, prevista até o final do exercício de 2021, seja de, no mínimo, 25% (vinte e cinco por cento) do total programado, independentemente da execução financeira, excluindo-se dessa regra os projetos, inclusive suas etapas, que sejam atendidos com recursos oriundos de operações de crédito ou convênios.
Art. 20 - A proposta orçamentária do Poder Legislativo deverá ser encaminhada ao Poder Executivo até o dia 31 de julho de 2021, para fins de consolidação do projeto de lei orçamentária para o exercício de 2022.
Parágrafo único: Na hipótese de não cumprimento do prazo estabelecido no caput deste artigo, o Poder Executivo considerará, para fins de consolidação da proposta orçamentária anual, os valores aprovados na Lei Orçamentária vigente.
Seção II
Das Diretrizes Gerais para a Execução e Acompanhamento dos Orçamentos do Município e suas Alterações
Art. 21 - A lei orçamentária estabelecerá, em percentual, os limites para abertura de créditos adicionais suplementares, nos termos dos arts. 7º e 42 da Lei Federal nº 4.320, de 17 de março de 1964.
Art. 22 - Fica o Poder Executivo autorizado, em consonância com o inciso VI do art. 167 da Constituição Federal, a fazer transposição, remanejamento e transferência de recursos de uma categoria de programação para outra ou de um órgão para outro até o limite de 30% (trinta por cento) da despesa total fixada na Lei Orçamentária de 2022.
Art. 23 - Os créditos adicionais suplementares e as transposições, remanejamentos e transferência de recursos, conforme dispõem os artigos 21 e 22 desta Lei, serão abertos por decreto orçamentário do Poder Executivo.
Art. 24 - As solicitações de abertura de créditos adicionais suplementares e de transposições, remanejamentos e transferência de recursos, dentro dos limites autorizados, serão submetidos à Secretaria Municipal de Planejamento.
Parágrafo único: As ações orçamentárias que tiverem a dotação alterada por créditos adicionais ou por transposição, remanejamento e transferência de recursos abertos por iniciativa da Secretaria de Planejamento, que se referirem a ajustes orçamentários durante a execução ou no encerramento do exercício, poderão ter as metas físicas ajustadas pela unidade orçamentária sempre que necessário.
Art. 25 - As modalidades de aplicação aprovadas na lei orçamentária, em seus créditos adicionais e nas transposições, remanejamentos e transferência de recursos, por se constituírem informações gerenciais, poderão ser alteradas e/ou incluídas diretamente no Sistema Integrado de Planejamento, Contabilidade e Finanças do Município, para atender às necessidades de execução, desde que sejam mantidos os saldos das dotações da ação e as demais categorias de programação da despesa.
Art. 26 - Os decretos orçamentários discriminarão a despesa pelo seguinte detalhamento:
I - órgão
II - unidade orçamentária;
III - função;
IV - subfunção;
V - programa;
VI - ação;
VII - natureza;
VIII – elemento de despesa
IX - fonte de recurso;
Art. 27 - Fica o Poder Executivo autorizado a inserir fonte de recursos e grupo de despesa em projetos, atividades e operações especiais existentes, procedendo à sua abertura através de decreto orçamentário, na forma do art. 21 e 22 desta Lei.
Art. 28 - Fica o Poder Executivo autorizado, mediante decreto, a transpor, remanejar, transferir ou utilizar, total ou parcialmente, as dotações orçamentárias aprovadas na lei orçamentária de 2022 e em créditos adicionais, em decorrência da extinção, transformação, transferência, incorporação ou desmembramento de órgãos e entidades, bem como alterações de suas competências ou atribuições, mantida a categoria de programação, conforme definido no art. 9º desta Lei.
Parágrafo único: A transposição, transferência ou remanejamento de que trata o caput deste artigo não poderá resultar em alteração dos valores das programações aprovadas na lei orçamentária de 2022 ou em seus créditos adicionais, podendo haver, excepcionalmente, ajustes na classificação funcional.
Art. 29 - Fica o Poder Executivo autorizado, em se tratando de Ingresso de Recursos, decorrentes de Transferências Voluntárias, a proceder à abertura de crédito adicional por excesso de arrecadação, à conta de recursos provenientes de convênios e instrumentos congêneres, mediante exposição de justificativa prévia, contendo inclusive o plano de aplicação e o cronograma de desembolso financeiro, quando houver.
Parágrafo único: Durante a execução do instrumento de que trata o caput, a comprovação da necessidade de ingresso de recursos poderá ser realizada mediante a apresentação de laudo de medição, em se tratando de obra, ou documento que comprove a execução, tais como nota fiscal de bens ou serviços.
Art. 30 - A reserva de contingência será constituída, exclusivamente, de recursos do orçamento fiscal, equivalendo, na lei orçamentária, ao limite máximo de até 1% (um por cento) da receita corrente líquida.
Parágrafo único: Para fins de utilização dos recursos a que se refere o caput, consideram-se eventos fiscais imprevistos, a que se refere a alínea “b” do inciso III do caput do art. 5º da Lei Complementar nº 101, de 04 de maio de 2000, a abertura de créditos adicionais para o atendimento de despesas não previstas ou insuficientemente dotadas na lei orçamentária anual de 2022.
Art. 31 - Caso seja verificado, ao final de um bimestre, que a realização da receita está aquém do previsto, os Poderes Executivo e Legislativo promoverão, por ato próprio e nos montantes necessários, até o último dia útil do mês subsequente ao fechamento do bimestre, limitação de empenho e movimentação financeira para adequar o cronograma de execução mensal de desembolso ao fluxo da receita realizada, visando atingir as metas fiscais estabelecidas para o exercício, em conformidade com o disposto nos arts. 8º e 9º da Lei Complementar Federal nº 101, de 04 de maio de 2000, observados os seguintes procedimentos:
I - definição do montante de limitação de empenho e movimentação financeira que caberá a cada Poder, calculado de forma proporcional à participação de cada um no total das dotações fixadas para outras despesas correntes e despesas de capital na lei orçamentária de 2022;
II - comunicação, pelo Poder Executivo, até o 20º (vigésimo) dia após o encerramento do bimestre, ao Poder Legislativo do montante que caberá a cada um na limitação de empenho e movimentação financeira, informando os parâmetros utilizados e a reestimativa da receita;
III - limitação de empenho e movimentação financeira, que será efetuada na seguinte ordem de prioridade:
a) os projetos novos que não estiverem sendo executados e os inclusos no Orçamento anterior, mas que tiveram sua execução abaixo do esperado ou sem execução, conforme demonstrado em Relatório;
b) outras despesas correntes;
c) as despesas atendidas com recursos de contrapartida em operações de créditos e convênios.
§ 1º No âmbito do Poder Executivo, caberá à Secretaria de Planejamento, em conjunto com o setor de contabilidade e demais unidades administrativas correspondente de cada Unidade Orçamentária, analisar as ações finalísticas, inclusive suas metas, cuja execução poderá ser adiada sem afetar os resultados finais dos programas governamentais contemplados na lei orçamentária.
§ 2º Caso ocorra a recuperação da receita prevista, total ou parcialmente, far-se-á a recomposição das dotações limitadas de forma proporcional às reduções realizadas.
§ 3º A limitação de empenho, em cumprimento ao disposto neste artigo, será executada e comprovada mediante a utilização, no Sistema Integrado de Planejamento, Contabilidade e Finanças Municipal.
Art. 32 - Em cumprimento ao artigo 4º, inciso I, alínea “e”, da Lei Complementar Federal nº 101, de 04 de maio de 2000, a avaliação dos resultados dos programas financiados com recursos dos orçamentos, serão apresentados pelos Poderes Executivo e Legislativo por meio de relatórios.
§ 1º O relatório de avaliação de resultados apresentará, em relação a cada programa:
I - o desempenho de seus indicadores;
II- a previsão e a execução orçamentária do programa;
III- a previsão e a execução física e orçamentária de cada ação que integra o programa;
CAPÍTULO VI
DAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS DO MUNICÍPIO COM PESSOAL E ENCARGOS SOCIAIS
Art. 33 - As despesas com pessoal ativo, inativo e pensionista dos Poderes do Município, no exercício de 2022, observarão as normas e os limites legais vigentes no decorrer do exercício a que se refere, em especial os estabelecidos nos arts. 18 a 22 da Lei Complementar Federal nº 101, de 04 de maio de 2000.
Art. 34 - Para fins de atendimento ao disposto nos incisos I e II do § 1º do art. 169 da Constituição Federal, no exercício de 2022, as despesas com pessoal relativas à concessão de quaisquer vantagens, tais como: aumento, reajuste ou adequação de remuneração de servidores e empregados públicos civis, criação de cargos, empregos e funções, alterações de estrutura de carreiras, bem como admissões ou contratações a qualquer título, devem observar o disposto na legislação vigente.
Art. 35 - Para o exercício de 2022, fica autorizado aos Poderes Executivo e Legislativo, além de realizar Concursos Públicos de Provas e Provas e Títulos, Processos Seletivos Simplificados e/ou Completo, visando o preenchimento de cargos e funções estritamente necessárias ao bom desempenho dos serviços públicos essenciais.
Parágrafo Único – Promover aumento, recomposição ou reajuste salarial para implantação ou adequação do Plano de Cargos e Carreiras – PCCS, respeitado os limites da Lei Complementar 101/00 – Lei de Responsabilidade Fiscal.
I – Poder Executivo: Promover durante o exercício de 2022 a correção das perdas salarias conforme o INPC – Índice Nacional de Preços ao Consumidor, e conforme Lei Federal nº 11.738/2008.
II – Poder Legislativo: Promover durante o exercício de 2022 a correção das perdas salariais conforme o INPC – Índice Nacional de Preços ao Consumidor.
Art. 36 - Se a despesa de pessoal atingir o nível de que trata o parágrafo único do art. 22 da Lei Complementar Federal nº 101, de 04 de maio de 2000 e além da exceção disposta no inciso V do referido parágrafo único do art. 22, a contratação de horas-extras fica restrita às necessidades emergenciais de risco ou de prejuízo para a sociedade.
Art. 37 - Não poderá existir despesa orçamentária destinada ao pagamento de servidor da Administração Pública Municipal pela prestação de serviços de consultoria ou assistência técnica.
CAPÍTULO VII
DAS DISPOSIÇÕES SOBRE A ADMINISTRAÇÃO DA DÍVIDA PÚBLICA MUNICIPAL E DAS OPERAÇÕES DE CRÉDITO
Art. 38 - A administração da dívida pública municipal interna tem por objetivo principal viabilizar fontes alternativas de recursos para o Tesouro Municipal e administrar os custos e resgate da dívida pública.
Art. 39 - Na lei orçamentária anual, as despesas com amortizações, juros e demais encargos da dívida serão fixadas com base nas operações contratadas ou com autorizações concedidas até a data do encaminhamento do projeto de lei orçamentária ao Poder Legislativo.
Art. 40 - As operações de créditos internas reger-se-ão pelo que determinam as resoluções do Senado Federal e em conformidade com dispositivos da Lei Complementar Federal nº 101, de 04 de maio de 2000, pertinentes à matéria, respeitados os limites estabelecidos no inciso III do art. 167 da Constituição Federal e as condições e limites fixados pelas Resoluções nºs 40/2001, 43/2001 e 48/2007 do Senado Federal.
Art. 41 - Somente poderão ser incluídas no projeto de lei orçamentária as receitas e a programação de despesas decorrentes de operações de crédito aprovadas pelo Poder Legislativo.
Parágrafo único: As operações de crédito que forem autorizadas após a aprovação do projeto de lei orçamentária serão incorporadas ao orçamento por meio de créditos adicionais.
CAPÍTULO VIII
DAS DISPOSIÇÕES SOBRE AS TRANSFERÊNCIAS VOLUNTÁRIAS
Art. 42 - As transferências voluntárias de recursos do Município para outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional ou legal ou se destine ao Sistema Único de Saúde, consignados na lei orçamentária, serão realizadas mediante convênio, contrato de repasse, acordos ou congêneres, observados os requisitos estabelecidos nos arts. 11 e 25 da Lei Complementar Federal nº 101, de 04 de maio de 2000, e na legislação vigente.
Art. 43 - O disposto no art. 42 desta Lei aplica-se também aos consórcios públicos legalmente instituídos.
Art. 44 - As transferências previstas neste Capítulo serão classificadas, obrigatoriamente, nos elementos de despesa “41 - Contribuições”, “42 - Auxílio”, “43 - Subvenções Sociais” ou “70 – Rateio Pela Participação em Consórcio Público”.
Art. 45 - A entrega de recursos aos consórcios públicos em decorrência de delegação para a execução de ações de responsabilidade exclusiva do Município, especialmente quando resulte na preservação ou acréscimo no valor de bens públicos municipais, não se configura como transferência voluntária e observará as modalidades de aplicação específicas.
CAPÍTULO IX
DAS TRANSFERÊNCIAS AO SETOR PRIVADO
Seção I
Das Subvenções Sociais
Art. 46 - A transferência de recursos a título de subvenções sociais, nos termos do art. 16 da Lei Federal nº 4.320, de 17 de março de 1964, atenderá às Organizações da Sociedade Civil que exerçam atividades de natureza continuada nas áreas de assistência social, saúde e educação, que prestem atendimento direto ao público e tenham certificação de entidade beneficente, de acordo com a área de atuação, nos termos da legislação vigente.
Parágrafo único: Fica vedada a destinação de recursos a título de subvenções sociais, auxílios e doações, inclusive de bens móveis e imóveis, à entidades privadas ou quaisquer outras entidades congêneres, ressalvadas as sem fins lucrativos.
Seção II
Dos Auxílios
Art. 47 - A transferência de recursos a título de auxílios, prevista no art. 12, § 6º, da Lei Federal nº 4.320, de 17 de março de 1964, somente poderá ser realizada para Organizações da Sociedade Civil, definidas em Instrução Normativa do Controle Interno Municipal e desde que:
I - sejam de atendimento direto e gratuito ao público e voltadas para a educação especial ou sejam representativas da comunidade escolar das escolas públicas estaduais e municipais da educação básica;
II - prestem atendimento direto e gratuito ao público na área de saúde;
III - prestem atendimento direto e gratuito ao público na área de assistência social;
IV - prestem atendimento a pessoas carentes em situação de risco social ou diretamente alcançadas por programas de combate ao tráfico de drogas e à pobreza, ou de tratamento de dependentes químicos, ou de geração de trabalho e renda, nos casos em que ficar demonstrado que a OSC tem melhores condições que o Poder Público local para o desenvolvimento das ações pretendidas, devidamente justificados pelo órgão concedente responsável;
V - sejam consórcios públicos legalmente instituídos.
§ 1º O Poder Executivo, por intermédio de suas respectivas Secretarias responsáveis, tornará disponível em seu site oficial, a relação completa das entidades sem fins lucrativos beneficiadas com recursos públicos.
§ 2º A transferência de que trata o caput deste artigo deverá ser autorizada por lei específica, nos termos do art. 26 da Lei Complementar Federal nº 101, de 04 de maio de 2000.
Seção III
Das Contribuições Correntes e de Capital
Art. 48 - A transferência de recursos a título de contribuição corrente somente será destinada a Organizações da Sociedade Civil que não atuem nas áreas de que trata o caput do art. 46 desta Lei e que preencham uma das seguintes condições:
I - sejam selecionadas para execução, em parceria com a Administração Pública Municipal, de programas e ações que contribuam diretamente para o alcance de diretrizes, objetivos e metas previstas no Plano Plurianual;
II - estejam autorizadas em lei que identifique expressamente a entidade beneficiária;
III – nos termos da Lei Federal 13.019, de 31 de julho de 2014, que “Estabelece o regime jurídico das parcerias entre a administração pública e as organizações da sociedade civil, em regime de mútua cooperação, para a consecução de finalidades de interesse público e recíproco, mediante a execução de atividades ou de projetos previamente estabelecidos em planos de trabalho inseridos em termos de colaboração, em termos de fomento ou em acordos de cooperação; define diretrizes para a política de fomento, de colaboração e de cooperação com organizações da sociedade civil”.
Seção IV
Das Disposições Gerais
Art. 49 - A transferência de recursos a título de subvenções sociais, auxílios ou contribuições correntes será permitida a entidades que atendam as disposições contidas na Instrução Normativa do Controle Interno Municipal, que estabelece as diretrizes, normas e procedimentos para celebração de parcerias entre a Administração Pública Municipal e as organizações da sociedade civil, em regime de mútua cooperação, ou outra normativa que vier a substitui-la.
Art. 50 - Os recursos destinados para as associações de entes federativos somente poderão ser aplicados para a capacitação, assistência técnica ou aos serviços sociais autônomos destinatários de contribuições de empregados incidentes sobre a folha de pagamento.
CAPÍTULO X
DAS DISPOSIÇÕES SOBRE OS PRECATÓRIOS JUDICIAIS
Art. 51 - A inclusão de dotações para o pagamento de precatórios na lei orçamentária de 2022, obedecerá ao que determina o Artigo 100 da Constituição Federal.
Art. 52 - A lei orçamentária discriminará a dotação destinada ao pagamento de débitos judiciais transitados em julgado considerados de pequeno valor.
CAPÍTULO XI
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA E DAS DEMAIS RECEITAS
Art. 53 - As alterações relativas à legislação tributária municipal, que cuida da instituição de tributos, bem como das respectivas desonerações, isenções e benefícios fiscais, serão encaminhadas ao Poder Legislativo pelo Poder Executivo.
§ 1º Cabe ao Poder Executivo apresentar justificativas, esclarecimentos e demonstrativos pertinentes, relativos:
I – à adequação e ajustes da legislação tributária decorrentes de alterações da legislação federal e demais recomendações oriundas da União;
II – ao aperfeiçoamento dos instrumentos de proteção do crédito tributário;
III – à instituição e à regulamentação de contribuição de melhoria, que serão acompanhadas de demonstração devidamente justificada de sua necessidade.
§ 2º Os recursos eventualmente decorrentes das alterações previstas neste artigo serão incorporados aos Orçamentos do Município mediante a abertura de créditos adicionais no decorrer do exercício, e quando decorrentes de projeto de lei, somente após a devida aprovação legislativa.
CAPÍTULO XII
DAS DISPOSIÇÕES FINAIS
Art. 54 - O Poder Executivo, até 30 (trinta) dias após a publicação da lei orçamentária de 2022, estabelecerá a programação financeira e o cronograma de execução mensal de desembolso por órgão, nos termos do art. 8º da Lei Complementar Federal nº 101, de 04 de maio de 2000, com vistas ao cumprimento da meta de resultado primário estabelecida nesta lei, e nas metas bimestrais de realização de receitas, desdobradas por categoria econômica.
Art. 55 - O Poder Executivo adotará, durante o exercício de 2022, as medidas que se fizerem necessárias, observados os dispositivos legais, para dinamizar, operacionalizar e equilibrar a execução da lei orçamentária.
Art. 56 - Para efeito do § 3º do art. 16 da Lei Complementar Federal nº 101, de 04 de maio de 2000, entende-se como despesa irrelevante aquela cujo valor não ultrapasse, para bens e serviços, os limites estipulados nos incisos I e II do art. 24 da Lei Federal nº 8.666, de 21 de junho de 1993, alterado pela Lei Federal nº 9.648, de 27 de maio de 1998.
Art. 57 - O Poder Executivo encaminhará ao Poder Legislativo, até 20 de setembro, em atendimento ao parágrafo único do art. 45 da Lei de Responsabilidade Fiscal, o relatório de obras em andamento.
Art. 58 - As ações prioritárias finalísticas do exercício de 2022 serão objeto de processos específicos de monitoramento, conforme disposto neste artigo.
§1º Serão consideradas ações prioritárias finalísticas:
I - as ações constantes do Anexo de Metas e Prioridades da Administração Pública Municipal que integrem programas finalísticos;
II - as ações que integrem programas finalísticos das áreas de educação, saúde, segurança pública, infraestrutura e logística.
§ 2º São classificados como finalísticos os programas cujas ações resultam em bens e serviços ofertados diretamente à sociedade, conforme estabelecido no PPA 2022-2025.
Art. 59 - O projeto de lei orçamentária para 2022, aprovado pelo Poder Legislativo, será encaminhado à sanção, conforme estabelecido na Lei Orgânica Municipal.
Art. 60 Na hipótese de, até 31 de dezembro de 2021, o autógrafo da Lei Orçamentária de 2022 não for sancionado, a programação dele constante poderá ser executada para o atendimento das seguintes despesas:
I - pessoal e encargos sociais;
II - serviço da dívida pública;
III - PIS/PASEP;
IV - sentenças judiciais, inclusive relativas a precatórios ou consideradas de pequeno valor;
V - despesas relativas às áreas de atuação das Secretarias de Saúde e de Educação;
VI - as ações elencadas no Anexo de Metas e Prioridades; e
VII - demais despesas, à razão de 1/12 (um doze avos) em cada mês.
Parágrafo único: Considerar-se-á antecipação de crédito à conta da Lei Orçamentária de 2022 a utilização dos recursos autorizados no caput deste artigo.
Art. 61 - Esta Lei entra em vigor na data de sua publicação.
GABINETE DA PREFEITA MUNICIPAL DE CARLINDA, ESTADO DE MATO GROSSO, EM 18 DE NOVEMBRO DE 2021.
CARMELINDA LEAL MARTINES COELHO
Prefeita Municipal
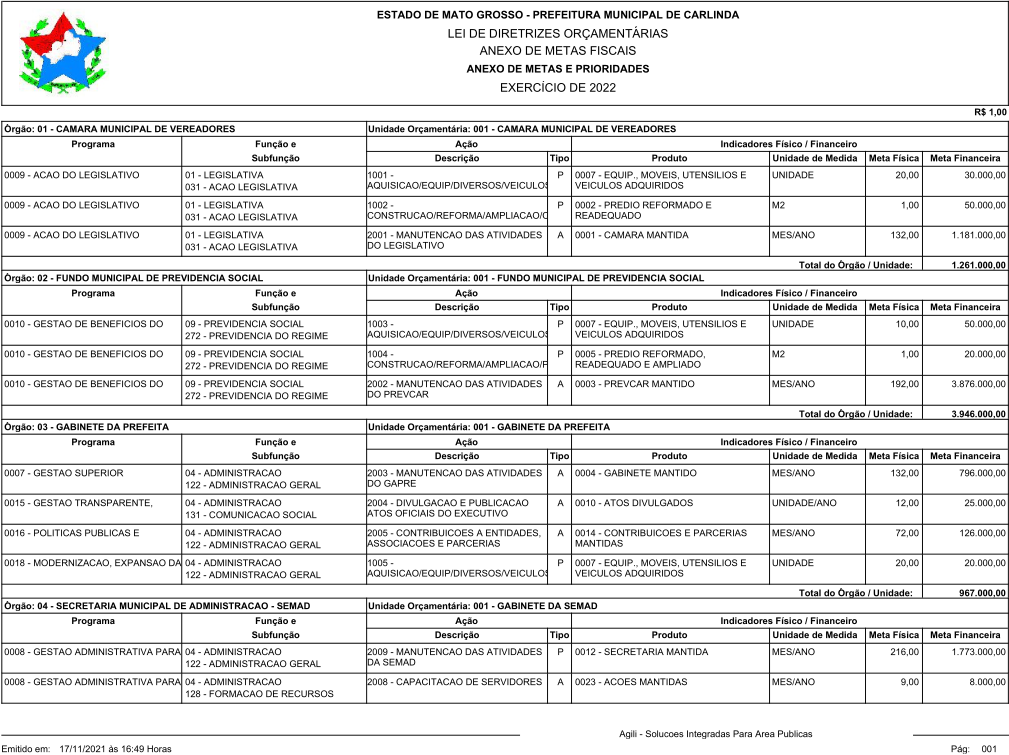
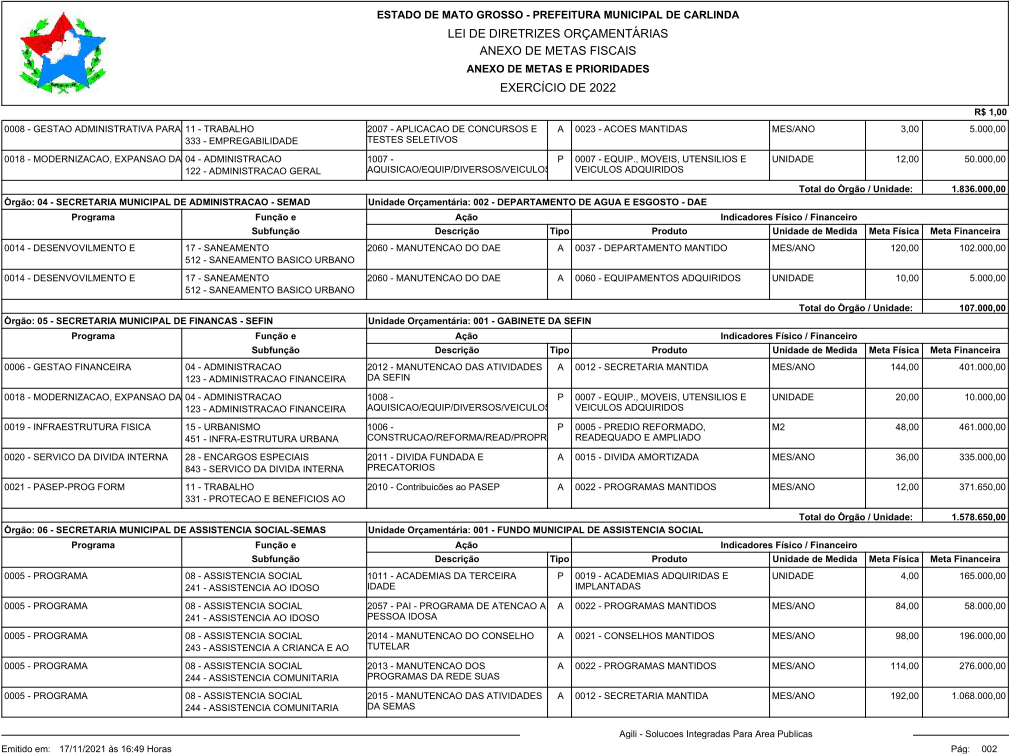
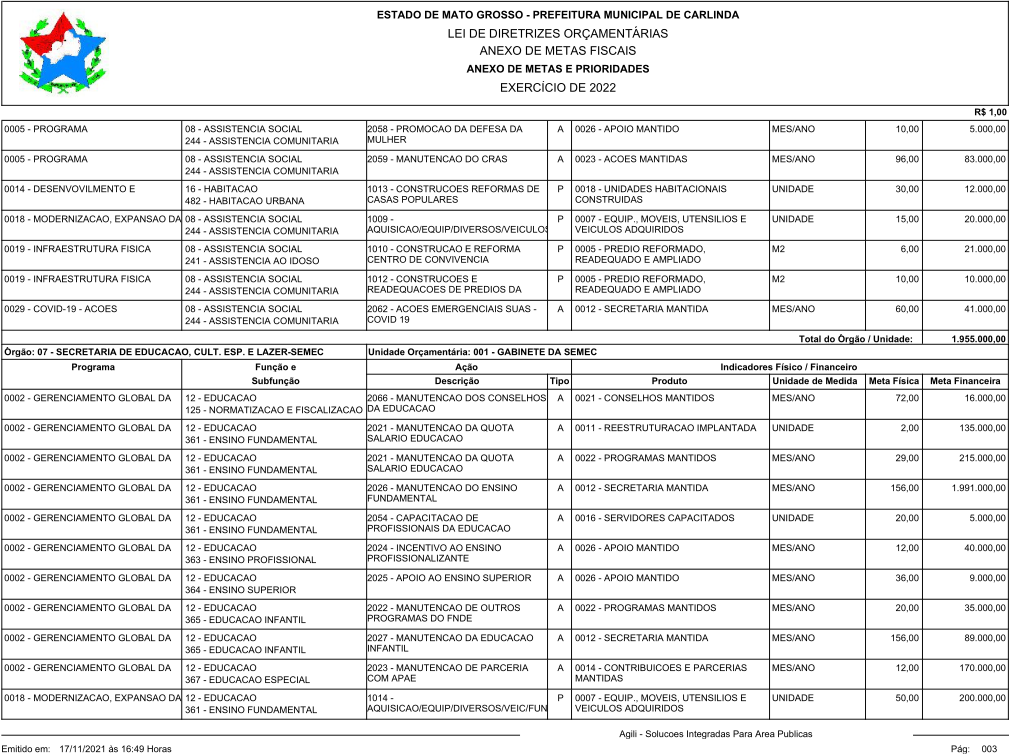
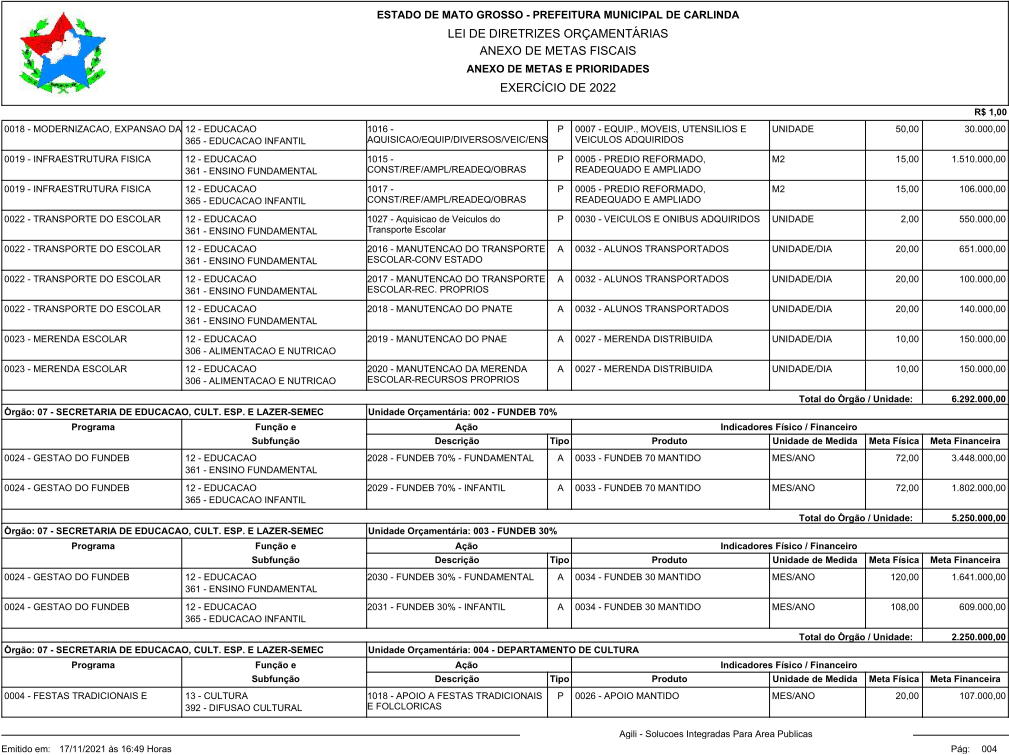
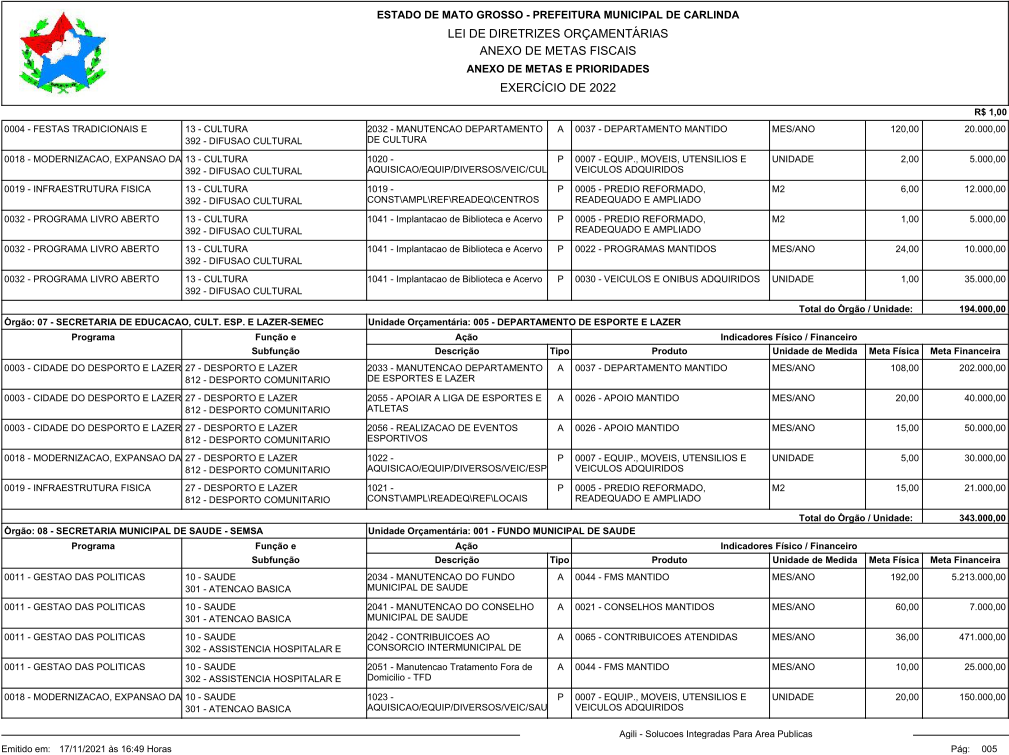
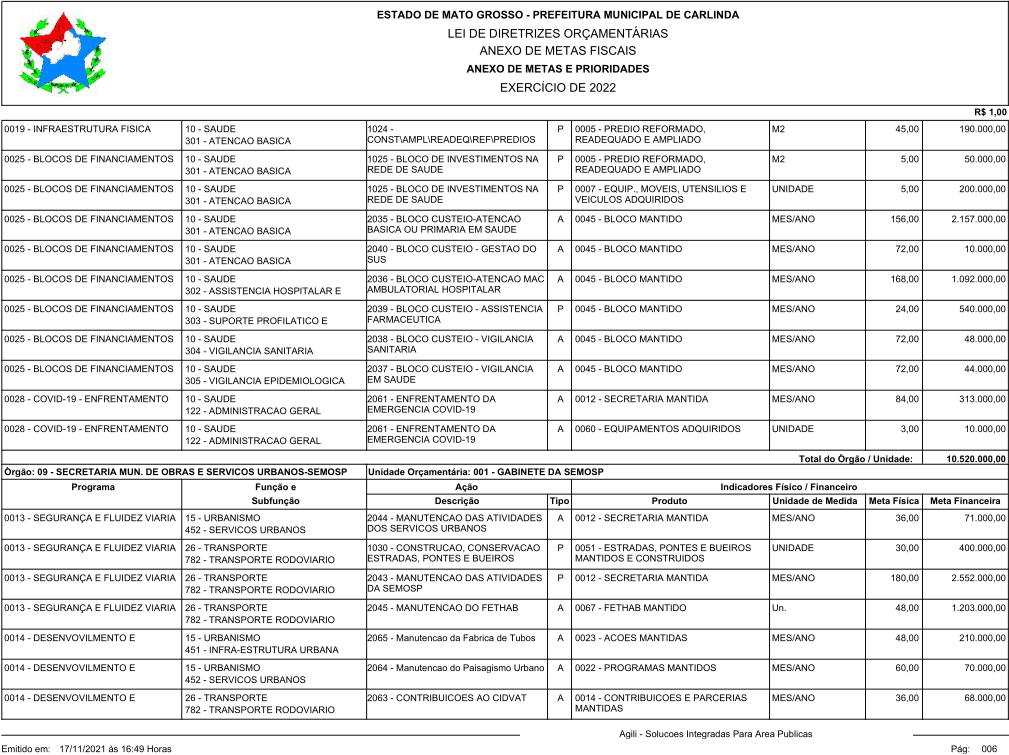
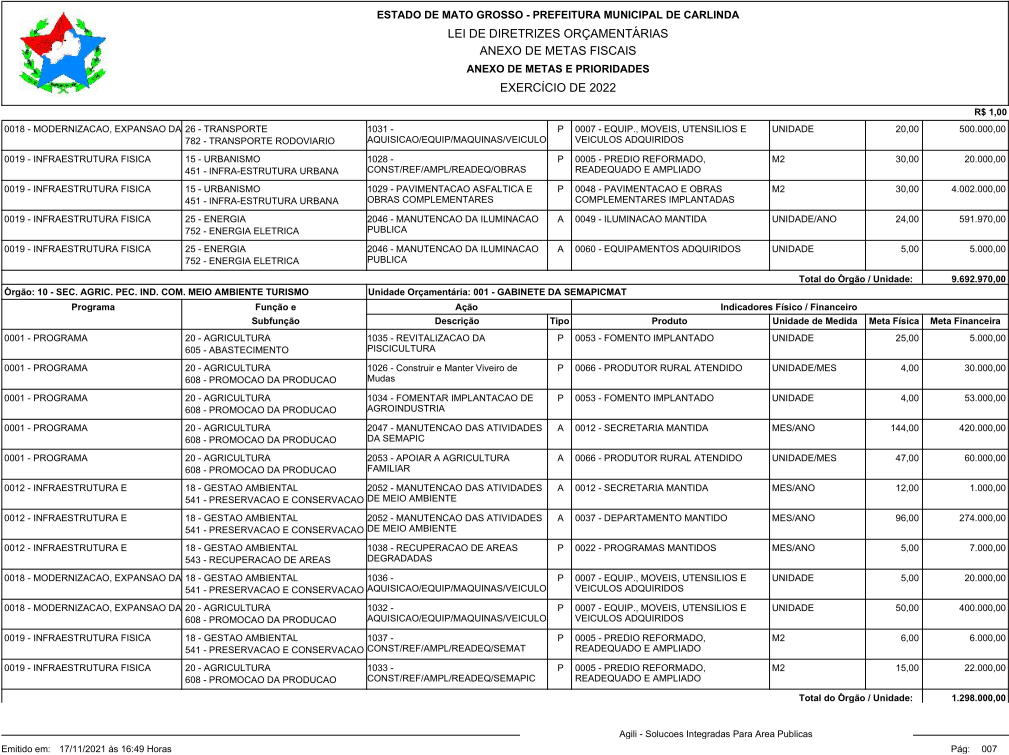
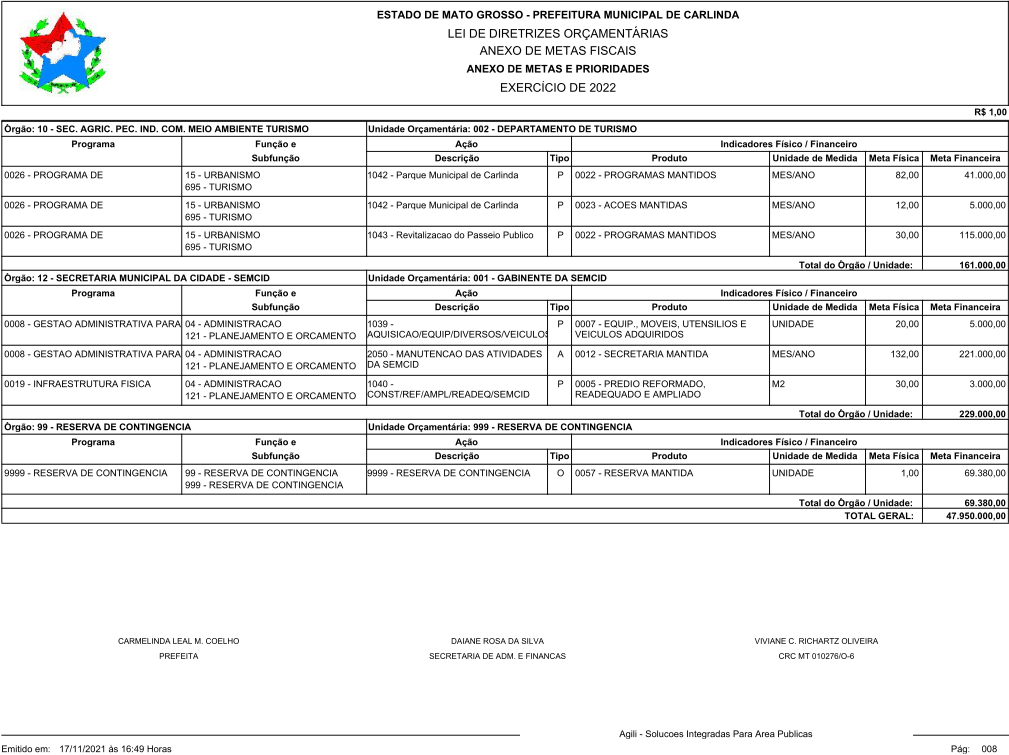
LEI DE DIRETRIZES ORÇAMENTÁRIAS PARA 2022
- Introdução
A LDO é o elo entre o Plano Plurianual (PPA), que funciona como um plano de Governo, e a Lei Orçamentária Anual (LOA), instrumento de viabilização da execução dos programas governamentais. A Constituição Federal estabelece que compete à Lei de Diretrizes Orçamentárias:
Compreender as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente; Orientar a elaboração da lei orçamentária anual; Dispor sobre as alterações na legislação tributária; e Estabelecer a política de aplicação das agências financeiras oficiais de fomento.
Com a publicação da Lei de Responsabilidade Fiscal (LRF), além do disposto na Constituição, a LDO deve dispor sobre:
Equilíbrio entre receitas e despesas; Critérios e forma de limitação de empenho, a ser efetivada nas seguintes hipóteses:
Se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais; ou
Enquanto perdurar o excesso de dívida consolidada de ente da Federação que tenha ultrapassado o respectivo limite ao final de um quadrimestre.
Normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos; e Demais condições e exigências para a transferência de recursos a entidade públicas e privadas.
A Lei de Responsabilidade Fiscal estabeleceu ainda que integrará o projeto de LDO o Anexo de Metas Fiscais (AMF), em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
O Anexo de Metas Fiscais conterá ainda:
Avaliação do cumprimento das metas relativas ao ano anterior; Demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional; Evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos; Avaliação da situação financeira e atuarial do regime de previdência social próprio dos servidores públicos; e Demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
Além do Anexo de Metas Fiscais, a Lei de Diretrizes Orçamentárias conterá Anexo de Riscos Fiscais (ARF), onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
LEI DE DIRETRIZES ORÇAMENTÁRIAS PARA 2022 1 - CENÁRIO ECONÔMICO
Os principais parâmetros macroeconômicos projetados para a construção do cenário base são os seguintes: (i) de atividade econômica, envolvendo o PIB; (ii) da inflação; (iii) do setor externo, incluindo taxa de câmbio; e (iv) dos agregados monetários e taxa de juro básica da economia. Todas as demais variáveis incorporadas na construção do cenário base ou que podem vir a afetá-lo são consideradas de cunho não macroeconômico. O cenário base é a referência para a projeção das receitas do governo e para o estabelecimento do nível de despesas compatível com a meta de superávit primário estabelecida no corpo da LDO, assim como para as projeções de dívida pública. Todavia, é importante salientar que o próprio lapso temporal entre a elaboração da LDO e o início do ano a que ela se aplica resulta na majoração dos riscos em torno da consecução do cenário base originalmente projetado.
O atual cenário apresenta sinais de retomada do crescimento econômico mesmo que de forma tímida no cenário nacional. No caso específico do Estado de Mato Grosso o governo observa uma melhoria na arrecadação, inclusive de tributos partilhados com os municípios. Não obstante a melhora do cenário, a superação da crise no nível fiscal do estado exigirá provavelmente mais alguns anos. No cenário macroeconômico o Índice Nacional de Preços ao Consumidor Amplo (IPCA), considerado a inflação oficial do Brasil, fechou 2020 em 4,52%, acima do centro da meta fixada pelo governo, que era de 3,90%. O gráfico mostra a evolução do IPCA nos últimos 10 anos:
Fonte: Banco Central do Brasil – Boletim Focus
TABELA 1 – CENÁRIO MACROECONOMICO DE REFERÊNCIA
| PLDO – PROJEÇÕES DE PARÂMETROS | ||||
| 2021 | 2022 | 2023 | 2024 | |
| PIB Crescimento Real (%aa.) | 5,20 | 2,00 | 3,00 | 2,75 |
| IPCA (IBGE) - % aa. | 7,05 | 3,31 | 3,25 | 3,00 |
| Câmbio (R$/US$) | 4,70 | 5,30 | 5,37 | 5,42 |
| Taxa Selic nominal/IPCA (ano) % | 4,17 | 6,87 | 7,19 | 7,46 |
| SALÁRIO MÍNIMO | 1.100,00 | 1.147,00 | 1.188,00 | 1.229,00 |
| PROJEÇÃO PIB DO ESTADO-MT | 135.160.780.000,00 | 141.553.730.000,00 | 147.558.170.000,00 | 155.011.870.000,00 |
| Fonte: PIB, IPCA, Dólar e Selic –https://www.economiaemdia.com.br/Projecoes/Longo-P... - Fonte: https://www.in.gov.br/en/web/dou/-/lei-n-14.194-de-20-de-agosto-de-2021-339918271. Fonte: Projeção PIB Estado MT - UEPF/SEFAZ, consolidado em 04/09/2020 | ||||
Visão Geral da Conjuntura
ATIVIDADE ECONÔMICA
Por: Leonardo Mello de Carvalho Técnico de Planejamento e Pesquisa da Diretoria de Estudos e Políticas Macroeconômicas (Dimac) do Ipea leonardo.carvalho@ipea.gov.br José Ronaldo de C. Souza Júnior Diretor de Estudos e Políticas Macroeconômicas do Ipea ronaldo.souza@ipea.gov.br
Divulgado em 27 de agosto de 2021.
Atividade econômica: dados recentes e previsões para 2021 e 2022
Sumário
A análise recente dos indicadores de atividade econômica corrobora, em grande medida, as expectativas da Diretoria de Estudos e Políticas Macroeconômicas (Dimac) do Ipea em relação aos cenários de curto e médio prazo para a economia brasileira – discutidos em junho deste ano na visão geral1 da Carta de Conjuntura nº 51. Conforme prevíamos, apesar da melhora no ambiente macroeconômico, refletida no aumento generalizado dos indicadores de confiança nos últimos meses, o produto interno bruto (PIB) deverá apresentar um resultado próximo à estabilidade no segundo trimestre, quando comparado aos primeiros três meses do ano. Enquanto os resultados do Monitor do PIB, da Fundação Getulio Vargas (FGV), indicam uma contração de 0,3% na margem do PIB no segundo trimestre, o Índice de Atividade Econômica do Banco Central (IBC-Br) estima crescimento de 0,1% da atividade econômica no mesmo período. De um lado, os efeitos do recrudescimento da pandemia de Covid-19 sobre o nível de atividade no início de 2021 se mostraram menos intensos do que no início da crise sanitária – como discutido na Carta de Conjuntura nº 51. De outro lado, a indústria de transformação continuou enfrentando escassez de matéria-prima, o que restringiu a oferta em alguns segmentos. Além disso, o ritmo de recuperação ainda modesto observado nos indicadores de mercado de trabalho, juntamente com a aceleração da inflação, constituiu dificuldades para um crescimento mais robusto da demanda interna. Esta nota analisa indicadores desagregados de indústria, comércio e serviços e mostra que os indicadores dos dois primeiros setores vieram, até agora, em linha com o nosso cenário detalhado na visão geral (de junho), ao passo que os serviços têm apresentado desempenho um pouco melhor que o previsto anteriormente. Essa melhora dos serviços tende a ser compensada pela menor expectativa de crescimento do valor adicionado do setor da agropecuária, conforme ressaltado na Nota de Conjuntura nº 18.2 Diante desse cenário, nossas previsões de crescimento para 2021 (4,8%) e 2022 (2%) permanecem inalteradas. Cabe destacar, contudo, vários fatores de risco para esse cenário; em particular, a atual crise hídrica e a recente piora no quadro de contágio da Covid-19 em função da variante delta, no país e no mundo.
Atualização do cenário geral e das previsões para a atividade econômica.
O aumento registrado pelos indicadores de mobilidade urbana nos últimos meses tem contribuído para a recuperação do setor de serviços – setor que ainda tem segmentos com faturamento em níveis bastante inferiores àqueles observados no período pré-pandemia. No segundo trimestre, de acordo com a Pesquisa Mensal de Serviços (PMS), do Instituto Brasileiro de Geografia e Estatística (IBGE), enquanto a receita total do setor acumulou ganho real de 4,4%, o segmento referente aos serviços prestados às famílias registrou aumento de 40,3%. Com isso, o PIB do setor poderá registrar desempenho um pouco acima do previsto anteriormente, com a taxa interanual passando de 9,9% para 10,6%. A recuperação do setor ao longo do ano continuará sendo um importante driver para o crescimento da demanda doméstica, com impactos positivos no mercado de trabalho. No resultado acumulado no ano, o crescimento previsto passaria de 4,5% para 4,8% (tabela 1). Para julho, a Dimac/Ipea estima que a receita de serviços medida pela PMS apresente alguma acomodação, com queda de 1% na série sem efeitos sazonais e alta interanual de 14,3%. Com isso, o carry-over para o terceiro trimestre ficaria em 0,6%. Além da melhora da dinâmica epidemiológica da Covid-19 no Brasil em maio e junho, a retomada de alguns programas de transferência de renda – iniciada em abril com o auxílio emergencial e o Programa Emergencial de Manutenção do Emprego e da Renda – ajuda a explicar o crescimento do comércio varejista no segundo trimestre do ano. Segundo a Pesquisa Mensal de Comércio (PMC), do IBGE, as vendas no varejo aumentaram 3% no período, na série dessazonalizada. Com isso, nossa previsão para o consumo de bens e serviços sofreu elevação, passando de 11,7% para 12,5% sobre o segundo trimestre de 2020. Para o resultado anual, o crescimento esperado passou de 3,9% para 4,1%. Apesar desse bom desempenho, a lenta recuperação do mercado de trabalho continua sendo um fator negativo, principalmente para as faixas de renda mais baixas, em que o impacto da aceleração inflacionária tem sido mais severo. Além disso, uma possível migração de parte do consumo de bens para serviços pode vir a reduzir o ímpeto do comércio nos próximos meses. Em relação à PMC de julho, a Dimac/Ipea estima que tenha havido queda de 0,4% na margem, com crescimento interanual de 4,8%. O carry-over para o terceiro trimestre ficaria em -0,9%. Em relação ao resultado do consumo do governo, revisamos nossas projeções para o resultado trimestral, que passou de 4,9% para 3,9% na comparação interanual, e o acumulado no ano, que passou de 2% para 1,8% em 2021. Com base no desempenho dos indicadores de maior frequência, nossa previsão anterior para o crescimento do PIB do setor industrial no segundo trimestre sofreu pequena redução, passando de 17,4% para 17%. O crescimento esperado para 2021 caiu de 5,7% para 5,4%. Segundo a Pesquisa Industrial Mensal de Produção Física (PIM-PF), do IBGE, a produção física da indústria recuou 2,5% no segundo trimestre, na comparação com ajuste sazonal. Entre as classes, o segmento das indústrias extrativas cresceu 4,8% na mesma base de comparação, estimulado pela alta nos preços internacionais de commodities e pelo crescimento das importações mundiais. No entanto, a queda recente nos preços do minério de ferro deve atenuar esses estímulos. As atividades que compõem a indústria de transformação, em contrapartida, recuaram 3,8% na margem. Embora siga reduzindo os níveis de ociosidade, o setor ainda enfrenta restrições de oferta, com escassez e encarecimento de insumos em vários segmentos industriais. A Dimac estima que a produção industrial (medida pela PIM-PF) de julho tenha recuado 1% na série sem efeitos sazonais. Com isso, o carry-over para o terceiro trimestre ficaria em -0,6%. O setor da construção, por sua vez, começa a dar sinais de uma trajetória mais robusta de crescimento. A elevação dos níveis de confiança dos empresários tem refletido um aquecimento da atividade do setor, assim como da demanda. Juntamente com o setor agropecuário, a construção tem sido a grande responsável pelo aumento observado na demanda por máquinas e equipamentos. Isso tende a contribuir positivamente para a evolução da formação bruta de capital fixo (FBCF) no segundo trimestre, aumentando a previsão de crescimento interanual, que passaria de 26,8% para 27,7%. O crescimento previsto para 2021 passou de 10,7% para 10,9%. Seu resultado, no entanto, segue influenciado pelo efeito contábil das operações de comércio exterior associadas ao regime aduaneiro Repetro. Em relação ao setor agropecuário, a Nota de Conjuntura nº 184 apresenta as novas previsões de crescimento do PIB agropecuário, que foram reduzidas de 2,6% para 1,7% em 2021. A redução da previsão de crescimento deve-se, principalmente, a uma estimativa menor do Levantamento Sistemático da Produção Agrícola (LSPA) para a safra de milho, cuja queda passou de -3,9% para -11,3%, e aos primeiros resultados da Pesquisa Trimestral do Abate de Animais, que vieram abaixo do que esperávamos inicialmente em relação ao cenário da produção de bovinos.
Para 2022, espera-se, com base no prognóstico inicial da Companhia Nacional de Abastecimento (Conab) para a produção vegetal, um crescimento maior, de 3,3%. Por fim, com base nos resultados do Monitor do PIB, da FGV, e nos indicadores de comércio exterior calculados pela Secretaria de Comércio Exterior (Secex), elevamos a contribuição negativa das exportações líquidas no segundo trimestre, com forte crescimento das importações de bens e serviços, cuja previsão aumentou de 20,2% para 30% em termos interanuais. Com isso, o crescimento das importações em 2021 também foi revisado para cima, passando de 9,2% para 11,4%. Não obstante os ajustes realizados na sua composição, mantivemos inalteradas nossas projeções para o crescimento do PIB no segundo trimestre, assim como para o acumulado no ano em 2021 e 2022. Em relação a 2021, o cenário apresenta alguns fatores de risco, como a pior crise hídrica nos últimos 91 anos, que estimulou o governo a lançar um programa de adesão voluntária para estimular a economia de energia entre os grandes consumidores, como é o caso da indústria. Em segundo lugar, a recente piora no quadro de contágio da Covid-19 em função da variante delta – com um novo crescimento nas estatísticas de internações, a incerteza sobre o processo de normalização dos níveis de mobilidade aumenta. Além disso, a piora no quadro pandêmico em outros países, particularmente na China, implicando inclusive em paralisações da atividade portuária, tem piorado o cenário de escassez e aumento de custo de insumos industriais, com possíveis impactos nos índices de inflação. Em relação a 2022, embora optemos no momento por não alterar a previsão anterior, trabalhamos com viés de baixa, em virtude da aceleração do ciclo de aperto na política monetária.
Fonte: https://www.ipea.gov.br/cartadeconjuntura/
Cenário Econômico
Dissipação dos choques de inflação é o cenário mais provável
O cenário doméstico evoluiu na direção de maior pressão inflacionária de curto prazo. Assim, a principal alteração que fizemos foi na projeção de inflação para este ano, de 6,4% para 7,1%. Diante dessas pressões, imaginamos que o Banco Central optará por elevar a Selic a 7,00% ao final deste ano, ante os 6,50% estimados anteriormente.
Mantivemos as nossas expectativas de crescimento em 5,2% para o PIB deste ano e em 2,2% para 2022. O consumo de bens segue robusto mesmo diante do aumento da demanda por serviços, confirmando a tese da poupança acumulada durante a pandemia. No começo do terceiro trimestre, notamos certa acomodação nos dados de comércio e indústria em nossas pesquisas proprietárias, que seguem em níveis compatíveis com o crescimento projetado.
As contas públicas continuam com resultados favoráveis, dado o crescimento do PIB e a aceleração da inflação, mas os riscos relacionados às despesas ainda precisam ser monitorados. Com o teto de gastos preservado e as despesas extraordinárias com a pandemia próximas de R$130 bilhões no ano, deveremos chegar a um déficit primário de 1,5% do PIB em 2021 e de 1,0% em 2022. A dívida bruta, por sua vez, deve atingir 81,8% do PIB neste ano e 82,7% em 2022.
Nossa projeção para a taxa de câmbio permanece entre R$/US$ 4,7 e R$/US$ 5,3 para 2021 e 2022. Visualizamos sinais propícios à apreciação da moeda, em resposta aos fundamentos. De fato, nossos modelos de “fair value” continuam indicando um valor ao redor de R$/US$ 4,3. No entanto, o balanço de riscos tem se mostrado importante para o comportamento mensal da moeda.
A reação da política monetária aos choques deve levar em conta sua natureza, o ineditismo da pandemia e as incertezas que estes carregam para as projeções, além do risco de propagação, que nos parece baixo. A maior potência da política monetária, o discurso mais incisivo do BC e a dissipação dos choques atuais deverão contribuir para que a normalização não convirja para um processo de aperto monetário tradicional.
Riscos do cenário global estão mais equilibrados
Depois de alguns meses apontando para o lado positivo, o balanço de riscos do mercado internacional está mais próximo da neutralidade. O progresso da vacinação, a reabertura da economia e os estímulos fiscais e monetários resultaram em um grande volume de surpresas positivas nos dados econômicos e alimentaram o apetite ao risco entre os investidores nos últimos meses. No entanto, esse conjunto de notícias favoráveis parece agora já estar mais bem precificado nos mercados de ativos. Ao mesmo tempo, o temor de que a inflação obrigaria os bancos centrais a normalizar a política monetária muito mais rápido do que o esperado também diminuiu. Com isso, os riscos do cenário global se tornaram mais equilibrados.
Nessecontexto,oaumentoglobaldecasosdavarianteDeltatemsidoaprincipalpreocupaçãonocenário,inclusivenaEuropa.
Até o momento, as evidências são de que a maior transmissibilidade da nova variante leva ao aumento no número de casos, mas a vacinação parece conferir proteção efetiva contra hospitalizações e casos graves da doença, mantendo a mortalidade baixa. Portanto, uma vez que se identifique baixa hospitalização nos países vacinados, mesmo diante do aumento de casos, a preocupação com a variante Delta tende a diminuir e levar a um aumento do apetite ao risco nos mercados.
Cenário Doméstico
O cenário doméstico evoluiu na direção de maior pressão inflacionária de curto prazo. Assim, a principal alteração que fizemos foi na projeção de inflação para este ano, de 6,4% para 7,1%. Diante dessas pressões, imaginamos que o Banco Central optará por elevar a Selic a 7,00% ao final deste ano, ante os 6,50% estimados anteriormente. Em relação à atividade econômica, avaliamos que as expectativas continuam favoráveis, mas o espaço para surpresas positivas parece ser menor daqui em diante, apesar da esperada normalização pós-pandemia.
Mantivemos as nossas expectativas de crescimento em 5,2% para o PIB deste ano e em 2,2% para 2022. A despeito da surpresa negativa com o IBC-Br de maio, o conjunto de dados segue apontando para recuperação da atividade econômica, o que nos fez manter a avaliação em relação ao crescimento do ano. A demanda continua como destaque nesse processo, o que é compatível com avanços na vacinação e a reabertura da economia. O consumo de bens segue robusto mesmo diante do aumento da demanda por serviços, confirmando a tese da poupança acumulada durante a pandemia. No começo do terceiro trimestre, notamos certa acomodação nos dados de comércio e indústria em nossas pesquisas proprietárias, que seguem em níveis compatíveis com o crescimento projetado.
Indicadores recentes de crédito corroboram uma visão construtiva. O indicador de endividamento das famílias, que tem se elevado, parece “sofrer” dos desafios impostos à aferição dos dados de emprego e renda durante a pandemia, uma vez que essa elevação não tem sido acompanhada de piora na inadimplência. O aumento dos ativos das famílias, não considerado nos indicadores de endividamento, também contribuiu para redução dos riscos de endividamento. No caso das empresas, a desalavancagem persiste. Cabe destacar que o bom desempenho do mercado imobiliário nos últimos meses, mesmo no auge da pandemia, já começa a se refletirem maior expansão do crédito para empresas do setor, o que também deve contribuir para geração de empregos. Estimamos expansão de 12% para o crédito neste ano.
No mercado de trabalho, o setor informal, mais defasado na recuperação, deve se beneficiar do avanço no setor de serviços. Já o emprego formal encontra – se razoavelmente acima do pré-pandemia em todas as regiões do país. Parte da melhora do emprego formal parece associada aos dividendos da reforma trabalhista de 2017, uma vez que muitas contratações estão se concentrando em pequenas empresas. Isso pode ampliar a formalização da economia nos próximos meses. Para 2021, esperamos criação de cerca de 2,5 milhões de vagas e taxa de desemprego recuando para 12,8% ao final do ano (13,8% na média de 2021).
Assim, com endividamento sob controle e boas perspectivas para o crédito, o consumo das famílias deve seguir em expansão nos próximos meses. A recuperação da confiança mantém-se no início do terceiro trimestre, com ganhos maiores nas expectativas do que nas percepções de situação atual. As exportações, por sua vez, continuam sendo favorecidas pelo cenário global, inclusive nos setores não relacionados a commodities, mas o impulso global adicional também parece menor. Do lado da oferta, o ciclo de recomposição de estoques industriais ainda é um vetor de expansão. Vale a ressalva de que as restrições relacionadas a insumos continuam presentes em vários setores, ainda que em menor escala do que o observado no início do ano. Ademais, choques climáticos adversos já têm gerado impactos baixistas sobre a produção de alguns bens agrícolas que compõem o PIB. Nesse sentido, avaliamos que as nossas projeções para o crescimento estejam bem calibradas e, neste momento, sem viés. A evolução da pandemia e a crise hídrica continuam sendo fatores de risco.
Fonte: https://www.economiaemdia.com.br/SiteEconomiaEmDia... ANEXO DE METAS FISCAIS ANUAIS
(Art. 4o, § 1o, § 2o, da Lei Complementar no 101, de 4 de maio de 2000)
1 INTRODUÇÃO AO ANEXO DE METAS FISCAIS
O objetivo primordial da política fiscal do governo é promover a gestão equilibrada dos recursos públicos de forma a assegurar o crescimento sustentado, a distribuição da renda, o fortalecimento dos programas sociais, o adequado acesso aos serviços públicos, o financiamento de investimentos em infraestrutura, sem perder de vista que uma gestão fiscal responsável, que é condição necessária para a continuidade das políticas públicas e para tal deve-se garantir a sustentabilidade intertemporal da dívida pública.
Também fortalece a política fiscal o alinhamento às melhores práticas internacionais de ações de aperfeiçoamento da governança pública, tais como, o aprimoramento da eficiência da alocação dos recursos com medidas de racionalização dos gastos públicos, melhoria nas técnicas de gestão e controle, ampliação dos mecanismos de transparência.
A Lei de Responsabilidade Fiscal (Lei Complementar nº 101, de 4 de maio de 2000) faz a correlação entre gestão fiscal responsável e a definição de metas de receitas e despesas:
Art. 1º. [...]
§ 1°A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
De acordo com o § 1o do art. 4º da Lei de Responsabilidade Fiscal (LRF), integrará o Projeto de Lei de Diretrizes Orçamentarias o Anexo de Metas Fiscais (AMF) em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultado nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes. Também comporá́́ o Anexo de Metas Fiscais o Demonstrativo da Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior.
As metas fiscais representam os resultados a serem alcançados para variáveis fiscais (Resultados Primário e Nominal) visando atingir os objetivos desejados quanto à trajetória de endividamento público no médio prazo. Pelo princípio da gestão fiscal responsável, as metas representam a conexão entre o planejamento, a elaboração e a execução do orçamento. Esses parâmetros indicam os rumos da condução da política fiscal para os próximos exercícios e servem de indicadores para a promoção da limitação de empenho e de movimentação financeira.
De maneira geral o resultado primário é apurado com base em:
a) Receitas não financeiras ou primárias – Correspondem ao total da receita arrecadada, deduzidas as seguintes: i. ganhos obtidos em aplicações financeiras; ii. ingressos decorrentes de operações de crédito; iii. recebimentos decorrentes de empréstimos concedidos pelo governo; iv. receitas decorrentes de alienações de bens, como as relativas à privatização de empresas estatais.
Os recursos arrecadados em exercício anterior e que tenham gerado superávit financeiro, quando utilizados como fonte para abertura de créditos orçamentários adicionais são classificados como fonte financeira.
b) Despesas não financeiras ou primárias – Despesa total, deduzidas aquelas com: i. amortização, juros e outros encargos da dívida interna e externa; ii. aquisição de títulos de capital já integralizado; iii. concessão de empréstimos com retorno garantido.
O Manual de Demonstrativos Fiscais (MDF), publicado pela Secretaria do Tesouro Nacional (STN), estabelece orientações emanadas a todos os entes federados, para, entre outros aspectos, padronizar os demonstrativos fiscais nos três níveis de governo. Assim, a estrutura dos demonstrativos segue o modelo e regras estabelecido pela STN no referido Manual. A fim de dar cumprimento ao preceito da LRF, o Anexo de Metas Fiscais deve ser composto pelos seguintes demonstrativos:
Demonstrativo 1 – Metas Anuais; Demonstrativo 2 – Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior; Demonstrativo 3 – Metas Fiscais Atuais Comparadas com as Metas Fiscais Fixadas nos Três Exercícios Anteriores; Demonstrativo 4 – Evolução do Patrimônio Líquido; Demonstrativo 5 – Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos; Demonstrativo 6 – Avaliação da Situação Financeira e Atuarial do RPPS; Demonstrativo 7 – Estimativa e Compensação da Renúncia de Receita; Demonstrativo 8 – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
O cumprimento das metas deve ser acompanhado com base nas informações divulgadas no Relatório Resumido da Execução Orçamentária e no Relatório de Gestão Fiscal. A seguir são apresentados em cumprimento às exigências da LRF os principais parâmetros e a metodologia de cálculo utilizada para as projeções dos fluxos de receitas e despesas, bem como a projeção da do estoque de dívida e disponibilidades.
1 - PROJEÇÕES DAS RECEITAS E DESPESAS (CRITÉRIO ACIMA DA LINHA)
As receitas e despesas estimadas para o triênio 2022 a 2024 levaram em consideração a grade de parâmetros macroeconômicos e os fluxos projetados pela Secretaria da Fazenda (SF), pela Secretaria do Tesouro Nacional (STN) e Secretaria de Fazenda do Estado. Também foram considerados os esforços que estão sendo realizados pela administração fazendária na modernização da cobrança dos tributos, as diversas ações de combate à inadimplência, além da possibilidade de captação de recursos voluntários vindos da União e do Estado, acrescentando-se, também, nos cálculos, as receitas provenientes dos convênios e das operações de crédito. Vale ressaltar também o esforço da Secretaria da Fazenda em criar e consolidar mecanismos para o controle e a gestão da dívida pública, pois sem as informações projetadas dos elementos que influenciam a dinâmica da dívida seria inviável estabelecer metas fiscais consistentes.
1.1 Receitas que impactam os resultados fiscais
O resultado primário é impactado do lado das receitas pela apuração e projeção das receitas primárias. A seguir apresentam-se os critérios utilizados para projeção das principais receitas primárias:
a) Imposto sobre a Renda Retido na Fonte (IRRF) – De 2016 a 2020 representou, em média, cerca de 1,33% do total das receitas primárias. Esta receita guarda correlação direta com a despesa com pessoal, pois a maior parte dos valores retidos são decorrentes da incidência sobre a folha de pagamento. A variação histórica: 2017/2016 (+1,44%), 2018/2017 (+15,08%), 2019/2018 (+20,06%) e 2020/2019 (+4,49%), é explicada em parte pelo reflexo direto da elevação da folha de pagamento do período, não obstante nem todos os salários estarem acima da faixa de isenção. Além disso, houve melhoria nos processos operacionais de retenção e aumento da incidência sobre outras despesas com fornecedores. Para o triênio 2022 a 2024 optou-se por projeção conservadora elevando a previsão de arrecadação na ordem de 0,58% em comparação ao previsto no corrente ano. b) Imposto Predial e Territorial Urbano (IPTU) – Representou, em média, considerando o período de 2016 a 2020 cerca de 1,37% do total das receitas primárias. Ao analisar a variação realizada nos últimos anos constata-se o seguinte: 2017/2016 (+69,06%), 2018/2017 (+39,85%), 2019/2018 de (-10,89%) e 2020/2019 (+5,87%). Baseado no valor arrecadado até o mês 07/2021, projetamos um acréscimo para o triênio 2022 a 2024 na ordem de 18,97% em comparação ao previsto para 2021. c) Imposto de Transmissão de Bens Imóveis (ITBI) – Representando em média cerca de 1,36% do total das receitas primárias no período de 2016 a 2020. As variações realizadas de 2017/2016 (+44,73%), 2018/2017 (-14,81%), 2019/2018 (-11,83%) e 2020/2019 (+248,51). Baseado no valor arrecadado até o mês 07/2021, projetamos um decréscimo para o triênio 2022 a 2024 na ordem de 9,63% em comparação ao previsto para 2021. d) Imposto sobre Serviços de Qualquer Natureza (ISS) - No período de 2016 a 2020 representou, em média, cerca de 2,48% do total das receitas primárias. A variação realizada de 2017/2016 (-21,00%), 2018/2017 (+82,56%), 2019/2018 (-13,29%) e 2020/2019 (+70,32%). Baseado na arrecadação até 07/2021, a projeção para o triênio 2022 a 2024, foi revista e reduzida na ordem de 16,49% do valor previsto para o exercício de 2021. e) Taxas - Representaram em média no período de 2016 a 2020 cerca de 0,76% do total das receitas primárias. Considerando a variação realizada de 2017/2016 (+138,29%), 2018/2017 (-17,24%), 2019/2018 (-12,52%) e 2020/2019 (33,53%). Para o triênio 2022 a 2024, houve uma redução na previsão na ordem de 15%, levando-se em conta a projeção de arrecadação em 2021, verificada até 31/07. f) Receitas da Contribuição para Custeio do Serviço de Iluminação Pública - De 2016 a 2020 representou cerca de 1,41% do total das receitas primárias. Ao analisar a série histórica observa-se na variação realizada de 2017/2016 (+1.818,63%), 2018/2017 (+20,82%), 2019/2018 (+16,21%) e 2020/2019 (+8,55%). Para o triênio 2022 a 2024, manteve o mesmo valor previsto para 2021 de maneira conservadora, baseado na receita realizada até o mês 07 do corrente.
Tabela 2 – Previsão de Receitas Cobradas pela Fazenda(Em R$ 1,00)
| Exercício | IPTU | ITBI | ISS | Taxas | Cosip |
| 2021 | 533.000,00 | 509.000,00 | 1.049.000,00 | 367.000,00 | 600.000,00 |
| 2022 | 632.000,00 | 460.000,00 | 821.000,00 | 310.000,00 | 600.000,00 |
| 2023 | 654.000,00 | 477.000,00 | 851.000,00 | 323.000,00 | 622.000,00 |
| 2024 | 677.000,00 | 492.000,00 | 878.000,00 | 330.000,00 | 642.000,00 |
Fonte: SF. Na previsão não inclui a contribuição previdenciária.
g) Receitas de Contribuições Previdenciárias - De 2016 a 2020 representou cerca de 9,20% do total das receitas primárias sendo a principal fonte a receita de contribuições patronais. A contribuição previdenciária tem forte correlação com os valores da folha de pagamento, mas ao analisar a série histórica observa-se uma variação realizada de 2017/2016 (+16,48%), 2018/2017 (-5,12%), 2019/2018 (+20,26%) e 2020/2019 (+3,84%). Para o triênio 2022 a 2024 houve uma majoração na ordem 12% em comparação ao previsto para 2021. h) Receita de Aplicação Financeira – Tal receita não impacta o resultado primário, mas influencia o resultado nominal. Representa em média (2016 a 2020) 3,92% do total das receitas primárias. O montante arrecadado é influenciado pelo estoque de disponibilidades de caixa ao longo do ano e a taxa de juros. Veja a variação negativa ao longo dos anos: 2017/2016 (-21,72%), 2018/2017 (-90,20%), 2019/2018 (-68,48%) e 2020/2019 (-59,67%). Podemos verificar que um longo histórico de diminuição nos rendimentos, atrelados ao baixo volume de estoques disponíveis em caixa para aplicação bem como alterações nos registros de rendimentos financeiros do RPPS. A previsão para o triênio 2022 a 2024, manteve-se na mesma proporção de 2021. i) Cota-Parte FPM – A transferência do Fundo de Participação dos Municípios (FPM) representou em média (2016 a 2020) 24,79% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Da variação realizada em: 2017/2016 (-2,39%), 2018/2017 (-19,92%), 2019/2018 (+43,57%) e 2020/2019 (-5,13%). De acordo com projeções das receitas realizadas até o mês 07/2021, houve uma majoração na ordem de 16,28%, para o triênio 2022/2024. A Lei 165/2019, determina o uso dos coeficientes de distribuição do FPM do exercício de 2018 para o rateio de recursos do fundo até que os dados para seu cálculo sejam atualizados, com base em novo censo demográfico previsto para ocorrer em 2022. Com isso, os Municípios que teriam seus coeficientes diminuídos mantiveram o mesmo coeficiente para o ano de 2019 a 2022.
Gráfico 1 – Evolução das Transferências do Fundo de Participação dos Municípios (FPM) – 2013 a 2024
Fonte: Anexo 10 do Balanço Geral de: 2013 a 2020, LOA 2021, PLPPA 2022/2025. Valores deduzidos do Fundeb.
j) ITR - IMPOSTO SOBRE A PROPRIEDADE TERRITORIAL RURAL - O ITR é previsto constitucionalmente, através do inciso VI do artigo 153 da Constituição Federal. O Imposto sobre a Propriedade Territorial Rural - ITR, de apuração anual, tem como fato gerador a propriedade, o domínio útil ou a posse de imóvel por natureza, localizado fora da zona urbana do município, em 1º de janeiro de cada ano. Considera-se imóvel rural a área contínua, formada de uma ou mais parcelas de terras, localizada na zona rural do município. A legislação que rege o ITR é a Lei Federal nº 9.393/1996 e alterações subsequentes.
A transferência do ITR representou em média (2016 a 2020) 1,03% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Variação no período: 2017/2016 (+18,08%), 2018/2017 (+8,43%), 2019/2018 (+26,39%) e 2020/2019 (+6,29%). Para o triênio de 2022 a 2024 optou-se de maneira conservadora, prever a receita no mesmo patamar de 2021.
Gráfico 2 – Evolução das Transferências da Cota-Parte ITR – 2016 a 2024
Fonte: Anexo 10 do Balanço Geral de: 2013 a 2020, LOA 2021, PLPPA 2022/2025. Valores deduzidos do Fundeb.
k) Cota-Parte ICMS – A transferência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) representa em média (2016 a 2020) cerca de 14,85% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). A variação realizada de 2017/2016 (+2,50%), 2018/2017 (+2,16%), 2019/2018 (+10,65%) e 2020/2019 (+15,65%), indica um crescimento constante no repasse. O IPM define distribuição de 25% da arrecadação total do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) de Mato Grosso para as prefeituras. O índice de cada município é calculado a partir do somatório dos coeficientes referentes ao Valor Adicionado (75%); Unidade de Conservação/Terra indígena (5%); Tributação Própria (4%); População (4%); Área territorial (1%); e Coeficiente social (11%). Para triênio 2022/2024, houve uma majoração na previsão, levando-se em conta a receita realizada até o mês 07 do corrente ano.
Gráfico 3 – Evolução das Transferências da Cota-Parte ICMS – 2013 a 2024
Fonte: Anexo 10 do Balanço Geral de: 2013 a 2020, LOA 2021, PLPPA 2022/2025. Valores deduzidos do Fundeb.
l) Cota-Parte IPVA – No período de 2016 a 2020 a transferência do Imposto sobre Veículos Automotores (IPVA) representou, em média, cerca de 1,37% do total das receitas primárias, já deduzida a contribuição para o Fundeb (20%). Ao observar a variação realizada de 2017/2016 (+16,33%), 2018/2017 (+16,53%), 2019/2018 (+22,52%) e 2020/2019 (-3,92%). Por conservadorismo, mantivemos a previsão pra o triênio de 2022 a 2024, nos mesmos patamares de 2021. Não havendo projeções divulgadas pelo Estado considerou-se prudência.
Gráfico 4 – Evolução das Transferências do IPVA – 2016 a 2024
Fonte: Anexo 10 do Balanço Geral de: 2016 a 2020, LOA 2021, PLPPA 2022/2025. Valores deduzidos do Fundeb.
Importante enfatizar que nas estimativas da receita já foram consideradas as renúncias previstas no Demonstrativo 7 do AMF, que por sua vez também serão consideradas para a estimativa das receitas administradas, quando da elaboração da lei orçamentária anual, na forma do artigo 12 da LRF, portanto, as metas fiscais previstas no Demonstrativo 1 do AMF já estão impactadas pelas renúncias de receitas primárias previstas no demonstrativo 7.
Despesas primárias
No caso das principais despesas primárias os critérios foram os seguintes:
a) Pessoal e encargos sociais – Grupo de natureza da despesa (GND) 1 que inclui a despesa com o pagamento pelo efetivo serviço exercido de cargo/emprego ou função no setor público, quer civil ou militar, ativo ou inativo, bem como as obrigações de responsabilidade do empregador. Esta despesa representou no período de 2015 a 2020, (55,61%) do total das despesas primárias. A despesa com pessoal é em geral impactada por novas contratações, crescimento vegetativo da folha, reposição de servidores aposentados e correções salariais. A variação realizada de: 2016/2015 (+12,24%), 2017/2016 (+6,88%), 2018/2017 (-0,54%), 2019/2018 (+3,48) e 2020/2019 (+5,69%). Para o triênio 2022 a 2024, houve um aumento na ordem de 16,48% em comparação à 2020, principalmente devido ao aumento de previsões de aposentadorias. As previsões representam em média 55% da RCL.
Fonte: Balanço Orçamentário Consolidado de: 2015 a 2020, LOA 2021 e PPA 2022-2025. Valores integrais inclusive as despesas intraorçamentárias.
b) Outras Despesas Correntes - Grupo de natureza da despesa (GND) 3 em que se computam os gastos com a manutenção das atividades dos órgãos, cujos exemplos mais típicos são: material de consumo, material de distribuição gratuita, passagens e despesas de locomoção, serviços de terceiros, locação de mão de obra, arrendamento mercantil, auxílio alimentação etc. Representa em média (2015 a 2020) 39,62% do total das despesas primárias. A variações realizadas de 2016/2015 (+10,18%), 2017/2016 (-2,65%), 2018/2017 (+15,90%), 2019/2018 (+12,89%) e 2020/2019 (+3,62%) mostram uma tendência de aumento dessa rubrica. Para o triênio 2022 a 2024 houve um acréscimo na ordem 15% em comparação a 2021.
Fonte: Balanço Orçamentário Consolidado de: 2015 a 2020, LOA 2021 e PLPPA 2022-2024. Valores integrais inclusive as despesas intraorçamentárias.
c) Investimentos – Despesas relacionadas com aquisição de máquinas equipamentos, realização de obras, aquisição de participações acionárias de empresas, aquisição de imóveis, concessão de empréstimos para investimento. Normalmente, uma despesa de capital concorre para a formação de um bem de capital, assim como para a expansão das atividades do órgão. Representa em média (2015 a 2020) 10,21% do total das despesas primárias do período. As variações realizadas ao longo dos últimos anos estão assim demonstradas: 2016/2015 (+94,34), 2017/2016 (+56,19%), 2018/2017 (+14,12%), 2019/2018 (+38,48%) e 2020/2019 (+92,03%). No que tange aos investimentos os municípios de pequeno porte são muito dependentes da celebração de convênios e outros instrumentos congêneres com a União, Estados e suas Entidades. As previsões de investimentos no triênio 2022 a 2024, são na ordem de 10 milhões anuais e estarão correlacionados à recuperação fiscal dos entes para a celebração de convênios e emendas parlamentares, permitindo assim um grande fluxo de obras.
Fonte: Balanço Orçamentário Consolidado de: 2015 a 2020, LOA 2021 e PLPPA 2022-2024. Valores integrais inclusive as despesas intraorçamentárias.
Ressalta-se, contudo, que as estimativas das receitas administradas pelo município bem como as de transferências podem sofrer influência em sua realização de acordo com o desempenho da economia ao longo do exercício, a evolução dos indicadores financeiros e eventuais mudanças na legislação. 1.3 Projeções de Restos a Pagar Processados
A observância dos requisitos legais para execução da despesa pública muitas vezes exige o cumprimento de cronogramas que consomem vários meses, podendo se estender para exercícios futuros. Assim, ao final de um exercício, se a despesa empenhada ainda não houver sido paga, seu valor será reconhecido como despesa orçamentária, e caso cumpra os requisitos da legislação, será inscrita em restos a pagar.
A Lei nº 4.320/1964, em seu artigo 36, distingue os restos a pagar em duas categorias. Se os bens ou serviços já se encontrarem devidamente entregues e aceitos, restando apenas serem pagos, a obrigação será denominada restos a pagar processados. Caso a execução da despesa se encontre em qualquer outra fase, a obrigação recebe a denominação restos a pagar não processados.
Com a mudança da metodologia de apuração dos resultados fiscais da ótica de liquidação para a ótica de caixa se faz necessário projetar os montantes de restos a pagar para os próximos exercícios, pois a variação dos saldos de restos a pagar processados é um dos itens de ajuste na compatibilização dos resultados apurados acima e abaixo da linha. O Manual dos Demonstrativos Fiscais assim explica a necessidades desse ajuste:
VARIAÇÃO SALDO RPP = (XXXIII) = (XXXa - XXXb)
Identifica a variação do saldo dos Restos a Pagar Processados no período. Este ajuste deve ser realizado tendo em vista que as despesas primárias diminuem as disponibilidades de caixa no momento de seu pagamento. Contudo, no cálculo da DCL, os restos a pagar processados são deduzidos das disponibilidades de caixa, impactando o valor da dívida líquida já no momento de sua inscrição. De forma a harmonizar os resultados primários e nominal acima da linha com a apuração abaixo da linha, é preciso, portanto, expurgar do resultado abaixo da linha o valor das variações no saldo de restos a pagar processados ocorridas durante o período de apuração.
A variação dos restos a pagar informada nessa linha deve ser compatível com os valores do período inicial e do período final que realmente provocaram impacto na DC, ou seja, deve-se observar a limitação do impacto da dedução dos restos a pagar processados até o total da Disponibilidade Bruta.
O quadro a seguir apresenta os valores inscritos em restos a pagar processados nos últimos exercícios: (Em R$ 1,00)
| Inscrição de Restos a Pagar Processados | ||
| 2018 | 2019 | 2020 |
| 555.550,60 | 200.989,53 | 8.723,11 |
A projeção dos restos a pagar para os demais exercícios seguintes (2021 a 2024) utilizou-se como parâmetro de projeção as mesmas variações percentuais das despesas primárias totais para o exercício. (Em R$ 1,00)
| Projeção de Inscrição de Restos a Pagar Processados | |||
| 2021 | 2022 | 2023 | 2024 |
| 0,00 | 0,00 | 0,00 | 0,00 |
2. DINÂMICA DA DÍVIDA DA DÍVIDA CONSOLIDADA LÍQUIDA (DCL)
Segundo a Lei de Responsabilidade Fiscal a abrangência da dívida pública a ser controlada por meio das metas fiscais tem relação direta com o conceito de Dívida Consolidada Líquida (DCL), que segundo o Manual dos Demonstrativos Fiscais do Tesouro nacional (MDF) corresponde à Dívida Consolidada ou Fundada menos as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiro, líquidos dos Restos a Pagar Processados.
Segundo a LRF, Dívida Consolidada ou Fundada corresponde ao montante total das obrigações financeiras, apurado sem duplicidade (excluídas obrigações entre órgãos da administração direta e entre estes e as entidades da administração indireta), assumidas:
a) pela emissão de títulos públicos, para amortização em prazo superior a 12 (doze) meses (dívida mobiliária); b) em virtude de leis, contratos (dívida contratual), convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a 12 (doze) meses; c) pela realização de operações de crédito que, embora de prazo inferior a 12 (doze) meses, tenham constado como receitas no orçamento. d) com os precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos; e) pela realização de operações equiparadas a operações de crédito pela LRF, para amortização em prazo superior a 12 (doze) meses.
Não compõem a dívida consolidada para efeito de verificação do cumprimento dos limites, os precatórios judiciais emitidos antes de 5 de maio de 2000, o passivo atuarial dos regimes próprios de previdência e a dívida contratual de PPP. De acordo com o MDF o entendimento sobre a composição dos demais haveres financeiros engloba os valores a receber líquidos e certos (devidamente deduzidos dos respectivos ajustes para perdas prováveis reconhecidas nos balanços), como empréstimos e financiamentos concedidos com retorno garantido. Não são considerados haveres financeiros:
a) Os créditos tributários e não-tributários (exceto os empréstimos e financiamentos concedidos) reconhecidos segundo o princípio da competência, por meio de variações ativas; b) Os valores inscritos em Dívida Ativa; c) Outros valores que não representem créditos a receber, tais como Estoques e contas do Ativo Imobilizado; d) Os adiantamentos concedidos a fornecedores de bens e serviços, a pessoal e a terceiros; e) Depósitos restituíveis e valores vinculados; f) Participações permanentes da unidade em outras entidades em forma de ações ou cotas.
Nas projeções da trajetória da dívida pública consolidada foi tomado como ponto de partida o estoque final da dívida consolidada projetado para 2020, que, por definição, será o estoque inicial de 2021. A partir daí foram projetados os fluxos de que impactam o estoque da dívida:
a) ingressos de operações de crédito; b) juros por competência; c) pagamento do serviço da dívida (juros e amortização).
Para as operações de crédito levou-se em consideração o cronograma de desembolso dos financiamentos em andamento. No caso dos parcelamentos e renegociações de dívidas as projeções consideraram uma média histórica dos fluxos que impactaram os estoques dessas dívidas ao longo dos últimos anos.
Houve a preocupação em compatibilizar os resultados fiscais apurados pelo confronto das receitas e despesas (fluxo – acima da linha) com os calculados a partir da variação da dívida fiscal líquida (variação do estoque – abaixo da linha), conceito de dívida que segundo as estatísticas fiscais é representada pela dívida consolidada líquida ajustada pelos efeitos patrimoniais decorrentes:
a) da variação saldo restos a pagar processados; b) da receita de alienação de investimentos permanentes; c) dos passivos reconhecidos que impactem a dívida consolidada; d) variação cambial; e) pagamento de precatórios integrantes da dívida consolidada.
A previsão dos pagamentos de precatórios leva em conta a proposta feita pela Secretaria de Fazenda para o Tribunal de Justiça.
DEMONSTRATIVO 1 – METAS ANUAIS
De acordo com a Lei de Responsabilidade Fiscal devem ser estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem (2022) e para os dois seguintes (2023 e 2024). Para elaboração das projeções foram considerados:
a) receitas e despesas primárias sob a ótica de caixa (vide tópico 3); b) juros ativos (receitas de aplicações financeiras e Haveres financeiros) e juros passivos (incidentes sobre a DC) por competência; c) estoque da dívida consolidada; d) haveres financeiros (disponibilidades de caixa, aplicações financeiras e demais haveres financeiros).
O demonstrativo a seguir apresenta as metas fiscais para o triênio 2022 a 2024, sendo as metas dos dois últimos anos apenas indicativas da política fiscal do Município. Para obtenção dos valores constantes foi utilizado o IPCA. O Quadro demonstra a consolidação da capacidade de geração de superávits primários pelo município gerando um estoque de dívida líquida negativa o que indica que os haveres financeiros continuarão maiores do que o valor projetado para a dívida consolidada. A expectativa é de que a receita primária tenha um leve aumento principalmente em função das projeções de convênios com a União e Estado. (vide tópico que trata das projeções das receitas primárias).
AMF - Demonstrativo 1 (LRF, art. 4º, § 1º) - R$ 1,00.
| ESPECIFICAÇÃO | <2022> | <2023> | <2024> | |||||||||
| Valor | Valor | % PIB | % RCL | Valor | Valor | % PIB | % RCL | Valor | Valor | % PIB | % RCL | |
| Corrente | Constante | (a/PIB) | (a/RCL) | Corrente | Constante | (b/PIB) | (b/RCL) | Corrente | Constante | (c/PIB) | (c/RCL) | |
| (a) | x 100 | x 100 | (b) | x 100 | x 100 | (c) | x 100 | x 100 | ||||
| Receita Total | 45.446.000,00 | 43.989.933,21 | 3,211% | 110,54% | 47.151.000,00 | 45.666.828,09 | 3,195% | 110,76% | 48.483.000,00 | 47.070.873,79 | 3,128% | 110,33% |
| Receitas Primárias (I) | 45.377.000,00 | 43.923.143,94 | 3,206% | 110,38% | 47.081.000,00 | 45.599.031,48 | 3,191% | 110,59% | 48.413.000,00 | 47.002.912,62 | 3,123% | 110,17% |
| Receitas Primárias Correntes | 38.538.000,00 | 37.303.262,03 | 2,722% | 93,74% | 39.901.000,00 | 38.645.036,32 | 2,704% | 93,73% | 41.191.000,00 | 39.991.262,14 | 2,657% | 93,74% |
| Impostos, Taxas e Contribuições de Melhoria | 2.705.000,00 | 2.618.333,17 | 0,191% | 6,58% | 2.804.000,00 | 2.715.738,50 | 0,190% | 6,59% | 2.892.000,00 | 2.807.766,99 | 0,187% | 6,58% |
| Contribuições | 1.900.000,00 | 1.839.124,96 | 0,134% | 4,62% | 1.971.000,00 | 1.908.958,84 | 0,134% | 4,63% | 2.034.000,00 | 1.974.757,28 | 0,131% | 4,63% |
| Transferências Correntes | 33.697.000,00 | 32.617.365,21 | 2,381% | 81,97% | 34.883.000,00 | 33.784.987,89 | 2,364% | 81,94% | 36.015.000,00 | 34.966.019,42 | 2,323% | 81,96% |
| Demais Receitas Primárias Correntes | 236.000,00 | 228.438,68 | 0,017% | 0,57% | 243.000,00 | 235.351,09 | 0,016% | 0,57% | 250.000,00 | 242.718,45 | 0,016% | 0,57% |
| Receitas Primárias de Capital | 6.839.000,00 | 6.619.881,91 | 0,483% | 16,64% | 7.180.000,00 | 6.953.995,16 | 0,487% | 16,87% | 7.222.000,00 | 7.011.650,49 | 0,466% | 16,43% |
| Despesa Total | 45.446.000,00 | 43.989.933,21 | 3,211% | 110,54% | 47.151.000,00 | 45.666.828,09 | 3,195% | 110,76% | 48.483.000,00 | 47.070.873,79 | 3,128% | 110,33% |
| Despesas Primárias (II) | 45.436.000,00 | 43.980.253,61 | 3,210% | 110,52% | 47.141.000,00 | 45.657.142,86 | 3,195% | 110,74% | 48.473.000,00 | 47.061.165,05 | 3,127% | 110,31% |
| Despesas Primárias Correntes | 33.758.080,00 | 32.676.488,24 | 2,385% | 82,11% | 35.188.570,00 | 34.080.939,47 | 2,385% | 82,66% | 36.210.180,00 | 35.155.514,56 | 2,336% | 82,40% |
| Pessoal e Encargos Sociais | 16.693.000,00 | 16.158.164,75 | 1,179% | 40,60% | 17.379.000,00 | 16.831.961,26 | 1,178% | 40,82% | 17.906.000,00 | 17.384.466,02 | 1,155% | 40,75% |
| Outras Despesas Correntes | 17.065.080,00 | 16.518.323,49 | 1,206% | 41,51% | 17.809.570,00 | 17.248.978,21 | 1,207% | 41,83% | 18.304.180,00 | 17.771.048,54 | 1,181% | 41,65% |
| Despesas Primárias de Capital | 11.677.920,00 | 11.303.765,37 | 0,825% | 28,41% | 11.952.430,00 | 11.576.203,39 | 0,810% | 28,08% | 12.262.820,00 | 11.905.650,49 | 0,791% | 27,91% |
| Pagamento de Restos a Pagar de Despesas Primárias | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Resultado Primário (III) = (I – II) | -59.000,00 | -57.109,67 | -0,004% | -0,14% | -60.000,00 | -58.111,38 | -0,004% | -0,14% | -60.000,00 | -58.252,43 | -0,004% | -0,14% |
| Juros, Encargos e Variações Monetárias Ativos (IV) | 69.000,00 | 66.789,27 | 0,005% | 0,17% | 70.000,00 | 67.796,61 | 0,005% | 0,16% | 70.000,00 | 67.961,17 | 0,005% | 0,16% |
| Juros, Encargos e Variações Monetárias Passivos (V) | 5.000,00 | 4.839,80 | 0,000% | 0,01% | 5.000,00 | 4.842,62 | 0,000% | 0,01% | 5.000,00 | 4.854,37 | 0,000% | 0,01% |
| Resultado Nominal - (VI) = (III + (IV - V)) | 5.000,00 | 4.839,80 | 0,000% | 0,01% | 5.000,00 | 4.842,62 | 0,000% | 0,01% | 5.000,00 | 4.854,37 | 0,000% | 0,01% |
| Dívida Pública Consolidada | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Dívida Consolidada Líquida | -2.856.755,00 | -2.765.226,02 | -0,202% | -6,95% | -1.685.754,16 | -1.632.691,68 | -0,114% | -3,96% | -930.986,74 | -903.870,62 | -0,060% | -2,12% |
| Receitas Primárias advindas de PPP (VII) | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Despesas Primárias geradas por PPP (VIII) | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Impacto do saldo das PPPs (IX) = (VII - VIII) | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% | 0,00 | 0,00 | 0,000% | 0,00% |
| Fonte: Demonstrativo das Receitas e Despesas por Categoria Econômica PLPPA-2022-2025 | ||||||||||||
| 141.553.730.000,00 | PIB MT 2022 | 41.111.000,00 | RCL 2022 | |||||||||
| 147.558.170.000,00 | PIB MT 2023 | 42.571.000,00 | RCL 2023 | |||||||||
| 155.011.870.000,00 | PIB MT 2024 | 43.943.000,00 | RCL 2024 | |||||||||
Dívida Consolidada
Conforme estabelece a LRF, a dívida pública consolidada ou fundada corresponde ao montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas para amortização em prazo superior a doze meses, decorrentes de leis, contratos, convênios ou tratados e da realização de operações de crédito. Também integram a dívida pública consolidada as operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento. A DC é um indicador importante para avaliação dos limites de endividamento público para os entes da Federação definidos na Resolução do Senado. No exercício de 2020, não houve inscrições de dívida fundada. A trajetória esperada para o triênio 2022 a 2024, não há previsão de contratação de Dívida.
Vale ressaltar que depois de definidas e aprovadas as metas fiscais (resultados primário e nominal), o monitoramento será realizado por meio de demonstrativo específico que integra o Relatório Resumido da Execução Orçamentária (RREO). Visando à padronização dos demonstrativos, a Secretaria do Tesouro Nacional publica periodicamente o Manual de Demonstrativos Fiscais, que define a estrutura da demonstração para que União, Estados, DF e Municípios evidenciem, bimestralmente, o resultado primário do período. Também é importante registrar que a partir de 2018 a apuração dos resultados fiscais far-se-ão estritamente sob o critério de caixa tanto para as receitas como para as despesas. A apuração bimestral se interliga com a necessidade de acompanhamento da programação financeira e, caso a expectativa de receita reestimada a cada bimestre não comporte o cumprimento da meta de resultado primário, o governante deverá limitar a movimentação de empenho e financeira.
DEMONSTRATIVO 2 AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR
Inciso I do § 2º do artigo 4º da Lei de Responsabilidade Fiscal (LRF)
O Demonstrativo informa as metas (em valores e em percentual da RCL) para receita (total e primária), despesa (total e primária), resultados primário e nominal, dívida pública consolidada e dívida consolidada líquida, para o segundo ano anterior ao ano de referência da LDO (por exemplo, para a LDO feita em 2021 e se referindo ao exercício de 2022, será́́ avaliado o cumprimento das metas relativas ao exercício de 2020, que é o exercício anterior ao da elaboração da LDO). Segundo o Manual dos Demonstrativos Fiscais alguns fatores, tais como o cenário macroeconômico, o desempenho das empresas estatais, as taxas de câmbio e de inflação, devem ser motivo de explanação a respeito dos resultados obtidos.
Assim, a principal finalidade é a de estabelecer uma comparação entre as metas fixadas e o resultado obtido no exercício financeiro de 2020, incluindo análise dos fatores determinantes para o alcance ou não dos valores estabelecidos como metas. Para o cálculo do Resultado Primário utiliza-se a metodologia acima da linha, isto é, o confronto das Receitas Primarias (I) menos as Despesas Primarias (II) e indica se os níveis de gastos orçamentários são compatíveis com sua arrecadação, ou seja, se as Receitas Primarias são capazes de suportar as Despesas Primarias.
Vale ressaltar que pela metodologia acima da linha, o resultado nominal é obtido a partir do resultado primário por meio da soma da conta de juros (juros ativos menos juros passivos), que não são apresentados no quadro exigido pela STN, mas está implícito na diferença entre o resultado nominal e o primário.
O valor da Dívida Pública Consolidada corresponde ao total apurado:
a) das obrigações financeiras do ente da Federação, inclusive as decorrentes de emissão de títulos, assumidas em virtude de leis, contratos, convênios ou tratados; b) das obrigações financeiras do ente da Federação, assumidas em virtude da realização de operações de crédito para amortização em prazo superior a doze meses, ou que, embora de prazo inferior a doze meses, tenham constado como receitas no orçamento; c) dos precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos.
Já a dívida Consolidada Líquida (DCL) segundo a LRF corresponde à dívida pública consolidada, deduzidos os valores que compreendem o ativo disponível e os haveres financeiros, líquidos dos Restos a Pagar Processados.
A Lei nº 1186, de 19 de novembro de 2019 (Lei de Diretrizes Orçamentárias – LDO 2020), devidamente revisada pela Lei Municipal nº 1231/2020, estabeleceu a meta de -R$ 42.000,00 de déficit primário e a Lei nº 1189, de 12 de dezembro de 2019 (Lei Orçamentária Anual - LOA 2020), que estimou a receita e fixou a despesa do Município para o exercício financeiro de 2020, considerou a mesma meta para fins de compatibilizar as ações orçamentárias com o resultado primário que é apurado sob a ótica de caixa.
Encerrado o exercício de 2020, verificou-se que o Município atingiu um superávit primário de R$ 4,639 milhões, ou seja, foi gerado volume suficiente para pagar suas contas usuais, sem que seja comprometida sua capacidade de administrar a dívida existente. Esse superávit foi 11146,69% acima do previsto. A grande variação se atribui à soma das receitas arrecadadas e a formação de reserva para contrapartida em investimentos no exercício de 2021.
| ESPECIFICAÇÃO | Metas Previstas em 2020 (a) | % RCL | Metas Realizadas em 2020 (b) | % RCL | Variação | |
| Valor | % | |||||
| (c) = (b-a) | (c/a) x 100 | |||||
| Receita Total | 35.780.000,00 | 101,76% | 38.237.362,69 | 99,67% | 2.457.362,69 | 6,87% |
| Receitas Primárias (I) | 35.684.000,00 | 101,48% | 38.207.594,51 | 99,59% | 2.523.594,51 | 7,07% |
| Despesa Total | 35.736.000,00 | 101,63% | 33.567.984,57 | 87,50% | -2.168.015,43 | -6,07% |
| Despesas Primárias (II) | 35.726.000,00 | 101,60% | 33.567.984,57 | 87,50% | -2.158.015,43 | -6,04% |
| Resultado Primário (III) = (I–II) | -42.000,00 | -0,12% | 4.639.609,94 | 12,09% | 4.681.609,94 | -11146,69% |
| Resultado Nominal | 49.000,00 | 0,14% | 4.669.378,12 | 12,17% | 4.620.378,12 | 9429,34% |
| Dívida Pública Consolidada | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Dívida Consolidada Líquida | -3.063.927,61 | -8,71% | -6.693.792,11 | -17,45% | -3.629.864,50 | 118,47% |
| FONTE: Anexo de Metas Fiscais da LDO 2020 e Relatório Resumido da Execução Orçamentária - Dezembro/2020 | ||||||
| RCL PREVISTA 2020 | 35.162.000,00 | |||||
| RCL REALIZADA 2020 | 38.364.017,62 | |||||
DEMONSTRATIVO 3 METAS FISCAIS ATUAIS COMPARADAS COM AS METAS FISCAIS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES § 2o, inciso II, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O objetivo do Demonstrativo é dar transparência às informações sobre as metas fiscais dos três exercícios anteriores e dos três exercícios seguintes, para uma melhor avaliação da política fiscal do ente federativo, de forma a permitir a análise da política fiscal em uma linha do tempo, combinando execução passada e perspectivas futuras, validando a consistência dessas últimas. A fim de gerar maior consistência e subsídio às análises, os valores devem ser demonstrados a preços correntes e constantes. Vale ressaltar que para avaliação de consistência deve-se levar em consideração que a partir de 2018 a metodologia de projeção considerou os valores sob a ótica de caixa, enquanto nos anos anteriores o critério é o de despesa liquidada.
Os critérios utilizados para as projeções do triênio 2021 a 2023 estão apresentados e detalhados no tópico “Metodologia de Cálculo”, em cumprimento à Lei de Responsabilidade Fiscal que a obrigatoriedade de os demonstrativos de metas serem instruídos com a memória e metodologia de cálculo, objetivando demonstrar como tais valores foram obtidos.
AMF – Demonstrativo 3 (LRF, art.4º, §2º, inciso II) (em R$ 1,00)
| VALORES A PREÇOS CORRENTES | |||||||||||
| ESPECIFICAÇÃO | 2019 | 2020 | % | 2021 | % | 2022 | % | 2023 | % | 2024 | % |
| Receita Total | 31.717.706,97 | 38.237.362,69 | 20,56% | 38.680.000,00 | 1,16% | 45.446.000,00 | 17,49% | 47.151.000,00 | 3,75% | 48.483.000,00 | 2,82% |
| Receitas Primárias (I) | 31.643.903,51 | 38.207.594,51 | 20,74% | 38.613.000,00 | 1,06% | 45.377.000,00 | 17,52% | 47.081.000,00 | 3,76% | 48.413.000,00 | 2,83% |
| Despesa Total | 30.262.150,37 | 33.567.984,57 | 10,92% | 38.680.000,00 | 15,23% | 45.446.000,00 | 17,49% | 47.151.000,00 | 3,75% | 48.483.000,00 | 2,82% |
| Despesas Primárias (II) | 30.220.396,52 | 33.567.984,57 | 11,08% | 38.670.000,00 | 15,20% | 45.436.000,00 | 17,50% | 47.141.000,00 | 3,75% | 48.473.000,00 | 2,83% |
| Resultado Primário (III) = (I - II) | 1.423.506,99 | 4.639.609,94 | 225,93% | -57.000,00 | -101,23% | -59.000,00 | 3,51% | -60.000,00 | 1,69% | -60.000,00 | 0,00% |
| Resultado Nominal | 1.495.881,38 | 4.669.378,12 | 212,15% | 5.000,00 | -99,89% | 5.000,00 | 0,00% | 5.000,00 | 0,00% | 5.000,00 | 0,00% |
| Dívida Pública Consolidada | 0,00 | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Dívida Consolidada Líquida | -2.759.665,91 | -6.693.792,11 | 142,56% | -5.720.196,34 | -14,54% | -2.856.755,00 | -50,06% | -1.685.754,16 | -40,99% | -930.986,74 | -44,77% |
Obs. Valores dos resultados primário e nominal de 2022 a 2024 calculados pelo critério acima da linha. Informações de 2019 a 2020 constantes do AMF - LDO.
| VALORES A PREÇOS CONSTANTES | |||||||||||
| ESPECIFICAÇÃO | 2019 | 2020 | % | 2021 | % | 2022 | % | 2023 | % | 2024 | % |
| Receita Total | 30.407.158,44 | 36.583.776,01 | 20,31% | 36.132.648,30 | -1,23% | 43.989.933,21 | 21,75% | 45.666.828,09 | 3,81% | 47.070.873,79 | 3,07% |
| Receitas Primárias (I) | 30.336.404,48 | 36.555.295,17 | 20,50% | 36.070.060,72 | -1,33% | 43.923.143,94 | 21,77% | 45.599.031,48 | 3,82% | 47.002.912,62 | 3,08% |
| Despesa Total | 29.011.744,20 | 32.116.326,61 | 10,70% | 36.132.648,30 | 12,51% | 43.989.933,21 | 21,75% | 45.666.828,09 | 3,81% | 47.070.873,79 | 3,07% |
| Despesas Primárias (II) | 28.971.715,58 | 32.116.326,61 | 10,85% | 36.123.306,87 | 12,48% | 43.980.253,61 | 21,75% | 45.657.142,86 | 3,81% | 47.061.165,05 | 3,08% |
| Resultado Primário (III) = (I - II) | 1.364.688,90 | 4.438.968,56 | 225,27% | -53.246,15 | -101,20% | -57.109,67 | 7,26% | -58.111,38 | 1,75% | -58.252,43 | 0,24% |
| Resultado Nominal | 1.434.072,84 | 4.467.449,41 | 211,52% | 4.670,71 | -99,90% | 4.839,80 | 3,62% | 4.842,62 | 0,06% | 4.854,37 | 0,24% |
| Dívida Pública Consolidada | 0,00 | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% | 0,00 | 0,00% |
| Dívida Consolidada Líquida | -2.645.638,87 | -6.404.316,98 | 142,07% | -5.343.480,93 | -16,56% | -2.765.226,02 | -48,25% | -1.632.691,68 | -40,96% | -903.870,62 | -44,64% |
| VALOR CORRENTE X | 1,0431 | 1,0452 | 1,0705 | 1,0331 | 1,0325 | 1,0300 | |||||
| ÍNDICES DE INFLAÇÃO | |||||||||||
| ANO | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |||||
| IPCA (IBGE) - % aa. | 4,31 | 4,52 | 7,05 | 3,31 | 3,25 | 3,00 | |||||
Fonte: IPCA – https://www.economiaemdia.com.br/Projecoes/Longo-Prazo.
DEMONSTRATIVO 4
EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
§ 2o, inciso III, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O Patrimônio Líquido (PL) reflete, em termos monetários, a situação patrimonial líquida do Município, ou seja, representa a diferença entre o “Ativo Real” e o “Passivo Real”. Integram o patrimônio líquido: patrimônio/capital social, reservas, resultados acumulados e outros desdobramentos do saldo patrimonial. Conforme o Manual de Contabilidade Aplicado ao Setor Público (MCASP), as contas que compõem o PL são as seguintes:
a) Patrimônio/Capital Social: Compreende o patrimônio social das autarquias, fundações e fundos e o capital social das demais entidades da administração indireta. b) Reservas: Compreende os valores acrescidos ao patrimônio que não transitaram pelo resultado, as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas e as demais reservas, inclusive aquelas que terão seus saldos realizados por terem sido extintas pela legislação. c) Resultados Acumulados: Compreende o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos. A conta Ajustes de Exercícios Anteriores, que registra os efeitos da mudança de critério contábil ou da retificação de erro imputável a exercício anterior que não possam ser atribuídos a fatos subsequentes, integra a conta Resultados Acumulados.
O Patrimônio Líquido vem apresentando aumento ao longo dos três exercícios em análise, 2017, 2018 e 2019, em razão de alterações significativas que ocorreram devido a mudanças de metodologia previstas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público. Quando comparados os exercícios de 2017 e 2018, o aumento do PL foi de 5,57%. E quando comparados os exercícios de 2018 e 2019, o aumento foi de 63,87% conforme demonstrativo:
ANEXO DE METAS FISCAIS EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
AMF - Demonstrativo 4 (LRF, art.4º, §2º, inciso III) – (R$ 1,00)
| PATRIMÔNIO LÍQUIDO | 2018 | % | 2019 | % | 2020 | % |
| Resultado Acumulado | 22.343.550,71 | 100,00% | 36.859.010,57 | 100,00% | 45.934.135,81 | 100,00% |
| TOTAL | 22.343.550,71 | 100,00% | 36.859.010,57 | 100,00% | 45.934.135,81 | 100,00% |
| REGIME PREVIDENCIÁRIO | ||||||
| PATRIMÔNIO LÍQUIDO | 2018 | % | 2019 | % | 2020 | % |
| Resultados Acumulados | 2.668.995,50 | 100,00% | 4.130.760,37 | 100,00% | -8.736.086,08 | 100,00% |
| TOTAL | 2.668.995,50 | 100,00% | 4.130.760,37 | 100,00% | -8.736.086,08 | 100,00% |
Fonte: Balanço Patrimonial dos Exercícios 2018 a 2020.
DEMONSTRATIVO 5 – ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS; Em continuidade à demonstração da evolução do patrimônio líquido, deve ser destacada, segundo o inciso III do § 2° do art. 4o da Lei de Responsabilidade Fiscal – LRF, a origem e a aplicação dos recursos obtidos com a alienação de ativos. É importante ressaltar o disposto no art. 44 da LRF, segundo o qual é vedada a aplicação de receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei ao Regime Geral de Previdência Social ou aos RPPS. A LRF estabeleceu esse artigo objetivando preservar o patrimônio público, de forma a impedir que os valores provenientes da alienação de bens cubram despesas que deveriam ser suportadas por receitas correntes de forma a evitar que haja a dilapidação do patrimônio público. Todavia, o que se quer é impedir a alienação de bens sem contrapartida de novos investimentos. O Demonstrativo deve conter informações sobre as receitas realizadas por meio da alienação de ativos (discriminando as alienações de bens móveis e imóveis), e as despesas executadas resultantes da aplicação dos recursos obtidos com a alienação de ativos, discriminando as despesas de capital e as despesas correntes dos regimes de previdência. O Demonstrativo Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos deve estar acompanhado de análise dos valores apresentados, de forma a dar maior clareza possível à visualização da situação descrita, destacando as eventuais variações atípicas e tendências de queda ou crescimento dos valores de um exercício financeiro para outro. Objetivo do Demonstrativo - O objetivo do Demonstrativo é assegurar a transparência da forma como o ente utilizou os recursos obtidos com a alienação de ativos, com vistas à preservação do patrimônio público. Como podemos observar no demonstrativo abaixo, não houve alienação de ativos no período solicitado.
| AMF - Demonstrativo 5 (LRF, art.4º, §2º, inciso III) | R$ 1,00 | ||||
| RECEITAS REALIZADAS | <2020> (a) | <2019> (b) | <2018> (c) | ||
| RECEITAS DE CAPITAL - ALIENAÇÃO DE ATIVOS (I) | 0,00 | 0,00 | 0,00 | ||
| Alienação de Bens Móveis | 0,00 | 0,00 | 0,00 | ||
| Alienação de Bens Imóveis | 0,00 | 0,00 | 0,00 | ||
| Alienação de Bens Intangíveis | 0,00 | 0,00 | 0,00 | ||
| Rendimentos de Aplicações Financeiras | 0,00 | 0,00 | 0,0,0 | ||
| DESPESAS EXECUTADAS | <2020> (d) | <2019> (e) | <2018> (f) | ||
| APLICAÇÃO DOS RECURSOS DA ALIENAÇÃO DE ATIVOS (II) | 0,00 | 0,00 | 0,00 | ||
| DESPESAS DE CAPITAL | 0,00 | 0,00 | 0,00 | ||
| Investimentos | 0,00 | 0,00 | 0,00 | ||
| Inversões Financeiras | 0,00 | 0,00 | 0,00 | ||
| Amortização da Dívida | 0,00 | 0,00 | 0,00 | ||
| DESPESAS CORRENTES DOS REGIMES DE PREVIDÊNCIA | 0,00 | 0,00 | 0,00 | ||
| Regime Geral de Previdência Social | 0,00 | 0,00 | 0,00 | ||
| Regime Próprio de Previdência dos Servidores | 0,00 | 0,00 | 0,00 | ||
| SALDO FINANCEIRO | <2020> (g) = ((Ia – IId) + IIIh) | <2019> (h) = ((Ib – IIe) + IIIi) | <2018> (i) = (Ic – IIf) | ||
| VALOR (III) | 0,00 | 0,00 | 0,00 | ||
| Fonte: Balanço geral 2018 a 2020 – Anexo 10 da Lei 4320/64 – Demonstrativo das Receitas Realizadas | |||||
Nota: Não houve alienação de Ativos no período. DEMONSTRATIVO 6 – AVALIAÇÃO DA SITUAÇÃO FINANCEIRA E ATUARIAL DO RPPS;
INTRODUÇÃO
As tabelas que compõem este demonstrativo, apresentadas a seguir, visam atender ao estabelecido no art. 4°, § 2°, inciso IV, alínea “a”, da Lei de Responsabilidade Fiscal – LRF, o qual determina que o Anexo de Metas Fiscais conterá a avaliação da situação financeira e atuarial do Regime Próprio de Previdência dos Servidores – RPPS.
O Relatório de Reavaliação Atuarial do exercício de 2021, do RPPS de CARLINDA ‐ MT foi realizado com os dados cadastrais dos Segurados e as informações financeiras do PREVCAR, posicionados em 31/12/2020, cuja data focal para o cálculo do valor atual dos compromissos futuros do plano de benefícios e das necessidades de custeio e apuração do resultado atuarial é em 31/12/2020.
Os RPPS deverão realizar Reavaliação Atuarial do Plano de Benefícios de forma anual (em cada balanço), conforme o artigo 1º, I, da Lei 9.717/1998, que dispõe sobre as regras gerais para a organização e o funcionamento dos RPPS. Este Relatório de Reavaliação Atuarial, além de atender os critérios e premissas exigidos pela Portaria MF 464/2018 e suas Instruções Normativas foi elaborado conforme a estrutura e os elementos mínimos exigidos pela Instrução Normativa SPREV nº 08 de 21 de dezembro de 2018.
O objetivo do Relatório de Reavaliação Atuarial é manter o Equilíbrio Financeiro e Atuarial do RPPS, conforme o artigo 40 da Constituição Federal/1988 e o artigo 69 da Lei Complementar nº 101/2000, propondo revisão do Plano de Custeio, caso necessário.
Para se atingir o Equilíbrio Financeiro e Atuarial do RPPS, além de realizar a Reavaliação Atuarial Anual é necessário que os dirigentes e demais responsáveis do PREVCAR, realizem o contínuo acompanhamento do Plano de Custeio, verificando a evolução das receitas e despesas estimadas e as efetivamente executadas e a evolução da liquidez e solvência do Plano de Benefícios.
PARECER ATUARIAL
SITUAÇÃO FINANCEIRA E ATUARIAL DO PLANO DE BENEFÍCIOS
Com relação ao Equilíbrio Financeiro, considerando o Plano de Custeio Vigente, o PREVCAR se encontra em situação confortável no curto e médio prazo. Analisando as RECEITAS e DESPESAS do exercício, descritas na Reavaliação Atuarial/2021, o PREVCAR não apresenta risco de liquidez, com relação as obrigações previdenciárias. O total de Receitas estimadas para o exercício, sem considerar ganhos com a carteira de investimento, saldo de compensação previdenciária e créditos de parcelamento é no valor de R$ 3.365.178,58, enquanto o Total de Despesas Estimadas para o mesmo período é de R$ 2.632.418,74, resultando em um Superávit Financeiro de R$ 732.759,84.
Esse superávit financeiro representa uma sobra de 22% da receita arrecadada no exercício, minimizando qualquer tipo de risco de liquidez no curto e médio prazo.
Com relação ao Déficit Atuarial, os resultados da Reavaliação Atuarial/2021, indicam um desequilíbrio Atuarial do Plano de Equilíbrio, no valor de R$ (‐22.419.640,27). Entretanto, analisando a composição demográfica do Instituto Previdenciário, os Ativos Garantidores e a Provisões Matemáticas do Plano, este Déficit Atuarial poderá apresentar problemas no Fluxo de Caixa, por volta do ano de 2035 e insolvência financeira a partir do ano de 2049, conforme a Projeção Atuarial. Nesse caso, o Déficit Atuarial representa BAIXO RISCO DE LIQUIDEZ para o Plano de Benefícios.
ADEQUAÇÃO DA BASE CADASTRAL E BASES TÉCNICAS
Para a realização do Cálculo Atuarial, as inconsistências ou falta de informações contidas na Base Cadastral, essenciais para o resultado atuarial foram devolvidas e solicitadas sua correção junto a Unidade Gestora do RPPS. Entre as informações essenciais para o resultado atuarial, destacamos o elevado número de Servidores Ativos com informação do tempo anterior de contribuição ao PREVCAR, cuja informação representa 71% do total de Servidores Ativos, conforme explicitado na página 32 deste Relatório de Reavaliação Atuarial. A informação do Tempo anterior de Contribuição ao RPPS atual é de suma importância para o correto dimensionamento das Provisões Matemáticas e a Compensação Previdenciária. Mesmo a Base de Dados estando completa, no tocante ao Tempo Anterior de Contribuição, limitamos o valor da compensação previdenciária, dentro dos limites previsto no artigo 37 da Portaria MF nº 464/2018, atendendo aos parâmetros definidos no artigo 10, I, II e § 1º da Instrução Normativa SPREV nº 09/2018. Recomendamos ao RPPS, manter a contínua atualização da Base de Dados e estabelecer um recenseamento (recadastramento) periódico dos Segurados e seus dependentes. Será enviado ao RPPS, um documento a parte sobre melhorias na Base de Dados, visando atender o artigo 48 da Portaria MF 464/2018, que passou a exigir, a partir do exercício de 2021, que a Base Dados utilizada na Reavaliação Atuarial, siga um modelo com estrutura e elementos mínimos de dados disponibilizado no site da SEPTR/ME (03/11/2020), conforme o artigo 4, § 1º da I.N. 01/2018.
Com relação as Bases Técnicas, utilizamos as informações e dados ocorridos no município nos últimos anos (reajuste das remunerações, dos benefícios e etc..), visando definir as premissas e hipóteses iguais ou próximas da realidade do município, visando manter a aderência dos resultados. A aderência das premissas e hipóteses será melhor detalhada, após a realização do Relatório de Análise de Hipóteses (Teste de Aderência), que será exigido do PREVCAR no exercício de 2023, conforme explicitado na página 65 do Relatório de Reavaliação Atuarial.
PLANO DE CUSTEIO
O Custo Normal Total encontrado nesta Reavaliação Atuarial, para fazer frente aos compromissos previdenciários do Plano de Benefícios é de 31,15%.
O Art. 48, I, da Portaria MF 464/2018, menciona que o Plano de Custeio proposto na Avaliação Atuarial deverá cobrir, além dos custos de todos os benefícios do RPPS, contemplar também, os recursos para o financiamento do custo administrativo.
Sendo assim, acrescentamos mais 2,61% referente á Taxa de Administração, alterando o Custo Normal Total de 31,15% para 33,76%.
Conforme consta na Lei Municipal nº 1097/2018, de 26/04/2018 o Custo Normal dos Servidores Ativos e também dos Aposentados e Pensionistas, cujos proventos ultrapassem o Teto de Benefícios do RGPS, será de 14,00%.
Conforme o artigo 2º da Lei 9.717/98, a alíquota de contribuição mínima (Custo Normal) do Ente Federativo, não poderá ser inferior á alíquota de contribuição dos Segurados, vinculados ao seu respectivo RPPS.
Assim, á alíquota previdenciária referente às contribuições (Custo Normal) do Ente deverá ser no mínimo de 14,00% podendo variar até o limite de 28,00%, mais a Taxa de Administração.
Com relação ao Déficit Atuarial de Equilíbrio de R$ (22.419.640,27), conforme explicitado nesta Reavaliação Atuarial foi proposto um Plano de Amortização, num prazo máximo de 35 anos, conforme permitido pelo art. 6º, I da I.N. SPREV nº 007/2018, com alíquotas crescentes, cuja alíquota para o exercício de 2020 será de 5,05%".
Então, a viabilidade de manutenção do plano será uma alíquota de Custo Mensal de38,81%, equivalente a 33,76% de Custo Normal, já incluída a taxa de administração, e,5,05% de Custo Suplementar sobre á Folha de remuneração de contribuição dos ServidoresAtivos,conforme descrito no Plano de Custeio e no Plano de Amortização, Indicadonesta Reavaliação Atuarial.
O Custo Normal de 33,76%, será rateado entre o Ente Federativo e o Segurado, sendo 14,00%de Custo Normal para os Servidores Ativos e 19,76% de Custo Normal para o Ente, já incluso aTaxa de Administração. O Custo Suplementar de 5,05% deverá ser custeado integralmentepelo Ente.
É o parecer. Igor França Garcia - Atuário ‐ MIBA/RJ 1.659
DEMONSTRATIVO 7 ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA
§ 2o, inciso V, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O Demonstrativo tem por objetivo dar transparência às renúncias de receita previstas no projeto de LDO, para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA considerando o montante das renúncias fiscais concedidas. Apesar de esse demonstrativo ter por base legal o art. 4°, § 2°, inciso V, da Lei de Responsabilidade Fiscal (LRF), ele visa a dar transparência também ao cumprimento dos requisitos exigidos para a concessão ou ampliação de benefícios de natureza tributária dispostos no art. 14 da LRF, que estabelece:
A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deve estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na LDO e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas fiscais previstas no anexo próprio da LDO; II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
Para realização das estimativas de renúncia foram realizadas pesquisas no sistema de controle do crédito tributário relativas ao ano base de 2020 e projetado os valores para o triênio 2022 a 2024. Utilizou-se como índice de atualização o IPCA conforme tabela de parâmetros macroeconômicos.
AMF - Demonstrativo 7 (LRF, art. 4°, § 2°, inciso V) (em R$ 1,00)
| TRIBUTO | MODALIDADE | SETORES/ PROGRAMAS/ BENEFICIÁRIO | RENÚNCIA DE RECEITA PREVISTA | |||
| 2022 | 2023 | 2024 | ||||
| IPTU | Isenção | EMPRESAS PUBLICAS, FUNDACOES INSTITUIDAS E MANTIDAS PELO MUNICIPIO, ESTADO, DISTRITO FEDERAL E UNIAO. | 1.000,00 | 1.000,00 | 1.000,00 | |
| IPTU | Isenção | PARTICULARES, QUANDO CEDIDOS EM COMODATO AO MUNICIPIO, AO ESTADO, DISTRITO FEDERAL E UNIAO, DURANTE PRAZO DO COMODATO. | 2.000,00 | 2.000,00 | 2.000,00 | |
| IPTU | Isenção | PARTICULARES, QUANDO CEDIDOS EM COMODATO A INSTITUICOES OU SOCIEDADES SEM FINS LUCRATIVOS, DECLARADAS DE UTILIDADE PUBLICA, ENQUANTO PEDURAR AS ATIVIDADES OU UTILIZACAO PELA CESSIONARIA. | 1.000,00 | 1.000,00 | 1.000,00 | |
| IPTU | Isenção | SOCIEDADE DE INSTITUICOES SEM FINS LUCRATIVOS, OU QUE A ELAS SEJAM CEDIDOS EM COMODATO, QUE SE DESTINEM A CONGREGAR CLASSES PATRONAIS OU TRABALHADORES COM A FINALIDADE DE REALIZAR SUA UNIAO, REPRESENTACAO, DEFESA, ELEVACAO DE NIVEL CULTURAL, FISICO OU RECREATIVO DE SEUS ASSOCIADOS. | 1.000,00 | 1.000,00 | 1.000,00 | |
| IPTU | Isenção | PARTICULARES, QUANDO DECLARADOS DE UTILIDADE PUBLICA PARA FINS DE DESAPROPRIACAO, A PARTIR DA PARCELA CORRESPONDENTE AO PERIODO DE ARRECADACAO DO IMPOSTO EM QUE OCORRER A EMISSAO DE POSSE OU OCUPACAO EFETIVA PELO PODER DESAPRORIANTE. | 1.000,00 | 1.000,00 | 1.000,00 | |
| IPTU | Isenção | CASAS PAROQUIAIS E PASTORAIS, QUANDO LOCALIZADAS NO MESMO TERRENO DO TEMPLO RELIGIOSO. | 1.000,00 | 1.000,00 | 1.000,00 | |
| IPTU | Isenção | PERTENCENTES A INATIVOS, APOSENTADOS OU PENSIONISTAS QUE POSSUAM UM UNICO IMOVEL E NELE RESIDAM, E NÃO EXISTA LOCAÇÃO DE CASA NO MESMO IMOVEL. | 10.000,00 | 10.000,00 | 10.000,00 | |
| IPTU | Isenção | OS IMOVEIS UTILIZADOS PELO EXECUTIVO E LEGISLATIVO MUNICIPAL, EM CONTRATOS DE LOCACAO, PARA FUNCIONAMENTO, COM JUSTIFICATIVA FUNDAMENTADA, EFETUADA PELA COMISSAO MUNICIPAL DE LICITACAO DO PODER RESPONSAVEL PELA LOCACAO. | 1.000,00 | 1.000,00 | 1.000,00 | |
| IPTU | Isenção | BANCO DO BRASIL - INSTALAÇAO DA AGÊNCIA NO MUNICIPIO - LEI MUNICIPAL | 300,00 | 300,00 | 300,00 | |
| TAXAS | Isenção | BCO DO BRASIL - INSTALAÇAO DA AGÊNCIA NO MUNICIPIO - LEI MUNICIPAL | 200,00 | 200,00 | 200,00 | |
| ISSQN | Isenção | BCO DO BRASIL - INSTALAÇAO DA AGÊNCIA NO MUNICIPIO - LEI MUNICIPAL | 5.000,00 | 5.000,00 | 5.000,00 | |
| IPTU | Remissão | CONCESSÃO DE DESCONTO PERCENTUAL PARA CONTRIBUINTES QUE EFETUAREM PAGAMENTO ANTECIPADO OU EM COTA ÚNICA DO IPTU. | 100.000,00 | 83.000,00 | 86.000,00 | |
| IPTU | Remissão | PERDÃO DAS MULTAS E JUTOS DE MORA DA DÍVIDA ATIVA DO IPTU ATRAVÉS DE PROGRAMAS REFIS | 41.000,00 | 43.000,00 | 44.000,00 | |
| ITBI | Isenção | CONCESSÃO DE ISENÇÃO EM CARÁTER NÃO GERAL PARA ITBI DE IMÓVEIS ADQUIRIDOS PARA INSTALAÇÃO DE EMPRESA NO MUNICÍPIO. | 10.000,00 | 10.000,00 | 10.000,00 | |
| ITBI | Remissão | PERDÃO DAS MULTAS E JUTOS DE MORA DA DÍVIDA ATIVA DO ITBI ATRAVÉS DE PROGRAMAS REFIS | 4.000,00 | 4.000,00 | 4.000,00 | |
| TAXAS | Remissão | PERDÃO DAS MULTAS E JUTOS DE MORA DA DÍVIDA ATIVA DO TAXAS ATRAVÉS DE PROGRAMAS REFIS | 21.000,00 | 21.000,00 | 22.000,00 | |
| Compensação: Renúncia já considerada na estimativa da receita, nos termos do art. 14, inciso I, da LC nº 101, de 04/05/2000, não afetando as metas de resultados fiscais | ||||||
| TOTAL | 199.500,00 | 184.500,00 | 189.500,00 | |||
Fonte: Prefeitura Municipal de Carlinda; Secretaria Municipal de Administração e Finanças.
DEMONSTRATIVO 8
MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO
§ 2o, inciso V, do art. 4o da Lei de Responsabilidade Fiscal (LRF)
O conceito de Despesa Obrigatória de Caráter Continuado (DOCC) foi instituído pela Lei de Responsabilidade Fiscal (LRF) no art. 17, conceituando-a como Despesa Corrente derivada de Lei, Medida Provisória ou Ato Administrativo Normativo que fixem para o Ente a obrigação legal de sua execução por um período superior a dois exercícios. É considerado aumento de despesa, a prorrogação da DOCC criada por prazo determinado.
Numa clara preocupação com o equilíbrio intertemporal, que deve garantir que despesas continuadas sejam financiadas com receitas permanentes, a LRF estabelece que os atos que criarem ou aumentarem as DOCC deverão ser instruídos com a estimativa de impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes, e demonstrar a origem dos recursos para seu custeio. Também deve haver a comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no § 1º do art. 4º da LRF e seus efeitos financeiros nos períodos seguintes devem ser compensados pelo aumento permanente de receita ou pela redução permanente de despesas. As DOCC não serão executadas antes da implementação de tais medidas.
A estimativa da margem de expansão das despesas obrigatórias de caráter continuado é um requisito introduzido pela Lei Complementar no 101, de 4 de maio de 2000, Lei de Responsabilidade Fiscal (LRF). O aumento permanente de receita é definido como aquele proveniente da elevação de alíquotas, ampliação da base de cálculo ou majoração ou criação de tributo ou contribuição (§ 3º do art. 17 da LRF). Além de medidas específicas descritas a seguir, considera-se como ampliação da base de cálculo nesta estimativa a expectativa de crescimento real da atividade econômica, mensurada pela expansão marginal da arrecadação a ser provocada isoladamente pelo efeito quantidade sobre a arrecadação ajustada e devidamente atualizada pelos efeitos legislação.
Desse modo, para estimar o aumento permanente de receita primeiro se identificaram as receitas permanentes e as despesas continuadas para os exercícios de 2021 e 2022. Com base nas projeções de receitas e despesas detalhadas no item 3 deste Anexo de Metas foi calculada a margem de expansão pela diferença entre o aumento permanente de receita e as novas DOCC.
Tabela 3 – Projeções de Receitas Permanentes e Despesas Obrigatórias
| Receitas Permanentes | 2021 | 2022 | Variação |
| Receitas Tributárias | 2.978.000,00 | 2.705.000,00 | -9,17% |
| IRRF | 513.000,00 | 482.000,00 | -6,04% |
| IPTU | 533.000,00 | 632.000,00 | 18,57% |
| ITBI | 509.000,00 | 460.000,00 | -9,63% |
| ISS | 1.049.000,00 | 821.000,00 | -21,73% |
| Outras Receitas Tributárias | 374.000,00 | 310.000,00 | -17,11% |
| Receitas de Contribuições | 1.675.000,00 | 1.900.000,00 | 13,43% |
| Receitas Previdenciárias | 1.075.000,00 | 1.300.000,00 | 20,93% |
| Outras Receitas de Contribuições | 600.000,00 | 600.000,00 | 0,00% |
| Transferências Correntes | 30.929.000,00 | 33.697.000,00 | 8,95% |
| Cota-Parte do FPM (80%) | 9.460.000,00 | 10.600.000,00 | 12,05% |
| Cota-Parte do ITR (80%) | 40.000,00 | 400.000,00 | 900,00% |
| Transferências da LC 87/1996 (80%) | 24.000,00 | 0,00 | -100,00% |
| Cota-Parte do ICMS (80%) | 4.800.000,00 | 6.800.000,00 | 41,67% |
| Cota-Parte do IPVA (80%) | 560.000,00 | 560.000,00 | 0,00% |
| Transferências do FUNDEB | 6.000.000,00 | 7.495.000,00 | 24,92% |
| Outras Transferências Correntes | 10.045.000,00 | 7.842.000,00 | -21,93% |
| Total de Receitas Permanentes | 35.582.000,00 | 38.302.000,00 | 7,64% |
| Despesas Continuadas | 2021 | 2022 | Variação |
| Pessoal e Encargos Sociais (Inclui Benefícios Previdenciários) | 17.898.000,00 | 19.197.000,00 | 7,26% |
| Juros e Encargos da Dívida | 5.000,00 | 5.000,00 | 0,00% |
| Outras Despesas Correntes | 14.785.660,00 | 17.065.080,00 | 15,42% |
| Investimentos | 7.736.000,00 | 10.625.000,00 | 37,34% |
| Amortização da Dívida | 5.000,00 | 5.000,00 | 0,00% |
| Reserva de Contingência + Reserva do RPPS | 570.340,00 | 1.052.920,00 | 84,61% |
| Total Despesas Continuadas | 41.000.000,00 | 47.950.000,00 | 16,95% |
AMF - Demonstrativo 8 (LRF, art. 4°, § 2°, inciso V) R$ 1,00
| AMF/Tabela 8 - DEMONSTRATIVO 8 – MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO | |||
| LEI DE DIRETRIZES ORÇAMENTÁRIAS | |||
| ANEXO DE METAS FISCAIS | |||
| MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO | |||
| <2022> | |||
| AMF - Demonstrativo 8 (LRF, art. 4°, § 2°, inciso V) | R$ 1,00 | ||
| EVENTOS | Valor Previsto para <2022> | ||
| Aumento Permanente da Receita | 6.950.000,00 | ||
| (-) Transferências Constitucionais | 2.593.000,00 | ||
| (-) Transferências ao FUNDEB | 1.495.000,00 | ||
| Saldo Final do Aumento Permanente de Receita (I) | 2.862.000,00 | ||
| Redução Permanente de Despesa (II) | |||
| Margem Bruta (III) = (I+II) | 2.862.000,00 | ||
| Saldo Utilizado da Margem Bruta (IV) | 0,00 | ||
| Novas DOCC | |||
| Novas DOCC geradas por PPP | |||
| Margem Líquida de Expansão de DOCC (V) = (III-IV) | 2.862.000,00 | ||
| FONTE: Sistema Contágil, Unidade Responsável Secretaria de Fazenda, Data da emissão 17/11/2021 e hora de emissão <14:17> | |||
| CARMELINDA L. MARTINES COELHO | DAIANE ROSA DA SILVA | VIVIANE C. RICHARTZ OLIVEIRA |
| Prefeita Municipal | Secretária de Administração e Finanças | Contadora |
ANEXO DE RISCOS FISCAIS - ARF/TABELA 1 - DEMONSTRATIVO DOS RISCOS FISCAIS E PROVIDÊNCIAS
(Art. 4º, § 3º, da Lei Complementar no 101, de 4 de maio de 2000)
INTRODUÇÃO
Com o intuito de orientar a elaboração do Anexo de Riscos Fiscais, a Secretaria do Tesouro Nacional – STN estabelece a forma de elaboração e as informações mínimas que deverão ser apresentadas no anexo da LDO.
O § 3º do art. 4º da LRF, transcrito a seguir, determina o que a LDO deverá conter no Anexo de Riscos Fiscais (ARF).“§ 3o A lei de diretrizes orçamentárias conterá́ Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.”
O ARF seguiu as regras, estrutura, conceitos e premissas estabelecidas no Manual dos Demonstrativos Fiscais (MDF) publicado pela Secretaria do Tesouro Nacional (STN) que assim define riscos fiscais:
Riscos Fiscais podem ser conceituados como a possibilidade da ocorrência de eventos que venham a impactar negativamente as contas públicas, eventos estes resultantes da realização das ações previstas no programa de trabalho para o exercício ou decorrentes das metas de resultados, correspondendo, assim, aos riscos provenientes das obrigações financeiras do governo.
É importante ressaltar que riscos repetitivos deixam de ser riscos, devendo ser tratadas no âmbito do planejamento, ou seja, devem ser incluídas como ações na Lei de Diretrizes Orçamentárias e na Lei Orçamentária Anual do ente federativo.
DEMONSTRATIVO DE RISCOS FISCAIS E PROVIDÊNCIAS 2022
| ARF (LRF, art 4º, § 3º) | R$ 1,00 | ||
| PASSIVOS CONTINGENTES | PROVIDÊNCIAS | ||
| Descrição | Valor | Descrição | Valor |
| Demandas Judiciais | 40.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 40.000,00 |
| Assistências Diversas Ações extras de combate a pandemia | 5.000,00 5.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 5.000,00 |
| Outros Passivos Contingentes Outros Passivos Contingentes do RPPS Outros Passivos Contingentes | 573.380,00 559.000,00 14.380,00 | Utilização das Reservas Reserva do RPPS, destinado a garantir desembolsos futuros do RPPS do ente respectivo. Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa | 573.380,00 559.000,00 14.380,00 |
| SUBTOTAL | 618.380,00 | SUBTOTAL | 618.380,00 |
| DEMAIS RISCOS FISCAIS PASSIVOS | PROVIDÊNCIAS | ||
| Descrição | Valor | Descrição | Valor |
| Frustração de Arrecadação Frustração nas Transferências de Capital Frustração nas Transferências Correntes | 8.839.000,00 6.839.000,00 2.000.000,00 | Limitação de empenhos Limitação de Empenhos na Despesa de Capital (GND 4) Limitação de Empenhos em Outras Despesa Correntes (GND 3) | 8.839.000,00 6.839.000,00 2.000.000,00 |
| Restituição de Tributos a Maior | 0,00 | - | 0,00 |
| Discrepância de Projeções: | 0,00 | - | 0,00 |
| Outros Riscos Fiscais | 10.000,00 | Abertura de créditos adicionais, a partir do cancelamento da reserva de contingência, para a cobertura da despesa. | 10.000,00 |
| SUBTOTAL | 8.849.000,00 | SUBTOTAL | 8.849.000,00 |
| TOTAL | 9.467.380,00 | TOTAL | 9.467.380,00 |
| FONTE: Sistema Contágil, Unidade Responsável Secretaria de Fazenda, Data da emissão 18/11/2021 e hora de emissão 14:30 | |||
| CARMELINDA L. MARTINES COELHO | DAIANE ROSA DA SILVA | VIVIANE C. RICHARTZ OLIVEIRA |
| Prefeita Municipal | Secretária de Administração e Finanças | Contadora |