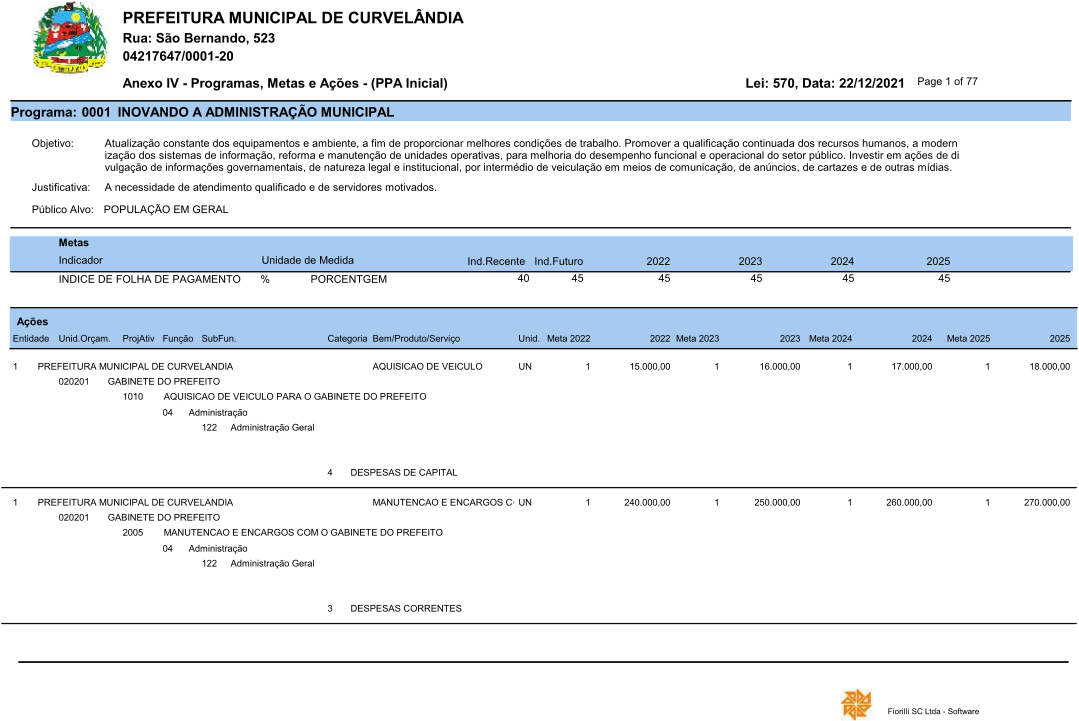
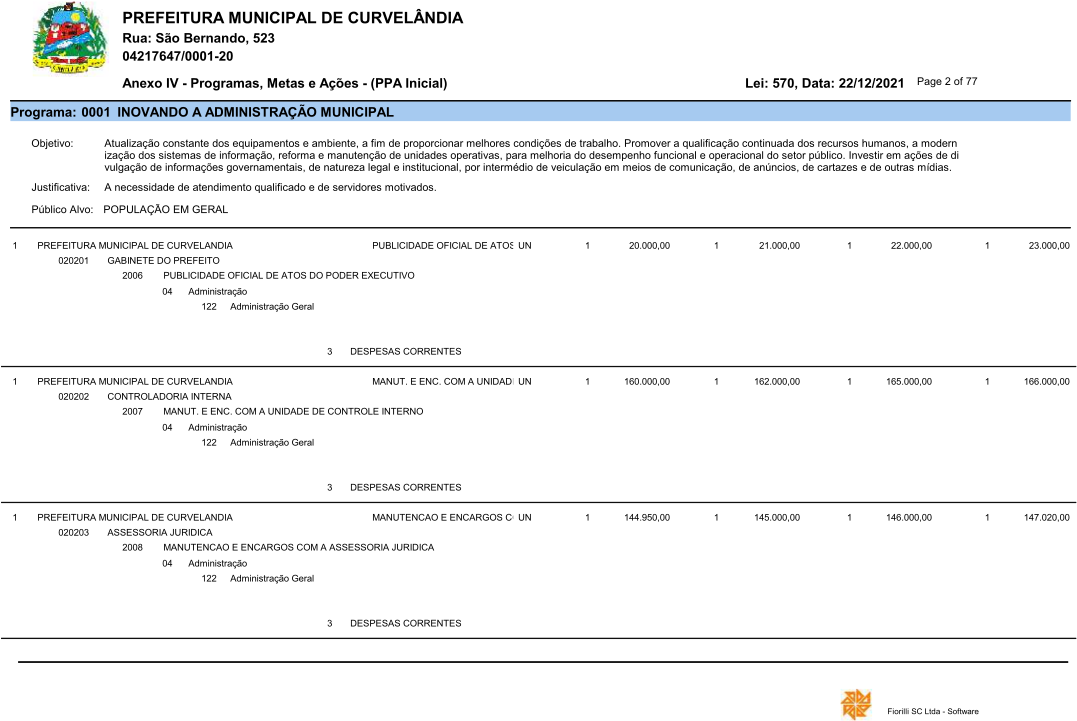
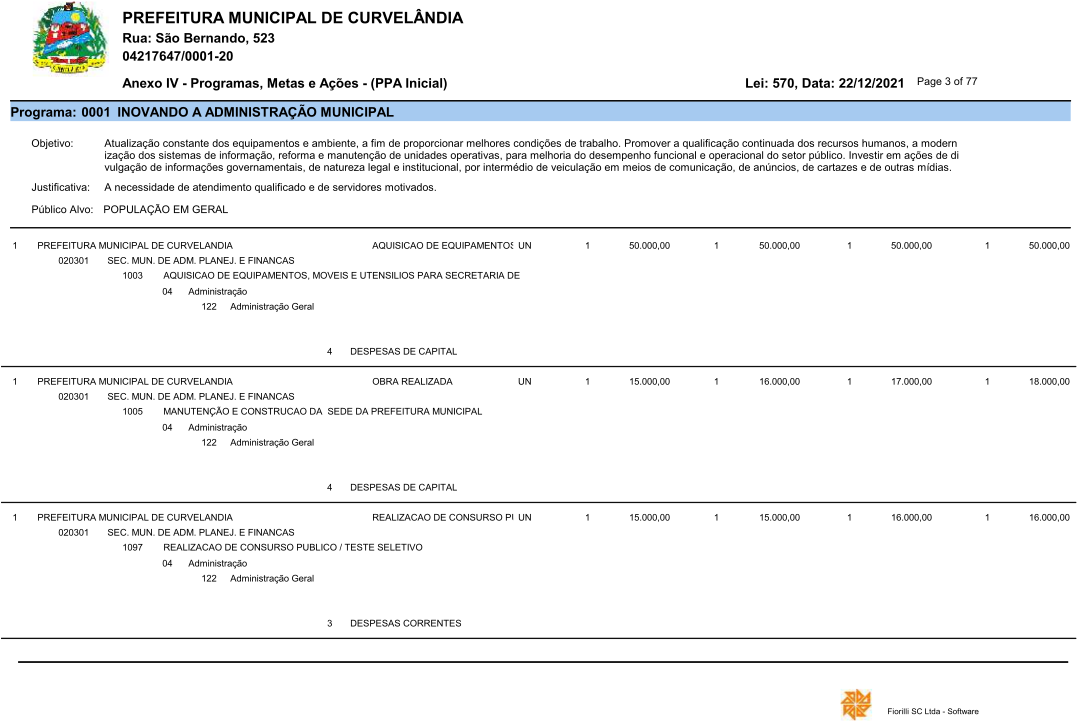
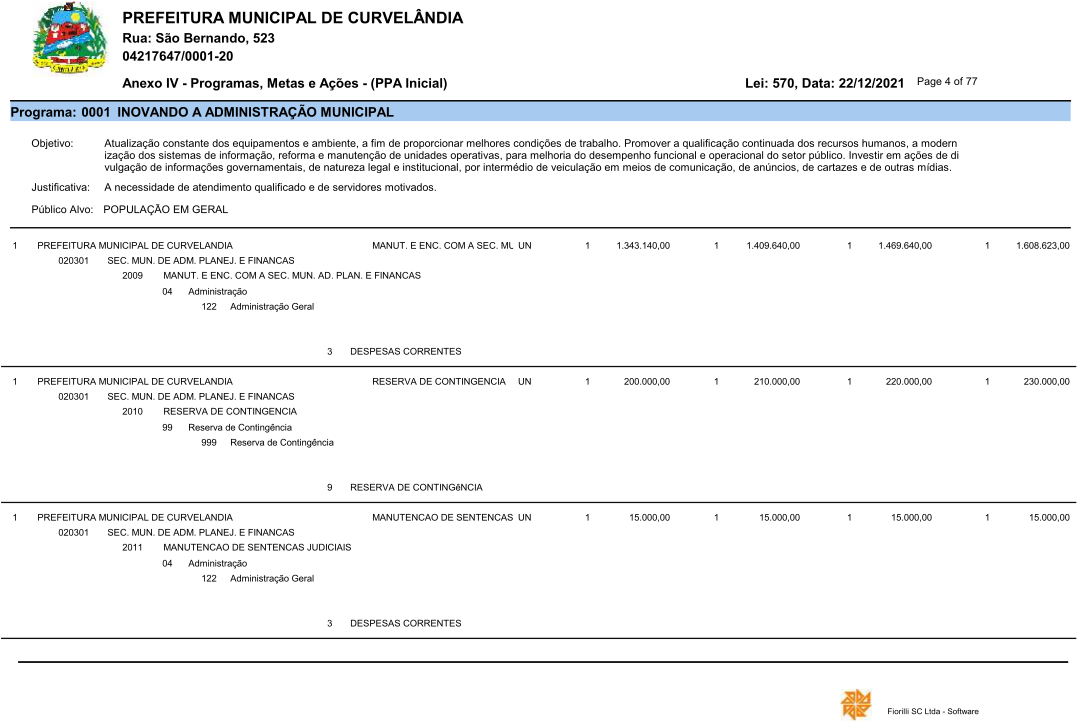
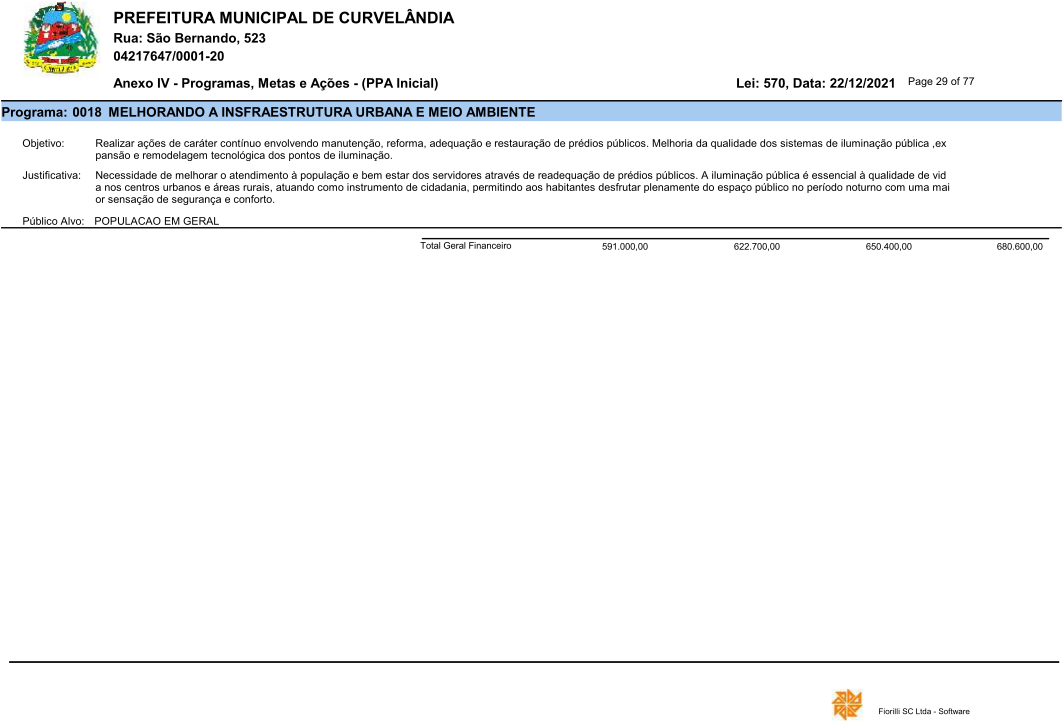
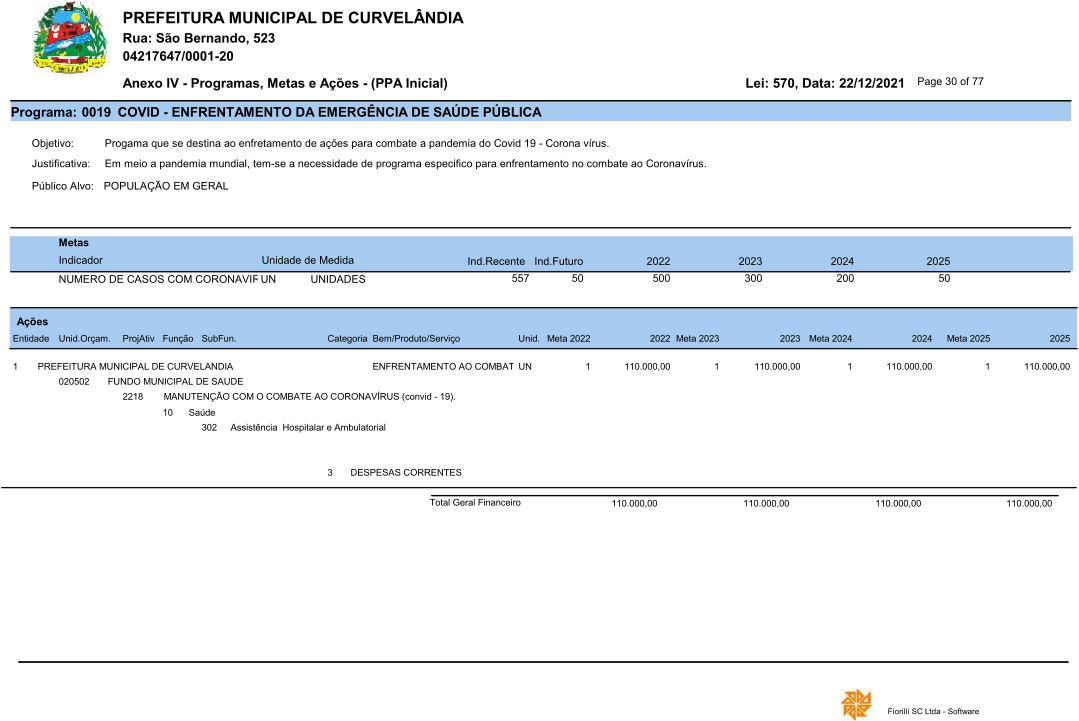
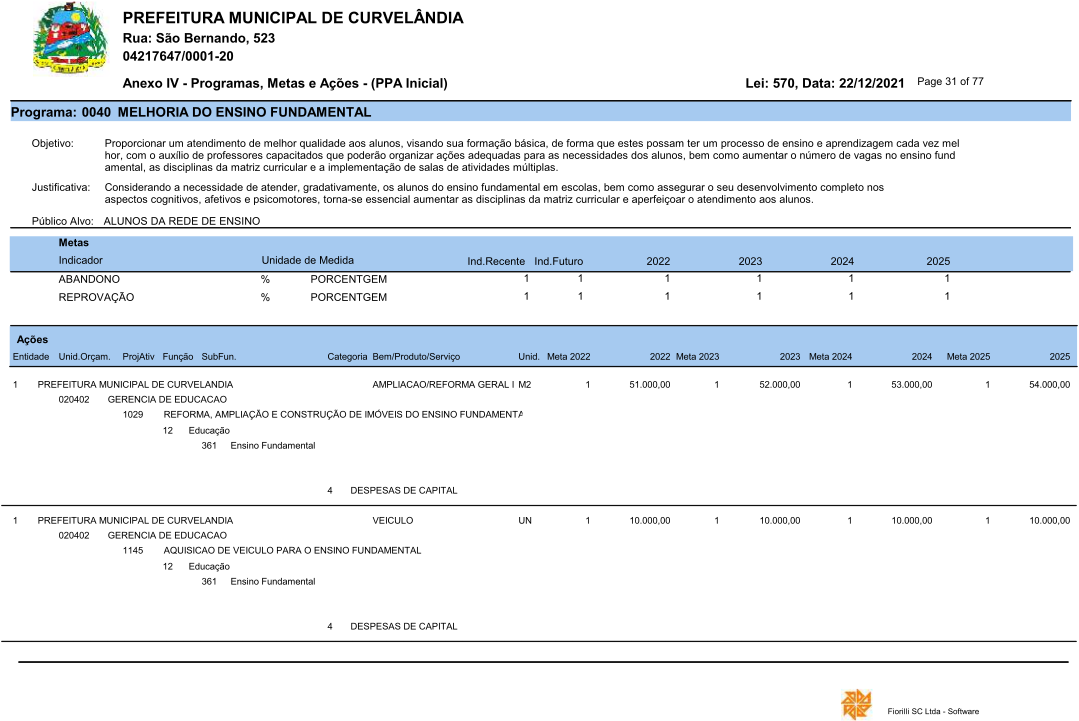
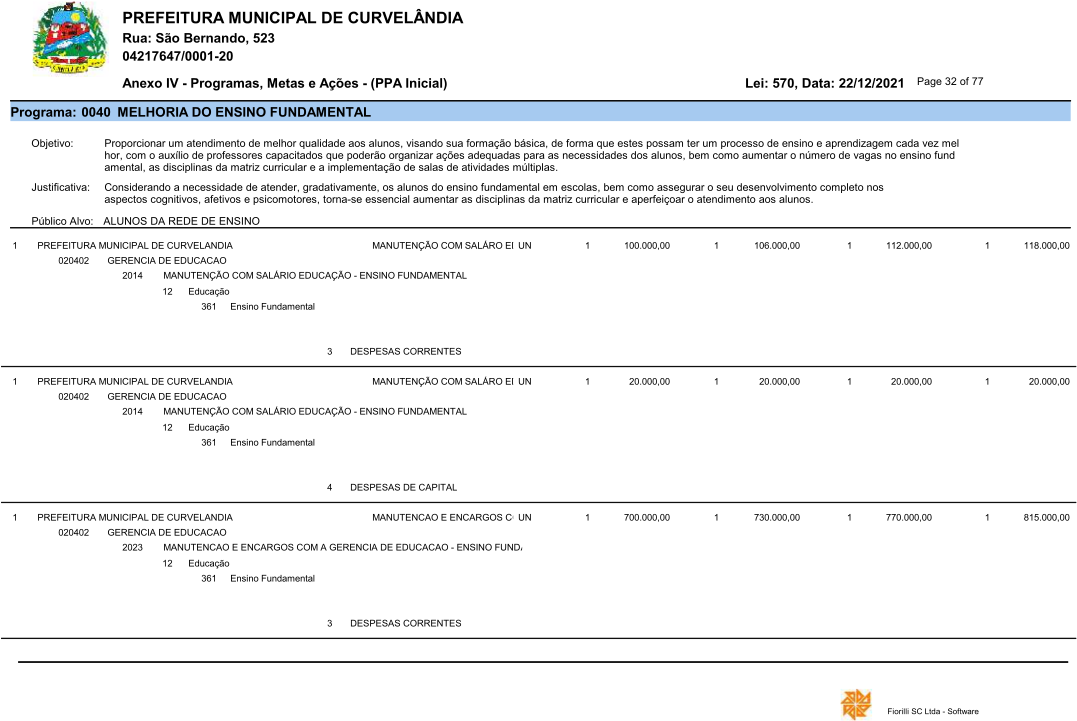
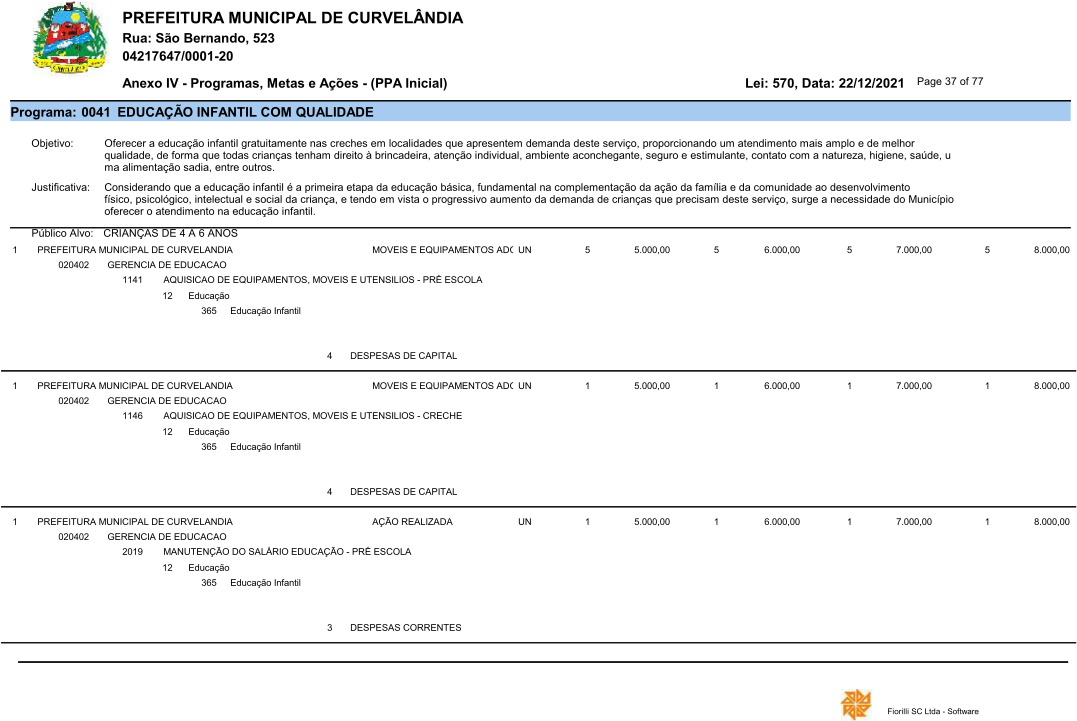
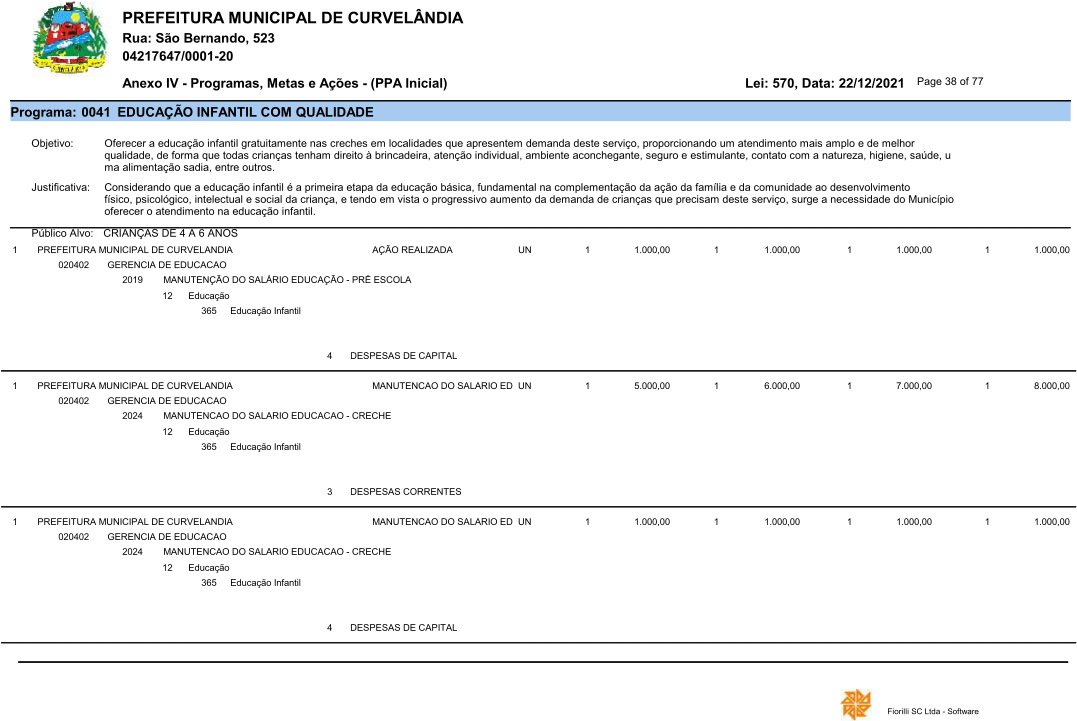
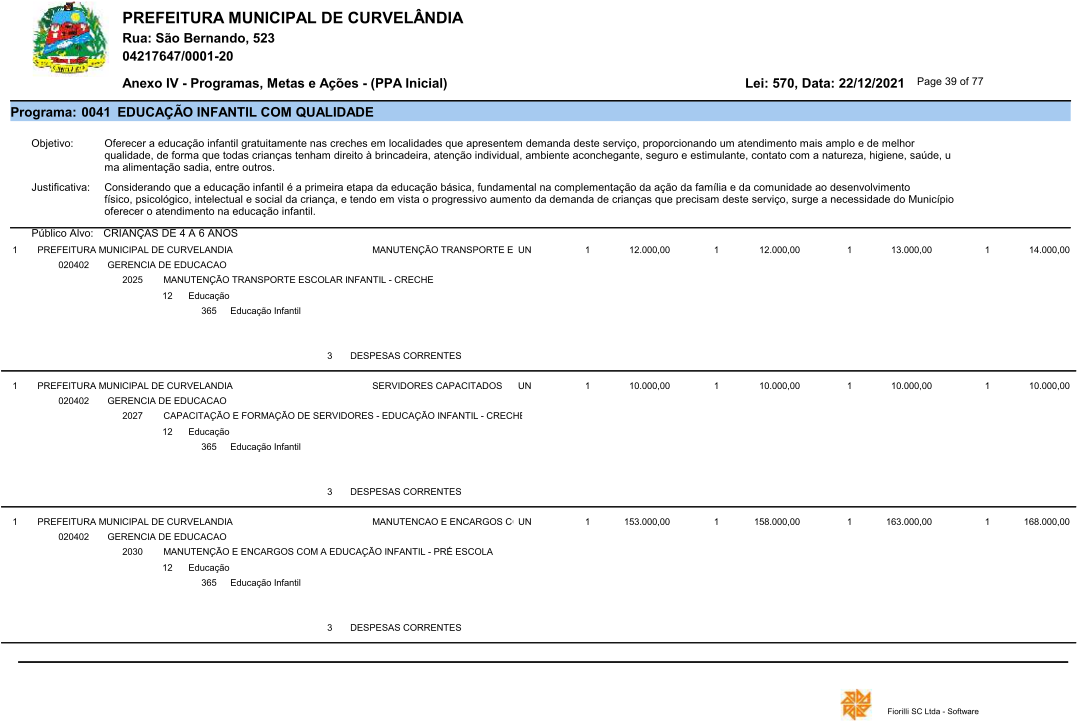
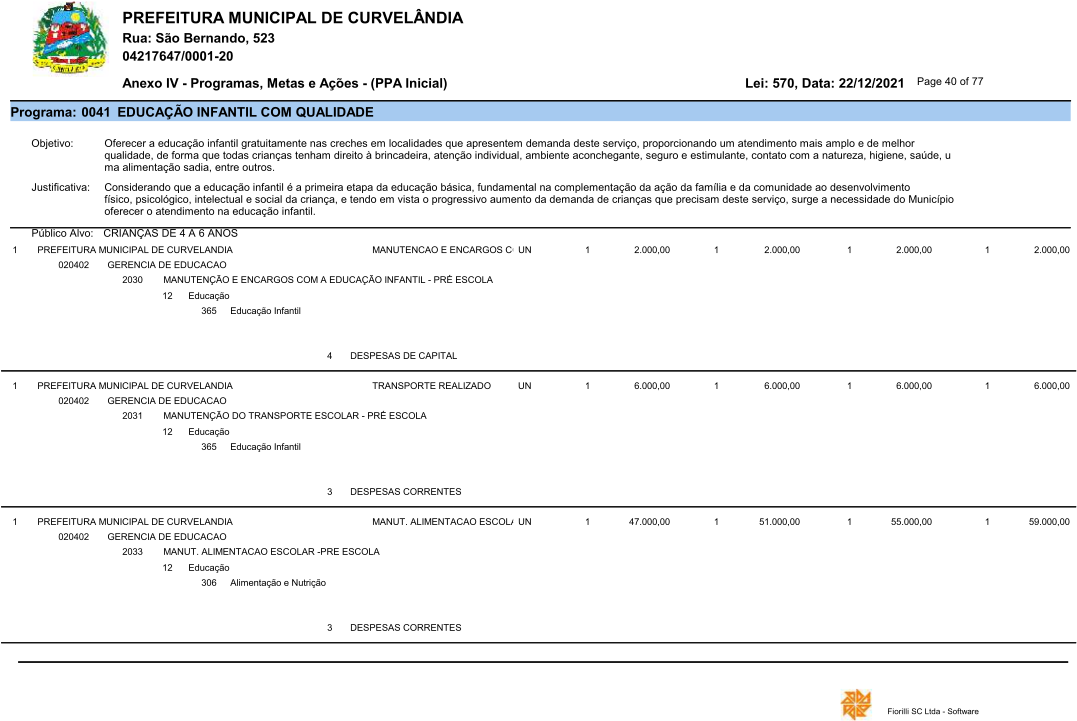
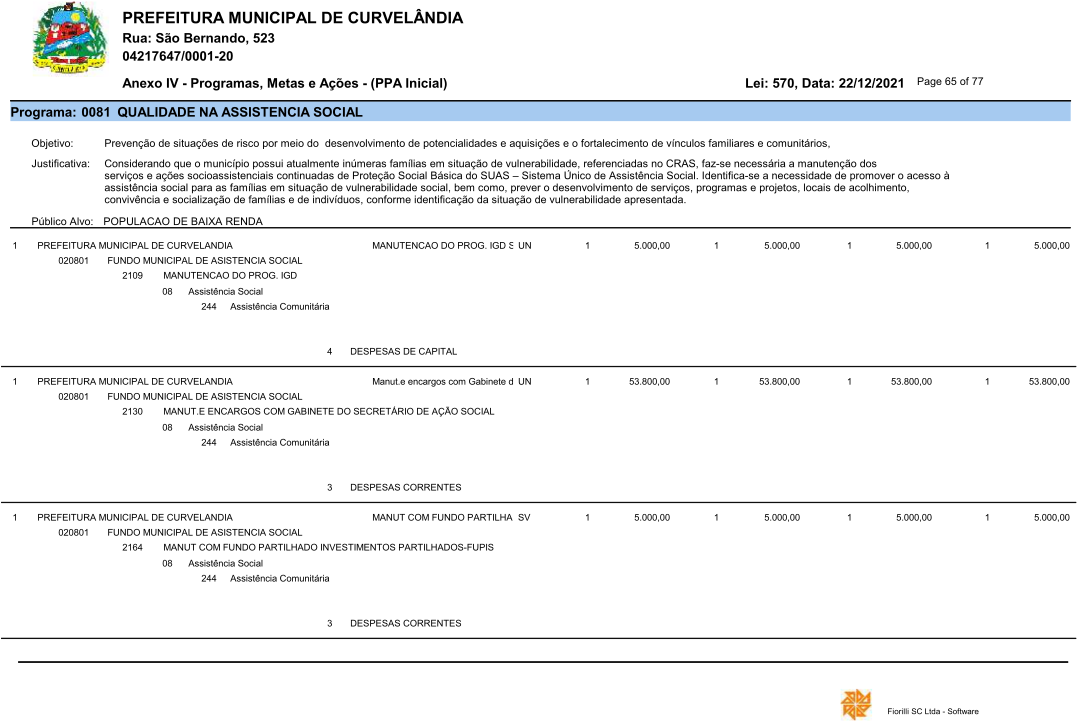
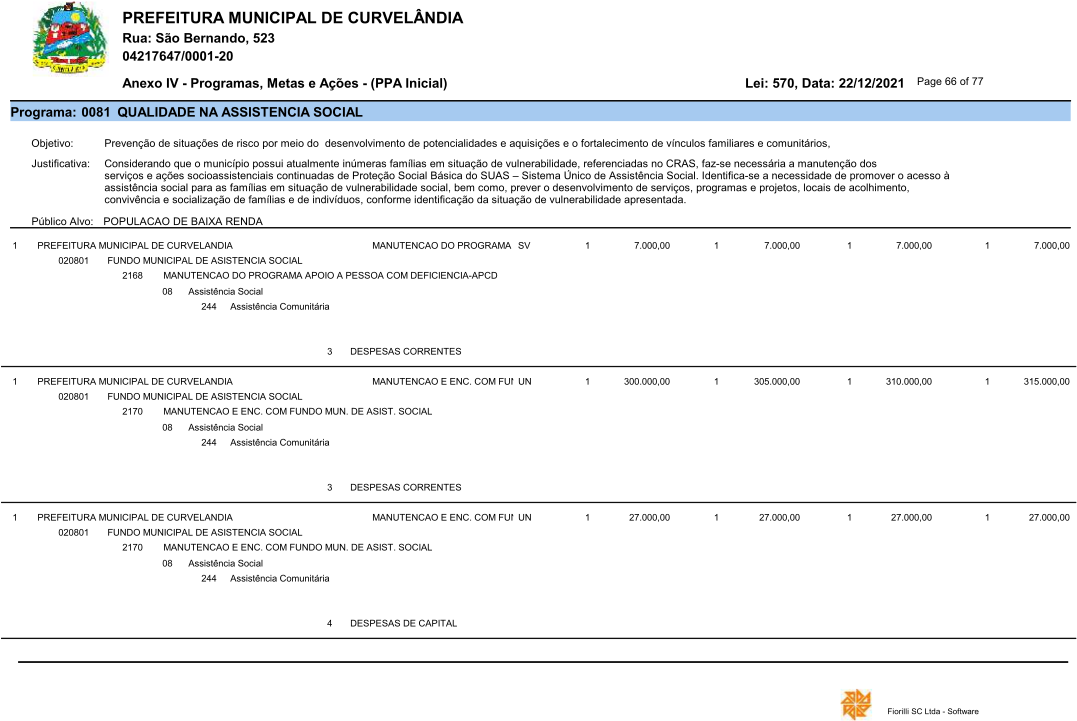
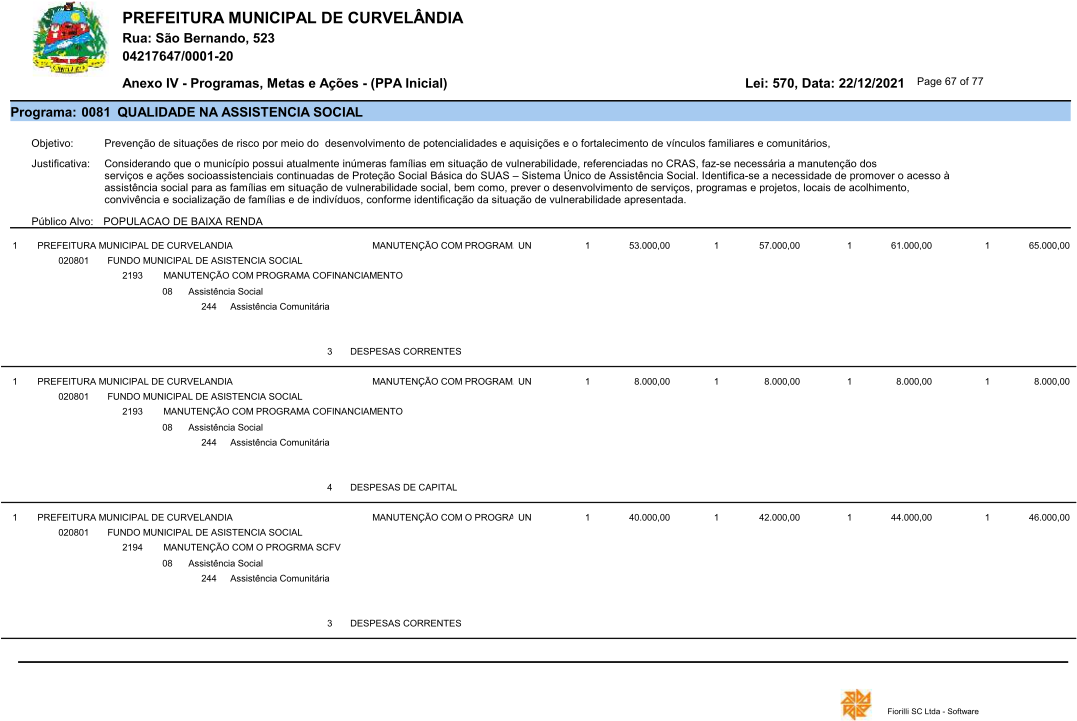
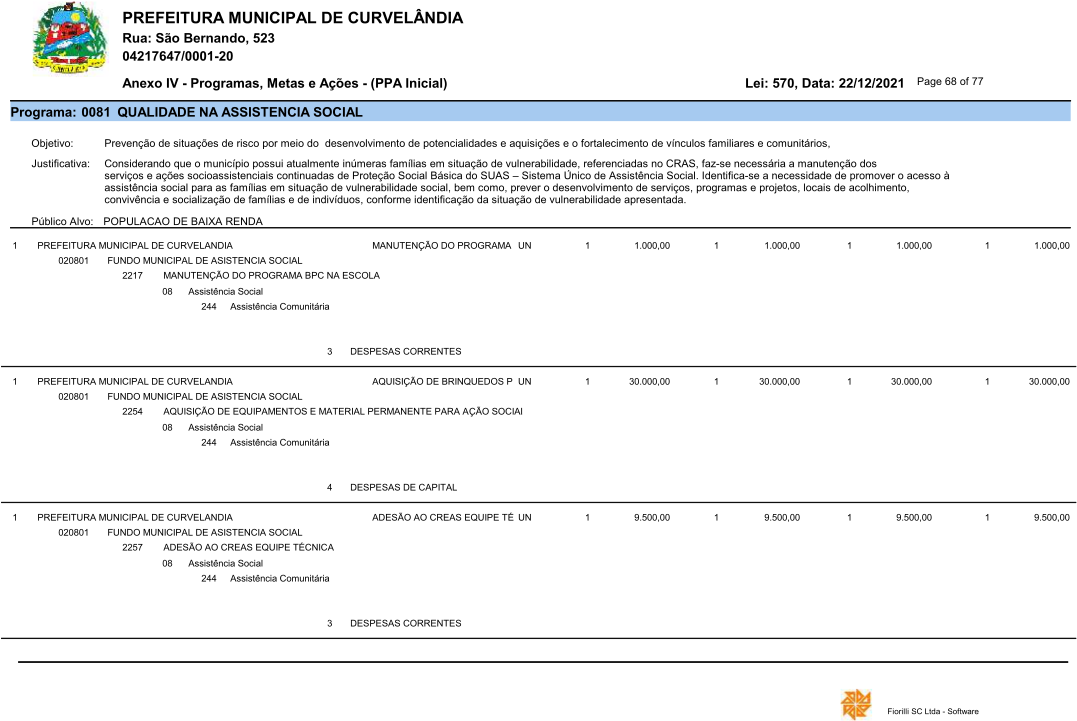
LEI MUNICIPAL Nº 570 DE 22 DE DEZEMBRO DE 2021
24 de Dezembro de 2021
“Institui o Plano Plurianual do Município de Curvelândia, Estado de Mato Grosso, para o período de 2022 a 2025.”
JADILSON ALVES DE SOUZA, Prefeito do Município de Curvelândia/MT, no uso das atribuições que lhe são conferidas por Lei, faz saber que a Câmara Municipal aprovou e ele sanciona a seguinte Lei:
CAPÍTULO I
DO PLANEJAMENTO GOVERNAMENTAL E DO PLANO PLURIANUAL
Art. 1º Esta lei institui o Plano Plurianual (PPA) do Município Curvelândia – MT, para o exercício de 2022 a 2025.
Art. 2º O PPA é instrumento de planejamento governamental que define diretrizes, objetivos e metas com o propósito de viabilizar a implementação e a gestão das políticas públicas, convergir a dimensão estratégica da ação governamental e orientar a definição de prioridades.
Art. 3º O PPA tem como diretrizes:
I - o aprimoramento da governança e da modernização da gestão pública municipal, com eficiência administrativa, transparência da ações, digitalização de serviços governamentais e promoção da produtividade da estrutura administrativa;
II - a busca contínua pelo aprimoramento da qualidade do gasto público, por meio da adoção de indicadores e metas que possibilitem a mensuração da eficácia das políticas públicas;
III - a articulação e a coordenação com os demais entes federativos, com vistas à redução das desigualdades regionais, combinados:
a) processos de relacionamento formal, por meio da celebração de contratos ou convênios, que envolvam a transferência de recursos e responsabilidades; e
b) mecanismos de monitoramento e avaliação;
IV - a eficiência da ação do setor público;
V - a garantia do equilíbrio das contas públicas;
VI - a promoção e defesa dos direitos humanos, com foco no amparo à família;
VII - o combate à fome, à miséria e às desigualdades sociais;
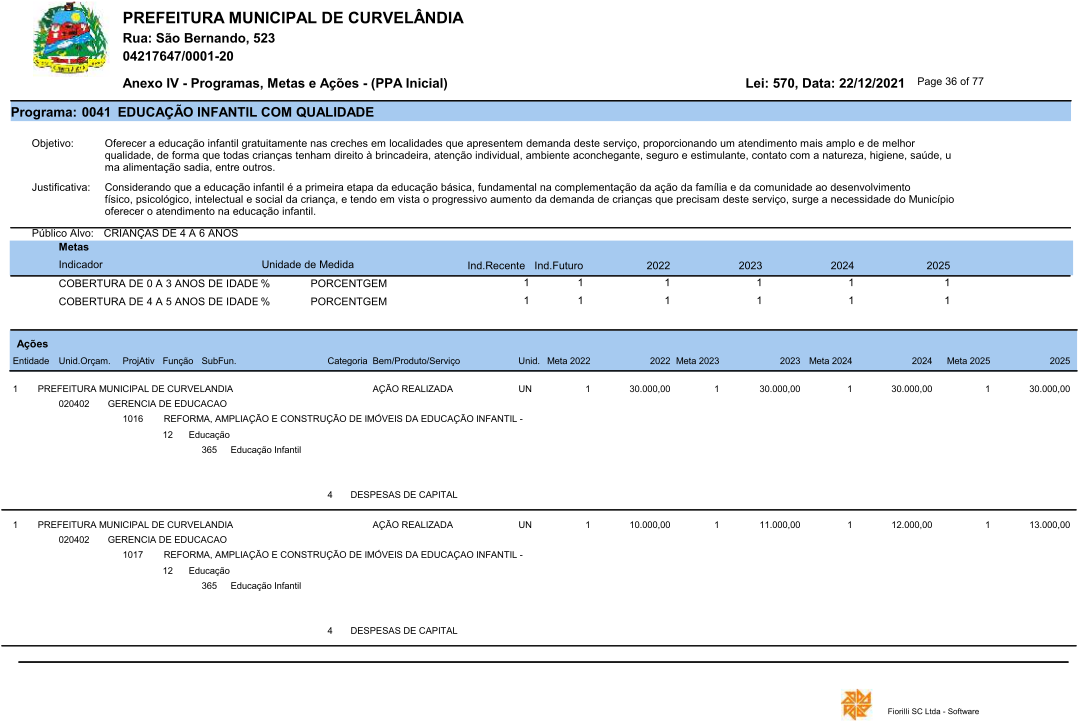
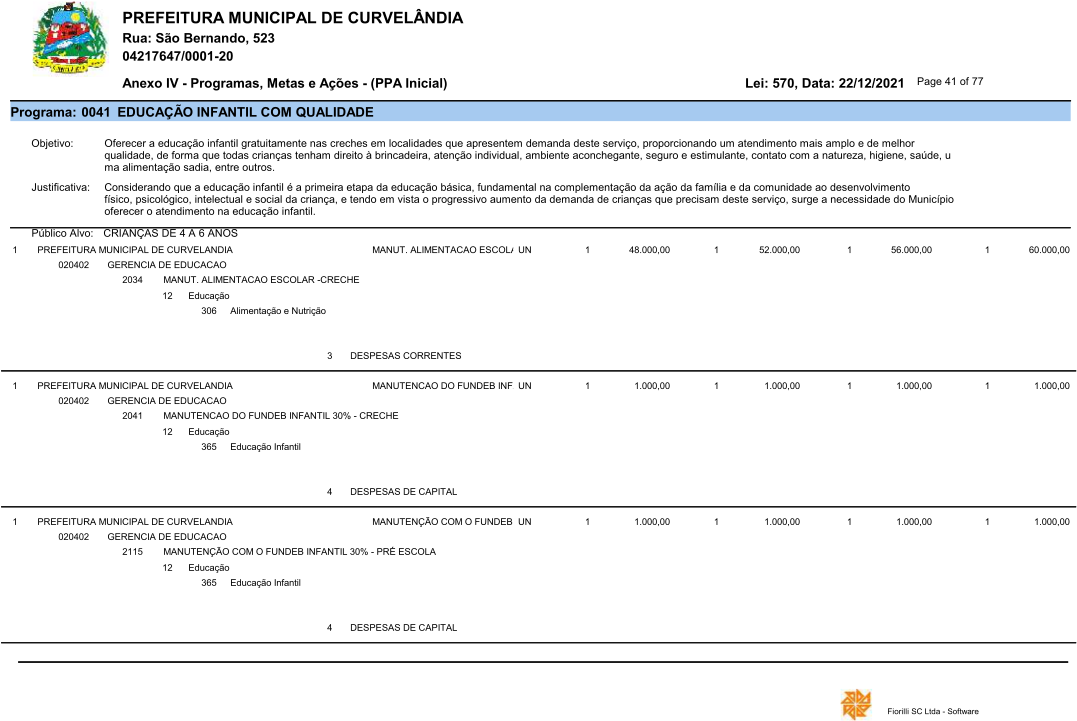
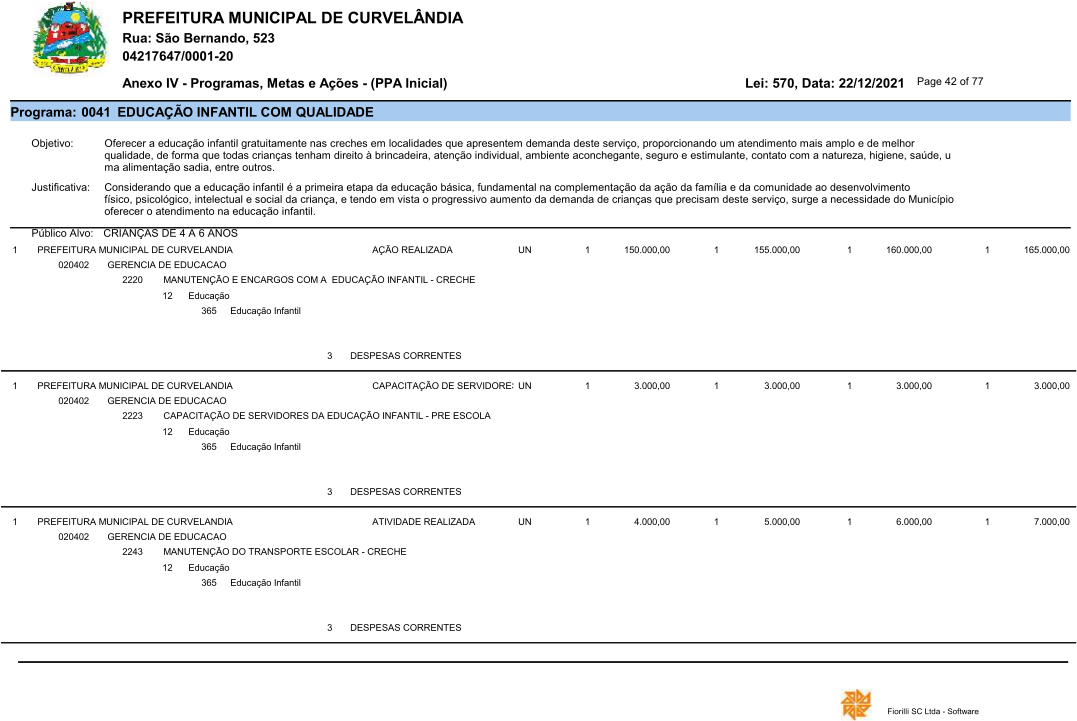
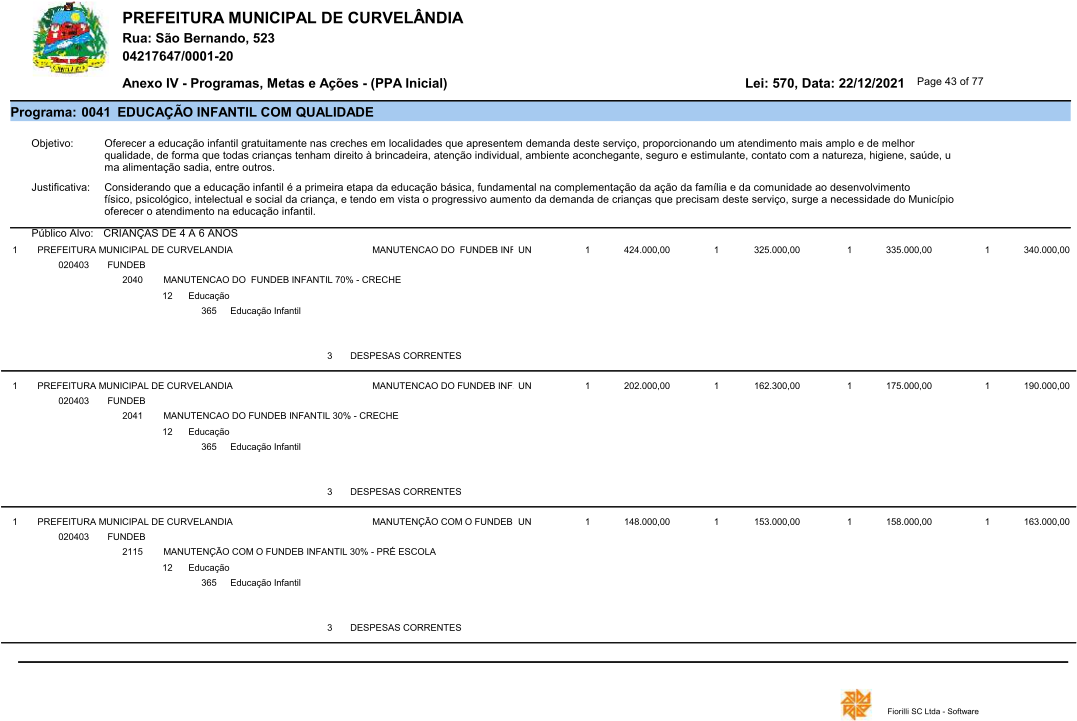
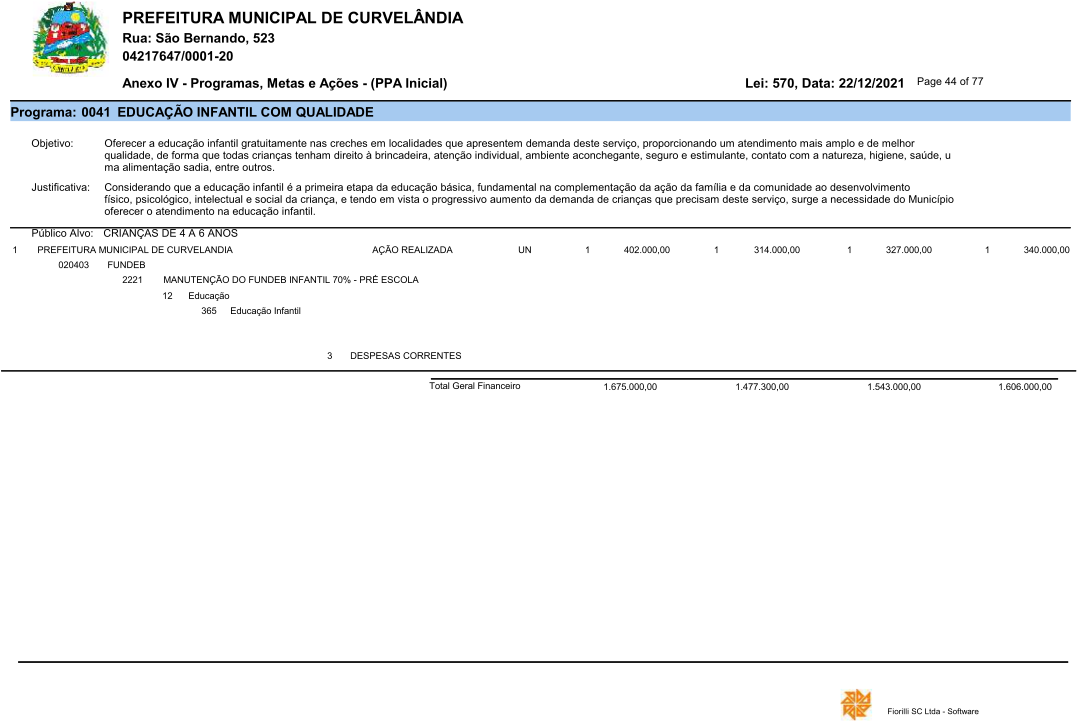
VIII - a dedicação prioritária à qualidade da educação básica, especialmente a educação infantil, e à preparação para o mercado de trabalho;
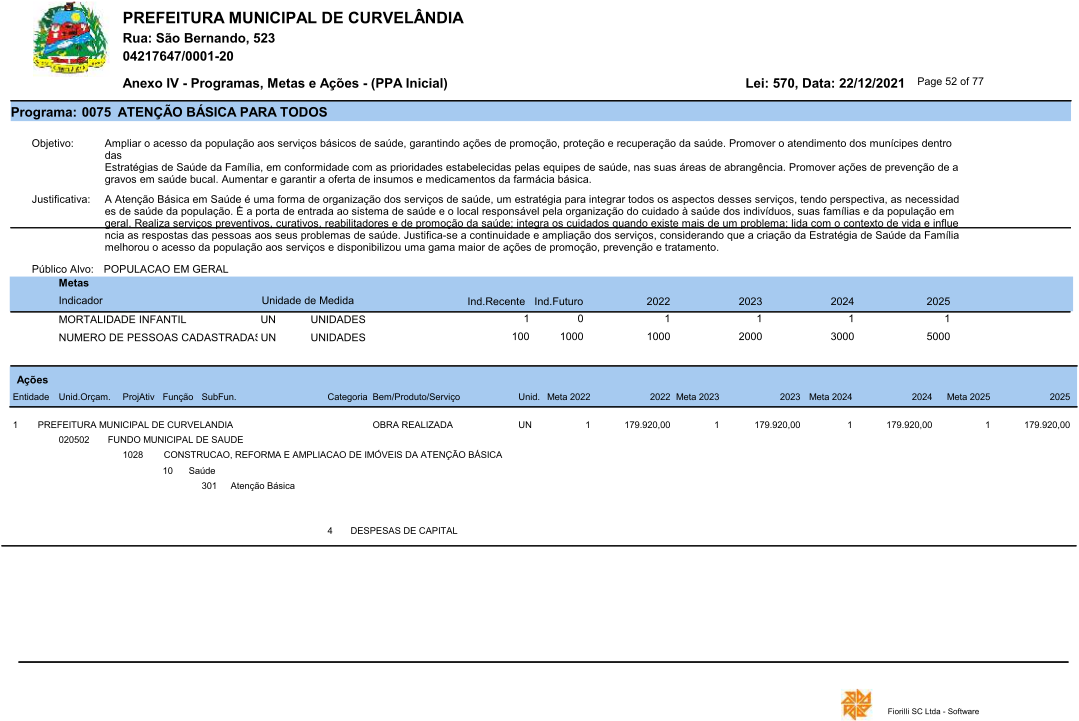
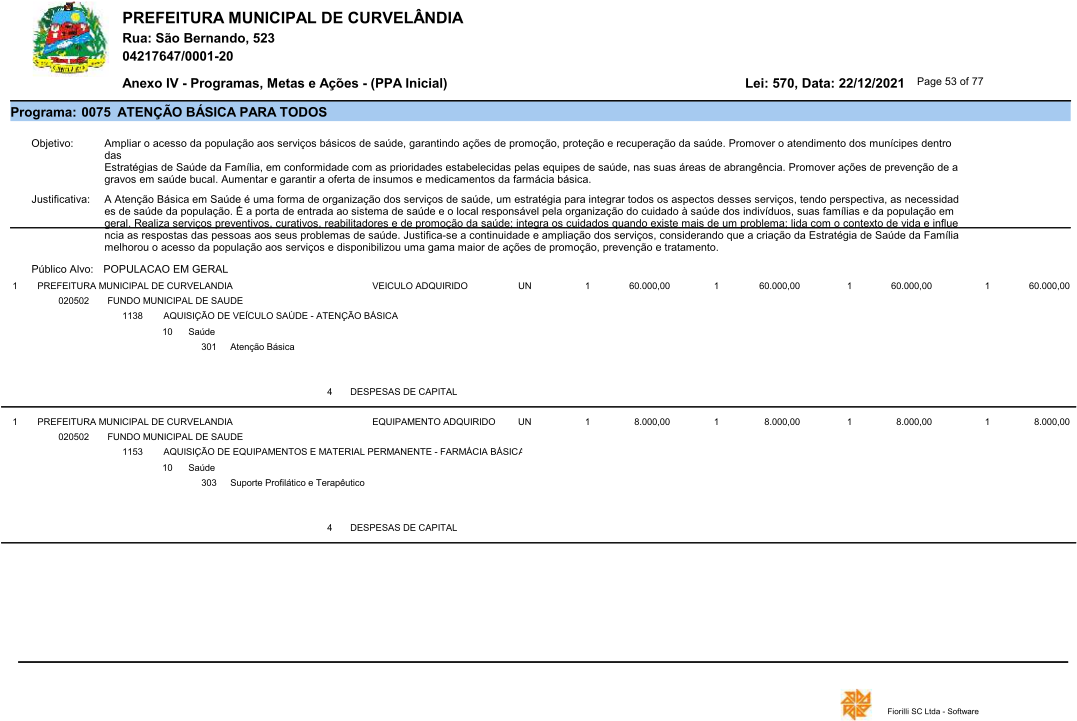
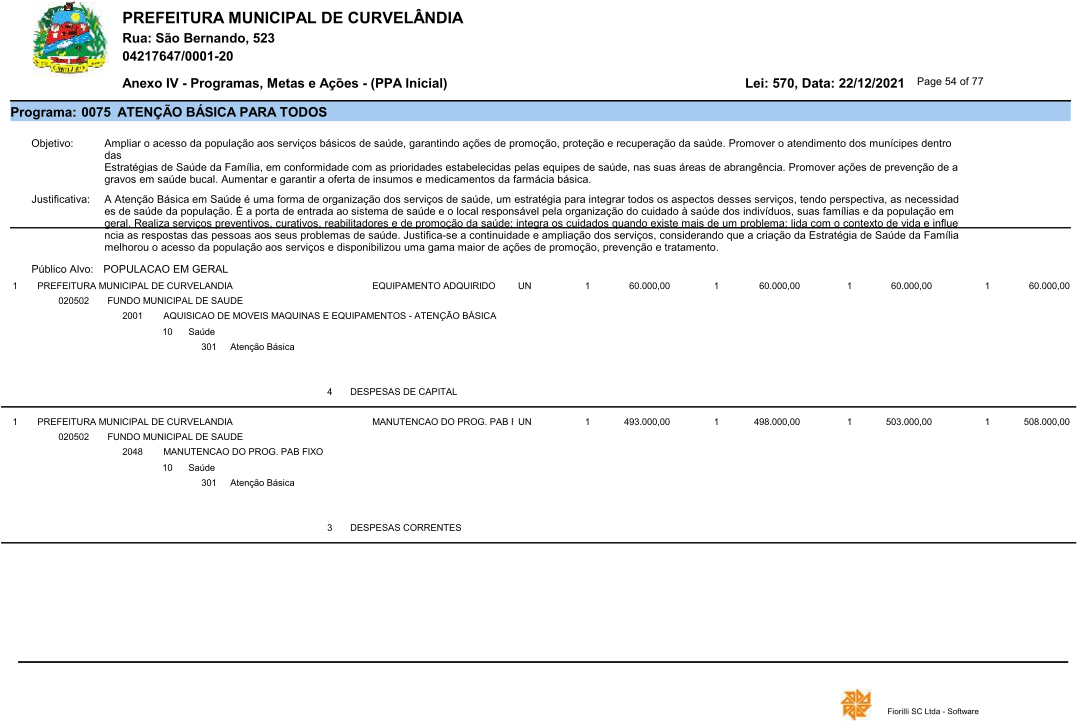
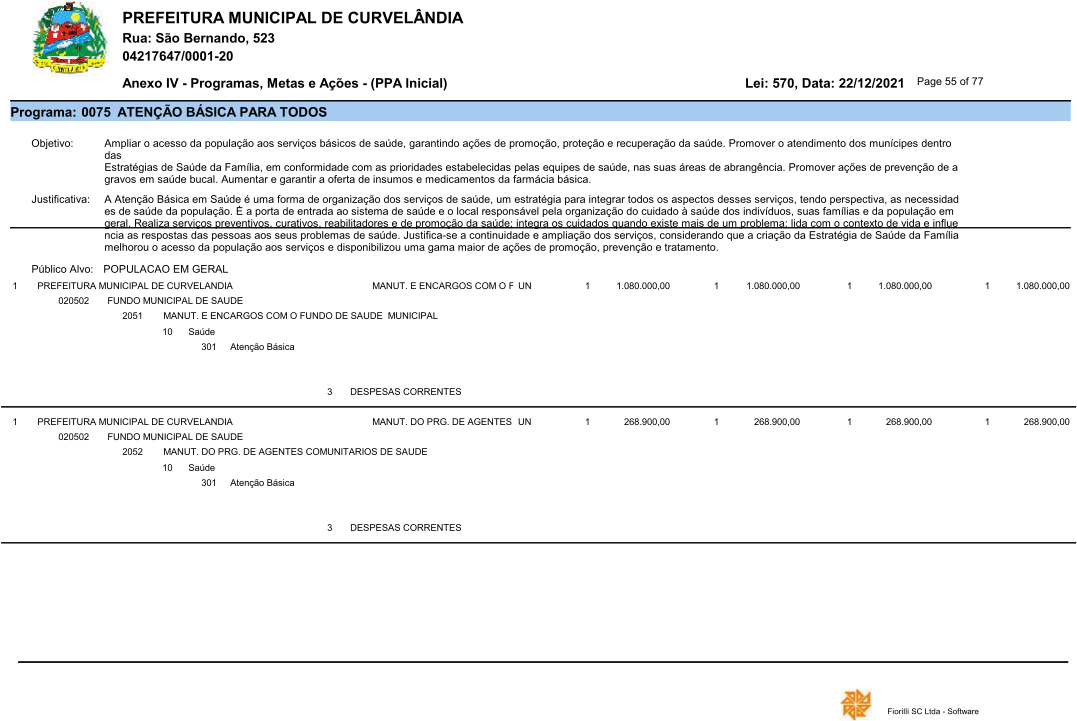
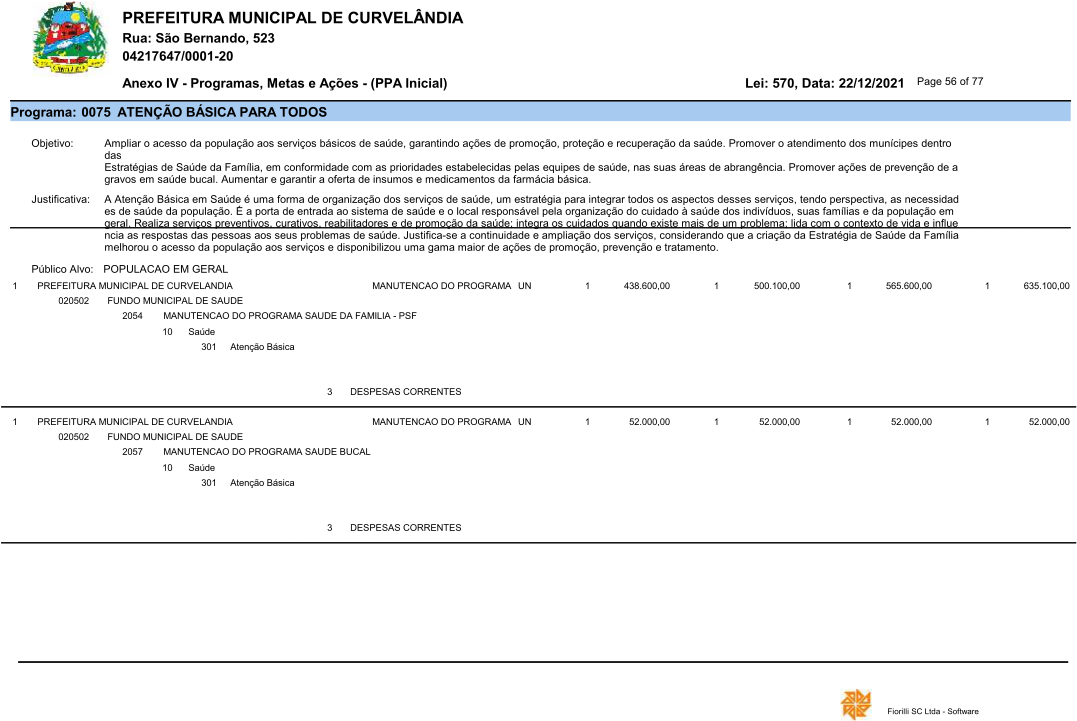
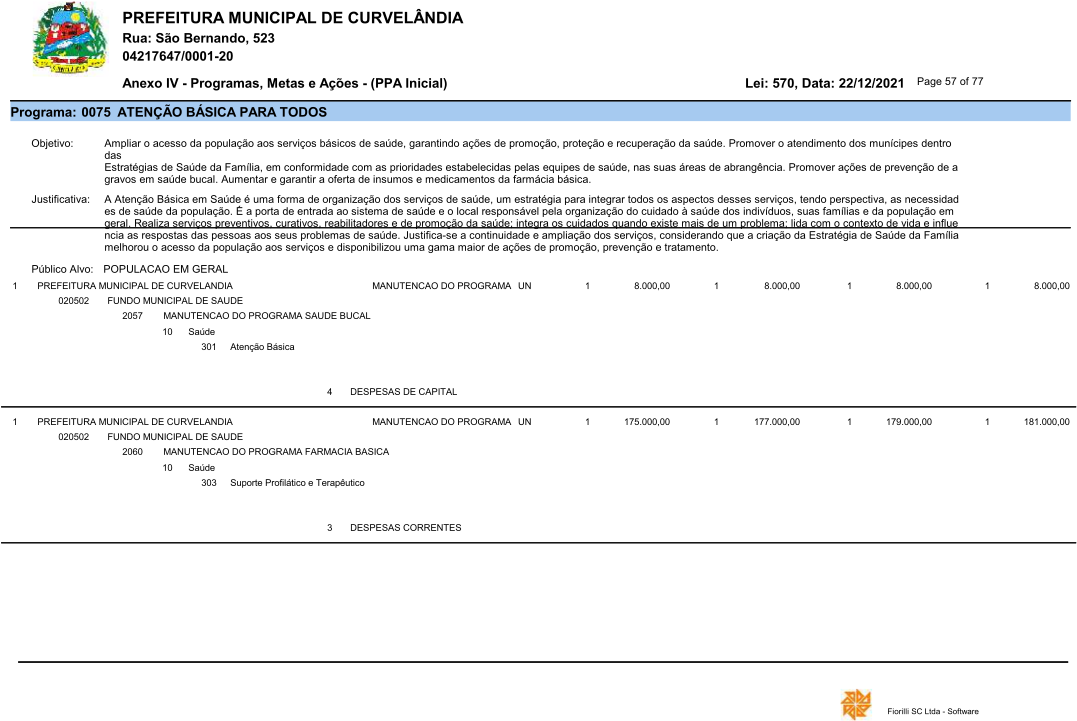
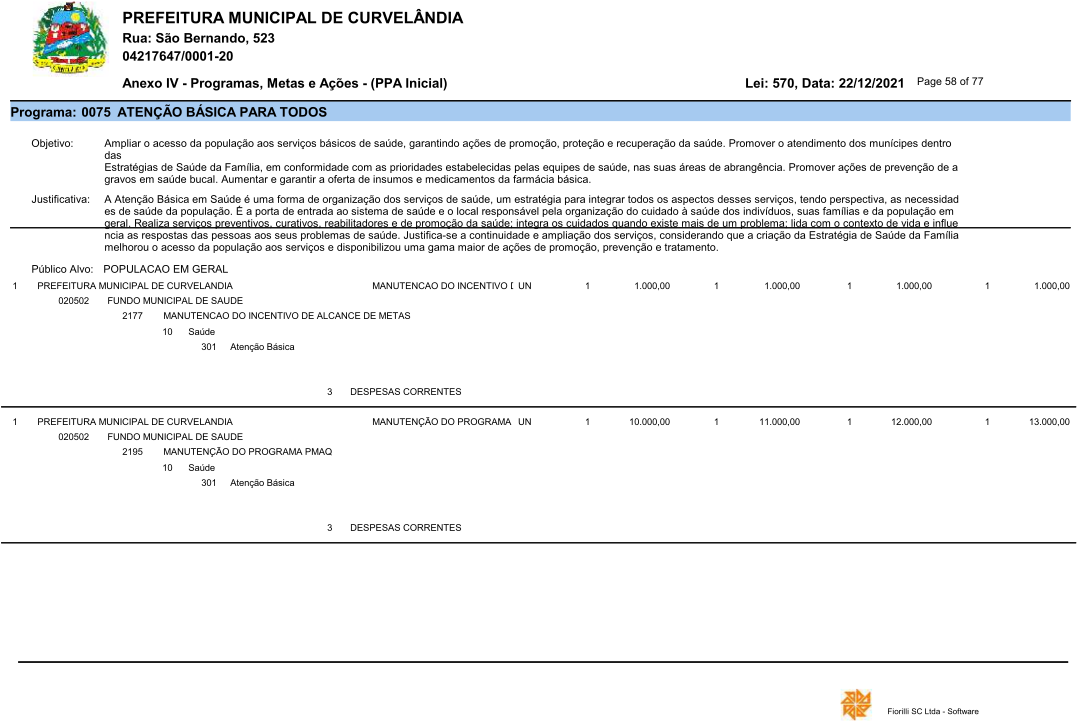
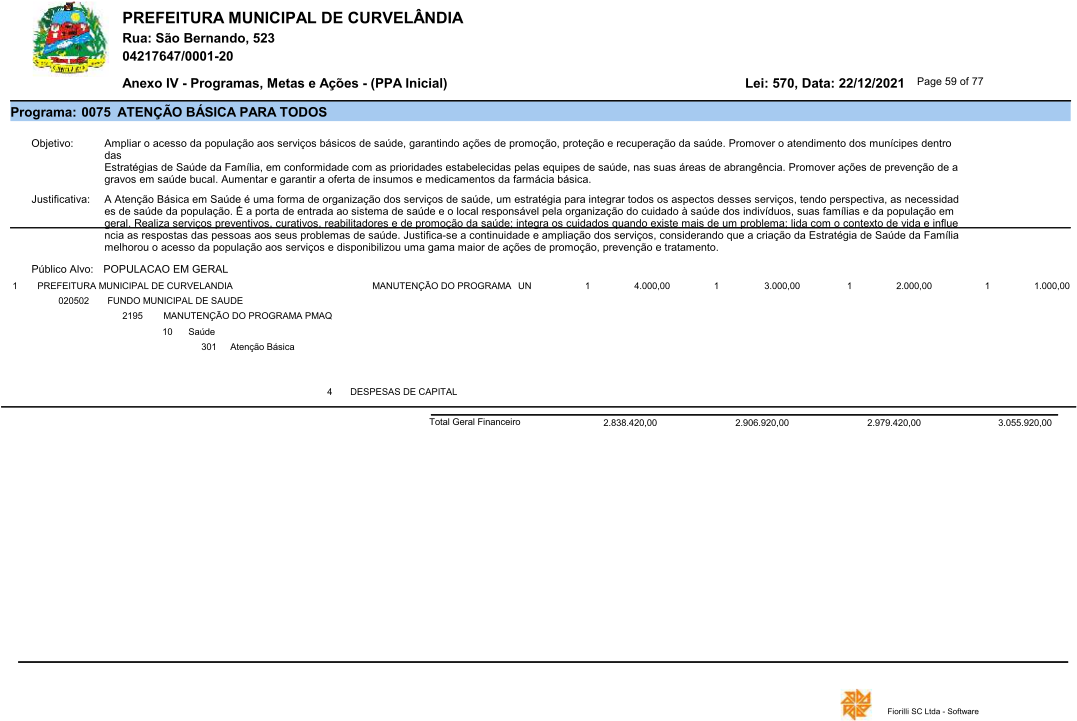
IX - a ampliação da cobertura e da resolutividade da atenção primária à saúde, com prioridade na prevenção, e o fortalecimento da integração entre os serviços de saúde;
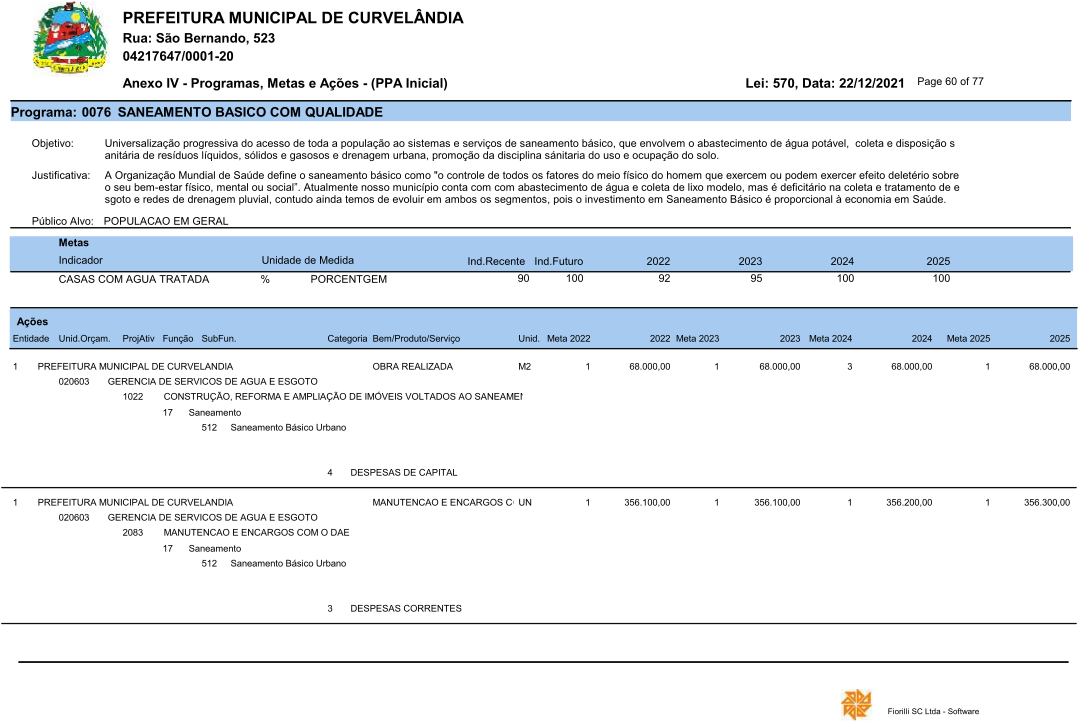
X - a promoção da melhoria da qualidade ambiental, da conservação e do uso sustentável de recursos naturais, considerados os custos e os benefícios ambientais;
XI - a ampliação e a orientação do investimento público, com ênfase no provimento de infraestrutura e na sua manutenção;
XII - a ênfase no desenvolvimento urbano sustentável, com a utilização do conceito de cidades inteligentes e o fomento aos negócios de impacto social e ambiental;
XIII - a simplificação e a progressividade do sistema tributário, a melhoria do ambiente de negócios, priorizando o apoio às micro e pequenas empresas e promovendo a proteção da indústria; e
XIV - o estímulo ao empreendedorismo, por meio de concessão de incentivos e benefícios fiscais e da redução da burocracia.
CAPÍTULO II
DA ESTRUTURA E ORGANIZAÇÃO DO PLANO
Art. 4º O PPA reflete as políticas públicas e organiza a atuação governamental por meio de Programas, classificados em duas espécies, os Temáticos e os de Gestão, Manutenção e Serviços ao Estado, assim definidos:
I - Programa Finalístico: aquele que expressa a agenda de governo por meio de políticas públicas, orientando a ação governamental para a entrega de bens e serviços à sociedade; e
II - Programa de Gestão e Manutenção: aquele que reúne um conjunto de ações destinadas ao apoio, à gestão e à manutenção da atuação governamental.
Parágrafo único. A cada programa serão associados objetivos e metas.
Art. 5º Os Programas Finalísticos são compostos por Diretrizes, Objetivos, Indicadores e Metas e Valores.
I - programa - conjunto de políticas públicas financiadas por ações orçamentárias e não orçamentárias;
II - unidade responsável - órgão ou entidade da administração pública federal direta ou indireta, responsável pela gestão de programa finalístico;
III - diretriz - declaração ou conjunto de declarações que orientam os programas abrangidos no PPA 2022 a 2025, com fundamento nas demandas da população;
IV - objetivo - declaração de resultado a ser alcançado que expressa, em seu conteúdo, o que deve ser feito para a transformação de determinada realidade;
V - indicador - instrumento gerencial que permite a mensuração de desempenho de programa em relação à meta declarada;
VI - meta - declaração de resultado a ser alcançado, de natureza quantitativa ou qualitativa, que contribui para o alcance do objetivo;
VII - regionalização - conjunto de informações, no âmbito das metas do PPA, com vistas a compatibilizar os recursos públicos disponíveis com o atendimento de necessidades da sociedade no território nacional e a possibilitar a avaliação regional da execução do gasto público;
§ 1o Os Valores indicam uma estimativa dos recursos orçamentários necessários à consecução dos Objetivos.
Art. 6º As codificações dos programas serão observadas nas leis de diretrizes orçamentárias, nas leis orçamentárias anuais e nos projetos que os modifiquem.
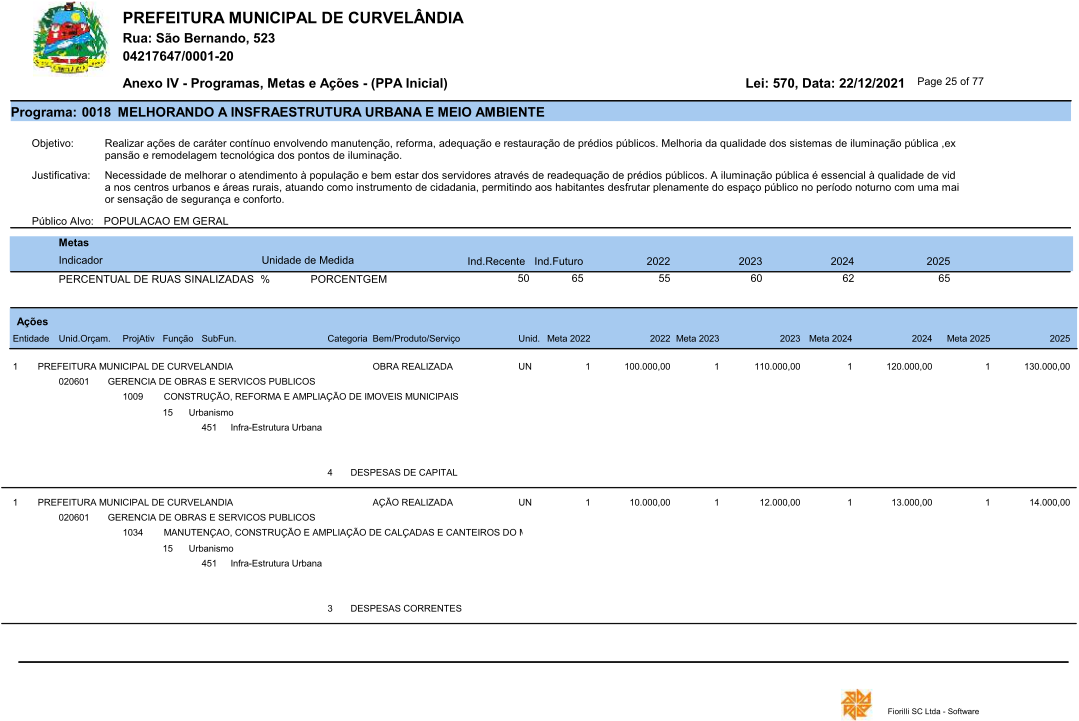
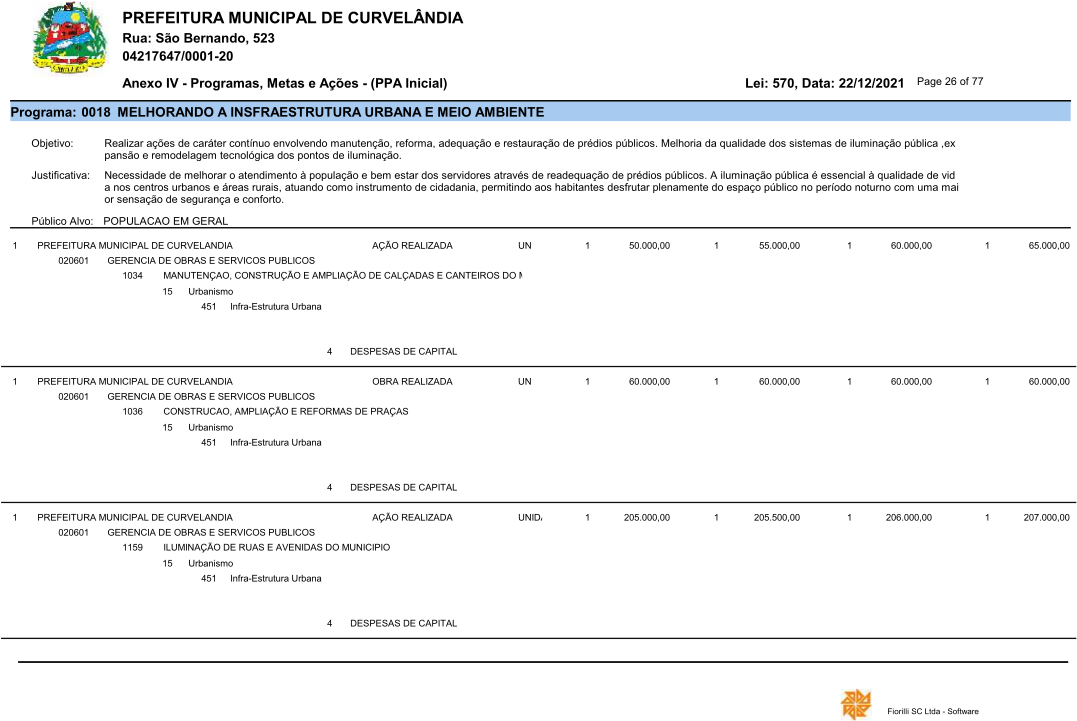
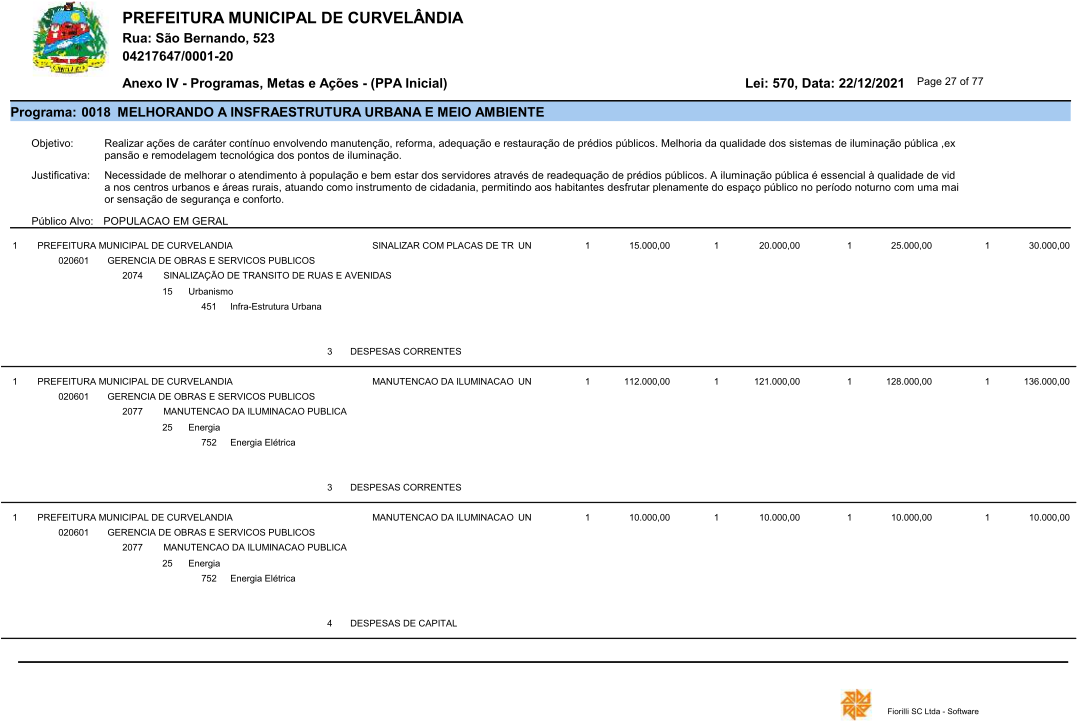
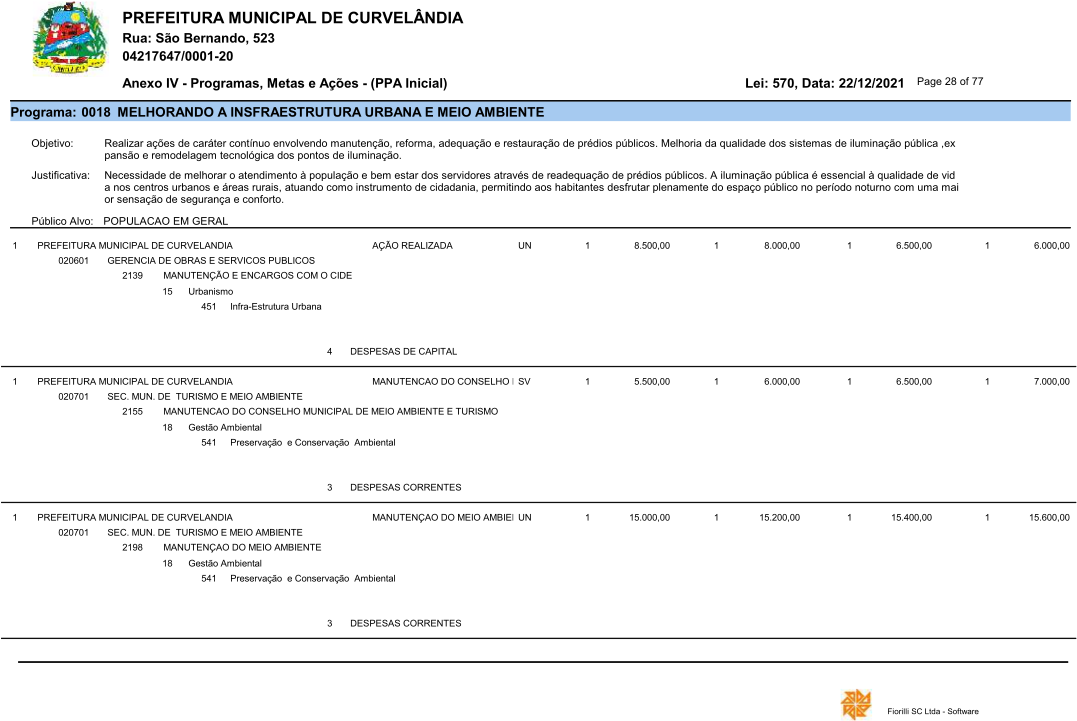
Art. 7º Integram o PPA os seguintes anexos:
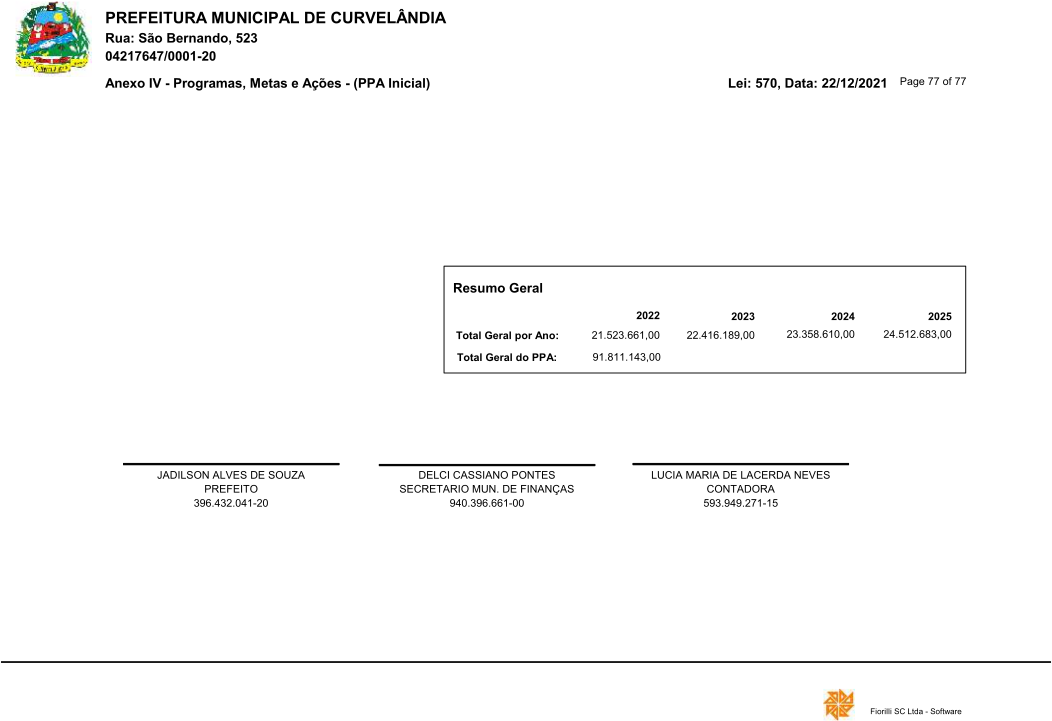
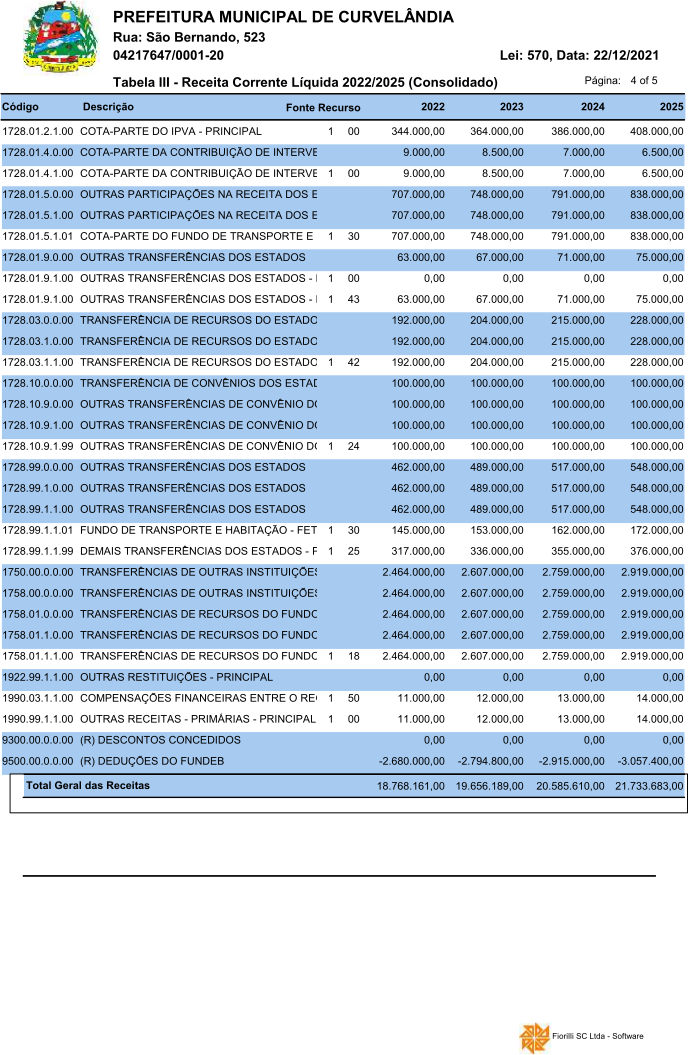
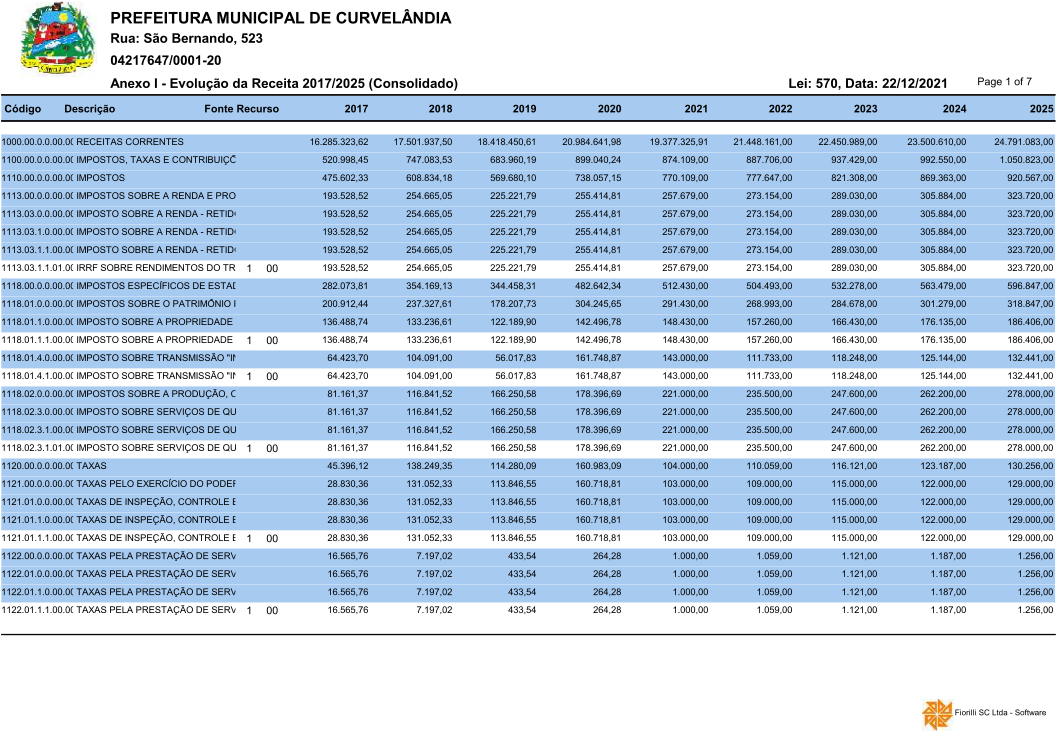
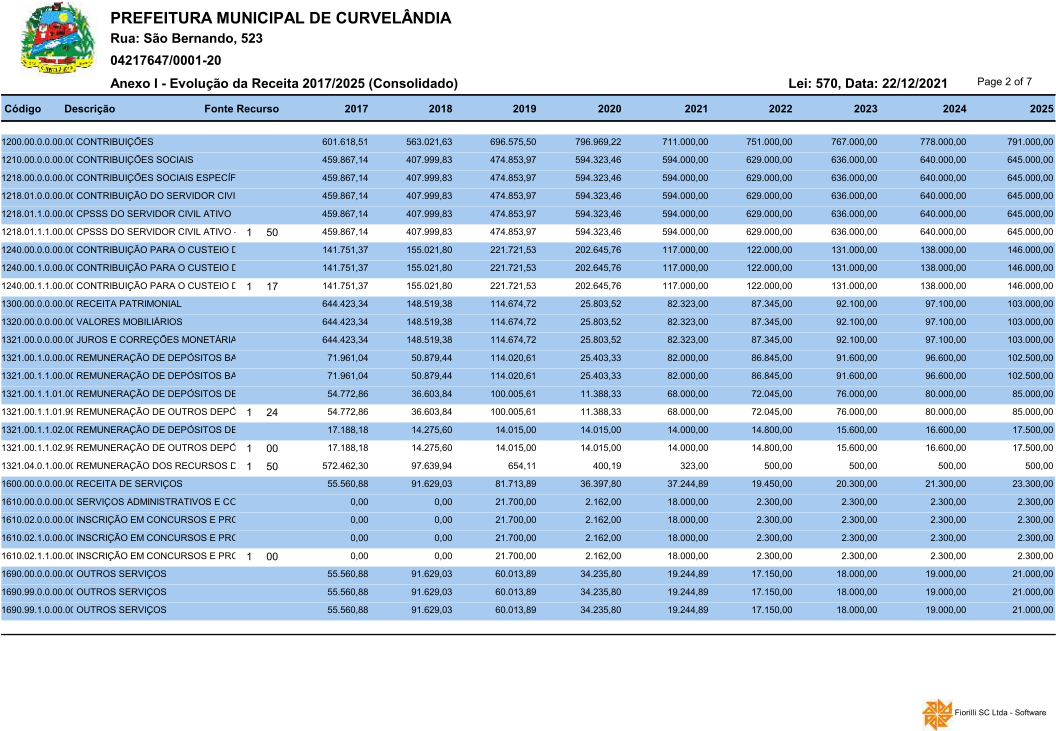
I – Demonstrativo da previsão da receita para 2022 a 2025;
II - Metodologias de cálculo das receitas para 2022 a 2025;
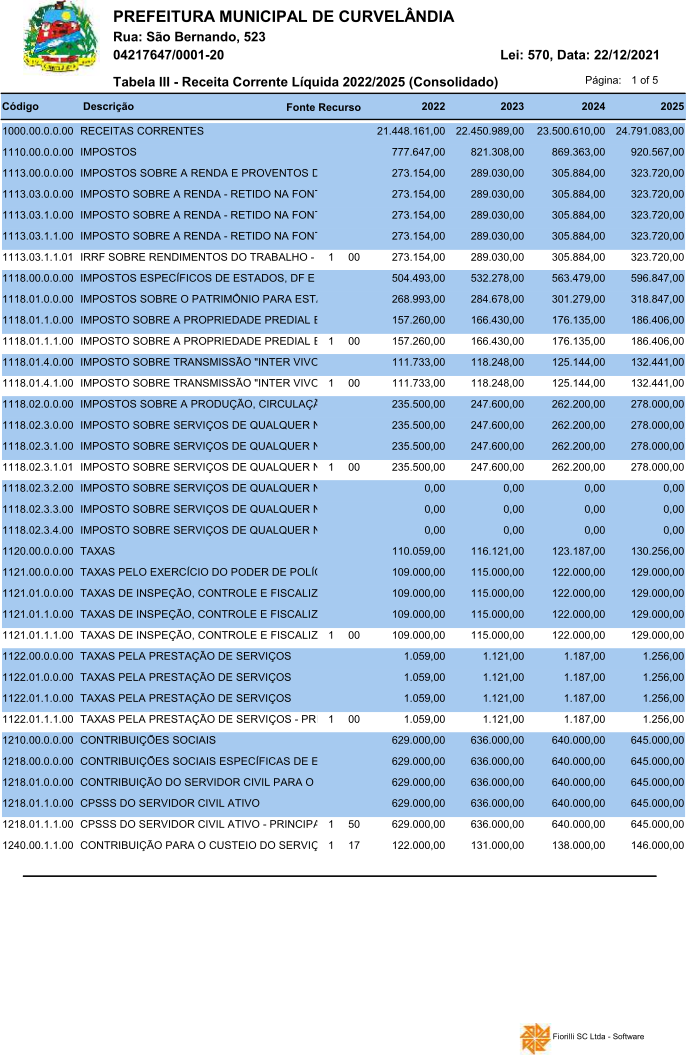
III – Demonstrativo da Receita Corrente Líquida para 2022 a 2025; e
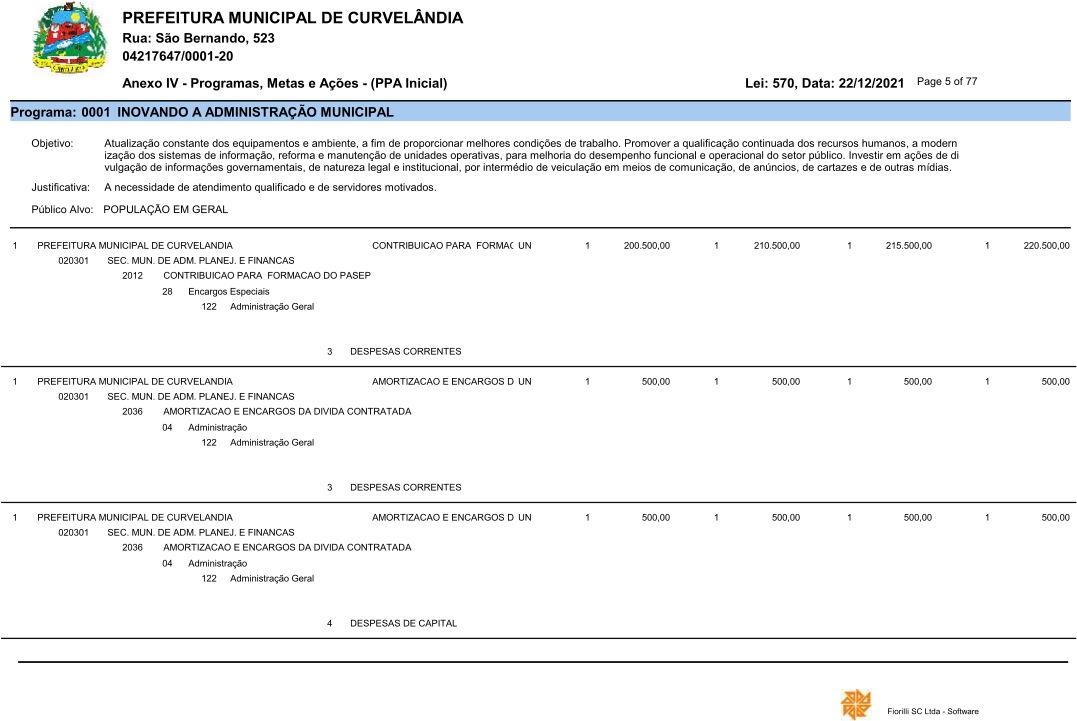
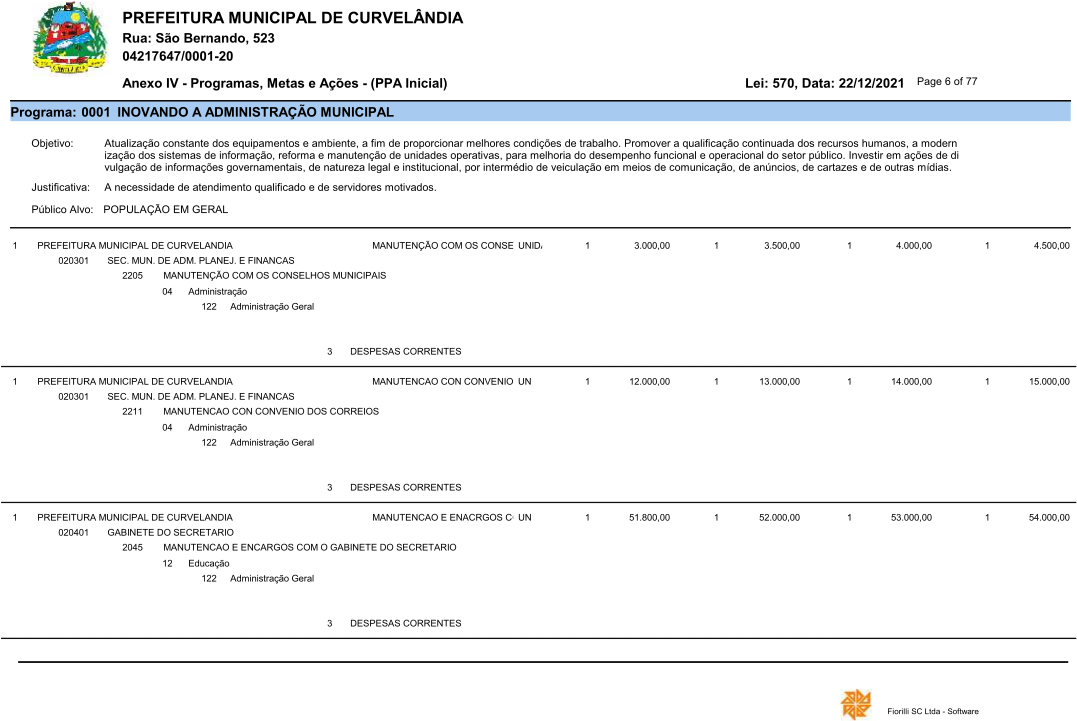
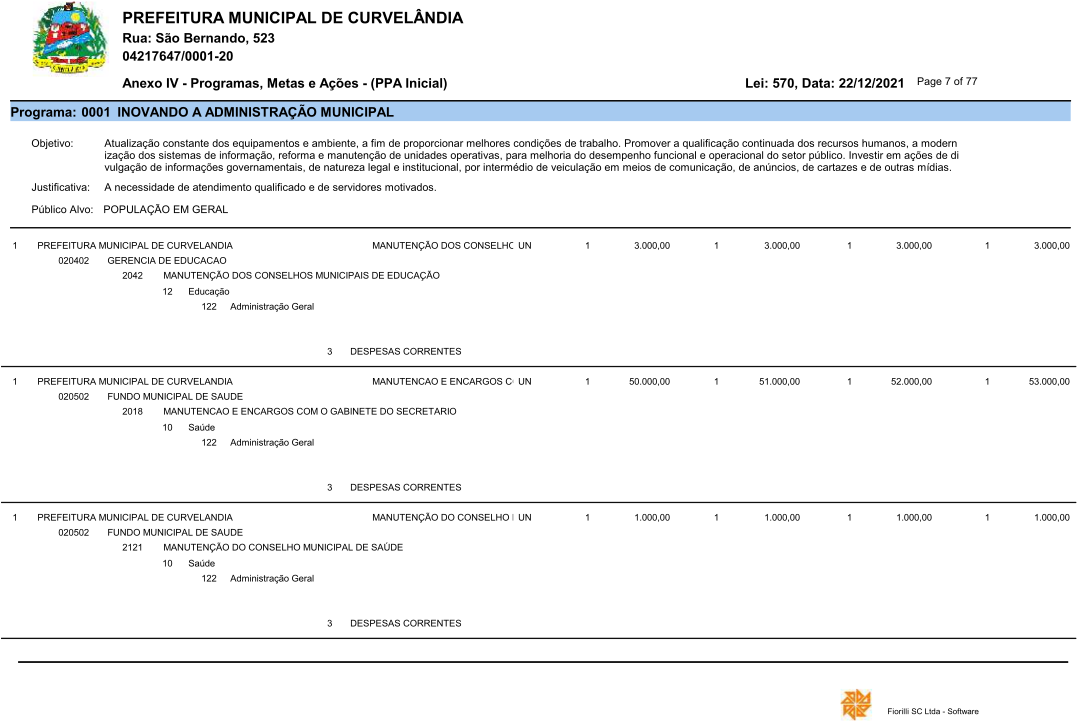
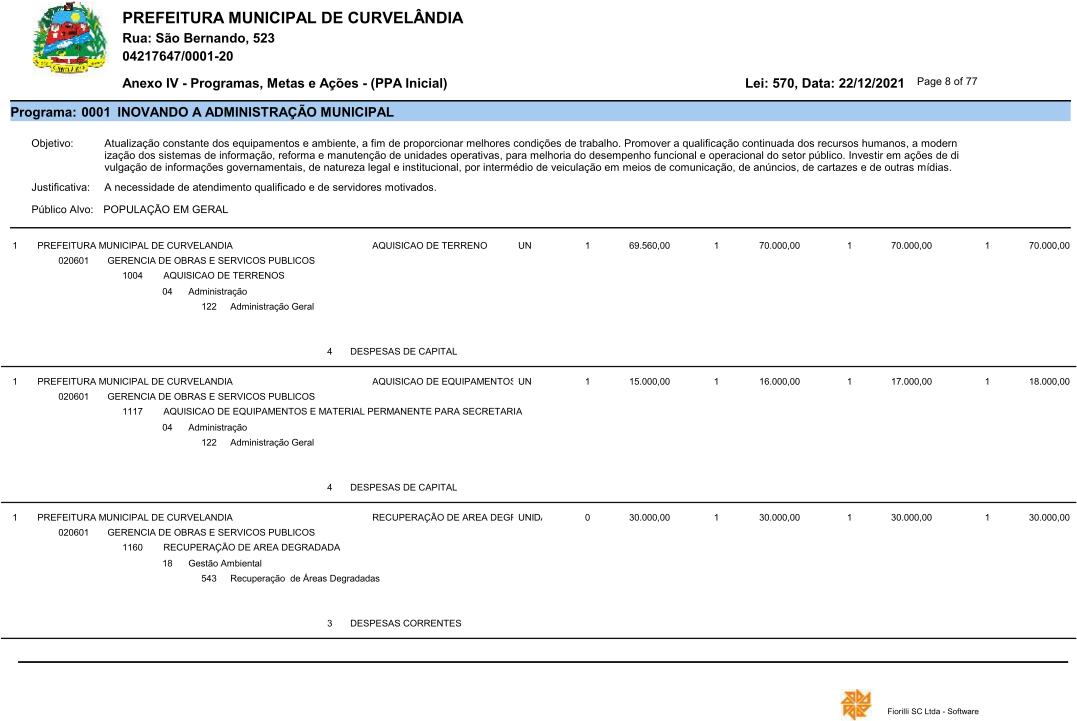
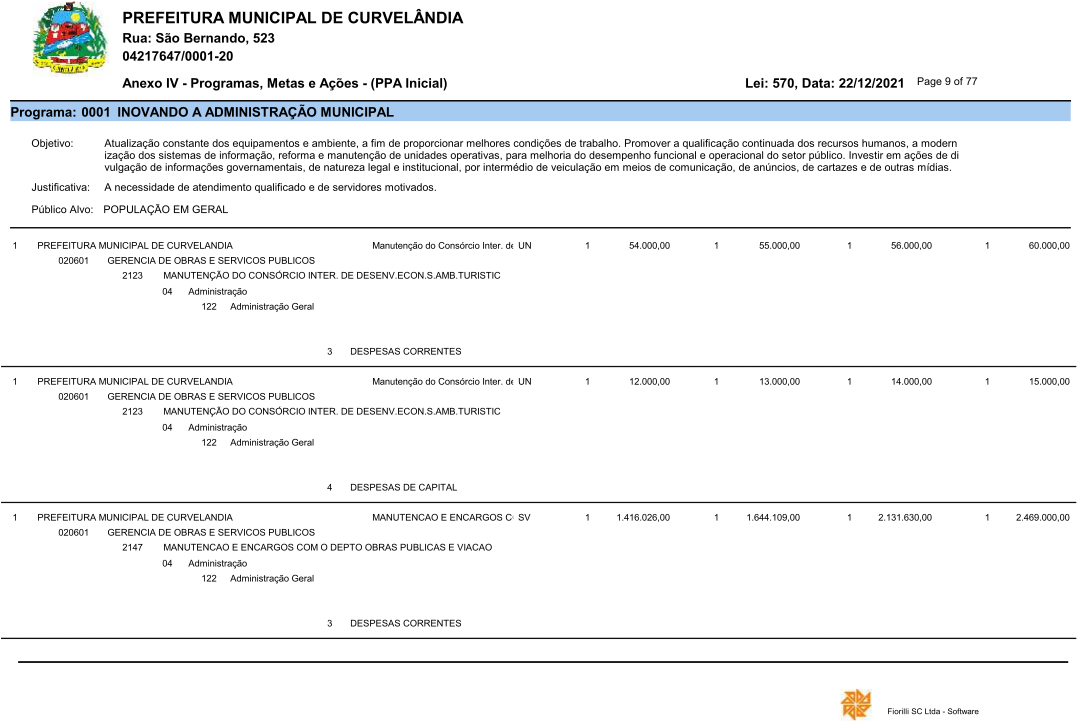
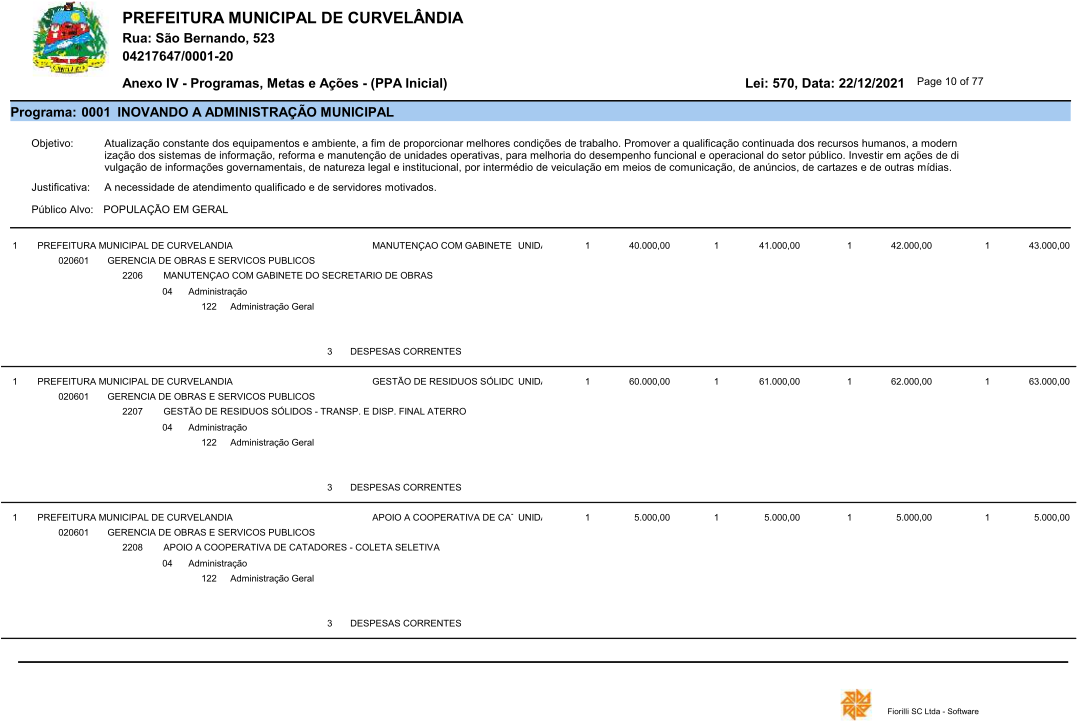
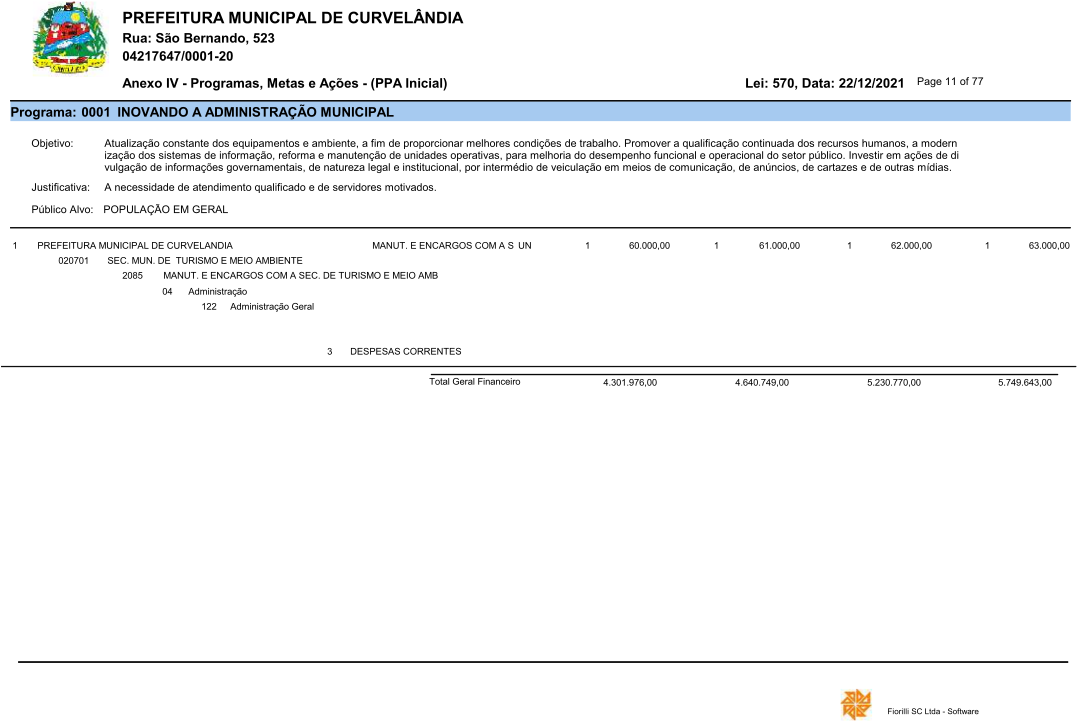
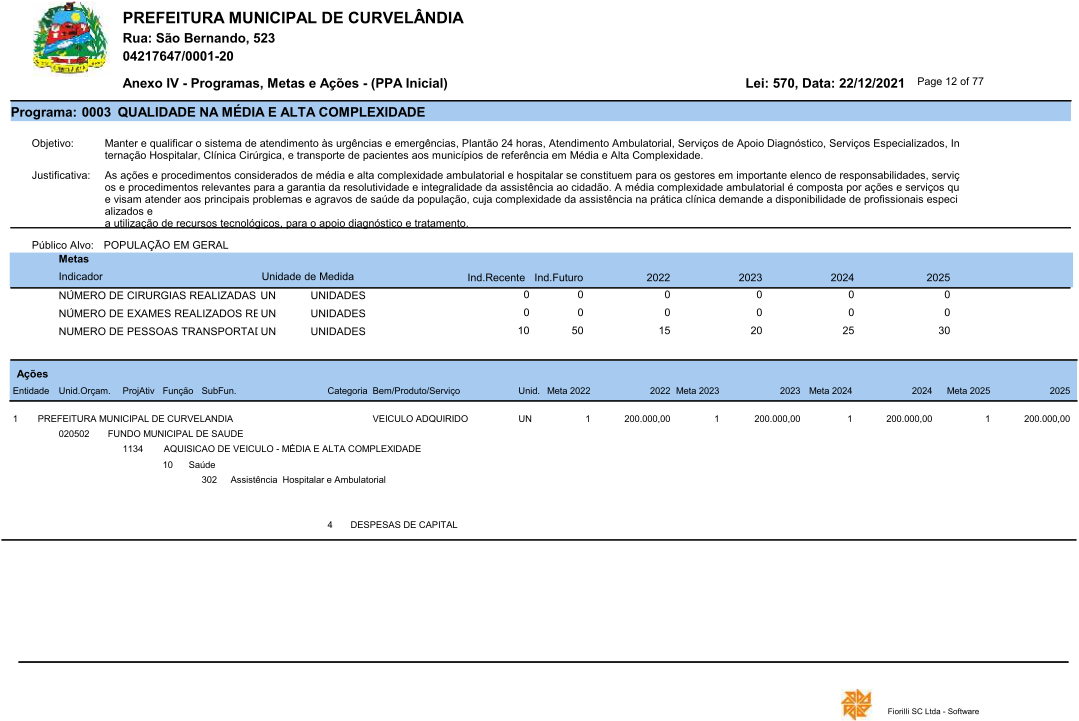
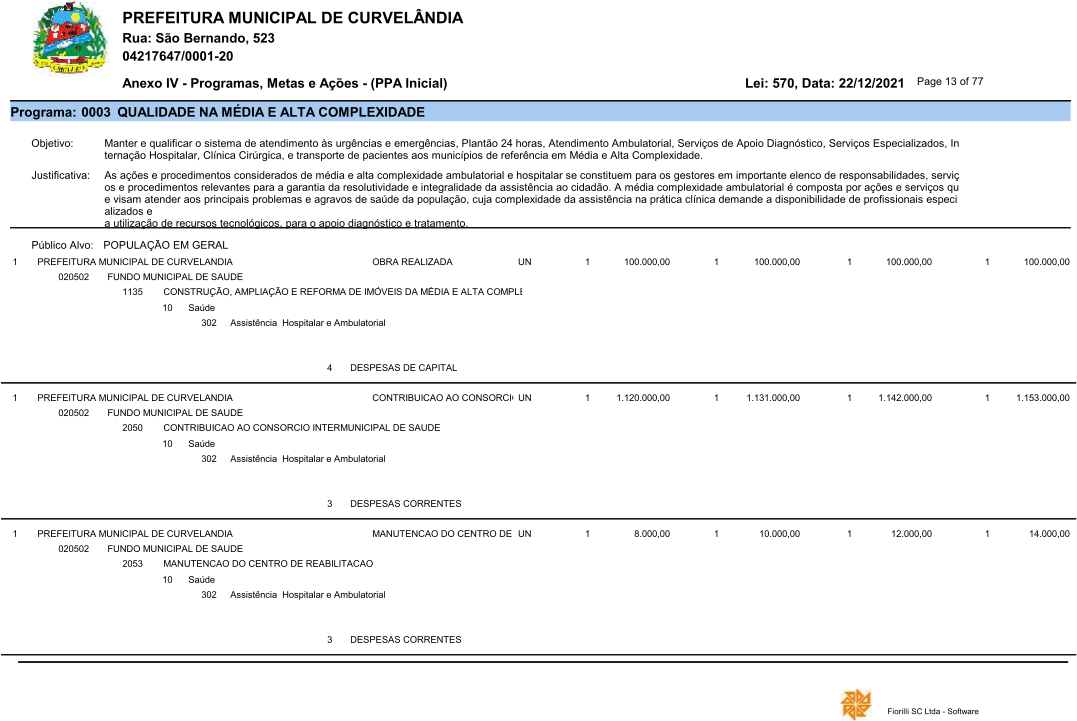
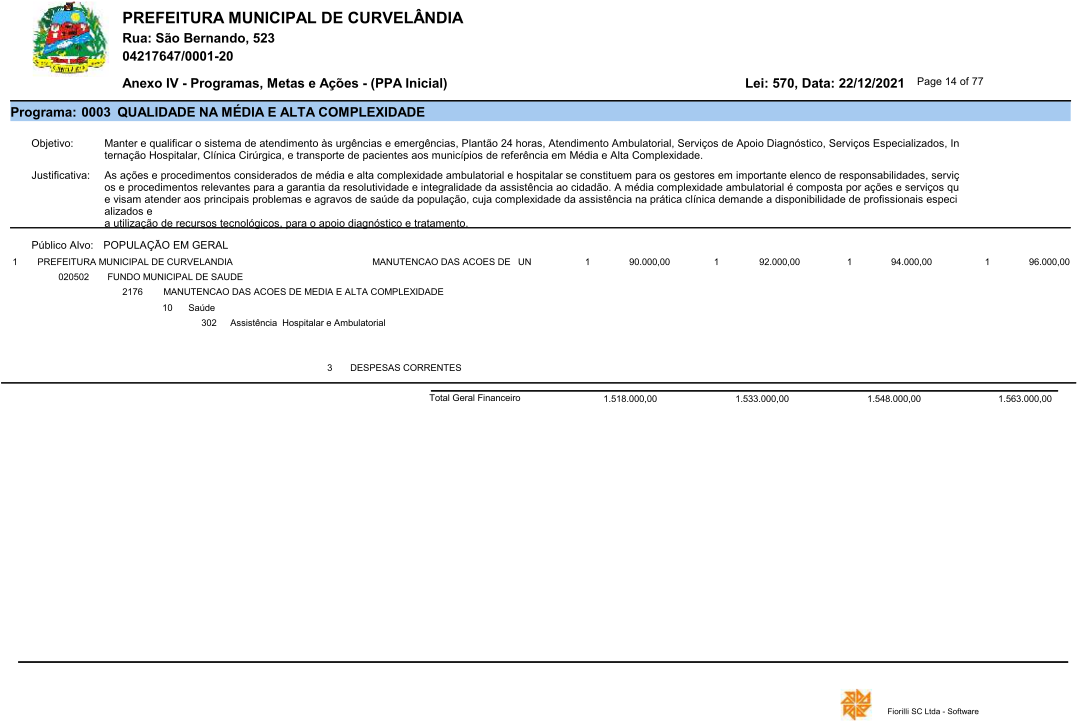
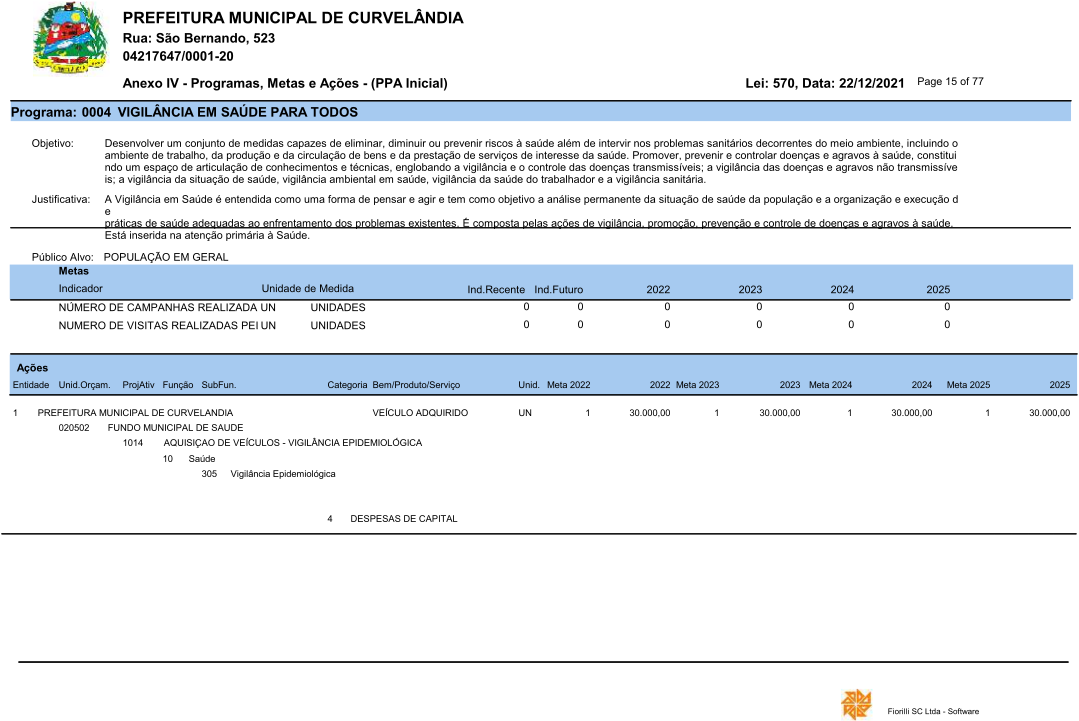
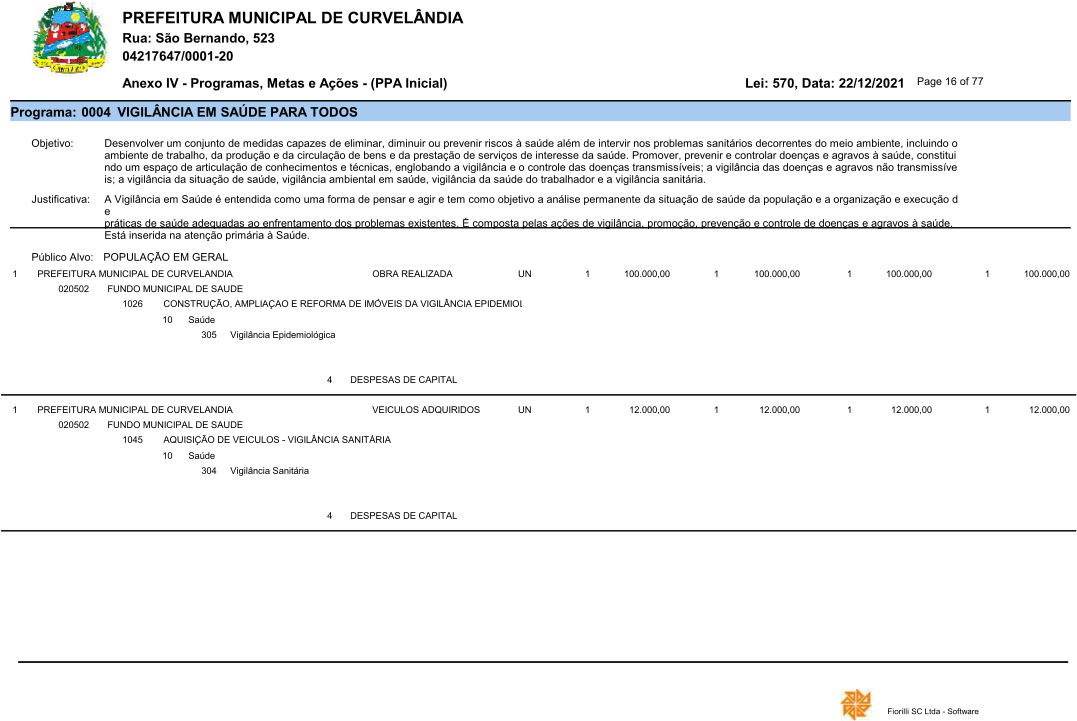
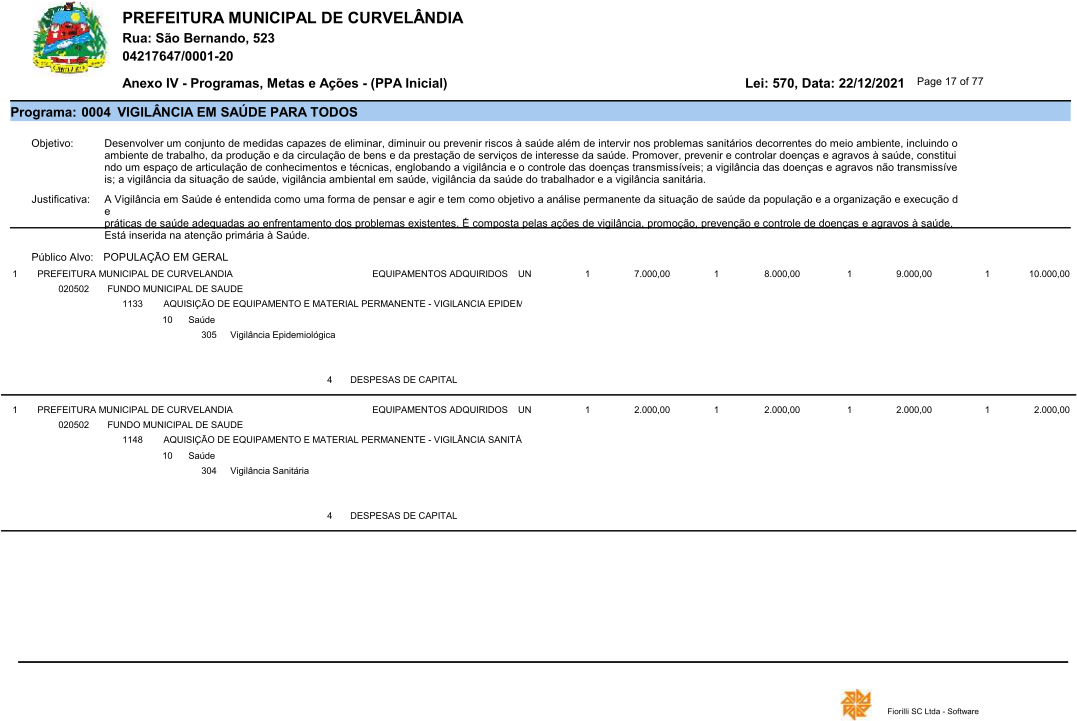
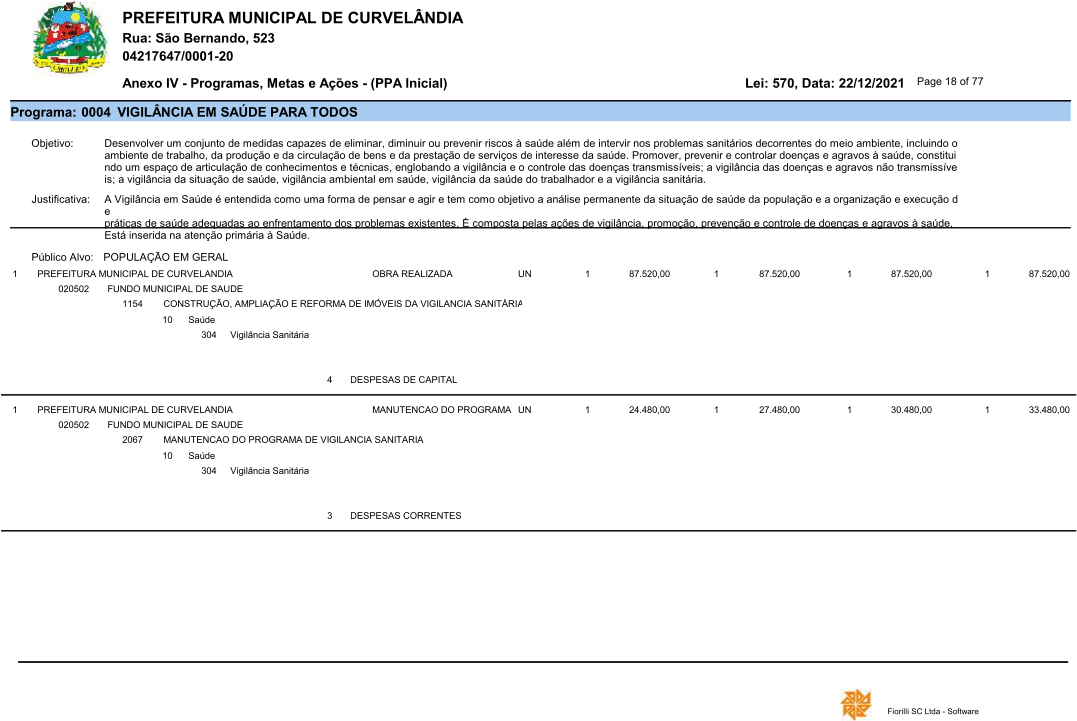
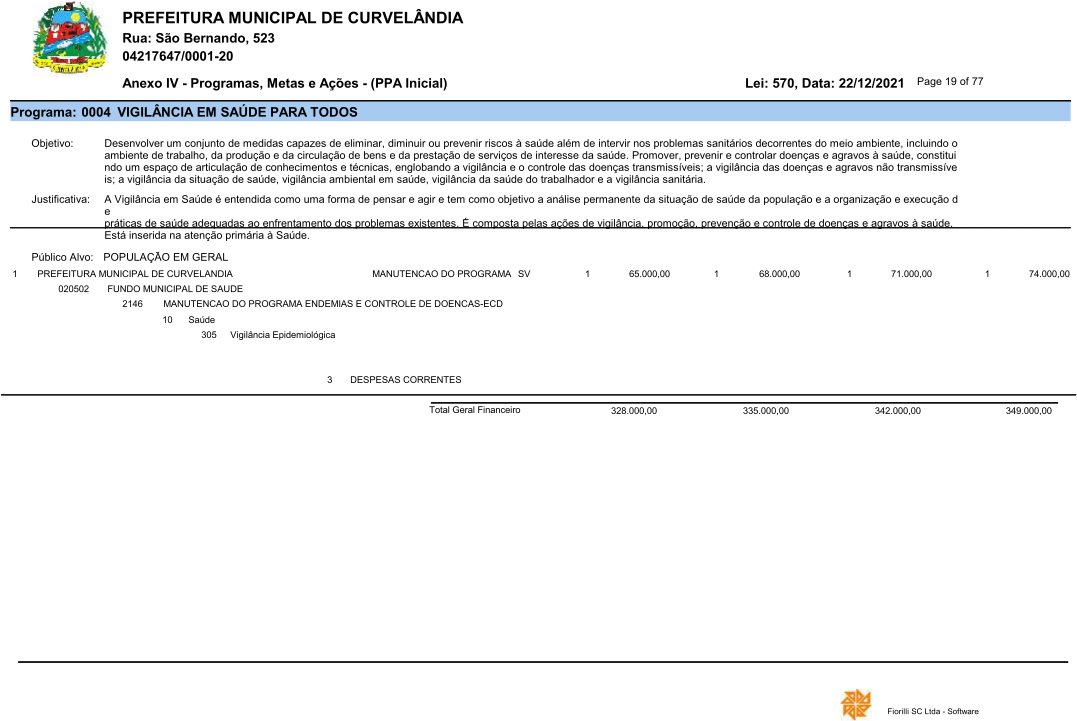
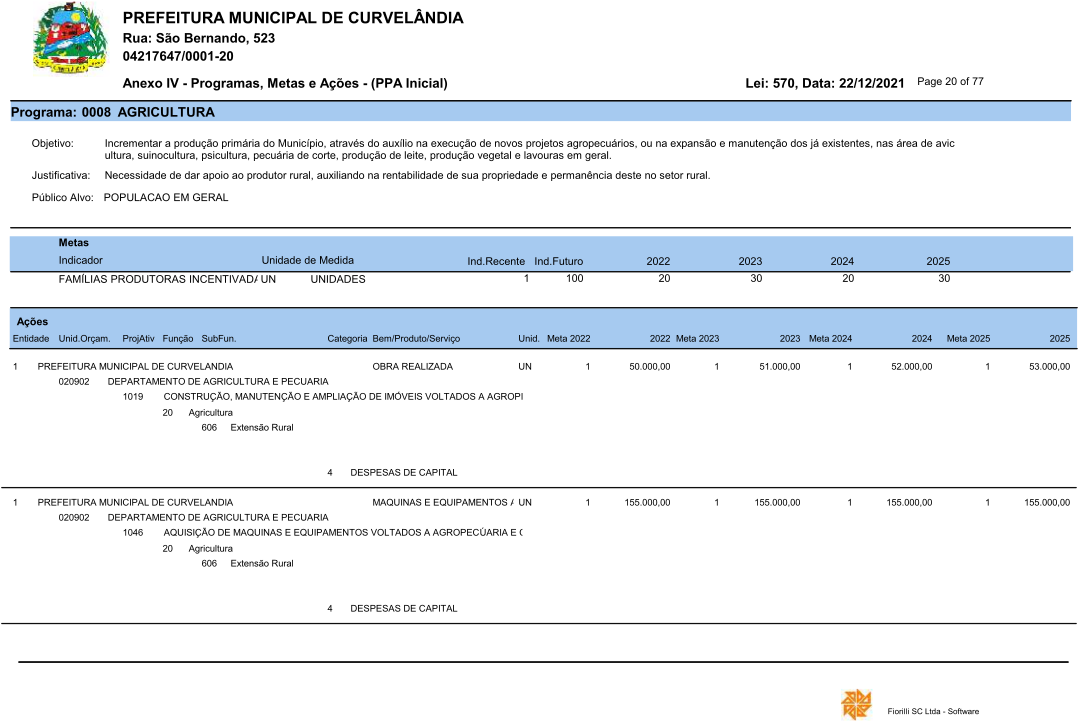
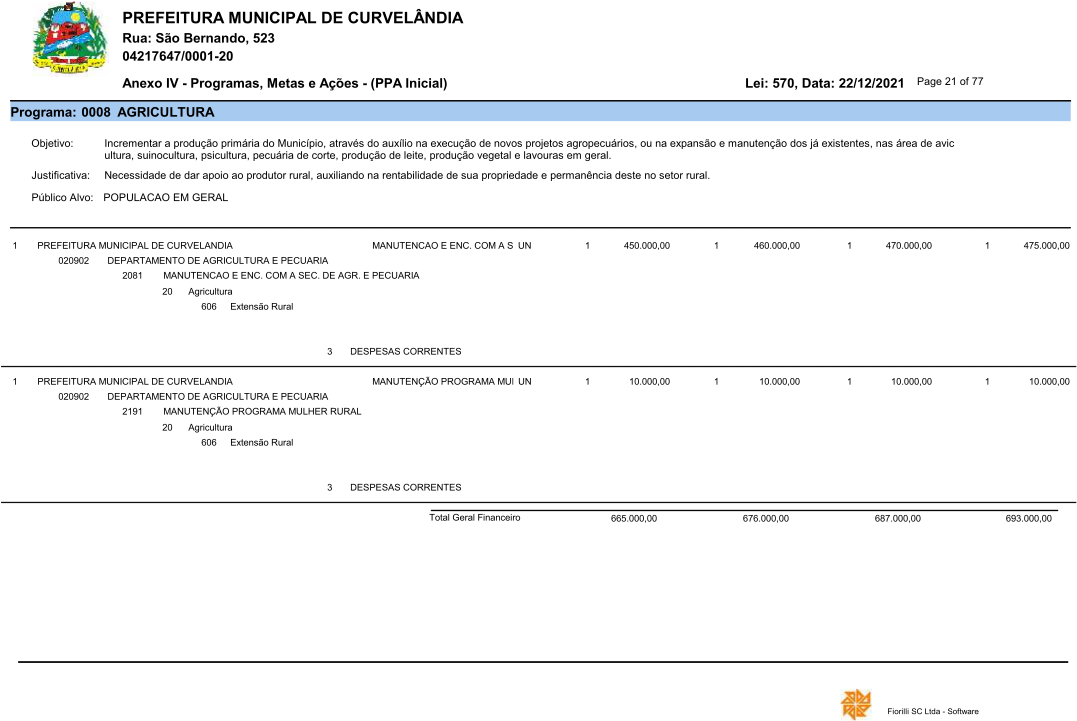
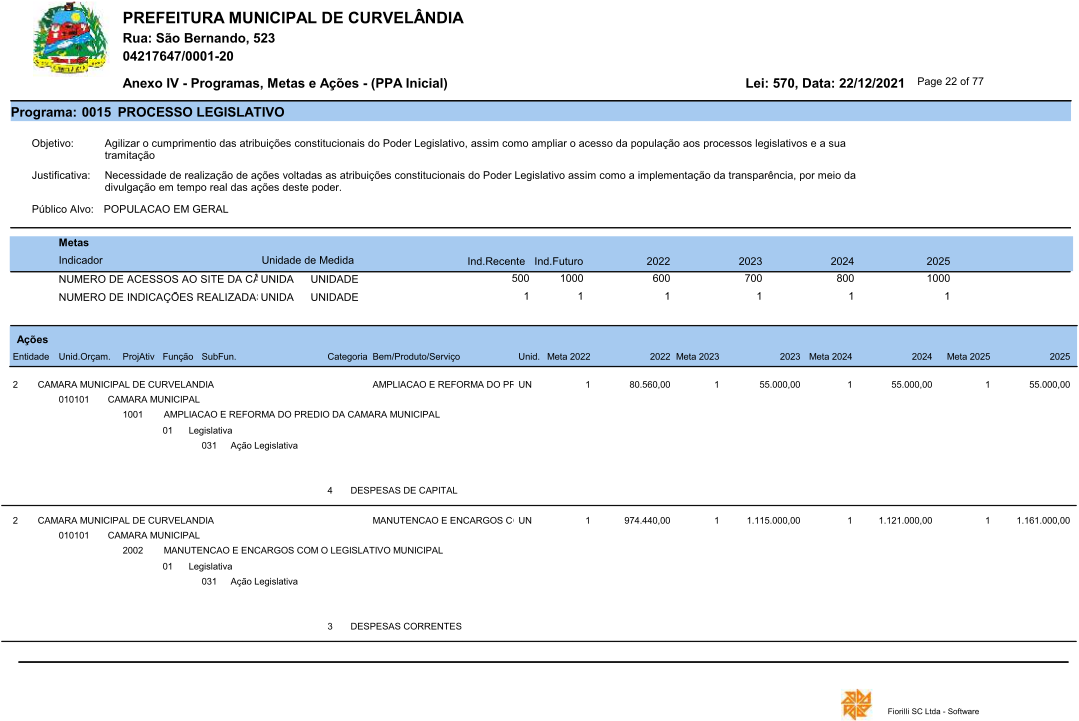
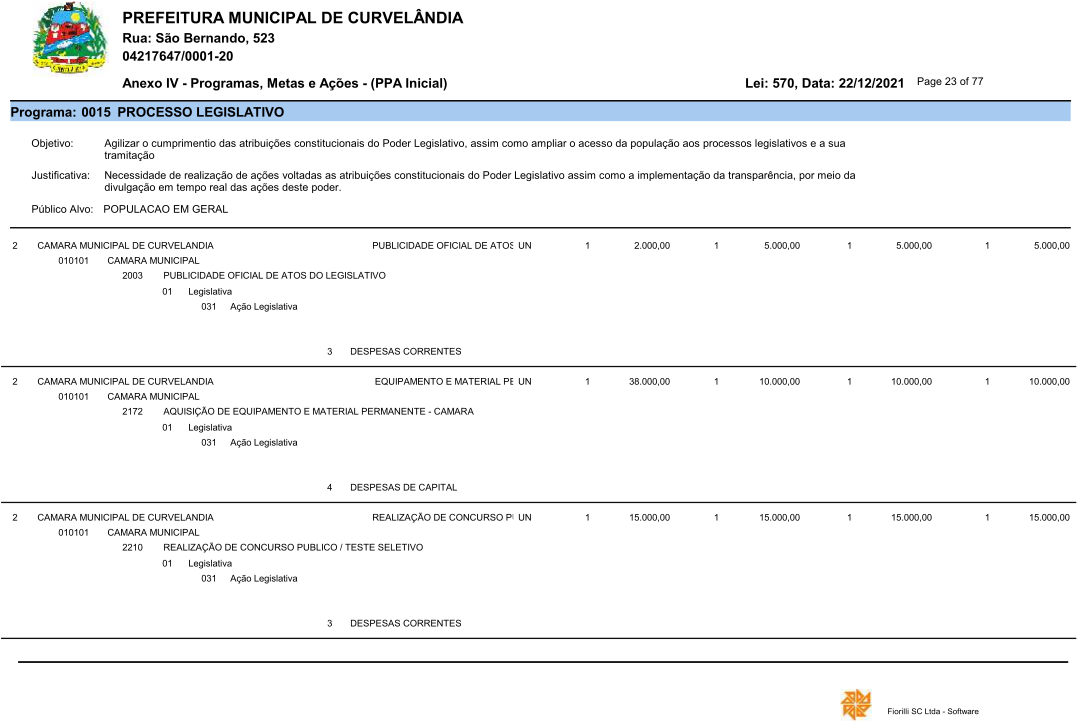
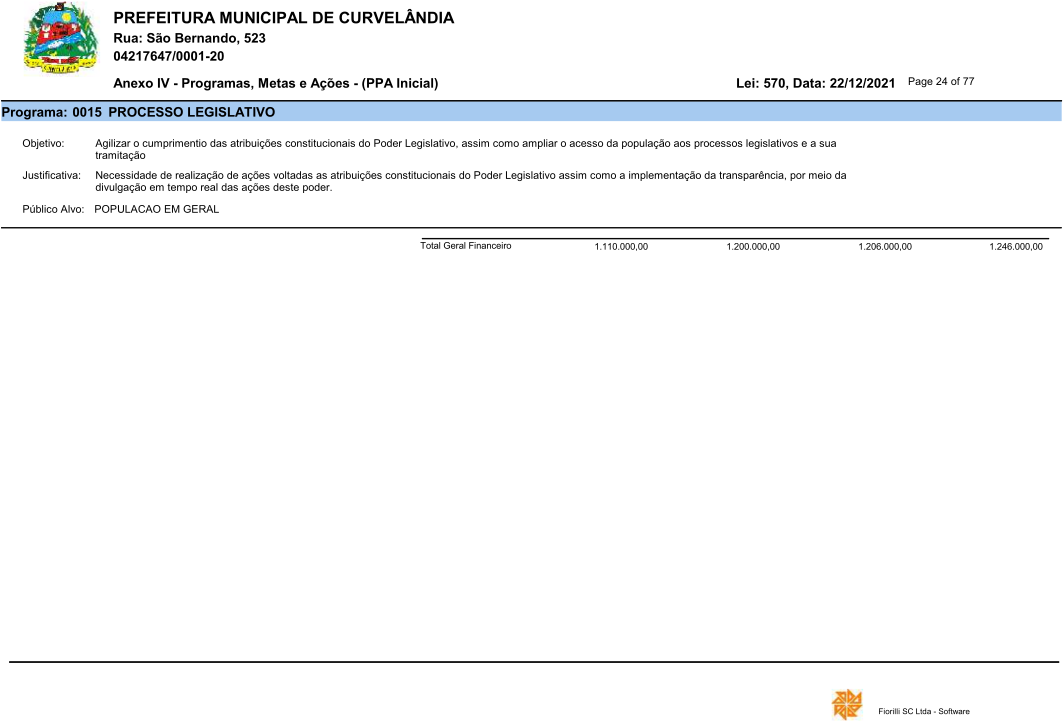
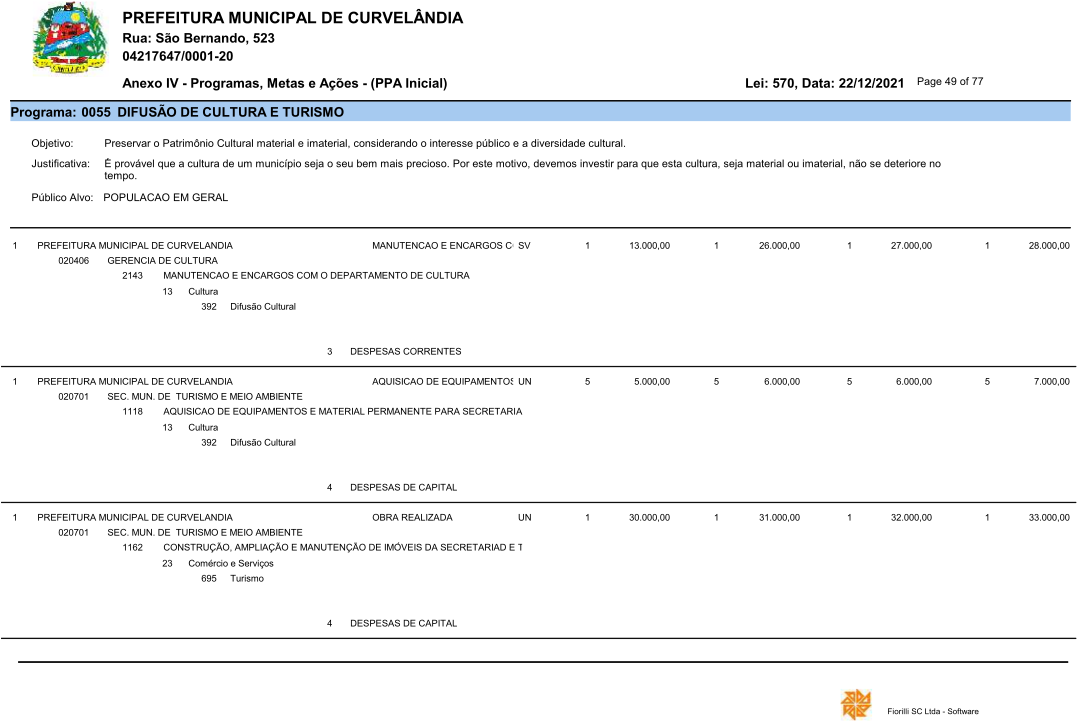
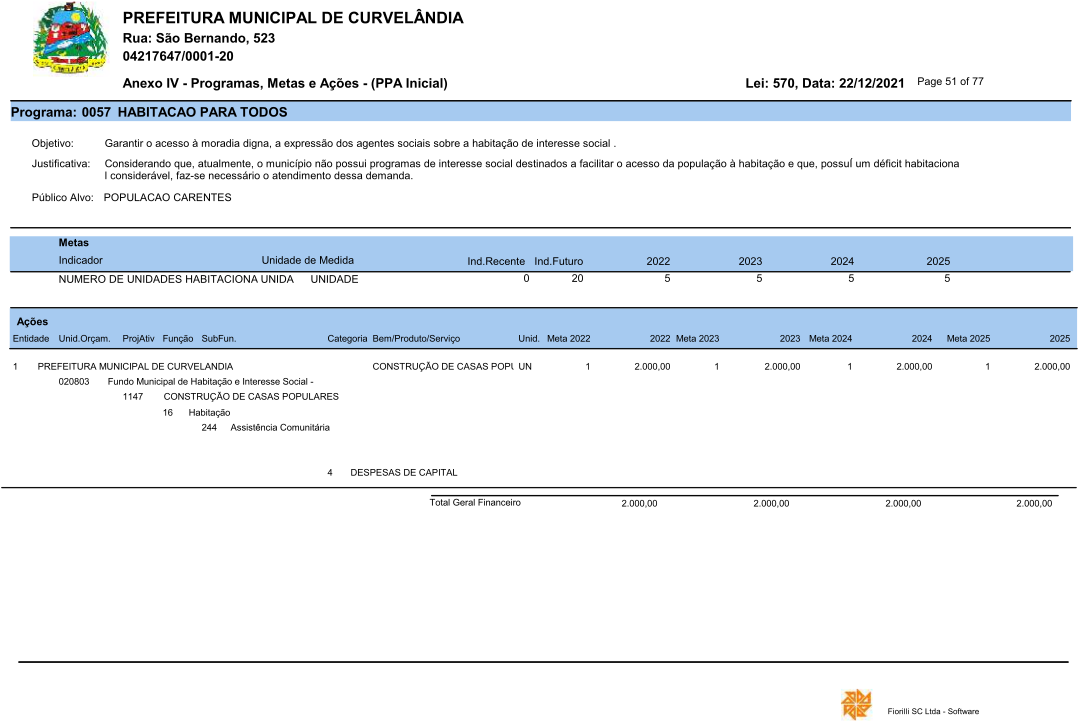
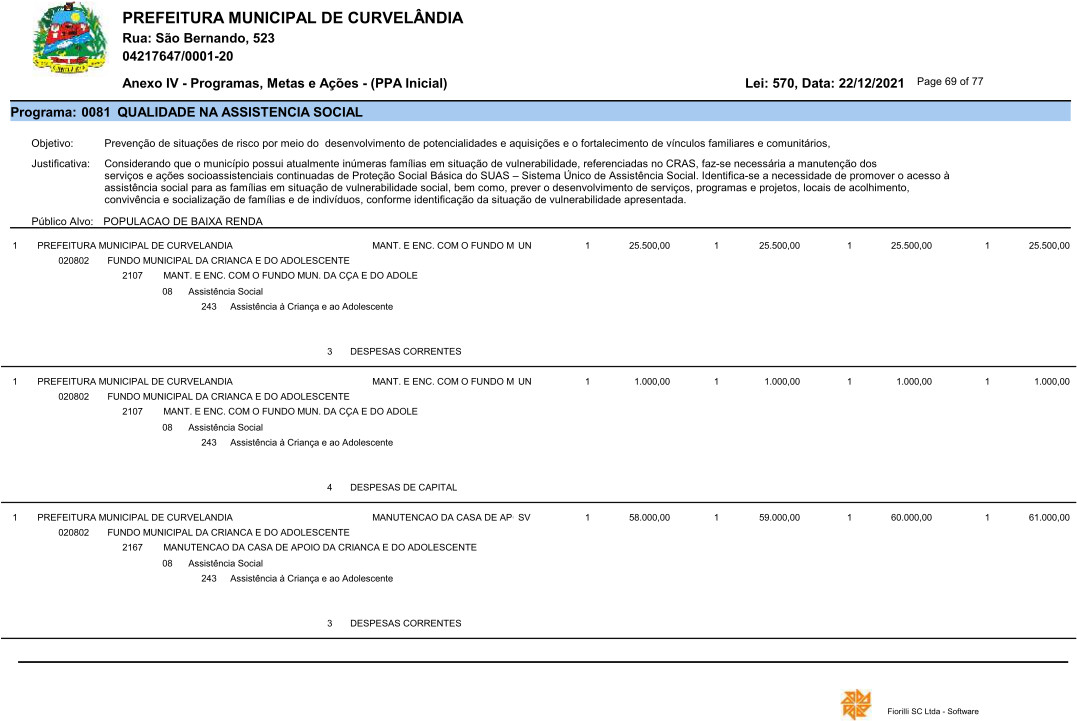
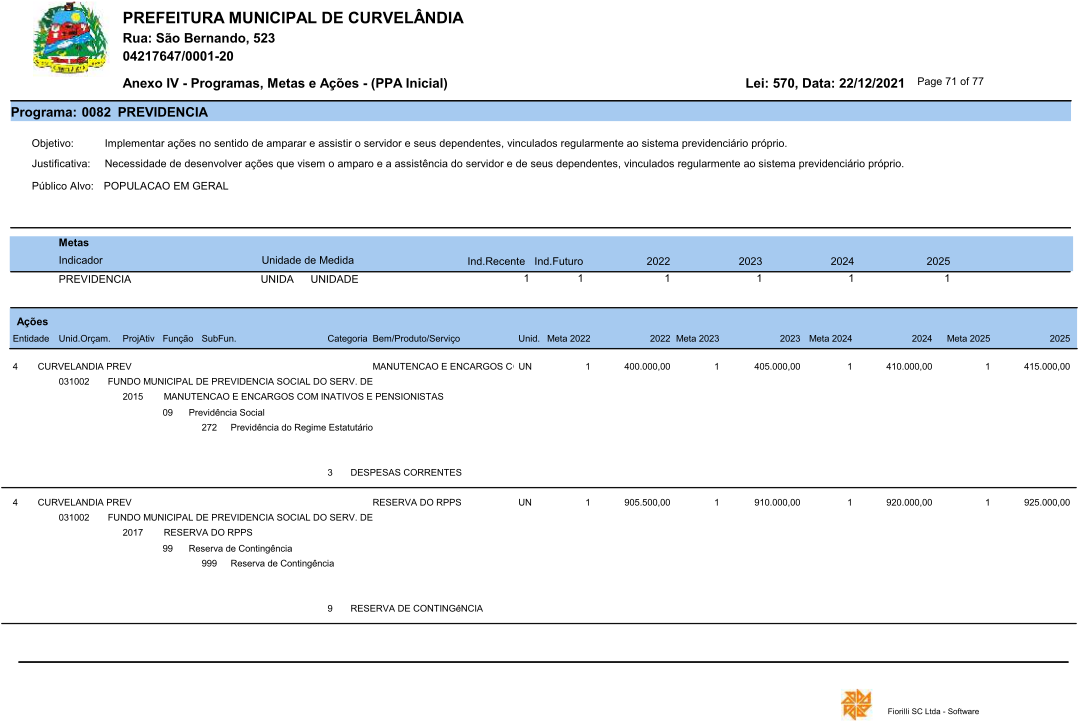
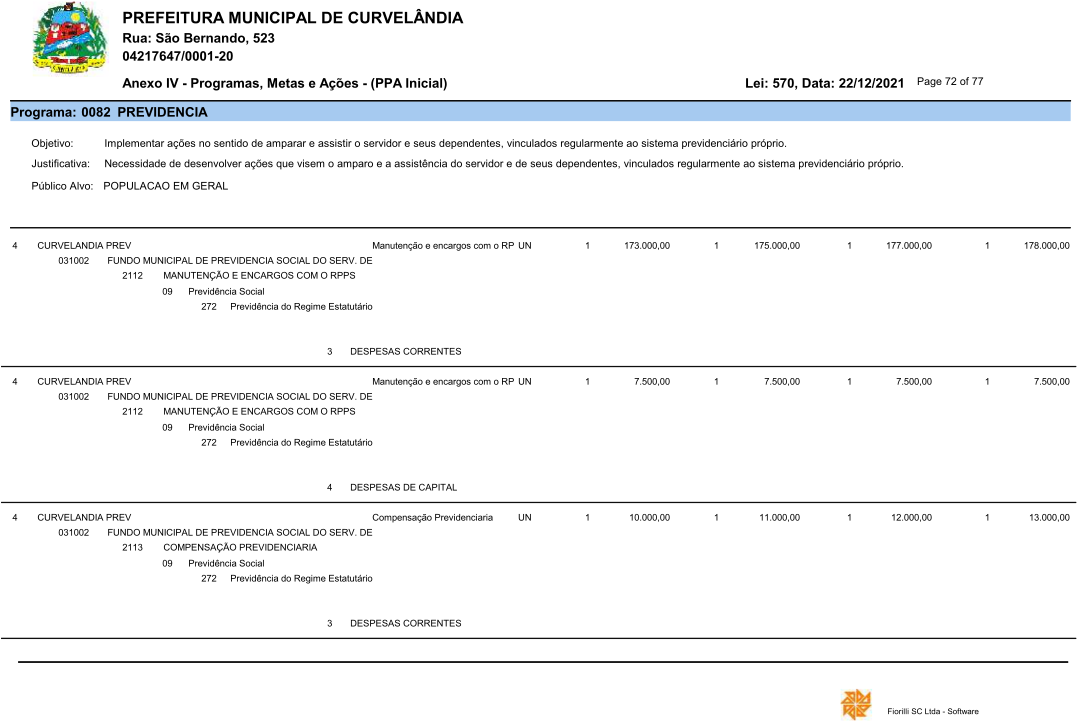
IV – Demonstrativo dos Programas de Governo.
CAPÍTULO III
DA INTEGRAÇÃO COM OS ORÇAMENTOS
Art. 8º Os Programas constantes do PPA estarão expressos nas leis de diretrizes orçamentárias, nas leis orçamentárias anuais e nas leis que as modifiquem.
§ 1º As ações orçamentárias serão discriminadas exclusivamente nas leis orçamentárias anuais e nos créditos adicionais.
§ 2º Cada ação orçamentária estará vinculada a apenas um programa, exceto as ações padronizadas.
§ 3º As vinculações entre ações orçamentárias e programas constarão das leis orçamentárias anuais.
§ 4º As ações não orçamentárias serão vinculadas aos programas e serão disponibilizadas na internet, incluídos os respectivos valores, na forma a ser definida pelo Poder Executivo.
Parágrafo único. As ações orçamentárias de todos os programas serão desdobradas em categorias econômicas e modalidade de aplicações exclusivamente nas leis orçamentárias anuais.
Art. 9º O valor global dos programas não constitui limite à programação ou à execução das despesas expressas nas leis orçamentárias anuais ou nos créditos adicionais, sendo estes automaticamente atualizados pelas leis de diretrizes orçamentárias e orçamentos anuais.
Art. 10. O Poder Executivo poderá por ato próprio, a fim de compatibilizar as alterações promovidas pelas leis orçamentárias anuais e pelas leis que as modifiquem, fica autorizado a:
I – conciliar com o PPA 2022 a 2025 as alterações promovidas pelas leis orçamentárias anuais e pelas leis de crédito adicional e poderá, para tanto alterar o valor global do programa;
II – incluir, excluir ou alterar:
a) os indicadores de desempenho;
b) as Metas;
c) o Órgão e a Unidade Responsável; e
d) os subtítulos (localizadores de gasto).
Parágrafo único. As modificações realizadas nos termos do disposto no caput serão informadas ao Poder Legislativo e publicadas em sítio eletrônico oficial.
CAPÍTULO IV
DA AVALIAÇÃO E TRANSPARÊNCIA DO PLANO
Art. 11 A governança do PPA 2022 a 2025 visa a alcançar os objetivos e as metas estabelecidos, sobretudo para a garantia de acesso às políticas públicas e de sua fruição pela sociedade e busca o aperfeiçoamento dos:
I - mecanismos de implementação e integração de políticas públicas;
II - critérios de regionalização de políticas públicas; e
III - mecanismos de monitoramento, avaliação e revisão do PPA 2022 a 2025.
Art. 12 A gestão do PPA 2022 a 2025 observará os princípios de publicidade, eficiência, impessoalidade, economicidade e efetividade e compreenderá a implementação, o monitoramento, a avaliação e a revisão do PPA 2022 a 2025.
Art. 13 A lei de diretrizes orçamentárias definirá anualmente e para cada exercício a forma de avaliação dos resultados dos programas de governo, conforme prevê a Lei Complementar no 101, de 2000, art. 4o, inciso I, alínea “e”.
Art. 14 O Município manterá atualizado o plano e o divulgará no Portal Transparência, nos termos do art. 48 da Lei de Responsabilidade Fiscal.
Art. 15 Esta Lei entra em vigor na data de sua publicação.
Gabinete do Prefeito Municipal de Curvelândia - MT, 22 de dezembro de 2021.
JADILSON ALVES DE SOUZA
Prefeito Municipal
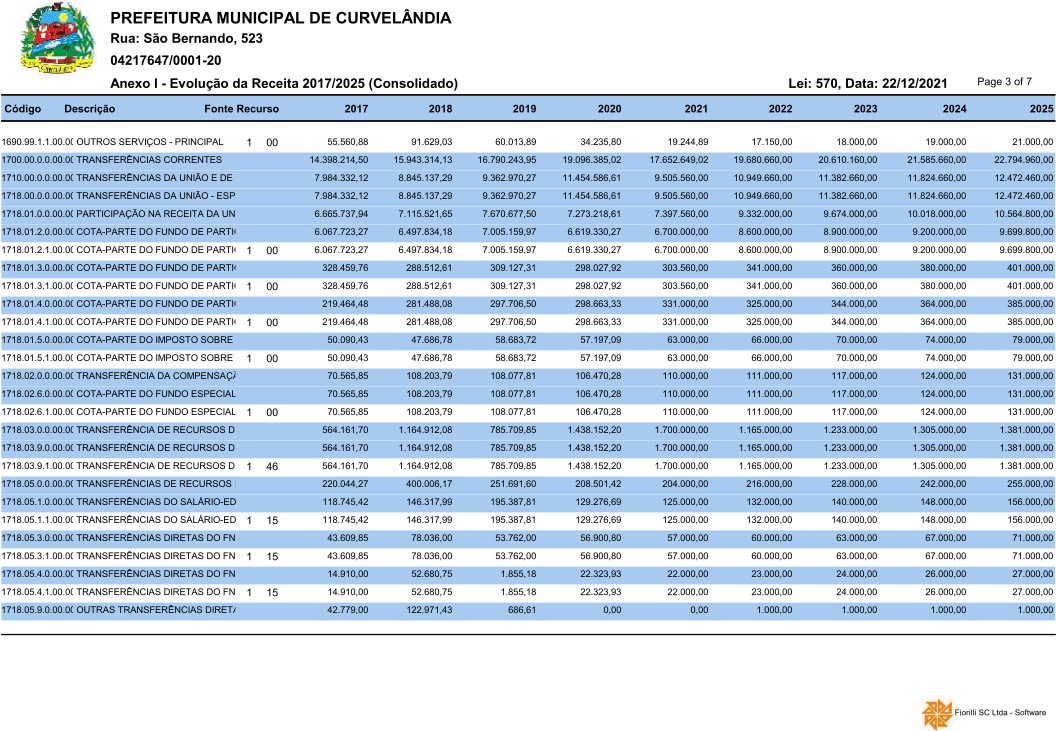
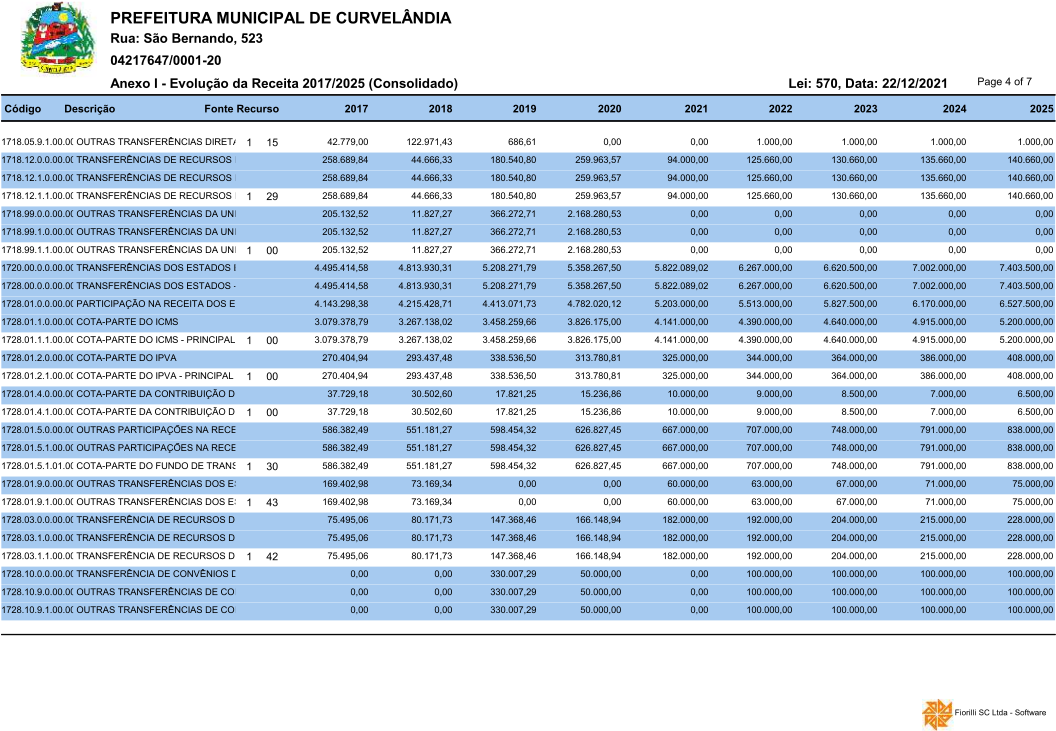
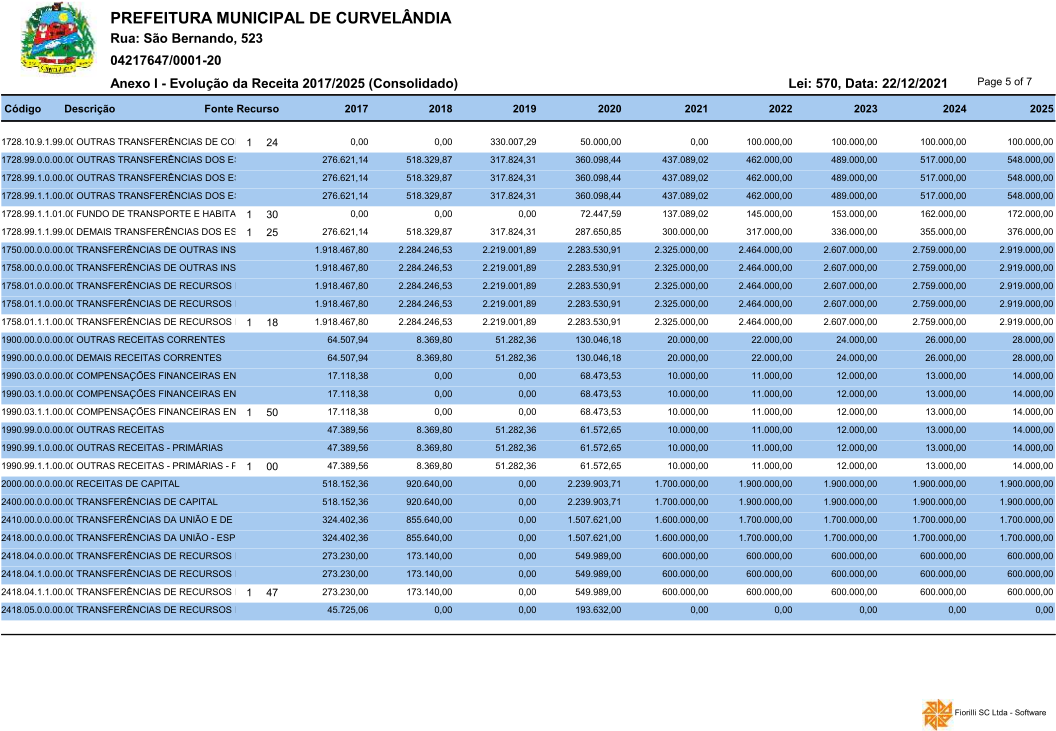
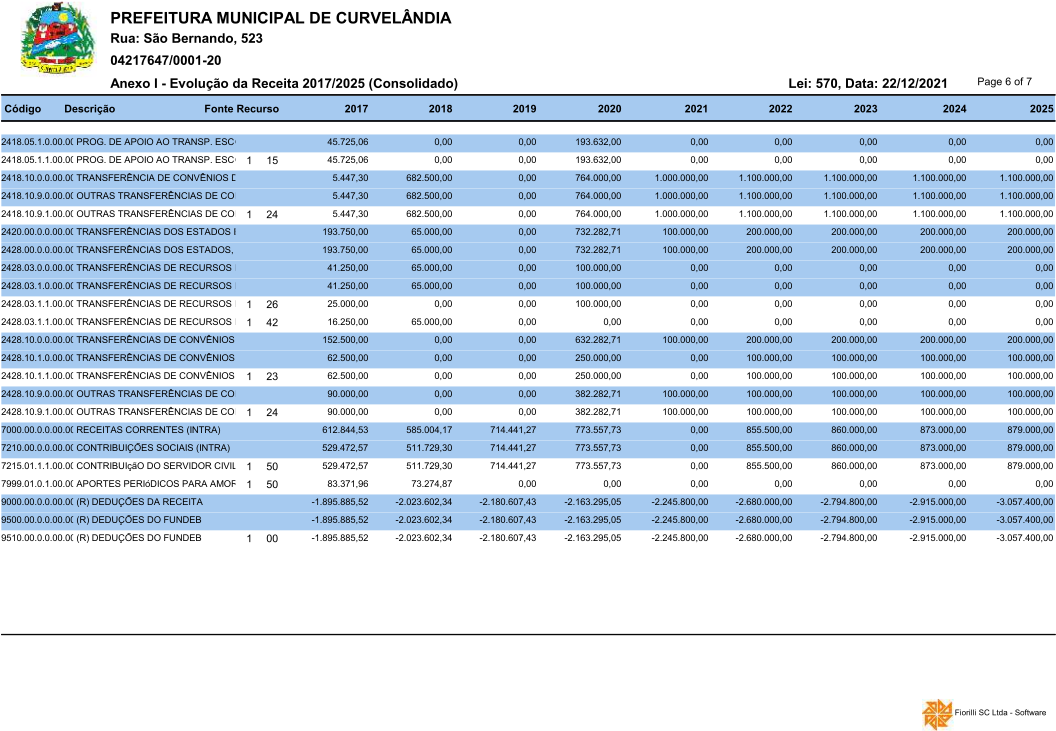
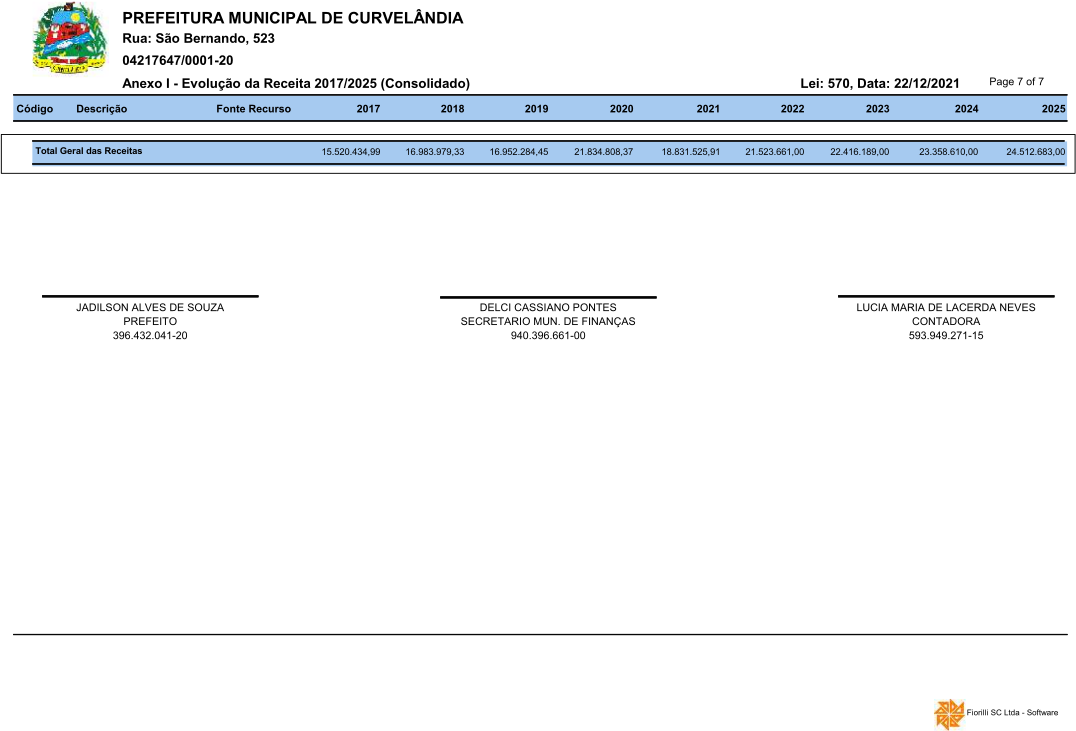
MEMÓRIA E METODOLOGIA DE CÁLCULO DE RECEITA
Trata o presente, de Relatório acerca da memória e metodologia de cálculo empregadas na estimativa das receitas que comporão o Plano Plurianual 2022 – 2025 do município de Curvelândia – MT, objetivando, neste contexto, balizar os limites de recursos utilizados para as despesas.
O trabalho em tela encontra-se pautado nos princípios orçamentários que visam estabelecer regras norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público.
1. CENÁRIO ECONÔMICO
As metas foram elaboradas de acordo com a metodologia estabelecida pelo Governo Federal através do Manual de Demonstrativos Fiscais 11ª edição, versão 3 - 07/05/2021, valido a parti do exercicio financeiro de 2021.
Todas as demais variáveis incorporadas na construção do cenário base ou que podem vir a afetá-lo são consideradas de cunho não macroeconômico. O cenário base é a referência para a projeção das receitas do governo e para o estabelecimento do nível de despesas compatível. Todavia, é importante salientar que o próprio lapso temporal entre a elaboração do PPA e o início do ano a que ela se aplica resulta na majoração dos riscos em torno da consecução do cenário base originalmente projetado. Portanto, os valores são apenas balizadores.
No ano de 2020, o mundo foi assolado pela disseminação da COVID-19, sendo que os efeitos sanitários e econômicos têm sido devastadores, gerando recessão a nível mundial e nacional. O PIB (Produto Interno Bruto) caiu 4,1% frente a 2019, a menor taxa da série histórica, iniciada em 1996.
Diante destes aspectos o cenário econômico é incerto, dificultando a realização de projeções econômicas, porém se vislumbra uma retomada de crescimento em 2022 a 2024.
No caso específico do Estado de Mato Grosso, o cenário não é igualmente catastrófico, uma vez que os esforços fiscais realizados juntamente com o avanço da vacinação já mostram resultados positivos.
A previsão para o PIB de 2021, segundo o Dimac/Ipea é de um crescimento de 3%, e em virtude da recuperação verificada ao longo do segundo semestre do ano passado, o PIB inicia o ano com um carregamento estatístico de 3,6% para 2021.
Para o ano de 2021, admite-se, segundo dados da Fundação Instituto de Pesquisa Econômica Aplicada (Ipea) – Carta conjuntura nº 50 - que a economia brasileira dará mostras de recuperação.
No cenário macroeconômico espera-se que, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), índice de preços oficial do Brasil, feche 2021 em torno de 4,6%, semelhante a expectativa para o INPC, cuja variação acumulada em 2021 está projetada em 4,3%, balizando o reajuste das despesas indexadas ao salário-mínimo.
Estima-se para 2021, o setor agropecuário tenha crescimento de 2,2%, impulsionado por nova safra recorde de soja, que de acordo com o IBGE teve crescimento da produção em 7,3%, no primeiro trimestre.
No setor de serviços e industrial, os indicadores de fevereiro sugerem a uma trajetória de recuperação, principalmente nos serviços. No entanto, espera-se um impulso menor vindo da demanda doméstica neste ano, devido a diminuição dos recursos do Auxílio Emergencial, ainda em decorrência dos efeitos restritivos da COVID-19 e pelas perspectivas de baixo crescimento das indústrias extrativas.
Apesar da divulgação, pelos principais agentes econômicos, da retomada de crescimento, para a Projeção da Receita do PPA 2022 - 2025, optou-se por manter índices conservadores, diante das incertezas do período.
Fonte: IBGE e Banco Central do Brasil
O país vive um contexto externo instável quanto ao regime de câmbio. Diante desse arcabouço, o cenário de referência prevê a taxa de câmbio extremamente variável, mas com tendência a desvalorização do real frente ao dólar. Esta desvalorização cambial imputa em ganhos de competitividade nos termos de troca em favor do Brasil e do mercado de commodities que, no caso de Mato Grosso, é fonte relevante de renda para o comércio e geração de riqueza, bem como de renda por meio da contribuição para o Fundo Estadual de Transporte e Habitação – Fethab. Nota-se que mesmo com a pandemia a econômica estadual encontra-se estabilizada.
2. METODOLOGIA DE CÁLCULO DA RECEITA
Em atendimento ao que determina o § 2º, inciso II do artigo 4º da Lei Complementar nº 101 de 04 de maio de 2000 – Lei de Responsabilidade Fiscal fica apresentada a memória e metodologia de cálculo para obtenção dos valores da projeção da receita.
A projeção das receitas para a elaboração deste estudo e considerou diversos parâmetros, tais como;
I) Variação do PIB; II) Taxa Oficial de inflação - IPCA; III) Taxa de referência em ajustes salariais - INPC IV) Histórico de realização das receitas, entre outras variáveis.No preenchimento dos quadros de receitas foram adotados os seguintes parâmetros e projeções das políticas monetárias:
TABELA 1 – CENÁRIO MACROECONÔMICO DE REFERÊNCIA
| Parâmetros | 2022 | 2023 | 2024 | 2025 |
| Aumento do PIB Brasil | 2,10% | 2,50% | 2,50% | 2,50% |
| IPCA VEGETATIVO | 3,77% | 3,25% | 3,25% | 3,25% |
| INPC | 4,3% | 3,4% | 3,4% | 3,4% |
Para chegarmos aos dados da tabela, utilizamos o relatório Focus do Banco Central do Brasil, publicado em 02/07/2021 e informe do Ipea – Carta conjuntura nº 50. Veja que tivemos uma previsão de aumento de receitas para os próximos anos, entretanto salientamos que o cenário econômico ainda é uma incógnita.
A metodologia utilizada na projeção de receitas orçamentárias busca traduzir matematicamente o comportamento da arrecadação de uma determinada receita ao longo dos anos anteriores e projeta-se os valores para os anos seguintes. No modelo incremental de projeção pela série histórica de arrecadação observa-se a arrecadação anual dos últimos três anos, considera como base a arrecadação dos últimos doze meses (reestimado 2021), onde se aplica a Variação de Preços (índice de correção da receita por elevação ou queda de preços), a Variação de Quantidade (índice de crescimento ou decrescimento real do setor da economia) e o Efeito Legislação, se ocorrer (variação da receita decorrente de alterações na legislação vigente).
A referida metodologia matematicamente é traduzida pela seguinte fórmula:
Re = (Aa)*(1+EP)*(1+EQ)*(1+EL)
Onde:
| Re: Receita Estimada |
| Aa: Arrecadação Período Anterior (últimos 12 meses) |
| (1+EP): Índices de Variação de Preços |
| (1+ EL); Efeito Legislativo |
Para a projeção das receitas para os exercícios de 2022, 2023 e 2024, foram consideradas como base a Reestimativa da receita para o ano de 2021, sobre a qual se aplicou os parâmetros: crescimento real do PIB, taxa oficial de inflação – IPCA, taxa de referência em ajustes salariais – INPC, e efeitos legislativos, de acordo com as particularidades de cada receita:
IR
Para a projeção da receita de Imposto Sobre a Renda sobre Proventos de Qualquer natureza, utilizaremos a fórmula padrão, tendo em vista as características existentes e considerando que não há previsão de modificação da legislação.
Tal tributo está diretamente ligado à folha de pagamento, que é responsável pela maior parte da arrecadação, apresentando crescimento nos últimos 3 exercícios, sendo que tal tendência manteve-se em 2021.
Os fatos geradores são diretamente ligados ao INPC- Índice Nacional de Preços ao Consumidor, que tem por objetivo a correção do poder de compra dos salários, e que está previsto como índice da revisão geral anual dos vencimentos dos servidores do Município de Curvelândia.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 254.665,05 | ||
| 2019 | 225.221,79 | ||
| 2020 | 255.414,81 | ||
| 2021* | 257.679,00 | ||
| 2022* | 273.154,00 | 3,80% | 2,1% |
| 2023* | 289.030,00 | 3,25% | 2,5% |
| 2024* | 305.884,00 | 3,00% | 2,5% |
| 2025* | 323.720,00 | 3,00% | 2,5% |
* Valores projetados
IPTU
A base de cálculo do Imposto sobre a Propriedade Predial e Territorial Urbana é o valor venal da unidade imobiliária, assim entendido o valor que esta alcançaria para compra e venda à vista, segundo as condições do mercado.
Para a projeção do IPTU, em acordo com os termos do art. 97 do CTN, utilizaremos a atualização monetária da base de cálculo, que, na prática, corresponde ao valor venal do imóvel, que são corrigidos pelo IPCA (IBGE).
No tocante a série histórica, tivemos um aumento de arrecadação crescente os últimos 3 exercícios, que estão mantido no exercício atual.
Cabe salientar que o Município tem como procedimento a manutenção cadastral, bem como o recadastramento de unidades imobiliárias, fato este que deve influenciar esta receita de forma positiva. Assim, balizamos tal crescimento atrelado ao crescimento do PIB.
Ainda na perspectiva de atualização da Planta Genérica de Valores neste exercício, que deverá promover o mesmo efeito, o qual será desconsiderado neste momento.
O recebimento de dívida ativa deste tributo teve grande incremento no triênio 2018 a 2020, esperando-se manter tal crescimento em 2021.
Verifica-se a disparidade do arrecadado em 2020, devido a campanha de recebimento de divida ativa no tributo.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 133.236,61 | ||
| 2019 | 122.189,90 | ||
| 2020 | 142.496,78 | ||
| 2021* | 148.430,00 | ||
| 2022* | 157.260,00 | 3,80% | 2,1% |
| 2023* | 166.430,00 | 3,25% | 2,5% |
| 2024* | 176.135,00 | 3,00% | 2,5% |
| 2025* | 186.406,00 | 3,00% | 2,5% |
* Valores projetados
ITBI
O Imposto Sobre a Transmissão Inter Vivos de Bens Imóveis e de Direitos a eles relativos, conforme a Lei Complementar N.º 01 de 11 de dezembro de 1998, tem como fato gerador a realização Inter vivos, por ato oneroso, de qualquer dos seguintes negócios:
I - a transmissão, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil;
II - a transmissão, a qualquer título, de direitos reais sobre imóveis, exceto os direitos reais de garantia;
III - a cessão de direitos relativos às transmissões referidas nos incisos anteriores.
Veja que os fatos geradores estão ligados a fatores econômicos, o que nos leva a considerar novamente os índices crescimento do PIB e IPCA.
Pela série histórica vimos crescimento acima da média em 2020, porém não deveremos levar esse fato como regra, uma vez que a receita voltou aos patamares de crescimento anteriores em 2021.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 104.091,00 | ||
| 2019 | 56.017,83 | ||
| 2020 | 161.748,87 | ||
| 2021* | 143.000,00 | ||
| 2022* | 111.733,00 | 3,80% | 2,1% |
| 2023* | 118.248,00 | 3,25% | 2,5% |
| 2024* | 125.144,00 | 3,00% | 2,5% |
| 2025* | 132.441,00 | 3,00% | 2,5% |
* Valores projetados
ISSQN
O Imposto Sobre Serviços de Qualquer Natureza possui como fato gerador a prestação, por pessoa física ou jurídica, com ou sem estabelecimento fixo, de serviço não compreendido na competência da União ou dos Estados e, especificamente, a prestação dos serviços constantes da lista anexa à Lei Complementar 116/2003, ainda que esses não se constituam como atividade preponderante do prestador.
Tal tributo novamente está correlacionado com o desempenho do PIB e com a inflação, devendo novamente ser norteado pelo IPCA.
Na série histórica do município observamos cum crescimento observa-se um crescimento vertiginoso a partir de 2018 que se mantem em 2021.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 116.841,52 | ||
| 2019 | 166.250,58 | ||
| 2020 | 178.396,69 | ||
| 2021* | 221.000,00 | ||
| 2022* | 235.500,00 | 3,80% | 2,1% |
| 2023* | 247.600,00 | 3,25% | 2,5% |
| 2024* | 262.200,00 | 3,00% | 2,5% |
| 2025* | 278.000,00 | 3,00% | 2,5% |
* Valores projetados
TAXAS
Taxa é um tributo que tem como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
Pela série histórica, observamos que houve um crescimento vertiginoso entre 2018 e 2019, crescimento este que não se repetiu com mesmo ímpeto em 2020, fazendo com que tivéssemos uma projeção de crescimento mais branda.
O desempenho do recebimento da dívida ativa de tais tributos são semelhantes ao do valor principal.
Veja que seu fato gerador também está ligado ao desempenho da economia, portanto fizemos uma atualização levando em consideração PIB e IPCA.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 138.249,35 | ||
| 2019 | 114.280,09 | ||
| 2020 | 160.983,09 | ||
| 2021* | 104.000,00 | ||
| 2022* | 110.059,00 | 3,80% | 2,1% |
| 2023* | 116.121,00 | 3,25% | 2,5% |
| 2024* | 123.187,00 | 3,00% | 2,5% |
| 2025* | 130.256,00 | 3,00% | 2,5% |
* Valores projetados
CIP
O fato gerador CIP é o consumo de energia elétrica individual de cada unidade consumidora, a finalidade deste tributo é custear as despesas referentes à iluminação pública.
A série histórica nos aponta um crescimento desde 2018, mantendo a tendência no exercício de 2021.
Assim, novamente fizemos uma projeção utilizando-se os índices IPCA e crescimento do PIB.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 145.021,80 | ||
| 2019 | 221.721,53 | ||
| 2020 | 202.645,76 | ||
| 2021* | 117.000,00 | ||
| 2022* | 122.000,00 | 3,80% | 2,1% |
| 2023* | 131.000,00 | 3,25% | 2,5% |
| 2024* | 138.000,00 | 3,00% | 2,5% |
| 2025* | 146.000,00 | 3,00% | 2,5% |
RECEITAS PATRIMONIAS
RECEITAS DE VALORES MOBILIÁRIOS
Tais receitas são oriundas juros obtidos pela manutenção da receita municipal em aplicações financeiras. A receita de valores mobiliários remunera os recursos em banco de diversas fontes diferentes. Para isso, utilizaremos a taxa Selic, tendo em vista que esta é a taxa de referência básica da economia.
O crescimento de tal receita está ligado principalmente acúmulo de recursos em conta bancária.
Pela série histórica observamos que houve uma queda brusca nessa receita a partir de 2018, porém, no exercício de 2021 novamente foi retomado um crescimento em tal receita.
Logo, para o cálculo das projeções, tomamos como base a tendência de 2021, uma vez que ela traduz melhor o controle de caixa da administração atual. Tal valor foi corrigido pelos índices IPCA e crescimento do PIB nacional.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 148.519,38 | ||
| 2019 | 114.674,72 | ||
| 2020 | 25.803,52 | ||
| 2021* | 82.323,00 | ||
| 2022* | 87.345,00 | 3,77% | 2,1% |
| 2023* | 92.100,00 | 3,25% | 2,5% |
| 2024* | 97.100,00 | 3,25% | 2,5% |
| 2025* | 103.000,00 | 3,25% | 2,5% |
RECEITAS DE SERVIÇOS
As receitas de serviços são oriundas de serviços disponibilizados pela administração à sociedade.
A principal fonte é a inscrição em concursos públicos e os Serviços Administrativos.
Como sempre são necessários testes seletivos, projetamos os valores embasados nas arrecadações anteriores, ressaltando ainda que no exercício de 2021 ainda não houve arrecadação de tal receita, muito devido a vedação imposta pela lei 173/2020.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 91.629,03 | ||
| 2019 | 60.013,89 | ||
| 2020 | 34.235,80 | ||
| 2021* | 19.244,89 | ||
| 2022* | 17.150,00 | 3,77% | 2,1% |
| 2023* | 18.000,00 | 3,25% | 2,5% |
| 2024* | 19.000,00 | 3,25% | 2,5% |
| 2025* | 21.000,00 | 3,25% | 2,5% |
* Valores projetados
FPM
O Fundo de Participação dos Municípios é uma transferência constitucional (CF, Art. 159, I, b), da União para os Estados e o Distrito Federal, composto de 22,5% da arrecadação do Imposto de Renda (IR) e do Imposto sobre Produtos Industrializados (IPI).
Logo, tal transferência esta diretamente ligada ao desempenho da Economia Nacional, uma vez que é composta de tributos de competência da União.
Os valores repassados possuem parcelas extra, que são pagas nos meses de julho e dezembro, parcelas essas que acompanham o comportamento da arrecadação principal.
Observando a série histórica, veremos que houve crescimento até 2019, com uma estagnação em 2020, devido aos efeitos da pandemia de Covid – 19;
Entretanto, observa-se uma recuperação do crescimento no ano de 2021, devido a leve adaptação da economia nacional à pandemia.
Novamente utilizamos como índice de atualização o IPCA e o crescimento do PIB nacional.
COTA MENSAL
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 6.497.834,18 | ||
| 2019 | 7.005.159,97 | ||
| 2020 | 6.619.330,27 | ||
| 2021* | 6.700.000,00 | ||
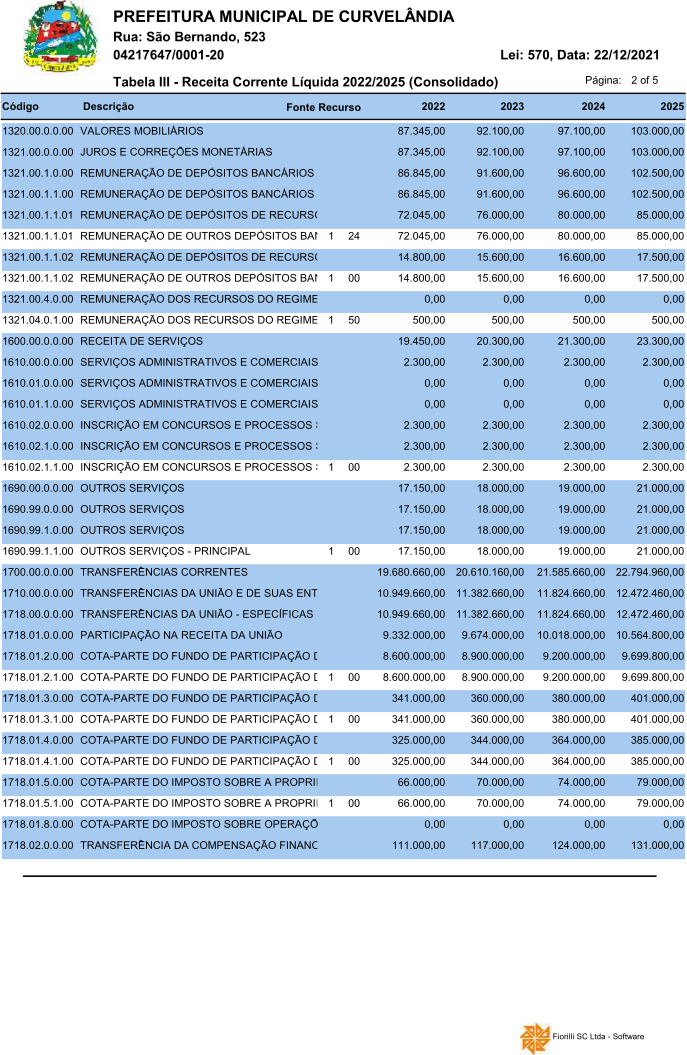
| 2022* | 8.600.000,00 | 3,77% | 2,1% |
| 2023* | 8.900.000,00 | 3,25% | 2,5% |
| 2024* | 9.200.000,00 | 3,25% | 2,5% |
| 2025* | 9.699.800,00 | 3,25% | 2,5% |
* Valores projetados
PARCELA EXTRA DE JULHO
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 288.512,61 | ||
| 2019 | 309.127,31 | ||
| 2020 | 298.027,92 | ||
| 2021* | 303.560,00 | ||
| 2022* | 341.000,00 | 3,77% | 2,1% |
| 2023* | 360.000,00 | 3,25% | 2,5% |
| 2024* | 380.000,00 | 3,25% | 2,5% |
| 2025* | 401.000,00 | 3,25% | 2,5% |
* Valores projetados
PARCELA EXTRA DE DEZEMBRO
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 281.488,08 | ||
| 2019 | 297.706,50 | ||
| 2020 | 298.663,33 | ||
| 2021* | 331.000,00 | ||
| 2022* | 325.000,00 | 3,77% | 2,1% |
| 2023* | 344.000,00 | 3,25% | 2,5% |
| 2024* | 364.000,00 | 3,25% | 2,5% |
| 2025* | 385.000,00 | 3,25% | 2,5% |
* Valores projetados
ITR
O Imposto sobre a Propriedade Territorial Rural - ITR, de apuração anual, tem como fato gerador a propriedade, o domínio útil ou a posse de imóvel por natureza, localizado fora da zona urbana do município, em 1º de janeiro de cada ano.
Trata-se de um tributo de competência da União, porém, por convenio firmado através da lei 11.250/2005, o município passou a receber 100% de sua arrecadação.
A base de cálculo dar-se pelo valor da Terra Nua, valor este que acompanha o valor de mercado dos imóveis rurais do município, logo, o bom desemprenho da economia pode determinar a alta da terra nua.
Pela série histórica já veremos uma crescente arrecadação, que está sendo mantida pelo exercício, visto que sua maior arrecadação deverá ocorrer no mês de outubro.
Assim, fizemos as correções pelos índices IPCA e variação do PIB da União.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 47.686,78 | ||
| 2019 | 58.683,72 | ||
| 2020 | 57.197,09 | ||
| 2021* | 63.000,00 | ||
| 2022* | 66.000,00 | 3,77% | 2,1% |
| 2023* | 70.000,00 | 3,25% | 2,5% |
| 2024* | 74.000,00 | 3,25% | 2,5% |
| 2025* | 79.000,00 | 3,25% | 2,5% |
FEP
A receita do Fundo Especial do Petróleo é uma transferência da União oriunda da distribuição determinada pela lei 7.453/1985.
Tais valores também dependem do desempenho da economia e possuem como balizamento para distribuição o FPM.
Na série histórica observamos uma estagnação nos últimos anos, no entanto, observando o exercício atual, veremos uma recuperação na arrecadação, nos levando a utilizar uma projeção baseada no PIB nacional e no IPCA.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 108.203,79 | ||
| 2019 | 108.077,81 | ||
| 2020 | 106.470,28 | ||
| 2021* | 110.000,00 | ||
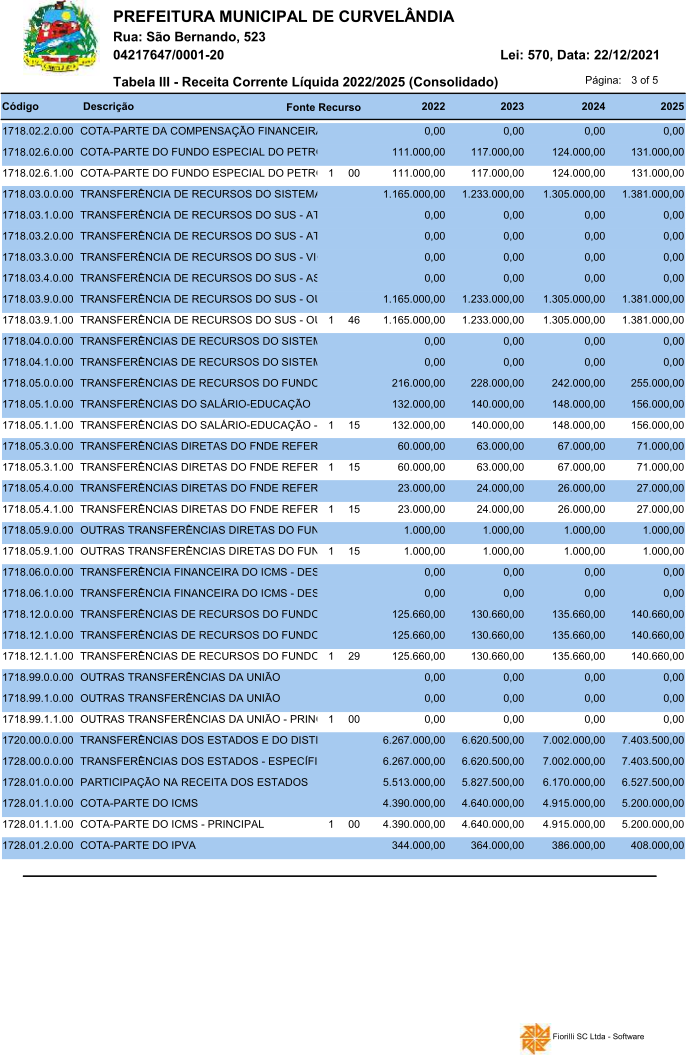
| 2022* | 111.000,00 | 3,77% | 2,1% |
| 2023* | 117.000,00 | 3,25% | 2,5% |
| 2024* | 124.000,00 | 3,25% | 2,5% |
| 2025* | 131.000,00 | 3,25% | 2,5% |
* Valores projetados
TRANSFERENCIAS DO SUS
Para as projeções de receita do SUS, consideramos os valores já repassados no ano 2021 e aplicamos os índices de correção monetária IPCA e variação do PIB para projetarmos as receitas dos próximos anos. A fórmula de cálculo será exceção à regra, tendo em vista que se trata de recursos vinculados, em que preferimos que prevaleça, acima de tudo, a moderação.
Em nosso cálculo não levamos em consideração alguns incentivos temporários, pois não são repassados regularmente.
O valor previsto para enfrentamento da pandemia com Coronavírus foi fixo, uma vez que não sabemos o quanto deverá durar a mesma e, como trata-se de receita específica, será acoplada totalmente em dotação correspondente.
Quanto a série histórica, observamos a disparidade do ano de 2020, devido aos repasses para enfrentamento da pandemia de Covid – 19.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 1.164.912,68 | ||
| 2019 | 785.709,85 | ||
| 2020 | 1.438.152,20 | ||
| 2021* | 1.700.000,00 | ||
| 2022* | 1.165.000,00 | 3,77% | 2,1% |
| 2023* | 1.233.000,00 | 3,25% | 2,5% |
| 2024* | 1.305.000,00 | 3,25% | 2,5% |
| 2025* | 1.381.000,00 | 3,25% | 2,5% |
* Valores projetados
TRANSFERENCIAS DO FNAS
A projeção das transferências oriundas do Fundo Nacional de Assistência Social seguiu a mesma metodologia das transferências oriundas do FNAS.
Veja que pela série histórica existe muita disparidade de valores, uma vez que houve recorrente atraso nesses repasses.
Para o cálculo das projeções levamos em consideração os valores arrecadados em 2021, projetando-os através dos índices IPCA e variação do PIB.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 44.666,33 | ||
| 2019 | 180.540,80 | ||
| 2020 | 259.963,57 | ||
| 2021* | 94.000,00 | ||
| 2022* | 125.660,00 | 3,77% | 2,1% |
| 2023* | 130.660,00 | 3,25% | 2,5% |
| 2024* | 135.660,00 | 3,25% | 2,5% |
| 2025* | 140.660,00 | 3,25% | 2,5% |
* Valores projetados
TRANSFERENCIAS DO FNDE
A projeção das transferências oriundas do Fundo Nacional de Assistência Social seguiu a mesma metodologia das transferências oriundas do FNAS e FNS.
Pela série histórica veremos que houve uma queda repentina nos valores em 2020, queda essa oriunda da redução do repasse oriunda do cancelamento das aulas presenciais.
Para projeção utilizamos os valores arrecadados em 2021 com projeção do IPCA e variação do PIB nacional.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 400.606,17 | ||
| 2019 | 251.691,60 | ||
| 2020 | 208.501,42 | ||
| 2021* | 204.000,00 | ||
| 2022* | 216.000,00 | 3,77% | 2,1% |
| 2023* | 228.000,00 | 3,25% | 2,5% |
| 2024* | 242.000,00 | 3,25% | 2,5% |
| 2025* | 255.000,00 | 3,25% | 2,5% |
* Valores projetados
ICMS
O ICMS é um tributo estadual, do valor arrecadado com o ICMS vinte e cinco por cento pertencem aos municípios. Nos termos da Constituição da República, pelo menos 75% do valor distribuído aos municípios, deve ser feito proporcionalmente ao movimento econômico realizado em cada um deles, cabendo ao Poder Legislativo de cada Estado deliberar sobre a forma de rateio dos outros 25%.
Acompanhando a série histórica, veremos que tal arrecadação possui uma crescente desde 2018, crescente esta que foi mantida em 2021.
Tal tributo está atrelado ao desempenho da economia estadual, sendo assim, usamos com projeção o IPCA e o crescimento do PIB.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 3.267.138,02 | ||
| 2019 | 3.458.259,66 | ||
| 2020 | 3.826.175,00 | ||
| 2021* | 4.141.000,00 | ||
| 2022* | 4.390.000,00 | 3,77% | 2,1% |
| 2023* | 4.640.000,00 | 3,25% | 2,5% |
| 2024* | 4.915.000,00 | 3,25% | 2,5% |
| 2025* | 5.200.000,0 | 3,25% | 2,5% |
* Valores projetados
IPVA
O Imposto sobre Propriedade de Veículos Automotores é um tributo estadual, onde, de sua arrecadação, 50% são destinados ao município de domicílio do veículo tributado.
Observando a série histórica veremos que tais transferências veem crescendo desde 2018. Observamos que a tendência positiva se mantem em 2021.
Assim, usamos novamente o IPCA e o crescimento do PIB nacional para projetar os próximos exercícios.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 293.437,48 | ||
| 2019 | 338.536,50 | ||
| 2020 | 313.780,81 | ||
| 2021* | 325.000,00 | ||
| 2022* | 344.000,00 | 3,77% | 2,1% |
| 2023* | 364.000,00 | 3,25% | 2,5% |
| 2024* | 386.000,00 | 3,25% | 2,5% |
| 2025* | 408.000,00 | 3,25% | 2,5% |
* Valores projetados
CIDE
A Contribuição de Intervenção no Domínio Econômico é um tributo federal, onde 25% são destinados ao município.
Como a série histórica mostra uma situação de decréscimo, fizemos uma projeção de estagnação ao arrecadado em 2021.
| ANO | VALORES CORRENTES | ||
| 2018 | 30.256,60 | ||
| 2019 | 17.821,25 | ||
| 2020 | 15.236,86 | ||
| 2021* | 10.000,00 | ||
| 2022* | 9.000,00 | 3,77% | 2,1% |
| 2023* | 8.500,00 | 3,25% | 2,5% |
| 2024* | 7.000,00 | 3,25% | 2,5% |
| 2025* | 6.500,00 | 3,25% | 2,5% |
* Valores projetados
FETHAB
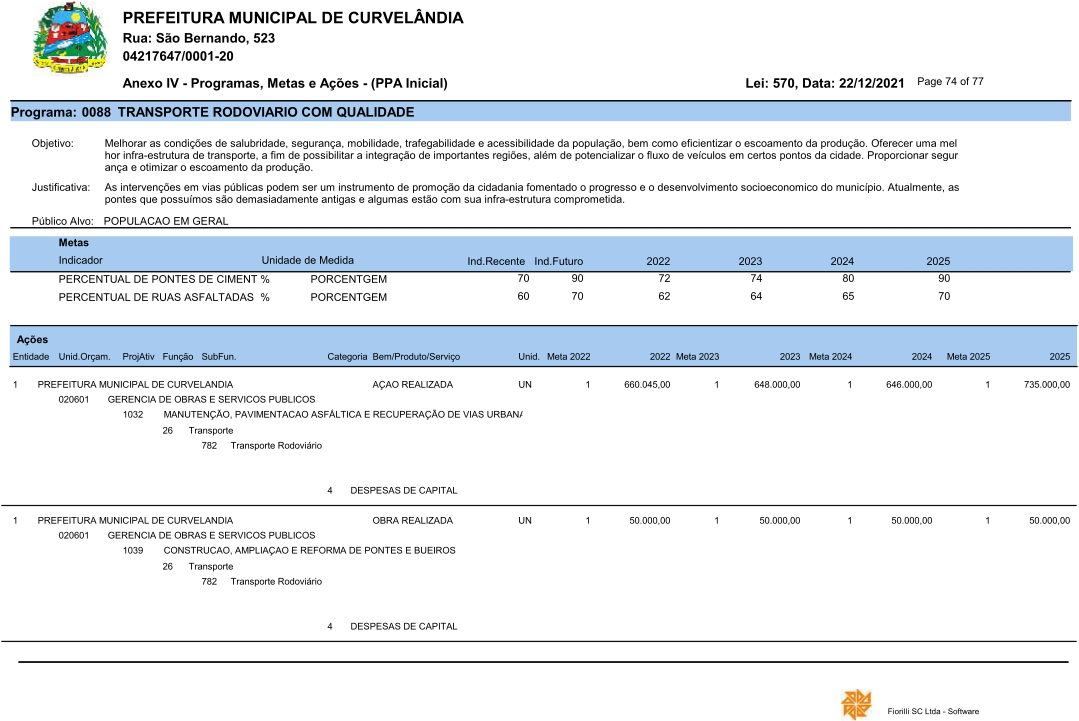
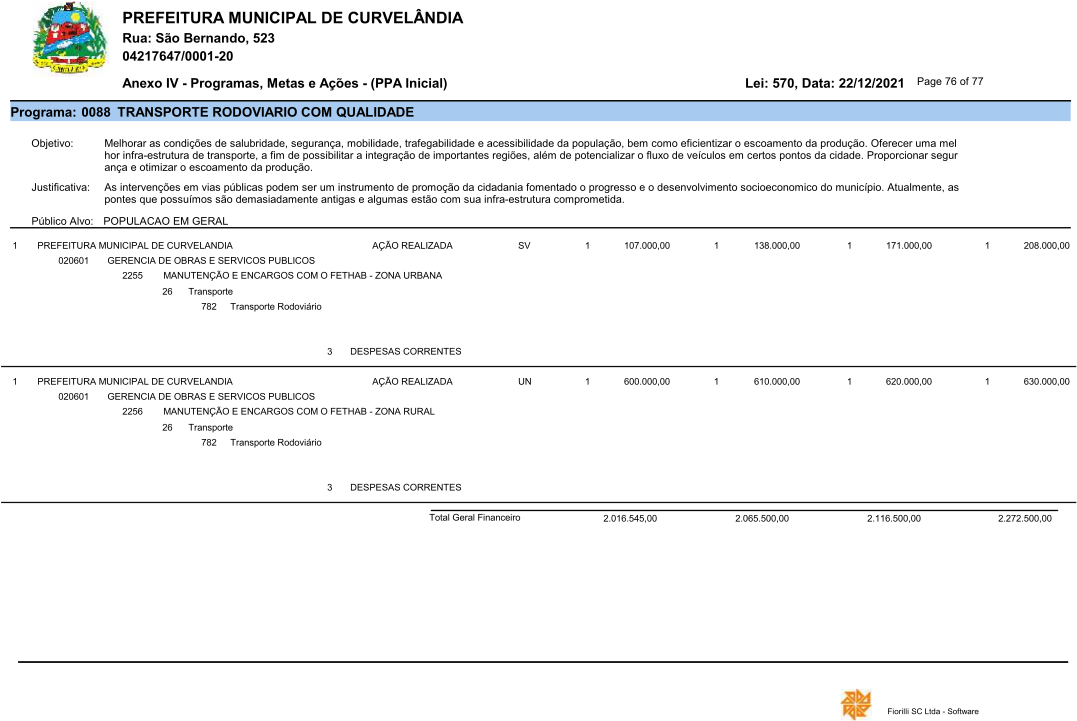
O Fundo Estadual de Transporte e Habitação (Fethab) tem como base de cálculo a Unidade Padrão Fiscal (UPF), indexador que corrige taxas cobradas pelo Estado como, por exemplo, o ICMS. Do total arrecadado pelo fundo, 50% devem ser enviados aos municípios para recuperação de vias e auxílio no transporte escolar.
Pela série histórica, vimos uma crescente desde 2018, que é mantida em 2021. Assim, mantem a fórmula de atualização pelo PIB e IPCA.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 551.181,27 | ||
| 2019 | 598.454,32 | ||
| 2020 | 626.827,45 | ||
| 2021* | 667.000,00 | ||
| 2022* | 707.000,00 | 3,77% | 2,1% |
| 2023* | 748.000,00 | 3,25% | 2,5% |
| 2024* | 791.000,00 | 3,25% | 2,5% |
| 2025* | 838.000,00 | 3,25% | 2,5% |
* Valores projetados
FETHAB SEDUC
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | |||
| 2019 | |||
| 2020 | 72.447,59 | ||
| 2021* | 137.089,02 | ||
| 2022* | 145.000,00 | 3,77% | 2,1% |
| 2023* | 153.000,00 | 3,25% | 2,5% |
| 2024* | 162.000,00 | 3,25% | 2,5% |
| 2025* | 172.000,00 | 3,25% | 2,5% |
* Valores projetados
TRANSFERENCIAS DO ESTADO PARA SAÚDE
Para as projeções de receita do SUS estadual, consideramos os valores já repassados no ano 2021 e aplicamos os índices de correção monetária IPCA e variação do PIB para projetarmos as receitas dos próximos anos. A fórmula de cálculo será exceção à regra, tendo em vista que se trata de recursos vinculados, em que preferimos que prevaleça, acima de tudo, a moderação.
Em nosso cálculo não levamos em consideração alguns incentivos temporários, pois não são repassados regularmente.
Quanto a série histórica, observamos a disparidade do ano de 2020, devido aos repasses para enfrentamento da pandemia de Covid – 19, valores esses que se repetiram em 2021.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 80.171,73 | ||
| 2019 | 147.368,46 | ||
| 2020 | 166.148,94 | ||
| 2021* | 182.000,00 | ||
| 2022* | 192.000,00 | 3,77% | 2,1% |
| 2023* | 204.000,00 | 3,25% | 2,5% |
| 2024* | 215.000,00 | 3,25% | 2,5% |
| 2025* | 228.000,00 | 3,25% | 2,5% |
* Valores projetados
TRANSFERENCIAS DO ESTADO PARA ASSITÊNCIA SOCIAL
A projeção das transferências oriundas do Fundo Nacional de Assistência Social seguiu a mesma metodologia das transferências oriundas do FNAS.
Veja que pela série histórica existe muita disparidade de valores, uma vez que houve recorrente atraso nesses repasses.
Para o cálculo das projeções levamos em consideração os valores arrecadados em 2021, projetando-os através dos índices IPCA e variação do PIB.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 73.169,34 | ||
| 2019 | |||
| 2020 | |||
| 2021* | 60.000,00 | ||
| 2022* | 63.000,00 | 3,77% | 2,1% |
| 2023* | 67.000,00 | 3,25% | 2,5% |
| 2024* | 71.000,00 | 3,25% | 2,5% |
| 2025* | 75.000,00 | 3,25% | 2,5% |
* Valores projetados
TRANSFERENCIA DE CONVENIOS PARA TRANSPORTE ESCOLAR
Trata-se de repasses do Governo Estadual para custear o transporte escolar do município.
Veja que tivemos uma interrupção no repasse em 2020, devido ao cancelamento das aulas presenciais.
Porém, pela série histórica, tínhamos uma crescente arrecadação até 2020, crescente esta que foi mantida em nossa projeção.
| ANO | VALORES CORRENTES | ||
| 2018 | 518.329,87 | ||
| 2019 | 317.824,31 | ||
| 2020 | 287.650,85 | ||
| 2021* | 300.000,00 | ||
| 2022* | 317.000,00 | 3,77% | 2,1% |
| 2023* | 336.000,00 | 3,25% | 2,5% |
| 2024* | 355.000,00 | 3,25% | 2,5% |
| 2025* | 376.000,00 | 3,25% | 2,5% |
* Valores projetados
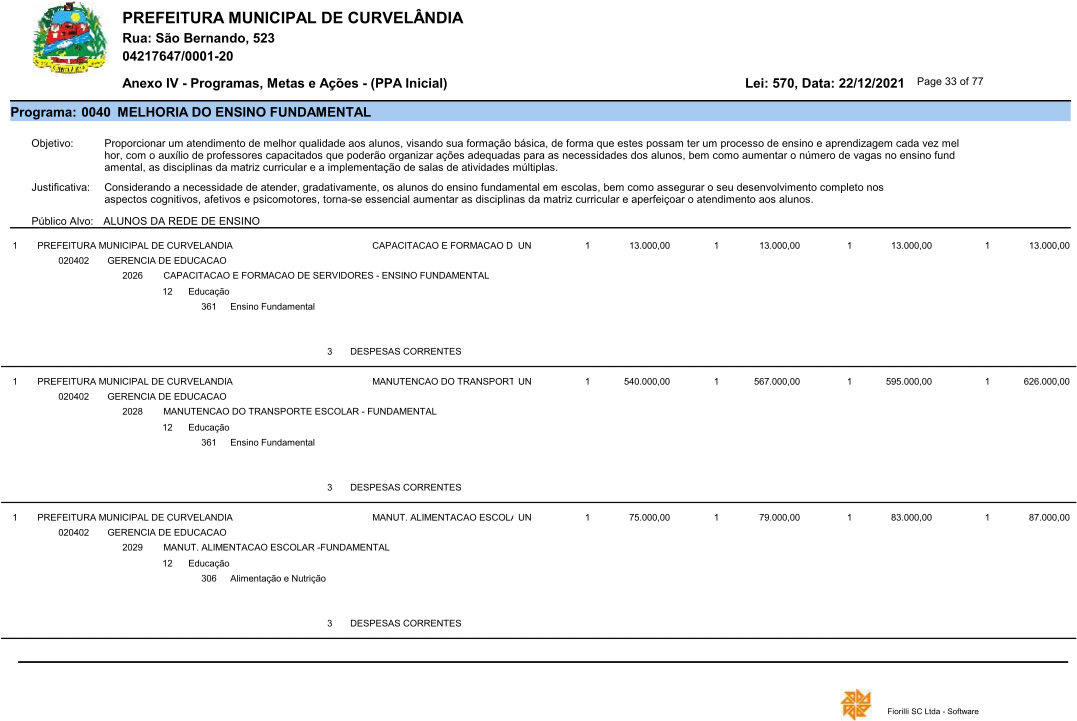
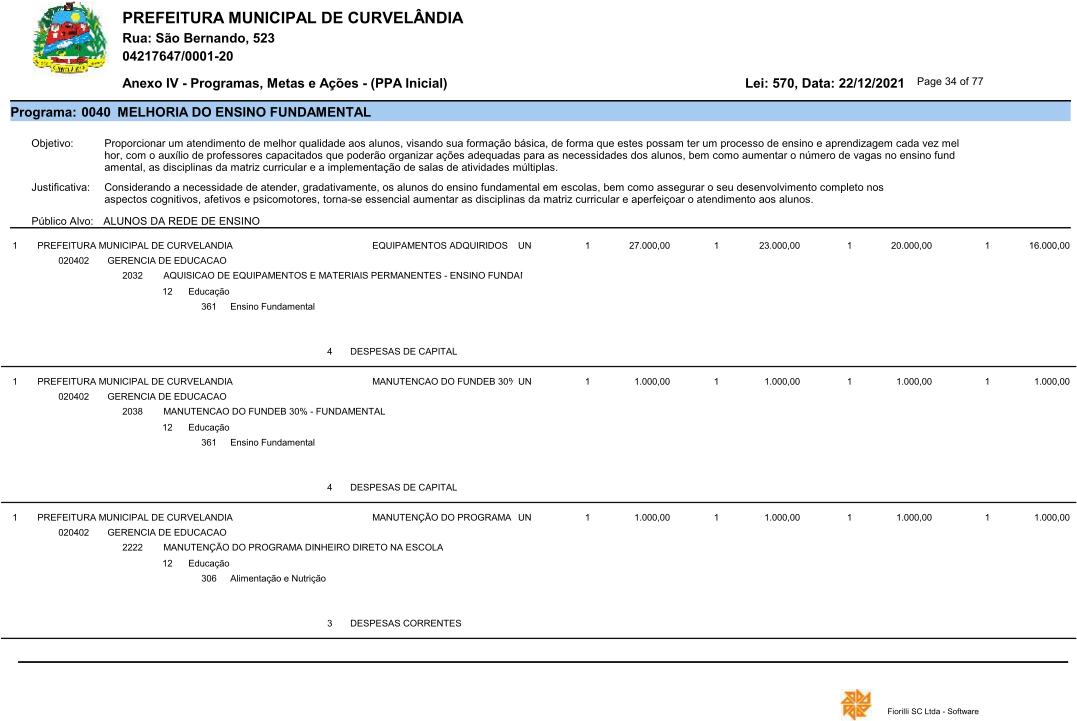
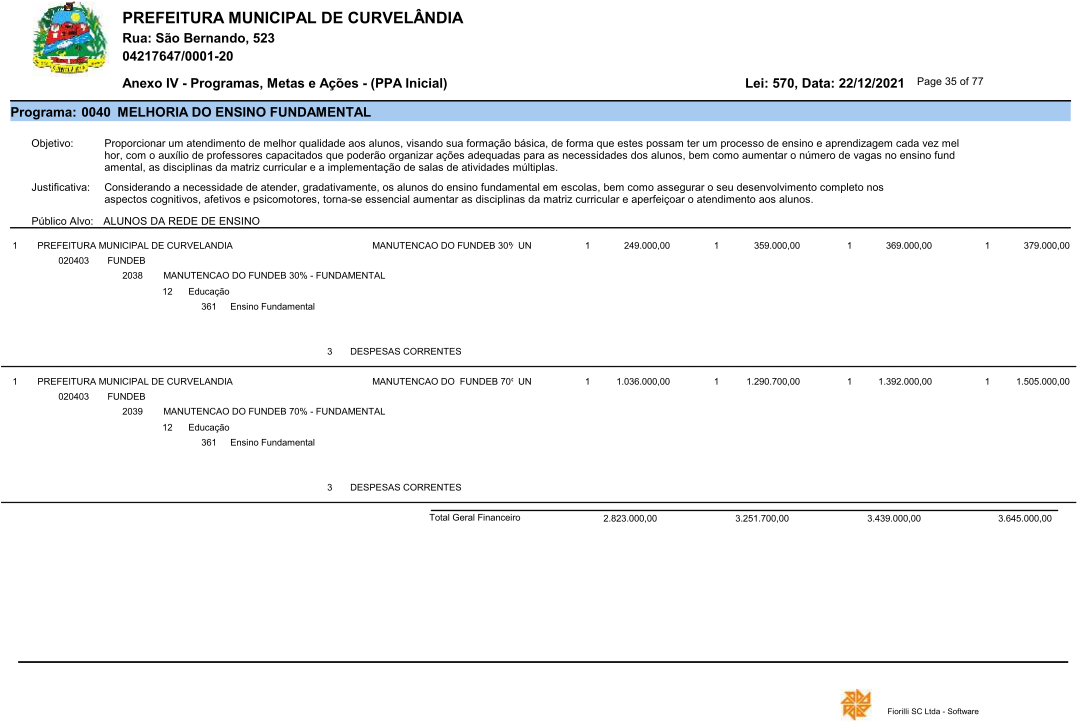
FUNDEB
O Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb) atende toda a educação básica, sendo formado por retenção de transferência constitucionais.
Os valores dos repasses são direcionados pelo censo escolar, e de acordo com a Portaria nº 1, de 31 de março de 2021, divulgada pela CNM, com os valores reestimados para o exercício de 2021, o valor para o município de Curvelândia passa a R$ 22.372.539,28.
Porém, há de se monitorar a situação, pois são significativas as mudanças geradas pela implementação do novo Fundeb, de modo que é necessária gestão, e acompanhamento pontual da execução do Fundeb, atentando as regras da Lei 14.113/2020.
Para fins de projeções para os próximos exercícios, foram realizadas pelo IPCA e aumento do PIB.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 2.284.246,53 | ||
| 2019 | 2.219.201,89 | ||
| 2020 | 2.283.530,91 | ||
| 2021* | 2.325.000,00 | ||
| 2022* | 2.464.000,00 | 3,77% | 2,1% |
| 2023* | 2.607.000,00 | 3,25% | 2,5% |
| 2024* | 2.759.000,00 | 3,25% | 2,5% |
| 2025* | 2.919.000,00 | 3,25% | 2,5% |
* Valores projetados
OUTRAS RECEITAS CORRENTES
Tais receitas são oriundas de indenizações ou restituições realizadas ao erário municipal.
Não possuem certeza de arrecadação, porém possuem uma série histórica a ser observada, série esta que possui enorme disparidade.
Assim, por prudência, foi projetado um valor baixo para tal arrecadação, , com uma projeção baseada no IPCA e crescimento do PIB.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 8.369,80 | ||
| 2019 | 51.282,36 | ||
| 2020 | 130.046,18 | ||
| 2021* | 20.000,00 | ||
| 2022* | 22.000,00 | 3,77% | 2,1% |
| 2023* | 24.000,00 | 3,25% | 2,5% |
| 2024* | 26.000,00 | 3,25% | 2,5% |
| 2025* | 28.000,00 | 3,25% | 2,5% |
* Valores projetados
DEDUÇÕES DAS RECEITAS
As deduções dos impostos municipais foram atualizadas conforme o tributo principal.
Já as deduções das transferências constitucionais representam 20% do total previsto para FPM, ITR, ICMS e IPVA.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 2.023.602,34 | ||
| 2019 | 2.180.607,43 | ||
| 2020 | 2.163.295,05 | ||
| 2021* | 2.245.800,00 | ||
| 2022* | 2.680.000,00 | 3,77% | 2,1% |
| 2023* | 2.794.800,00 | 3,25% | 2,5% |
| 2024* | 2.915.000,00 | 3,25% | 2,5% |
| 2025* | 3.057.400,00 | 3,25% | 2,5% |
* Valores projetados
RECEITAS DE CAPITAL
As projeções das receitas de capital foram realizadas conforme os Convênios já existentes, uma vez que são dependentes de Transferências oriundas do Estado ou da União.
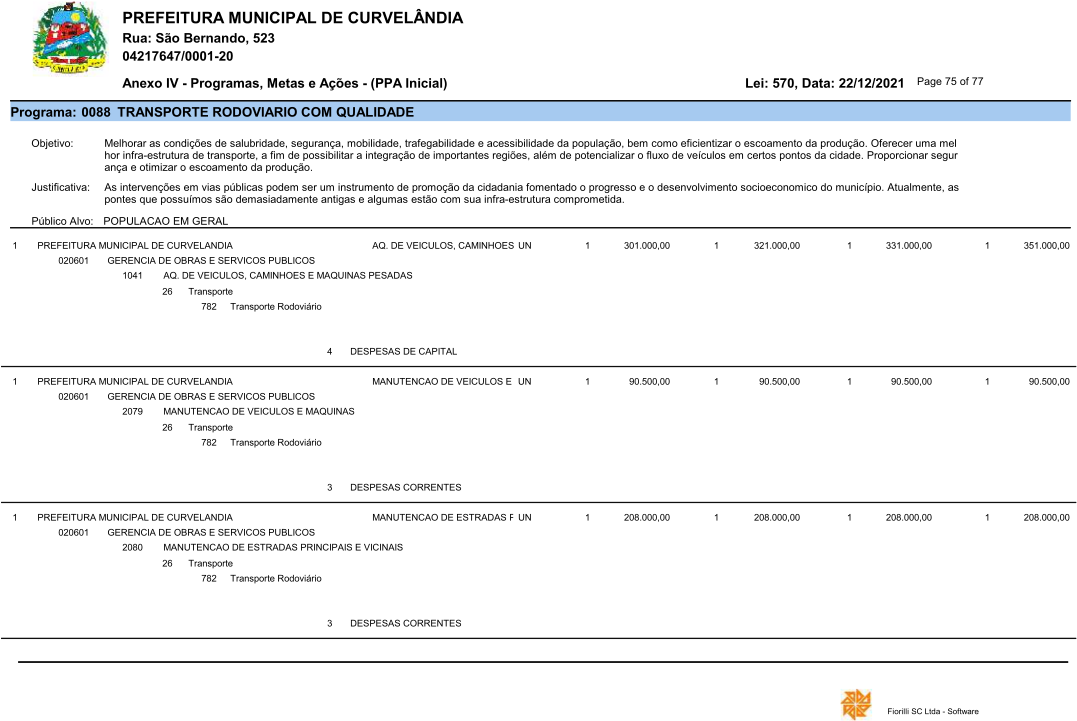
Forma projetados valores para despesas de Capital como: Aquisição de Maquinas, veículos e equipamentos, Obras de Asfalto e recuperação de vias urbanas, construção de pontes, reforma e construção de imóveis, construção de casas populares, etc.
Como trata-se de recursos pontuais, veremos grande disparidade na série histórica.
| ANO | VALORES CORRENTES | IPCA | PIB |
| 2018 | 920.640,00 | ||
| 2019 | 2.239.903,71 | ||
| 2020 | 1.700.000,00 | ||
| 2021* | 1.900.000,00 | ||
| 2022* | 1.900.000,00 | 3,77% | 2,1% |
| 2023* | 1.900.000,00 | 3,25% | 2,5% |
| 2024* | 1.900.000,00 | 3,25% | 2,5% |
| 2025* | 1.900.000,00 | 3,25% | 2,5% |
* Valores projetados